
Tamanho e Participação do Mercado de Coberturas Comerciais na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
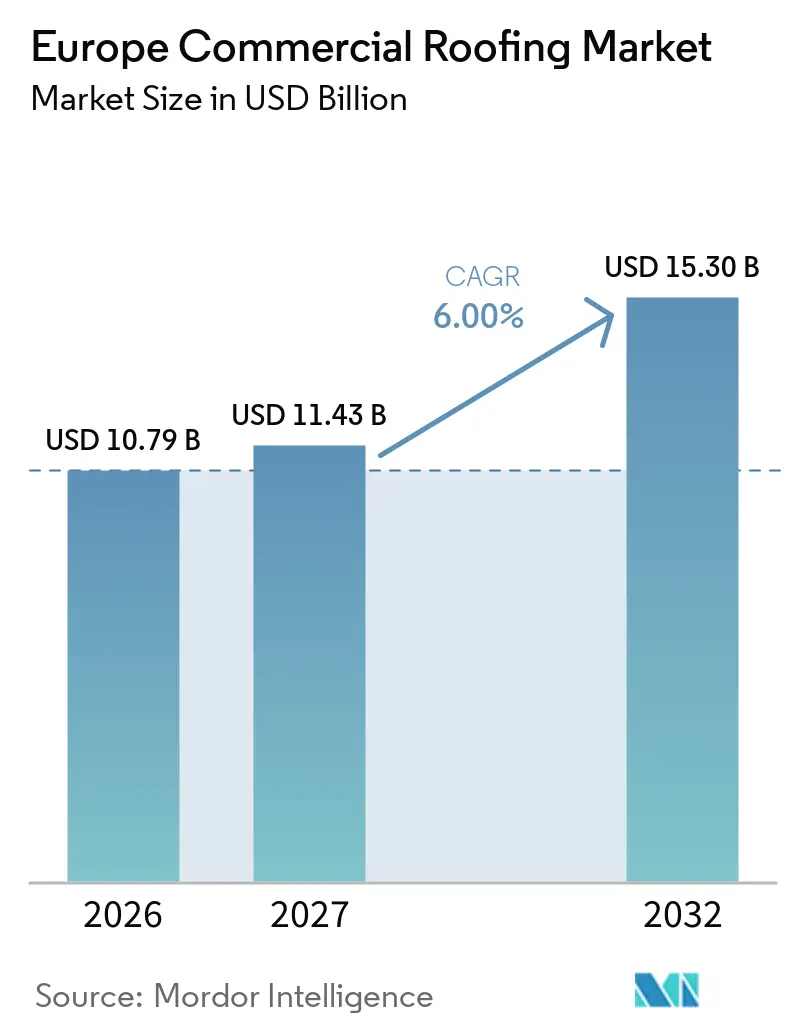
| Tamanho do mercado no ano base (2026) | 10.79 Bilhões de dólares |
| Tamanho do Mercado (2027) | 11.43 Bilhões de dólares |
| Tamanho do Mercado (2032) | 15.30 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.00 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Coberturas Comerciais na Europa por Mordor Intelligence
O tamanho do Mercado de Coberturas Comerciais na Europa deve crescer de 10,79 bilhões de USD em 2026 para 11,43 bilhões de USD em 2027 e tem previsão de atingir 15,30 bilhões de USD até 2032, a um CAGR de 6% no período de 2027 a 2032.
Uma base de edifícios não residenciais envelhecida e regras energéticas mais rigorosas estão direcionando mais projetos de reparos limitados para atualizações completas de sistemas de cobertura. A revisão da Diretiva de Desempenho Energético dos Edifícios exige que os estados-membros melhorem os edifícios não residenciais com pior desempenho, o que oferece aos proprietários uma razão mais clara para combinar medidas de isolamento, impermeabilização e eficiência energética. As instalações de energia solar, bombas de calor e coberturas verdes também alteram as especificações de cobertura, pois muitas estruturas existentes precisam de reforço, melhorias de drenagem ou novas membranas antes de poderem suportar cargas adicionais. O mercado de coberturas comerciais na Europa oferece, portanto, as melhores oportunidades para fornecedores e empreiteiros que possam oferecer sistemas testados, documentação técnica e suporte de instalação local. As normas nacionais de incêndio, aprovações de patrimônio histórico e acesso urbano restrito continuarão a prolongar alguns cronogramas de projetos.
Principais Conclusões do Relatório
- Por tipo de material, as membranas de camada única, incluindo poliolefina termoplástica, monômero de etileno propileno dieno e cloreto de polivinila, detinham 47,12% da participação do mercado de coberturas comerciais na Europa em 2026, enquanto a categoria Outros tem previsão de crescimento a um CAGR de 7,14% até 2032.
- Por tipo de construção, a nova construção representou 65,00% do tamanho do mercado de coberturas comerciais na Europa em 2026, enquanto a recobertura e substituição tem previsão de crescimento a um CAGR de 7,55% até 2032.
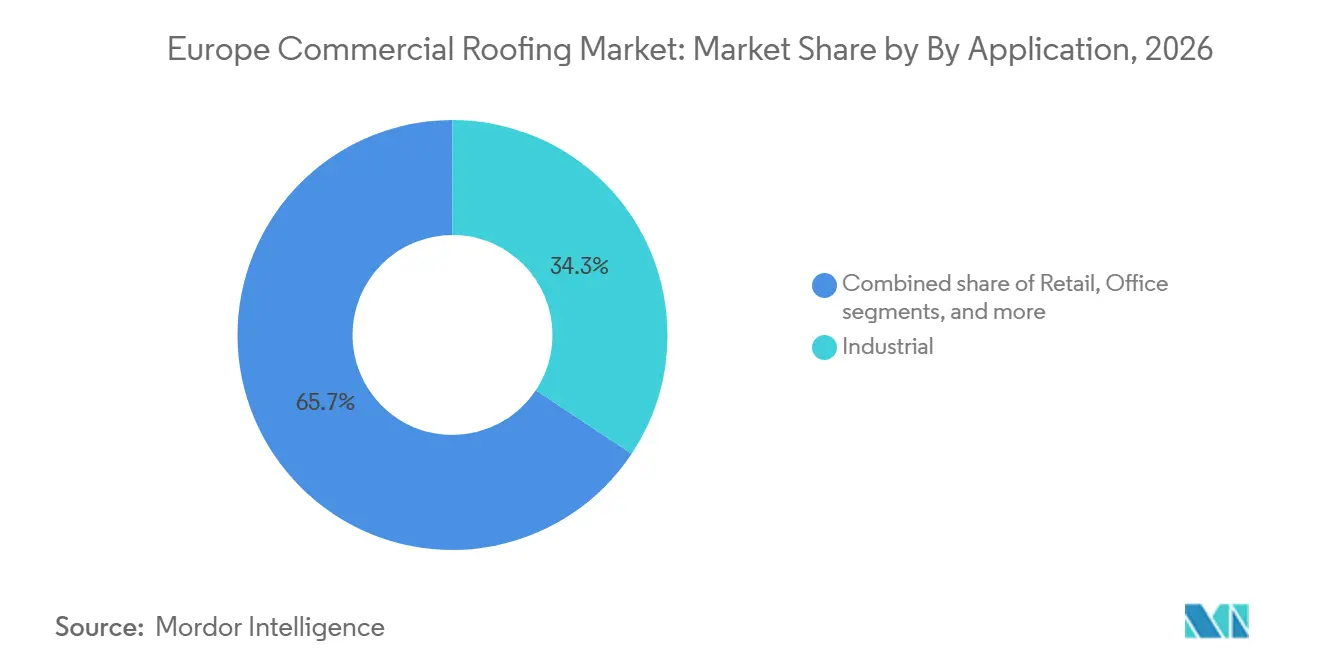
- Por aplicação, a categoria industrial detinha 34,32% do mercado de coberturas comerciais na Europa e o uso final tem previsão de crescimento a um CAGR de 8,10% até 2032.
- Por geografia, a Alemanha detinha 24,00% do tamanho do mercado de coberturas comerciais na Europa em 2026, enquanto o Restante da Europa tem previsão de crescimento a um CAGR de 7,20% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de Renovação de Edifícios e Metas de Desempenho Energético | +2.1% | Em toda a UE, com forte relevância na Alemanha, França, Itália e Espanha | Médio prazo (2 a 4 anos) |
| Demanda por Carregamento de Coberturas para Bombas de Calor e Fotovoltaico | +1% | Alemanha, França, Espanha e Países Baixos | Curto prazo (≤ 2 anos) |
| Biodiversidade em Coberturas e Conformidade com Gestão de Águas Pluviais | +0.8% | França, Reino Unido, Países Baixos e Alemanha | Médio prazo (2 a 4 anos) |
| Reutilização Adaptativa de Edifícios Industriais e Comerciais | +0.7% | Reino Unido, Alemanha, Países Baixos e França | Longo prazo (≥ 4 anos) |
| Contratação de Construção Circular e Transparência de Produtos | +0.6% | Em toda a UE, com ganhos iniciais na Alemanha, Reino Unido e países nórdicos | Médio prazo (2 a 4 anos) |
| Padronização Transfronteiriça de Sistemas de Membrana e Isolamento | +0.4% | Em toda a UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Renovação de Edifícios e Metas de Desempenho Energético
A revisão da Diretiva de Desempenho Energético dos Edifícios oferece ao mercado de coberturas comerciais na Europa um pipeline de renovação orientado por políticas. Ela exige que os estados-membros renovem os 16% piores em desempenho da área de piso de edifícios não residenciais até 2030 e 26% até 2033[1]. Os estados-membros devem apresentar os planos nacionais finais de renovação de edifícios até dezembro de 2026, e esses planos devem abordar as necessidades de financiamento e mão de obra para atualizações de envoltórias[2]. Hamburgo apoia a modernização energética de propriedades não residenciais até 2027, incluindo isolamento de coberturas e módulos de cobertura pré-fabricados. Empreiteiros e fabricantes que planejam capacidade em torno das datas de conformidade nacionais podem estar melhor posicionados para picos de demanda em nível de país.
Demanda por Carregamento de Coberturas para Bombas de Calor e Fotovoltaico
As bombas de calor e as instalações fotovoltaicas estão tornando a capacidade de cobertura uma parte mais importante das atualizações de edifícios comerciais. A Diretiva de Desempenho Energético dos Edifícios estabelece requisitos solares graduais para novos edifícios públicos e comerciais com mais de 250 metros quadrados a partir de 2026, seguidos pelos edifícios não residenciais existentes a partir de 2027[3]. Muitos proprietários devem primeiro revisar as condições da membrana, o isolamento, a drenagem e a capacidade de carga da cobertura. Pesquisas referenciadas nas evidências fornecidas indicam que 30% a 40% das propriedades comerciais e industriais existentes podem enfrentar restrições estruturais antes que os sistemas fotovoltaicos possam ser instalados. Essa sequência torna a renovação de coberturas no mercado de coberturas comerciais da Europa um pré-requisito para alguns projetos de energia. Também favorece empreiteiros que possam coordenar os requisitos de cobertura e de sistemas solares no início do projeto.
Biodiversidade em Coberturas e Conformidade com Gestão de Águas Pluviais
Os requisitos de coberturas verdes e gestão de água aumentam o conteúdo técnico dos projetos de coberturas comerciais. A França exige que novos edifícios comerciais dediquem pelo menos 30% de sua área de cobertura a infraestrutura verde ou solar. Paris superou sua meta inicial de tornar verdes 150 hectares de edifícios e está mirando mais 40 hectares até 2030. Pesquisas científicas relatam taxas de retenção de águas pluviais em coberturas verdes de 55% a 88%, uma faixa relevante para especificações de reforma pública. Esses requisitos favorecem membranas reforçadas e resistentes a raízes, camadas de drenagem e sistemas capazes de suportar cargas estruturais mais elevadas.
Reutilização Adaptativa de Edifícios Industriais e Comerciais
A reutilização adaptativa cria trabalhos de cobertura que não seguem um ciclo padrão de nova construção ou substituição. A conversão de The Bottle Works em Guildford, de uma planta de engarrafamento de laticínios em espaço de escritórios, utilizou uma solução de isolamento de cobertura plana sob medida para atender aos requisitos de incêndio, respeitando o caráter tombado do edifício. Na Alemanha, alterações em mais de 10% de uma cobertura podem acionar requisitos mínimos de desempenho térmico para toda a montagem da cobertura. Projetos em edifícios reutilizados combinam cada vez mais impermeabilização, isolamento, prontidão solar e características de cobertura verde em um único escopo. Avaliações estruturais tornam-se necessárias quando a nova carga da cobertura difere da condição original, o que cria um papel para fornecedores com capacidade de projeto e consultoria.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Diferenças Nacionais nas Normas de Incêndio e Construção | -0.9% | Em toda a UE, especialmente Alemanha, França, Reino Unido e Espanha | Longo prazo (≥ 4 anos) |
| Altos Custos de Acesso Urbano, Andaimes e Mão de Obra | -0.7% | Londres, Paris, Amsterdã e Milão | Médio prazo (2 a 4 anos) |
| Restrições de Edifícios Históricos e Fachadas Protegidas | -0.6% | França, Reino Unido, Itália, Espanha e Alemanha | Longo prazo (≥ 4 anos) |
| Janelas de Instalação Limitadas em Cidades Densas | -0.4% | Principais áreas metropolitanas da Europa Ocidental | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Diferenças Nacionais nas Normas de Incêndio e Construção
A classificação de incêndio continua sendo uma barreira para especificações comuns de cobertura em toda a Europa. A EN 13501-5 utiliza métodos descritos na CEN/TS 1187, mas a Alemanha, a Bélgica, os Países Baixos e a Polônia utilizam BROOF(t1), enquanto a França, a Itália e a Espanha utilizam BROOF(t3), e o Reino Unido e a Irlanda utilizam BROOF(t4). Um resultado obtido por um método não pode automaticamente suportar a conformidade em outro sistema nacional. As normas de segurança contra incêndio industrial da Espanha acrescentam requisitos que afetam as escolhas para grandes montagens de coberturas comerciais. As normas fotovoltaicas da Itália acrescentam requisitos de compartimentação e espaçamento que aumentam o trabalho de projeto para projetos solares. Empreiteiros e incorporadores devem manter listas de produtos aprovados separadamente, o que aumenta o esforço de aquisição e reduz os benefícios de escala.
Altos Custos de Acesso Urbano, Andaimes e Mão de Obra
Os altos custos de acesso urbano, andaimes e mão de obra restringem os trabalhos de cobertura comercial em cidades europeias densas. Londres, Paris, Amsterdã e Milão frequentemente exigem planos de acesso detalhados, controles de segurança e coordenação com os ocupantes dos edifícios. O acesso limitado às ruas e os períodos de trabalho restritos podem aumentar o tempo necessário para concluir a instalação. Essas condições elevam os custos dos projetos e tornam os programas de substituição menores mais difíceis de justificar. Empreiteiros com equipes locais e capacidade estabelecida de planejamento de acesso estão melhor posicionados para gerenciar esses projetos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
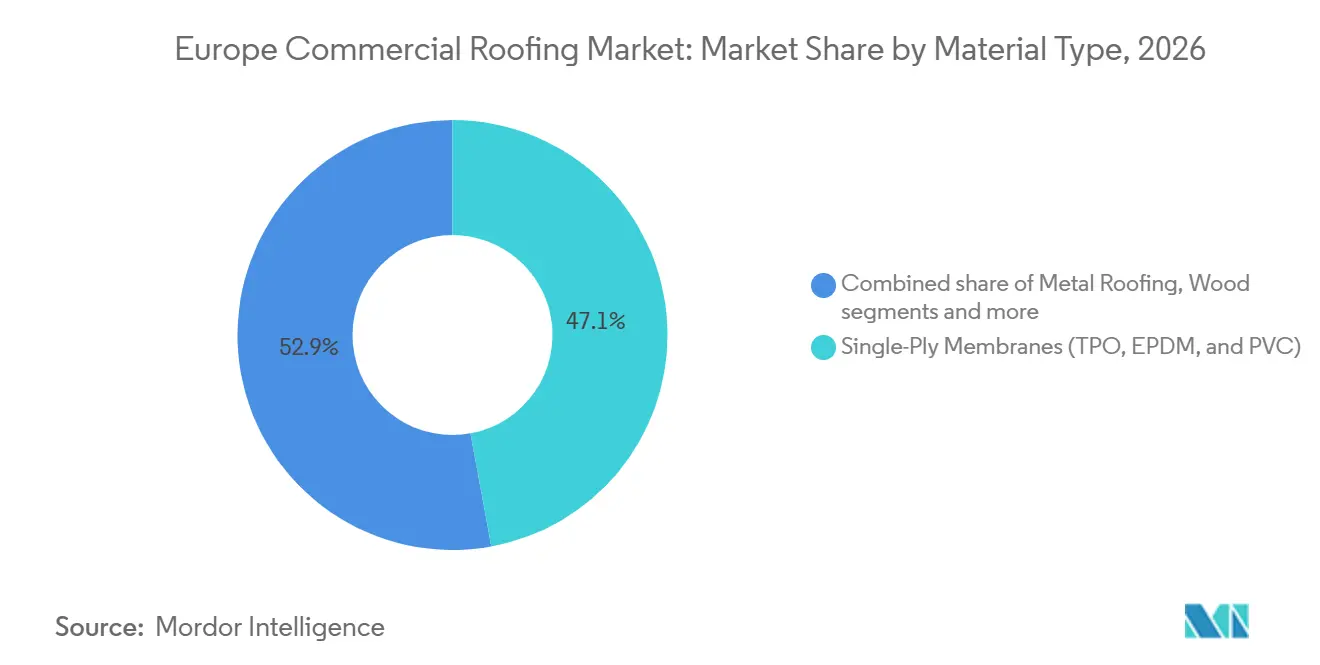
Sistemas de Camada Única Definem o Padrão de DesempenhoAs membranas de camada única detinham 47,12% da participação do mercado de coberturas comerciais na Europa em 2026 e continuam sendo a especificação padrão para muitas novas coberturas planas comerciais. Este grupo inclui poliolefina termoplástica, monômero de etileno propileno dieno e cloreto de polivinila, comumente abreviados como TPO, EPDM e PVC. O PVC é o subtipo de material de crescimento mais rápido e tem previsão de registrar um CAGR de 7,14% até 2032. Sua posição é sustentada por redes de reciclagem na França, Itália e Europa Central e Oriental, bem como pela demanda por superfícies reflexivas em coberturas comerciais. O RENOLIT ALKORPLAN Bright foi utilizado em uma renovação de armazém farmacêutico de 2.800 metros quadrados em Colmar, França, onde seu Índice de Reflectância Solar de 115 apoiou o desempenho de resfriamento e a eficiência fotovoltaica.
As membranas betuminosas mantêm uma base instalada importante em coberturas planas comerciais mais antigas, enquanto as coberturas metálicas atendem a edifícios industriais e de logística. As telhas de argila e concreto continuam relevantes para a substituição de coberturas inclinadas nos mercados mediterrâneos, e os sistemas à base de madeira ou outros sistemas atendem a projetos de patrimônio histórico e especializados. A associação alemã de membranas relatou um declínio nos volumes de membranas betuminosas básicas e poliméricas, enquanto os sistemas plásticos e elastoméricos ganharam atenção nas aplicações comerciais. Esse padrão apoia uma mudança gradual em direção a membranas plásticas e elastoméricas no mercado de coberturas comerciais na Europa. O PVC enfrenta uma perspectiva mais mista porque limites mais rígidos de chumbo e restrições locais em edifícios públicos em algumas áreas favorecem as alternativas de TPO e EPDM. Testes publicados em 2026 encontraram menor propagação de chamas para membranas de PVC do que para TPO em configurações de teste especificadas, o que apoia o uso de PVC onde o desempenho externo contra incêndio é importante.

Por Tipo de Construção:
A Recobertura Constrói um Piso de Demanda Apoiado por RegulamentaçõesA nova construção representou 65,00% do tamanho do mercado de coberturas comerciais na Europa em 2026, apoiada pelo desenvolvimento industrial, de logística, saúde e escritórios. A recobertura e substituição é o tipo de construção de crescimento mais rápido, com um CAGR projetado de 7,55% até 2032. A demanda reflete o ciclo de substituição de membranas instaladas durante o desenvolvimento comercial pós-1990 e a necessidade de atender aos padrões de desempenho energético. Na Alemanha, a nova impermeabilização de coberturas planas diminuiu de 69,4 milhões de metros quadrados em 2024 para 67,2 milhões de metros quadrados em 2025, mas as membranas plásticas e elastoméricas foram o único grupo de materiais com crescimento positivo de volume. Isso torna o pipeline de recobertura do mercado de coberturas comerciais na Europa menos dependente de novos inícios de construção de curto prazo.
Os padrões mínimos de desempenho energético da Flandres podem impor penalidades financeiras quando edifícios não residenciais são vendidos ou transferidos sem as atualizações de isolamento de cobertura exigidas. Tais regras transformam a recobertura de um projeto discricionário em um requisito de conformidade para alguns proprietários. Propriedades comerciais ocupadas também precisam de planejamento de acesso, controles de segurança e instalação em fases, o que favorece empreiteiros com habilidades locais de gestão de obras. A adição de painéis fotovoltaicos ou sistemas de cobertura verde frequentemente requer avaliação estrutural, de modo que os proprietários optam cada vez mais pela substituição completa do sistema de cobertura em vez de uma simples sobreposição. Isso apoia trabalhos de maior valor em membranas, isolamento, drenagem, fixadores e serviços técnicos no mercado de coberturas comerciais na Europa.
Por Aplicação:
A Demanda Industrial Impulsiona o Volume, a Saúde Apoia o ValorO uso final industrial tem previsão de crescimento a um CAGR de 8,10% até 2032, impulsionado pela construção de logística, atividade de manufatura e requisitos de coberturas prontas para energia solar. As instalações de saúde podem exigir alto desempenho térmico e documentação de qualidade detalhada, o que eleva o valor de suas especificações de cobertura. Os projetos de varejo e escritório também enfrentam requisitos de sustentabilidade que abordam isolamento, reflectância de cobertura e informações ambientais sobre produtos. Esses usos mantêm a demanda do mercado de coberturas comerciais na Europa distribuída por uma ampla gama de tipos de propriedades comerciais.
As coberturas industriais fornecem as maiores superfícies práticas para sistemas solares comerciais, frequentemente cobrindo de 10.000 a 100.000 metros quadrados por instalação. A Diretiva de Desempenho Energético dos Edifícios estabelece obrigações solares graduais para edifícios não residenciais novos e existentes, aumentando a necessidade de revisões de capacidade de cobertura. Pesquisas científicas citadas no rascunho indicam que 30% a 40% dos edifícios comerciais e industriais existentes têm limites de carga que exigem atualizações de cobertura antes que os painéis fotovoltaicos possam ser instalados. Isso cria uma sequência no mercado de coberturas comerciais na Europa em que os trabalhos de cobertura são concluídos antes que o projeto de energia possa prosseguir. Fornecedores que coordenam a seleção de membranas, o projeto de isolamento e a integração solar podem atender a essa necessidade mais ampla do projeto no mercado de coberturas comerciais na Europa.
Análise Geográfica
A Alemanha detinha 24,00% do tamanho do mercado de coberturas comerciais na Europa em 2026, apoiada por uma grande base de edifícios não residenciais, normas energéticas e construção industrial. A associação alemã de membranas de cobertura relatou crescente adoção de membranas plásticas e elastoméricas em aplicações comerciais e industriais. O programa de apoio de Hamburgo acrescenta uma rota de financiamento local para isolamento de coberturas e atualizações energéticas.
O Reino Unido mantém um ambiente de conformidade separado porque utiliza o método de incêndio em coberturas BROOF(t4). Isso cria trabalho de teste e aprovação de produtos no mercado de coberturas comerciais na Europa para fornecedores continentais que entram no país. A Sika ampliou sua presença no mercado de coberturas do Reino Unido para o canal de distribuidores de materiais de construção por meio de sua aquisição da Cromar Building Products. A França exige infraestrutura verde ou solar em pelo menos 30% da área de novas coberturas comerciais, o que favorece membranas reforçadas e sistemas de drenagem integrados. A Itália e a Espanha utilizam testes BROOF(t3), enquanto novas normas de incêndio e fotovoltaico estão adicionando requisitos de revisão de sistemas para propriedades comerciais.
O Restante da Europa é a geografia de crescimento mais rápido, com previsão de CAGR de 7,20% até 2032. Seu desenvolvimento de logística e manufatura apoia a demanda do mercado de coberturas comerciais da Europa por grandes instalações de coberturas planas e sistemas de maior especificação. O City Point Okęcie em Varsóvia tornou-se o primeiro edifício na Polônia a utilizar painéis Ruukki LowCarbon, que possuem declarações ambientais de produto verificadas e uma pegada de carbono no ciclo de vida relatada como até 50% menor do que a de produtos convencionais. Os Países Baixos estão apoiando a consolidação de serviços do mercado de coberturas comerciais da Europa entre empresas de serviços de cobertura, enquanto os países nórdicos sustentam a demanda por sistemas de membranas para climas frios. A República Tcheca e a Áustria também estão emergindo como corredores logísticos, e a adoção nacional das normas europeias de construção aumentará gradualmente os requisitos de desempenho em toda a Europa Central e Oriental.
Cenário Competitivo
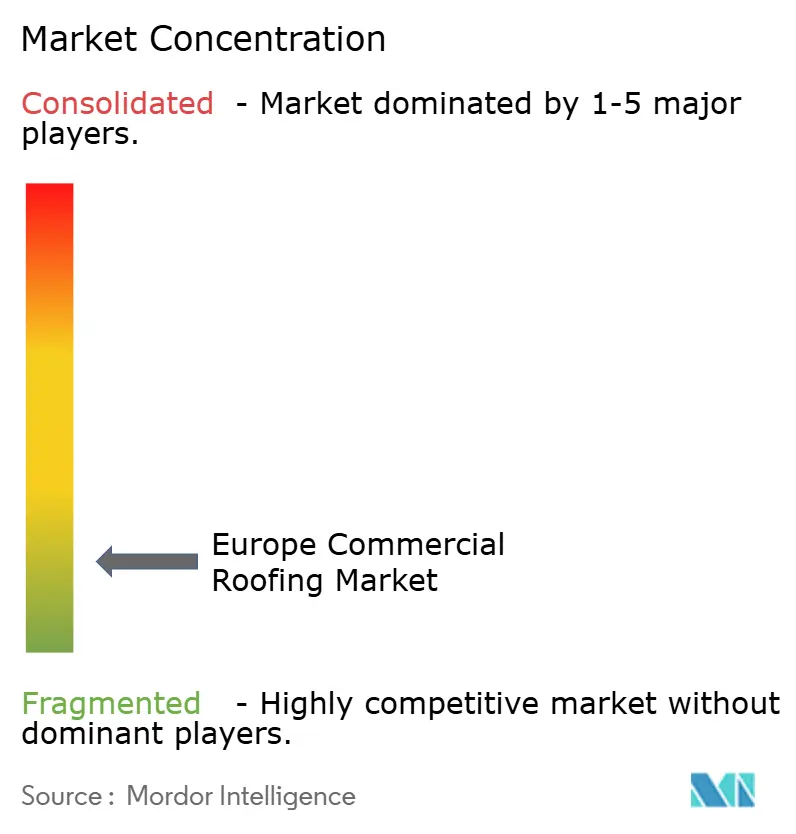
O mercado de coberturas comerciais na Europa é fragmentado porque o fornecimento de materiais, a contratação, a instalação e a manutenção são organizados de forma diferente em cada país. Fornecedores globais como Sika, Carlisle Companies, Johns Manville, IKO Industries e Owens Corning competem em materiais, enquanto BMI Group, Soprema e Protan têm posições regionais fortes. O suporte técnico, o treinamento de instaladores e as aprovações locais continuam sendo centrais no mercado de coberturas comerciais na Europa e importantes fontes de diferenciação. A revisão do Regulamento de Produtos de Construção torna a documentação de ciclo de vida e ambiental mais importante na qualificação de projetos. Fornecedores com declarações ambientais de produto verificadas podem estar melhor posicionados para licitações públicas e orientadas à sustentabilidade.
A aquisição da Cromar Building Products pela Sika ilustra uma estratégia centrada na distribuição, além de materiais de cobertura. O Tremco Construction Products Group concluiu sua aquisição da Kalzip em abril de 2026, adicionando sistemas de cobertura e fachada em alumínio ao seu portfólio de envoltórias de edifícios. A Wienerberger adquiriu a participação restante na GSE Integration, expandindo sua capacidade de fornecer soluções fotovoltaicas integradas em coberturas juntamente com sistemas de cobertura. Esses movimentos mostram que as ofertas integradas de cobertura, energia e envoltória estão se tornando mais importantes do que o fornecimento de produtos isolados.
A documentação ambiental tornou-se importante no mercado de coberturas comerciais na Europa como um requisito competitivo, e não como um recurso complementar. A Ruukki oferece declarações ambientais de produto verificadas para seus painéis sanduíche de Baixo Carbono, relatando até 50% menor potencial de aquecimento global no ciclo de vida e conteúdo reciclado de até 88% em configurações selecionadas. O BME Group utiliza a plataforma Tracera para gerenciar dados de declarações ambientais de produto e informações de sustentabilidade de fornecedores em toda a sua cadeia de suprimentos. Membranas prontas para energia solar, parcerias fotovoltaicas e sistemas de renovação pré-fabricados continuam sendo áreas onde as empresas podem desenvolver ofertas diferenciadas. A concorrência no mercado de coberturas comerciais na Europa continuará a favorecer empresas que possam combinar documentação, conhecimento de instalação e capacidade de entrega local.
Líderes do Setor de Coberturas Comerciais na Europa
-
GAF Materials Corporation
-
Owens Corning
-
Carlisle Companies Incorporated
-
Johns Manville
-
Duro-Last Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Coberturas Comerciais na Europa Empresas cobertas neste relatório
- GAF Materials Corporation
- Owens Corning
- Carlisle Companies Incorporated
- Johns Manville
- Duro-Last Inc.
- CentiMark Corporation
- Tecta America
- Flynn Group
- Baker Roofing Company
- Beacon Building Products
- Atlas Roofing Corporation
- IKO Industries Ltd.
- TAMKO Building Products Inc.
- Versico Roofing Systems
- Metal-Era Inc.
- Malarkey Roofing Products
- Metal Sales Manufacturing Corporation
- Petersen Aluminum Corporation
- Englert, Inc.
- ATAS International, Inc.
Desenvolvimentos industriais recentes em Mercado de Coberturas Comerciais na Europa
- Outubro de 2026: A Holcim anunciou uma linha de produção avançada de membranas de cobertura de camada única circular em sua instalação de Heinsberg, Alemanha, com comissionamento previsto para o segundo semestre de 2027. A linha foi projetada para produzir até 12 milhões de metros quadrados de membranas de poliolefina termoplástica e poliisobutileno por ano. Ela reutilizará todos os retalhos de aparas de bordas por meio de um processo de quase zero resíduos para aterro. O investimento apoia o compromisso da Holcim de reciclar mais de 20 milhões de toneladas de materiais de construção até 2030.
- Junho de 2026: A novotegra e a ArcelorMittal anunciaram o Ondatherm Solar, um sistema que integra módulos fotovoltaicos diretamente nos painéis de cobertura sanduíche da ArcelorMittal. O sistema utiliza fixação sem lascas e sem penetração com perfis curtos da novotegra. Ele suporta configurações acima do trilho, com microinversor e ventilação traseira, reduzindo o tempo de instalação e o uso de materiais. A solução aborda as restrições de carga estrutural e janelas de instalação em coberturas metálicas comerciais e industriais.
- Abril de 2026: O Teqt Group adquiriu a Flachdach BREIVOGEL GmbH na região de Frankfurt/Main, na Alemanha. A BREIVOGEL é especializada em coberturas planas e impermeabilização avançada para clientes comerciais, industriais, do setor público e residenciais. A aquisição aprofunda a plataforma de coberturas planas comerciais do Teqt Group na Alemanha.
Escopo do Relatório do Mercado de Coberturas Comerciais na Europa
Visão geral da segmentação
| Telhas Asfálticas |
| Telhas de Argila e Concreto |
| Coberturas Metálicas |
| Membranas Betuminosas e de Betume Modificado |
| Membranas de Camada Única (TPO, EPDM e PVC) |
| Madeira |
| Outros |
| Nova Construção |
| Recobertura e Substituição |
| Varejo |
| Escritório |
| Industrial |
| Outros |
| Alemanha |
| Reino Unido |
| França |
| Itália |
| Espanha |
| Restante da Europa |
| Por Tipo de Material | Telhas Asfálticas |
| Telhas de Argila e Concreto | |
| Coberturas Metálicas | |
| Membranas Betuminosas e de Betume Modificado | |
| Membranas de Camada Única (TPO, EPDM e PVC) | |
| Madeira | |
| Outros | |
| Por Tipo de Construção | Nova Construção |
| Recobertura e Substituição | |
| Por Aplicação | Varejo |
| Escritório | |
| Industrial | |
| Outros | |
| Por País | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa |
Principais Perguntas Respondidas no Relatório
Qual é a previsão para a demanda de coberturas comerciais na Europa?
O mercado de coberturas comerciais na Europa tem previsão de crescer de 11,43 bilhões de USD em 2027 para 15,30 bilhões de USD até 2032, a um CAGR de 6%.
Qual material de cobertura lidera os projetos comerciais na Europa?
As membranas de camada única lideram com uma participação de 47,12% em 2026. O PVC é o subtipo de material de crescimento mais rápido, com um CAGR de 7,14% até 2032.
Por que a recobertura está crescendo mais rápido do que a nova construção comercial?
A recobertura e substituição tem previsão de crescimento a um CAGR de 7,55% porque coberturas envelhecidas devem atender a requisitos mais elevados de isolamento, energia e prontidão solar.
Qual uso final está se expandindo mais rapidamente?
O uso final industrial tem previsão de crescimento a um CAGR de 8,10% até 2032, apoiado por instalações de logística e atualizações de coberturas prontas para energia solar.
Qual país europeu tem previsão de crescimento mais rápido?
O Restante da Europa tem previsão de expansão a um CAGR de 7,20% até 2032, apoiado pela construção de logística e manufatura.
Como as normas europeias de construção afetam as especificações de cobertura?
As normas de energia, solar, biodiversidade e incêndio aumentam a demanda por sistemas de cobertura documentados, reforçados e tecnicamente testados.