
Tamaño y participación del mercado de techado comercial en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 10.79 Mil millones de dólares |
| Tamaño del Mercado (2027) | 11.43 Mil millones de dólares |
| Tamaño del Mercado (2032) | 15.30 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.00 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de techado comercial en Europa por Mordor Intelligence
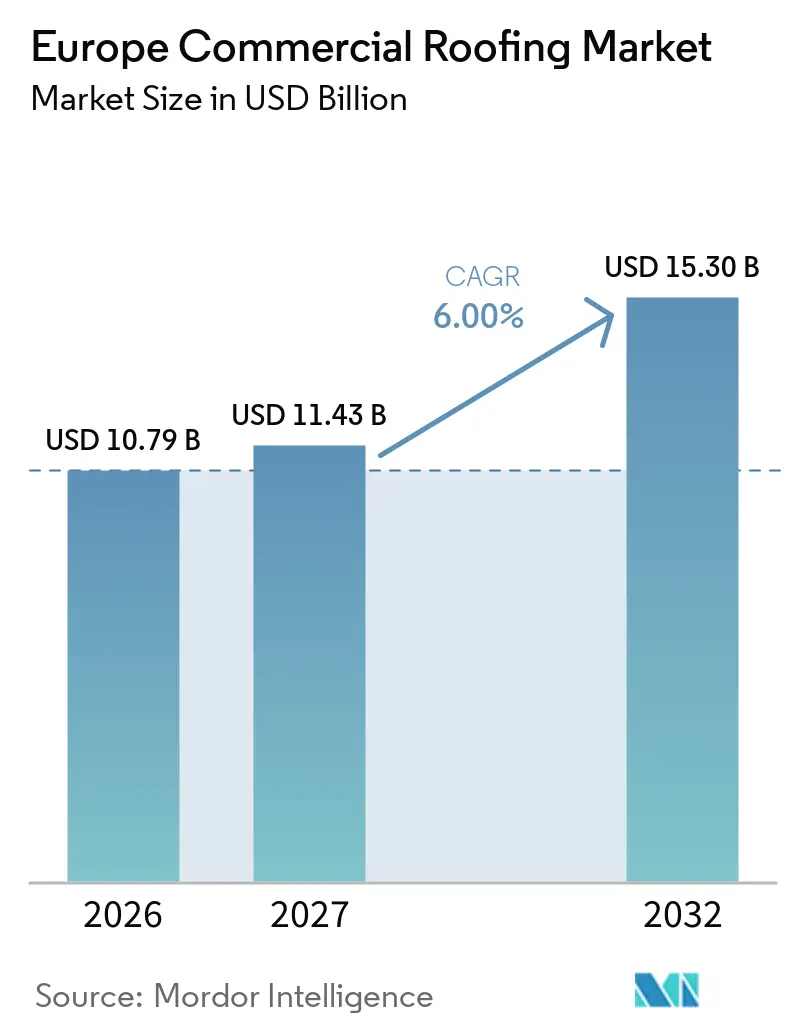
Se espera que el tamaño del mercado de techado comercial en Europa crezca de 10,79 mil millones de USD en 2026 a 11,43 mil millones de USD en 2027, y se prevé que alcance los 15,30 mil millones de USD en 2032, a una CAGR del 6% durante el período 2027-2032.
El envejecimiento del parque de edificios no residenciales y el endurecimiento de las normativas energéticas están desplazando más proyectos desde trabajos de reparación limitados hacia actualizaciones completas de sistemas de cubierta. La revisión de la Directiva sobre el rendimiento energético de los edificios exige a los Estados miembros mejorar los edificios no residenciales con peor desempeño, lo que ofrece a los propietarios una razón más clara para combinar medidas de aislamiento, impermeabilización y eficiencia energética. Las instalaciones solares, de bombas de calor y de cubiertas verdes también modifican las especificaciones de cubierta, ya que muchas estructuras existentes necesitan refuerzo, mejoras de drenaje o nuevas membranas antes de poder aceptar cargas adicionales. El mercado de techado comercial en Europa ofrece, por tanto, las mayores oportunidades a proveedores y contratistas capaces de suministrar sistemas probados, documentación técnica y soporte de instalación local. Las normativas nacionales contra incendios, las aprobaciones de patrimonio histórico y el acceso urbano restringido seguirán prolongando algunos calendarios de proyectos.
Conclusiones clave del informe
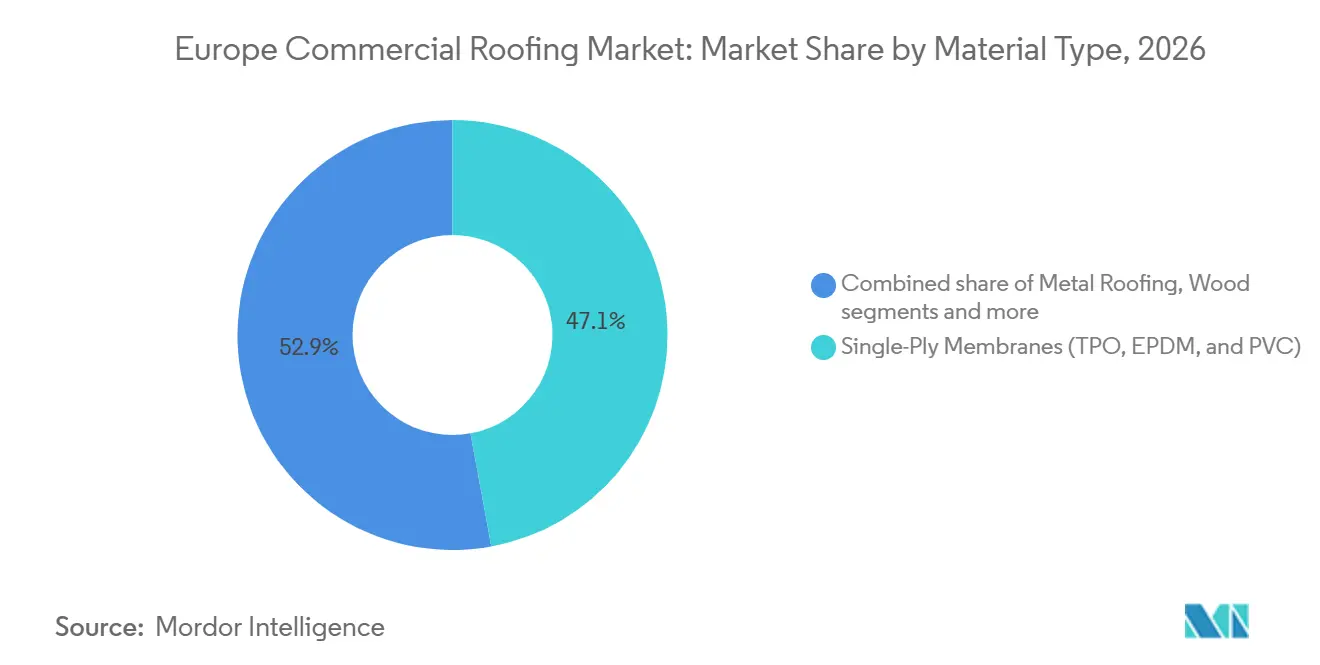
- Por tipo de material, las membranas de una sola capa, incluidas las de poliolefina termoplástica, monómero de etileno-propileno-dieno y cloruro de polivinilo, representaron el 47,12% de la participación del mercado de techado comercial en Europa en 2026, mientras que la categoría Otros tiene un pronóstico de crecimiento a una CAGR del 7,14% hasta 2032.
- Por tipo de construcción, la nueva construcción representó el 65,00% del tamaño del mercado de techado comercial en Europa en 2026, mientras que el retechado y reemplazo tiene un pronóstico de crecimiento a una CAGR del 7,55% hasta 2032.
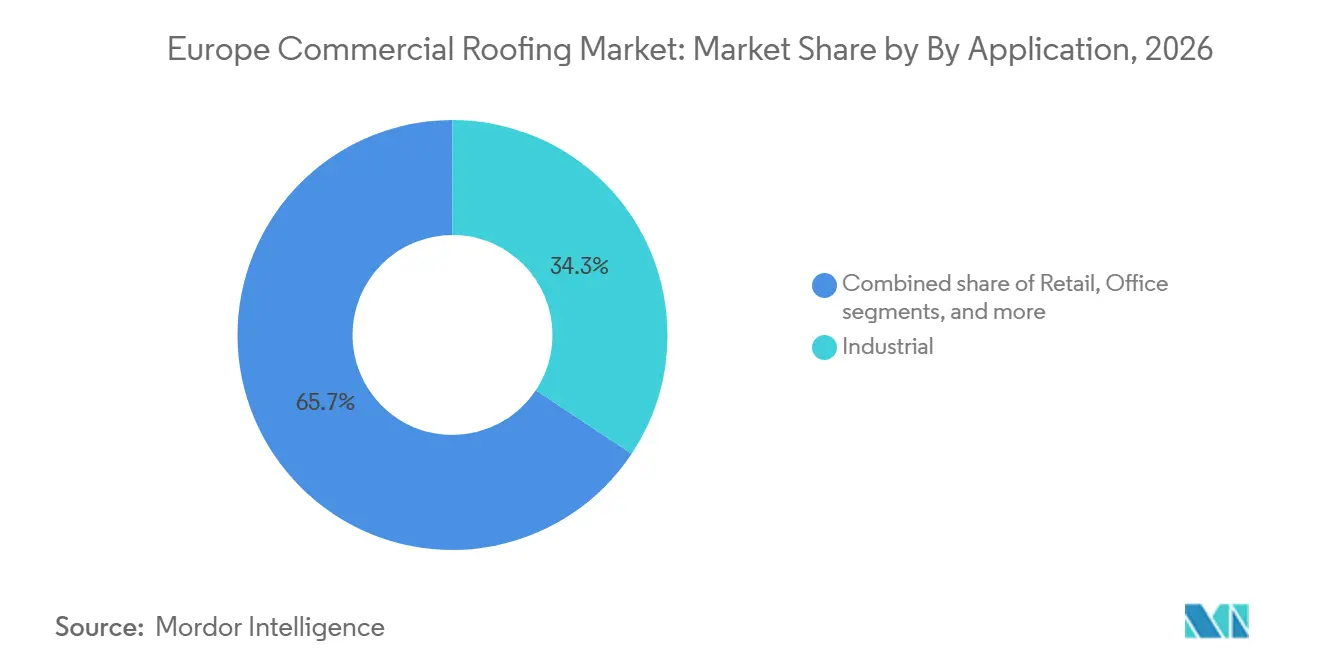
- Por aplicación, la categoría industrial representó el 34,32% del mercado de techado comercial en Europa, y se prevé que el uso final crezca a una CAGR del 8,10% hasta 2032.
- Por geografía, Alemania representó el 24,00% del tamaño del mercado de techado comercial en Europa en 2026, mientras que el resto de Europa tiene un pronóstico de crecimiento a una CAGR del 7,20% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsores | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Mandatos de renovación de edificios y objetivos de rendimiento energético | +2.1% | A escala de la UE, con especial relevancia en Alemania, Francia, Italia y España | Mediano plazo (2-4 años) |
| Demanda de carga en cubiertas por bombas de calor e instalaciones fotovoltaicas | +1% | Alemania, Francia, España y los Países Bajos | Corto plazo (≤ 2 años) |
| Biodiversidad en cubiertas y cumplimiento de normativas de aguas pluviales | +0.8% | Francia, el Reino Unido, los Países Bajos y Alemania | Mediano plazo (2-4 años) |
| Reutilización adaptativa de edificios industriales y comerciales | +0.7% | El Reino Unido, Alemania, los Países Bajos y Francia | Largo plazo (≥ 4 años) |
| Contratación de construcción circular y transparencia de productos | +0.6% | A escala de la UE, con avances tempranos en Alemania, el Reino Unido y los países nórdicos | Mediano plazo (2-4 años) |
| Estandarización transfronteriza de sistemas de membranas y aislamiento | +0.4% | A escala de la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos de renovación de edificios y objetivos de rendimiento energético
La revisión de la Directiva sobre el rendimiento energético de los edificios proporciona al mercado de techado comercial en Europa un flujo de renovación impulsado por políticas. Exige a los Estados miembros renovar el 16% de la superficie de suelo de los edificios no residenciales con peor desempeño para 2030 y el 26% para 2033[1]. Los Estados miembros deben presentar los planes nacionales definitivos de renovación de edificios antes de diciembre de 2026, y estos planes deben abordar las necesidades de financiación y mano de obra para las actualizaciones de la envolvente[2]. Hamburgo apoya la modernización energética de propiedades no residenciales hasta 2027, incluido el aislamiento de cubiertas y los módulos de cubierta prefabricados. Los contratistas y fabricantes que planifiquen su capacidad en torno a las fechas de cumplimiento nacionales podrán estar mejor posicionados para los picos de demanda a nivel de cada país.
Demanda de carga en cubiertas por bombas de calor e instalaciones fotovoltaicas
Las bombas de calor y las instalaciones fotovoltaicas están convirtiendo la capacidad de carga de la cubierta en un factor más importante en las actualizaciones de edificios comerciales. La Directiva sobre el rendimiento energético de los edificios establece requisitos solares escalonados para nuevos edificios públicos y comerciales de más de 250 metros cuadrados a partir de 2026, seguidos de los edificios no residenciales existentes a partir de 2027[3]. Muchos propietarios deben revisar primero el estado de la membrana, el aislamiento, el drenaje y la capacidad portante de la cubierta. Las investigaciones referenciadas en la evidencia aportada indican que entre el 30% y el 40% de las propiedades comerciales e industriales existentes pueden presentar limitaciones estructurales antes de que puedan instalarse sistemas fotovoltaicos. Esta secuencia convierte la renovación de cubiertas en el mercado de techado comercial en Europa en un requisito previo para algunos proyectos energéticos en dicho mercado. También favorece a los contratistas capaces de coordinar los requisitos de techado y sistemas solares desde las primeras etapas del diseño del proyecto.
Biodiversidad en cubiertas y cumplimiento de normativas de aguas pluviales
Los requisitos de cubiertas verdes y gestión del agua elevan el contenido técnico de los proyectos de cubierta comercial. Francia exige que los nuevos edificios comerciales dediquen al menos el 30% de su superficie de cubierta a infraestructura verde o solar. París ha superado su objetivo inicial de reverdecer 150 hectáreas de edificios y tiene como meta otras 40 hectáreas adicionales para 2030. Investigaciones científicas reportan tasas de retención de aguas pluviales en cubiertas verdes de entre el 55% y el 88%, un rango relevante para las especificaciones de rehabilitación pública. Estos requisitos favorecen las membranas reforzadas y resistentes a raíces, las capas de drenaje y los sistemas capaces de soportar cargas estructurales más elevadas.
Reutilización adaptativa de edificios industriales y comerciales
La reutilización adaptativa genera trabajos de techado que no siguen un ciclo estándar de obra nueva o reemplazo. La conversión de The Bottle Works en Guildford, de planta embotelladora de lácteos a espacio de oficinas, utilizó una solución de aislamiento de cubierta plana a medida para cumplir los requisitos contra incendios respetando al mismo tiempo el carácter catalogado del edificio. En Alemania, las modificaciones que afecten a más del 10% de una cubierta pueden activar requisitos mínimos de rendimiento térmico para todo el conjunto de la cubierta. Los proyectos en edificios reutilizados combinan cada vez más impermeabilización, aislamiento, preparación solar y elementos de cubierta verde en un único alcance. Las evaluaciones estructurales se vuelven necesarias cuando la nueva carga de la cubierta difiere de las condiciones originales, lo que crea un papel para los proveedores con capacidad de diseño y asesoramiento.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Diferencias nacionales en normativas de incendios y construcción | -0.9% | A escala de la UE, especialmente en Alemania, Francia, el Reino Unido y España | Largo plazo (≥ 4 años) |
| Elevados costes de acceso urbano, andamiaje y mano de obra | -0.7% | Londres, París, Ámsterdam y Milán | Mediano plazo (2-4 años) |
| Restricciones en edificios patrimoniales y fachadas protegidas | -0.6% | Francia, el Reino Unido, Italia, España y Alemania | Largo plazo (≥ 4 años) |
| Ventanas de instalación limitadas en ciudades densas | -0.4% | Principales áreas metropolitanas de Europa occidental | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Diferencias nacionales en normativas de incendios y construcción
La clasificación contra incendios sigue siendo una barrera para la homogeneización de las especificaciones de techado en toda Europa. La norma EN 13501-5 utiliza los métodos descritos en CEN/TS 1187, pero Alemania, Bélgica, los Países Bajos y Polonia aplican BROOF(t1), mientras que Francia, Italia y España aplican BROOF(t3), y el Reino Unido e Irlanda aplican BROOF(t4). Un resultado obtenido con un método no puede respaldar automáticamente el cumplimiento en otro sistema nacional. Las normativas de seguridad contra incendios industriales de España añaden requisitos que afectan a las elecciones para grandes conjuntos de cubierta comercial. Las normativas fotovoltaicas de Italia añaden requisitos de compartimentación y espaciado que incrementan el trabajo de diseño en proyectos solares. Los contratistas y promotores deben mantener listas de productos aprobados por separado, lo que aumenta el esfuerzo de aprovisionamiento y reduce las ventajas de escala.
Elevados costes de acceso urbano, andamiaje y mano de obra
Los elevados costes de acceso urbano, andamiaje y mano de obra limitan los trabajos de techado comercial en las ciudades europeas densas. Londres, París, Ámsterdam y Milán suelen requerir planes de acceso detallados, controles de seguridad y coordinación con los ocupantes de los edificios. El acceso limitado a las calles y los períodos de trabajo restringidos pueden aumentar el tiempo necesario para completar la instalación. Estas condiciones elevan los costes del proyecto y dificultan la justificación de programas de reemplazo de menor envergadura. Los contratistas con equipos locales y capacidad establecida de planificación de accesos están mejor posicionados para gestionar estos proyectos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de material:
los sistemas de una sola capa establecen el estándar de rendimientoLas membranas de una sola capa representaron el 47,12% de la participación del mercado de techado comercial en Europa en 2026 y siguen siendo la especificación predeterminada para muchas cubiertas planas comerciales nuevas. Este grupo incluye la poliolefina termoplástica, el monómero de etileno-propileno-dieno y el cloruro de polivinilo, comúnmente abreviados como TPO, EPDM y PVC. El PVC es el subtipo de material de más rápido crecimiento y se proyecta que registre una CAGR del 7,14% hasta 2032. Su posición está respaldada por redes de reciclaje en Francia, Italia y Europa central y oriental, así como por la demanda de superficies reflectantes en cubiertas comerciales. RENOLIT ALKORPLAN Bright se utilizó en la renovación de un almacén farmacéutico de 2.800 metros cuadrados en Colmar, Francia, donde su Índice de Reflectancia Solar de 115 contribuyó al rendimiento de refrigeración y a la eficiencia fotovoltaica.
Las membranas bituminosas mantienen una base instalada importante en cubiertas planas comerciales más antiguas, mientras que el techado metálico sirve a edificios industriales y logísticos. Las tejas de arcilla y hormigón siguen siendo relevantes para el reemplazo de cubiertas inclinadas en los mercados mediterráneos, y los sistemas de madera u otros materiales sirven a proyectos patrimoniales y especializados. La asociación alemana de membranas reportó un descenso en los volúmenes de membranas bituminosas básicas y de polímero, mientras que los sistemas plásticos y elastoméricos ganaron atención en aplicaciones comerciales. Este patrón respalda un desplazamiento gradual hacia membranas plásticas y elastoméricas en el mercado de techado comercial en Europa. El PVC enfrenta perspectivas más mixtas porque los límites más estrictos de plomo y las restricciones locales en edificios públicos en algunas áreas favorecen las alternativas de TPO y EPDM. Las pruebas publicadas en 2026 encontraron una menor propagación de llamas para las membranas de PVC que para las de TPO en configuraciones de ensayo específicas, lo que respalda el uso del PVC donde el rendimiento frente al fuego exterior es importante.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por tipo de construcción:
el retechado construye una base de demanda respaldada por la regulaciónLa nueva construcción representó el 65,00% del tamaño del mercado de techado comercial en Europa en 2026, respaldada por el desarrollo industrial, logístico, sanitario y de oficinas. El retechado y reemplazo es el tipo de construcción de más rápido crecimiento, con una CAGR proyectada del 7,55% hasta 2032. La demanda refleja el ciclo de reemplazo de las membranas instaladas durante el desarrollo comercial posterior a 1990 y la necesidad de cumplir con los estándares de rendimiento energético. En Alemania, la nueva impermeabilización de cubiertas planas descendió de 69,4 millones de metros cuadrados en 2024 a 67,2 millones de metros cuadrados en 2025, aunque las membranas plásticas y elastoméricas fueron el único grupo de materiales con crecimiento positivo en volumen. Esto hace que el flujo de retechado del mercado de techado comercial en Europa sea menos dependiente de los inicios de construcción a corto plazo.
Los estándares mínimos de rendimiento energético de Flandes pueden imponer sanciones económicas cuando los edificios no residenciales se venden o transfieren sin las actualizaciones de aislamiento de cubierta requeridas. Tales normativas convierten el retechado de un proyecto discrecional en un requisito de cumplimiento para algunos propietarios. Las propiedades comerciales ocupadas también requieren planificación de accesos, controles de seguridad e instalación por fases, lo que favorece a los contratistas con habilidades locales de gestión de obras. La incorporación de instalaciones fotovoltaicas o sistemas de cubierta verde a menudo requiere una evaluación estructural, por lo que los propietarios optan cada vez más por el reemplazo completo del sistema de cubierta en lugar de una simple superposición. Esto respalda trabajos de mayor valor en membranas, aislamiento, drenaje, fijaciones y servicios técnicos en el mercado de techado comercial en Europa.
Por aplicación:
la demanda industrial impulsa el volumen, la sanidad respalda el valorSe prevé que el uso final industrial crezca a una CAGR del 8,10% hasta 2032, impulsado por la construcción logística, la actividad manufacturera y los requisitos de cubiertas preparadas para energía solar. Las instalaciones sanitarias pueden requerir un alto rendimiento térmico y documentación de calidad detallada, lo que eleva el valor de sus especificaciones de techado. Los proyectos de comercio minorista y oficinas también enfrentan requisitos de sostenibilidad que abordan el aislamiento, la reflectancia de la cubierta y la información ambiental del producto. Estos usos mantienen la demanda del mercado de techado comercial en Europa distribuida entre una amplia gama de tipos de propiedades comerciales.
Las cubiertas industriales proporcionan las superficies prácticas más grandes para los sistemas solares comerciales, cubriendo a menudo entre 10.000 y 100.000 metros cuadrados por instalación. La Directiva sobre el rendimiento energético de los edificios establece obligaciones solares escalonadas para edificios no residenciales nuevos y existentes, aumentando la necesidad de revisiones de la capacidad de la cubierta. Las investigaciones científicas citadas en el borrador indican que entre el 30% y el 40% de los edificios comerciales e industriales existentes tienen límites de carga que requieren actualizaciones de cubierta antes de que puedan instalarse instalaciones fotovoltaicas. Esto crea una secuencia en el mercado de techado comercial en Europa en la que los trabajos de techado se completan antes de que pueda avanzar el proyecto energético. Los proveedores que coordinan la selección de membranas, el diseño del aislamiento y la integración solar pueden abordar esta necesidad más amplia del proyecto en el mercado de techado comercial en Europa.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Alemania representó el 24,00% del tamaño del mercado de techado comercial en Europa en 2026, respaldada por una gran base de edificios no residenciales, normativas energéticas y construcción industrial. La asociación alemana de membranas de techado reportó una creciente adopción de membranas plásticas y elastoméricas en aplicaciones comerciales e industriales. El programa de apoyo de Hamburgo añade una vía de financiación local para el aislamiento de cubiertas y las actualizaciones energéticas.
El Reino Unido mantiene un marco de cumplimiento separado porque utiliza el método de fuego en cubiertas BROOF(t4). Esto genera trabajos de ensayo y aprobación de productos en el mercado de techado comercial en Europa para los proveedores continentales que acceden al país. Sika amplió su presencia en el techado del Reino Unido hacia el canal de distribuidores de materiales de construcción mediante la adquisición de Cromar Building Products. Francia exige infraestructura verde o solar en al menos el 30% de la superficie de nueva cubierta comercial, lo que favorece las membranas reforzadas y los sistemas de drenaje integrados. Italia y España aplican los ensayos BROOF(t3), mientras que las nuevas normativas de incendios y fotovoltaica están añadiendo requisitos de revisión de sistemas para propiedades comerciales.
El resto de Europa es la geografía de más rápido crecimiento, con una CAGR prevista del 7,20% hasta 2032. Su desarrollo logístico y manufacturero respalda la demanda del mercado de techado comercial en Europa para grandes instalaciones de cubierta plana y sistemas de mayor especificación. City Point Okęcie en Varsovia se convirtió en el primer edificio en Polonia en utilizar paneles Ruukki LowCarbon, que cuentan con declaraciones ambientales de producto verificadas y una huella de carbono de ciclo de vida reportada hasta un 50% inferior a la de los productos convencionales. Los Países Bajos están apoyando la consolidación de servicios en el mercado de techado comercial en Europa entre las empresas de servicios de techado, mientras que los países nórdicos mantienen la demanda de sistemas de membranas para climas fríos. La República Checa y Austria también están emergiendo como corredores logísticos, y la adopción nacional de las normativas europeas de construcción aumentará gradualmente los requisitos de rendimiento en toda Europa central y oriental.
Panorama competitivo
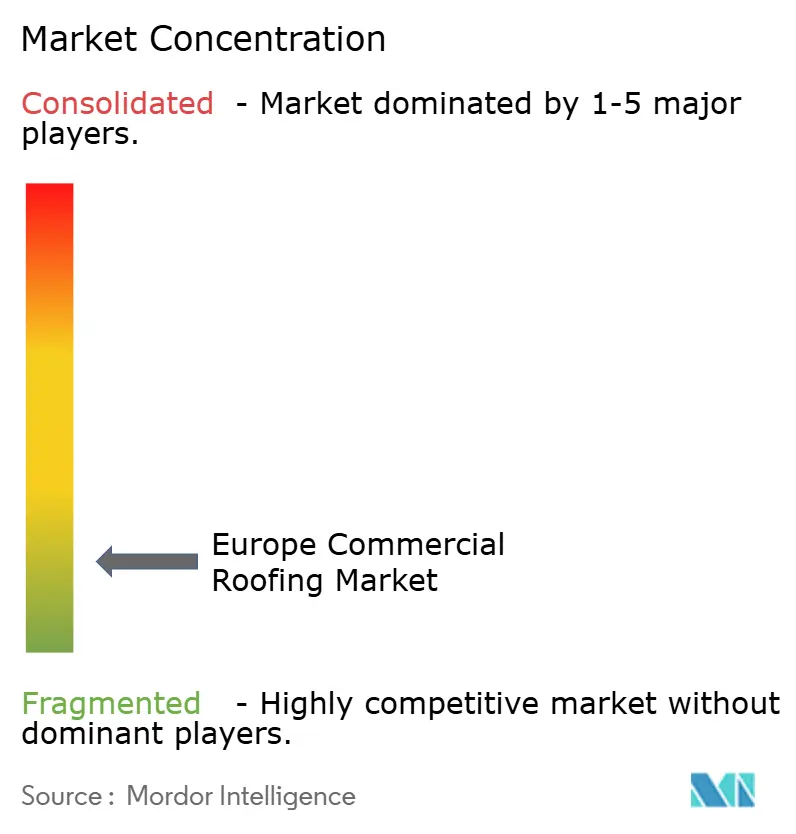
El mercado de techado comercial en Europa está fragmentado porque el suministro de materiales, la contratación, la instalación y el mantenimiento están organizados de manera diferente en cada país. Proveedores globales como Sika, Carlisle Companies, Johns Manville, IKO Industries y Owens Corning compiten en materiales, mientras que BMI Group, Soprema y Protan tienen posiciones regionales sólidas. El soporte técnico, la formación de instaladores y las aprobaciones locales siguen siendo elementos centrales en el mercado de techado comercial en Europa e importantes fuentes de diferenciación. La revisión del Reglamento de Productos de Construcción hace que la documentación sobre el ciclo de vida y el medio ambiente sea más importante en la calificación de proyectos. Los proveedores con declaraciones ambientales de producto verificadas pueden estar mejor posicionados para licitaciones públicas y orientadas a la sostenibilidad.
La adquisición de Cromar Building Products por parte de Sika ilustra una estrategia centrada en la distribución además de los materiales de techado. Tremco Construction Products Group completó la adquisición de Kalzip en abril de 2026, añadiendo sistemas de cubierta y fachada de aluminio a su cartera de envolventes de edificios. Wienerberger adquirió la participación restante en GSE Integration, ampliando su capacidad para ofrecer soluciones fotovoltaicas integradas en cubierta junto con sistemas de techado. Estos movimientos muestran que las ofertas integradas de techado, energía y envolvente están ganando más importancia que el suministro de productos independientes.
La documentación ambiental se ha convertido en un requisito competitivo importante en el mercado de techado comercial en Europa, más que en una característica complementaria. Ruukki ofrece declaraciones ambientales de producto verificadas para sus paneles sándwich de baja huella de carbono, reportando hasta un 50% menos de potencial de calentamiento global en el ciclo de vida y un contenido reciclado de hasta el 88% en configuraciones seleccionadas. BME Group utiliza la plataforma Tracera para gestionar los datos de declaraciones ambientales de producto e información de sostenibilidad de proveedores en toda su cadena de suministro. Las membranas preparadas para energía solar, las asociaciones fotovoltaicas y los sistemas de renovación prefabricados siguen siendo áreas donde las empresas pueden desarrollar ofertas diferenciadas. La competencia en el mercado de techado comercial en Europa seguirá favoreciendo a las empresas que puedan combinar documentación, conocimiento de instalación y capacidad de entrega local.
Líderes de la industria de techado comercial en Europa
-
GAF Materials Corporation
-
Owens Corning
-
Carlisle Companies Incorporated
-
Johns Manville
-
Duro-Last Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de techado comercial en Europa Empresas cubiertas en este informe
- GAF Materials Corporation
- Owens Corning
- Carlisle Companies Incorporated
- Johns Manville
- Duro-Last Inc.
- CentiMark Corporation
- Tecta America
- Flynn Group
- Baker Roofing Company
- Beacon Building Products
- Atlas Roofing Corporation
- IKO Industries Ltd.
- TAMKO Building Products Inc.
- Versico Roofing Systems
- Metal-Era Inc.
- Malarkey Roofing Products
- Metal Sales Manufacturing Corporation
- Petersen Aluminum Corporation
- Englert, Inc.
- ATAS International, Inc.
Desarrollos recientes de la industria en Mercado de techado comercial en Europa
- Octubre de 2026: Holcim anunció una línea de producción avanzada de membranas de techado de una sola capa de economía circular en su instalación de Heinsberg, Alemania, con puesta en marcha prevista para el segundo semestre de 2027. La línea está diseñada para producir hasta 12 millones de metros cuadrados de membranas de poliolefina termoplástica y poliisobutileno al año. Reutilizará todos los recortes de bordes mediante un proceso de residuos casi nulos en vertedero. La inversión respalda el compromiso de Holcim de reciclar más de 20 millones de toneladas de materiales de construcción para 2030.
- Junio de 2026: novotegra y ArcelorMittal anunciaron Ondatherm Solar, un sistema que integra módulos fotovoltaicos directamente sobre los paneles de cubierta sándwich de ArcelorMittal. El sistema utiliza una fijación sin astillas y sin penetración con perfiles cortos de novotegra. Admite configuraciones sobre raíl, con microinversores y con ventilación trasera, reduciendo al mismo tiempo el tiempo de instalación y el uso de materiales. La solución aborda las limitaciones de carga estructural y de ventanas de instalación en cubiertas metálicas comerciales e industriales.
- Abril de 2026: Teqt Group adquirió Flachdach BREIVOGEL GmbH en la región de Fráncfort del Meno, Alemania. BREIVOGEL está especializada en cubiertas planas e impermeabilización avanzada para clientes comerciales, industriales, del sector público y residenciales. La adquisición refuerza la plataforma de techado plano comercial de Teqt Group en Alemania.
Alcance del informe del mercado de techado comercial en Europa
Resumen de la segmentación
| Tejas asfálticas |
| Tejas de arcilla y hormigón |
| Techado metálico |
| Membranas bituminosas y de betún modificado |
| Membranas de una sola capa (TPO, EPDM y PVC) |
| Madera |
| Otros |
| Nueva construcción |
| Retechado y reemplazo |
| Comercio minorista |
| Oficinas |
| Industrial |
| Otros |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Resto de Europa |
| Por tipo de material | Tejas asfálticas |
| Tejas de arcilla y hormigón | |
| Techado metálico | |
| Membranas bituminosas y de betún modificado | |
| Membranas de una sola capa (TPO, EPDM y PVC) | |
| Madera | |
| Otros | |
| Por tipo de construcción | Nueva construcción |
| Retechado y reemplazo | |
| Por aplicación | Comercio minorista |
| Oficinas | |
| Industrial | |
| Otros | |
| Por países | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa |
Preguntas clave respondidas en el informe
¿Cuál es el pronóstico para la demanda de techado comercial en Europa?
Se proyecta que el mercado de techado comercial en Europa crecerá de 11,43 mil millones de USD en 2027 a 15,30 mil millones de USD en 2032, a una CAGR del 6%.
¿Qué material de techado lidera los proyectos comerciales en Europa?
Las membranas de una sola capa lideran con una participación del 47,12% en 2026. El PVC es el subtipo de material de más rápido crecimiento, con una CAGR del 7,14% hasta 2032.
¿Por qué el retechado crece más rápido que la nueva construcción comercial?
Se proyecta que el retechado y reemplazo crecerá a una CAGR del 7,55% porque las cubiertas envejecidas deben cumplir requisitos más exigentes de aislamiento, eficiencia energética y preparación solar.
¿Qué uso final se está expandiendo más rápidamente?
Se espera que el uso final industrial crezca a una CAGR del 8,10% hasta 2032, respaldado por instalaciones logísticas y actualizaciones de cubiertas preparadas para energía solar.
¿Qué país europeo se espera que crezca más rápido?
Se proyecta que el resto de Europa se expandirá a una CAGR del 7,20% hasta 2032, respaldado por la construcción logística y manufacturera.
¿Cómo afectan las normativas europeas de construcción a las especificaciones de cubierta?
Las normativas de energía, solar, biodiversidad e incendios aumentan la demanda de sistemas de cubierta documentados, reforzados y técnicamente ensayados.