
Größe und Marktanteil des europäischen Marktes für gewerbliche Dachdeckung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 10.79 Milliarden US-Dollar |
| Marktgröße (2027) | 11.43 Milliarden US-Dollar |
| Marktgröße (2032) | 15.30 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.00 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für gewerbliche Dachdeckung durch Mordor Intelligence
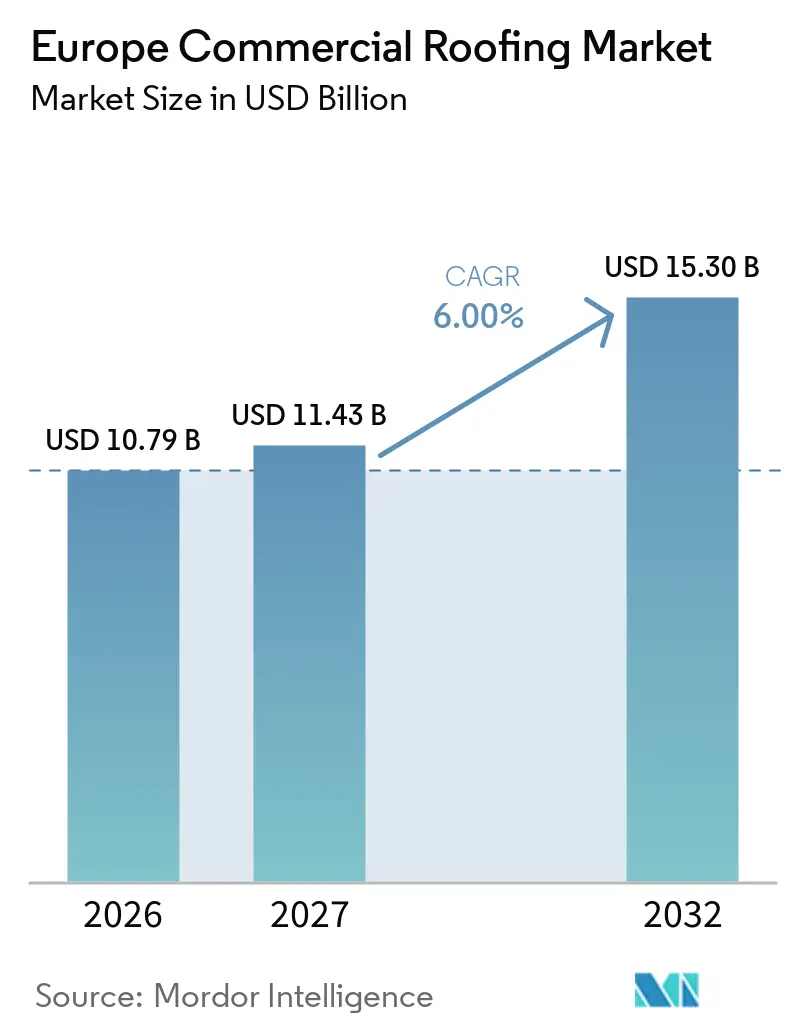
Die Größe des europäischen Marktes für gewerbliche Dachdeckung soll von 10,79 Milliarden USD im Jahr 2026 auf 11,43 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 6 % über den Zeitraum 2027–2032 einen Wert von 15,30 Milliarden USD erreichen.
Eine alternde Nichtwohngebäudebasis und strengere Energievorschriften verlagern immer mehr Projekte von begrenzten Reparaturarbeiten hin zu vollständigen Dachsystemerneuerungen. Die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden verpflichtet die Mitgliedstaaten, die energetisch schlechtesten Nichtwohngebäude zu sanieren, was Eigentümern einen klareren Anreiz bietet, Dämmung, Abdichtung und Energiemaßnahmen zu kombinieren. Solar-, Wärmepumpen- und Dachbegrünungsinstallationen verändern ebenfalls die Dachanforderungen, da viele bestehende Gebäude vor der Aufnahme zusätzlicher Lasten verstärkt, entwässert oder mit neuen Membranen versehen werden müssen. Der europäische Markt für gewerbliche Dachdeckung bietet daher die stärksten Chancen für Lieferanten und Auftragnehmer, die geprüfte Systeme, technische Dokumentation und lokalen Installationssupport bereitstellen können. Nationale Brandschutzvorschriften, Denkmalschutzgenehmigungen und eingeschränkter städtischer Zugang werden weiterhin einige Projektzeitpläne verlängern.
Wichtigste Erkenntnisse des Berichts
- Nach Materialtyp hielten Einlagenmembranen, einschließlich thermoplastischer Polyolefine, Ethylen-Propylen-Dien-Monomer und Polyvinylchlorid, im Jahr 2026 einen Marktanteil von 47,12 % am europäischen Markt für gewerbliche Dachdeckung, während Sonstige bis 2032 mit einem CAGR von 7,14 % wachsen sollen.
- Nach Bautyp entfiel im Jahr 2026 ein Anteil von 65,00 % der Marktgröße des europäischen Marktes für gewerbliche Dachdeckung auf den Neubau, während Neueindeckung und Ersatz bis 2032 mit einem CAGR von 7,55 % wachsen sollen.
- Nach Anwendung hielt die Industriekategorie im Jahr 2026 einen Anteil von 34,32 % am europäischen Markt für gewerbliche Dachdeckung, und der Endverbrauch soll bis 2032 mit einem CAGR von 8,10 % wachsen.
- Nach Geografie hielt Deutschland im Jahr 2026 einen Anteil von 24,00 % an der Marktgröße des europäischen Marktes für gewerbliche Dachdeckung, während der Rest Europas bis 2032 mit einem CAGR von 7,20 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gebäudesanierungsvorschriften und Energieeffizienzziele | +2.1% | EU-weit, mit starker Relevanz in Deutschland, Frankreich, Italien und Spanien | Mittelfristig (2–4 Jahre) |
| Nachfrage durch Wärmepumpen- und Photovoltaik-Dachlastanforderungen | +1% | Deutschland, Frankreich, Spanien und die Niederlande | Kurzfristig (≤ 2 Jahre) |
| Dachbegrünung und Regenwassermanagement-Compliance | +0.8% | Frankreich, das Vereinigte Königreich, die Niederlande und Deutschland | Mittelfristig (2–4 Jahre) |
| Adaptive Umnutzung von Industrie- und Gewerbegebäuden | +0.7% | Das Vereinigte Königreich, Deutschland, die Niederlande und Frankreich | Langfristig (≥ 4 Jahre) |
| Kreislaufwirtschaftliche Beschaffung im Bauwesen und Produkttransparenz | +0.6% | EU-weit, mit frühen Fortschritten in Deutschland, dem Vereinigten Königreich und den nordischen Ländern | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende Standardisierung von Membran- und Dämmsystemen | +0.4% | EU-weit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gebäudesanierungsvorschriften und Energieeffizienzziele
Die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden verschafft dem europäischen Markt für gewerbliche Dachdeckung eine politisch gesteuerte Sanierungspipeline. Sie verpflichtet die Mitgliedstaaten, bis 2030 die schlechtesten 16 % der Nichtwohngebäude-Nutzfläche und bis 2033 26 % zu sanieren[1]. Die Mitgliedstaaten müssen bis Dezember 2026 endgültige nationale Gebäudesanierungspläne vorlegen, die Finanzierungs- und Arbeitskräftebedarf für Gebäudehüllenmodernisierungen berücksichtigen[2]. Hamburg fördert die energetische Modernisierung von Nichtwohngebäuden bis 2027, einschließlich Dachdämmung und vorgefertigter Dachmodule. Auftragnehmer und Hersteller, die ihre Kapazitäten an nationalen Compliance-Terminen ausrichten, können bei länderspezifischen Nachfragespitzen besser positioniert sein.
Nachfrage durch Wärmepumpen- und Photovoltaik-Dachlastanforderungen
Wärmepumpen und Photovoltaikanlagen machen die Dachtragfähigkeit zu einem wichtigeren Bestandteil von Modernisierungen gewerblicher Gebäude. Die Richtlinie über die Gesamtenergieeffizienz von Gebäuden legt gestaffelte Solaranforderungen für neue öffentliche und gewerbliche Gebäude über 250 Quadratmeter ab 2026 fest, gefolgt von bestehenden Nichtwohngebäuden ab 2027[3]. Viele Eigentümer müssen zunächst den Membranzustand, die Dämmung, die Entwässerung und die Tragfähigkeit des Daches überprüfen. In den bereitgestellten Belegen zitierte Forschungsergebnisse deuten darauf hin, dass 30 % bis 40 % der bestehenden Gewerbe- und Industrieimmobilien strukturelle Einschränkungen aufweisen können, bevor Photovoltaikanlagen installiert werden können. Diese Abfolge macht die Dacherneuerung auf dem europäischen Markt für gewerbliche Dachdeckung zur Voraussetzung für einige Energieprojekte. Sie begünstigt auch Auftragnehmer, die Dach- und Solaranforderungen frühzeitig in der Projektplanung koordinieren können.
Dachbegrünung und Regenwassermanagement-Compliance
Anforderungen an Gründächer und Wassermanagement erhöhen den technischen Gehalt gewerblicher Dachprojekte. Frankreich schreibt vor, dass neue Gewerbegebäude mindestens 30 % ihrer Dachfläche für grüne oder solare Infrastruktur widmen müssen. Paris hat sein ursprüngliches Ziel zur Begrünung von 150 Hektar Gebäudefläche übertroffen und strebt bis 2030 weitere 40 Hektar an. Wissenschaftliche Forschungsberichte weisen Rückhaltequoten für Regenwasser bei Gründächern von 55 % bis 88 % aus, ein Bereich, der für öffentliche Sanierungsausschreibungen relevant ist. Diese Anforderungen begünstigen verstärkte und wurzelfeste Membranen, Drainageschichten und Systeme, die höhere Strukturlasten tragen können.
Adaptive Umnutzung von Industrie- und Gewerbegebäuden
Die adaptive Umnutzung schafft Dachdeckungsarbeiten, die keinem standardmäßigen Neubau- oder Ersatzzyklus folgen. Die Umwandlung von The Bottle Works in Guildford von einer Molkerei-Abfüllanlage in Büroflächen nutzte eine maßgeschneiderte Flachdach-Dämmlösung, um Brandschutzanforderungen zu erfüllen und gleichzeitig den denkmalgeschützten Charakter des Gebäudes zu wahren. In Deutschland können Änderungen an mehr als 10 % eines Daches Mindestanforderungen an die Wärmeleistung für die gesamte Dachkonstruktion auslösen. Projekte in umgenutzten Gebäuden kombinieren zunehmend Abdichtung, Dämmung, Solarbereitschaft und Gründachmerkmale in einem einzigen Leistungsumfang. Strukturelle Bewertungen werden notwendig, wenn die neue Dachlast von der ursprünglichen Bedingung abweicht, was eine Rolle für Lieferanten mit Planungs- und Beratungskompetenz schafft.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nationale Unterschiede bei Brand- und Bauvorschriften | -0.9% | EU-weit, insbesondere Deutschland, Frankreich, das Vereinigte Königreich und Spanien | Langfristig (≥ 4 Jahre) |
| Hohe Kosten für städtischen Zugang, Gerüstbau und Arbeitskräfte | -0.7% | London, Paris, Amsterdam und Mailand | Mittelfristig (2–4 Jahre) |
| Einschränkungen durch Denkmalschutz und geschützte Fassaden | -0.6% | Frankreich, das Vereinigte Königreich, Italien, Spanien und Deutschland | Langfristig (≥ 4 Jahre) |
| Begrenzte Installationszeiträume in dicht besiedelten Städten | -0.4% | Große Ballungsräume in Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nationale Unterschiede bei Brand- und Bauvorschriften
Die Brandklassifizierung bleibt ein Hindernis für einheitliche Dachspezifikationen in ganz Europa. EN 13501-5 verwendet Methoden, die in CEN/TS 1187 beschrieben sind, aber Deutschland, Belgien, die Niederlande und Polen verwenden BROOF(t1), während Frankreich, Italien und Spanien BROOF(t3) verwenden und das Vereinigte Königreich und Irland BROOF(t4) verwenden. Ein Ergebnis nach einer Methode kann die Konformität in einem anderen nationalen System nicht automatisch belegen. Spaniens industrielle Brandschutzvorschriften fügen Anforderungen hinzu, die die Auswahl für große gewerbliche Dachkonstruktionen beeinflussen. Italiens Photovoltaikvorschriften fügen Kompartimentierungs- und Abstandsanforderungen hinzu, die den Planungsaufwand für Solarprojekte erhöhen. Auftragnehmer und Bauträger müssen separat genehmigte Produktlisten führen, was den Beschaffungsaufwand erhöht und Skalenvorteile verringert.
Hohe Kosten für städtischen Zugang, Gerüstbau und Arbeitskräfte
Hohe Kosten für städtischen Zugang, Gerüstbau und Arbeitskräfte schränken gewerbliche Dachdeckungsarbeiten in dicht besiedelten europäischen Städten ein. London, Paris, Amsterdam und Mailand erfordern häufig detaillierte Zugangspläne, Sicherheitskontrollen und Koordination mit Gebäudenutzern. Eingeschränkter Straßenzugang und begrenzte Arbeitszeiträume können die für die Fertigstellung der Installation benötigte Zeit verlängern. Diese Bedingungen erhöhen die Projektkosten und erschweren die Rechtfertigung kleinerer Ersatzprogramme. Auftragnehmer mit lokalen Belegschaften und etablierter Zugangsplanungskompetenz sind besser positioniert, um diese Projekte zu managen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
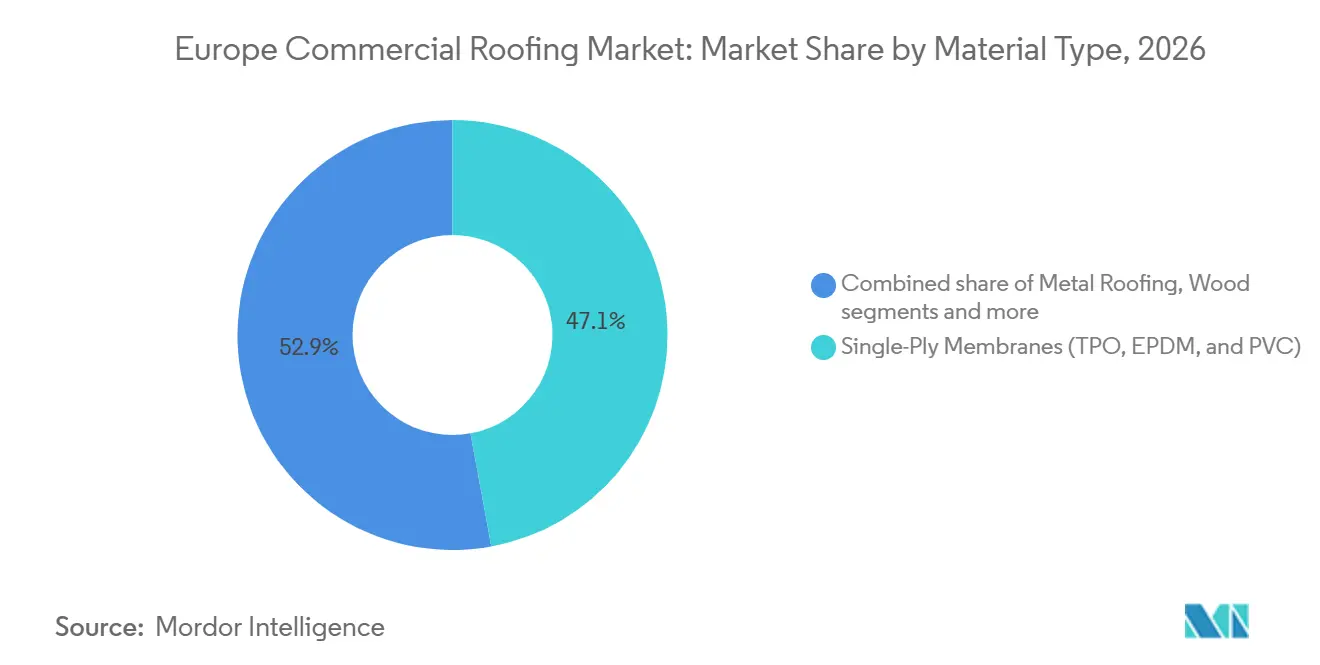
Einlagensysteme setzen den LeistungsmaßstabEinlagenmembranen hielten im Jahr 2026 einen Anteil von 47,12 % am Markt für gewerbliche Dachdeckung in Europa und bleiben die Standardspezifikation für viele neue gewerbliche Flachdächer. Diese Gruppe umfasst thermoplastische Polyolefine, Ethylen-Propylen-Dien-Monomer und Polyvinylchlorid, die üblicherweise als TPO, EPDM und PVC abgekürzt werden. PVC ist der am schnellsten wachsende Materialsubtyp und soll bis 2032 einen CAGR von 7,14 % verzeichnen. Seine Position wird durch Recyclingnetzwerke in Frankreich, Italien sowie Mittel- und Osteuropa sowie durch die Nachfrage nach reflektierenden Oberflächen auf gewerblichen Dächern gestützt. RENOLIT ALKORPLAN Bright wurde bei der Sanierung eines 2.800 Quadratmeter großen Pharmalagers in Colmar, Frankreich, eingesetzt, wo sein Solar Reflectance Index von 115 die Kühlleistung und die Photovoltaikeffizienz unterstützte.
Bitumenmembranen behalten eine wichtige installierte Basis auf älteren gewerblichen Flachdächern, während Metalldachdeckung Industrie- und Logistikgebäuden dient. Ton- und Betonziegel bleiben für den Ersatz von Schrägdächern auf Mittelmeermärkten relevant, und holzbasierte oder andere Systeme dienen Denkmalschutz- und Spezialprojekten. Der deutsche Membranverband meldete einen Rückgang bei einfachen und polymerbitumierten Membranvolumina, während Kunststoff- und Elastomersysteme in gewerblichen Anwendungen an Aufmerksamkeit gewannen. Dieses Muster unterstützt eine schrittweise Verlagerung hin zu Kunststoff- und Elastomermembranen auf dem europäischen Markt für gewerbliche Dachdeckung. PVC steht vor einem gemischteren Ausblick, da strengere Bleibeschränkungen und lokale Einschränkungen für öffentliche Gebäude in einigen Bereichen TPO- und EPDM-Alternativen begünstigen. Im Jahr 2026 veröffentlichte Tests ergaben eine geringere Flammenausbreitung bei PVC-Membranen als bei TPO in bestimmten Testkonfigurationen, was den Einsatz von PVC dort unterstützt, wo die externe Brandleistung wichtig ist.

Nach Bautyp:
Neueindeckung schafft eine regulatorisch gestützte NachfragebasisNeubau entfiel im Jahr 2026 auf 65,00 % der Marktgröße für gewerbliche Dachdeckung in Europa, gestützt durch Industrie-, Logistik-, Gesundheits- und Büroentwicklung. Neueindeckung und Ersatz ist der am schnellsten wachsende Bautyp mit einem prognostizierten CAGR von 7,55 % bis 2032. Die Nachfrage spiegelt den Ersatzzyklus für Membranen wider, die während der gewerblichen Entwicklung nach 1990 eingebaut wurden, sowie die Notwendigkeit, Energieeffizienzstandards zu erfüllen. In Deutschland ging die neue Flachdach-Abdichtung von 69,4 Millionen Quadratmetern im Jahr 2024 auf 67,2 Millionen Quadratmeter im Jahr 2025 zurück, doch Kunststoff- und Elastomermembranen waren die einzige Materialgruppe mit positivem Volumenwachstum. Dies macht die Neueindeckungspipeline des europäischen Marktes für gewerbliche Dachdeckung weniger abhängig von kurzfristigen Baubeginnen.
Flämische Mindestanforderungen an die Energieeffizienz können finanzielle Strafen verhängen, wenn Nichtwohngebäude ohne erforderliche Dachdämmungsmodernisierungen verkauft oder übertragen werden. Solche Vorschriften wandeln die Neueindeckung für einige Eigentümer von einem freiwilligen Projekt in eine Compliance-Anforderung um. Bewohnte Gewerbeimmobilien benötigen auch Zugangspläne, Sicherheitskontrollen und phasenweise Installation, was Auftragnehmer mit lokalen Standortmanagementfähigkeiten begünstigt. Das Hinzufügen von Photovoltaikanlagen oder Gründachsystemen erfordert häufig eine Strukturbewertung, sodass Eigentümer zunehmend einen vollständigen Dachsystemersatz anstelle einer einfachen Überlagerung wählen. Dies unterstützt höherwertige Arbeiten über Membranen, Dämmung, Entwässerung, Befestigungsmittel und technische Dienstleistungen auf dem europäischen Markt für gewerbliche Dachdeckung.
Nach Anwendung:
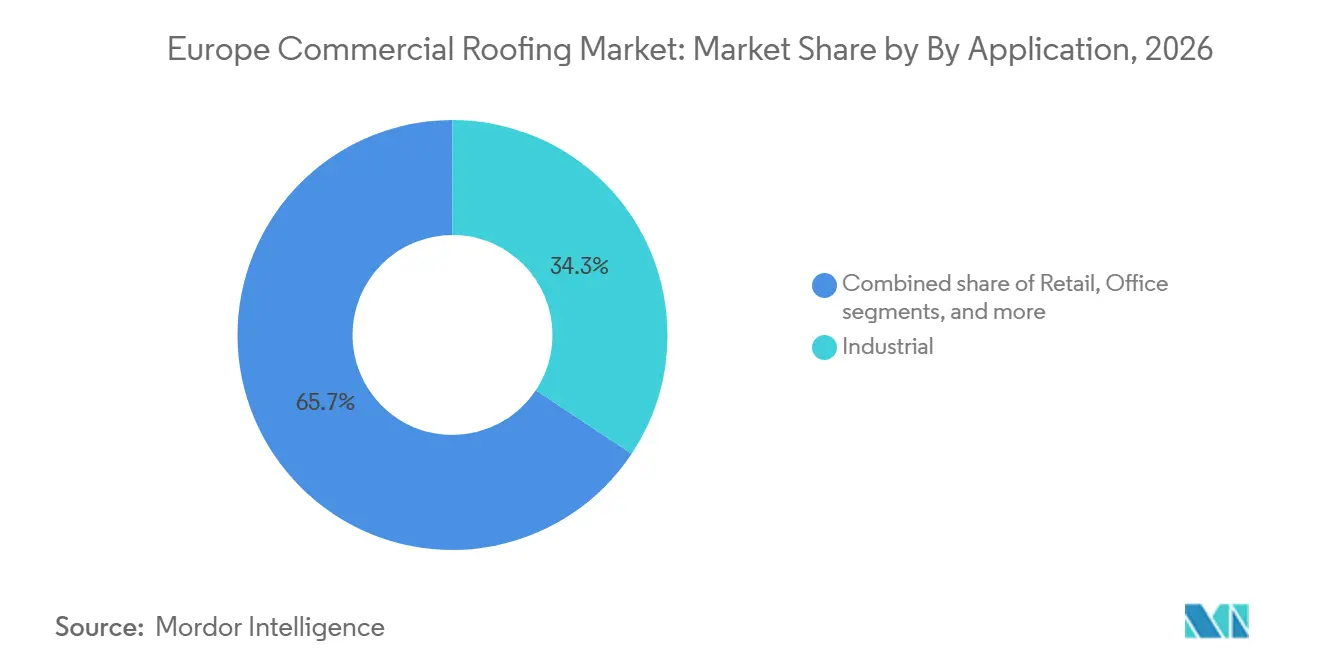
Industrielle Nachfrage treibt das Volumen, Gesundheitswesen unterstützt den WertDer industrielle Endverbrauch soll bis 2032 mit einem CAGR von 8,10 % wachsen, angetrieben durch Logistikbau, Fertigungsaktivitäten und solarfertige Dachanforderungen. Gesundheitseinrichtungen können hohe Wärmeleistung und detaillierte Qualitätsdokumentation erfordern, was den Wert ihrer Dachspezifikationen erhöht. Einzelhandels- und Büroprojekte sehen sich ebenfalls Nachhaltigkeitsanforderungen gegenüber, die Dämmung, Dachrückstrahlung und Umweltproduktinformationen betreffen. Diese Verwendungen halten die Nachfrage auf dem europäischen Markt für gewerbliche Dachdeckung über ein breites Spektrum gewerblicher Immobilientypen verteilt.
Industriedächer bieten die größten praktischen Flächen für gewerbliche Solaranlagen und decken oft 10.000 bis 100.000 Quadratmeter pro Anlage ab. Die Richtlinie über die Gesamtenergieeffizienz von Gebäuden legt gestaffelte Solarverpflichtungen für neue und bestehende Nichtwohngebäude fest und erhöht den Bedarf an Dachtragfähigkeitsprüfungen. In dem Entwurf zitierte wissenschaftliche Forschungsergebnisse zeigen, dass 30 % bis 40 % der bestehenden Gewerbe- und Industriegebäude Lastgrenzen aufweisen, die Dacherneuerungen erfordern, bevor Photovoltaikanlagen installiert werden können. Dies schafft auf dem europäischen Markt für gewerbliche Dachdeckung eine Abfolge, bei der Dachdeckungsarbeiten abgeschlossen werden, bevor das Energieprojekt fortgesetzt werden kann. Lieferanten, die Membranauswahl, Dämmungsplanung und Solarintegration koordinieren, können diesen umfassenderen Projektbedarf auf dem europäischen Markt für gewerbliche Dachdeckung abdecken.
Geografische Analyse
Deutschland hielt im Jahr 2026 einen Anteil von 24,00 % an der Marktgröße für gewerbliche Dachdeckung in Europa, gestützt durch eine große Nichtwohngebäudebasis, Energievorschriften und Industriebau. Der deutsche Dachbahnenverband meldete eine wachsende Akzeptanz von Kunststoff- und Elastomermembranen in gewerblichen und industriellen Anwendungen. Hamburgs Förderprogramm bietet einen lokalen Finanzierungsweg für Dachdämmung und Energiemodernisierungen.
Das Vereinigte Königreich behält eine separate Compliance-Einstellung bei, da es die BROOF(t4)-Dachbrandmethode verwendet. Dies schafft auf dem europäischen Markt für gewerbliche Dachdeckung Test- und Produktzulassungsaufwand für kontinentale Lieferanten, die in das Land eintreten. Sika erweiterte seine Präsenz im Dachdeckungsbereich im Vereinigten Königreich durch die Übernahme von Cromar Building Products in den Baustoffhändlerkanal. Frankreich schreibt vor, dass mindestens 30 % der neuen gewerblichen Dachfläche für grüne oder solare Infrastruktur genutzt werden müssen, was verstärkte Membranen und integrierte Entwässerungssysteme begünstigt. Italien und Spanien verwenden BROOF(t3)-Tests, während neue Brand- und Photovoltaikvorschriften Systemprüfungsanforderungen für gewerbliche Immobilien hinzufügen.
Der Rest Europas ist die am schnellsten wachsende Geografie mit einer prognostizierten CAGR von 7,20 % bis 2032. Seine Logistik- und Fertigungsentwicklung unterstützt die Nachfrage des europäischen Marktes für gewerbliche Dachdeckung nach großen Flachdachinstallationen und höherwertigen Systemen. City Point Okęcie in Warschau wurde das erste Gebäude in Polen, das Ruukki LowCarbon-Paneele verwendet, die über verifizierte Umweltproduktdeklarationen verfügen und einen berichteten Lebenszyklus-CO₂-Fußabdruck aufweisen, der bis zu 50 % niedriger ist als bei herkömmlichen Produkten. Die Niederlande unterstützen die Servicekonsolidierung auf dem europäischen Markt für gewerbliche Dachdeckung unter Dachdeckungsdienstleistungsunternehmen, während die nordischen Länder die Nachfrage nach Membransystemen für kaltes Klima aufrechterhalten. Die Tschechische Republik und Österreich sind ebenfalls aufstrebende Logistikkorridore, und die nationale Übernahme europäischer Bauvorschriften wird die Leistungsanforderungen in Mittel- und Osteuropa schrittweise erhöhen.
Wettbewerbslandschaft
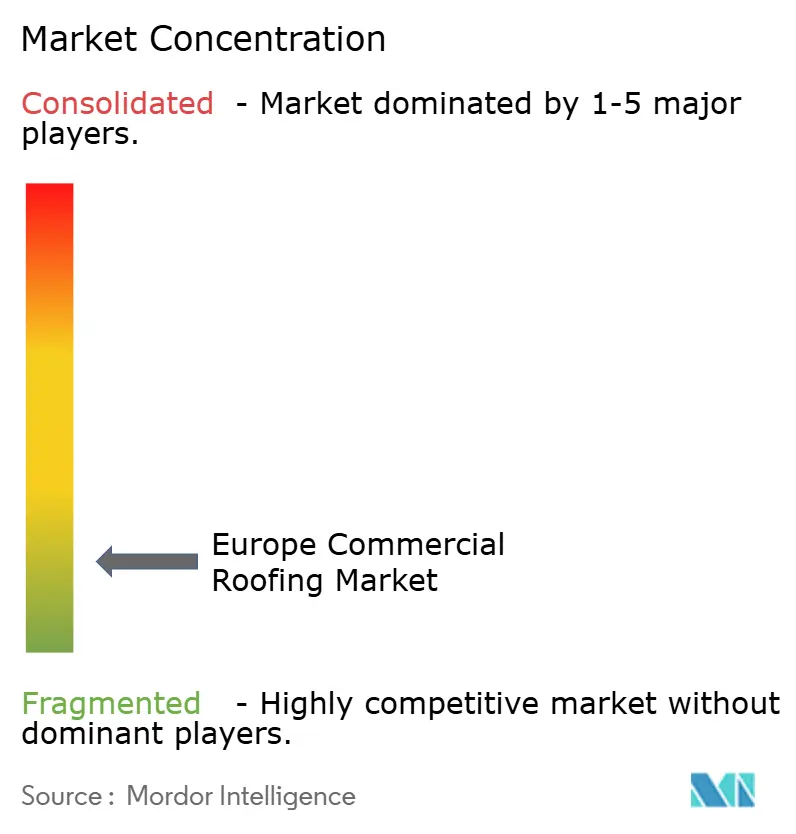
Der europäische Markt für gewerbliche Dachdeckung ist fragmentiert, da Materialversorgung, Auftragserteilung, Installation und Wartung in den einzelnen Ländern unterschiedlich organisiert sind. Globale Lieferanten wie Sika, Carlisle Companies, Johns Manville, IKO Industries und Owens Corning konkurrieren im Materialbereich, während BMI Group, Soprema und Protan starke regionale Positionen innehaben. Technischer Support, Installationsschulung und lokale Zulassungen bleiben auf dem europäischen Markt für gewerbliche Dachdeckung zentral und wichtige Differenzierungsquellen. Die überarbeitete Bauproduktenverordnung macht Lebenszyklus- und Umweltdokumentation bei der Projektqualifikation wichtiger. Lieferanten mit verifizierten Umweltproduktdeklarationen können bei öffentlichen und nachhaltigkeitsorientierten Ausschreibungen besser positioniert sein.
Sikas Übernahme von Cromar Building Products veranschaulicht eine Strategie, die sich sowohl auf den Vertrieb als auch auf Dachdeckungsmaterialien konzentriert. Tremco Construction Products Group schloss im April 2026 die Übernahme von Kalzip ab und fügte ihrem Gebäudehüllenportfolio Aluminium-Dach- und Fassadensysteme hinzu. Wienerberger erwarb den verbleibenden Anteil an GSE Integration und erweiterte damit seine Fähigkeit, In-Dach-Photovoltaiklösungen neben Dachsystemen anzubieten. Diese Schritte zeigen, dass integrierte Dach-, Energie- und Hüllenangebote wichtiger werden als eigenständige Produktlieferung.
Umweltdokumentation ist auf dem europäischen Markt für gewerbliche Dachdeckung zu einer wettbewerblichen Anforderung geworden und nicht mehr nur ein ergänzendes Merkmal. Ruukki bietet verifizierte Umweltproduktdeklarationen für seine Low Carbon-Sandwichpaneele an und berichtet von bis zu 50 % niedrigerem Lebenszyklus-Treibhauspotenzial und einem Recyclinganteil von bis zu 88 % in ausgewählten Konfigurationen. BME Group nutzt die Tracera-Plattform zur Verwaltung von Umweltproduktdeklarationsdaten und Lieferantennachhaltigkeitsinformationen in ihrer gesamten Lieferkette. Solarfertige Membranen, Photovoltaikpartnerschaften und vorgefertigte Sanierungssysteme bleiben Bereiche, in denen Unternehmen differenzierte Angebote entwickeln können. Der Wettbewerb auf dem europäischen Markt für gewerbliche Dachdeckung wird weiterhin Unternehmen begünstigen, die Dokumentation, Installationswissen und lokale Lieferkapazität kombinieren können.
Marktführer in der europäischen Branche für gewerbliche Dachdeckung
-
GAF Materials Corporation
-
Owens Corning
-
Carlisle Companies Incorporated
-
Johns Manville
-
Duro-Last Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für gewerbliche Dachdeckung Unternehmen in diesem Bericht
- GAF Materials Corporation
- Owens Corning
- Carlisle Companies Incorporated
- Johns Manville
- Duro-Last Inc.
- CentiMark Corporation
- Tecta America
- Flynn Group
- Baker Roofing Company
- Beacon Building Products
- Atlas Roofing Corporation
- IKO Industries Ltd.
- TAMKO Building Products Inc.
- Versico Roofing Systems
- Metal-Era Inc.
- Malarkey Roofing Products
- Metal Sales Manufacturing Corporation
- Petersen Aluminum Corporation
- Englert, Inc.
- ATAS International, Inc.
Neueste Industrielle Entwicklungen in Europäischer Markt für gewerbliche Dachdeckung
- Oktober 2026: Holcim kündigte eine fortschrittliche kreislaufwirtschaftliche Produktionslinie für Einlagen-Dachbahnen in seiner Anlage in Heinsberg, Deutschland, an, mit einer geplanten Inbetriebnahme in der zweiten Hälfte des Jahres 2027. Die Linie ist darauf ausgelegt, jährlich bis zu 12 Millionen Quadratmeter thermoplastische Polyolefin- und Polyisobutylen-Membranen herzustellen. Sie wird alle Randschnittabfälle durch einen nahezu abfallfreien Prozess wiederverwenden. Die Investition unterstützt Holcims Verpflichtung, bis 2030 mehr als 20 Millionen Tonnen Baumaterialien zu recyceln.
- Juni 2026: novotegra und ArcelorMittal kündigten Ondatherm Solar an, ein System, das Photovoltaikmodule direkt auf ArcelorMittal-Sandwichdachpaneele integriert. Das System verwendet eine spanfreie, nicht durchdringende Befestigung mit kurzen novotegra-Profilen. Es unterstützt Konfigurationen über der Schiene, mit Mikrowechselrichtern und mit Hinterlüftung, während Installationszeit und Materialeinsatz reduziert werden. Die Lösung adressiert Strukturlast- und Installationszeitfenster-Einschränkungen bei gewerblichen und industriellen Metalldächern.
- April 2026: Teqt Group erwarb Flachdach BREIVOGEL GmbH in der Region Frankfurt/Main in Deutschland. BREIVOGEL ist auf Flachdachdeckung und fortschrittliche Abdichtung für gewerbliche, industrielle, öffentliche und private Kunden spezialisiert. Die Übernahme vertieft die gewerbliche Flachdachplattform der Teqt Group in Deutschland.
Berichtsumfang des europäischen Marktes für gewerbliche Dachdeckung
Segmentierungsübersicht
| Asphaltschindeln |
| Ton- und Betonziegel |
| Metalldachdeckung |
| Bituminöse Membranen / Modifizierte Bitumenmembranen |
| Einlagenmembranen (TPO, EPDM und PVC) |
| Holz |
| Sonstige |
| Neubau |
| Neueindeckung und Ersatz |
| Einzelhandel |
| Büro |
| Industrie |
| Sonstige |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Spanien |
| Rest Europas |
| Nach Materialtyp | Asphaltschindeln |
| Ton- und Betonziegel | |
| Metalldachdeckung | |
| Bituminöse Membranen / Modifizierte Bitumenmembranen | |
| Einlagenmembranen (TPO, EPDM und PVC) | |
| Holz | |
| Sonstige | |
| Nach Bautyp | Neubau |
| Neueindeckung und Ersatz | |
| Nach Anwendung | Einzelhandel |
| Büro | |
| Industrie | |
| Sonstige | |
| Nach Ländern | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Rest Europas |
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für die Nachfrage nach gewerblicher Dachdeckung in Europa?
Der europäische Markt für gewerbliche Dachdeckung soll von 11,43 Milliarden USD im Jahr 2027 auf 15,30 Milliarden USD bis 2032 steigen, bei einem CAGR von 6 %.
Welches Dachmaterial führt bei gewerblichen Projekten in Europa?
Einlagenmembranen führen mit einem Anteil von 47,12 % im Jahr 2026. PVC ist der am schnellsten wachsende Materialsubtyp mit einem CAGR von 7,14 % bis 2032.
Warum wächst die Neueindeckung schneller als der gewerbliche Neubau?
Neueindeckung und Ersatz sollen mit einem CAGR von 7,55 % wachsen, da alternde Dächer höhere Anforderungen an Dämmung, Energie und Solarbereitschaft erfüllen müssen.
Welcher Endverbrauch wächst am schnellsten?
Der industrielle Endverbrauch soll bis 2032 mit einem CAGR von 8,10 % wachsen, unterstützt durch Logistikanlagen und solarfertige Dacherneuerungen.
Welches europäische Land soll am schnellsten wachsen?
Der Rest Europas soll bis 2032 mit einem CAGR von 7,20 % wachsen, unterstützt durch Logistik- und Fertigungsbau.
Wie beeinflussen europäische Bauvorschriften die Dachspezifikationen?
Energie-, Solar-, Biodiversitäts- und Brandschutzvorschriften erhöhen die Nachfrage nach dokumentierten, verstärkten und technisch geprüften Dachsystemen.