
Taille et part du marché de la toiture commerciale en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 10.79 Milliards de dollars |
| Taille du Marché (2027) | 11.43 Milliards de dollars |
| Taille du Marché (2032) | 15.30 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.00 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la toiture commerciale en Europe par Mordor Intelligence
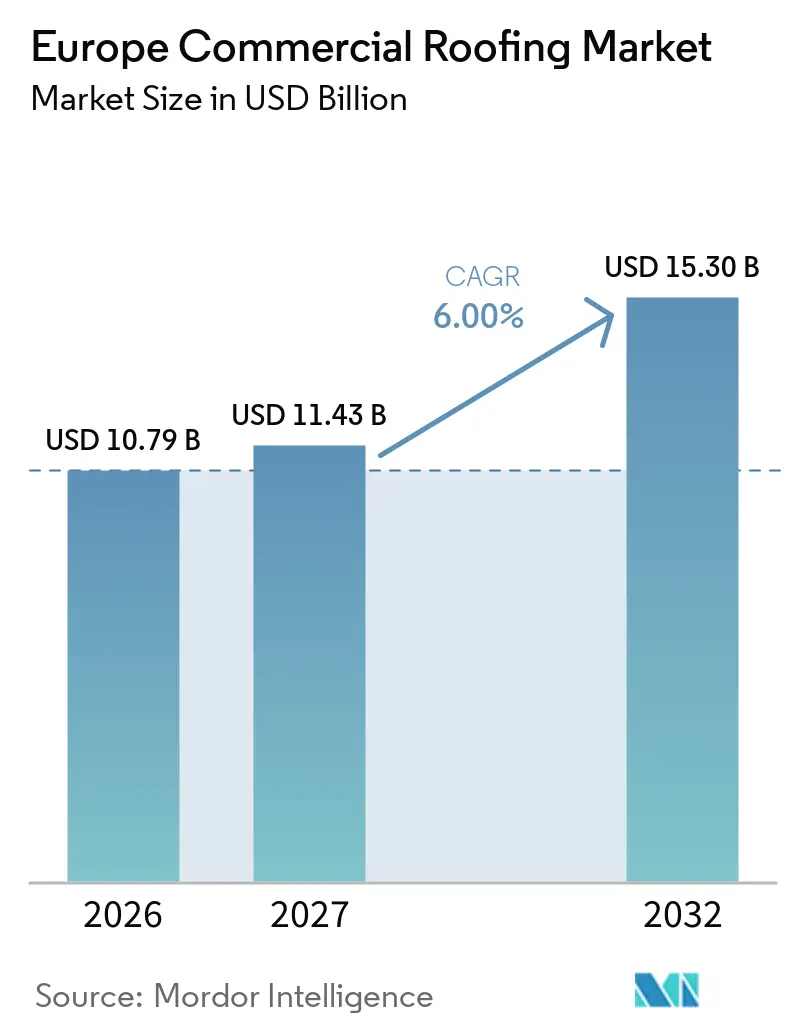
La taille du marché de la toiture commerciale en Europe devrait passer de 10,79 milliards USD en 2026 à 11,43 milliards USD en 2027 et atteindre 15,30 milliards USD d'ici 2032, à un CAGR de 6 % sur la période 2027-2032.
Un parc de bâtiments non résidentiels vieillissant et des réglementations énergétiques plus strictes orientent davantage de projets vers des rénovations complètes des systèmes de toiture, au-delà des simples travaux de réparation. La directive révisée sur la performance énergétique des bâtiments oblige les États membres à améliorer les bâtiments non résidentiels les moins performants, ce qui donne aux propriétaires une raison plus claire de combiner isolation, étanchéité et mesures énergétiques. Les installations solaires, les pompes à chaleur et les toitures végétalisées modifient également les spécifications des toitures, car de nombreuses structures existantes nécessitent un renforcement, des améliorations du drainage ou de nouvelles membranes avant de pouvoir accepter des charges supplémentaires. Le marché de la toiture commerciale en Europe offre donc les meilleures opportunités aux fournisseurs et aux entrepreneurs capables de proposer des systèmes éprouvés, une documentation technique et un soutien à l'installation local. Les réglementations nationales en matière d'incendie, les autorisations patrimoniales et les accès urbains restreints continueront d'allonger certains calendriers de projets.
Principaux enseignements du rapport
- Par type de matériau, les membranes monocouches, notamment en polyoléfine thermoplastique, en éthylène propylène diène monomère et en polychlorure de vinyle, détenaient 47,12 % de la part du marché de la toiture commerciale en Europe en 2026, tandis que la catégorie Autres devrait croître à un CAGR de 7,14 % jusqu'en 2032.
- Par type de construction, la nouvelle construction représentait 65,00 % de la taille du marché de la toiture commerciale en Europe en 2026, tandis que la réfection et le remplacement de toiture devraient croître à un CAGR de 7,55 % jusqu'en 2032.
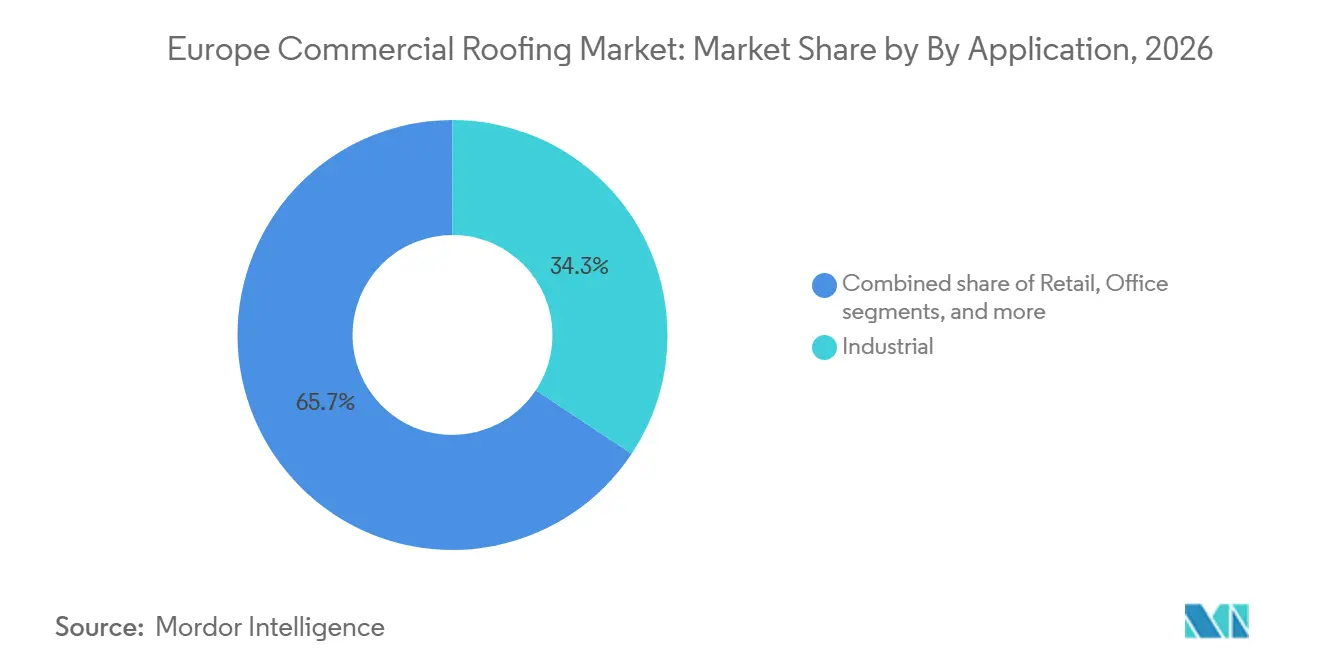
- Par application, la catégorie industrielle détenait 34,32 % du marché de la toiture commerciale en Europe et l'utilisation finale devrait croître à un CAGR de 8,10 % jusqu'en 2032.
- Par zone géographique, l'Allemagne détenait 24,00 % de la taille du marché de la toiture commerciale en Europe en 2026, tandis que le reste de l'Europe devrait croître à un CAGR de 7,20 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteurs de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats de rénovation des bâtiments et objectifs de performance énergétique | +2.1% | À l'échelle de l'UE, avec une forte pertinence en Allemagne, en France, en Italie et en Espagne | Moyen terme (2 à 4 ans) |
| Demande liée aux charges de toiture pour pompes à chaleur et installations photovoltaïques | +1% | Allemagne, France, Espagne et Pays-Bas | Court terme (≤ 2 ans) |
| Biodiversité sur les toitures et conformité en matière de gestion des eaux pluviales | +0.8% | France, Royaume-Uni, Pays-Bas et Allemagne | Moyen terme (2 à 4 ans) |
| Réutilisation adaptative des bâtiments industriels et commerciaux | +0.7% | Royaume-Uni, Allemagne, Pays-Bas et France | Long terme (≥ 4 ans) |
| Marchés publics de construction circulaire et transparence des produits | +0.6% | À l'échelle de l'UE, avec des gains précoces en Allemagne, au Royaume-Uni et dans les pays nordiques | Moyen terme (2 à 4 ans) |
| Standardisation transfrontalière des systèmes de membranes et d'isolation | +0.4% | À l'échelle de l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mandats de rénovation des bâtiments et objectifs de performance énergétique
La directive révisée sur la performance énergétique des bâtiments offre au marché de la toiture commerciale en Europe un pipeline de rénovation piloté par les politiques publiques. Elle oblige les États membres à rénover les 16 % de surface de plancher des bâtiments non résidentiels les moins performants d'ici 2030 et 26 % d'ici 2033[1]. Les États membres doivent soumettre leurs plans nationaux définitifs de rénovation des bâtiments d'ici décembre 2026, et ces plans doivent traiter des besoins de financement et de main-d'œuvre pour les rénovations d'enveloppe[2]. Hambourg soutient la modernisation énergétique des propriétés non résidentielles jusqu'en 2027, notamment l'isolation des toitures et les modules de toiture préfabriqués. Les entrepreneurs et les fabricants qui planifient leurs capacités en fonction des dates de conformité nationales peuvent être mieux positionnés pour répondre aux pics de demande au niveau des pays.
Demande liée aux charges de toiture pour pompes à chaleur et installations photovoltaïques
Les pompes à chaleur et les installations photovoltaïques font de la capacité portante des toitures un élément de plus en plus important des rénovations de bâtiments commerciaux. La directive sur la performance énergétique des bâtiments fixe des exigences solaires progressives pour les nouveaux bâtiments publics et commerciaux de plus de 250 mètres carrés à partir de 2026, puis pour les bâtiments non résidentiels existants à partir de 2027[3]. De nombreux propriétaires doivent d'abord examiner l'état de la membrane, l'isolation, le drainage et la capacité portante de la toiture. Des recherches citées dans les éléments fournis indiquent que 30 % à 40 % des propriétés commerciales et industrielles existantes pourraient présenter des contraintes structurelles avant que des systèmes photovoltaïques puissent être installés. Cette séquence fait du renouvellement de la toiture sur le marché de la toiture commerciale en Europe un prérequis pour certains projets énergétiques. Elle favorise également les entrepreneurs capables de coordonner les exigences de toiture et de système solaire dès la phase de conception du projet.
Biodiversité sur les toitures et conformité en matière de gestion des eaux pluviales
Les exigences en matière de toitures végétalisées et de gestion de l'eau augmentent le contenu technique des projets de toiture commerciale. La France oblige les nouveaux bâtiments commerciaux à consacrer au moins 30 % de leur surface de toiture à des infrastructures végétalisées ou solaires. Paris a dépassé son objectif initial de végétaliser 150 hectares de bâtiments et vise 40 hectares supplémentaires d'ici 2030. Des recherches scientifiques font état de taux de rétention des eaux pluviales par les toitures végétalisées compris entre 55 % et 88 %, une fourchette pertinente pour les cahiers des charges de réhabilitation publique. Ces exigences favorisent les membranes renforcées et résistantes aux racines, les couches drainantes et les systèmes capables de supporter des charges structurelles plus élevées.
Réutilisation adaptative des bâtiments industriels et commerciaux
La réutilisation adaptative génère des travaux de toiture qui ne suivent pas un cycle standard de construction neuve ou de remplacement. La conversion de The Bottle Works à Guildford, d'une usine d'embouteillage laitier en espace de bureaux, a utilisé une solution d'isolation de toiture plate sur mesure pour répondre aux exigences incendie tout en respectant le caractère classé du bâtiment. En Allemagne, des modifications portant sur plus de 10 % d'une toiture peuvent déclencher des exigences minimales de performance thermique pour l'ensemble de la toiture. Les projets de réutilisation de bâtiments combinent de plus en plus l'étanchéité, l'isolation, la préparation solaire et les toitures végétalisées dans un seul périmètre. Des évaluations structurelles deviennent nécessaires lorsque la nouvelle charge de toiture diffère de la condition d'origine, ce qui crée un rôle pour les fournisseurs disposant de capacités de conception et de conseil.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Différences nationales en matière de réglementation incendie et de construction | -0.9% | À l'échelle de l'UE, notamment en Allemagne, en France, au Royaume-Uni et en Espagne | Long terme (≥ 4 ans) |
| Coûts élevés d'accès urbain, d'échafaudage et de main-d'œuvre | -0.7% | Londres, Paris, Amsterdam et Milan | Moyen terme (2 à 4 ans) |
| Contraintes liées aux btiments patrimoniaux et aux façades protégées | -0.6% | France, Royaume-Uni, Italie, Espagne et Allemagne | Long terme (≥ 4 ans) |
| Fenêtres d'intervention limitées dans les villes denses | -0.4% | Principales zones métropolitaines d'Europe occidentale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Différences nationales en matière de réglementation incendie et de construction
La classification incendie reste un obstacle à l'harmonisation des spécifications de toiture en Europe. La norme EN 13501-5 utilise les méthodes décrites dans le CEN/TS 1187, mais l'Allemagne, la Belgique, les Pays-Bas et la Pologne appliquent BROOF(t1), tandis que la France, l'Italie et l'Espagne appliquent BROOF(t3), et que le Royaume-Uni et l'Irlande appliquent BROOF(t4). Un résultat obtenu selon une méthode ne peut pas automatiquement justifier la conformité dans un autre système national. Les règles espagnoles de sécurité incendie industrielle ajoutent des exigences qui influencent les choix pour les grandes toitures commerciales. Les règles italiennes relatives au photovoltaïque ajoutent des exigences de compartimentage et d'espacement qui augmentent le travail de conception pour les projets solaires. Les entrepreneurs et les promoteurs doivent maintenir des listes de produits approuvés séparément, ce qui accroît les efforts d'approvisionnement et réduit les économies d'échelle.
Coûts élevés d'accès urbain, d'échafaudage et de main-d'œuvre
Les coûts élevés d'accès urbain, d'échafaudage et de main-d'œuvre contraignent les travaux de toiture commerciale dans les villes européennes denses. Londres, Paris, Amsterdam et Milan exigent souvent des plans d'accès détaillés, des contrôles de sécurité et une coordination avec les occupants des bâtiments. Un accès limité aux rues et des périodes de travail restreintes peuvent augmenter le temps nécessaire à la réalisation des installations. Ces conditions augmentent les coûts des projets et rendent les programmes de remplacement de moindre envergure plus difficiles à justifier. Les entrepreneurs disposant d'équipes locales et d'une capacité établie en matière de planification des accès sont mieux placés pour gérer ces projets.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
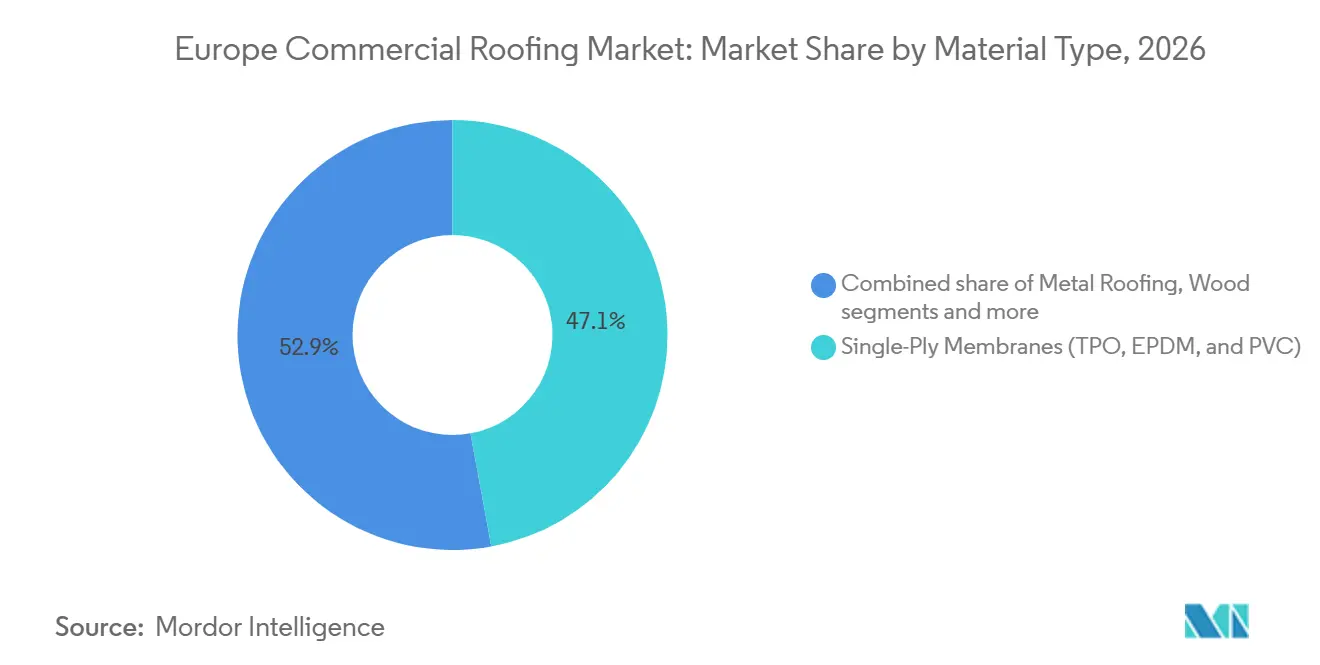
les systèmes monocouches établissent la référence de performanceLes membranes monocouches détenaient 47,12 % de la part du marché de la toiture commerciale en Europe en 2026 et restent la spécification par défaut pour de nombreuses nouvelles toitures plates commerciales. Ce groupe comprend la polyoléfine thermoplastique, l'éthylène propylène diène monomère et le polychlorure de vinyle, communément abrégés en TPO, EPDM et PVC. Le PVC est le sous-type de matériau à la croissance la plus rapide et devrait enregistrer un CAGR de 7,14 % jusqu'en 2032. Sa position est soutenue par des réseaux de recyclage en France, en Italie et en Europe centrale et orientale, ainsi que par la demande de surfaces réfléchissantes sur les toitures commerciales. RENOLIT ALKORPLAN Bright a été utilisé lors de la rénovation d'un entrepôt pharmaceutique de 2 800 mètres carrés à Colmar, en France, où son indice de réflectance solaire de 115 a soutenu les performances de refroidissement et l'efficacité photovoltaïque.
Les membranes bitumineuses conservent une base installée importante sur les anciennes toitures plates commerciales, tandis que la toiture métallique sert les bâtiments industriels et logistiques. Les tuiles en argile et en béton restent pertinentes pour le remplacement de toitures en pente sur les marchés méditerranéens, et les systèmes à base de bois ou autres servent les projets patrimoniaux et spécialisés. L'association allemande des membranes a signalé une baisse des volumes de membranes bitumineuses de base et polymères, tandis que les systèmes plastiques et élastomères ont gagné en attention dans les applications commerciales. Cette tendance soutient un mouvement progressif vers les membranes plastiques et élastomères sur le marché de la toiture commerciale en Europe. Le PVC fait face à des perspectives plus mitigées, car des limites plus strictes sur le plomb et des restrictions locales dans certains bâtiments publics favorisent les alternatives TPO et EPDM. Des tests publiés en 2026 ont révélé une propagation des flammes plus faible pour les membranes PVC que pour le TPO dans des configurations d'essai spécifiées, ce qui soutient l'utilisation du PVC là où la performance au feu extérieur est importante.

Par type de construction :
la réfection de toiture constitue un plancher de demande soutenu par la réglementationLa nouvelle construction représentait 65,00 % de la taille du marché de la toiture commerciale en Europe en 2026, soutenue par le développement industriel, logistique, de la santé et des bureaux. La réfection et le remplacement de toiture constituent le type de construction à la croissance la plus rapide, avec un CAGR projeté de 7,55 % jusqu'en 2032. La demande reflète le cycle de remplacement des membranes posées lors du développement commercial post-1990 et la nécessité de satisfaire aux normes de performance énergétique. En Allemagne, la nouvelle étanchéité de toiture plate a diminué de 69,4 millions de mètres carrés en 2024 à 67,2 millions de mètres carrés en 2025, mais les membranes plastiques et élastomères ont été le seul groupe de matériaux à afficher une croissance positive des volumes. Cela rend le pipeline de réfection du marché de la toiture commerciale en Europe moins dépendant des démarrages de construction à court terme.
Les normes minimales de performance énergétique flamandes peuvent imposer des pénalités financières lorsque des bâtiments non résidentiels sont vendus ou cédés sans les mises à niveau requises de l'isolation de toiture. De telles règles transforment la réfection de toiture d'un projet discrétionnaire en une exigence de conformité pour certains propriétaires. Les propriétés commerciales occupées nécessitent également une planification des accès, des contrôles de sécurité et une installation par phases, ce qui favorise les entrepreneurs disposant de compétences locales en gestion de chantier. L'ajout de panneaux photovoltaïques ou de systèmes de toiture végétalisée nécessite souvent une évaluation structurelle, de sorte que les propriétaires choisissent de plus en plus le remplacement complet du système de toiture plutôt qu'un simple recouvrement. Cela soutient des travaux à plus haute valeur ajoutée couvrant les membranes, l'isolation, le drainage, les fixations et les services techniques sur le marché de la toiture commerciale en Europe.
Par application :
la demande industrielle tire les volumes, la santé soutient la valeurL'utilisation finale industrielle devrait croître à un CAGR de 8,10 % jusqu'en 2032, portée par la construction logistique, l'activité manufacturière et les exigences de toitures prêtes pour le solaire. Les établissements de santé peuvent exiger des performances thermiques élevées et une documentation qualité détaillée, ce qui augmente la valeur de leurs spécifications de toiture. Les projets de commerce de détail et de bureaux font également face à des exigences de durabilité portant sur l'isolation, la réflectance de la toiture et les informations environnementales sur les produits. Ces usages maintiennent la demande du marché de la toiture commerciale en Europe répartie sur un large éventail de types de propriétés commerciales.
Les toitures industrielles offrent les plus grandes surfaces pratiques pour les systèmes solaires commerciaux, couvrant souvent de 10 000 à 100 000 mètres carrés par installation. La directive sur la performance énergétique des bâtiments fixe des obligations solaires progressives pour les bâtiments non résidentiels nouveaux et existants, augmentant la nécessité d'examens de la capacité des toitures. Des recherches scientifiques citées dans le projet indiquent que 30 % à 40 % des bâtiments commerciaux et industriels existants ont des limites de charge qui nécessitent des rénovations de toiture avant que des panneaux photovoltaïques puissent être installés. Cela crée une séquence sur le marché de la toiture commerciale en Europe dans laquelle les travaux de toiture sont réalisés avant que le projet énergétique puisse avancer. Les fournisseurs qui coordonnent la sélection des membranes, la conception de l'isolation et l'intégration solaire peuvent répondre à ce besoin de projet plus large sur le marché de la toiture commerciale en Europe.
Analyse géographique
L'Allemagne détenait 24,00 % de la taille du marché de la toiture commerciale en Europe en 2026, soutenue par un large parc de bâtiments non résidentiels, des réglementations énergétiques et la construction industrielle. L'association allemande des membranes de toiture a signalé une adoption croissante des membranes plastiques et élastomères dans les applications commerciales et industrielles. Le programme de soutien de Hambourg ajoute une voie de financement locale pour l'isolation des toitures et les rénovations énergétiques.
Le Royaume-Uni conserve un cadre de conformité distinct car il utilise la méthode de résistance au feu de toiture BROOF(t4). Cela génère des travaux de test et d'approbation de produits sur le marché de la toiture commerciale en Europe pour les fournisseurs continentaux entrant dans le pays. Sika a élargi sa présence dans la toiture au Royaume-Uni vers le canal des négociants en matériaux de construction grâce à son acquisition de Cromar Building Products. La France exige des infrastructures végétalisées ou solaires sur au moins 30 % de la surface de toiture des nouveaux bâtiments commerciaux, ce qui favorise les membranes renforcées et les systèmes de drainage intégrés. L'Italie et l'Espagne utilisent les tests BROOF(t3), tandis que de nouvelles règles incendie et photovoltaïques ajoutent des exigences de révision des systèmes pour les propriétés commerciales.
Le reste de l'Europe est la zone géographique à la croissance la plus rapide, avec un CAGR prévu de 7,20 % jusqu'en 2032. Son développement logistique et manufacturier soutient la demande du marché de la toiture commerciale en Europe pour les grandes installations de toiture plate et les systèmes à spécifications plus élevées. City Point Okęcie à Varsovie est devenu le premier bâtiment en Pologne à utiliser les panneaux Ruukki LowCarbon, qui disposent de déclarations environnementales de produits vérifiées et d'une empreinte carbone sur le cycle de vie rapportée jusqu'à 50 % inférieure à celle des produits conventionnels. Les Pays-Bas soutiennent la consolidation des services du marché de la toiture commerciale en Europe parmi les entreprises de services de toiture, tandis que les pays nordiques maintiennent une demande pour les systèmes de membranes adaptés aux climats froids. La République tchèque et l'Autriche sont également des corridors logistiques émergents, et l'adoption nationale des réglementations européennes de construction augmentera progressivement les exigences de performance en Europe centrale et orientale.
Paysage concurrentiel
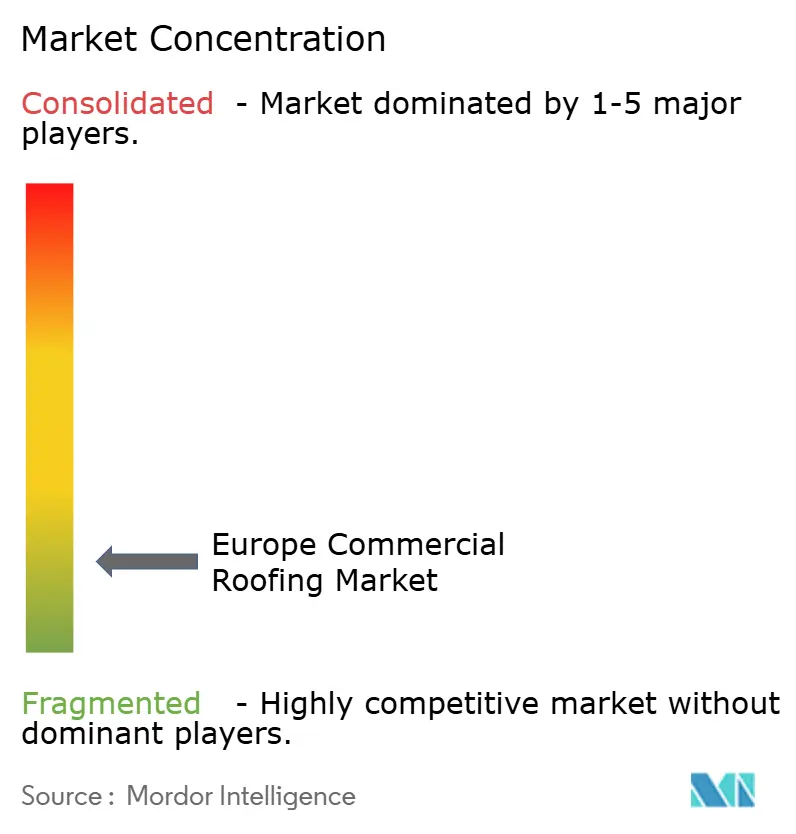
Le marché de la toiture commerciale en Europe est fragmenté car l'approvisionnement en matériaux, la contractualisation, l'installation et la maintenance sont organisés différemment selon les pays. Des fournisseurs mondiaux tels que Sika, Carlisle Companies, Johns Manville, IKO Industries et Owens Corning sont en concurrence sur les matériaux, tandis que BMI Group, Soprema et Protan occupent de solides positions régionales. Le soutien technique, la formation des installateurs et les approbations locales restent centraux sur le marché de la toiture commerciale en Europe et constituent d'importantes sources de différenciation. Le règlement révisé sur les produits de construction rend la documentation sur le cycle de vie et l'environnement plus importante dans la qualification des projets. Les fournisseurs disposant de déclarations environnementales de produits vérifiées peuvent être mieux positionnés pour les appels d'offres publics et axés sur la durabilité.
L'acquisition de Cromar Building Products par Sika illustre une stratégie centrée sur la distribution ainsi que sur les matériaux de toiture. Tremco Construction Products Group a finalisé son acquisition de Kalzip en avril 2026, ajoutant des systèmes de toiture et de façade en aluminium à son portefeuille d'enveloppe du bâtiment. Wienerberger a acquis la participation restante dans GSE Integration, élargissant sa capacité à fournir des solutions photovoltaïques intégrées en toiture aux côtés des systèmes de toiture. Ces mouvements montrent que les offres intégrées de toiture, d'énergie et d'enveloppe deviennent plus importantes que la fourniture de produits isolés.
La documentation environnementale est devenue importante sur le marché de la toiture commerciale en Europe en tant qu'exigence concurrentielle plutôt que comme caractéristique complémentaire. Ruukki propose des déclarations environnementales de produits vérifiées pour ses panneaux sandwich Low Carbon, faisant état d'un potentiel de réchauffement climatique sur le cycle de vie jusqu'à 50 % inférieur et d'une teneur en matériaux recyclés allant jusqu'à 88 % dans certaines configurations. BME Group utilise la plateforme Tracera pour gérer les données des déclarations environnementales de produits et les informations sur la durabilité des fournisseurs dans l'ensemble de sa chaîne d'approvisionnement. Les membranes prêtes pour le solaire, les partenariats photovoltaïques et les systèmes de rénovation préfabriqués restent des domaines où les entreprises peuvent développer des offres différenciées. La concurrence sur le marché de la toiture commerciale en Europe continuera de favoriser les entreprises capables de combiner documentation, savoir-faire en installation et capacité de livraison locale.
Leaders du secteur de la toiture commerciale en Europe
-
GAF Materials Corporation
-
Owens Corning
-
Carlisle Companies Incorporated
-
Johns Manville
-
Duro-Last Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la toiture commerciale en Europe Entreprises couvertes dans ce rapport
- GAF Materials Corporation
- Owens Corning
- Carlisle Companies Incorporated
- Johns Manville
- Duro-Last Inc.
- CentiMark Corporation
- Tecta America
- Flynn Group
- Baker Roofing Company
- Beacon Building Products
- Atlas Roofing Corporation
- IKO Industries Ltd.
- TAMKO Building Products Inc.
- Versico Roofing Systems
- Metal-Era Inc.
- Malarkey Roofing Products
- Metal Sales Manufacturing Corporation
- Petersen Aluminum Corporation
- Englert, Inc.
- ATAS International, Inc.
Développements industriels récents dans Marché de la toiture commerciale en Europe
- Octobre 2026 : Holcim a annoncé une ligne de production avancée de membranes monocouches circulaires dans son installation de Heinsberg, en Allemagne, avec une mise en service prévue pour le second semestre 2027. La ligne est conçue pour produire jusqu'à 12 millions de mètres carrés de membranes en polyoléfine thermoplastique et en polyisobutylène par an. Elle réutilisera tous les chutes de bordure dans le cadre d'un processus visant à réduire quasi à zéro les déchets envoyés en décharge. L'investissement soutient l'engagement de Holcim à recycler plus de 20 millions de tonnes de matériaux de construction d'ici 2030.
- Juin 2026 : novotegra et ArcelorMittal ont annoncé Ondatherm Solar, un système qui intègre des modules photovoltaïques directement sur les panneaux de toiture sandwich d'ArcelorMittal. Le système utilise une fixation sans perçage et sans pénétration avec de courts profilés novotegra. Il prend en charge les configurations au-dessus du rail, avec micro-onduleur et à ventilation arrière, tout en réduisant le temps d'installation et la consommation de matériaux. La solution répond aux contraintes de charge structurelle et de fenêtres d'intervention sur les toitures métalliques commerciales et industrielles.
- Avril 2026 : Teqt Group a acquis Flachdach BREIVOGEL GmbH dans la région de Francfort-sur-le-Main en Allemagne. BREIVOGEL est spécialisé dans la toiture plate et l'étanchéité avancée pour les clients commerciaux, industriels, du secteur public et résidentiels. L'acquisition renforce la plateforme de toiture plate commerciale de Teqt Group en Allemagne.
Périmètre du rapport sur le marché de la toiture commerciale en Europe
Aperçu de la segmentation
| Bardeaux d'asphalte |
| Tuiles en argile et en béton |
| Toiture métallique |
| Membranes bitumineuses / à bitume modifié |
| Membranes monocouches (TPO, EPDM et PVC) |
| Bois |
| Autres |
| Nouvelle construction |
| Réfection et remplacement de toiture |
| Commerce de détail |
| Bureaux |
| Industrie |
| Autres |
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Espagne |
| Reste de l'Europe |
| Par type de matériau | Bardeaux d'asphalte |
| Tuiles en argile et en béton | |
| Toiture métallique | |
| Membranes bitumineuses / à bitume modifié | |
| Membranes monocouches (TPO, EPDM et PVC) | |
| Bois | |
| Autres | |
| Par type de construction | Nouvelle construction |
| Réfection et remplacement de toiture | |
| Par application | Commerce de détail |
| Bureaux | |
| Industrie | |
| Autres | |
| Par pays | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe |
Questions clés auxquelles répond le rapport
Quelle est la prévision de la demande en toiture commerciale en Europe ?
Le marché de la toiture commerciale en Europe devrait passer de 11,43 milliards USD en 2027 à 15,30 milliards USD d'ici 2032, à un CAGR de 6 %.
Quel matériau de toiture domine les projets commerciaux en Europe ?
Les membranes monocouches sont en tête avec une part de 47,12 % en 2026. Le PVC est le sous-type de matériau à la croissance la plus rapide, avec un CAGR de 7,14 % jusqu'en 2032.
Pourquoi la réfection de toiture croît-elle plus vite que la nouvelle construction commerciale ?
La réfection et le remplacement de toiture devraient croître à un CAGR de 7,55 % car les toitures vieillissantes doivent satisfaire à des exigences plus élevées en matière d'isolation, d'énergie et de préparation solaire.
Quelle utilisation finale se développe le plus rapidement ?
L'utilisation finale industrielle devrait croître à un CAGR de 8,10 % jusqu'en 2032, soutenue par les installations logistiques et les rénovations de toitures prêtes pour le solaire.
Quel pays européen devrait connaître la croissance la plus rapide ?
Le reste de l'Europe devrait se développer à un CAGR de 7,20 % jusqu'en 2032, soutenu par la construction logistique et manufacturière.
Comment les réglementations européennes sur les bâtiments affectent-elles les spécifications des toitures ?
Les réglementations en matière d'énergie, de solaire, de biodiversité et d'incendie augmentent la demande de systèmes de toiture documentés, renforcés et techniquement testés.