
ヨーロッパ商業用屋根葺き市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
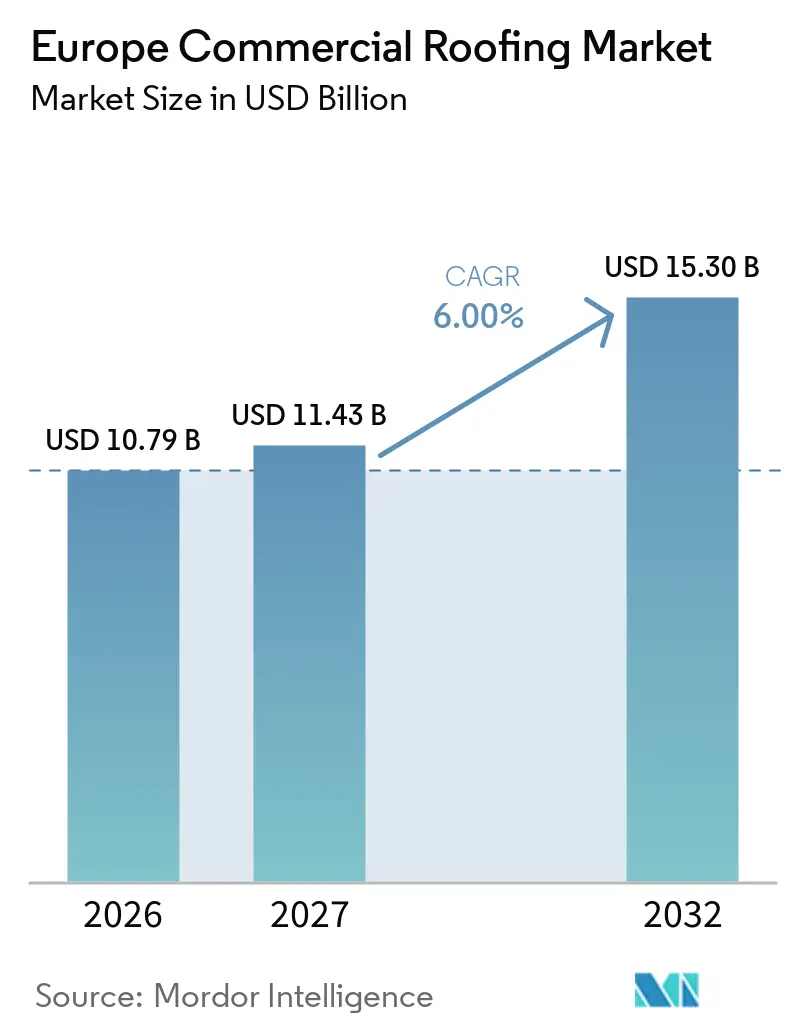
| 基準年の市場規模 (2026) | 10.79 十億米ドル |
| 市場規模 (2027) | 11.43 十億米ドル |
| 市場規模 (2032) | 15.30 十億米ドル |
| 成長率 (2027 - 2032) | 6.00 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ商業用屋根葺き市場分析
ヨーロッパ商業用屋根葺き市場規模は、2026年の10.79 ビリオン 米ドルから2027年に11.43 ビリオン 米ドルに成長し、2027年から2032年にかけて6%のCAGRで2032年までに15.30 ビリオン 米ドルに達すると予測されています。
老朽化した非住宅建物基盤と厳格化するエネルギー規制により、限定的な補修作業から屋根システム全体のアップグレードへとプロジェクトが移行しています。改訂された建物エネルギー性能指令は、加盟国に対して最も性能の低い非住宅建物の改善を義務付けており、所有者が断熱、防水、エネルギー対策を組み合わせる明確な理由を提供しています。太陽光発電、ヒートポンプ、グリーンルーフの設置も屋根の仕様を変化させており、追加荷重を受け入れる前に補強、排水改善、または新しいメンブレンが必要な既存構造物が多く存在します。したがって、ヨーロッパ商業用屋根葺き市場は、試験済みシステム、技術文書、および現地施工サポートを提供できるサプライヤーおよび施工業者に最大の機会を提供しています。国ごとの防火規制、文化遺産承認、および制限された都市部へのアクセスにより、一部のプロジェクトスケジュールは引き続き長期化する見込みです。
主要レポートのポイント
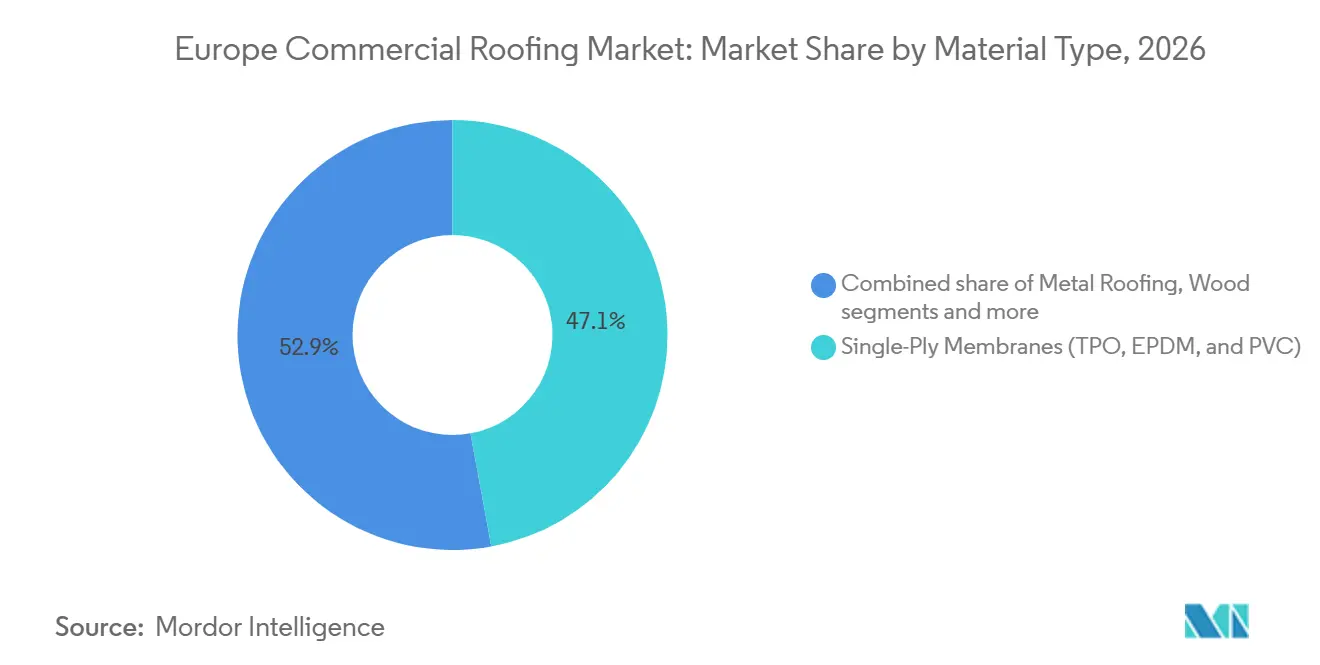
- 材料タイプ別では、熱可塑性ポリオレフィン、エチレンプロピレンジエンモノマー、ポリ塩化ビニルを含む単層メンブレンが2026年のヨーロッパ商業用屋根葺き市場シェアの47.12%を占め、その他は2032年にかけて7.14%のCAGRで成長すると予測されています。
- 建設タイプ別では、新築が2026年のヨーロッパ商業用屋根葺き市場規模の65.00%を占め、再屋根葺きおよび交換は2032年にかけて7.55%のCAGRで成長すると予測されています。
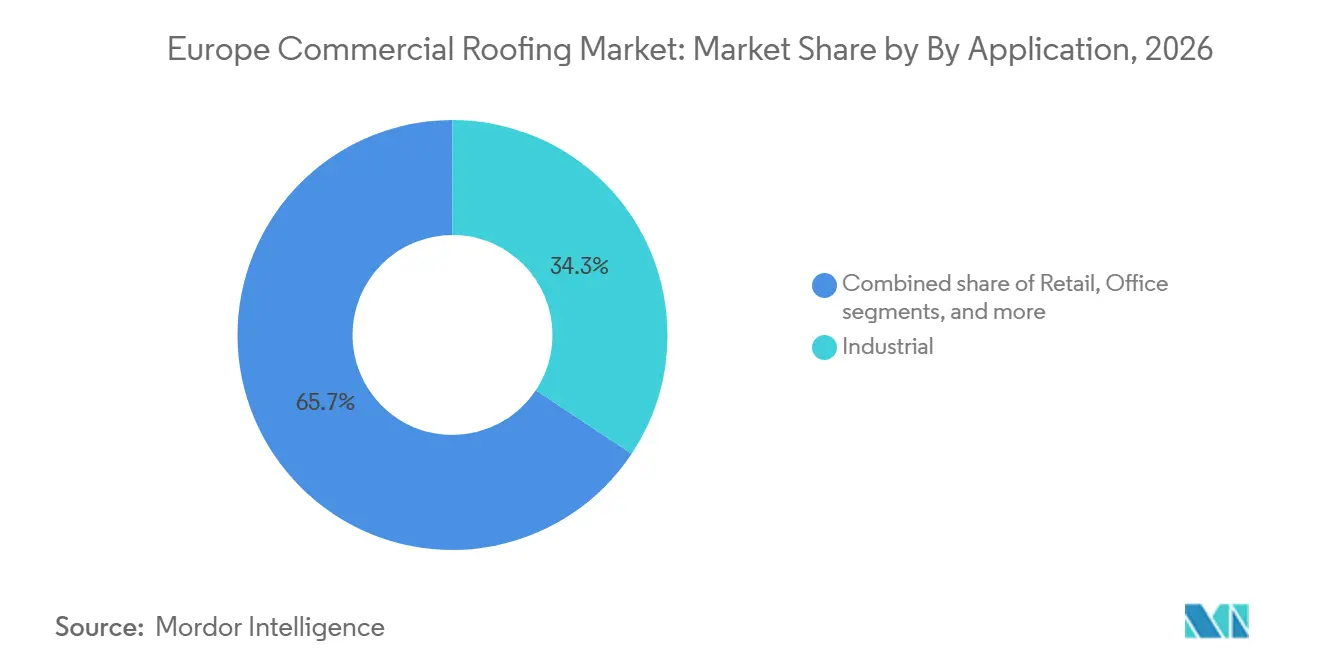
- 用途別では、産業カテゴリーがヨーロッパ商業用屋根葺き市場の34.32%を占め、最終用途は2032年にかけて8.10%のCAGRで成長すると予測されています。
- 地域別では、ドイツが2026年のヨーロッパ商業用屋根葺き市場規模の24.00%を占め、その他のヨーロッパは2032年にかけて7.20%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 建物改修義務と エネルギー性能目標 | +2.1% | EU全域、特にドイツ、フランス、イタリア、スペインで強い関連性 | 中期(2〜4年) |
| ヒートポンプと太陽光発電による 屋根荷重需要 | +1% | ドイツ、フランス、スペイン、 オランダ | 短期(2年以内) |
| 屋上生物多様性と 雨水管理コンプライアンス | +0.8% | フランス、英国、 オランダ、ドイツ | 中期(2〜4年) |
| 産業・商業建物の 適応的再利用 | +0.7% | 英国、ドイツ、 オランダ、フランス | 長期(4年以上) |
| 循環型建設調達と 製品透明性 | +0.6% | EU全域、特にドイツ、英国、北欧諸国での早期成果 | 中期(2〜4年) |
| メンブレンおよび断熱システムの 国境を越えた標準化 | +0.4% | EU全域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
建物改修義務とエネルギー性能目標
改訂された物エネルギー性能指令は、ヨーロッパ商業用屋根葺き市場に政策主導の改修パイプラインをもたらしています。加盟国は2030年までに非住宅建物床面積の最も性能の低い16%を、2033年までに26%を改修することが求められています[1]。加盟国は2026年12月までに最終的な国家建物改修計画を提出しなければならず、これらの計画は外皮アップグレードのための資金調達と労働力ニーズに対応する必要があります[2]。ハンブルクは2027まで非住宅物件のエネルギー近代化を支援しており、屋根断熱材やプレハブ屋根モジュールも対象に含まれています。国ごとのコンプライアンス期日に合わせて生産能力を計画する施工業者やメーカーは、国レベルの需要ピークに対してより有利な立場に立てる可能性があります。
ヒートポンプと太陽光発電による屋根荷重需要
ヒートポンプと太陽光発電設備の設置により、屋根の耐荷重能力が商業建物アップグレードのより重要な要素となっています。建物エネルギー性能指令は、2026年から250平方メートルを超える新築の公共・商業建物に対して段階的な太陽光発電要件を設定し、2027年からは既存の非住宅建物にも適用されます[3]。多くの所有者は、まず屋根のメンブレン状態、断熱材、排水、および耐荷重能力を認する必要があります。提供された証拠で参照された研究によると、既存の商業・産業物件の30%から40%が、太陽光発電システムを設置する前に構造上の制約に直面する可能性があります。この順序により、ヨーロッパ商業用屋根葺き市場における屋根の更新は、一部のエネルギープロジェクトの前提条件となっています。また、プロジェクト設計の早い段階で屋根葺きと太陽光発電システムの要件を調整できる施工業者にとっても有利に働きます。
屋上生物多様性と雨水管理コンプライアンス
グリーンルーフと水管理の要件により、商業用屋根プロジェクトの技術的内容が高まっています。フランスは新築商業建物に対して、屋根面積の少なくとも30%をグリーンまたは太陽光インフラに充てることを義務付けています。パリは建物の150ヘクタールをグリーン化するという当初の目標を超え、2030年までにさらに40ヘクタールを目標としています。科学的研究によると、グリーンルーフの雨水保持率は55%から88%の範囲であり、これは公共改修仕様に関連する数値です。これらの要件は、補強された根抵抗性ンブレン、排水層、およびより高い構造荷重に対応できるシステムを優遇します。
産業・商業建物の適応的再利用
適応的再利用は、標準的な新築または交換サイクルに従わない屋根葺き工事を生み出します。ギルドフォードのThe Bottle Worksを乳製品ボトリング工場からオフィススペースへ転換する際には、建物の登録文化財としての性格を尊重しながら防火要件を満たすために、特注のフラットルーフ断熱ソリューションが使用されました。ドイツでは、屋根の10%を超える変更が屋根全体の最低熱性能要件を引き起こす可能性があります。再利用建物のプロジェクトでは、防水、断熱、太陽光発電対応、グリーンルーフ機能を単一のスコープに組み合わせることが増えています。新しい屋根荷重が元の状態と異なる場合には構造評価が必要となるため、設計・助言能力を持つサプライヤーの役割が生まれています。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 防火・建設規制の 国ごとの違い | -0.9% | EU全域、特にドイツ、 フランス、英国、スペイン | 長期(4年以上) |
| 高い都市部アクセスコスト、足場、 および人件費 | -0.7% | ロンドン、パリ、アムステルダム、 ミラノ | 中期(2〜4年) |
| 文化遺産建物と保護された ファサードの制約 | -0.6% | フランス、英国、 イタリア、スペイン、ドイツ | 長期(4年以上) |
| 密集都市における 限られた施工期間 | -0.4% | 西ヨーロッパの主要都市圏 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
防火・建設規制の国ごとの違い
防火分類は、ヨーロッパ全域での共通屋根葺き仕様の障壁となっています。EN 13501-5はCEN/TS 1187に記載された方法を使用していますが、ドイツ、ベルギー、オランダ、ポーランドはBROOF(t1)を使用し、フランス、イタリア、スペインはBROOF(t3)を使用し、英国とアイルランドはBROOF(t4)を使用しています。ある方法での結果は、別の国家システムでのコンプライアンスを自動的に支持することはできません。スペインの産業防火安全規制は、大型商業用屋根アセンブリの選択に影響する要件を追加しています。イタリアの太陽光発電規制は、太陽光発電プロジェクトの設計作業を増加させる区画化と間隔の要件を加しています。施工業者と開発業者は、別々に承認された製品リストを維持しなければならず、調達の手間が増加し、スケールメリットが低下します。
高い都市部アクセスコスト、足場、および人件費
高い都市部アクセスコスト、足場、および人件費は、密集したヨーロッパの都市における商業用屋根葺き工事を制約しています。ロンドン、パリ、アムステルダム、ミラノでは、詳細なアクセス計画、安全管理、および建物居住者との調整が必要となることが多いです。限られた道路アクセスと制限された作業期間により、施工完了に必要な時間が増加する可能性があります。これらの条件はプロジェクトコストを引き上げ、小規模な交換プログラムの正当化を困難にします。地元の作業員と確立されたアクセス計画能力を持つ施工業者は、これらのプロジェクトを管理するうえでより有利な立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
単層システムが性能基準を設定単層メンブレンは2026年のヨーロッパ商業用屋根葺き市場シェアの47.12%を占め、多くの新築商業用フラットルーフデフォルト仕様として定着しています。このグループには、熱可塑性ポリオレフィン、エチレンプロピレンジエンモノマー、ポリ塩化ビニルが含まれ、一般的にTPO、EPDM、PVCと略されます。PVCは最も成長の速い材料サブタイプであり、2032年にかけて7.14%のCAGRを記録すると予測されています。その地位は、フランス、イタリア、中央・東ヨーロッパのリサイクルネットワーク、および商業用屋根における反射面への需要によって支えられています。RENOLIT ALKORPLANブライトは、フランスのコルマールにある2,800平方メートルの製薬倉庫の改修に使用され、115の太陽反射率指数が冷却性能と太陽光発電効率を支援しました。
ビチューメン系メンブレンは古い商業用フラットルーフに重要な設置基盤を維持し、金属屋根葺きは産業・物流建物に対応しています。粘土・コンクリートタイルは地中海市場での傾斜屋根交換に引き続き関連性があり、木材ベースまたはその他のシステムは文化遺産および専門プロジェクトに対応しています。ドイツのメンブレン協会は基本的なポリマービチューメンメンブレン量の減少を告し、プラスチックおよびエラストマーシステムが商業用途で注目を集めています。このパターンは、ヨーロッパ商業用屋根葺き市場においてプラスチックおよびエラストマーメンブレンへの段階的な移行を支持しています。PVCは、一部の地域での鉛制限の強化と公共建物制限により、TPOおよびEPDMの代替品が優遇されるため、より複雑な見通しに直面しています。2026年に発表されたテストでは、特定のテスト構成においてTPOよりもPVCメンブレンの方が低い火炎拡散が確認されており、外部防火性能が重要な場合のPVC使用を支持しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
建設タイプ別:
再屋根葺きが規制に裏付けられた需要の底を形成新築は2026年のヨーロッパ商業用屋根葺き市場規模の65.00%を占め、産業、物流、医療、オフィス開発によって支えられています。再屋根葺きおよび交換は最も成長の速い建設タイプであり、2032年にかけて7.55%のCAGRが予測されています。需要は、1990年代以降の商業開発で設置されたメンブレンの交換サイクルと、エネルギー性能基準を満たす必要性を反映しています。ドイツでは、新築フラットルーフ防水が2024年の6,940万平方メートルから2025年には6,720万平方メートルに減少しましたが、プラスチックおよびエラストマーメンブレンだけが正の量的成長を示した唯一の材料グループでした。これにより、ヨーロッパ商業用屋根葺き市場の再屋根葺きパイプラインは短期的な建設着工に依存しにくくなっています。
フランドルの最低エネルギー性能基準は、必要な屋上断熱アップグレードなしに非住宅建物が売却または譲渡される場合に財政的ペナルティを課す可能性があります。このような規制は、一部の所有者とって再屋根葺きを任意のプロジェクトからコンプライアンス要件へと変えます。居住中の商業物件では、アクセス計画、安全管理、段階的施工も必要であり、現地のサイト管理スキルを持つ施工業者が優遇されます。太陽光発電アレイやグリーンルーフシステムの追加には構造評価が必要となることが多いため、所有者は単純な重ね葺きよりも屋根システム全体の交換を選択することが増えています。これにより、ヨーロッパ商業用屋根葺き市場においてメンブレン、断熱材、排水、ファスナー、技術サービスにわたる高付加価値の工事が支援されています。
用途別:
産業需要が量を牽引し、医療が価値を支援産業用途の最終用途は、物流建設、製造活動、および太陽光発電対応屋根要件に牽引され、2032年にかけて8.10%のCAGRで成長すると予測されています。医療施設は高い熱性能と詳細な品質文書を必要とする場合があり、屋根葺き仕様の価値を高めます。小売およびオフィスプロジェクトも、断熱材、屋根反射率、環境製品情報に対応する持続可能性要件に直面しています。これらの用途により、ヨーロッパ商業用屋根葺き市場の需要は幅広い商業物件タイプにわたって分散しています。
産業用屋根は商業用太陽光発電システムに最大の実用的な面積を提供し、施設あたり10,000から100,000平方メートルをカバーすることが多いです。建物エネルギー性能指令は、新築および既存の非住宅建物に対して段階的な太陽光発電義務を設定しており、屋根容量の見直しの必要性が高まっています。草案で引用された科学的研究によると、既存の商業・産業建物の30%から40%が、太陽光発電アレイを設置する前に屋根アップグレードを必要とする荷重制限を持っています。これにより、ヨーロッパ商業用屋根葺き市場において屋根葺き工事がエネルギープロジェクトの前に完了するという順序が生まれています。メンブレン選択、断熱設計、太陽光発電統合を調整できるサプライヤーは、ヨーロッパ商業用屋根葺き市場においてこのより広いプロジェクトニーズに対応できます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
ドイツは2026年のヨーロッパ商業用屋根葺き市場規模の24.00%を占め、大規模な非住宅建物基盤、エネルギー規制、および産業建設によって支えられています。ドイツの屋根葺きメンブレン協会は、商業・産業用途におけるプラスチックおよびエラストマーメンブレンの採用増加を報告しています。ハンブルクの支援プログラムは、屋根断熱材とエネルギーアップグレードのための地域融資ルートを追加しています。
英国はBROOF(t4)屋根防火方法を使用しているため、別個のコンプライアンス設定を維持しています。これにより、大陸のサプライヤーが英国市場に参入する際のヨーロッパ商業用屋根葺き市場のテストおよび製品承認作業が生じます。Sikaは、Cromar Building Productsの買収を通じて英国の屋根葺き事業を建材販売店チャネルに拡大しました。フランスは新築商業用屋根面積の少なくとも30%にグリーンまたは太陽光インフラを義務付けており、補強されたメンブレンと統合排水システムが優遇されます。イタリアとスペインはBROOF(t3)テストを使用しており、新しい防火および太陽光発電規制が商業物件のシステム審査要件を追加しています。
その他のヨーロッパは最も成長の速い地域であり、2032年にかけて7.20%のCAGR予測があります。物流・製造開発は、大型フラットルーフ設置および高仕様システムに対するヨーロッパ商業用屋根葺き市場の需要を支えています。ワルシャワのCity Point Okęcieは、ポーランドで初めてRuukki LowCarbonパネルを使用した建物となり、検証済みの環境製品宣言と従来製品より最大50%低いとされるライフサイクル炭素フットプリントを持っています。オランダはヨーロッパ商業用屋根葺き市場における屋根葺きサービス事業のサービス統合を支援しており、北欧諸国は寒冷気候向けメンブレンシステムへの需要を維持しています。チェコ共和国とオーストリアも新興の物流回として台頭しており、欧州建築規制の国内採用により中央・東ヨーロッパ全域で性能要件が段階的に高まっていくでしょう。
競争環境
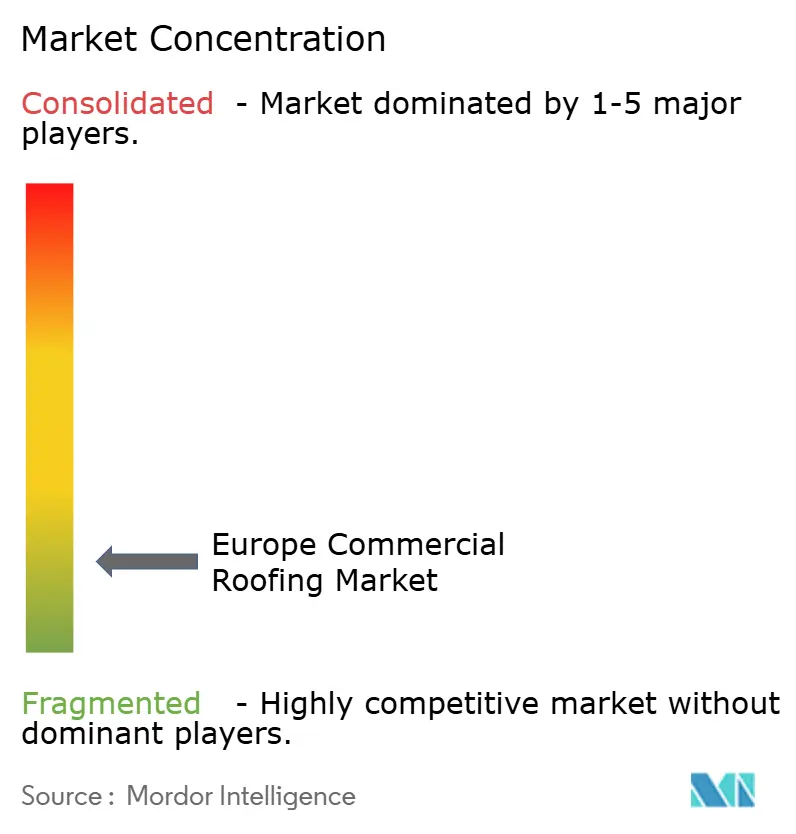
ヨーロッパ商業用屋根葺き市場は、材料供給、施工、設置、メンテナンスが国ごとに異なる形で組織されているため、断片化しています。Sika、Carlisle Companies、Johns Manville、IKO Industries、Owens Corningなどのグローバルサプライヤーが材料分野で競合し、BMI Group、Soprema、Protanが強力な地域的地位を持っています。技術サポート、施工業者トレーニング、および現地承認は、ヨーロッパ商業用屋根葺き市場において引き続き中心的な役割を果たし、重要な差別化要因となっています。改訂された建設製品規制により、プロジェクト資格審査においてライフサイクルおよび環境文書がより重要になっています。検証済みの環境製品宣言を持つサプライヤーは、公共および持続可能性主導の入札においてより有利な立場に立てる可能性があります。
SikaによるCromar Building Productsの買収は、屋根葺き材料だけでなく流通にも焦点を当てた戦略を示しています。Tremco Construction Products Groupは2026年4月にKalzipの買収を完了し、建物外皮ポートフォリオにアルミニウム屋根・ファサードシステムを追加しました。WienerbergerはGSE Integrationの残余株式を取得し、屋根葺きシステムと並行して屋根一体型太陽光発電ソリューションを提供する能力を拡大しました。これらの動きは、統合された屋根葺き、エネルギー、外皮の提案が単独製品供給よりも重要になっていることを示しています。
環境文書は、ヨーロッパ商業用屋根葺き市場において補足的な機能ではなく競争上の要件として重要になっています。Ruukkiは低炭素サンドイッチパネルの検証済み環境製品宣言を提供しており、選択された構成においてライフサイクルの地球温暖化ポテンシャルが最大50%低く、リサイクル含有量が最大88%であると報告しています。BME Groupは、Traceraプラットフォームを使用してサプライチェーン全体の環境製品宣言データとサプライヤーの持続可能性情報を管理しています。太陽光発電対応メンブレン、太陽光発電パートナーシップ、プレハブ改修システムは、企業が差別化されたオファーを開発できる分野とて残っています。ヨーロッパ商業用屋根葺き市場における競争は、文書化、施工知識、および現地デリバリー能力を組み合わせることができる企業を引き続き優遇するでしょう。
ヨーロッパ商業用屋根葺き産業のリーダー企業
-
GAF Materials Corporation
-
Owens Corning
-
Carlisle Companies Incorporated
-
Johns Manville
-
Duro-Last Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ商業用屋根葺き市場 このレポートでカバーされる企業
- GAF Materials Corporation
- Owens Corning
- Carlisle Companies Incorporated
- Johns Manville
- Duro-Last Inc.
- CentiMark Corporation
- Tecta America
- Flynn Group
- Baker Roofing Company
- Beacon Building Products
- Atlas Roofing Corporation
- IKO Industries Ltd.
- TAMKO Building Products Inc.
- Versico Roofing Systems
- Metal-Era Inc.
- Malarkey Roofing Products
- Metal Sales Manufacturing Corporation
- Petersen Aluminum Corporation
- Englert, Inc.
- ATAS International, Inc.
最近の産業開発事情 ヨーロッパ商業用屋根葺き市場
- 2026年10月:Holcimはドイツのハインスベルク施設において先進的な循環型単層屋根葺きメンブレン生産ラインを発表し、2027年下半期の稼働開始を目標としています。このラインは年間最大1,200万平方メートルの熱可塑性ポリオレフィンおよびポリイソブチレンメンブレンを生産するよう設計されています。端材のトリムオフカットをすべて再利用する廃棄物ゼロに近いプロセスを採用します。この投資は、2030年までに2,000万トン以上の建設材料をリサイクルするというHolcimのコミットメントを支援します。
- 2026年6月:novotegraとArcelorMittalは、太陽光発電モジュールをArcelorMittalのサンドイッチ屋根パネルに直接統合するシステム「Ondatherm Solar」を発表しました。このシステムは、短いnovotegraプロファイルを使用したチップフリーの非貫通固定を採用しています。レール上、マイクロインバーター、背面換気構成をサポートしながら、施工時間と材料使用量を削減します。このソリューションは、商業・産業用金属屋根における構造荷重と施工期間の制約に対応しています。
- 2026年4月:Teqt Groupはドイツのフランクフルトアムマイン地域においてFlachdach BREIVOGEL GmbHを買収しました。BREIVOGELは商業、産業、公共セクター、住宅クライアント向けのフラットルーフおよび高度防水を専門としています。この買収により、Teqt Groupのドイツにおける商業用フラットルーフプラットフォームが強化されます。
ヨーロッパ商業用屋根葺き市場レポートの範囲
セグメンテーション概要
| アスファルトシングル |
| 粘土・コンクリートタイル |
| 金属屋根葺き |
| ビチューメン・改質ビチューメンメンブレン |
| 単層メンブレン(TPO、EPDM、PVC) |
| 木材 |
| その他 |
| 新築 |
| 再屋根葺きおよび交換 |
| 小売 |
| オフィス |
| 産業 |
| その他 |
| ドイツ |
| 英国 |
| フランス |
| イタリア |
| スペイン |
| その他のヨーロッパ |
| 材料タイプ別 | アスファルトシングル |
| 粘土・コンクリートタイル | |
| 金属屋根葺き | |
| ビチューメン・改質ビチューメンメンブレン | |
| 単層メンブレン(TPO、EPDM、PVC) | |
| 木材 | |
| その他 | |
| 建設タイプ別 | 新築 |
| 再屋根葺きおよび交換 | |
| 用途別 | 小売 |
| オフィス | |
| 産業 | |
| その他 | |
| 国別 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ |
レポートで回答される主要な質問
ヨーロッパにおける商業用屋根葺き需要の予測は?
ヨーロッパ商業用屋根葺き市場は、2027年の11.43 ビリオン 米ドルから2032年までに15.30 ビリオン 米ドルに、6%のCAGRで成長すると予測されています。
ヨーロッパの商業プロジェクトをリードする屋根葺き材料は何ですか?
単層メンブレンが2026年に47.12%のシェアでリードしています。PVCは2032年にかけて7.14%のCAGRで最も成長の速い材料サブタイプです。
なぜ再屋根葺きは新築商業建設よりも速く成長しているのですか?
再屋根葺きおよび交換は、老朽化した屋根がより高い断熱、エネルギー、太陽光発電対応要件を満たす必要があるため、7.55%のCAGRで成長すると予測されています。
最も速く拡大している最終用途はどれですか?
産業用途の最終用途は、物流施設と太陽光発電対応屋根アップグレードに支えられ、2032年にかけて8.10%のCAGRで成長すると予測されています。
最も速く成長すると予測されているヨーロッパの国はどこですか?
その他のヨーロッパは、物流・製造建設に支えられ、2032年にかけて7.20%のCAGRで拡大すると予測されています。
ヨーロッパの建築規制は屋根仕様にどのような影響を与えますか?
エネルギー、太陽光発電、生物多様性、防火規制により、文書化され、補強され、技術的に試験された屋根システムへの需要が高まっています。