
Tamanho e Participação do Mercado Europeu de Lava-Louças Comerciais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 0.83 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.85 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.05 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.29 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Lava-Louças Comerciais por Mordor Intelligence
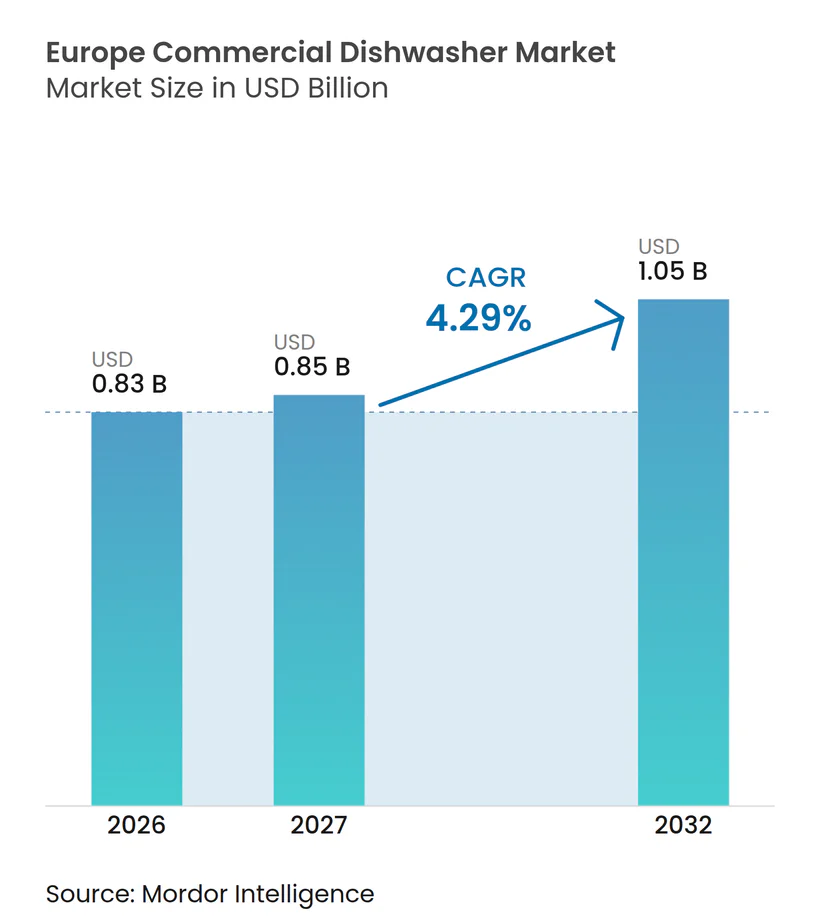
O tamanho do mercado europeu de lava-louças comerciais deve crescer de 0,83 bilhões de USD em 2026 para 0,85 bilhões de USD em 2027 e está previsto para atingir 1,05 bilhões de USD até 2032, a um CAGR de 4,29% no período de 2027 a 2032. O mercado europeu de lava-louças comerciais é sustentado pela construção de hotéis, renovação de restaurantes e demanda de substituição de cozinhas que necessitam de equipamentos de higienização confiáveis. O plano de trabalho da Comissão Europeia para 2025 a 2030 identifica as lava-louças profissionais para possíveis medidas de ecodesign em 2026, o que aumenta a importância do desempenho em termos de consumo de água e energia nas decisões de compra[1]. As restrições de mão de obra também favorecem equipamentos que reduzem a intervenção diária por meio de ciclos automáticos, funções de autolimpeza e identificação remota de falhas. Os fornecedores estão respondendo com plataformas conectadas, recuperação de calor e modelos de serviço que tornam os custos de utilidades e a disponibilidade das máquinas centrais nas discussões com os clientes. O mercado europeu de lava-louças comerciais, portanto, apresenta oportunidades em programas de substituição, equipamentos premium e contratos de serviço de longo prazo, embora os custos de capital e as restrições de instalação continuem sendo relevantes para operadores de menor porte.
Principais Conclusões do Relatório
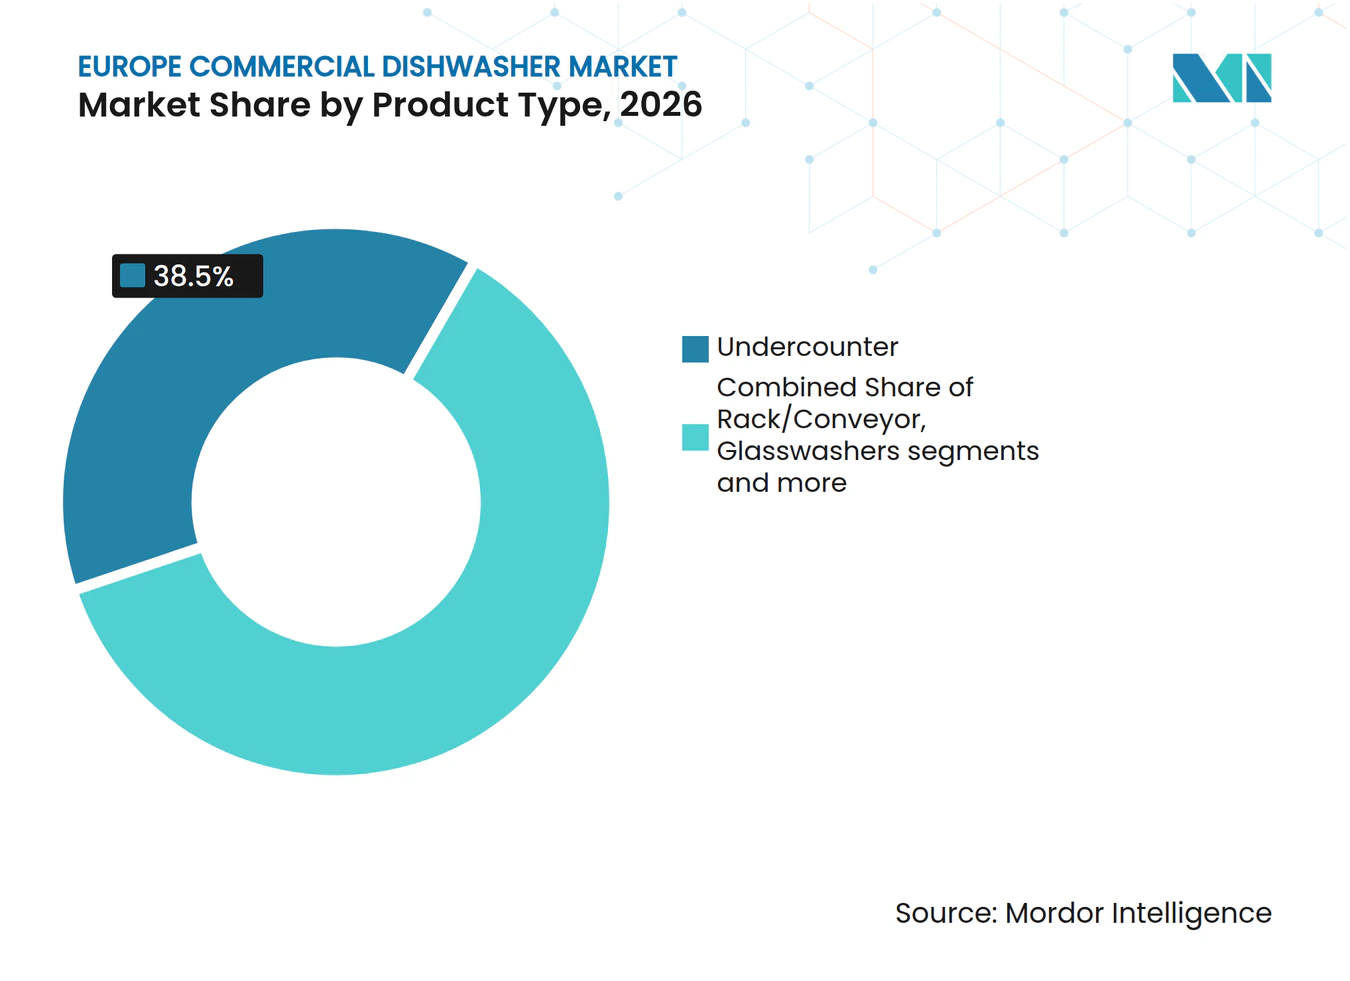
- Por tipo de produto, as lava-louças sob o balcão representaram 38,5% do mercado europeu de lava-louças comerciais em 2026, enquanto as lava-copos devem registrar um CAGR de 5,5% até 2032.
- Por capacidade, o segmento de 50 a 150 racks por hora representou 53,6% do mercado em 2026, enquanto as lava-louças que processam mais de 150 racks por hora devem registrar um CAGR de 5,1% até 2032.
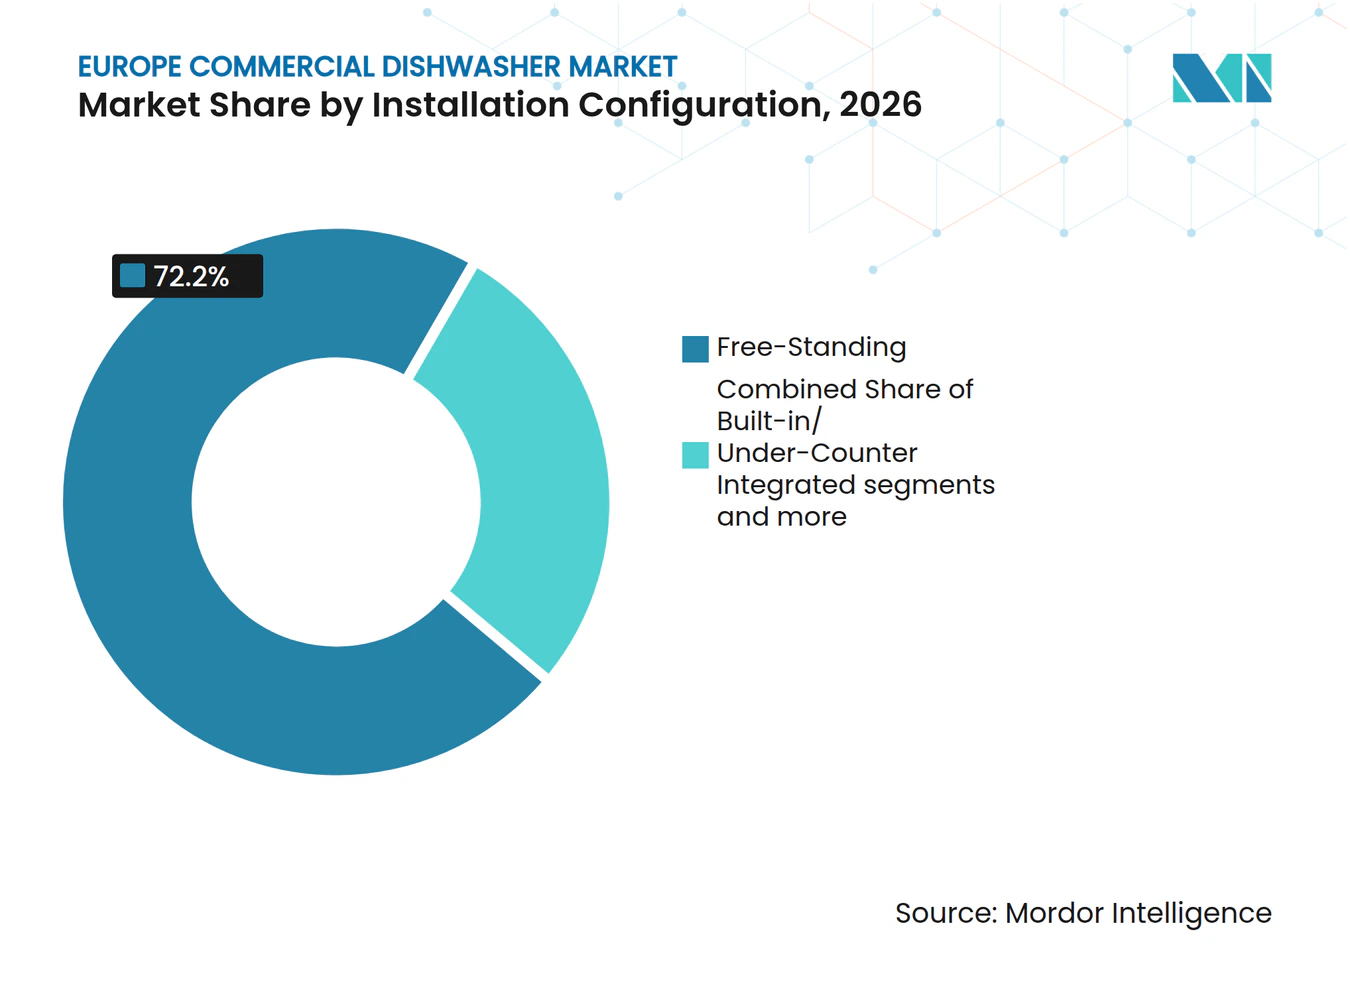
- Por configuração de instalação, as unidades independentes representaram 72,2% do mercado em 2026, enquanto as configurações embutidas devem atingir um CAGR de 5,2% até 2032.
- Por faixa de preço, os equipamentos intermediários representaram 48,6% do mercado em 2026, enquanto os equipamentos premium devem registrar um CAGR de 4,8% até 2032.
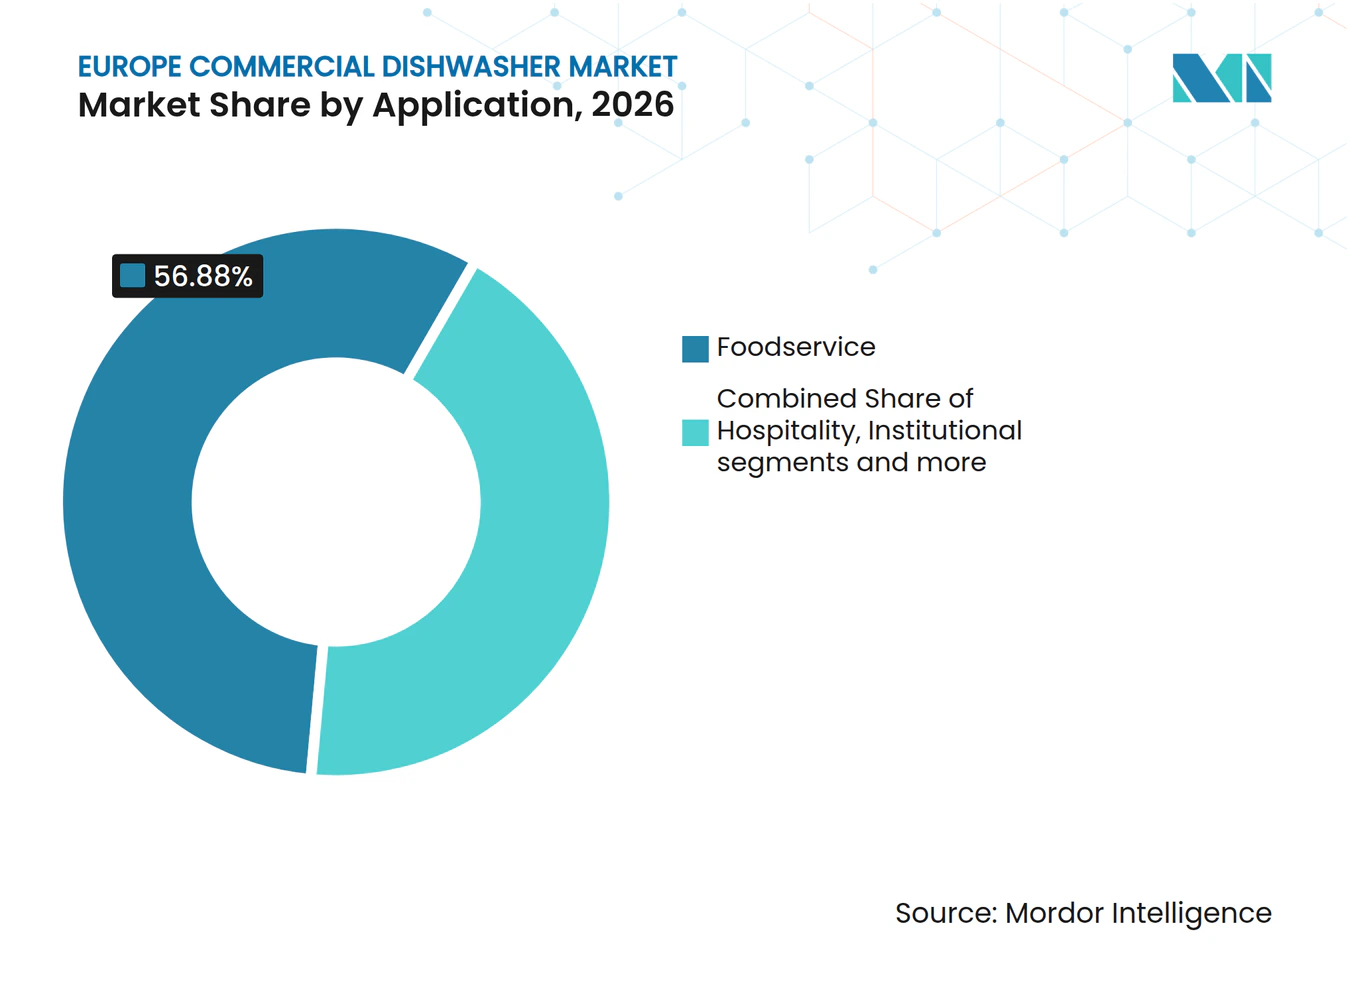
- Por aplicação, os serviços de alimentação representaram 56,9% do mercado em 2026, enquanto as aplicações de hotelaria devem registrar um CAGR de 4,8% até 2032.
- Por canal de distribuição, revendedores e distribuidores representaram 79,3% do mercado em 2026, enquanto as vendas diretas devem atingir um CAGR de 5,4% até 2032.
- Por geografia, a Alemanha representou 23,2% do mercado europeu de lava-louças comerciais em 2026, enquanto a Espanha deve registrar um CAGR de 5,1% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Infraestrutura de Serviços de Alimentação e Hotelaria | +1.1% | Pan-europeu, concentrado na Alemanha, Espanha, França e Itália | Médio prazo (2 a 4 anos) |
| Requisitos de Conformidade com Higiene e Segurança Alimentar da UE | +0.8% | UE27 e Reino Unido, mais forte na Alemanha, França e Itália | Curto prazo (≤ 2 anos) |
| Escassez de Mão de Obra em Cozinhas Comerciais e Demanda por Automação | +0.7% | Pan-europeu, mais agudo na Espanha, Itália, Croácia, Reino Unido e Alemanha | Médio prazo (2 a 4 anos) |
| Substituição de Equipamentos Legados com Alto Consumo de Água e Energia | +0.6% | Pan-europeu, com ganhos iniciais na Alemanha e nos países nórdicos | Médio prazo (2 a 4 anos) |
| Demanda por Monitoramento Conectado e Manutenção Preditiva | +0.4% | Europa Ocidental e países nórdicos, com atividade inicial na Europa Central e Oriental | Longo prazo (≥ 4 anos) |
| Demanda de Retrofit de Cozinhas Urbanas com Espaço Limitado | +0.3% | Mercados urbanos densos, incluindo Londres, Paris, Amsterdã, Barcelona e Milão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Infraestrutura de Serviços de Alimentação e Hotelaria
A abertura de hotéis, reformas e investimentos em serviços de alimentação continuam a gerar atividade de aquisição de equipamentos para cozinhas comerciais em toda a Europa. Novos empreendimentos requerem instalações completas de cozinha, enquanto as reformas frequentemente substituem equipamentos mais antigos de lavagem de louças junto com sistemas de ventilação, armazenamento e preparo de alimentos. Esse padrão pode sustentar as vendas mesmo quando as visitas a restaurantes não crescem na mesma proporção que os investimentos em hotelaria. A Espanha e a Itália continuam sendo locais relevantes porque projetos de turismo e hospedagem aumentam o número de cozinhas que necessitam de equipamentos compactos ou de alto rendimento. O mercado europeu de lava-louças comerciais se beneficia quando os operadores selecionam as máquinas no início de um projeto, pois as escolhas de equipamentos são então incorporadas aos layouts de cozinha e ao planejamento de utilidades. Os fabricantes com suporte de projeto, capacidade de instalação e cobertura de serviço local estão mais bem posicionados para participar desses projetos.
Requisitos de Conformidade com Higiene e Segurança Alimentar da UE
Os operadores de empresas alimentares na União Europeia devem aplicar procedimentos de higiene baseados nos princípios de HACCP ao abrigo do Regulamento CE 852/2004. A lavagem mecânica de louças apoia o controle de higienização quando os operadores podem documentar consistentemente as condições de lavagem e manter os equipamentos adequadamente. O atual plano de trabalho da Comissão Europeia inclui as lava-louças profissionais entre os grupos de produtos considerados para adoção de ecodesign em 2026. Essa orientação aumenta o valor das máquinas que registram temperatura, ciclos, consumo de água e necessidades de manutenção. As equipes de compras tendem a favorecer equipamentos que possam demonstrar conformidade e eficiência, em vez de depender de verificações manuais. O mercado europeu de lava-louças comerciais também se beneficia quando os requisitos futuros levam os operadores a planejar substituições antes que as medidas formais entrem em vigor.
Escassez de Mão de Obra em Cozinhas Comerciais e Demanda por Automação
As cozinhas comerciais necessitam de equipamentos mais fáceis de operar quando a disponibilidade de pessoal é limitada. Os operadores valorizam cada vez mais programas guiados, limpeza automática, controles claros e alertas de falhas, pois essas funções reduzem a dependência de manuseio diário especializado. A cooperação da Transgourmet Deutschland em 2025 com a GoodBytz ilustra o interesse mais amplo em automação de cozinhas e operações padronizadas de serviços de alimentação[2]. A lavagem de louças conectada se alinha a essa abordagem porque pode selecionar programas e notificar as equipes de serviço quando for necessária atenção. Esses recursos não eliminam a necessidade de pessoal, mas podem reduzir interrupções e melhorar a consistência durante os períodos de pico de serviço. O mercado europeu de lava-louças comerciais está, portanto, evoluindo em direção a equipamentos que apoiam rotinas de trabalho mais simples, além do desempenho de lavagem.
Substituição de Equipamentos Legados com Alto Consumo de Água e Energia
As lava-louças comerciais mais antigas podem consumir mais água e energia do que os modelos mais novos, tornando a economia de substituição importante para cozinhas de uso intensivo. A Electrolux Professional afirma que sua lava-louças sob o balcão NeoBlue Touch utiliza 2,1 litros de água por ciclo e pode reduzir o consumo de energia em até 40% em comparação com máquinas convencionais equivalentes[3]. Esses custos operacionais são mais relevantes onde as máquinas funcionam ao longo do dia e onde as tarifas de utilidades são gerenciadas de perto. Os compradores estão avaliando cada vez mais o consumo de água, a recuperação de calor, a capacidade de reparo e a vida útil esperada, além do preço inicial do equipamento. O mercado europeu de lava-louças comerciais pode se beneficiar dessa mudança quando os fabricantes fornecem informações credíveis sobre custos operacionais anuais, em vez de afirmações genéricas de eficiência. O monitoramento conectado e os modelos compactos de retrofit também sustentam a demanda de substituição em cozinhas já estabelecidas, onde o espaço ou a infraestrutura limita as opções disponíveis.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos Iniciais de Equipamento e Instalação | -0.3% | Pan-europeu, mais agudo em mercados com predominância de PMEs, incluindo Espanha, Itália e Europa Oriental | Curto prazo (≤ 2 anos) |
| Volatilidade nos Custos de Aço Inoxidável, Eletrônicos e Frete | -0.2% | Cadeia de suprimentos global com repasse para os preços dos fabricantes de equipamentos originais europeus | Médio prazo (2 a 4 anos) |
| Disponibilidade Limitada de Técnicos de Serviço Qualificados | -0.2% | Pan-europeu, com maior pressão em mercados periféricos e rurais | Longo prazo (≥ 4 anos) |
| Incompatibilidade com Infraestrutura Legada de Drenagem, Ventilação e Elétrica | -0.1% | Mercados urbanos densos com edificações mais antigas no Reino Unido, França e Itália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais de Equipamento e Instalação
As máquinas intermediárias e premium podem exigir um compromisso inicial significativo quando conectividade, recuperação de calor, tratamento de água, entrega e instalação estão incluídos. Isso cria uma barreira prática para restaurantes independentes, cafés e outros operadores menores com flexibilidade de capital limitada. Ofertas de leasing e baseadas em serviço podem reduzir o pagamento imediato, mas alguns clientes permanecem cautelosos em relação a contratos de vários anos. O resultado é que instituições maiores e operadores com múltiplos estabelecimentos podem substituir equipamentos mais rapidamente do que empresas menores. Máquinas mais antigas podem permanecer em serviço por mais tempo quando a substituição é adiada, mesmo que tenham custos operacionais mais elevados. O mercado europeu de lava-louças comerciais depende, consequentemente, de opções de financiamento, evidências claras de retorno sobre o investimento e configurações de equipamentos que se adequem aos orçamentos de cozinhas menores.
Volatilidade nos Custos de Aço Inoxidável, Eletrônicos e Frete
As lava-louças comerciais utilizam aço inoxidável, eletrônicos, bombas, controles e outros componentes que podem ser afetados por movimentos na cadeia de suprimentos. O Bureau of International Recycling relatou em 2025 que as tarifas contribuíram para a incerteza nos mercados de aço inoxidável e ligas especiais[4]. Mudanças de custos podem comprimir as margens dos fabricantes ou levar a períodos de cotação mais curtos para os clientes. Isso é particularmente relevante para equipamentos conectados, pois as novas plataformas também exigem investimento em sensores, software e controles. A disponibilidade limitada de engenheiros de serviço acrescenta outra restrição, pois os alertas digitais geram valor apenas quando técnicos qualificados podem responder. Sistemas legados de drenagem, ventilação e elétrica podem aumentar ainda mais o custo de instalação para cozinhas urbanas, retardando as decisões mesmo onde a demanda por equipamentos de substituição é clara.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Equipamentos Sob o Balcão Lideram Enquanto as Lava-Copos Ganham ImpulsoAs lava-louças sob o balcão detinham 38,5% da participação do mercado europeu de lava-louças comerciais em 2026, tornando-as o maior grupo de produtos. Suas dimensões compactas e instalação relativamente simples são adequadas para restaurantes independentes, bares, cafés e cozinhas menores de serviços de alimentação. Esses operadores frequentemente precisam de desempenho confiável sem dedicar uma área de piso substancial à lavagem de louças. As máquinas de porta e capota oferecem um aumento no rendimento para empresas que excedem a capacidade prática das unidades sob o balcão. Os equipamentos de rack e esteira atendem a cozinhas maiores que processam um fluxo contínuo de pratos, bandejas e utensílios. Os sistemas de esteira contínua continuam sendo adequados para alimentação institucional, grandes hotéis, instalações para eventos e cozinhas centrais com volumes muito elevados. A seleção de produtos está, portanto, intimamente ligada ao espaço disponível, à intensidade do serviço e à quantidade de lavagem de louças realizada durante os períodos de pico. O mercado europeu de lava-louças comerciais permanece amplo porque cada grupo de produtos resolve um requisito operacional diferente.
As lava-copos devem crescer a um CAGR de 5,5% até 2032, mais rapidamente do que o mercado geral. Bares, cafés, pontos de bebidas em hotéis e locais de eventos precisam de lavagem de copos frequente e rápida durante períodos concentrados de demanda. Nessas situações, a velocidade do ciclo, o cuidado com os copos, a qualidade da secagem e um espaço reduzido podem ser mais importantes do que a capacidade de processar grandes cargas de louça. Os formatos voltados para bebidas também se beneficiam de equipamentos que cabem sob balcões ou atrás de bares sem perturbar o layout voltado para o cliente. Os fornecedores podem se diferenciar por meio de programas projetados para copos delicados e controles que tornam o uso simples para equipes em rotatividade. A categoria de produto de crescimento mais rápido reflete a importância do serviço de bebidas em locais de hotelaria urbana e alimentação para viagem. Também oferece um caminho para os fabricantes introduzirem funções conectadas em equipamentos com menor espaço físico. Esse mix de produtos mantém o mercado europeu de lava-louças comerciais relevante tanto para estabelecimentos compactos quanto para locais institucionais de alto volume.



Por Capacidade:
Máquinas de Nível Intermediário Ancoram o Volume Enquanto as Unidades de Alto Rendimento AvançamO segmento de 50 a 150 racks por hora representou 53,6% da participação do mercado europeu de lava-louças comerciais em 2026. Essa faixa é adequada para restaurantes de hotéis de médio porte, fornecedores de refeições coletivas e operadores independentes estabelecidos que precisam de rendimento previsível sem o custo ou a demanda de espaço de equipamentos em escala industrial. Frequentemente equilibra produção, requisitos de instalação, necessidades de mão de obra e consumo de utilidades de uma forma que se adapta às cozinhas comerciais convencionais. Equipamentos abaixo de 50 racks por hora atendem a cafés, bares boutique, pequenos restaurantes e compradores comerciais de primeira viagem. Esses compradores geralmente priorizam design compacto, facilidade de operação e um preço inicial acessível. O segmento de 50 a 150 racks por hora sustenta uma ampla demanda de substituição porque abrange muitos dos formatos de cozinha encontrados em toda a região. Os fabricantes também usam essa faixa para oferecer tratamento de água opcional, recuperação de calor e monitoramento conectado. Isso a torna uma plataforma importante para mover os clientes em direção a especificações de maior valor ao longo do tempo.
Equipamentos acima de 150 racks por hora devem crescer a um CAGR de 5,1% até 2032. Grandes hotéis, cozinhas institucionais, instalações de produção central e fornecedores de refeições para eventos requerem o processamento de grandes volumes com interrupção limitada durante os picos operacionais. Os sistemas de esteira e de esteira contínua são projetados para essas situações porque lidam com um fluxo de trabalho contínuo e podem ser integrados a áreas organizadas de devolução de louças. Essas instalações também têm um argumento mais forte para manutenção planejada, diagnóstico remoto e contratos de nível de serviço, pois o tempo de inatividade pode afetar muitas refeições. Os compradores de alto rendimento também podem estar mais aptos a justificar o investimento em sistemas conectados quando as economias são distribuídas por várias máquinas ou locais. O segmento é sustentado por projetos de hotelaria que requerem instalações completas de cozinha, em vez de simples substituições de equipamentos. Ele expõe o mercado europeu de lava-louças comerciais a projetos de capital com valores de pedido maiores. Os fornecedores que conseguem coordenar projeto, instalação, treinamento e serviço terão vantagem nessa classe de capacidade.
Por Configuração de Instalação:
Unidades Independentes Permanecem como Padrão Enquanto a Demanda por Embutidos CresceAs configurações independentes representaram 72,2% da participação do mercado europeu de lava-louças comerciais em 2026. Há muito tempo são a escolha padrão porque os instaladores podem acessar o equipamento com mais facilidade e os operadores podem ajustar os layouts de cozinha durante a renovação. Esse design é prático para restaurantes, cozinhas institucionais e operações de hotelaria que valorizam o acesso ao serviço e a flexibilidade. As unidades independentes também podem simplificar a substituição quando uma máquina mais antiga chega ao fim de sua vida útil. Os sistemas de passagem e integrados à linha atendem a ambientes especializados onde o fluxo de louças é organizado em torno de um processo específico de cozinha. Seu papel é importante em cozinhas centrais, refeitórios institucionais e operações de grande escala que devem coordenar lavagem, triagem e armazenamento. As escolhas de configuração dependem tanto do layout físico da cozinha quanto do seu volume de lavagem. Isso mantém uma grande base instalada de equipamentos independentes em todo o mercado europeu de lava-louças comerciais.
As configurações embutidas devem crescer a um CAGR de 5,2% até 2032. São bem adequadas para locais de hotelaria premium e locais compactos de serviços de alimentação onde os equipamentos precisam se integrar perfeitamente em um layout restrito. Corredores ferroviários, unidades comerciais convertidas, formatos urbanos pequenos e operações de alimentação para viagem podem ter escopo limitado para máquinas autônomas. Os equipamentos embutidos podem proporcionar um design de cozinha mais consistente, mas requerem planejamento cuidadoso para drenagem, ventilação, conexões elétricas e acesso futuro ao serviço. A emenda de 2025 à EN IEC 60335-2-58 atualizou os requisitos de segurança para máquinas de lavar louças elétricas comerciais, incluindo disposições relativas à construção e ao aquecimento. Esses requisitos reforçam a necessidade de design em conformidade em todos os tipos de configuração. O crescimento do segmento indica que a integração compacta está se tornando um fator de compra mais importante em cozinhas urbanas. Os fornecedores que oferecem orientação de instalação simples e formatos flexíveis podem atender a essa demanda sem comprometer a capacidade de manutenção.

Por Faixa de Preço:
Equipamentos Intermediários Mantêm o Núcleo Enquanto os Modelos Premium Crescem Mais RapidamenteOs equipamentos intermediários detinham 48,6% do tamanho do mercado europeu de lava-louças comerciais em 2026. Essa faixa é a escolha padrão para muitas redes de refeições casuais, fornecedores de refeições coletivas e hotéis de médio porte que precisam de resultados de lavagem confiáveis e custos de propriedade gerenciáveis. Oferece um equilíbrio entre equipamentos básicos e máquinas avançadas com conectividade total ou sistemas de recuperação de calor. Os modelos econômicos continuam a atender operadores sensíveis ao preço e empresas menores que priorizam a acessibilidade imediata. A categoria intermediária também oferece aos fabricantes uma ampla plataforma para upgrades, como amaciadores de água, filtragem aprimorada e ferramentas digitais opcionais. Essa abordagem permite que os compradores adequem os recursos ao seu orçamento e às necessidades operacionais locais. As decisões de substituição nessa faixa geralmente se concentram em confiabilidade, suporte de serviço e custos de utilidades esperados. Como resultado, a faixa intermediária permanece central para a demanda em todo o mercado europeu de lava-louças comerciais.
As lava-louças premium devem crescer a um CAGR de 4,8% até 2032. Essa categoria é sustentada por operadores que atribuem maior valor à redução do consumo de utilidades, ao desempenho de serviço documentado, ao monitoramento remoto e à seleção automatizada de ciclos. A Winterhalter afirma que seu software EcoPilot aprende padrões de uso e pode reduzir o consumo de energia em até 17% nas máquinas Connected Wash compatíveis. Os clientes premium buscam cada vez mais casos práticos de retorno sobre o investimento, em vez de apenas características de design. A recuperação de calor, o diagnóstico conectado e a filtragem avançada podem melhorar a proposta operacional para locais de uso intensivo. O segmento está, portanto, vinculado aos custos totais de propriedade e à continuidade do serviço, não apenas ao preço de compra. Os compradores com maiores parques de equipamentos também podem usar plataformas de equipamentos comuns para padronizar treinamento e manutenção. Isso torna os equipamentos premium uma rota importante para receitas recorrentes digitais e de serviço no mercado europeu de lava-louças comerciais.
Por Aplicação:
Serviços de Alimentação Fornecem o Núcleo Enquanto a Hotelaria se ExpandeOs serviços de alimentação detinham 56,9% da participação do mercado europeu de lava-louças comerciais em 2026. Restaurantes, cafés, bares, fornecedores de refeições coletivas e locais de serviço rápido requerem lavagem diária de louças e têm tolerância limitada para tempo de inatividade dos equipamentos. Isso confere à aplicação uma necessidade estável de substituição, mesmo quando os operadores individuais enfrentam mudanças na demanda dos clientes. As cozinhas de serviços de alimentação variam amplamente em tamanho, o que sustenta as vendas em formatos sob o balcão, de capota, de rack e de esteira. Os operadores geralmente valorizam a consistência da lavagem, tempos de ciclo curtos, acesso prático ao serviço e equipamentos que funcionam de forma confiável com a infraestrutura de cozinha existente. Locais menores podem se concentrar em equipamentos compactos, enquanto redes maiores podem centralizar aquisições e manutenção. A categoria também tem uma ligação direta com o serviço de bebidas, onde as lava-copos são essenciais para as operações diárias. Os serviços de alimentação permanecem a base operacional do mercado europeu de lava-louças comerciais porque combinam uma grande base instalada com necessidades contínuas de substituição.
A hotelaria deve crescer a um CAGR de 4,8% até 2032. Os hotéis precisam de capacidade de lava-louças em restaurantes, operações de café da manhã, áreas de banquetes, instalações para funcionários e, às vezes, pontos de bebidas separados. Novos hotéis e propriedades reformadas podem selecionar equipamentos como parte de uma especificação de cozinha mais ampla, criando oportunidades para os fornecedores fornecerem propostas de sistemas coordenados. Os compradores de hotelaria podem favorecer baixo ruído, eficiência energética, cobertura de serviço confiável e modelos que se encaixem em um conceito específico de serviço ao hóspede. Os usuários institucionais também fornecem demanda importante por meio de hospitais, instalações educacionais, campi corporativos e cozinhas do setor público que adquirem equipamentos por meio de processos de compra estruturados. Os operadores de catering e cozinhas centrais podem exigir sistemas de alta capacidade onde o monitoramento conectado e a manutenção planejada têm valor operacional claro. O mix de aplicações oferece aos fabricantes várias rotas de crescimento em diferentes tamanhos de cozinha e tipos de compradores. Também permite que o mercado europeu de lava-louças comerciais se beneficie tanto da demanda diária de substituição quanto de vendas maiores baseadas em projetos.
Por Canal de Distribuição:
Revendedores Mantêm Escala Enquanto as Vendas Diretas AumentamOs revendedores e distribuidores detinham 79,3% da participação do mercado europeu de lava-louças comerciais em 2026. Seu papel é importante porque os clientes frequentemente precisam de suporte local para especificação, instalação, comissionamento, peças de reposição e manutenção de rotina. Os mercados europeus de serviços de alimentação são geograficamente diversos, e muitos operadores continuam a valorizar relacionamentos com parceiros regionais de equipamentos. Os revendedores podem combinar vendas de lava-louças com outros equipamentos de cozinha, o que os torna úteis durante reformas completas e aberturas de novos estabelecimentos. Eles também fornecem uma rota para operadores menores que podem não ser práticos para um fabricante atender diretamente em todos os locais. A capacidade de serviço pode ser tão importante quanto a disponibilidade do produto, pois uma falha na máquina pode interromper uma cozinha imediatamente. Essa estrutura de canal explica por que a distribuição local permanece o principal caminho de vendas para o mercado europeu de lava-louças comerciais. Os fabricantes devem, portanto, equilibrar o crescimento de contas diretas com fortes relacionamentos com revendedores.
As vendas diretas devem crescer a um CAGR de 5,4% até 2032. Os operadores de hotelaria e serviços de alimentação com múltiplos estabelecimentos buscam cada vez mais contratos centrais que forneçam preços consistentes, níveis de serviço acordados, especificações comuns de equipamentos e acesso a dados operacionais. Os relacionamentos diretos podem fazer sentido onde um operador tem muitos locais ou requer suporte em mais de um país. São particularmente relevantes para plataformas conectadas, onde os fabricantes podem gerenciar o registro de software, o diagnóstico remoto e a coordenação de serviços de forma mais direta. O diagnóstico remoto pode ajudar as equipes de serviço a se prepararem para visitas de manutenção e pode fortalecer o argumento para o gerenciamento direto de contas. Não se espera que as vendas diretas substituam os revendedores em todos os segmentos, mas podem crescer onde os clientes exigem compromissos de serviço integrados. O crescimento do canal reflete uma mudança em direção a relacionamentos mais longos com os clientes, em vez de transações únicas de equipamentos.
Análise Geográfica
Alemanha
A Alemanha detinha 23,2% do mercado europeu de lava-louças comerciais em 2026. O país tem uma base substancial de catering institucional, refeições corporativas e atividade comercial de serviços de alimentação que sustenta a demanda de substituição e manutenção de equipamentos. A Winterhalter e a MEIKO têm sede na Alemanha, o que oferece aos clientes domésticos acesso próximo ao desenvolvimento de produtos e às redes de serviço estabelecidas dos fabricantes. Essa presença de fornecedores pode ajudar os operadores a conhecer novos recursos de equipamentos mais cedo no processo de compra. A influência regulatória também continua relevante porque a política de higiene e ecodesign da UE afeta os requisitos de produtos em todo o país. A Alemanha está bem posicionada para a adoção antecipada de equipamentos que combinam eficiência de recursos, capacidade de reparo e suporte de serviço conectado.
Espanha
A Espanha deve crescer a um CAGR de 5,1% até 2032. A base de hotelaria e turismo do país sustenta a demanda de hotéis, restaurantes, cafés e locais sazonais que precisam de lavagem diária confiável de louças. A Winterhalter inaugurou uma sede de 15 milhões de EUR (17,6 milhões de USD) em Málaga em janeiro de 2026, com operações de P&D, logística e vendas ibéricas em uma instalação de 15.000 m². Esse investimento fortalece o acesso local a equipamentos e suporte para clientes de hotelaria. As restrições de mão de obra também tornam a operação simples das máquinas e as rotinas automatizadas valiosas em cozinhas sazonais. A oportunidade de crescimento da Espanha está intimamente ligada a fornecedores que conseguem atender tanto a grandes projetos de hotelaria quanto a operadores menores com equipamentos compactos e de fácil manutenção.
Reino Unido, França, Itália, países nórdicos, Benelux e Restante da Europa
O Reino Unido, a França, a Itália, os países nórdicos, o Benelux e a Europa Central e Oriental representam padrões de demanda diversos no mercado europeu de lava-louças comerciais. Os dados do Serviço Agrícola Estrangeiro do Departamento de Agricultura dos Estados Unidos situaram o setor de serviços de alimentação do Reino Unido em 133 bilhões de USD em 2025, com formatos de alimentação para viagem, como cafeterias, cafés e padarias, sustentando a demanda por equipamentos compactos de lavagem de louças. A França e a Itália têm amplas bases de restaurantes independentes, onde as decisões de substituição podem ser limitadas pela infraestrutura dos edifícios e por orçamentos de capital menores. Os compradores nórdicos atribuem maior peso a critérios de ciclo de vida e materiais circulares em alguns processos de compra. Em janeiro de 2025, a Wexiödisk anunciou uma parceria com a Aperam para usar aço inoxidável certificado Infinite com 98% de conteúdo reciclado em toda a sua linha de lava-louças. Os mercados do Benelux demonstraram forte interesse em equipamentos de especificação mais elevada, enquanto os mercados da Europa Central e Oriental oferecem espaço para instalações comerciais de primeira vez à medida que redes e franquias se expandem. Em todas essas áreas, os requisitos de conformidade, as condições dos edifícios, o alcance do serviço e as prioridades de custo operacional moldam o mix de produtos vendidos.
Cenário Competitivo
Concentração do Mercado
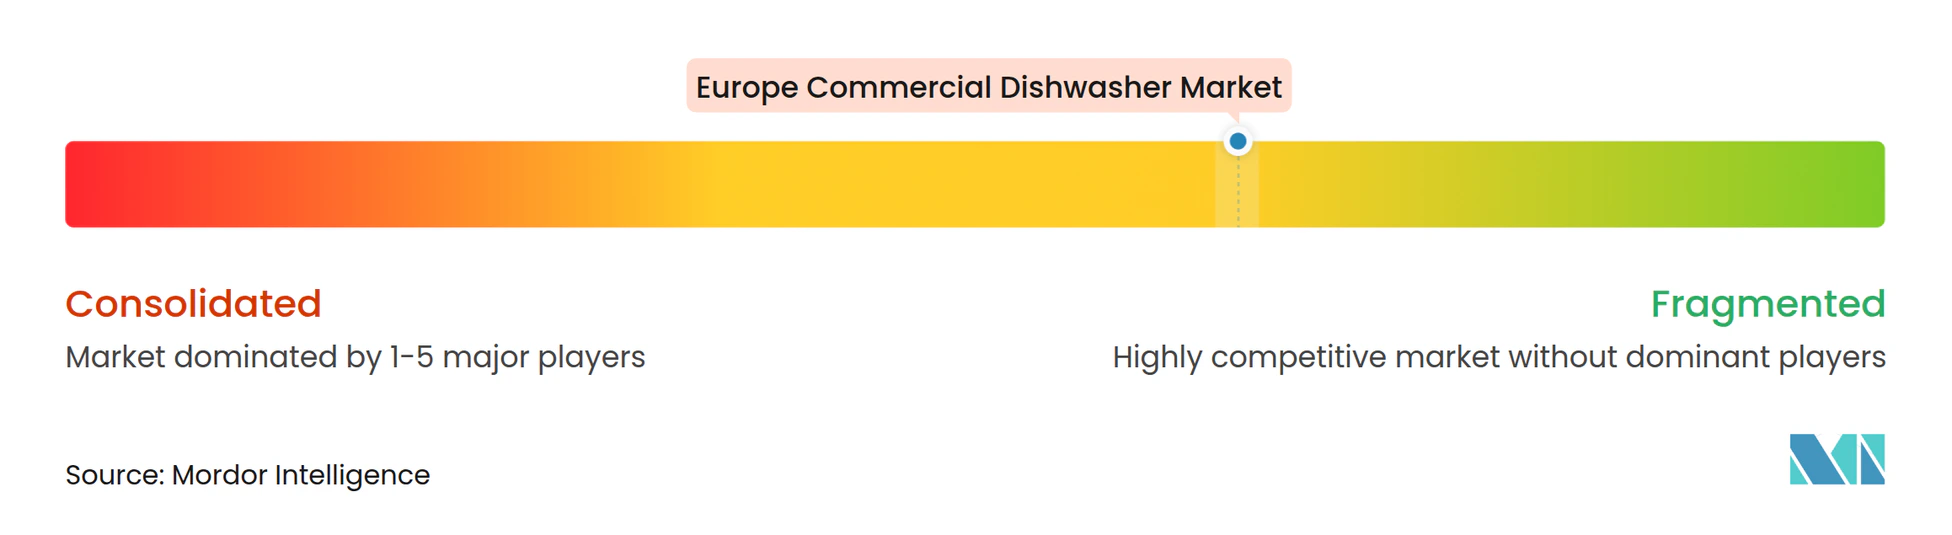
O mercado europeu de lava-louças comerciais é moderadamente concentrado, com Winterhalter, MEIKO, Electrolux Professional, o portfólio do Ali Group e Hobart posicionados entre os principais fornecedores. Essas empresas competem em amplitude de produtos, confiabilidade técnica, cobertura de serviço e desempenho em termos de energia e água. Fagor Industrial, Silanos, Classeq e Wexiödisk acrescentam pressão por meio de portfólios focados, eficiência de fabricação e distribuição regional. A concorrência também envolve suporte à instalação, acesso a peças de reposição, treinamento e a capacidade de manter os equipamentos em funcionamento durante os períodos de pico de serviço. Essa amplitude permite que os fornecedores atendam a ambientes que vão desde locais compactos de hotelaria até cozinhas centrais e instalações institucionais.
Os modelos de serviço digital estão se tornando um ponto significativo de diferenciação no mercado europeu de lava-louças comerciais. As plataformas conectadas podem suportar diagnóstico remoto, dados operacionais, planejamento de manutenção e seleção mais consistente de programas de lavagem. Em maio de 2026, a Winterhalter lançou o EcoPilot para sua plataforma Connected Wash, usando padrões históricos de uso para ativar programas eficientes para máquinas das séries UC e PT. A Diversey, uma empresa da Solenis, lançou o IntelliDish CONTROL em outubro de 2025 para monitorar temperatura de lavagem, uso de detergente e dados de ciclo com conectividade em nuvem. Essas ofertas conectam as vendas de equipamentos ao suporte operacional contínuo e podem tornar as mudanças de sistema mais difíceis uma vez que os processos de serviço estejam integrados.
Em março de 2026, a Fagor Professional fez parceria com o Gastronomy Open Ecosystem, proporcionando aos clientes acesso a inovação culinária, pesquisa de sustentabilidade e programas de desenvolvimento de cozinha digital. A Classeq lançou sua linha de passagem CP500 em 2025 com configurações de lava-louças ou lava-copos e recuperação de vapor integrada para locais com ventilação limitada. Em fevereiro de 2026, a Electrolux Professional lançou uma lavadora compacta de panelas e utensílios para cozinhas comerciais com espaço limitado, usando 4,7 litros por ciclo e reduzindo a necessidade de pré-lavagem manual. Esses movimentos mostram que a concorrência se estende de sistemas conectados sofisticados a equipamentos mais simples e eficientes em termos de espaço.
Líderes do Setor de Lava-Louças Comerciais na Europa
-
Winterhalter Gastronom GmbH
-
Illinois Tool Works Inc.
-
MEIKO Maschinenbau GmbH & Co. KG
-
Electrolux Professional AB
-
Miele & Cie. KG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Lava-Louças Comerciais Empresas cobertas neste relatório
- Winterhalter Gastronom GmbH
- MEIKO Maschinenbau GmbH & Co. KG
- Illinois Tool Works Inc. (Hobart)
- Electrolux Professional AB
- Miele & Cie. KG
- Comenda Ali S.p.A.
- DIHR - Ali Group S.r.l.
- KROMO - Ali Group S.r.l.
- Fagor Industrial S. Coop.
- Wexiödisk AB
- Classeq Ltd.
- Silanos S.r.l.
- Eurotec S.r.l. - Colged
- Elframo S.p.A.
- Smeg S.p.A. - Smeg Professional
- Krupps S.r.l.
- JEMI S.A.
- Metos Oy Ab
- Maidaid-Halcyon
- Hoshizaki Corporation
- Granuldisk AB
- Norris Industries Ltd
Desenvolvimentos industriais recentes em Mercado Europeu de Lava-Louças Comerciais
- Maio de 2026: A Winterhalter lançou o EcoPilot, uma camada de software baseada em inteligência artificial para sua plataforma Connected Wash, cobrindo máquinas sob o balcão da série UC e máquinas de capota da série PT. O sistema aprende com padrões históricos de uso, ativando programas energeticamente eficientes durante períodos de baixa demanda para reduzir o consumo de energia em até 17% sem comprometer os resultados de higiene. Está disponível sem custo adicional para todas as máquinas registradas no Connected Wash fabricadas a partir de 2019.
- Março de 2026: A Fagor Professional Food Service assinou uma parceria estratégica com o Gastronomy Open Ecosystem, uma iniciativa do Basque Culinary Center. O acordo proporciona aos clientes da Fagor acesso a recursos de inovação culinária, pesquisa de sustentabilidade e programas de desenvolvimento de cozinha digital. Reflete um reposicionamento do fornecimento puro de equipamentos para um papel mais amplo de parceiro de tecnologia culinária.
- Fevereiro de 2026: A Electrolux Professional lançou a Lavadora Compacta de Panelas e Utensílios para cozinhas comerciais de alta demanda com espaço de piso limitado. O produto usa 4,7 litros por ciclo, o que é declarado ser até 30% menor do que as máquinas convencionais, e elimina a pré-lavagem manual de utensílios de cozinha com sujeira intensa.
- Outubro de 2025: A Diversey, uma empresa da Solenis, lançou o IntelliDish CONTROL, uma solução de IoT que monitora temperaturas de lavagem, uso de detergente e dados de ciclo por meio de conectividade em nuvem para operadores de serviços de alimentação e hotelaria. A Diversey afirma que a lavagem mecânica de louças pode representar até 60% da atividade nos bastidores em restaurantes e hotéis, ressaltando o papel operacional do monitoramento em tempo real.
Escopo do Relatório do Mercado Europeu de Lava-Louças Comerciais
Visão geral da segmentação
| Rack/Esteira |
| Sob o Balcão |
| Tipo de Porta ou Capota |
| Lava-Copos |
| Lava-louças de esteira contínua/esteira de voo |
| Abaixo de 50 racks/hora |
| 50–150 racks/hora |
| Acima de 150 racks/hora |
| Independente |
| Embutido/Integrado Sob o Balcão |
| Passagem/Integrado à Linha |
| Econômico |
| Intermediário |
| Premium |
| Serviços de Alimentação |
| Hotelaria |
| Institucional |
| Catering e Cozinhas Centrais |
| Outros |
| Vendas Diretas |
| Revendedores e Distribuidores |
| Reino Unido |
| Alemanha |
| França |
| Espanha |
| Itália |
| Benelux |
| Países Nórdicos |
| Restante da Europa |
| Por Tipo de Produto | Rack/Esteira |
| Sob o Balcão | |
| Tipo de Porta ou Capota | |
| Lava-Copos | |
| Lava-louças de esteira contínua/esteira de voo | |
| Por Capacidade | Abaixo de 50 racks/hora |
| 50–150 racks/hora | |
| Acima de 150 racks/hora | |
| Por Configuração de Instalação | Independente |
| Embutido/Integrado Sob o Balcão | |
| Passagem/Integrado à Linha | |
| Por Faixa de Preço | Econômico |
| Intermediário | |
| Premium | |
| Por Aplicação | Serviços de Alimentação |
| Hotelaria | |
| Institucional | |
| Catering e Cozinhas Centrais | |
| Outros | |
| Por Canal de Distribuição | Vendas Diretas |
| Revendedores e Distribuidores | |
| Por País | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| Benelux | |
| Países Nórdicos | |
| Restante da Europa |
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para lava-louças comerciais na Europa?
O mercado europeu de lava-louças comerciais deve crescer a um CAGR de 4,29% de 2027 a 2032, atingindo 1,05 bilhões de USD até 2032. A demanda de substituição, os requisitos de eficiência e as necessidades de automação em toda a Europa sustentam essa perspectiva.
Qual tipo de produto lidera as vendas de lava-louças comerciais na Europa?
As lava-louças sob o balcão lideram com uma participação de 38,5% em 2026 porque são adequadas para as cozinhas compactas usadas por restaurantes, cafés e bares. Seus requisitos de instalação gerenciáveis também sustentam uma ampla demanda de substituição.
Qual categoria de lava-louças comerciais está crescendo mais rapidamente na Europa?
As lava-copos devem crescer a um CAGR de 5,5% até 2032, sustentadas pela demanda de ambientes de serviço de bebidas. Velocidade, cuidado com os copos e um espaço reduzido são requisitos fundamentais nessas operações.
Por que a demanda por lava-louças comerciais premium está crescendo?
As máquinas premium oferecem monitoramento conectado, recuperação de calor, gerenciamento automático de ciclos e benefícios mais claros em termos de custos operacionais. Devem crescer a um CAGR de 4,8% até 2032.
Qual país europeu tem a perspectiva de crescimento mais elevada para lava-louças comerciais?
A Espanha tem a perspectiva de crescimento mais rápido, com um CAGR projetado de 5,1% até 2032, sustentado pelo desenvolvimento do turismo e da hotelaria. O acesso local a serviços e as opções de financiamento continuam sendo importantes para sua base de clientes fragmentada de serviços de alimentação.