
Marktgröße und Marktanteile des europäischen gewerblichen Geschirrspülermarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 0.83 Milliarden US-Dollar |
| Marktgröße (2027) | 0.85 Milliarden US-Dollar |
| Marktgröße (2032) | 1.05 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.29 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen gewerblichen Geschirrspülermarkts von Mordor Intelligence
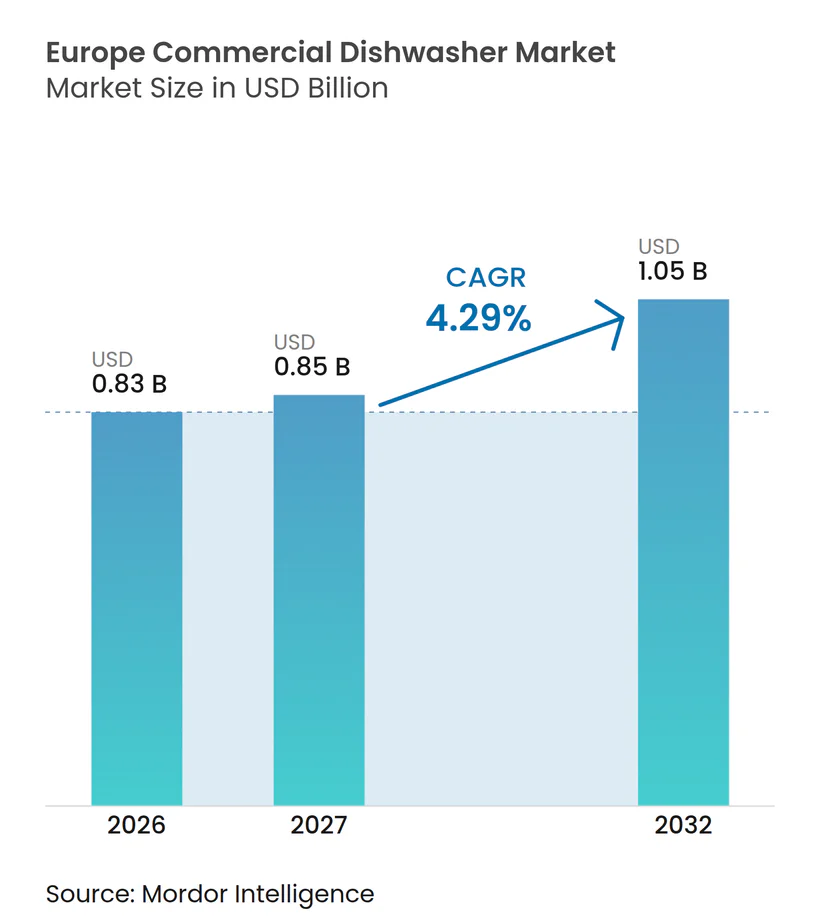
Die Marktgröße des europäischen gewerblichen Geschirrspülermarkts wird voraussichtlich von 0,83 Milliarden USD im Jahr 2026 auf 0,85 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 4,29 % über den Zeitraum 2027–2032 einen Wert von 1,05 Milliarden USD erreichen. Der europäische gewerbliche Geschirrspülermarkt wird durch Hotelneubauten, Restaurantrenovierungen und Ersatzbedarf aus Küchen gestützt, die auf zuverlässige Sanitärausrüstung angewiesen sind. Der Arbeitsplan der Europäischen Kommission für 2025 bis 2030 identifiziert gewerbliche Geschirrspüler als potenzielle Kandidaten für Ökodesign-Maßnahmen im Jahr 2026, was die Bedeutung von Wasser- und Energieleistung bei Kaufentscheidungen erhöht[1]. Arbeitskräftemangel begünstigt zudem Geräte, die den täglichen Eingriff durch automatische Zyklen, Selbstreinigungsfunktionen und Fernfehleridentifikation reduzieren. Anbieter reagieren mit vernetzten Plattformen, Wärmerückgewinnung und Servicemodellen, die Betriebskosten und Maschinenverfügbarkeit in den Mittelpunkt von Kundengesprächen stellen. Der europäische gewerbliche Geschirrspülermarkt bietet daher Chancen in Austauschprogrammen, Premium-Geräten und langfristigen Servicevereinbarungen, obwohl Investitionskosten und Installationsbeschränkungen für kleinere Betreiber weiterhin relevant bleiben.
Wichtigste Erkenntnisse des Berichts
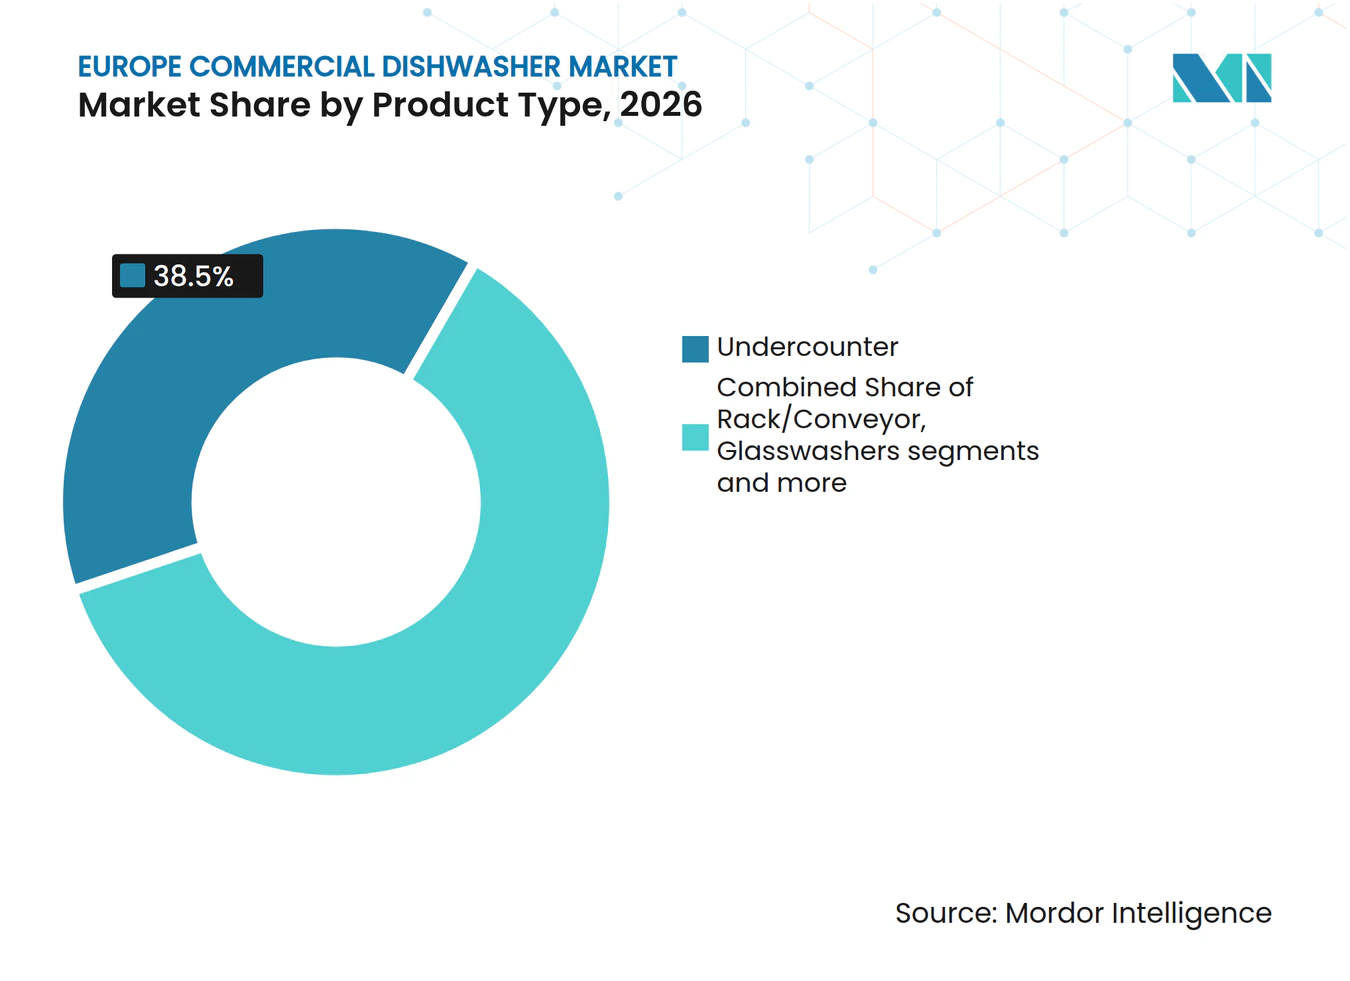
- Nach Produkttyp entfielen im Jahr 2026 38,5 % des europäischen gewerblichen Geschirrspülermarkts auf Untertischspülmaschinen, während Gläserspülmaschinen bis 2032 voraussichtlich einen CAGR von 5,5 % verzeichnen werden.
- Nach Kapazität entfiel im Jahr 2026 das Segment mit 50–150 Körben pro Stunde auf 53,6 % des Markts, während Geschirrspüler mit mehr als 150 Körben pro Stunde bis 2032 voraussichtlich einen CAGR von 5,1 % verzeichnen werden.
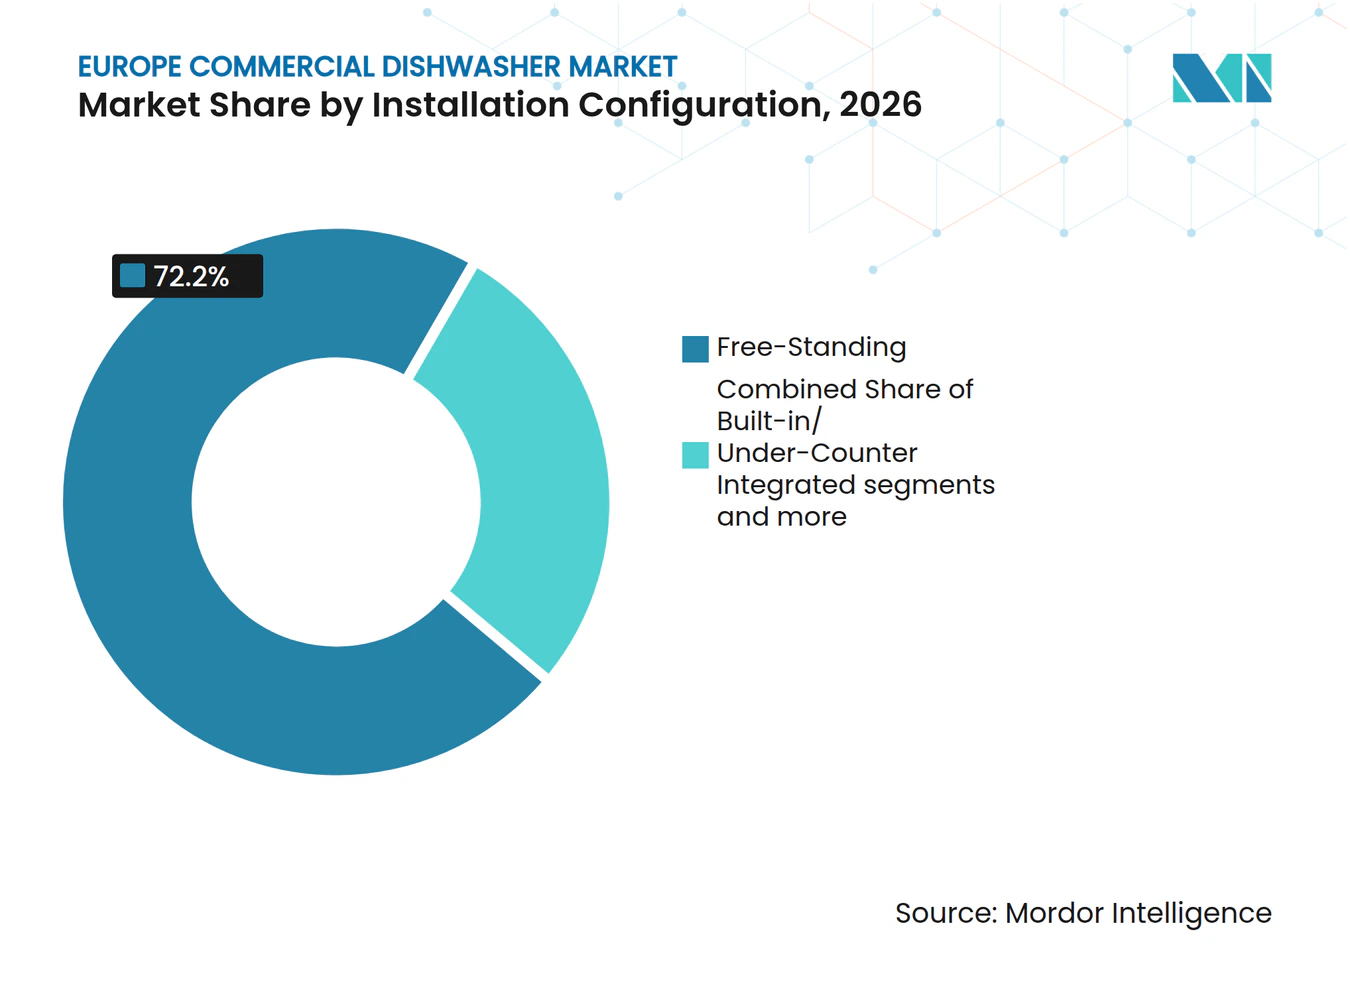
- Nach Installationskonfiguration entfielen im Jahr 2026 72,2 % des Markts auf freistehende Geräte, während eingebaute Konfigurationen bis 2032 voraussichtlich einen CAGR von 5,2 % erreichen werden.
- Nach Preisklasse entfiel im Jahr 2026 die Mittelklasse-Ausrüstung auf 48,6 % des Markts, während Premium-Ausrüstung bis 2032 voraussichtlich einen CAGR von 4,8 % verzeichnen wird.
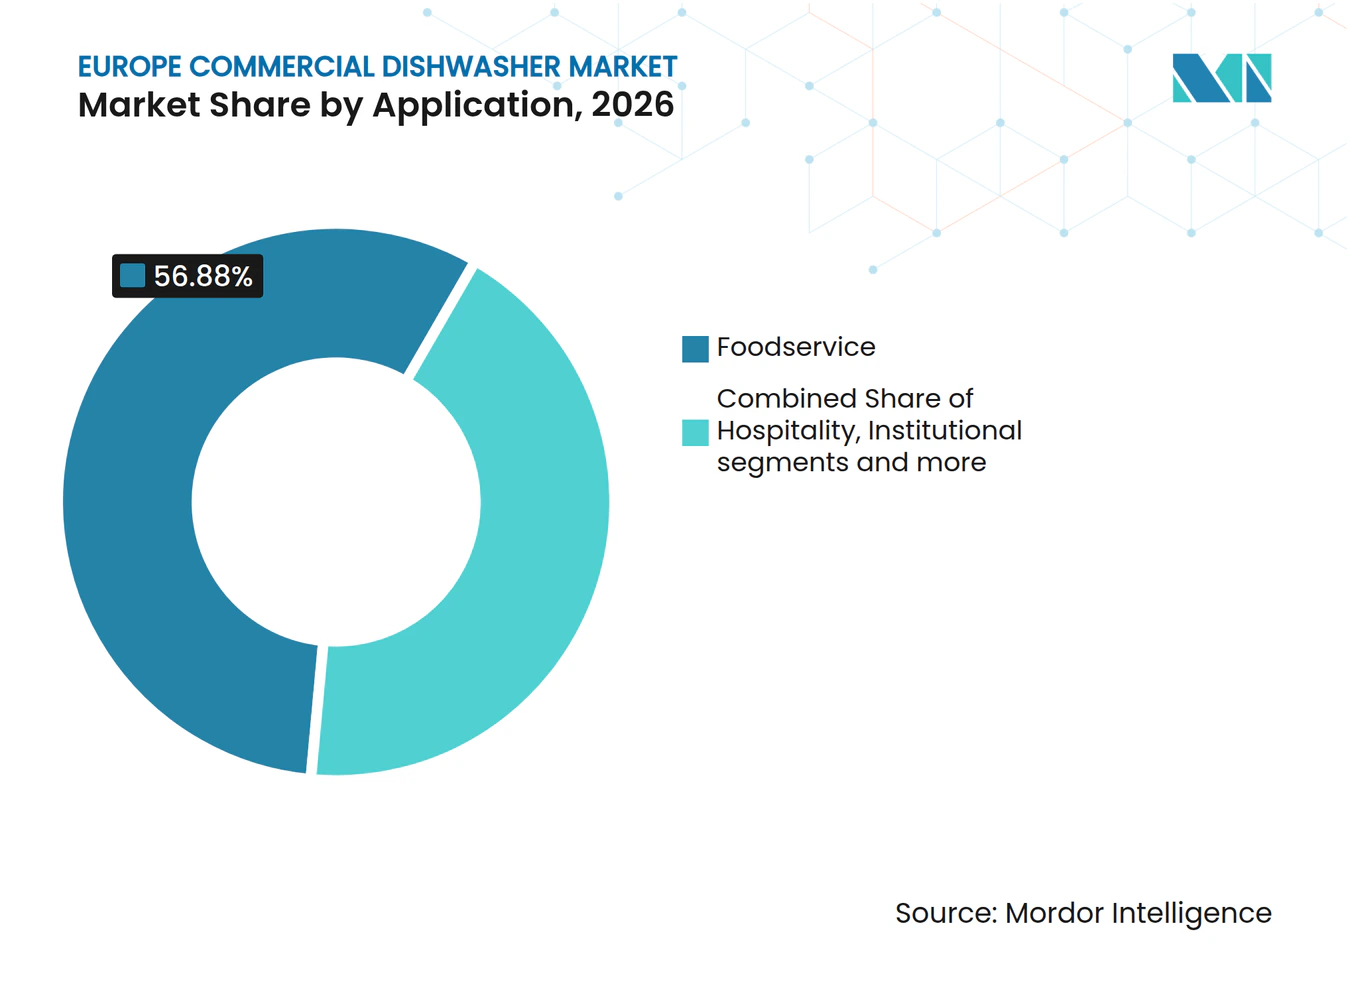
- Nach Anwendung entfiel im Jahr 2026 die Gastronomie auf 56,9 % des Markts, während Hotellerienanwendungen bis 2032 voraussichtlich einen CAGR von 4,8 % verzeichnen werden.
- Nach Vertriebskanal entfielen im Jahr 2026 79,3 % des Markts auf Händler und Distributoren, während der Direktvertrieb bis 2032 voraussichtlich einen CAGR von 5,4 % erreichen wird.
- Nach Geografie entfiel im Jahr 2026 Deutschland auf 23,2 % des europäischen gewerblichen Geschirrspülermarkts, während Spanien bis 2032 voraussichtlich einen CAGR von 5,1 % verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Gastronomie- und Hotellerieinfrastruktur | +1.1% | Gesamteuropäisch, konzentriert in Deutschland, Spanien, Frankreich und Italien | Mittelfristig (2–4 Jahre) |
| EU-Hygiene- und Lebensmittelsicherheitsvorschriften | +0.8% | EU27 und Vereinigtes Königreich, am stärksten in Deutschland, Frankreich und Italien | Kurzfristig (≤ 2 Jahre) |
| Arbeitskräftemangel in gewerblichen Küchen und Nachfrage nach Automatisierung | +0.7% | Gesamteuropäisch, am stärksten ausgeprägt in Spanien, Italien, Kroatien, dem Vereinigten Königreich und Deutschland | Mittelfristig (2–4 Jahre) |
| Ersatz wasser- und energieintensiver Altgeräte | +0.6% | Gesamteuropäisch, mit frühen Gewinnen in Deutschland und den nordischen Ländern | Mittelfristig (2–4 Jahre) |
| Nachfrage nach vernetzter Überwachung und vorausschauender Wartung | +0.4% | Westeuropa und die nordischen Länder, mit früher Aktivität in Mittel- und Osteuropa | Langfristig (≥ 4 Jahre) |
| Nachrüstungsbedarf aus platzbeschränkten städtischen Küchen | +0.3% | Dichte städtische Märkte, darunter London, Paris, Amsterdam, Barcelona und Mailand | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Gastronomie- und Hotellerieinfrastruktur
Hoteleröffnungen, Renovierungen und Investitionen in die Gastronomie schaffen weiterhin Beschaffungsaktivitäten für gewerbliche Küchen in ganz Europa. Neue Objekte erfordern vollständige Küchenausstattungen, während Renovierungen häufig ältere Spülgeräte zusammen mit Lüftungs-, Lager- und Lebensmittelzubereitungssystemen ersetzen. Dieses Muster kann den Absatz auch dann stützen, wenn die Restaurantbesuche nicht im gleichen Maße steigen wie die Hotellerieninvestitionen. Spanien und Italien bleiben relevante Standorte, da Tourismus- und Unterkunftsprojekte die Anzahl der Küchen erhöhen, die kompakte oder hochdurchsatzfähige Geräte benötigen. Der europäische gewerbliche Geschirrspülermarkt profitiert, wenn Betreiber Maschinen frühzeitig in einem Projekt auswählen, da Geräteentscheidungen dann in Küchenlayouts und Versorgungsplanung einbezogen werden. Hersteller mit Designunterstützung, Installationskompetenz und lokalem Serviceumfang sind besser positioniert, um an diesen Projekten teilzunehmen.
EU-Hygiene- und Lebensmittelsicherheitsvorschriften
Lebensmittelunternehmer in der Europäischen Union müssen Hygieneverfahren auf Basis von HACCP-Grundsätzen gemäß der Verordnung EG 852/2004 anwenden. Maschinelles Spülen unterstützt die Sanitätskontrolle, wenn Betreiber Spülbedingungen konsistent dokumentieren und Geräte ordnungsgemäß warten können. Der aktuelle Arbeitsplan der Europäischen Kommission zählt gewerbliche Geschirrspüler zu den Produktgruppen, die für die Einführung von Ökodesign-Anforderungen im Jahr 2026 in Betracht gezogen werden. Diese Ausrichtung erhöht den Wert von Maschinen, die Temperatur, Zyklen, Wasserverbrauch und Servicebedarf aufzeichnen. Beschaffungsteams werden voraussichtlich Geräte bevorzugen, die Konformität und Effizienz nachweisen können, anstatt auf manuelle Kontrollen angewiesen zu sein. Der europäische gewerbliche Geschirrspülermarkt profitiert auch, wenn bevorstehende Anforderungen Betreiber dazu veranlassen, Ersatzinvestitionen vor dem Inkrafttreten formaler Maßnahmen zu planen.
Arbeitskräftemangel in gewerblichen Küchen und Nachfrage nach Automatisierung
Gewerbliche Küchen benötigen Geräte, die bei begrenzter Personalverfügbarkeit einfacher zu bedienen sind. Betreiber schätzen zunehmend geführte Programme, automatische Reinigung, übersichtliche Bedienelemente und Fehlermeldungen, da diese Funktionen die Abhängigkeit von spezialisierter täglicher Handhabung reduzieren. Die Kooperation von Transgourmet Deutschland im Jahr 2025 mit GoodBytz veranschaulicht das breitere Interesse an Küchenautomatisierung und standardisierten Gastronomiebetrieben[2]. Vernetztes Spülen passt zu diesem Ansatz, da es Programme auswählen und Serviceteams benachrichtigen kann, wenn Aufmerksamkeit erforderlich ist. Diese Funktionen beseitigen nicht den Personalbedarf, können jedoch Unterbrechungen reduzieren und die Konsistenz während arbeitsreicher Servicezeiten verbessern. Der europäische gewerbliche Geschirrspülermarkt entwickelt sich daher hin zu Geräten, die sowohl einfachere Arbeitsabläufe als auch Spülleistung unterstützen.
Ersatz wasser- und energieintensiver Altgeräte
Ältere gewerbliche Geschirrspüler können mehr Wasser und Energie verbrauchen als neuere Modelle, was die Wirtschaftlichkeit des Austauschs für stark genutzte Küchen bedeutsam macht. Electrolux Professional gibt an, dass seine NeoBlue Touch Untertischspülmaschine 2,1 Liter Wasser pro Zyklus verbraucht und den Energieverbrauch im Vergleich zu vergleichbaren herkömmlichen Maschinen um bis zu 40 % reduzieren kann[3]. Diese Betriebskosten sind am bedeutsamsten, wo Maschinen den ganzen Tag laufen und Energiekosten eng überwacht werden. Käufer bewerten zunehmend Wasserverbrauch, Wärmerückgewinnung, Reparierbarkeit und erwartete Nutzungsdauer neben dem ursprünglichen Gerätepreis. Der europäische gewerbliche Geschirrspülermarkt kann von diesem Wandel profitieren, wenn Hersteller glaubwürdige jährliche Betriebskostendaten statt allgemeiner Effizienzaussagen bereitstellen. Vernetzte Überwachung und kompakte Nachrüstmodelle unterstützen ebenfalls den Ersatzbedarf in bestehenden Küchen, wo Platz oder Infrastruktur die verfügbaren Optionen einschränken.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitions- und Installationskosten | -0.3% | Gesamteuropäisch, am stärksten ausgeprägt in KMU-geprägten Märkten, darunter Spanien, Italien und Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei Edelstahl-, Elektronik- und Frachtkosten | -0.2% | Globale Lieferkette mit Weitergabe an europäische OEM-Preise | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit qualifizierter Servicetechniker | -0.2% | Gesamteuropäisch, mit größerem Druck in peripheren und ländlichen Märkten | Langfristig (≥ 4 Jahre) |
| Inkompatibilität mit veralteter Entwässerungs-, Lüftungs- und Elektroinfrastruktur | -0.1% | Dichte städtische Märkte mit älterem Gebäudebestand im Vereinigten Königreich, Frankreich und Italien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitions- und Installationskosten
Mittelklasse- und Premium-Maschinen können eine erhebliche Anfangsinvestition erfordern, wenn Konnektivität, Wärmerückgewinnung, Wasseraufbereitung, Lieferung und Installation einbezogen werden. Dies stellt eine praktische Hürde für unabhängige Restaurants, Cafés und andere kleinere Betreiber mit begrenzter Kapitalflexibilität dar. Leasing- und servicebasierte Angebote können die sofortige Zahlung reduzieren, aber einige Kunden bleiben gegenüber mehrjährigen Vereinbarungen zurückhaltend. Das Ergebnis ist, dass größere Institutionen und Mehrstandortbetreiber Geräte früher ersetzen können als kleinere Unternehmen. Ältere Maschinen können länger in Betrieb bleiben, wenn der Austausch aufgeschoben wird, auch wenn sie höhere Betriebskosten haben. Der europäische gewerbliche Geschirrspülermarkt ist daher auf Finanzierungsoptionen, klare Amortisationsnachweise und Gerätekonfigurationen angewiesen, die kleineren Küchenbudgets entsprechen.
Volatilität bei Edelstahl-, Elektronik- und Frachtkosten
Gewerbliche Geschirrspüler verwenden Edelstahl, Elektronik, Pumpen, Steuerungen und andere Komponenten, die von Lieferkettenentwicklungen beeinflusst werden können. Das Bureau of International Recycling berichtete im Jahr 2025, dass Zölle zur Unsicherheit auf den Märkten für Edelstahl und Speziallegierungen beigetragen haben[4]. Kostenveränderungen können Herstellermargen komprimieren oder zu kürzeren Angebotszeiträumen für Kunden führen. Dies ist besonders relevant für vernetzte Geräte, da neue Plattformen auch Investitionen in Sensoren, Software und Steuerungen erfordern. Begrenzte Verfügbarkeit von Servicetechnikern stellt eine weitere Einschränkung dar, da digitale Warnmeldungen nur dann Mehrwert schaffen, wenn qualifizierte Techniker reagieren können. Veraltete Entwässerungs-, Lüftungs- und Elektrosysteme können die Installationskosten für städtische Küchen weiter erhöhen und Entscheidungen verlangsamen, selbst wenn der Bedarf an Ersatzgeräten klar ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Untertischgeräte führen, während Gläserspülmaschinen an Dynamik gewinnenUntertischspülmaschinen hielten im Jahr 2026 einen Marktanteil von 38,5 % am europäischen gewerblichen Geschirrspülermarkt und waren damit die größte Produktgruppe. Ihre kompakten Abmessungen und die relativ unkomplizierte Installation eignen sich für unabhängige Restaurants, Bars, Cafés und kleinere Gastronomiebetriebe. Diese Betreiber benötigen häufig zuverlässige Leistung, ohne erhebliche Bodenfläche für das Spülen aufwenden zu müssen. Tür- und Haubenmaschinen bieten einen Schritt nach oben beim Durchsatz für Betriebe, die die praktische Kapazität von Untertischgeräten überschreiten. Korb- und Bandspülmaschinen dienen größeren Küchen, die einen kontinuierlichen Strom von Tellern, Tabletts und Besteck verarbeiten. Bandspülmaschinen bleiben für institutionelle Verpflegung, große Hotels, Veranstaltungseinrichtungen und Zentralküchen mit sehr hohen Volumina geeignet. Die Produktauswahl ist daher eng mit dem verfügbaren Platz, der Serviceintensität und der Menge des Spülguts während der Spitzenlastzeiten verbunden. Der europäische gewerbliche Geschirrspülermarkt bleibt breit aufgestellt, da jede Produktgruppe eine andere betriebliche Anforderung erfüllt.
Gläserspülmaschinen werden voraussichtlich bis 2032 mit einem CAGR von 5,5 % wachsen, schneller als der Gesamtmarkt. Bars, Cafés, Hotelbeverage-Outlets und Veranstaltungsorte benötigen häufiges, schnelles Gläserspülen während konzentrierter Nachfragephasen. In diesen Umgebungen können Zyklusgeschwindigkeit, Glasschonung, Trocknungsqualität und ein kleiner Platzbedarf wichtiger sein als die Fähigkeit, große Geschirrmengen zu verarbeiten. Getränkeorientierte Formate profitieren auch von Geräten, die unter Tresen oder hinter Bars passen, ohne das kundenseitige Layout zu beeinträchtigen. Anbieter können sich durch Programme für empfindliches Glas und durch Bedienelemente differenzieren, die die Nutzung für wechselnde Personalteams einfach machen. Die am schnellsten wachsende Produktkategorie spiegelt die Bedeutung des Getränkeservices in städtischen Hotellerie- und Außer-Haus-Verpflegungsstandorten wider. Sie bietet Herstellern auch einen Weg, vernetzte Funktionen in kleinere Gerätegrößen einzuführen. Dieser Produktmix hält den europäischen gewerblichen Geschirrspülermarkt sowohl für kompakte Betriebe als auch für hochvolumige institutionelle Standorte relevant.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kapazität:
Mittelklassemaschinen sichern das Volumen, während Hochdurchsatzgeräte vorrückenDas Segment mit 50 bis 150 Körben pro Stunde entfiel im Jahr 2026 auf 53,6 % des Marktanteils des europäischen gewerblichen Geschirrspülermarkts. Dieser Bereich eignet sich für mittelgroße Hotelrestaurants, Vertragskaterer und etablierte unabhängige Betreiber, die einen vorhersehbaren Durchsatz ohne die Kosten oder den Platzbedarf industrieller Geräte benötigen. Er bietet häufig eine Balance aus Leistung, Installationsanforderungen, Personalbedarf und Energieverbrauch, die zu gängigen gewerblichen Küchen passt. Geräte unter 50 Körben pro Stunde dienen Cafés, Boutique-Bars, kleinen Restaurants und Erstkäufern im gewerblichen Bereich. Diese Käufer priorisieren häufig kompaktes Design, einfache Bedienung und einen überschaubaren Anfangspreis. Das Segment mit 50 bis 150 Körben pro Stunde unterstützt einen breiten Ersatzbedarf, da es viele der in der Region vorhandenen Küchenformate abdeckt. Hersteller nutzen diese Klasse auch, um optionale Wasseraufbereitung, Wärmerückgewinnung und vernetzte Überwachung anzubieten. Dies macht sie zu einer wichtigen Plattform, um Kunden im Laufe der Zeit zu höherwertigen Spezifikationen zu führen.
Geräte über 150 Körben pro Stunde werden voraussichtlich bis 2032 mit einem CAGR von 5,1 % wachsen. Große Hotels, institutionelle Küchen, zentrale Produktionseinrichtungen und Veranstaltungskaterer benötigen hohe Volumina, die mit minimalen Unterbrechungen während der Betriebsspitzen verarbeitet werden. Korb- und Bandspülmaschinen sind für diese Situationen konzipiert, da sie einen kontinuierlichen Arbeitsablauf bewältigen und in organisierte Geschirrückgabebereiche integriert werden können. Diese Installationen haben auch einen stärkeren Anreiz für geplante Wartung, Ferndiagnose und Servicevereinbarungen, da Ausfallzeiten viele Mahlzeiten beeinträchtigen können. Hochdurchsatzkäufer können auch eher in der Lage sein, Investitionen in vernetzte Systeme zu rechtfertigen, wenn Einsparungen auf mehrere Maschinen oder Standorte verteilt werden. Das Segment wird durch Hotellerieprojekte gestützt, die vollständige Kücheninstallationen statt einfacher Gerätewechsel erfordern. Es gibt dem europäischen gewerblichen Geschirrspülermarkt Zugang zu Investitionsprojekten mit größeren Auftragswerten. Anbieter, die Design, Installation, Schulung und Service koordinieren können, werden in dieser Kapazitätsklasse einen Vorteil haben.
Nach Installationskonfiguration:
Freistehende Geräte bleiben Standard, während die Nachfrage nach eingebauten Geräten zunimmtFreistehende Konfigurationen entfielen im Jahr 2026 auf 72,2 % des Marktanteils des europäischen gewerblichen Geschirrspülermarkts. Sie sind seit langem die Standardwahl, da Installateure leichter auf die Geräte zugreifen können und Betreiber Küchenlayouts während Renovierungen anpassen können. Dieses Design ist praktisch für Restaurants, institutionelle Küchen und Hotelleriebetriebe, die Servicezugang und Flexibilität schätzen. Freistehende Geräte können auch den Austausch vereinfachen, wenn eine ältere Maschine das Ende ihrer Nutzungsdauer erreicht. Durchreiche- und linienintegrierte Systeme dienen spezialisierten Umgebungen, in denen der Geschirrfluss um einen bestimmten Küchenablauf organisiert ist. Ihre Rolle ist wichtig in Zentralküchen, institutionellen Kantinen und Großbetrieben, die Spülen, Sortieren und Lagern koordinieren müssen. Konfigurationsentscheidungen hängen ebenso sehr vom physischen Layout der Küche ab wie von ihrem Spülvolumen. Dies erhält eine große installierte Basis für freistehende Geräte im gesamten europäischen gewerblichen Geschirrspülermarkt.
Eingebaute Konfigurationen werden voraussichtlich bis 2032 mit einem CAGR von 5,2 % wachsen. Sie eignen sich gut für Premium-Hotelleriestandorte und kompakte Gastronomiebetriebe, bei denen Geräte sauber in ein beengtes Layout integriert werden müssen. Bahnhofshallen, umgebaute Einzelhandelsflächen, kleine städtische Formate und Außer-Haus-Verpflegungsbetriebe haben möglicherweise begrenzten Spielraum für freistehende Maschinen. Eingebaute Geräte können ein konsistenteres Küchendesign bieten, erfordern jedoch sorgfältige Planung für Entwässerung, Lüftung, elektrische Anschlüsse und zukünftigen Servicezugang. Die Änderung der EN IEC 60335-2-58 aus dem Jahr 2025 aktualisierte die Sicherheitsanforderungen für gewerbliche elektrische Geschirrspülmaschinen, einschließlich Bestimmungen zu Konstruktion und Heizung. Diese Anforderungen unterstreichen die Notwendigkeit konformer Designs über alle Konfigurationstypen hinweg. Das Wachstum des Segments zeigt, dass kompakte Integration zu einem wichtigeren Kauffaktor in städtischen Küchen wird. Anbieter, die einfache Installationsanleitungen und flexible Formate anbieten, können diese Nachfrage bedienen, ohne die Wartungsfreundlichkeit zu beeinträchtigen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Preisklasse:
Mittelklasse-Geräte halten den Kern, während Premium-Modelle schneller wachsenMittelklasse-Geräte hielten im Jahr 2026 einen Anteil von 48,6 % an der Marktgröße des europäischen gewerblichen Geschirrspülermarkts. Diese Klasse ist die Standardwahl für viele Casual-Dining-Ketten, Vertragskaterer und mittelgroße Hotels, die zuverlässige Spülergebnisse und überschaubare Betriebskosten benötigen. Sie bietet eine Balance zwischen Basisgeräten und fortschrittlichen Maschinen mit vollständiger Konnektivität oder Wärmerückgewinnungssystemen. Economy-Modelle bedienen weiterhin preissensible Betreiber und kleinere Unternehmen, die sofortige Erschwinglichkeit priorisieren. Die Mittelklasse-Kategorie bietet Herstellern auch eine breite Plattform für Upgrades wie Wasserenthärter, verbesserte Filtration und optionale digitale Werkzeuge. Dieser Ansatz ermöglicht es Käufern, Funktionen an ihr Budget und ihre lokalen Betriebsanforderungen anzupassen. Ersatzentscheidungen in diesem Bereich konzentrieren sich häufig auf Zuverlässigkeit, Serviceunterstützung und erwartete Betriebskosten. Infolgedessen bleibt die Mittelklasse zentral für die Nachfrage im gesamten europäischen gewerblichen Geschirrspülermarkt.
Premium-Geschirrspüler werden voraussichtlich bis 2032 mit einem CAGR von 4,8 % wachsen. Diese Kategorie wird von Betreibern gestützt, die einen höheren Wert auf reduzierten Energieverbrauch, dokumentierte Serviceleistung, Fernüberwachung und automatische Programmauswahl legen. Winterhalter gibt an, dass seine EcoPilot-Software Nutzungsmuster erlernt und den Energieverbrauch bei kompatiblen Connected-Wash-Maschinen um bis zu 17 % reduzieren kann. Premium-Kunden suchen zunehmend nach praktischen Amortisationsnachweisen statt nur nach Designmerkmalen. Wärmerückgewinnung, vernetzte Diagnose und fortschrittliche Filtration können das Betriebsangebot für stark genutzte Standorte verbessern. Das Segment ist daher an Gesamtbetriebskosten und Servicekontinuität gebunden, nicht nur an den Kaufpreis. Käufer mit größeren Betrieben können auch gemeinsame Geräteplattformen nutzen, um Schulung und Wartung zu standardisieren. Dies macht Premium-Geräte zu einem wichtigen Weg für wiederkehrende digitale und Serviceeinnahmen im europäischen gewerblichen Geschirrspülermarkt.
Nach Anwendung:
Gastronomie bildet den Kern, während die Hotellerie expandiertDie Gastronomie hielt im Jahr 2026 einen Marktanteil von 56,9 % am europäischen gewerblichen Geschirrspülermarkt. Restaurants, Cafés, Bars, Vertragskaterer und Schnellverpflegungsstandorte benötigen tägliches Spülen und haben eine geringe Toleranz für Geräteausfälle. Dies gibt der Anwendung einen stabilen Ersatzbedarf, selbst wenn einzelne Betreiber einer sich ändernden Kundennachfrage gegenüberstehen. Gastronomiebetriebe variieren stark in der Größe, was den Absatz über Untertisch-, Hauben-, Korb- und Bandspülmaschinenformate hinweg unterstützt. Betreiber schätzen typischerweise Spülkonsistenz, kurze Zykluszeiten, praktischen Servicezugang und Geräte, die zuverlässig mit der bestehenden Kücheninfrastruktur funktionieren. Kleinere Standorte können sich auf kompakte Geräte konzentrieren, während größere Ketten Beschaffung und Wartung zentralisieren können. Die Kategorie hat auch eine direkte Verbindung zum Getränkeservice, wo Gläserspülmaschinen für den täglichen Betrieb unerlässlich sind. Die Gastronomie bleibt die Betriebsbasis des europäischen gewerblichen Geschirrspülermarkts, da sie eine große installierte Basis mit laufendem Ersatzbedarf verbindet.
Die Hotellerie wird voraussichtlich bis 2032 mit einem CAGR von 4,8 % wachsen. Hotels benötigen Geschirrspülerkapazität in Restaurants, Frühstücksbereichen, Bankettbereichen, Personaleinrichtungen und manchmal separaten Getränke-Outlets. Neue Hotels und renovierte Objekte können Geräte als Teil einer umfassenderen Küchenspezifikation auswählen, was Anbietern Möglichkeiten bietet, koordinierte Systemvorschläge zu unterbreiten. Hotelleriekäufer bevorzugen möglicherweise geringen Lärm, Energieeffizienz, zuverlässige Serviceabdeckung und Modelle, die zu einem bestimmten Gästeservicekonzept passen. Institutionelle Nutzer bieten ebenfalls wichtige Nachfrage durch Krankenhäuser, Bildungseinrichtungen, Unternehmensstandorte und Einrichtungen des öffentlichen Sektors, die Geräte über strukturierte Beschaffungsprozesse kaufen. Catering- und Zentralküchenbetreiber können Hochkapazitätssysteme benötigen, bei denen vernetzte Überwachung und geplante Wartung einen klaren betrieblichen Mehrwert haben. Der Anwendungsmix bietet Herstellern mehrere Wachstumswege über Küchengrößen und Käufertypen hinweg. Er ermöglicht es dem europäischen gewerblichen Geschirrspülermarkt auch, sowohl von täglichem Ersatzbedarf als auch von größeren projektbasierten Verkäufen zu profitieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Händler behalten ihre Bedeutung, während der Direktvertrieb zunimmtHändler und Distributoren hielten im Jahr 2026 einen Marktanteil von 79,3 % am europäischen gewerblichen Geschirrspülermarkt. Ihre Rolle ist wichtig, da Kunden häufig lokale Unterstützung für Spezifikation, Installation, Inbetriebnahme, Ersatzteile und routinemäßige Wartung benötigen. Europäische Gastronomiemärkte sind geografisch vielfältig, und viele Betreiber schätzen weiterhin Beziehungen zu regionalen Gerätelieferanten. Händler können Geschirrspülerverkäufe mit anderen Küchengeräten kombinieren, was sie bei vollständigen Renovierungen und Neueröffnungen nützlich macht. Sie bieten auch einen Weg zu kleineren Betreibern, die für einen Hersteller an jedem Standort möglicherweise nicht direkt bedienbar sind. Servicekompetenz kann ebenso wichtig sein wie Produktverfügbarkeit, da ein Maschinenausfall eine Küche sofort beeinträchtigen kann. Diese Kanalstruktur erklärt, warum der lokale Vertrieb der Hauptverkaufsweg für den europäischen gewerblichen Geschirrspülermarkt bleibt. Hersteller müssen daher das Wachstum direkter Konten mit starken Händlerbeziehungen in Einklang bringen.
Der Direktvertrieb wird voraussichtlich bis 2032 mit einem CAGR von 5,4 % wachsen. Mehrstandort-Hotellerie- und Gastronomiebetreiber suchen zunehmend nach zentralen Verträgen, die konsistente Preisgestaltung, vereinbarte Serviceniveaus, gemeinsame Gerätespezifikationen und Zugang zu Betriebsdaten bieten. Direkte Beziehungen können sinnvoll sein, wenn ein Betreiber viele Standorte hat oder Unterstützung in mehr als einem Land benötigt. Sie sind besonders relevant für vernetzte Plattformen, bei denen Hersteller Softwareregistrierung, Ferndiagnose und Servicekoordination direkter verwalten können. Ferndiagnose kann Serviceteams bei der Vorbereitung von Wartungsbesuchen helfen und den Fall für direktes Kontomanagement stärken. Es wird nicht erwartet, dass der Direktvertrieb Händler in jedem Segment verdrängt, aber er kann dort wachsen, wo Kunden integrierte Serviceverpflichtungen benötigen. Das Wachstum des Kanals spiegelt eine Verschiebung hin zu längeren Kundenbeziehungen statt einmaliger Gerätetransaktionen wider.
Geografische Analyse
Deutschland
Deutschland hielt im Jahr 2026 einen Anteil von 23,2 % am europäischen gewerblichen Geschirrspülermarkt. Das Land verfügt über eine erhebliche Basis an institutioneller Verpflegung, Betriebsgastronomie und gewerblicher Gastronomiebetriebe, die den Geräteaustausch und den Servicebedarf unterstützen. Winterhalter und MEIKO haben ihren Hauptsitz in Deutschland, was inländischen Kunden einen engen Zugang zu Produktentwicklung und etablierten Hersteller-Servicenetzwerken ermöglicht. Diese Anbieterpräsenz kann Betreibern helfen, früher im Kaufprozess von neuen Gerätefunktionen zu erfahren. Der regulatorische Einfluss bleibt ebenfalls relevant, da EU-Hygiene- und Ökodesign-Politik die Produktanforderungen im gesamten Land beeinflusst. Deutschland ist gut positioniert für die frühe Einführung von Geräten, die Ressourceneffizienz, Reparierbarkeit und vernetzten Servicesupport kombinieren.
Spanien
Spanien wird voraussichtlich bis 2032 mit einem CAGR von 5,1 % wachsen. Die Hotellerie- und Tourismusbasis des Landes unterstützt die Nachfrage von Hotels, Restaurants, Cafés und saisonalen Veranstaltungsorten, die auf zuverlässiges tägliches Spülen angewiesen sind. Winterhalter eröffnete im Januar 2026 einen Hauptsitz im Wert von 15 Millionen EUR (17,6 Millionen USD) in Málaga mit Forschung und Entwicklung, Logistik und iberischen Vertriebsoperationen in einer 15.000 m² großen Einrichtung. Diese Investition stärkt den lokalen Zugang zu Geräten und Support für Hotelleriekunden. Arbeitskräftemangel macht auch einfache Maschinenbedienung und automatisierte Abläufe in saisonalen Küchen wertvoll. Spaniens Wachstumschance ist eng mit Anbietern verbunden, die sowohl große Hotellerieprojekte als auch kleinere Betreiber mit kompakten, wartungsfreundlichen Geräten bedienen können.
Vereinigtes Königreich, Frankreich, Italien, die nordischen Länder, Benelux und übriges Europa
Das Vereinigte Königreich, Frankreich, Italien, die nordischen Länder, Benelux sowie Mittel- und Osteuropa repräsentieren unterschiedliche Nachfragemuster im europäischen gewerblichen Geschirrspülermarkt. Daten des USDA Foreign Agricultural Service bezifferten den Gastronomiemarkt des Vereinigten Königreichs im Jahr 2025 auf 133 Milliarden USD, wobei Außer-Haus-Verpflegungsformate wie Kaffeehäuser, Cafés und Bäckereien die Nachfrage nach kompakten Spülgeräten unterstützen. Frankreich und Italien verfügen über breite unabhängige Restaurantbasen, bei denen Ersatzentscheidungen durch Gebäudeinfrastruktur und kleinere Kapitalbudgets eingeschränkt sein können. Nordische Käufer legen in einigen Beschaffungsprozessen größeres Gewicht auf Lebenszykluskriterien und Kreislaufmaterialien. Im Januar 2025 kündigte Wexiödisk eine Partnerschaft mit Aperam an, um Infinite-zertifizierten Edelstahl mit 98 % Recyclinganteil in seiner gesamten Geschirrspülerpalette zu verwenden. Benelux-Märkte haben starkes Interesse an höherwertigen Geräten gezeigt, während mittel- und osteuropäische Märkte Raum für erstmalige gewerbliche Installationen bieten, da Ketten und Franchises expandieren. In all diesen Bereichen prägen Compliance-Anforderungen, Gebäudebedingungen, Servicereichweite und Betriebskostenprioritäten den Produktmix.
Wettbewerbslandschaft
Marktkonzentration
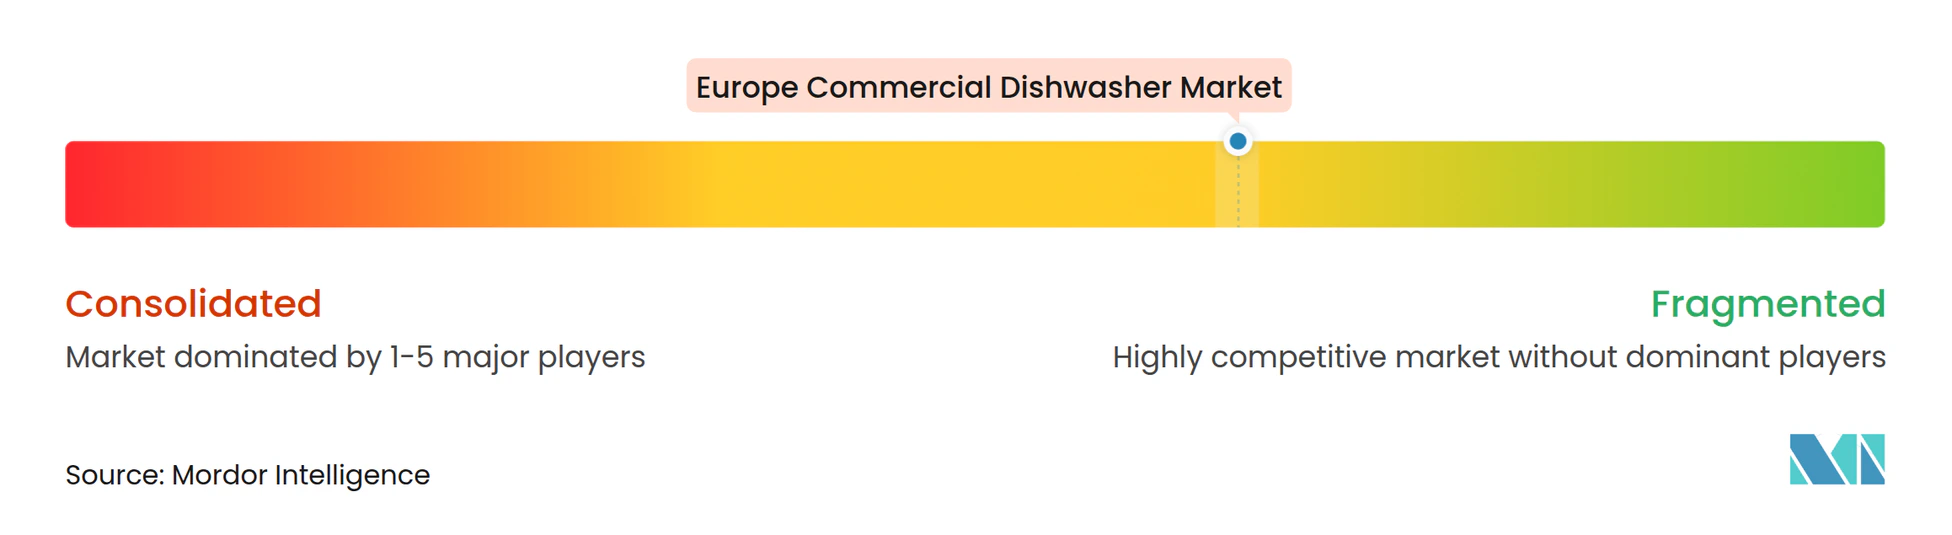
Der europäische gewerbliche Geschirrspülermarkt ist mäßig konzentriert, wobei Winterhalter, MEIKO, Electrolux Professional, das Ali-Group-Portfolio und Hobart zu den führenden Anbietern zählen. Diese Unternehmen konkurrieren über Produktbreite, technische Zuverlässigkeit, Serviceabdeckung sowie Energie- und Wasserleistung. Fagor Industrial, Silanos, Classeq und Wexiödisk erhöhen den Wettbewerbsdruck durch fokussierte Portfolios, Fertigungseffizienz und regionale Distribution. Der Wettbewerb umfasst auch Installationsunterstützung, Ersatzteilverfügbarkeit, Schulung und die Fähigkeit, Geräte während der Spitzenbetriebszeiten in Betrieb zu halten. Diese Breite ermöglicht es Anbietern, Umgebungen von kompakten Hotelleriestandorten bis hin zu Zentralküchen und institutionellen Einrichtungen zu bedienen.
Digitale Servicemodelle werden zu einem bedeutenden Differenzierungsmerkmal im europäischen gewerblichen Geschirrspülermarkt. Vernetzte Plattformen können Ferndiagnose, Betriebsdaten, Wartungsplanung und eine konsistentere Spülprogrammauswahl unterstützen. Im Mai 2026 lancierte Winterhalter EcoPilot für seine Connected-Wash-Plattform, das historische Nutzungsmuster nutzt, um effiziente Programme für UC-Serien- und PT-Serienmaschinen zu aktivieren. Diversey, ein Unternehmen von Solenis, lancierte im Oktober 2025 IntelliDish CONTROL zur Überwachung von Spültemperatur, Reinigungsmittelverbrauch und Zyklusdaten mit Cloud-Konnektivität. Diese Angebote verbinden Geräteverkäufe mit laufendem Betriebssupport und können Systemwechsel erschweren, sobald Serviceprozesse integriert sind.
Im März 2026 ging Fagor Professional eine Partnerschaft mit dem Gastronomy Open Ecosystem ein und bot Kunden Zugang zu kulinarischen Innovationsressourcen, Nachhaltigkeitsforschung und Programmen zur Entwicklung digitaler Küchen. Classeq lancierte 2025 seine CP500-Durchreiche-Reihe mit Geschirrspüler- oder Gläserspülmaschinenkonfigurationen und integrierter Dampfrückgewinnung für Standorte mit begrenzter Belüftung. Im Februar 2026 lancierte Electrolux Professional einen kompakten Topf- und Pfannenspüler für beengte gewerbliche Küchen, der 4,7 Liter pro Zyklus verbraucht und den Bedarf an manuellem Vorspülen reduziert. Diese Schritte zeigen, dass der Wettbewerb von anspruchsvollen vernetzten Systemen bis hin zu einfacheren, platzsparenden Geräten reicht.
Marktführer im europäischen gewerblichen Geschirrspülermarkt
-
Winterhalter Gastronom GmbH
-
Illinois Tool Works Inc.
-
MEIKO Maschinenbau GmbH & Co. KG
-
Electrolux Professional AB
-
Miele & Cie. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer gewerblicher Geschirrspülermarkt Unternehmen in diesem Bericht
- Winterhalter Gastronom GmbH
- MEIKO Maschinenbau GmbH & Co. KG
- Illinois Tool Works Inc. (Hobart)
- Electrolux Professional AB
- Miele & Cie. KG
- Comenda Ali S.p.A.
- DIHR - Ali Group S.r.l.
- KROMO - Ali Group S.r.l.
- Fagor Industrial S. Coop.
- Wexiödisk AB
- Classeq Ltd.
- Silanos S.r.l.
- Eurotec S.r.l. - Colged
- Elframo S.p.A.
- Smeg S.p.A. - Smeg Professional
- Krupps S.r.l.
- JEMI S.A.
- Metos Oy Ab
- Maidaid-Halcyon
- Hoshizaki Corporation
- Granuldisk AB
- Norris Industries Ltd
Neueste Industrielle Entwicklungen in Europäischer gewerblicher Geschirrspülermarkt
- Mai 2026: Winterhalter lancierte EcoPilot, eine KI-basierte Softwareschicht für seine Connected-Wash-Plattform, die UC-Serien-Untertisch- und PT-Serien-Haubenmaschinen abdeckt. Das System lernt aus historischen Nutzungsmustern und aktiviert energieeffiziente Programme in Nebenzeiten, um den Energieverbrauch um bis zu 17 % zu senken, ohne Hygieneergebnisse zu beeinträchtigen. Es ist ohne zusätzliche Kosten für alle ab 2019 hergestellten Connected-Wash-registrierten Maschinen verfügbar.
- März 2026: Fagor Professional Food Service unterzeichnete eine strategische Partnerschaft mit dem Gastronomy Open Ecosystem, einer Initiative des Basque Culinary Center. Die Vereinbarung bietet Fagor-Kunden Zugang zu kulinarischen Innovationsressourcen, Nachhaltigkeitsforschung und Programmen zur Entwicklung digitaler Küchen. Sie spiegelt eine Neupositionierung von der reinen Gerätelieferung hin zu einer umfassenderen Rolle als kulinarisch-technologischer Partner wider.
- Februar 2026: Electrolux Professional lancierte den Pot & Pan Compact Washer für stark frequentierte gewerbliche Küchen mit begrenzter Bodenfläche. Das Produkt verbraucht 4,7 Liter pro Zyklus, was nach Herstellerangaben bis zu 30 % weniger als herkömmliche Maschinen ist, und eliminiert das manuelle Vorspülen für stark verschmutztes Kochgeschirr.
- Oktober 2025: Diversey, ein Unternehmen von Solenis, lancierte IntelliDish CONTROL, eine IoT-Lösung, die Spültemperaturen, Reinigungsmittelverbrauch und Zyklusdaten über Cloud-Konnektivität für Gastronomie- und Hotelleriebetreiber überwacht. Diversey gibt an, dass maschinelles Spülen in Restaurants und Hotels bis zu 60 % der Aktivitäten im Küchenbereich ausmachen kann, was die betriebliche Bedeutung der Echtzeitüberwachung unterstreicht.
Berichtsumfang des europäischen gewerblichen Geschirrspülermarkts
Segmentierungsübersicht
| Korb-/Bandspülmaschinen |
| Untertischspülmaschinen |
| Tür- oder Haubenmaschinen |
| Gläserspülmaschinen |
| Bandspülmaschinen / kontinuierliche Durchlaufspülmaschinen |
| Unter 50 Körbe/Stunde |
| 50–150 Körbe/Stunde |
| Über 150 Körbe/Stunde |
| Freistehend |
| Eingebaut / unter Tresen integriert |
| Durchreiche / linienintegriert |
| Economy |
| Mittelklasse |
| Premium |
| Gastronomie |
| Hotellerie |
| Institutionell |
| Catering und Zentralküchen |
| Sonstige |
| Direktvertrieb |
| Händler und Distributoren |
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Spanien |
| Italien |
| Benelux |
| Nordische Länder |
| Übriges Europa |
| Nach Produkttyp | Korb-/Bandspülmaschinen |
| Untertischspülmaschinen | |
| Tür- oder Haubenmaschinen | |
| Gläserspülmaschinen | |
| Bandspülmaschinen / kontinuierliche Durchlaufspülmaschinen | |
| Nach Kapazität | Unter 50 Körbe/Stunde |
| 50–150 Körbe/Stunde | |
| Über 150 Körbe/Stunde | |
| Nach Installationskonfiguration | Freistehend |
| Eingebaut / unter Tresen integriert | |
| Durchreiche / linienintegriert | |
| Nach Preisklasse | Economy |
| Mittelklasse | |
| Premium | |
| Nach Anwendung | Gastronomie |
| Hotellerie | |
| Institutionell | |
| Catering und Zentralküchen | |
| Sonstige | |
| Nach Vertriebskanal | Direktvertrieb |
| Händler und Distributoren | |
| Nach Land | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| Benelux | |
| Nordische Länder | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für gewerbliche Geschirrspüler in Europa?
Der europäische gewerbliche Geschirrspülermarkt wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 4,29 % wachsen und bis 2032 einen Wert von 1,05 Milliarden USD erreichen. Ersatzbedarf, Effizienzanforderungen und Automatisierungsbedarf in ganz Europa unterstützen diesen Ausblick.
Welcher Produkttyp führt die Verkäufe gewerblicher Geschirrspüler in Europa an?
Untertischspülmaschinen führen mit einem Anteil von 38,5 % im Jahr 2026, da sie für die kompakten Küchen von Restaurants, Cafés und Bars geeignet sind. Ihre überschaubaren Installationsanforderungen unterstützen ebenfalls einen breiten Ersatzbedarf.
Welche Kategorie gewerblicher Geschirrspüler wächst in Europa am schnellsten?
Gläserspülmaschinen werden voraussichtlich bis 2032 mit einem CAGR von 5,5 % wachsen, unterstützt durch die Nachfrage aus dem Getränkeservicebereich. Geschwindigkeit, Glasschonung und ein kleiner Platzbedarf sind wesentliche Anforderungen in diesen Betrieben.
Warum steigt die Nachfrage nach Premium-Geschirrspülern im gewerblichen Bereich?
Premium-Maschinen bieten vernetzte Überwachung, Wärmerückgewinnung, automatisches Zyklusmanagement und klarere Betriebskostenvorteile. Sie werden voraussichtlich bis 2032 mit einem CAGR von 4,8 % wachsen.
Welches europäische Land hat die besten Wachstumsaussichten für gewerbliche Geschirrspüler?
Spanien hat die besten Wachstumsaussichten mit einem prognostizierten CAGR von 5,1 % bis 2032, unterstützt durch Tourismus- und Hotellerieentwicklung. Lokaler Servicezugang und Finanzierungsoptionen bleiben wichtig für seine fragmentierte Gastronomikundenbasis.