
ヨーロッパ業務用食器洗浄機市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 0.83 十億米ドル |
| 市場規模 (2027) | 0.85 十億米ドル |
| 市場規模 (2032) | 1.05 十億米ドル |
| 成長率 (2027 - 2032) | 4.29 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ業務用食器洗浄機市場分析
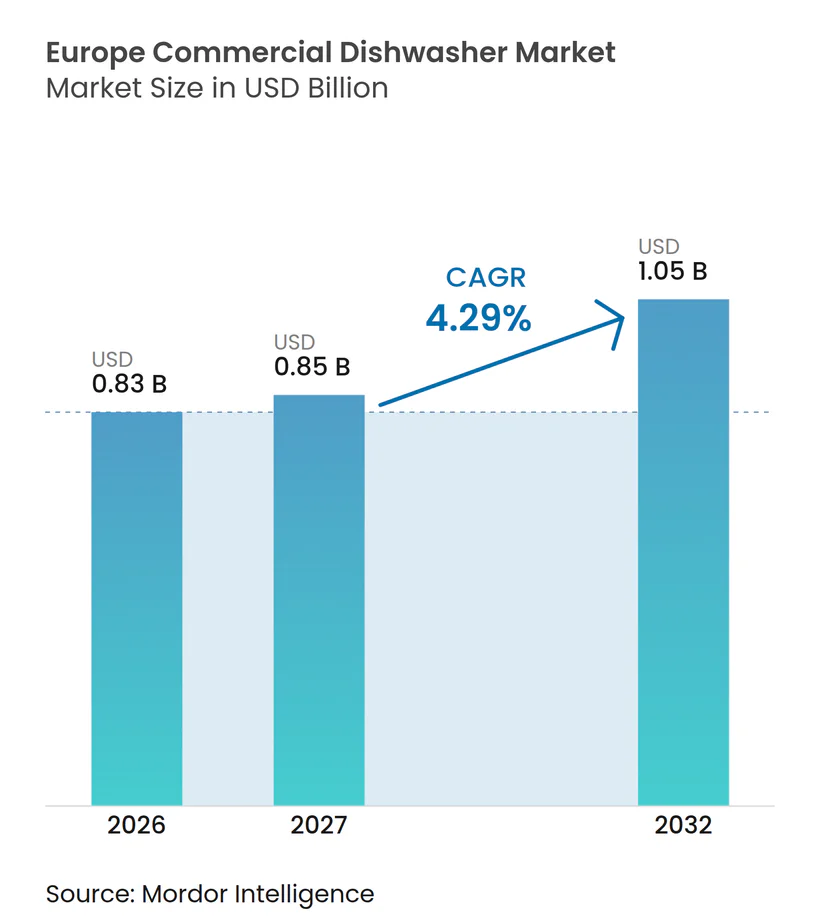
ヨーロッパ業務用食器洗浄機市場規模は、2026年の0.83 ビリオン 米ドルから2027年には0.85 ビリオン 米ドルに成長し、2027年から2032年にかけて4.29%のCAGRで2032年までに1.05 ビリオン 米ドルに達すると予測されています。ヨーロッパ業務用食器洗浄機市場は、ホテル建設、レストランの改装、および信頼性の高い衛生設備を必要とする厨房からの買い替え需要によって支えられています。欧州委員会の2025年から2030年の作業計画では、業務用食器洗浄機が2026年のエコデザイン措置の対象として検討される製品グループに位置付けられており、購買決定における水・エネルギー性能の重要性が高まっています[1]。労働力不足も、自動サイクル、セルフクリーニング機能、遠隔障害識別によって日常的な介入を削減する機器への需要を後押ししています。サプライヤーは、接続型プラットフォーム、熱回収、およびユーティリティコストと機器の稼働可用性を顧客との議論の中心に据えたサービスモデルで対応しています。したがって、ヨーロッパ業務用食器洗浄機市場は、買い替えプログラム、プレミアム機器、および長期サービス契約において機会を有していますが、初期費用と設置上の制約は小規模事業者にとって引き続き課題となっています。
主要レポートのポイント
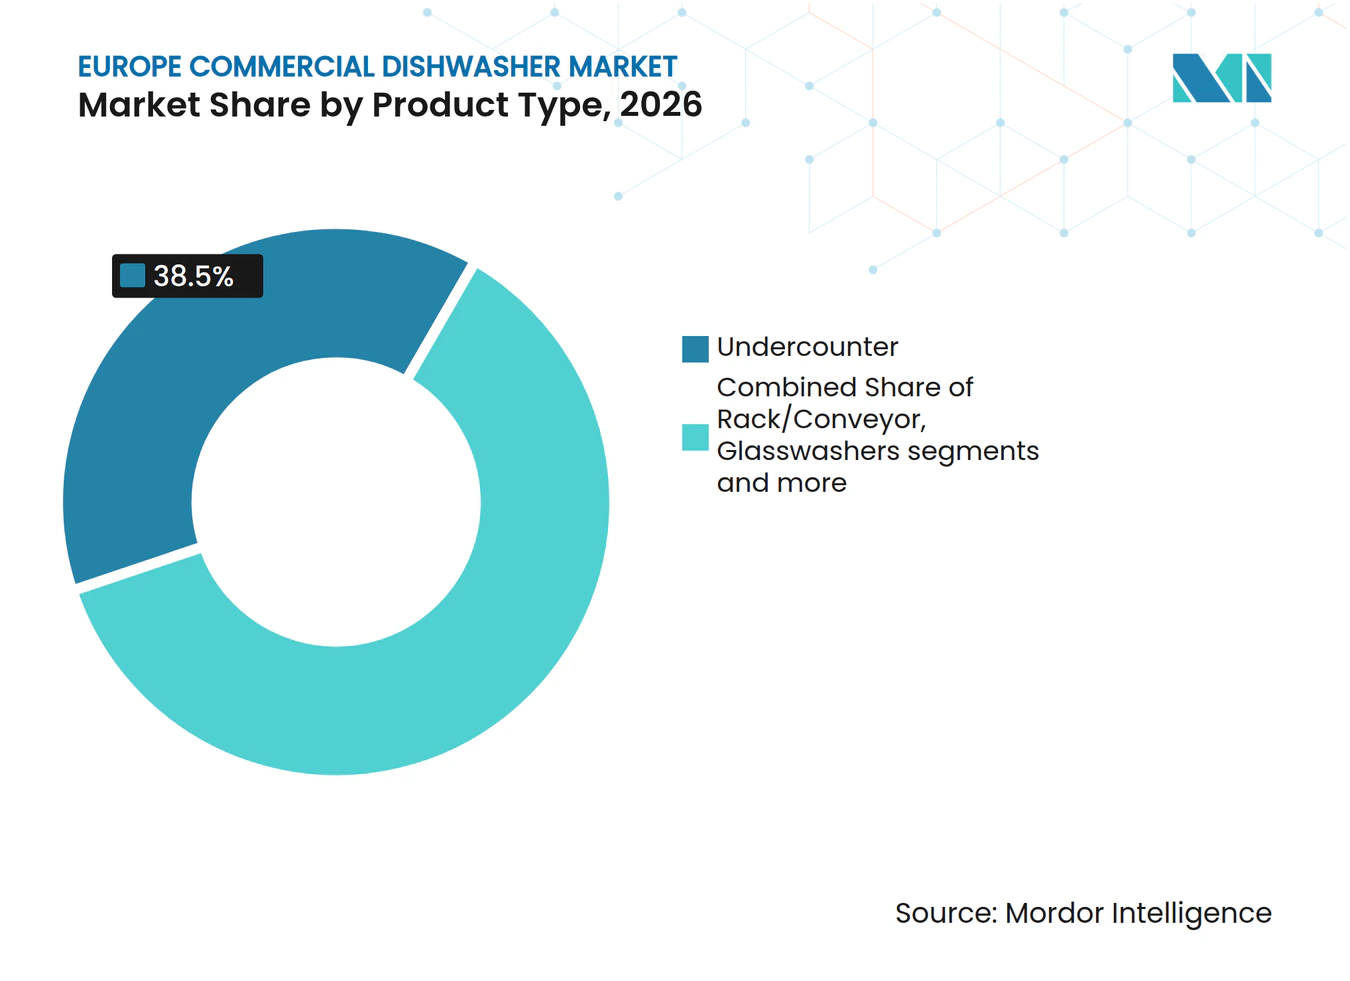
- 製品タイプ別では、アンダーカウンター食器洗浄機が2026年のヨーロッパ業務用食器洗浄機市場の38.5%を占め、グラスウォッシャーは2032年までに5.5%のCAGRを記録すると予測されています。
- 容量別では、毎時50~150ラックのセグメントが2026年の市場の53.6%を占め、毎時150ラック超の食器洗浄機は2032年までに5.1%のCAGRを記録すると予測されています。
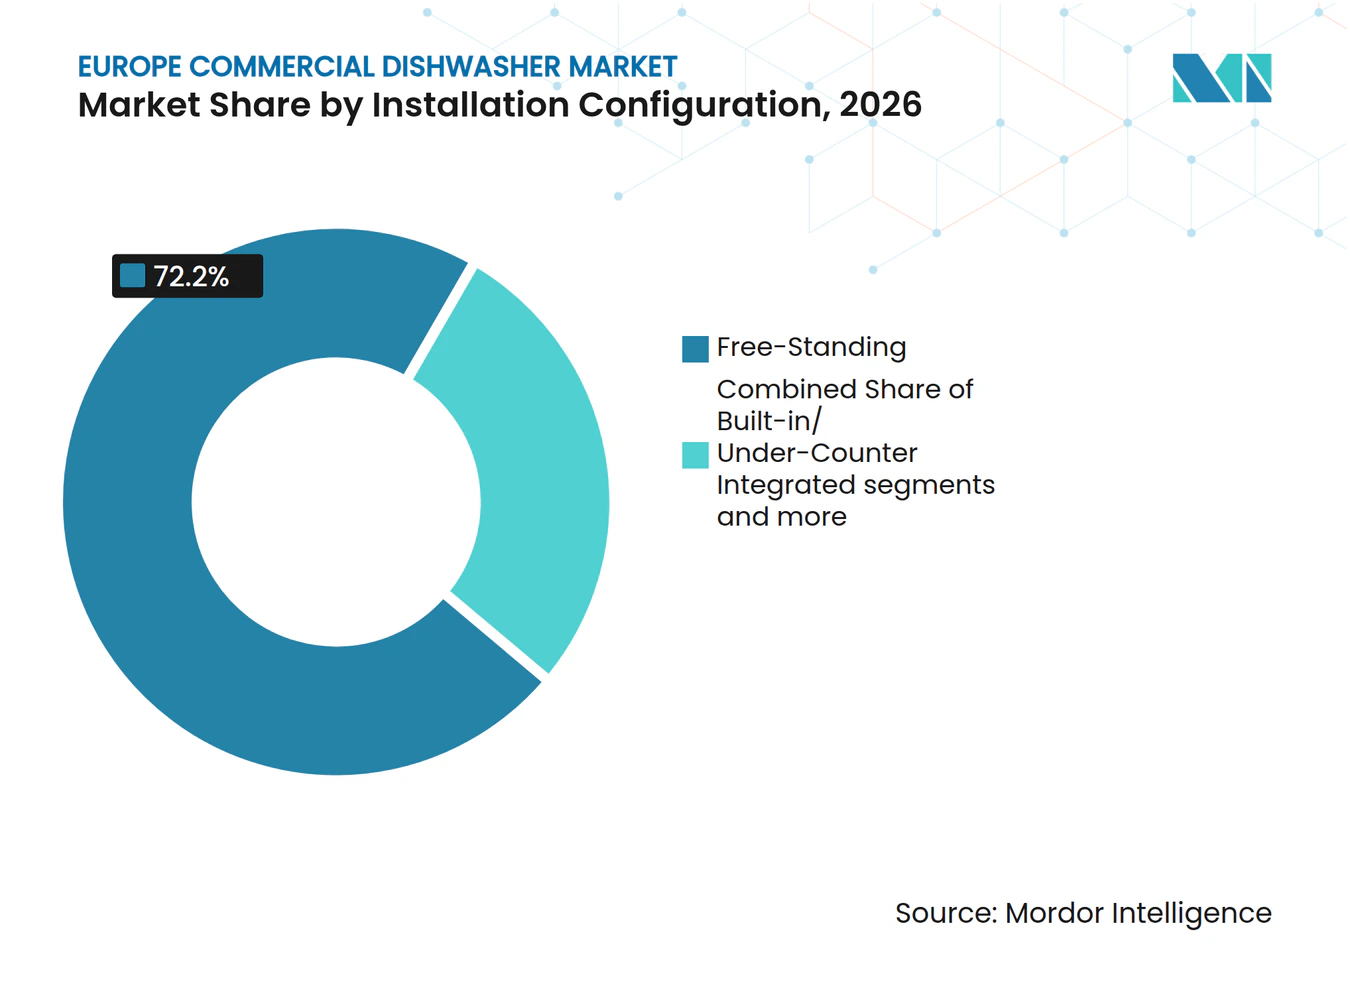
- 設置構成別では、フリースタンディングユニットが2026年の市場の72.2%を占め、ビルトイン構成は2032年までに5.2%のCAGRを達成すると予測されています。
- 価格帯別では、ミドルレンジ機器が2026年の市場の48.6%を占め、プレミアム機器は2032年までに4.8%のCAGRを記録すると予測されています。
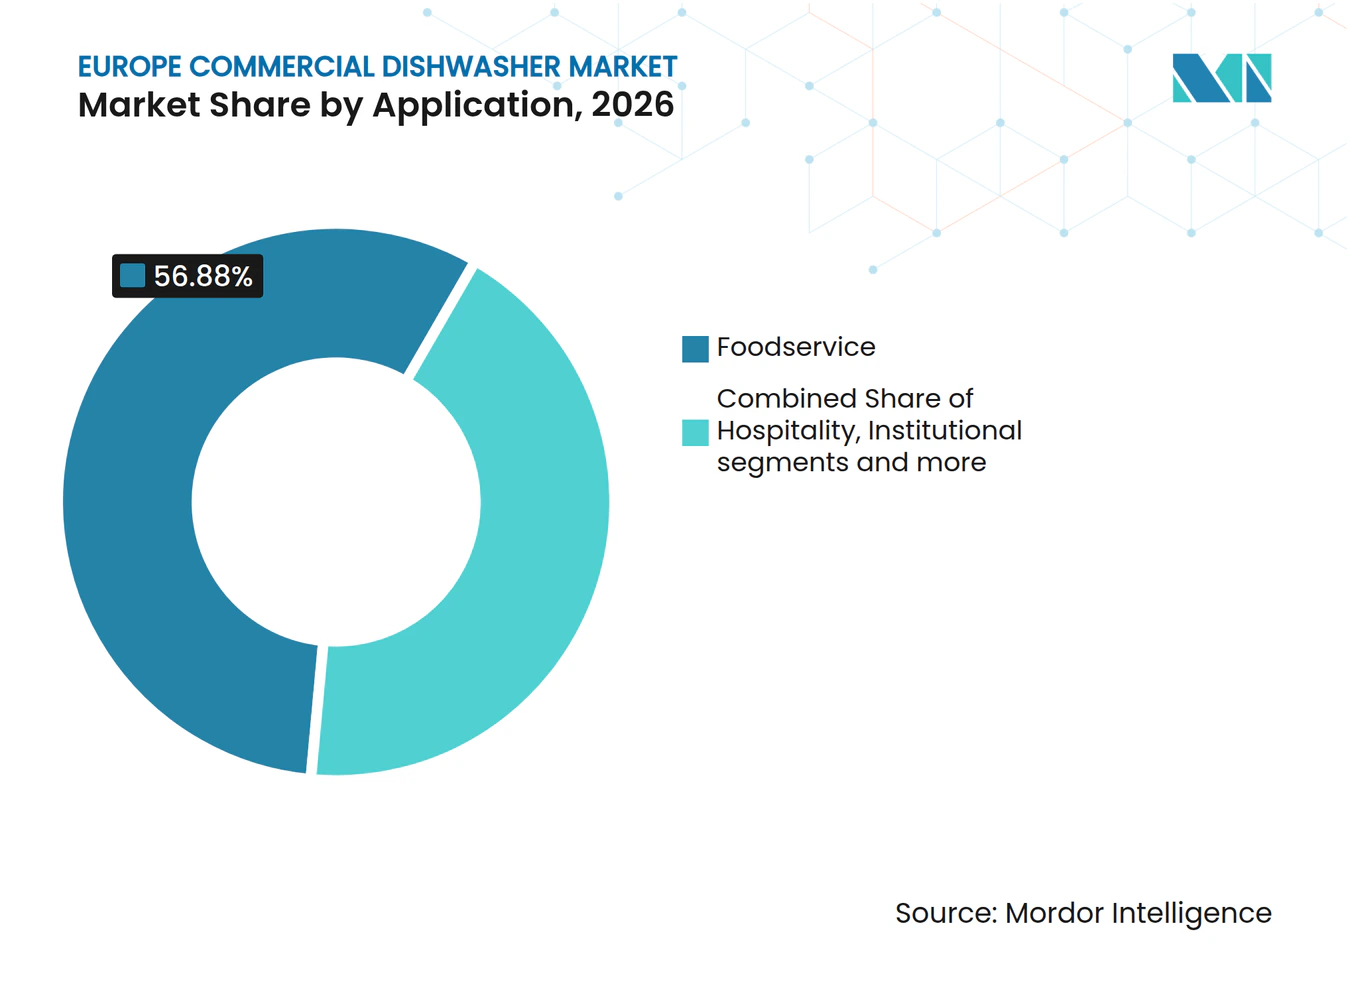
- 用途別では、フードサービスが2026年の市場の56.9%を占め、ホスピタリティ用途は2032年までに4.8%のCAGRを記録すると予測されています。
- 流通チャネル別では、ディーラーおよび販売代理店が2026年の市場の79.3%を占め、直接販売は2032年までに5.4%のCAGRを達成すると予測されています。
- 地域別では、ドイツが2026年のヨーロッパ業務用食器洗浄機市場の23.2%を占め、スペインは2032年までに5.1%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関性 | 影響の時間軸 |
|---|---|---|---|
| フードサービスおよび ホスピタリティインフラの拡大 | +1.1% | 汎ヨーロッパ、ドイツ、スペイン、フランス、イタリアに集中 | 中期(2~4年) |
| EUの衛生・食品安全 コンプライアンス要件 | +0.8% | EU27およびイギリス、ドイツ、フランス、イタリアで最も強い | 短期(2年以内) |
| 業務用厨房の労働力不足 と自動化需要 | +0.7% | 汎ヨーロッパ、スペイン、イタリア、クロアチア、イギリス、ドイツで最も深刻 | 中期(2~4年) |
| 水・エネルギー集約型の レガシー機器の買い替え | +0.6% | 汎ヨーロッパ、ドイツおよび北欧諸国で早期の成果 | 中期(2~4年) |
| 接続型モニタリングおよび 予知保全への需要 | +0.4% | 西ヨーロッパおよび北欧諸国、中央・東ヨーロッパでも早期の動き | 長期(4年以上) |
| スペースが限られた都市部厨房からの 改修需要 | +0.3% | ロンドン、パリ、アムステルダム、バルセロナ、ミラノを含む高密度都市市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フードサービスおよびホスピタリティインフラの拡大
ホテルの新規開業、改装、およびフードサービスへの投資は、ヨーロッパ全域で業務用厨房の調達活動を継続的に生み出しています。新規物件では厨房の完全な設備導入が必要であり、改装では換気、保管、食品調理システムとともに古い食器洗浄設備が交換されることが多くあります。このパターンは、ホスピタリティ投資の伸びとレストラン来客数の伸びが同じペースでなくても、販売を支えることができます。スペインとイタリアは、観光・宿泊プロジェクトがコンパクトまたは高スループット機器を必要とする厨房の数を増加させるため、引き続き重要な市場です。ヨーロッパ業務用食器洗浄機市場は、事業者がプロジェクトの早い段階で機器を選定する際に恩恵を受けます。その場合、機器の選択が厨房レイアウトとユーティリティ計画に組み込まれるためです。設計サポート、設置能力、および地域サービスカバレッジを持つメーカーは、これらのプロジェクトへの参加においてより有利な立場にあります。
EUの衛生・食品安全コンプライアンス要件
欧州連合の食品事業者は、規則EC 852/2004に基づきHACCP原則に基づく衛生手順を適用しなければなりません。機械式食器洗浄は、事業者が洗浄条件を一貫して記録し、機器を適切に維持できる場合に衛生管理を支援します。欧州委員会の現行作業計画では、業務用食器洗浄機が2026年のエコデザイン採用の対象として検討される製品グループに含まれています。この方向性は、温度、サイクル、水使用量、およびサービスニーズを記録できる機器の価値を高めます。調達チームは、手動チェックに頼るのではなく、コンプライアンスと効率性を実証できる機器を優先する可能性が高いです。ヨーロッパ業務用食器洗浄機市場はまた、今後の要件が正式な措置が発効する前に事業者が買い替えを計画するきっかけとなる場合にも恩恵を受けます。
業務用厨房の労働力不足と自動化需要
業務用厨房では、スタッフの確保が限られている場合に操作が容易な機器が必要です。事業者は、ガイド付きプログラム、自動洗浄、明確な操作パネル、および障害アラートをますます重視しています。これらの機能が専門的な日常操作への依存を軽減するためです。Transgourmet DeutschlandとGoodBytzの2025年の協力関係は、厨房自動化と標準化されたフードサービス運営への幅広い関心を示しています[2]。接続型食器洗浄はこのアプローチと一致しており、プログラムを選択し、注意が必要な場合にサービスチームに通知することができます。これらの機能はスタッフの必要性をなくすものではありませんが、繁忙なサービス時間帯における中断を減らし、一貫性を向上させることができます。したがって、ヨーロッパ業務用食器洗浄機市場は、洗浄性能だけでなく、より簡単な作業ルーティンを支援する機器へと移行しています。
水・エネルギー集約型レガシー機器の買い替え
古い業務用食器洗浄機は新しいモデルよりも多くの水とエネルギーを使用する可能性があり、高使用頻度の厨房では買い替えの経済性が重要になります。Electrolux Professionalは、NeoBlue Touchアンダーカウンター食器洗浄機が1サイクルあたり2.1リットルの水を使用し、同等の従来型機器と比較してエネルギー使用量を最大40%削減できると述べています[3]。これらの運用コストは、機器が一日中稼働し、ユーティリティ料金が厳密に管理されている場所で最も重要です。購買者は、初期機器価格に加えて、水使用量、熱回収、修理可能性、および予想されるサービス寿命をますます評価しています。ヨーロッパ業務用食器洗浄機市場は、メーカーが広範な効率性の主張ではなく、信頼性の高い年間運用コスト情報を提供する場合にこの変化から恩恵を受けることができます。接続型モニタリングとコンパクトな改修モデルも、スペースやインフラが利用可能なオプションを制限する既存厨房での買い替え需要を支援します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期機器・ 設置コスト | -0.3% | 汎ヨーロッパ、スペイン、イタリア、東ヨーロッパを含む中小企業が多い市場で最も深刻 | 短期(2年以内) |
| ステンレス鋼、電子部品、 フレートコストの変動 | -0.2% | 欧州OEM価格への転嫁を伴うグローバルサプライチェーン | 中期(2~4年) |
| 熟練サービス技術者の 不足 | -0.2% | 汎ヨーロッパ、周辺部および農村市場でより大きな圧力 | 長期(4年以上) |
| レガシーの排水、換気、 電気インフラとの非互換性 | -0.1% | イギリス、フランス、イタリアの古い建物ストックを持つ高密度都市市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期機器・設置コスト
接続性、熱回収、水処理、配送、設置が含まれる場合、ミドルレンジおよびプレミアム機器は相当な初期投資を必要とする場合があります。これは、資本の柔軟性が限られた独立系レストラン、カフェ、およびその他の小規模事業者にとって実質的な障壁となります。リースおよびサービスベースのオファーは即時支払いを軽減できますが、一部の顧客は複数年契約に対して慎重なままです。その結果、大規模な施設や複数拠点を持つ事業者は、小規模事業者よりも早く機器を交換できます。運用コストが高くても、買い替えが先送りされると古い機器がより長く使用され続ける可能性があります。したがって、ヨーロッパ業務用食器洗浄機市場は、小規模厨房の予算に合った金融オプション、明確な回収根拠、および機器構成に依存しています。
ステンレス鋼、電子部品、フレートコストの変動
業務用食器洗浄機は、サプライチェーンの動向に影響を受ける可能性のあるステンレス鋼、電子部品、ポンプ、制御装置、およびその他のコンポーネントを使用しています。国際リサイクル局は2025年に、関税がステンレス鋼および特殊合金市場の不確実性に寄与したと報告しました[4]。コスト変動はメーカーのマージンを圧迫したり、顧客への見積もり期間の短縮につながる可能性があります。これは、新しいプラットフォームがセンサー、ソフトウェア、および制御装置への投資も必要とするため、接続型機器にとって特に重要です。限られたサービスエンジニアの可用性はさらなる制約を加えます。デジタルアラートは、資格のある技術者が対応できる場合にのみ価値を生み出すためです。レガシーの排水、換気、および電気システムは、都市部厨房の設置コストをさらに増加させ、買い替え機器への需要が明確な場合でも意思決定を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
アンダーカウンター機器がリードし、グラスウォッシャーが勢いを増すアンダーカウンター食器洗浄機は2026年のヨーロッパ業務用食器洗浄機市場シェアの38.5%を占め、最大の製品グループとなっています。そのコンパクトな寸法と比較的簡単な設置は、独立系レストラン、バー、カフェ、および小規模フードサービス厨房に適しています。これらの事業者は多くの場合、食器洗浄に大きな床面積を割くことなく、信頼性の高いパフォーマンスを必要としています。ドア型およびフード型機器は、アンダーカウンターユニットの実用的な容量を超える事業者にとってスループットの向上を提供します。ラックおよびコンベア機器は、皿、トレイ、調理器具の継続的な流れを処理する大規模厨房に対応します。フライト型システムは、非常に高い量を持つ施設給食、大型ホテル、イベント施設、および中央厨房に適しています。製品の選択は、利用可能なスペース、サービスの強度、およびピーク時間帯に処理される食器洗浄量と密接に結びついています。ヨーロッパ業務用食器洗浄機市場は、各製品グループが異なる運用要件を解決するため、幅広い市場を維持しています。
グラスウォッシャーは2032年までに5.5%のCAGRで成長すると予測されており、市場全体よりも速い成長が見込まれます。バー、カフェ、ホテルの飲料アウトレット、およびイベント会場は、需要が集中する時間帯に頻繁かつ迅速なグラス洗浄を必要とします。このような環境では、サイクル速度、グラスケア、乾燥品質、および小さなフットプリントが、大量の食器を処理する能力よりも重要になる場合があります。飲料主導のフォーマットも、顧客向けレイアウトを乱すことなくカウンター下やバー後方に収まる機器から恩恵を受けます。サプライヤーは、繊細なグラス用に設計されたプログラムと、スタッフが変わっても使いやすい操作パネルによって差別化できます。最も成長が速い製品カテゴリーは、都市部のホスピタリティおよびフードトゥーゴーの場所全体での飲料サービスの重要性を反映しています。また、メーカーがより小さな機器フットプリントに接続機能を導入するルートも提供します。この製品ミックスにより、ヨーロッパ業務用食器洗浄機市場はコンパクトなアウトレットと大量処理の施設サイトの両方に関連性を保っています。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
容量別:
中間層機器が量を支え、高スループットユニットが前進毎時50~150ラックの層は2026年のヨーロッパ業務用食器洗浄機市場シェアの53.6%を占めました。この範囲は、産業規模の機器のコストやスペース需要なしに予測可能なスループットを必要とする中規模ホテルレストラン、コントラクトケータラー、および確立した独立系事業者に適しています。多くの場合、主流の業務用厨房に適した方法で出力、設置要件、労働ニーズ、およびユーティリティ使用のバランスをとります。毎時50ラック未満の機器は、カフェ、ブティックバー、小規模レストラン、および初めての業務用購買者に対応します。これらの購買者は一般的に、コンパクトなデザイン、操作の容易さ、および管理可能な初期価格を優先します。毎時50~150ラックのセグメントは、地域全体で見られる多くの厨房フォーマットをカバーするため、幅広い買い替え需要を支援します。メーカーもこの層を使用して、オプションの水処理、熱回収、および接続型モニタリングを提供します。これにより、時間をかけて顧客をより高付加価値の仕様に移行させるための重要なプラットフォームとなっています。
毎時150ラック超の機器は2032年までに5.1%のCAGRで成長すると予測されています。大型ホテル、施設厨房、中央生産施設、およびイベントケータラーは、運用ピーク時に中断を最小限に抑えながら大量処理を必要とします。コンベアおよびフライト型システムは、継続的なワークフローを処理し、整理された食器返却エリアに統合できるため、これらの状況向けに設計されています。これらの設置は、ダウンタイムが多くの食事に影響を与える可能性があるため、計画的なメンテナンス、遠隔診断、およびサービスレベル契約のより強力な根拠も持っています。高スループットの購買者は、節約が複数の機器や場所に分散される場合、接続型システムへの投資を正当化できる可能性も高くなります。このセグメントは、単純な機器交換ではなく完全な厨房設置を必要とするホスピタリティプロジェクトによって支えられています。ヨーロッパ業務用食器洗浄機市場に、より大きな受注額を持つ資本プロジェクトへのエクスポージャーを提供します。設計、設置、トレーニング、およびサービスを調整できるサプライヤーは、この容量クラスで優位性を持つでしょう。
設置構成別:
フリースタンディングユニットが標準を維持しながらビルトイン需要が高まるフリースタンディング構成は2026年のヨーロッパ業務用食器洗浄機市場シェアの72.2%を占めました。設置業者が機器にアクセスしやすく、事業者が改装中に厨房レイアウトを調整できるため、長らく標準的な選択肢となっています。このデザインは、サービスアクセスと柔軟性を重視するレストラン、施設厨房、およびホスピタリティ事業に実用的です。フリースタンディングユニットは、古い機器が耐用年数に達した際の交換も簡素化できます。パススルーおよびライン統合システムは、食器の流れが特定の厨房プロセスを中心に組織化された専門的な環境に対応します。それらの役割は、洗浄、仕分け、および保管を調整しなければならない中央厨房、施設食堂、および大規模運営において重要です。構成の選択は、洗浄量と同様に厨房の物理的なレイアウトに依存します。これにより、ヨーロッパ業務用食器洗浄機市場全体でフリースタンディング機器の大きな設置ベースが維持されています。
ビルトイン構成は2032年までに5.2%のCAGRで成長すると予測されています。制約されたレイアウト内に機器をきれいに統合する必要があるプレミアムホスピタリティサイトとコンパクトなフードサービス場所に適しています。鉄道コンコース、改装された小売ユニット、小規模都市フォーマット、およびフードトゥーゴー事業は、スタンドアロン機器のスペースが限られている場合があります。ビルトイン機器はより一貫した厨房デザインを提供できますが、排水、換気、電気接続、および将来のサービスアクセスの慎重な計画が必要です。EN IEC 60335-2-58の2025年改正では、構造および加熱に関する規定を含む業務用電気食器洗浄機の安全要件が更新されました。これらの要件は、構成タイプ全体でコンプライアンスに準拠した設計の必要性を強化します。このセグメントの成長は、コンパクトな統合が都市部厨房においてより重要な購買要因になりつつあることを示しています。シンプルな設置ガイダンスと柔軟なフォーマットを提供するサプライヤーは、サービス性を損なうことなくこの需要に対応できます。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
価格帯別:
ミドルレンジ機器がコアを維持しながらプレミアムモデルが速く成長ミドルレンジ機器は2026年のヨーロッパ業務用食器洗浄機市場規模の48.6%を占めました。この層は、信頼性の高い洗浄結果と管理可能な所有コストを必要とす多くのカジュアルダイニングチェーン、コントラクトケータラー、および中規模ホテルのデフォルトの選択肢です。基本的な機器と完全な接続性または熱回収システムを備えた高度な機器のバランスを提供します。エコノミーモデルは、即時の手頃な価格を優先する価格に敏感な事業者や小規模事業者に引き続き対応します。ミドルレンジカテゴリーはまた、水軟化装置、改善されたろ過、およびオプションのデジタルツールなどのアップグレードのための幅広いプラットフォームをメーカーに提供します。このアプローチにより、購買者は予算と地域の運用ニーズに合わせて機能を選択できます。この範囲での買い替え決定は、多くの場合、信頼性、サービスサポート、および予想されるユーティリティコストに焦点を当てています。その結果、ミドルレンジ層はヨーロッパ業務用食器洗浄機市場全体の需要の中心であり続けています。
プレミアム食器洗浄機は2032年までに4.8%のCAGRで成長すると予測されています。このカテゴリーは、ユーティリティ使用の削減、文書化されたサービスパフォーマンス、遠隔モニタリング、および自動サイクル選択により高い価値を置く事業者によって支えられています。Winterhalterは、EcoPilotソフトウェアが使用パターンを学習し、対応するConnected Washマシンのエネルギー消費を最大17%削減できると述べています。プレミアム顧客は、デザイン機能だけでなく、実用的な回収事例をますます求めています。熱回収、接続型診断、および高度なろ過は、高使用頻度サイトの運用提案を改善できます。したがって、このセグメントは購入価格だけでなく、総所有コストとサービスの継続性に結びついています。より大きな不動産を持つ購買者は、共通の機器プラットフォームを使用してトレーニングとメンテナンスを標準化することもできます。これにより、プレミアム機器はヨーロッパ業務用食器洗浄機市場内で定期的なデジタルおよびサービス収益の重要なルートとなっています。
用途別:
フードサービスがコアを提供しながらホスピタリティが拡大フードサービスは2026年のヨーロッパ業務用食器洗浄機市場シェアの56.9%を占めました。レストラン、カフェ、バー、コントラクトケータラー、およびクイックサービスの場所は、毎日の食器洗浄を必要とし、機器のダウンタイムに対する許容度が低いです。これにより、個々の事業者が変化する顧客需要に直面している場合でも、用途に安定した買い替え需要が生まれます。フードサービス厨房はサイズが大きく異なり、アンダーカウンター、フード型、ラック、およびコンベアフォーマット全体での販売を支援します。事業者は通常、洗浄の一貫性、短いサイクル時間、実用的なサービスアクセス、および既存の厨房インフラで確実に機能する機器を重視します。小規模な場所はコンパクトな機器に焦点を当てる場合があり、大規模なチェーンは調達とメンテナンスを集中化する場合があります。このカテゴリーはまた、グラスウォッシャーが日常業務に不可欠な飲料サービスとの直接的なつながりを持っています。フードサービスは、大きな設置ベースと継続的な買い替えニーズを組み合わせているため、ヨーロッパ業務用食器洗浄機市場の運用基盤であり続けています。
ホスピタリティは2032年までに4.8%のCAGRで成長すると予測されています。ホテルは、レストラン、朝食施設、宴会エリア、スタッフ施設、および場合によっては別の飲料アウトレットに食器洗浄機容量を必要とします。新しいホテルと改装された物件は、より広い厨房仕様の一部として機器を選択でき、サプライヤーが調整されたシステム提案を提供する機会を生み出します。ホスピタリティの購買者は、低騒音、エネルギー効率、信頼性の高いサービスカバレッジ、および特定のゲストサービスコンセプトに合ったモデルを好む場合があります。施設ユーザーも、構造化された調達プロセスを通じて機器を購入する病院、教育施設、企業キャンパス、および公共部門厨房を通じて重要な需要を提供します。ケータリングおよび中央厨房事業者は、接続型モニタリングと計画的なメンテナンスが明確な運用価値を持つ高容量システムを必要とする場合があります。用途ミックスにより、メーカーは厨房サイズと購買者タイプ全体で複数の成長ルートを持っています。また、ヨーロッパ業務用食器洗浄機市場が毎日の買い替え需要と大規模なプロジェクトベースの販売の両方から恩恵を受けることができます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
ディーラーが規模を維持しながら直接販売が増加ディーラーおよび販売代理店は2026年のヨーロッパ業務用食器洗浄機市場シェアの79.3%を占めました。顧客が仕様、設置、試運転、スペアパーツ、および定期メンテナンスのためにローカルサポートを必要とすることが多いため、その役割は重要です。ヨーロッパのフードサービス市場は地理的に多様であり、多くの事業者は引き続き地域の機器パートナーとの関係を重視しています。ディーラーは食器洗浄機の販売を他の厨房機器と組み合わせることができ、完全な改装や新規サイトの開業時に有用です。また、メーカーがすべての場所で直接対応することが実用的でない可能性がある小規模事業者へのルートも提供します。機器の故障が厨房を即座に混乱させる可能性があるため、サービス能力は製品の可用性と同様に重要です。このチャネル構造が、ヨーロッパ業務用食器洗浄機市場でローカル流通が主要な販売経路であり続ける理由を説明しています。したがって、メーカーは直接アカウントの成長と強力なディーラー関係のバランスをとる必要があります。
直接販売は2032年までに5.4%のCAGRで成長すると予測されています。複数拠点を持つホスピタリティおよびフードサービス事業者は、一貫した価格設定、合意されたサービスレベル、共通の機器仕様、および運用データへのアクセスを提供する中央契約をますます求めています。事業者が多くの場所を持つ場合、または複数の国にわたるサポートを必要とする場合、直接関係は意味をなす場合があります。メーカーがソフトウェア登録、遠隔診断、およびサービス調整をより直接的に管理する可能性がある接続型プラットフォームに特に関連しています。遠隔診断は、サービスチームがメンテナンス訪問の準備をするのに役立ち、直接アカウント管理の根拠を強化できます。直接販売はすべてのセグメントでディーラーに取って代わることは期待されていませんが、顧客が統合されたサービスコミットメントを必要とする場合に成長できます。チャネルの成長は、一回限りの機器取引ではなく、より長い顧客関係への移行を反映しています。
地域分析
ドイツ
ドイツは2026年のヨーロッパ業務用食器洗浄機市場の23.2%を占めました。同国は、機器の買い替えとサービス需要を支える施設ケータリング、企業ダイニング、および業務用フードサービス活動の実質的な基盤を持っています。WinterhalterとMEIKOはドイツに本社を置いており、国内顧客は製品開発と確立されたメーカーサービスネットワークへの近いアクセスを持っています。このサプライヤーの存在は、事業者が購買プロセスの早い段階で新しい機器機能について知るのに役立ちます。EUの衛生およびエコデザイン政策が国全体の製品要件に影響を与えるため、規制の影響も引き続き関連しています。ドイツは、資源効率、修理可能性、および接続型サービスサポートを組み合わせた機器の早期採用に適した立場にあります。
スペイン
スペインは2032年までに5.1%のCAGRで成長すると予測されています。同国のホスピタリティおよび観光基盤は、信頼性の高い毎日の食器洗浄を必要とするホテル、レストラン、カフェ、および季節的な会場からの需要を支援します。Winterhalterは2026年1月にマラガに1,500万ユーロ(1,760万米ドル)の本社を開設し、15,000平方メートルの施設に研究開発、物流、およびイベリア半島の販売業務を配置しました。この投資により、ホスピタリティ顧客向けの機器とサポートへのローカルアクセスが強化されます。労働力の制約も、季節的な厨房でシンプルな機器操作と自動化されたルーティンを価値あるものにしています。スペインの成長機会は、大規模なホスピタリティプロジェクトと、コンパクトでサービス性の高い機器を持つ小規模事業者の両方に対応できるサプライヤーと密接に結びついています。
イギリス、フランス、イタリア、北欧諸国、ベネルクス、およびその他のヨーロッパ
イギリス、フランス、イタリア、北欧諸国、ベネルクス、および中央・東ヨーロッパは、ヨーロッパ業務用食器洗浄機市場内で多様な需要パターンを示しています。米国農務省海外農業局のデータによると、イギリスのフードサービスセクターは2025年に1,330億米ドルに達し、コーヒーショップ、カフェ、ベーカリーなどのフードトゥーゴーフォーマットがコンパクトな食器洗浄機器への需要を支えています。フランスとイタリアは幅広い独立系レストランの基盤を持ち、買い替え決定は建物インフラと小さな資本予算によって制約される場合があります。北欧の購買者は、一部の調達プロセスでライフサイクル基準と循環型材料により大きな重みを置いています。2025年1月、Wexiödiskはその食器洗浄機レンジ全体で98%のリサイクルコンテンツを持つInfinite認定ステンレス鋼を使用するためにAperamとのパートナーシップを発表しました。ベネルクス市場は高仕様機器への強い関心を示しており、中央・東ヨーロッパ市場はチェーンやフランチャイズが拡大するにつれて初めての業務用設置の余地を提供しています。これらの地域全体で、コンプライアンス要件、建物の状態、サービスの到達範囲、および運用コストの優先事項が販売される製品のミックスを形成しています。
競合環境
市場集中度
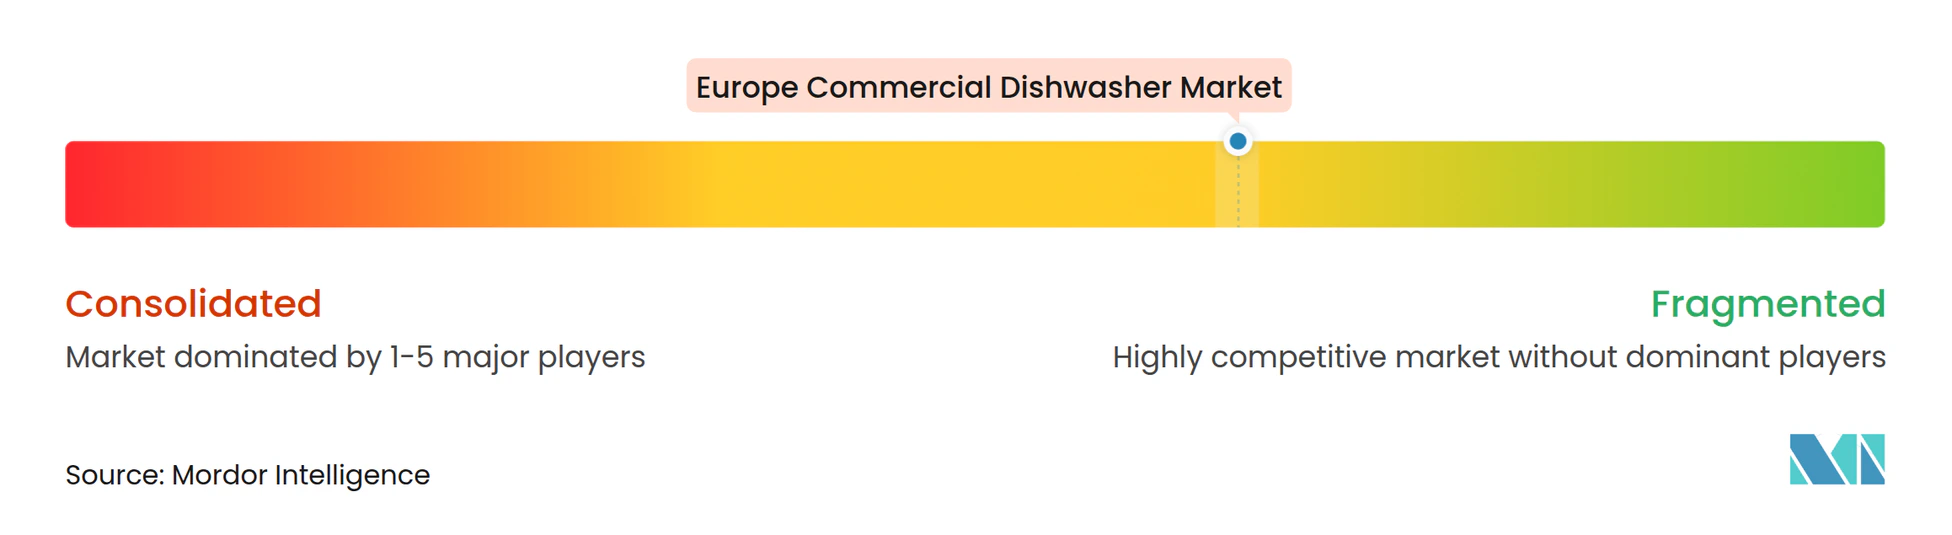
ヨーロッパ業務用食器洗浄機市場は適度に集中しており、Winterhalter、MEIKO、Electrolux Professional、Aliグループポートフォリオ、およびHobartが主要サプライヤーの中に位置しています。これらの企業は、製品の幅広さ、技術的信頼性、サービスカバレッジ、およびエネルギーと水のパフォーマンスで競争しています。Fagor Industrial、Silanos、Classeq、およびWexiödiskは、集中したポートフォリオ、製造効率、および地域流通を通じて圧力を加えています。競争はまた、設置サポート、スペアパーツへのアクセス、トレーニング、およびピークサービス時間帯に機器を稼働させ続ける能力も含みます。この幅広さにより、サプライヤーはコンパクトなホスピタリティサイトから中央厨房および施設設備まで対応できます。
デジタルサービスモデルは、ヨーロッパ業務用食器洗浄機市場において重要な差別化ポイントになりつつあります。接続型プラットフォームは、遠隔診断、運用データ、メンテナンス計画、およびより一貫した洗浄プログラム選択をサポートできます。2026年5月、WinterhalterはConnected WashプラットフォームのEcoPilotを発売し、UCシリーズおよびPTシリーズ機器の効率的なプログラムを有効化するために過去の使用パターンを活用しました。Solenis社のDiverseyは2025年10月にIntelliDish CONTROLを発売し、フードサービスおよびホスピタリティ事業者向けにクラウド接続で洗浄温度、洗剤使用量、およびサイクルデータを監視します。これらのオファリングは機器販売を継続的な運用サポートに結びつけ、サービスプロセスが統合されるとシステム変更をより困難にする可能性があります。
2026年3月、Fagor ProfessionalはGastronomy Open Ecosystemとパートナーシップを結び、クライアントに料理革新、持続可能性研究、およびデジタル厨房開発プログラムへのアクセスを提供しました。Classeqは2025年に、換気が限られたサイト向けに食器洗浄機またはグラスウォッシャー構成と統合蒸気回収を備えたCP500パススルーレンジを発売しました。2026年2月、Electrolux Professionalは制約された業務用厨房向けにコンパクトな鍋・フライパン洗浄機を発売し、1サイクルあたり4.7リットルを使用し、手動の予備洗浄の必要性を削減します。これらの動きは、競争が高度な接続型システムからよりシンプルでスペース効率の高い機器まで及んでいることを示しています。
ヨーロッパ業務用食器洗浄機業界リーダー
-
Winterhalter Gastronom GmbH
-
Illinois Tool Works Inc.
-
MEIKO Maschinenbau GmbH & Co. KG
-
Electrolux Professional AB
-
Miele & Cie. KG
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ業務用食器洗浄機市場 このレポートでカバーされる企業
- Winterhalter Gastronom GmbH
- MEIKO Maschinenbau GmbH & Co. KG
- Illinois Tool Works Inc. (Hobart)
- Electrolux Professional AB
- Miele & Cie. KG
- Comenda Ali S.p.A.
- DIHR - Ali Group S.r.l.
- KROMO - Ali Group S.r.l.
- Fagor Industrial S. Coop.
- Wexiödisk AB
- Classeq Ltd.
- Silanos S.r.l.
- Eurotec S.r.l. - Colged
- Elframo S.p.A.
- Smeg S.p.A. - Smeg Professional
- Krupps S.r.l.
- JEMI S.A.
- Metos Oy Ab
- Maidaid-Halcyon
- Hoshizaki Corporation
- Granuldisk AB
- Norris Industries Ltd
最近の産業開発事情 ヨーロッパ業務用食器洗浄機市場
- 2026年5月:WinterhalterはConnected WashプラットフォームのAIベースのソフトウェア層であるEcoPilotを発売しました。UCシリーズアンダーカウンターおよびPTシリーズフード型器をカバーしています。このシステムは過去の使用パターンから学習し、オフピーク時間帯に省エネプログラムを有効化して、衛生結果を損なうことなくエネルギー消費を最大17%削減します。2019年以降に製造されたすべてのConnected Wash登録機器に追加費用なしで利用可能です。
- 2026年3月:Fagor Professional Food ServiceはBasque Culinary Centerのイニシアチブであるガストロノミーオープンエコシステムと戦略的パートナーシップを締結しました。この取り決めにより、Fagorのクライアントは料理革新リソース、持続可能性研究、およびデジタル厨房開発プログラムへのアクセスを得ます。純粋な機器供給から幅広い料理技術パートナーの役割へのリポジショニングを反映しています。
- 2026年2月:Electrolux Professionalは、スペースが限られた高需要の業務用厨房向けにポット&パンコンパクトウォッシャーを発売しました。この製品は1サイクルあたり4.7リットルを使用し、従来の機器と比較して最大30%低いとされており、ひどく汚れた調理器具の手動予備洗浄を不要にします。
- 2025年10月:Solenis社のDiverseyは、フードサービスおよびホスピタリティ事業者向けにクラウド接続で洗浄温度、洗剤使用量、およびサイクルデータを監視するIoTソリューションであるIntelliDish CONTROLを発売しました。Diverseyは、機械式食器洗浄がレストランやホテルのバックオブハウス活動の最大60%を占める可能性があると述べており、リアルタイムモニタリングの運用上の役割を強調しています。
ヨーロッパ業務用食器洗浄機市場レポートの範囲
セグメンテーション概要
| ラック/コンベア |
| アンダーカウンター |
| ドア型またはフード型 |
| グラスウォッシャー |
| フライト型/連続コンベア食器洗浄機 |
| 毎時50ラック未満 |
| 毎時50~150ラック |
| 毎時150ラック超 |
| フリースタンディング |
| ビルトイン/アンダーカウンター統合 |
| パススルー/ライン統合 |
| エコノミー |
| ミドルレンジ |
| プレミアム |
| フードサービス |
| ホスピタリティ |
| 施設 |
| ケータリングおよび中央厨房 |
| その他 |
| 直接販売 |
| ディーラーおよび販売代理店 |
| イギリス |
| ドイツ |
| フランス |
| スペイン |
| イタリア |
| ベネルクス |
| 北欧諸国 |
| その他のヨーロッパ |
| 製品タイプ別 | ラック/コンベア |
| アンダーカウンター | |
| ドア型またはフード型 | |
| グラスウォッシャー | |
| フライト型/連続コンベア食器洗浄機 | |
| 容量別 | 毎時50ラック未満 |
| 毎時50~150ラック | |
| 毎時150ラック超 | |
| 設置構成別 | フリースタンディング |
| ビルトイン/アンダーカウンター統合 | |
| パススルー/ライン統合 | |
| 価格帯別 | エコノミー |
| ミドルレンジ | |
| プレミアム | |
| 用途別 | フードサービス |
| ホスピタリティ | |
| 施設 | |
| ケータリングおよび中央厨房 | |
| その他 | |
| 流通チャネル別 | 直接販売 |
| ディーラーおよび販売代理店 | |
| 国別 | イギリス |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス | |
| 北欧諸国 | |
| その他のヨーロッパ |
レポートで回答される主要な質問
ヨーロッパにおける業務用食器洗浄機の予測成長率は?
ヨーロッパ業務用食器洗浄機市場は2027年から2032年にかけて4.29%のCAGRで成長し、2032年までに1.05 ビリオン 米ドルに達すると予測されています。ヨーロッパ全体での買い替え需要、効率性要件、および自動化ニーズがこの見通しを支えています。
ヨーロッパで業務用食器洗浄機の販売をリードする製品タイプは何ですか?
アンダーカウンター食器洗浄機は2026年に38.5%のシェアでリードしており、レストラン、カフェ、バーが使用するコンパクトな厨房に適しているためです。管理可能な設置要件も幅広い買い替え需要を支援しています。
ヨーロッパで最も速く成長している業務用食器洗浄機カテゴリーはどれですか?
グラスウォッシャーは飲料サービス環境からの需要に支えられ、2032年までに5.5%のCAGRで成長すると予測されています。速度、グラスケア、および小さなフットプリントがこれらの業務における主要な要件です。
プレミアム業務用食器洗浄機の需要が高まっている理由は何ですか?
プレミアム機器は接続型モニタリング、熱回収、自動サイクル管理、およびより明確な運用コストのメリットを提供します。2032年までに4.8%のCAGRで成長すると予測されています。
ヨーロッパで業務用食器洗浄機の成長見通しが最も高い国はどこですか?
スペインは観光とホスピタリティ開発に支えられ、2032年までに5.1%のCAGRという最も速い成長見通しを持っています。ローカルサービスアクセスと資金調達オプションは、分散したフードサービス顧客基盤にとって引き続き重要です。