
Tamaño y Participación del Mercado de Lavavajillas Comerciales en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
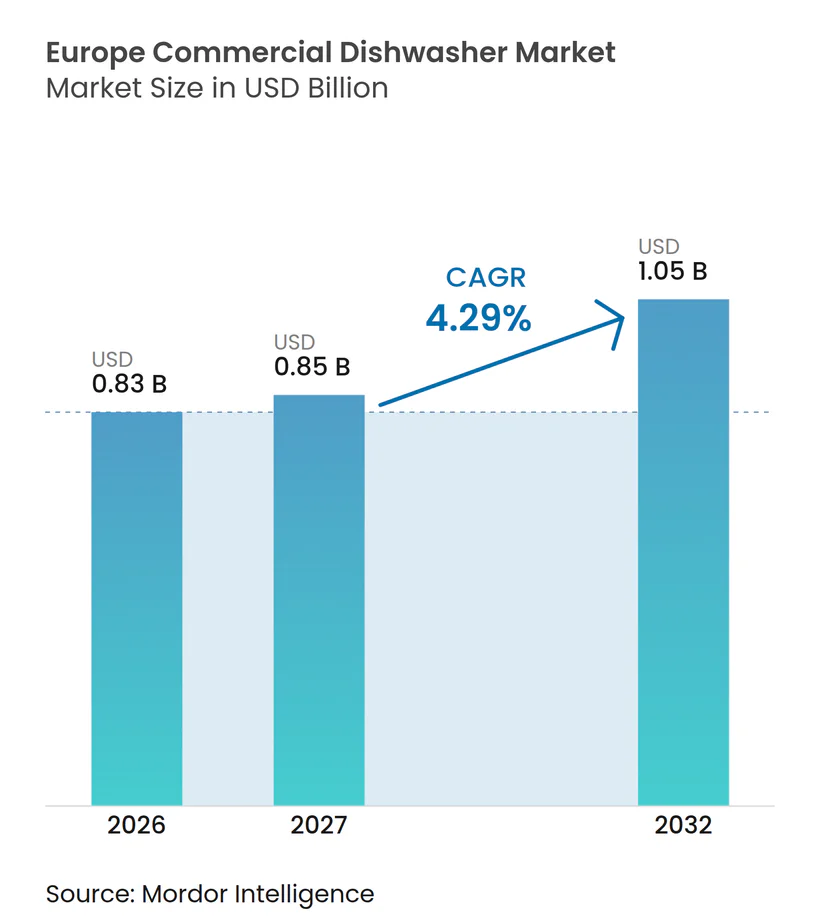
| Tamaño del mercado en el año base (2026) | 0.83 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.85 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.05 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.29 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Lavavajillas Comerciales en Europa por Mordor Intelligence
Se espera que el tamaño del mercado de lavavajillas comerciales en Europa crezca de 0,83 mil millones de USD en 2026 a 0,85 mil millones de USD en 2027 y se prevé que alcance 1,05 mil millones de USD en 2032 a una CAGR del 4,29% durante 2027-2032. El mercado de lavavajillas comerciales en Europa está respaldado por la construcción de hoteles, la renovación de restaurantes y la demanda de reemplazo de cocinas que necesitan equipos de saneamiento confiables. El plan de trabajo 2025 a 2030 de la Comisión Europea identifica los lavavajillas profesionales para posibles medidas de diseño ecológico en 2026, lo que aumenta la importancia del rendimiento hídrico y energético en las decisiones de compra[1]. Las limitaciones de mano de obra también favorecen los equipos que reducen la intervención diaria mediante ciclos automáticos, funciones de autolimpieza e identificación remota de averías. Los proveedores están respondiendo con plataformas conectadas, recuperación de calor y modelos de servicio que sitúan los costes de suministros y la disponibilidad de las máquinas en el centro de las conversaciones con los clientes. El mercado europeo de lavavajillas comerciales tiene, por tanto, oportunidades en programas de reemplazo, equipos premium y acuerdos de servicio a largo plazo, aunque los costes de capital y las limitaciones de instalación siguen siendo relevantes para los operadores más pequeños.
Conclusiones Clave del Informe
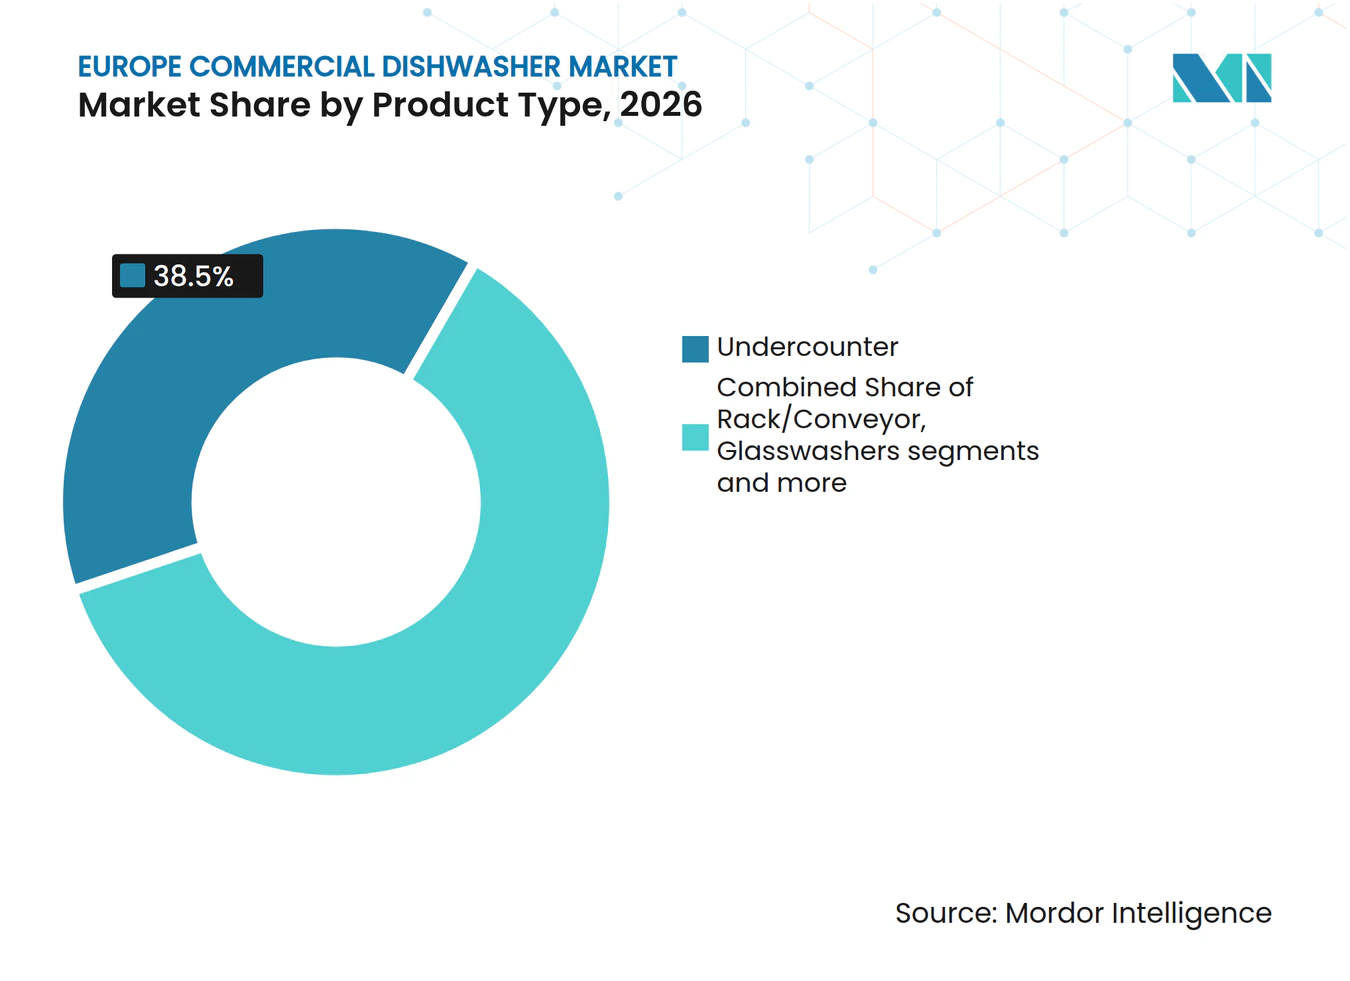
- Por tipo de producto, los lavavajillas bajo encimera representaron el 38,5% del mercado europeo de lavavajillas comerciales en 2026, mientras que se proyecta que los lavavasos registren una CAGR del 5,5% hasta 2032.
- Por capacidad, el segmento de 50–150 cestas por hora representó el 53,6% del mercado en 2026, mientras que se proyecta que los lavavajillas que procesan más de 150 cestas por hora registren una CAGR del 5,1% hasta 2032.
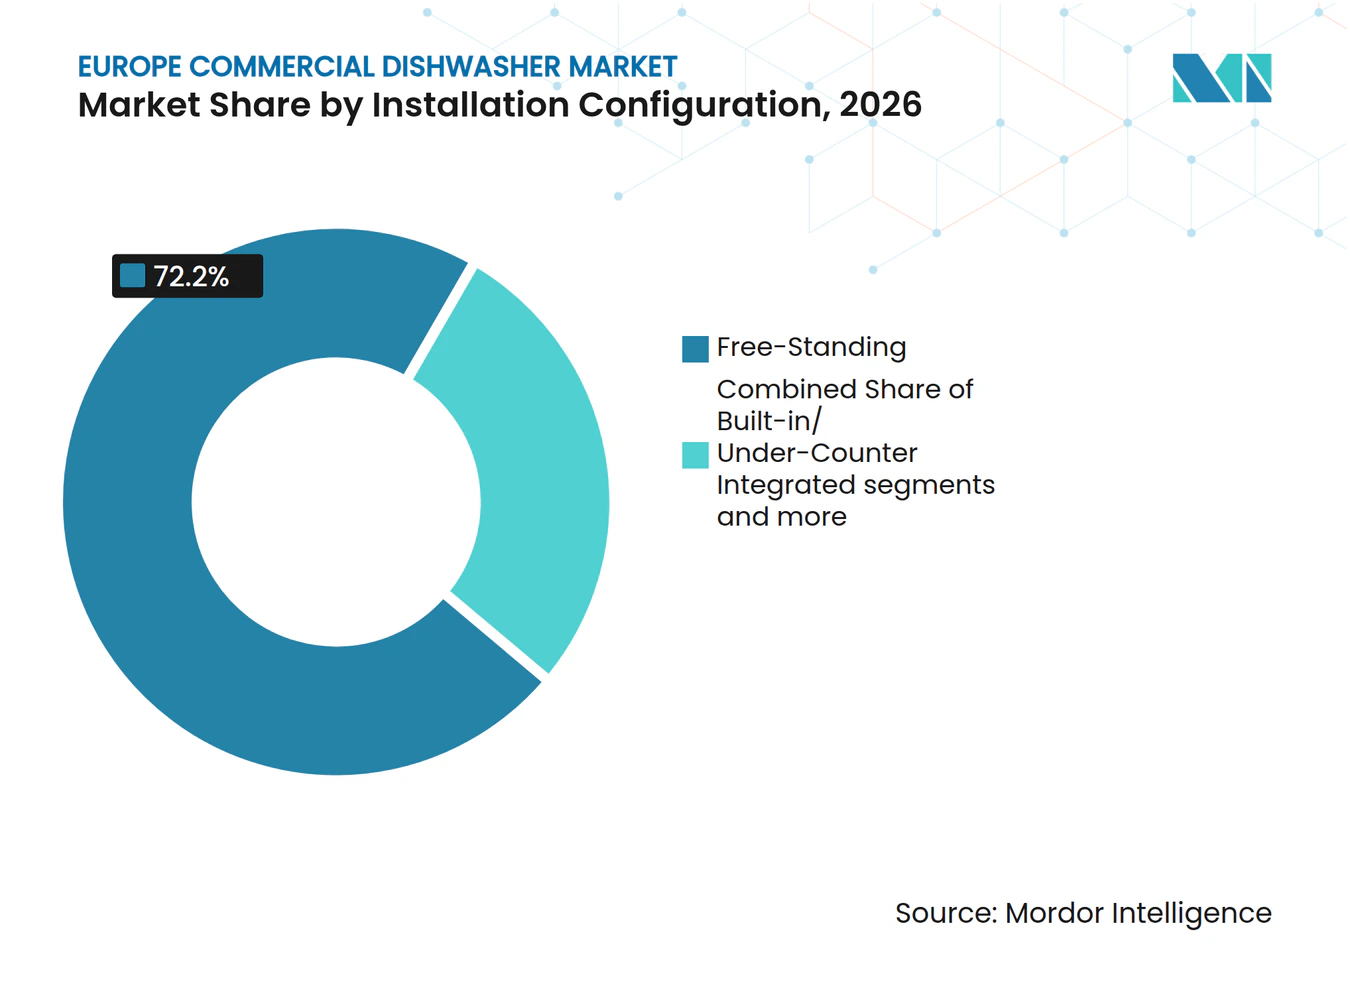
- Por configuración de instalación, las unidades independientes representaron el 72,2% del mercado en 2026, mientras que se proyecta que las configuraciones integradas logren una CAGR del 5,2% hasta 2032.
- Por gama de precios, los equipos de gama media representaron el 48,6% del mercado en 2026, mientras que se proyecta que los equipos premium registren una CAGR del 4,8% hasta 2032.
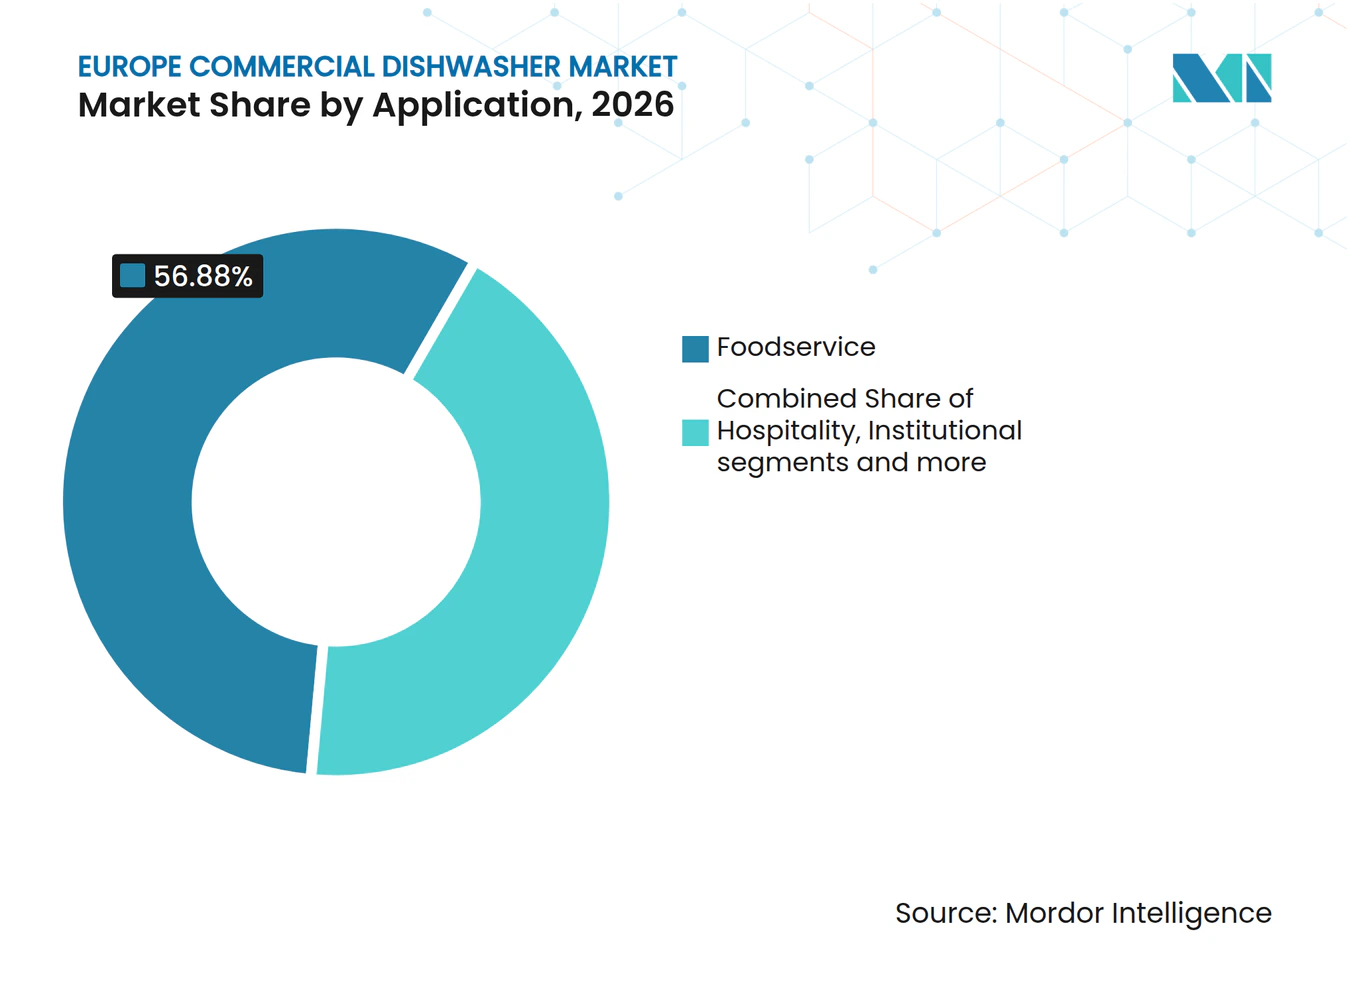
- Por aplicación, los servicios de alimentación representaron el 56,9% del mercado en 2026, mientras que se proyecta que las aplicaciones de hostelería registren una CAGR del 4,8% hasta 2032.
- Por canal de distribución, los distribuidores y concesionarios representaron el 79,3% del mercado en 2026, mientras que se proyecta que las ventas directas logren una CAGR del 5,4% hasta 2032.
- Por geografía, Alemania representó el 23,2% del mercado europeo de lavavajillas comerciales en 2026, mientras que se proyecta que España registre una CAGR del 5,1% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Infraestructura de Servicios de Alimentación y Hostelería | +1.1% | Paneuropeo, concentrado en Alemania, España, Francia e Italia | Mediano plazo (2-4 años) |
| Requisitos de Cumplimiento de Higiene y Seguridad Alimentaria de la UE | +0.8% | UE27 y Reino Unido, más fuerte en Alemania, Francia e Italia | Corto plazo (≤ 2 años) |
| Escasez de Mano de Obra en Cocinas Comerciales y Demanda de Automatización | +0.7% | Paneuropeo, más agudo en España, Italia, Croacia, Reino Unido y Alemania | Mediano plazo (2-4 años) |
| Reemplazo de Equipos Heredados con Alto Consumo de Agua y Energía | +0.6% | Paneuropeo, con ganancias tempranas en Alemania y los países nórdicos | Mediano plazo (2-4 años) |
| Demanda de Monitorización Conectada y Mantenimiento Predictivo | +0.4% | Europa Occidental y los países nórdicos, con actividad temprana en Europa Central y Oriental | Largo plazo (≥ 4 años) |
| Demanda de Modernización en Cocinas Urbanas con Espacio Limitado | +0.3% | Mercados urbanos densos que incluyen Londres, París, Ámsterdam, Barcelona y Milán | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Infraestructura de Servicios de Alimentación y Hostelería
Las aperturas de hoteles, las reformas y la inversión en servicios de alimentación continúan generando actividad de adquisición de cocinas comerciales en toda Europa. Las nuevas propiedades requieren equipamientos completos de cocina, mientras que las renovaciones a menudo reemplazan los equipos de lavado de vajilla más antiguos junto con los sistemas de ventilación, almacenamiento y preparación de alimentos. Este patrón puede respaldar las ventas incluso cuando las visitas a restaurantes no aumentan al mismo ritmo que la inversión en hostelería. España e Italia siguen siendo ubicaciones relevantes porque los proyectos de turismo y alojamiento aumentan el número de cocinas que necesitan equipos compactos o de alto rendimiento. El mercado de lavavajillas comerciales en Europa se beneficia cuando los operadores seleccionan las máquinas al inicio de un proyecto, ya que las elecciones de equipos se incorporan entonces a los diseños de cocina y a la planificación de suministros. Los fabricantes con soporte de diseño, capacidad de instalación y cobertura de servicio local están mejor posicionados para participar en estos proyectos.
Requisitos de Cumplimiento de Higiene y Seguridad Alimentaria de la UE
Los operadores de empresas alimentarias en la Unión Europea deben aplicar procedimientos de higiene basados en los principios APPCC según el Reglamento CE 852/2004. El lavado mecánico de vajilla apoya el control del saneamiento cuando los operadores pueden documentar de forma consistente las condiciones de lavado y mantener los equipos correctamente. El plan de trabajo actual de la Comisión Europea incluye los lavavajillas profesionales entre los grupos de productos considerados para la adopción de diseño ecológico en 2026. Esta orientación aumenta el valor de las máquinas que registran temperatura, ciclos, consumo de agua y necesidades de servicio. Es probable que los equipos de adquisición favorezcan los equipos que puedan demostrar cumplimiento y eficiencia en lugar de depender de controles manuales. El mercado de lavavajillas comerciales en Europa también se beneficia cuando los próximos requisitos llevan a los operadores a planificar reemplazos antes de que las medidas formales entren en vigor.
Escasez de Mano de Obra en Cocinas Comerciales y Demanda de Automatización
Las cocinas comerciales necesitan equipos más fáciles de operar cuando la disponibilidad de personal es limitada. Los operadores valoran cada vez más los programas guiados, la limpieza automática, los controles claros y las alertas de averías porque estas funciones reducen la dependencia del manejo diario especializado. La cooperación de Transgourmet Deutschland en 2025 con GoodBytz ilustra el interés más amplio en la automatización de cocinas y las operaciones estandarizadas de servicios de alimentación[2]. El lavado de vajilla conectado se alinea con este enfoque porque puede seleccionar programas y notificar a los equipos de servicio cuando se necesita atención. Estas características no eliminan la necesidad de personal, pero pueden reducir las interrupciones y mejorar la consistencia durante los períodos de servicio de mayor actividad. El mercado de lavavajillas comerciales en Europa se está moviendo, por tanto, hacia equipos que apoyen rutinas de trabajo más sencillas además del rendimiento de lavado.
Reemplazo de Equipos Heredados con Alto Consumo de Agua y Energía
Los lavavajillas comerciales más antiguos pueden consumir más agua y energía que los modelos más nuevos, lo que hace que la economía del reemplazo sea importante para las cocinas de uso intensivo. Electrolux Professional afirma que su lavavajillas bajo encimera NeoBlue Touch utiliza 2,1 litros de agua por ciclo y puede reducir el consumo de energía hasta un 40% en comparación con máquinas convencionales comparables[3]. Estos costes operativos importan más donde las máquinas funcionan durante todo el día y donde los cargos por suministros se gestionan de cerca. Los compradores evalúan cada vez más el consumo de agua, la recuperación de calor, la reparabilidad y la vida útil esperada junto con el precio inicial del equipo. El mercado de lavavajillas comerciales en Europa puede beneficiarse de este cambio cuando los fabricantes proporcionan información creíble sobre los costes operativos anuales en lugar de afirmaciones generales sobre eficiencia. Los modelos de monitorización conectada y de modernización compacta también respaldan la demanda de reemplazo en cocinas establecidas donde el espacio o la infraestructura limitan las opciones disponibles.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costes Iniciales de Equipos e Instalación | -0.3% | Paneuropeo, más agudo en mercados con predominio de pymes, incluidos España, Italia y Europa Oriental | Corto plazo (≤ 2 años) |
| Volatilidad en los Costes de Acero Inoxidable, Electrónica y Flete | -0.2% | Cadena de suministro global con traslado a los precios de los fabricantes de equipos originales europeos | Mediano plazo (2-4 años) |
| Disponibilidad Limitada de Técnicos de Servicio Cualificados | -0.2% | Paneuropeo, con mayor presión en los mercados periféricos y rurales | Largo plazo (≥ 4 años) |
| Incompatibilidad con la Infraestructura Heredada de Desagüe, Ventilación y Electricidad | -0.1% | Mercados urbanos densos con edificios más antiguos en el Reino Unido, Francia e Italia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costes Iniciales de Equipos e Instalación
Las máquinas de gama media y premium pueden requerir un compromiso inicial significativo cuando se incluyen la conectividad, la recuperación de calor, el tratamiento del agua, la entrega y la instalación. Esto crea una barrera práctica para los restaurantes independientes, cafeterías y otros operadores más pequeños con flexibilidad de capital limitada. Las ofertas de arrendamiento y basadas en servicios pueden reducir el pago inmediato, pero algunos clientes siguen siendo cautelosos ante los acuerdos plurianuales. El resultado es que las instituciones más grandes y los operadores con múltiples establecimientos pueden reemplazar los equipos antes que las empresas más pequeñas. Las máquinas más antiguas pueden permanecer en servicio más tiempo cuando se aplaza el reemplazo, incluso si tienen costes operativos más altos. El mercado de lavavajillas comerciales en Europa depende, por tanto, de las opciones de financiación, la evidencia clara de amortización y las configuraciones de equipos que se ajusten a los presupuestos de cocinas más pequeñas.
Volatilidad en los Costes de Acero Inoxidable, Electrónica y Flete
Los lavavajillas comerciales utilizan acero inoxidable, electrónica, bombas, controles y otros componentes que pueden verse afectados por los movimientos de la cadena de suministro. La Oficina Internacional del Reciclaje informó en 2025 que los aranceles contribuyeron a la incertidumbre en los mercados de acero inoxidable y aleaciones especiales[4]. Los cambios de costes pueden comprimir los márgenes de los fabricantes o llevar a períodos de cotización más cortos para los clientes. Esto es particularmente relevante para los equipos conectados porque las nuevas plataformas también requieren inversión en sensores, software y controles. La disponibilidad limitada de ingenieros de servicio añade otra restricción porque las alertas digitales crean valor solo cuando los técnicos cualificados pueden responder. Los sistemas heredados de desagüe, ventilación y electricidad pueden aumentar aún más el coste de instalación para las cocinas urbanas, ralentizando las decisiones incluso cuando la demanda de equipos de reemplazo es clara.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Equipos Bajo Encimera Lideran Mientras los Lavavasos Ganan ImpulsoLos lavavajillas bajo encimera representaron el 38,5% de la participación del mercado europeo de lavavajillas comerciales en 2026, convirtiéndolos en el grupo de productos más grande. Sus dimensiones compactas y su instalación relativamente sencilla se adaptan a restaurantes independientes, bares, cafeterías y cocinas de servicios de alimentación más pequeñas. Estos operadores a menudo necesitan un rendimiento fiable sin dedicar una superficie considerable al lavado de vajilla. Las máquinas de puerta y campana ofrecen un aumento en el rendimiento para los negocios que superan la capacidad práctica de las unidades bajo encimera. Los equipos de bastidor y transportador sirven a cocinas más grandes que procesan un flujo continuo de platos, bandejas y utensilios. Los sistemas de vuelo continuo siguen siendo apropiados para la alimentación institucional, grandes hoteles, instalaciones de eventos y cocinas centrales con volúmenes muy altos. La selección de productos está, por tanto, estrechamente vinculada al espacio disponible, la intensidad del servicio y la cantidad de lavado de vajilla gestionado durante los períodos de mayor actividad. El mercado de lavavajillas comerciales en Europa sigue siendo amplio porque cada grupo de productos resuelve un requisito operativo diferente.
Se proyecta que los lavavasos crezcan a una CAGR del 5,5% hasta 2032, más rápido que el mercado en general. Los bares, cafeterías, puntos de venta de bebidas en hoteles y locales de eventos necesitan un lavado de vasos frecuente y rápido durante períodos concentrados de demanda. En estos entornos, la velocidad del ciclo, el cuidado del vidrio, la calidad del secado y una huella pequeña pueden ser más importantes que la capacidad de procesar grandes cargas de vajilla. Los formatos orientados a bebidas también se benefician de equipos que caben bajo encimeras o detrás de barras sin interrumpir el diseo orientado al cliente. Los proveedores pueden diferenciarse a través de programas diseñados para cristalería delicada y a través de controles que simplifican el uso para equipos de personal cambiantes. La categoría de productos de más rápido crecimiento refleja la importancia del servicio de bebidas en los establecimientos de hostelería urbana y de comida para llevar. También proporciona una vía para que los fabricantes introduzcan funciones conectadas en equipos de menor tamaño. Esta combinación de productos mantiene al mercado de lavavajillas comerciales en Europa relevante tanto para los establecimientos compactos como para los sitios institucionales de alto volumen.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Capacidad:
Las Máquinas de Gama Media Anclan el Volumen Mientras las Unidades de Alto Rendimiento AvanzanEl nivel de 50 a 150 cestas por hora representó el 53,6% de la participación del mercado europeo de lavavajillas comerciales en 2026. Este rango se adapta a restaurantes de hoteles de tamaño mediano, empresas de catering por contrato y operadores independientes establecidos que necesitan un rendimiento predecible sin el coste o la demanda de espacio de los equipos a escala industrial. A menudo equilibra la producción, los requisitos de instalación, las necesidades de mano de obra y el consumo de suministros de una manera que se adapta a las cocinas comerciales convencionales. Los equipos de menos de 50 cestas por hora sirven a cafeterías, bares boutique, restaurantes pequeños y compradores comerciales por primera vez. Estos compradores suelen priorizar el diseño compacto, la facilidad de operación y un precio inicial manejable. El segmento de 50 a 150 cestas por hora respalda una amplia demanda de reemplazo porque cubre muchos de los formatos de cocina que se encuentran en toda la región. Los fabricantes también utilizan este nivel para ofrecer tratamiento de agua opcional, recuperación de calor y monitorización conectada. Esto lo convierte en una plataforma importante para mover a los clientes hacia especificaciones de mayor valor con el tiempo.
Se prevé que los equipos de más de 150 cestas por hora crezcan a una CAGR del 5,1% hasta 2032. Los grandes hoteles, las cocinas institucionales, las instalaciones de producción central y los proveedores de catering para eventos requieren que se procesen grandes volúmenes con interrupciones limitadas durante los picos operativos. Los sistemas de transportador y de vuelo continuo están diseñados para estas situaciones porque manejan un flujo de trabajo continuo y pueden integrarse en áreas organizadas de devolución de vajilla. Estas instalaciones también tienen un argumento más sólido para el mantenimiento planificado, el diagnóstico remoto y los acuerdos de nivel de servicio, ya que el tiempo de inactividad puede afectar a muchas comidas. Los compradores de alto rendimiento también pueden estar más capacitados para justificar la inversión en sistemas conectados cuando los ahorros se distribuyen entre varias máquinas o ubicaciones. El segmento está respaldado por proyectos de hostelería que requieren instalaciones completas de cocina en lugar de simples reemplazos de equipos. Ofrece al mercado de lavavajillas comerciales en Europa exposición a proyectos de capital con valores de pedido más grandes. Los proveedores que puedan coordinar el diseño, la instalación, la formación y el servicio tendrán una ventaja en esta clase de capacidad.
Por Configuración de Instalación:
Las Unidades Independientes Siguen Siendo el Estándar Mientras Crece la Demanda de IntegradosLas configuraciones independientes representaron el 72,2% de la participación del mercado europeo de lavavajillas comerciales en 2026. Han sido durante mucho tiempo la opción estándar porque los instaladores pueden acceder al equipo más fácilmente y los operadores pueden ajustar los diseños de cocina durante la renovación. Este diseño es práctico para restaurantes, cocinas institucionales y operaciones de hostelería que valoran el acceso al servicio y la flexibilidad. Las unidades independientes también pueden simplificar el reemplazo cuando una máquina más antigua llega al final de su vida útil. Los sistemas de paso y de línea integrada sirven a entornos especializados donde el flujo de vajilla está organizado en torno a un proceso de cocina específico. Su papel es importante en las cocinas centrales, los comedores institucionales y las operaciones a gran escala que deben coordinar el lavado, la clasificación y el almacenamiento. Las elecciones de configuración dependen tanto del diseño físico de la cocina como de su volumen de lavado. Esto mantiene una gran base instalada de equipos independientes en todo el mercado de lavavajillas comerciales en Europa.
Se espera que las configuraciones integradas crezcan a una CAGR del 5,2% hasta 2032. Son muy adecuadas para establecimientos de hostelería premium y ubicaciones compactas de servicios de alimentación donde los equipos deben integrarse perfectamente dentro de un diseño restringido. Los vestíbulos de estaciones de ferrocarril, las unidades comerciales reconvertidas, los formatos urbanos pequeños y las operaciones de comida para llevar pueden tener un alcance limitado para máquinas independientes. Los equipos integrados pueden proporcionar un diseño de cocina más consistente, pero requieren una planificación cuidadosa para el desagüe, la ventilación, las conexiones eléctricas y el futuro acceso al servicio. La enmienda de 2025 a la norma EN IEC 60335-2-58 actualizó los requisitos de seguridad para las máquinas lavavajillas eléctricas comerciales, incluidas las disposiciones relativas a la construcción y la calefacción. Estos requisitos refuerzan la necesidad de un diseño conforme en todos los tipos de configuración. El crecimiento del segmento indica que la integración compacta se está convirtiendo en un factor de compra más importante en las cocinas urbanas. Los proveedores que ofrezcan orientación de instalación sencilla y formatos flexibles pueden atender esta demanda sin comprometer la capacidad de mantenimiento.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Gama de Precios:
Los Equipos de Gama Media Mantienen el Núcleo Mientras los Modelos Premium Crecen Más RápidoLos equipos de gama media representaron el 48,6% del tamaño del mercado europeo de lavavajillas comerciales en 2026. Este nivel es la opción predeterminada para muchas cadenas de restauración informal, empresas de catering por contrato y hoteles de escala media que necesitan resultados de lavado fiables y costes de propiedad manejables. Ofrece un equilibrio entre los equipos básicos y las máquinas avanzadas con conectividad completa o sistemas de recuperación de calor. Los modelos económicos continúan sirviendo a los operadores sensibles al precio y a las empresas más pequeñas que priorizan la asequibilidad inmediata. La categoría de gama media también ofrece a los fabricantes una amplia plataforma para mejoras, como suavizadores de agua, filtración mejorada y herramientas digitales opcionales. Este enfoque permite a los compradores adaptar las características a su presupuesto y a las necesidades operativas locales. Las decisiones de reemplazo en este rango a menudo se centran en la fiabilidad, el soporte de servicio y los costes de suministros esperados. Como resultado, el nivel de gama media sigue siendo central para la demanda en todo el mercado de lavavajillas comerciales en Europa.
Se prevé que los lavavajillas premium crezcan a una CAGR del 4,8% hasta 2032. Esta categoría está respaldada por operadores que otorgan mayor valor al uso reducido de suministros, el rendimiento de servicio documentado, la monitorización remota y la selección automatizada de ciclos. Winterhalter afirma que su software EcoPilot aprende los patrones de uso y puede reducir el consumo de energía hasta un 17% en las máquinas Connected Wash compatibles. Los clientes premium buscan cada vez más casos de amortización práctica en lugar de solo características de diseño. La recuperación de calor, el diagnóstico conectado y la filtración avanzada pueden mejorar la propuesta operativa para los sitios de uso intensivo. El segmento está, por tanto, vinculado a los costes totales de propiedad y a la continuidad del servicio, no solo al precio de compra. Los compradores con parques más grandes también pueden utilizar plataformas de equipos comunes para estandarizar la formación y el mantenimiento. Esto convierte a los equipos premium en una vía importante para los ingresos digitales y de servicio recurrentes dentro del mercado de lavavajillas comerciales en Europa.
Por Aplicación:
Los Servicios de Alimentación Proporcionan el Núcleo Mientras la Hostelería se ExpandeLos servicios de alimentación representaron el 56,9% de la participación del mercado europeo de lavavajillas comerciales en 2026. Los restaurantes, cafeterías, bares, empresas de catering por contrato y establecimientos de servicio rápido requieren lavado de vajilla diario y tienen una tolerancia limitada al tiempo de inactividad de los equipos. Esto le da a la aplicación un requisito de reemplazo estable incluso cuando los operadores individuales se enfrentan a cambios en la demanda de los clientes. Las cocinas de servicios de alimentación varían ampliamente en tamaño, lo que respalda las ventas en formatos bajo encimera, de campana, de bastidor y de transportador. Los operadores suelen valorar la consistencia del lavado, los tiempos de ciclo cortos, el acceso práctico al servicio y los equipos que funcionan de manera fiable con la infraestructura de cocina existente. Las ubicaciones más pequeñas pueden centrarse en equipos compactos, mientras que las cadenas más grandes pueden centralizar la adquisición y el mantenimiento. La categoría también tiene un vínculo directo con el servicio de bebidas, donde los lavavasos son esenciales para las operaciones diarias. Los servicios de alimentación siguen siendo la base operativa del mercado de lavavajillas comerciales en Europa porque combina una gran base instalada con necesidades de reemplazo continuas.
Se prevé que la hostelería crezca a una CAGR del 4,8% hasta 2032. Los hoteles necesitan capacidad de lavavajillas en restaurantes, operaciones de desayuno, áreas de banquetes, instalaciones para el personal y, a veces, puntos de venta de bebidas separados. Los hoteles nuevos y las propiedades reformadas pueden seleccionar equipos como parte de una especificación de cocina más amplia, creando oportunidades para que los proveedores proporcionen propuestas de sistemas coordinados. Los compradores de hostelería pueden favorecer el bajo ruido, la eficiencia energética, la cobertura de servicio fiable y los modelos que se adapten a un concepto particular de servicio al huésped. Los usuarios institucionales también proporcionan una demanda importante a través de hospitales, instalaciones educativas, campus corporativos y cocinas del sector público que adquieren equipos a través de procesos de adquisición estructurados. Los operadores de catering y cocinas centrales pueden requerir sistemas de alta capacidad donde la monitorización conectada y el mantenimiento planificado tienen un claro valor operativo. La combinación de aplicaciones ofrece a los fabricantes varias vías de crecimiento en diferentes tamaños de cocina y tipos de compradores. También permite al mercado de lavavajillas comerciales en Europa beneficiarse tanto de la demanda diaria de reemplazo como de las ventas más grandes basadas en proyectos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Los Distribuidores Mantienen la Escala Mientras las Ventas Directas AumentanLos distribuidores y concesionarios representaron el 79,3% de la participación del mercado europeo de lavavajillas comerciales en 2026. Su papel es importante porque los clientes a menudo necesitan soporte local para la especificación, la instalación, la puesta en marcha, los repuestos y el mantenimiento rutinario. Los mercados europeos de servicios de alimentación son geográficamente diversos, y muchos operadores continúan valorando las relaciones con socios regionales de equipos. Los distribuidores pueden combinar las ventas de lavavajillas con otros equipos de cocina, lo que los hace útiles durante reformas completas y aperturas de nuevos establecimientos. También proporcionan una vía para llegar a operadores más pequeños que pueden no ser prácticos para que un fabricante los atienda directamente en cada ubicación. La capacidad de servicio puede ser tan importante como la disponibilidad del producto porque un fallo de la máquina puede interrumpir una cocina de inmediato. Esta estructura de canal explica por qué la distribución local sigue siendo el principal camino de ventas para el mercado de lavavajillas comerciales en Europa. Los fabricantes deben, por tanto, equilibrar el crecimiento de cuentas directas con sólidas relaciones con los distribuidores.
Se proyecta que las ventas directas crezcan a una CAGR del 5,4% hasta 2032. Los operadores de hostelería y servicios de alimentación con múltiples establecimientos buscan cada vez más contratos centrales que proporcionen precios consistentes, niveles de servicio acordados, especificaciones de equipos comunes y acceso a datos operativos. Las relaciones directas pueden tener sentido cuando un operador tiene muchas ubicaciones o requiere soporte en más de un país. Son particularmente relevantes para las plataformas conectadas, donde los fabricantes pueden gestionar el registro de software, el diagnóstico remoto y la coordinación del servicio de forma más directa. El diagnóstico remoto puede ayudar a los equipos de servicio a prepararse para las visitas de mantenimiento y puede fortalecer el argumento para la gestión directa de cuentas. No se espera que las ventas directas desplacen a los distribuidores en todos los segmentos, pero pueden crecer donde los clientes requieren compromisos de servicio integrados. El crecimiento del canal refleja un cambio hacia relaciones más largas con los clientes en lugar de transacciones de equipos únicas.
Análisis Geográfico
Alemania
Alemania representó el 23,2% del mercado europeo de lavavajillas comerciales en 2026. El país tiene una base sustancial de catering institucional, restauración corporativa y actividad de servicios de alimentación comerciales que respalda la demanda de reemplazo y mantenimiento de equipos. Winterhalter y MEIKO tienen su sede en Alemania, lo que brinda a los clientes nacionales un acceso cercano al desarrollo de productos y a las redes de servicio establecidas de los fabricantes. Esta presencia de proveedores puede ayudar a los operadores a conocer las nuevas características de los equipos antes en el proceso de compra. La influencia regulatoria también sigue siendo relevante porque la política de higiene y diseño ecológico de la UE afecta a los requisitos de los productos en todo el país. Alemania está bien posicionada para la adopción temprana de equipos que combinen eficiencia en el uso de recursos, reparabilidad y soporte de servicio conectado.
España
Se prevé que España crezca a una CAGR del 5,1% hasta 2032. La base de hostelería y turismo del país respalda la demanda de hoteles, restaurantes, cafeterías y locales de temporada que necesitan un lavado de vajilla diario fiable. Winterhalter inauguró una sede de 15 millones de EUR (17,6 millones de USD) en Málaga en enero de 2026, con operaciones de I+D, logística y ventas ibéricas en una instalación de 15.000 m². Esta inversión fortalece el acceso local a equipos y soporte para los clientes de hostelería. Las limitaciones de mano de obra también hacen que la operación sencilla de las máquinas y las rutinas automatizadas sean valiosas en las cocinas de temporada. La oportunidad de crecimiento de España está estrechamente vinculada a los proveedores que pueden atender tanto a grandes proyectos de hostelería como a operadores más pequeños con equipos compactos y con buen servicio.
Reino Unido, Francia, Italia, los Países Nórdicos, el Benelux y el Resto de Europa
El Reino Unido, Francia, Italia, los países nórdicos, el Benelux y Europa Central y Oriental representan patrones de demanda diversos dentro del mercado europeo de lavavajillas comerciales. Los datos del Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos situaron el sector de servicios de alimentación del Reino Unido en 133 mil millones de USD en 2025, con formatos de comida para llevar como cafeterías, cafés y panaderías que respaldan la demanda de equipos compactos de lavado de vajilla. Francia e Italia tienen amplias bases de restaurantes independientes, donde las decisiones de reemplazo pueden estar limitadas por la infraestructura de los edificios y los presupuestos de capital más pequeños. Los compradores nórdicos otorgan mayor peso a los criterios de ciclo de vida y a los materiales circulares en algunos procesos de adquisición. En enero de 2025, Wexiödisk anunció una asociación con Aperam para utilizar acero inoxidable certificado Infinite con un 98% de contenido reciclado en toda su gama de lavavajillas. Los mercados del Benelux han mostrado un fuerte interés en equipos de mayor especificación, mientras que los mercados de Europa Central y Oriental ofrecen espacio para las primeras instalaciones comerciales a medida que las cadenas y franquicias se expanden. En todas estas áreas, los requisitos de cumplimiento, las condiciones de los edificios, el alcance del servicio y las prioridades de costes operativos dan forma a la combinación de productos vendidos.
Panorama Competitivo
Concentración del Mercado
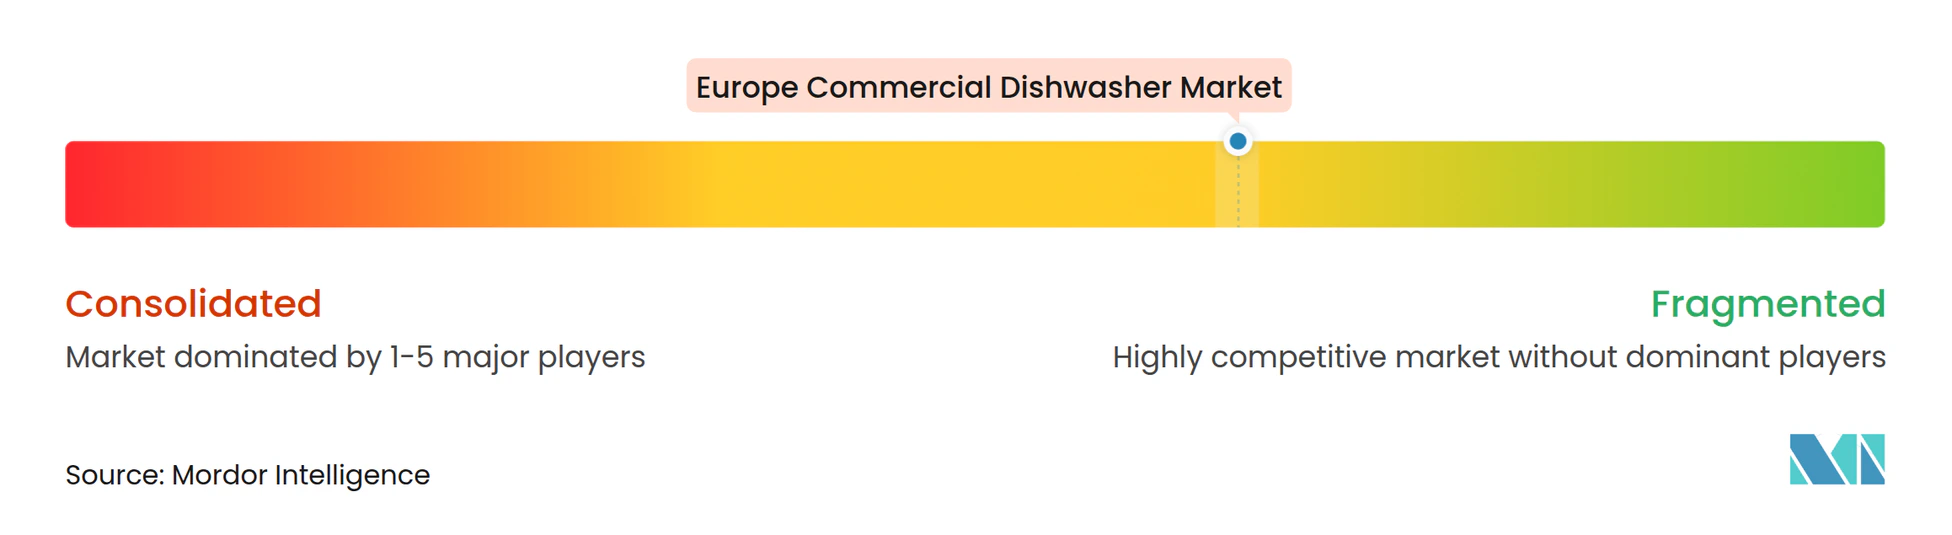
El mercado europeo de lavavajillas comerciales está moderadamente concentrado, con Winterhalter, MEIKO, Electrolux Professional, la cartera del Grupo Ali y Hobart posicionados entre los principales proveedores. Estas empresas compiten en amplitud de producto, fiabilidad técnica, cobertura de servicio y rendimiento energético e hídrico. Fagor Industrial, Silanos, Classeq y Wexiödisk añaden presión a través de carteras enfocadas, eficiencia de fabricación y distribución regional. La competencia también implica soporte de instalación, acceso a repuestos, formación y la capacidad de mantener los equipos en funcionamiento durante los períodos de servicio de mayor actividad. Esta amplitud permite a los proveedores atender entornos que van desde establecimientos de hostelería compactos hasta cocinas centrales e instalaciones institucionales.
Los modelos de servicio digital se están convirtiendo en un punto de diferenciación significativo en el mercado europeo de lavavajillas comerciales. Las plataformas conectadas pueden respaldar el diagnóstico remoto, los datos operativos, la planificación del mantenimiento y una selección más consistente de programas de lavado. En mayo de 2026, Winterhalter lanzó EcoPilot para su plataforma Connected Wash, utilizando patrones de uso históricos para activar programas eficientes para las máquinas de las series UC y PT. Diversey, una empresa de Solenis, lanzó IntelliDish CONTROL en octubre de 2025 para monitorizar la temperatura de lavado, el uso de detergente y los datos de ciclos con conectividad en la nube para operadores de servicios de alimentación y hostelería. Estas ofertas conectan las ventas de equipos con el soporte operativo continuo y pueden dificultar los cambios de sistema una vez que los procesos de servicio están integrados.
En marzo de 2026, Fagor Professional se asoció con el Ecosistema Abierto de Gastronomía, proporcionando a los clientes acceso a innovación culinaria, investigación en sostenibilidad y programas de desarrollo de cocinas digitales. Classeq lanzó su gama de paso CP500 en 2025 con configuraciones de lavavajillas o lavavasos y recuperación de vapor integrada para sitios con ventilación limitada. En febrero de 2026, Electrolux Professional lanzó una lavadora compacta de ollas y sartenes para cocinas comerciales con espacio limitado, utilizando 4,7 litros por ciclo y reduciendo la necesidad de prelavado manual. Estos movimientos muestran que la competencia se extiende desde sistemas conectados sofisticados hasta equipos más simples y eficientes en espacio.
Líderes de la Industria de Lavavajillas Comerciales en Europa
-
Winterhalter Gastronom GmbH
-
Illinois Tool Works Inc.
-
MEIKO Maschinenbau GmbH & Co. KG
-
Electrolux Professional AB
-
Miele & Cie. KG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Lavavajillas Comerciales en Europa Empresas cubiertas en este informe
- Winterhalter Gastronom GmbH
- MEIKO Maschinenbau GmbH & Co. KG
- Illinois Tool Works Inc. (Hobart)
- Electrolux Professional AB
- Miele & Cie. KG
- Comenda Ali S.p.A.
- DIHR - Ali Group S.r.l.
- KROMO - Ali Group S.r.l.
- Fagor Industrial S. Coop.
- Wexiödisk AB
- Classeq Ltd.
- Silanos S.r.l.
- Eurotec S.r.l. - Colged
- Elframo S.p.A.
- Smeg S.p.A. - Smeg Professional
- Krupps S.r.l.
- JEMI S.A.
- Metos Oy Ab
- Maidaid-Halcyon
- Hoshizaki Corporation
- Granuldisk AB
- Norris Industries Ltd
Desarrollos recientes de la industria en Mercado de Lavavajillas Comerciales en Europa
- Mayo 2026: Winterhalter lanzó EcoPilot, una capa de software basada en inteligencia artificial para su plataforma Connected Wash que cubre las máquinas bajo encimera de la serie UC y las máquinas de campana de la serie PT. El sistema aprende de los patrones de uso históricos, activando programas de eficiencia energética durante los períodos de menor actividad para reducir el consumo de energía hasta un 17% sin comprometer los resultados de higiene. Está disponible sin coste adicional para todas las máquinas registradas en Connected Wash fabricadas a partir de 2019.
- Marzo 2026: Fagor Professional Food Service firmó una asociación estratégica con el Ecosistema Abierto de Gastronomía, una iniciativa del Basque Culinary Center. El acuerdo proporciona a los clientes de Fagor acceso a recursos de innovación culinaria, investigación en sostenibilidad y programas de desarrollo de cocinas digitales. Refleja un reposicionamiento desde el suministro puro de equipos hacia un papel más amplio como socio tecnológico culinario.
- Febrero 2026: Electrolux Professional lanzó la Lavadora Compacta de Ollas y Sartenes para cocinas comerciales de alta demanda con espacio de suelo limitado. El producto utiliza 4,7 litros por ciclo, lo que se afirma que es hasta un 30% menos que las máquinas convencionales, y elimina el prelavado manual para utensilios de cocina muy sucios.
- Octubre 2025: Diversey, una empresa de Solenis, lanzó IntelliDish CONTROL, una solución de IoT que monitoriza las temperaturas de lavado, el uso de detergente y los datos de ciclos a través de conectividad en la nube para operadores de servicios de alimentación y hostelería. Diversey afirma que el lavado mecánico de vajilla puede representar hasta el 60% de la actividad en la parte trasera del establecimiento en restaurantes y hoteles, lo que subraya el papel operativo de la monitorización en tiempo real.
Alcance del Informe del Mercado de Lavavajillas Comerciales en Europa
Resumen de la segmentación
| Bastidor/Transportador |
| Bajo Encimera |
| Tipo de Puerta o Campana |
| Lavavasos |
| Lavavajillas de vuelo continuo / transportador continuo |
| Menos de 50 cestas/hora |
| 50–150 cestas/hora |
| Más de 150 cestas/hora |
| Independiente |
| Integrado / bajo encimera integrado |
| De paso / de línea integrada |
| Económico |
| Gama Media |
| Premium |
| Servicios de Alimentación |
| Hostelería |
| Institucional |
| Catering y Cocinas Centrales |
| Otros |
| Ventas Directas |
| Distribuidores y Concesionarios |
| Reino Unido |
| Alemania |
| Francia |
| España |
| Italia |
| Benelux |
| Países Nórdicos |
| Resto de Europa |
| Por Tipo de Producto | Bastidor/Transportador |
| Bajo Encimera | |
| Tipo de Puerta o Campana | |
| Lavavasos | |
| Lavavajillas de vuelo continuo / transportador continuo | |
| Por Capacidad | Menos de 50 cestas/hora |
| 50–150 cestas/hora | |
| Más de 150 cestas/hora | |
| Por Configuración de Instalación | Independiente |
| Integrado / bajo encimera integrado | |
| De paso / de línea integrada | |
| Por Gama de Precios | Económico |
| Gama Media | |
| Premium | |
| Por Aplicación | Servicios de Alimentación |
| Hostelería | |
| Institucional | |
| Catering y Cocinas Centrales | |
| Otros | |
| Por Canal de Distribución | Ventas Directas |
| Distribuidores y Concesionarios | |
| Por País | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| Benelux | |
| Países Nórdicos | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los lavavajillas comerciales en Europa?
Se prevé que el mercado de lavavajillas comerciales en Europa crezca a una CAGR del 4,29% de 2027 a 2032, alcanzando 1,05 mil millones de USD en 2032. La demanda de reemplazo, los requisitos de eficiencia y las necesidades de automatización en toda Europa respaldan esta perspectiva.
¿Qué tipo de producto lidera las ventas de lavavajillas comerciales en Europa?
Los lavavajillas bajo encimera lideran con una participación del 38,5% en 2026 porque se adaptan a las cocinas compactas utilizadas por restaurantes, cafeterías y bares. Sus requisitos de instalación manejables también respaldan una amplia demanda de reemplazo.
¿Qué categoría de lavavajillas comerciales crece más rápido en Europa?
Se proyecta que los lavavasos crezcan a una CAGR del 5,5% hasta 2032, respaldados por la demanda de los entornos de servicio de bebidas. La velocidad, el cuidado del vidrio y una pequeña huella son requisitos clave en estas operaciones.
¿Por qué crece la demanda de lavavajillas comerciales premium?
Las máquinas premium proporcionan monitorización conectada, recuperación de calor, gestión automática de ciclos y beneficios más claros en los costes operativos. Se prevé que crezcan a una CAGR del 4,8% hasta 2032.
¿Qué país europeo tiene las mejores perspectivas de crecimiento para los lavavajillas comerciales?
España tiene las perspectivas de crecimiento más rápidas, con una CAGR proyectada del 5,1% hasta 2032, respaldada por el desarrollo del turismo y la hostelería. El acceso local al servicio y las opciones de financiación siguen siendo importantes para su base de clientes de servicios de alimentación fragmentada.