
Taille et part du marché des lave-vaisselle commerciaux en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 0.83 Milliards de dollars |
| Taille du Marché (2027) | 0.85 Milliards de dollars |
| Taille du Marché (2032) | 1.05 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.29 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des lave-vaisselle commerciaux en Europe par Mordor Intelligence
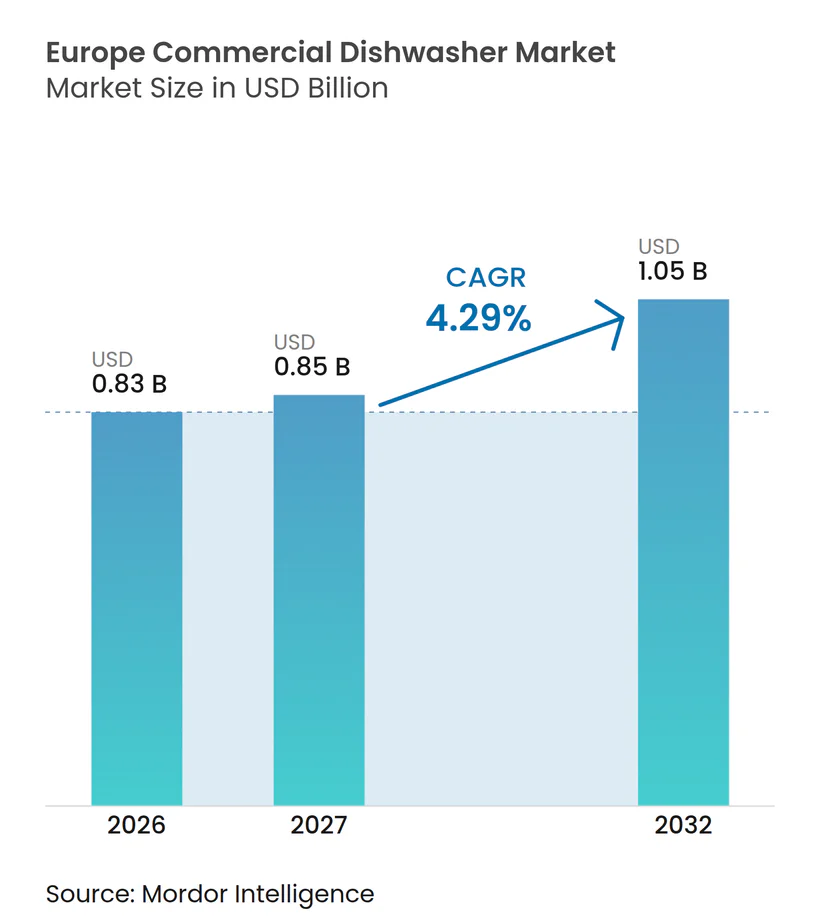
La taille du marché des lave-vaisselle commerciaux en Europe devrait croître de 0,83 milliard USD en 2026 à 0,85 milliard USD en 2027 et est prévue pour atteindre 1,05 milliard USD d'ici 2032, à un CAGR de 4,29% sur la période 2027-2032. Le marché des lave-vaisselle commerciaux en Europe est soutenu par la construction hôtelière, la rénovation de restaurants et la demande de remplacement des cuisines ayant besoin d'équipements de désinfection fiables. Le plan de travail 2025-2030 de la Commission européenne identifie les lave-vaisselle professionnels parmi les groupes de produits susceptibles de faire l'objet de mesures d'écoconception en 2026, ce qui accroît l'importance des performances en matière d'eau et d'énergie dans les décisions d'achat[1]. Les contraintes de main-d'œuvre favorisent également les équipements qui réduisent les interventions quotidiennes grâce à des cycles automatiques, des fonctions d'autonettoyage et l'identification à distance des pannes. Les fournisseurs répondent avec des plateformes connectées, la récupération de chaleur et des modèles de service qui placent les coûts des services publics et la disponibilité des machines au cœur des discussions avec les clients. Le marché européen des lave-vaisselle commerciaux offre donc des opportunités dans les programmes de remplacement, les équipements premium et les contrats de service à long terme, bien que les coûts d'investissement et les contraintes d'installation restent pertinents pour les opérateurs de plus petite taille.
Points clés du rapport
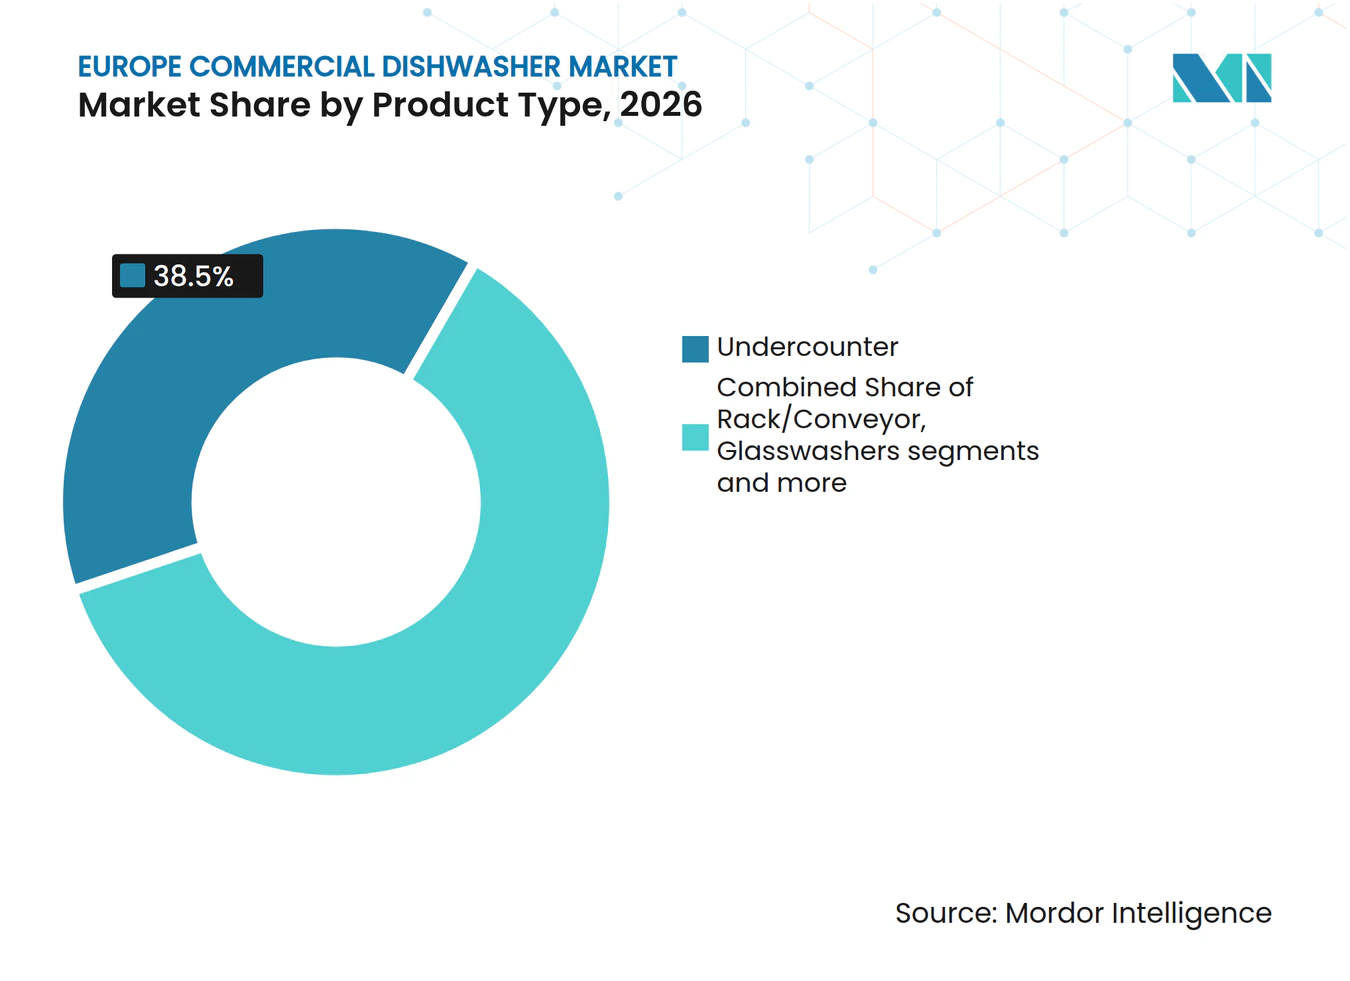
- Par type de produit, les lave-vaisselle sous-comptoir représentaient 38,5% du marché européen des lave-vaisselle commerciaux en 2026, tandis que les lave-verres devraient enregistrer un CAGR de 5,5% jusqu'en 2032.
- Par capacité, le segment 50–150 paniers par heure représentait 53,6% du marché en 2026, tandis que les lave-vaisselle traitant plus de 150 paniers par heure devraient enregistrer un CAGR de 5,1% jusqu'en 2032.
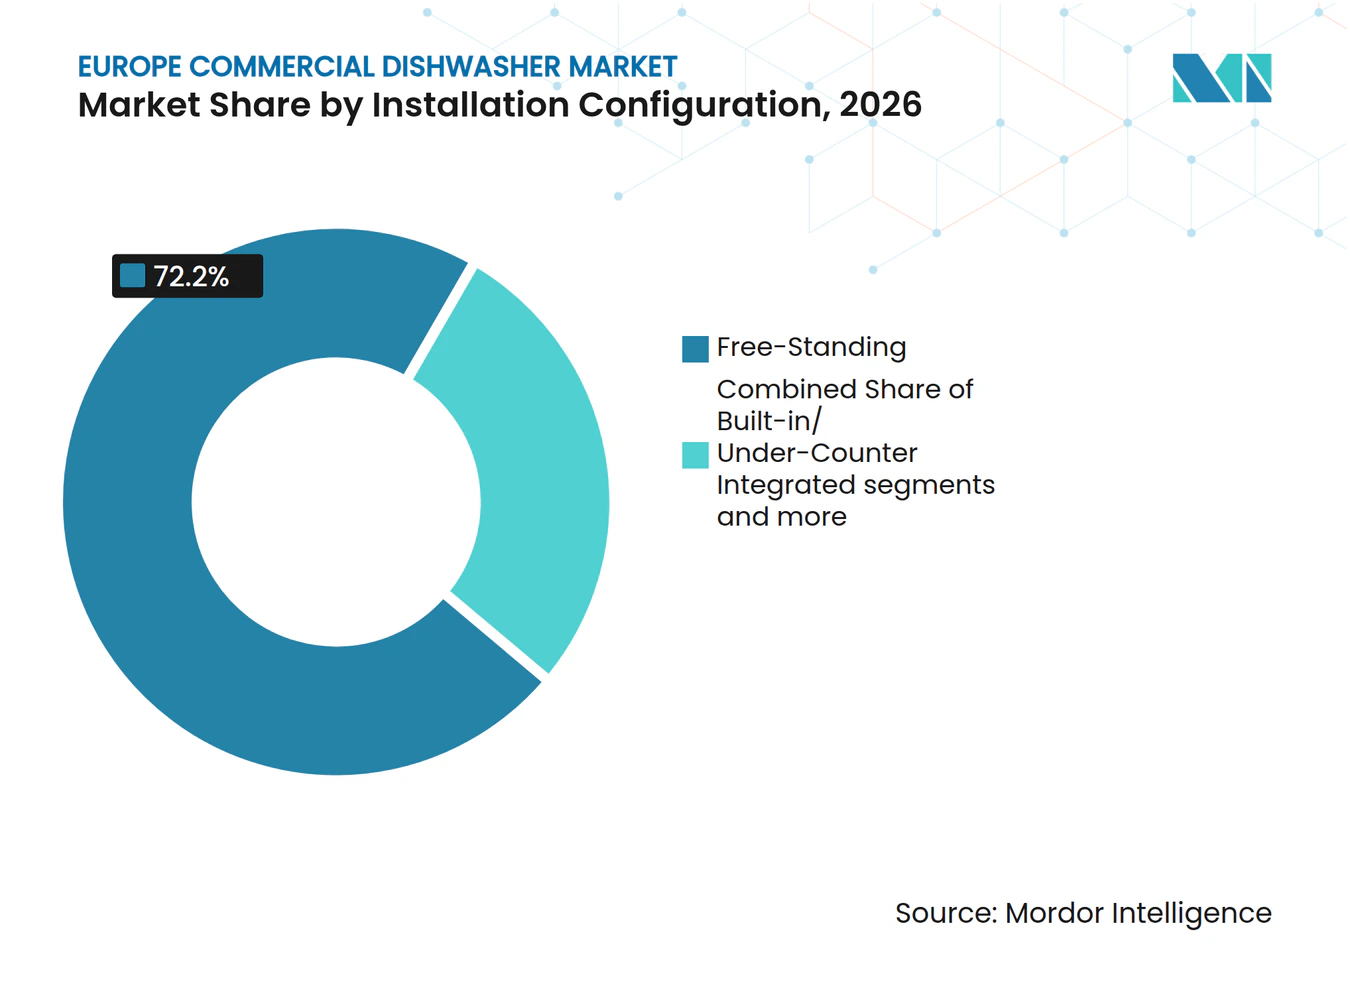
- Par configuration d'installation, les unités autoportantes représentaient 72,2% du marché en 2026, tandis que les configurations encastrées devraient atteindre un CAGR de 5,2% jusqu'en 2032.
- Par gamme de prix, les équipements milieu de gamme représentaient 48,6% du marché en 2026, tandis que les équipements premium devraient enregistrer un CAGR de 4,8% jusqu'en 2032.
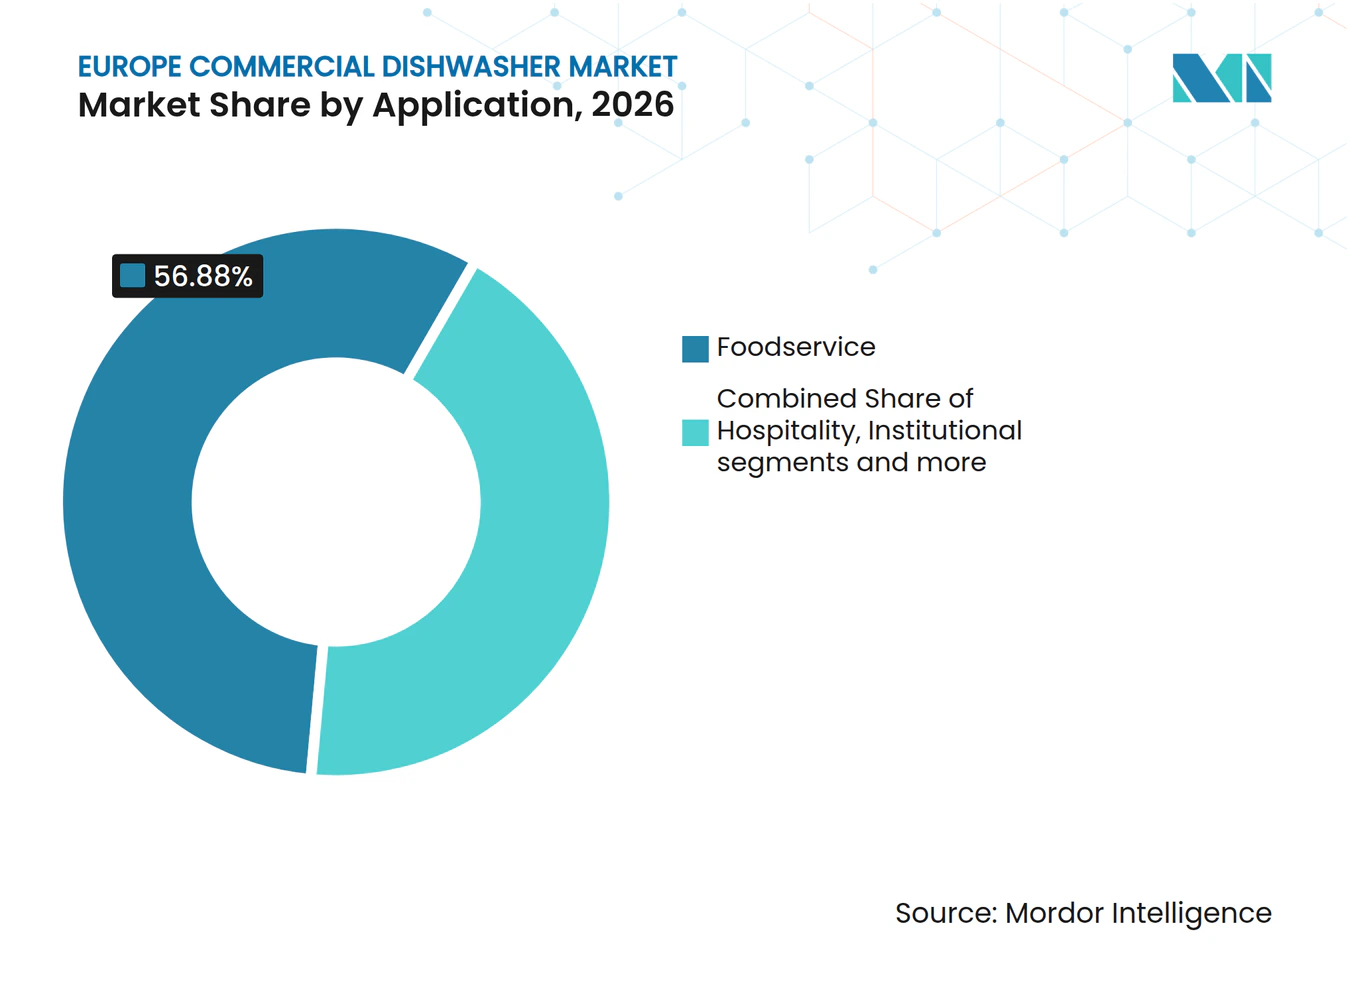
- Par application, la restauration représentait 56,9% du marché en 2026, tandis que les applications hôtelières devraient enregistrer un CAGR de 4,8% jusqu'en 2032.
- Par canal de distribution, les revendeurs et distributeurs représentaient 79,3% du marché en 2026, tandis que les ventes directes devraient atteindre un CAGR de 5,4% jusqu'en 2032.
- Par zone géographique, l'Allemagne représentait 23,2% du marché européen des lave-vaisselle commerciaux en 2026, tandis que l'Espagne devrait enregistrer un CAGR de 5,1% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des infrastructures de restauration et d'hôtellerie | +1.1% | Paneuropéen, concentré en Allemagne, Espagne, France et Italie | Moyen terme (2-4 ans) |
| Exigences de conformité en matière d'hygiène et de sécurité alimentaire de l'UE | +0.8% | UE27 et Royaume-Uni, plus fort en Allemagne, France et Italie | Court terme (≤ 2 ans) |
| Pénuries de main-d'œuvre en cuisine commerciale et demande d'automatisation | +0.7% | Paneuropéen, plus aigu en Espagne, Italie, Croatie, Royaume-Uni et Allemagne | Moyen terme (2-4 ans) |
| Remplacement des équipements anciens gourmands en eau et en énergie | +0.6% | Paneuropéen, avec des gains précoces en Allemagne et dans les pays nordiques | Moyen terme (2-4 ans) |
| Demande de surveillance connectée et de maintenance prédictive | +0.4% | Europe occidentale et pays nordiques, avec une activité précoce en Europe centrale et orientale | Long terme (≥ 4 ans) |
| Demande de modernisation des cuisines urbaines à espace contraint | +0.3% | Marchés urbains denses incluant Londres, Paris, Amsterdam, Barcelone et Milan | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des infrastructures de restauration et d'hôtellerie
Les ouvertures d'hôtels, les rénovations et les investissements dans la restauration continuent de générer des activités d'approvisionnement en cuisines commerciales à travers l'Europe. Les nouveaux établissements nécessitent des aménagements complets de cuisine, tandis que les rénovations remplacent souvent les équipements de lavage de vaisselle anciens en même temps que les systèmes de ventilation, de stockage et de préparation alimentaire. Ce schéma peut soutenir les ventes même lorsque la fréquentation des restaurants n'augmente pas au même rythme que les investissements hôteliers. L'Espagne et l'Italie restent des marchés pertinents car les projets touristiques et d'hébergement augmentent le nombre de cuisines ayant besoin d'équipements compacts ou à haut débit. Le marché européen des lave-vaisselle commerciaux bénéficie lorsque les opérateurs sélectionnent les machines en amont d'un projet, car les choix d'équipements sont alors intégrés dans les aménagements de cuisine et la planification des services publics. Les fabricants disposant d'un soutien à la conception, d'une capacité d'installation et d'une couverture de service locale sont mieux placés pour participer à ces projets.
Exigences de conformité en matière d'hygiène et de sécurité alimentaire de l'UE
Les exploitants du secteur alimentaire dans l'Union européenne doivent appliquer des procédures d'hygiène basées sur les principes HACCP en vertu du Règlement CE 852/2004. Le lavage mécanique de la vaisselle soutient le contrôle de la désinfection lorsque les opérateurs peuvent documenter de manière cohérente les conditions de lavage et entretenir correctement les équipements. Le plan de travail actuel de la Commission européenne place les lave-vaisselle professionnels parmi les groupes de produits envisagés pour l'adoption de mesures d'écoconception en 2026. Cette orientation accroît la valeur des machines qui enregistrent la température, les cycles, la consommation d'eau et les besoins de maintenance. Les équipes d'approvisionnement sont susceptibles de privilégier les équipements capables de démontrer leur conformité et leur efficacité plutôt que de s'appuyer sur des contrôles manuels. Le marché européen des lave-vaisselle commerciaux bénéficie également lorsque les exigences à venir incitent les opérateurs à planifier des remplacements avant l'entrée en vigueur des mesures formelles.
Pénuries de main-d'œuvre en cuisine commerciale et demande d'automatisation
Les cuisines commerciales ont besoin d'équipements plus faciles à utiliser lorsque la disponibilité du personnel est limitée. Les opérateurs accordent de plus en plus de valeur aux programmes guidés, au nettoyage automatique, aux commandes claires et aux alertes de panne, car ces fonctions réduisent la dépendance à une manipulation quotidienne spécialisée. La coopération de Transgourmet Deutschland avec GoodBytz en 2025 illustre l'intérêt plus large pour l'automatisation des cuisines et les opérations de restauration standardisées[2]. Le lavage de vaisselle connecté s'aligne sur cette approche car il peut sélectionner des programmes et notifier les équipes de service lorsqu'une intervention est nécessaire. Ces fonctionnalités n'éliminent pas le besoin de personnel, mais elles peuvent réduire les interruptions et améliorer la cohérence pendant les périodes de service chargées. Le marché européen des lave-vaisselle commerciaux évolue donc vers des équipements qui soutiennent des routines de travail plus simples ainsi que les performances de lavage.
Remplacement des équipements anciens gourmands en eau et en énergie
Les lave-vaisselle commerciaux plus anciens peuvent consommer plus d'eau et d'énergie que les modèles récents, ce qui rend l'économie du remplacement importante pour les cuisines à forte utilisation. Electrolux Professional indique que son lave-vaisselle sous-comptoir NeoBlue Touch utilise 2,1 litres d'eau par cycle et peut réduire la consommation d'énergie jusqu'à 40% par rapport à des machines conventionnelles comparables[3]. Ces coûts d'exploitation sont les plus importants là où les machines fonctionnent toute la journée et où les charges de services publics sont étroitement gérées. Les acheteurs évaluent de plus en plus la consommation d'eau, la récupération de chaleur, la réparabilité et la durée de vie prévue en parallèle du prix d'achat initial de l'équipement. Le marché européen des lave-vaisselle commerciaux peut bénéficier de ce changement lorsque les fabricants fournissent des informations crédibles sur les coûts d'exploitation annuels plutôt que des affirmations générales sur l'efficacité. La surveillance connectée et les modèles de modernisation compacts soutiennent également la demande de remplacement dans les cuisines établies où l'espace ou l'infrastructure limite les options disponibles.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'équipement et d'installation initiaux | -0.3% | Paneuropéen, plus aigu sur les marchés à forte proportion de PME, notamment en Espagne, Italie et Europe orientale | Court terme (≤ 2 ans) |
| Volatilité des coûts de l'acier inoxydable, de l'électronique et du fret | -0.2% | Chaîne d'approvisionnement mondiale avec répercussion sur les prix des équipementiers européens | Moyen terme (2-4 ans) |
| Disponibilité limitée de techniciens de service qualifiés | -0.2% | Paneuropéen, avec une pression plus forte sur les marchés périphériques et ruraux | Long terme (≥ 4 ans) |
| Incompatibilité avec les infrastructures d'évacuation, de ventilation et électriques existantes | -0.1% | Marchés urbains denses avec un parc immobilier ancien au Royaume-Uni, en France et en Italie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'équipement et d'installation initiaux
Les machines milieu de gamme et premium peuvent nécessiter un engagement initial significatif lorsque la connectivité, la récupération de chaleur, le traitement de l'eau, la livraison et l'installation sont inclus. Cela crée un obstacle pratique pour les restaurants indépendants, les cafés et les autres opérateurs de plus petite taille disposant d'une flexibilité financière limitée. La location et les offres basées sur les services peuvent réduire le paiement immédiat, mais certains clients restent prudents face aux engagements pluriannuels. Il en résulte que les grandes institutions et les opérateurs multi-sites peuvent remplacer leurs équipements plus tôt que les petites entreprises. Les machines plus anciennes peuvent rester en service plus longtemps lorsque le remplacement est différé, même si elles ont des coûts d'exploitation plus élevés. Le marché européen des lave-vaisselle commerciaux dépend donc des options de financement, de preuves claires de retour sur investissement et de configurations d'équipements adaptées aux budgets des cuisines de plus petite taille.
Volatilité des coûts de l'acier inoxydable, de l'électronique et du fret
Les lave-vaisselle commerciaux utilisent de l'acier inoxydable, de l'électronique, des pompes, des commandes et d'autres composants qui peuvent être affectés par les mouvements de la chaîne d'approvisionnement. Le Bureau International du Recyclage a rapporté en 2025 que les droits de douane ont contribué à l'incertitude sur les marchés de l'acier inoxydable et des alliages spéciaux[4]. Les variations de coûts peuvent comprimer les marges des fabricants ou conduire à des périodes de validité des devis plus courtes pour les clients. Cela est particulièrement pertinent pour les équipements connectés, car les nouvelles plateformes nécessitent également des investissements dans les capteurs, les logiciels et les commandes. La disponibilité limitée des techniciens de service ajoute une autre contrainte, car les alertes numériques ne créent de la valeur que lorsque des techniciens qualifiés peuvent intervenir. Les systèmes d'évacuation, de ventilation et électriques existants peuvent en outre augmenter le coût d'installation pour les cuisines urbaines, ralentissant les décisions même lorsque la demande de remplacement d'équipements est claire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les équipements sous-comptoir dominent tandis que les lave-verres gagnent en dynamismeLes lave-vaisselle sous-comptoir détenaient 38,5% de la part du marché européen des lave-vaisselle commerciaux en 2026, ce qui en fait le plus grand groupe de produits. Leurs dimensions compactes et leur installation relativement simple conviennent aux restaurants indépendants, aux bars, aux cafés et aux cuisines de restauration de plus petite taille. Ces opérateurs ont souvent besoin de performances fiables sans consacrer une surface de plancher importante au lavage de vaisselle. Les machines à porte et à capot offrent une augmentation du débit pour les entreprises qui dépassent la capacité pratique des unités sous-comptoir. Les équipements à rack et à convoyeur servent les cuisines plus grandes qui traitent un flux continu d'assiettes, de plateaux et d'ustensiles. Les systèmes à vol plané restent appropriés pour la restauration institutionnelle, les grands hôtels, les salles d'événements et les cuisines centrales à très grands volumes. La sélection des produits est donc étroitement liée à l'espace disponible, à l'intensité du service et à la quantité de vaisselle traitée pendant les périodes de pointe. Le marché européen des lave-vaisselle commerciaux reste large car chaque groupe de produits répond à une exigence opérationnelle différente.
Les lave-verres devraient croître à un CAGR de 5,5% jusqu'en 2032, plus rapidement que le marché global. Les bars, cafés, points de vente de boissons dans les hôtels et salles d'événements ont besoin d'un lavage fréquent et rapide des verres pendant des périodes de demande concentrées. Dans ces contextes, la vitesse de cycle, le soin apporté aux verres, la qualité du séchage et un faible encombrement peuvent être plus importants que la capacité à traiter de grandes charges de vaisselle. Les formats axés sur les boissons bénéficient également d'équipements qui s'intègrent sous les comptoirs ou derrière les bars sans perturber l'agencement face aux clients. Les fournisseurs peuvent se différencier grâce à des programmes conçus pour la verrerie délicate et à des commandes qui simplifient l'utilisation pour des équipes de personnel changeantes. La catégorie de produits à la croissance la plus rapide reflète l'importance du service des boissons dans les établissements d'hôtellerie urbaine et les points de vente à emporter. Elle offre également aux fabricants un moyen d'introduire des fonctions connectées dans des équipements de plus petite taille. Cette gamme de produits maintient la pertinence du marché européen des lave-vaisselle commerciaux aussi bien pour les points de vente compacts que pour les sites institutionnels à grand volume.



Par capacité :
les machines de milieu de gamme ancrent le volume tandis que les unités à haut débit progressentLe segment 50 à 150 paniers par heure représentait 53,6% de la part du marché européen des lave-vaisselle commerciaux en 2026. Cette plage convient aux restaurants d'hôtels de taille moyenne, aux traiteurs sous contrat et aux opérateurs indépendants établis qui ont besoin d'un débit prévisible sans les coûts ou les besoins en espace des équipements à l'échelle industrielle. Elle équilibre souvent la production, les exigences d'installation, les besoins en main-d'œuvre et la consommation de services publics d'une manière qui convient aux cuisines commerciales courantes. Les équipements de moins de 50 paniers par heure servent les cafés, les bars de niche, les petits restaurants et les premiers acheteurs commerciaux. Ces acheteurs privilégient généralement la conception compacte, la facilité d'utilisation et un prix initial gérable. Le segment 50 à 150 paniers par heure soutient une large demande de remplacement car il couvre de nombreux formats de cuisine présents dans toute la région. Les fabricants utilisent également ce segment pour proposer en option le traitement de l'eau, la récupération de chaleur et la surveillance connectée. Cela en fait une plateforme importante pour orienter les clients vers des spécifications à plus haute valeur ajoutée au fil du temps.
Les équipements de plus de 150 paniers par heure devraient croître à un CAGR de 5,1% jusqu'en 2032. Les grands hôtels, les cuisines institutionnelles, les installations de production centralisée et les traiteurs d'événements nécessitent le traitement de grands volumes avec une perturbation limitée pendant les pics d'activité. Les systèmes à convoyeur et à vol plané sont conçus pour ces situations car ils gèrent un flux de travail continu et peuvent être intégrés dans des zones de retour de vaisselle organisées. Ces installations ont également un argument plus solide pour la maintenance planifiée, les diagnostics à distance et les contrats de niveau de service, car les temps d'arrêt peuvent affecter de nombreux repas. Les acheteurs à haut débit peuvent également être plus à même de justifier l'investissement dans des systèmes connectés lorsque les économies sont réparties sur plusieurs machines ou sites. Le segment est soutenu par des projets hôteliers qui nécessitent des installations de cuisine complètes plutôt que de simples remplacements d'équipements. Il expose le marché européen des lave-vaisselle commerciaux à des projets d'investissement avec des valeurs de commande plus importantes. Les fournisseurs capables de coordonner la conception, l'installation, la formation et le service auront un avantage dans cette classe de capacité.
Par configuration d'installation :
les unités autoportantes restent la norme tandis que la demande d'encastré se développeLes configurations autoportantes représentaient 72,2% de la part du marché européen des lave-vaisselle commerciaux en 2026. Elles constituent depuis longtemps le choix standard car les installateurs peuvent accéder plus facilement aux équipements et les opérateurs peuvent ajuster les aménagements de cuisine lors des rénovations. Cette conception est pratique pour les restaurants, les cuisines institutionnelles et les opérations hôtelières qui valorisent l'accès au service et la flexibilité. Les unités autoportantes peuvent également simplifier le remplacement lorsqu'une machine plus ancienne atteint la fin de sa durée de vie utile. Les systèmes à passage et intégrés en ligne servent des contextes spécialisés où le flux de vaisselle est organisé autour d'un processus de cuisine spécifique. Leur rôle est important dans les cuisines centrales, les cantines institutionnelles et les opérations à grande échelle qui doivent coordonner le lavage, le tri et le stockage. Les choix de configuration dépendent autant de l'agencement physique de la cuisine que de son volume de lavage. Cela maintient une grande base installée d'équipements autoportants sur le marché européen des lave-vaisselle commerciaux.
Les configurations encastrées devraient croître à un CAGR de 5,2% jusqu'en 2032. Elles conviennent bien aux sites hôteliers premium et aux points de restauration compacts où les équipements doivent s'intégrer harmonieusement dans un agencement contraint. Les concourses ferroviaires, les unités commerciales reconverties, les formats urbains de petite taille et les points de vente à emporter peuvent avoir une portée limitée pour les machines autoportantes. Les équipements encastrés peuvent offrir une conception de cuisine plus cohérente, mais ils nécessitent une planification soigneuse pour l'évacuation, la ventilation, les connexions électriques et l'accès futur au service. L'amendement de 2025 à la norme EN IEC 60335-2-58 a mis à jour les exigences de sécurité pour les lave-vaisselle électriques commerciaux, y compris les dispositions relatives à la construction et au chauffage. Ces exigences renforcent la nécessité d'une conception conforme pour tous les types de configuration. La croissance de ce segment indique que l'intégration compacte devient un facteur d'achat de plus en plus important dans les cuisines urbaines. Les fournisseurs qui proposent des conseils d'installation simples et des formats flexibles peuvent répondre à cette demande sans compromettre la maintenabilité.

Par gamme de prix :
les équipements milieu de gamme dominent le cœur du marché tandis que les modèles premium croissent plus rapidementLes équipements milieu de gamme détenaient 48,6% de la taille du marché européen des lave-vaisselle commerciaux en 2026. Ce segment est le choix par défaut pour de nombreuses chaînes de restauration décontractée, traiteurs sous contrat et hôtels de gamme intermédiaire qui ont besoin de résultats de lavage fiables et de coûts de possession gérables. Il offre un équilibre entre les équipements de base et les machines avancées avec une connectivité complète ou des systèmes de récupération de chaleur. Les modèles économiques continuent de servir les opérateurs sensibles aux prix et les petites entreprises qui privilégient l'accessibilité financière immédiate. La catégorie milieu de gamme offre également aux fabricants une large plateforme pour les mises à niveau, telles que les adoucisseurs d'eau, la filtration améliorée et les outils numériques optionnels. Cette approche permet aux acheteurs d'adapter les fonctionnalités à leur budget et à leurs besoins d'exploitation locaux. Les décisions de remplacement dans cette gamme se concentrent souvent sur la fiabilité, le support de service et les coûts de services publics attendus. En conséquence, le segment milieu de gamme reste central à la demande sur le marché européen des lave-vaisselle commerciaux.
Les lave-vaisselle premium devraient croître à un CAGR de 4,8% jusqu'en 2032. Cette catégorie est soutenue par des opérateurs qui accordent une plus grande valeur à la réduction de la consommation de services publics, aux performances de service documentées, à la surveillance à distance et à la sélection automatisée des cycles. Winterhalter indique que son logiciel EcoPilot apprend les habitudes d'utilisation et peut réduire la consommation d'énergie jusqu'à 17% sur les machines Connected Wash compatibles. Les clients premium recherchent de plus en plus des arguments de retour sur investissement pratiques plutôt que des caractéristiques de conception seules. La récupération de chaleur, les diagnostics connectés et la filtration avancée peuvent améliorer la proposition d'exploitation pour les sites à forte utilisation. Le segment est donc lié aux coûts totaux de possession et à la continuité du service, et pas seulement au prix d'achat. Les acheteurs disposant de parcs plus importants peuvent également utiliser des plateformes d'équipements communes pour standardiser la formation et la maintenance. Cela fait des équipements premium une voie importante pour les revenus numériques et de service récurrents au sein du marché européen des lave-vaisselle commerciaux.
Par application :
la restauration constitue le cœur du marché tandis que l'hôtellerie se développeLa restauration détenait 56,9% de la part du marché européen des lave-vaisselle commerciaux en 2026. Les restaurants, cafés, bars, traiteurs sous contrat et points de vente à service rapide nécessitent un lavage de vaisselle quotidien et ont une tolérance limitée aux temps d'arrêt des équipements. Cela confère à l'application une demande de remplacement stable même lorsque les opérateurs individuels font face à une demande client changeante. Les cuisines de restauration varient considérablement en taille, ce qui soutient les ventes dans les formats sous-comptoir, à capot, à rack et à convoyeur. Les opérateurs valorisent généralement la cohérence du lavage, les temps de cycle courts, l'accès pratique au service et des équipements qui fonctionnent de manière fiable avec l'infrastructure de cuisine existante. Les sites de plus petite taille peuvent se concentrer sur des équipements compacts, tandis que les grandes chaînes peuvent centraliser les achats et la maintenance. La catégorie a également un lien direct avec le service des boissons, où les lave-verres sont essentiels aux opérations quotidiennes. La restauration reste la base opérationnelle du marché européen des lave-vaisselle commerciaux car elle combine une grande base installée avec des besoins de remplacement continus.
L'hôtellerie devrait croître à un CAGR de 4,8% jusqu'en 2032. Les hôtels ont besoin de capacité de lave-vaisselle dans les restaurants, les opérations de petit-déjeuner, les espaces de banquet, les installations du personnel et parfois des points de vente de boissons séparés. Les nouveaux hôtels et les propriétés rénovées peuvent sélectionner des équipements dans le cadre d'une spécification de cuisine plus large, créant des opportunités pour les fournisseurs de proposer des propositions de systèmes coordonnés. Les acheteurs du secteur hôtelier peuvent privilégier un faible niveau sonore, l'efficacité énergétique, une couverture de service fiable et des modèles adaptés à un concept de service aux clients particulier. Les utilisateurs institutionnels fournissent également une demande importante par le biais des hôpitaux, des établissements d'enseignement, des campus d'entreprises et des cuisines du secteur public qui achètent des équipements par le biais de processus d'approvisionnement structurés. Les opérateurs de restauration et de cuisines centrales peuvent nécessiter des systèmes à haute capacité où la surveillance connectée et la maintenance planifiée ont une valeur opérationnelle claire. La combinaison d'applications offre aux fabricants plusieurs voies de croissance selon les tailles de cuisine et les types d'acheteurs. Elle permet également au marché européen des lave-vaisselle commerciaux de bénéficier à la fois de la demande de remplacement quotidienne et des ventes basées sur des projets plus importants.
Par canal de distribution :
les revendeurs conservent leur échelle tandis que les ventes directes augmententLes revendeurs et distributeurs détenaient 79,3% de la part du marché européen des lave-vaisselle commerciaux en 2026. Leur rôle est important car les clients ont souvent besoin d'un soutien local pour la spécification, l'installation, la mise en service, les pièces détachées et la maintenance de routine. Les marchés européens de la restauration sont géographiquement diversifiés, et de nombreux opérateurs continuent de valoriser les relations avec des partenaires régionaux en équipements. Les revendeurs peuvent combiner les ventes de lave-vaisselle avec d'autres équipements de cuisine, ce qui les rend utiles lors des rénovations complètes et des ouvertures de nouveaux sites. Ils offrent également un accès aux opérateurs de plus petite taille qu'il peut ne pas être pratique pour un fabricant de servir directement dans chaque localité. La capacité de service peut être aussi importante que la disponibilité des produits car une panne de machine peut perturber immédiatement une cuisine. Cette structure de canal explique pourquoi la distribution locale reste la principale voie de vente pour le marché européen des lave-vaisselle commerciaux. Les fabricants doivent donc équilibrer la croissance des comptes directs avec des relations solides avec les revendeurs.
Les ventes directes devraient croître à un CAGR de 5,4% jusqu'en 2032. Les opérateurs multi-sites dans l'hôtellerie et la restauration recherchent de plus en plus des contrats centraux qui offrent une tarification cohérente, des niveaux de service convenus, des spécifications d'équipements communes et l'accès aux données d'exploitation. Les relations directes peuvent avoir du sens lorsqu'un opérateur dispose de nombreux sites ou nécessite un soutien dans plus d'un pays. Elles sont particulièrement pertinentes pour les plateformes connectées, où les fabricants peuvent gérer l'enregistrement des logiciels, les diagnostics à distance et la coordination du service de manière plus directe. Les diagnostics à distance peuvent aider les équipes de service à se préparer aux visites de maintenance et peuvent renforcer l'argument en faveur de la gestion directe des comptes. Les ventes directes ne devraient pas supplanter les revendeurs dans tous les segments, mais elles peuvent croître là où les clients nécessitent des engagements de service intégrés. La croissance de ce canal reflète une évolution vers des relations clients plus durables plutôt que des transactions d'équipements ponctuelles.
Analyse géographique
Allemagne
L'Allemagne détenait 23,2% du marché européen des lave-vaisselle commerciaux en 2026. Le pays dispose d'une base substantielle de restauration institutionnelle, de restauration d'entreprise et d'activité de restauration commerciale qui soutient la demande de remplacement et de maintenance des équipements. Winterhalter et MEIKO ont leur siège en Allemagne, ce qui donne aux clients nationaux un accès étroit au développement de produits et aux réseaux de service établis des fabricants. Cette présence de fournisseurs peut aider les opérateurs à se renseigner sur les nouvelles caractéristiques des équipements plus tôt dans le processus d'achat. L'influence réglementaire reste également pertinente car la politique européenne en matière d'hygiène et d'écoconception affecte les exigences des produits dans tout le pays. L'Allemagne est bien placée pour l'adoption précoce d'équipements combinant efficacité des ressources, réparabilité et support de service connecté.
Espagne
L'Espagne devrait croître à un CAGR de 5,1% jusqu'en 2032. La base hôtelière et touristique du pays soutient la demande des hôtels, restaurants, cafés et établissements saisonniers qui ont besoin d'un lavage de vaisselle quotidien fiable. Winterhalter a inauguré un siège social de 15 millions EUR (17,6 millions USD) à Málaga en janvier 2026, avec des opérations de R&D, de logistique et de ventes ibériques dans une installation de 15 000 m². Cet investissement renforce l'accès local aux équipements et au support pour les clients hôteliers. Les contraintes de main-d'œuvre rendent également la simplicité d'utilisation des machines et les routines automatisées précieuses dans les cuisines saisonnières. L'opportunité de croissance de l'Espagne est étroitement liée aux fournisseurs capables de servir à la fois les grands projets hôteliers et les opérateurs de plus petite taille avec des équipements compacts et maintenables.
Royaume-Uni, France, Italie, pays nordiques, Benelux et reste de l'Europe
Le Royaume-Uni, la France, l'Italie, les pays nordiques, le Benelux et l'Europe centrale et orientale représentent des schémas de demande diversifiés au sein du marché européen des lave-vaisselle commerciaux. Les données du Service agricole étranger de l'USDA ont placé le secteur de la restauration du Royaume-Uni à 133 milliards USD en 2025, avec des formats de vente à emporter tels que les cafés, les cafétérias et les boulangeries soutenant la demande d'équipements de lavage de vaisselle compacts. La France et l'Italie disposent de larges bases de restaurants indépendants, où les décisions de remplacement peuvent être contraintes par l'infrastructure des bâtiments et des budgets d'investissement plus modestes. Les acheteurs nordiques accordent plus d'importance aux critères de cycle de vie et aux matériaux circulaires dans certains processus d'approvisionnement. En janvier 2025, Wexiödisk a annoncé un partenariat avec Aperam pour utiliser de l'acier inoxydable certifié Infinite avec 98% de contenu recyclé dans toute sa gamme de lave-vaisselle. Les marchés du Benelux ont manifesté un fort intérêt pour les équipements de spécification supérieure, tandis que les marchés d'Europe centrale et orientale offrent des possibilités de premières installations commerciales au fur et à mesure que les chaînes et les franchises se développent. Dans toutes ces zones, les exigences de conformité, les conditions des bâtiments, la portée du service et les priorités en matière de coûts d'exploitation façonnent la gamme de produits vendus.
Paysage concurrentiel
Concentration du Marché
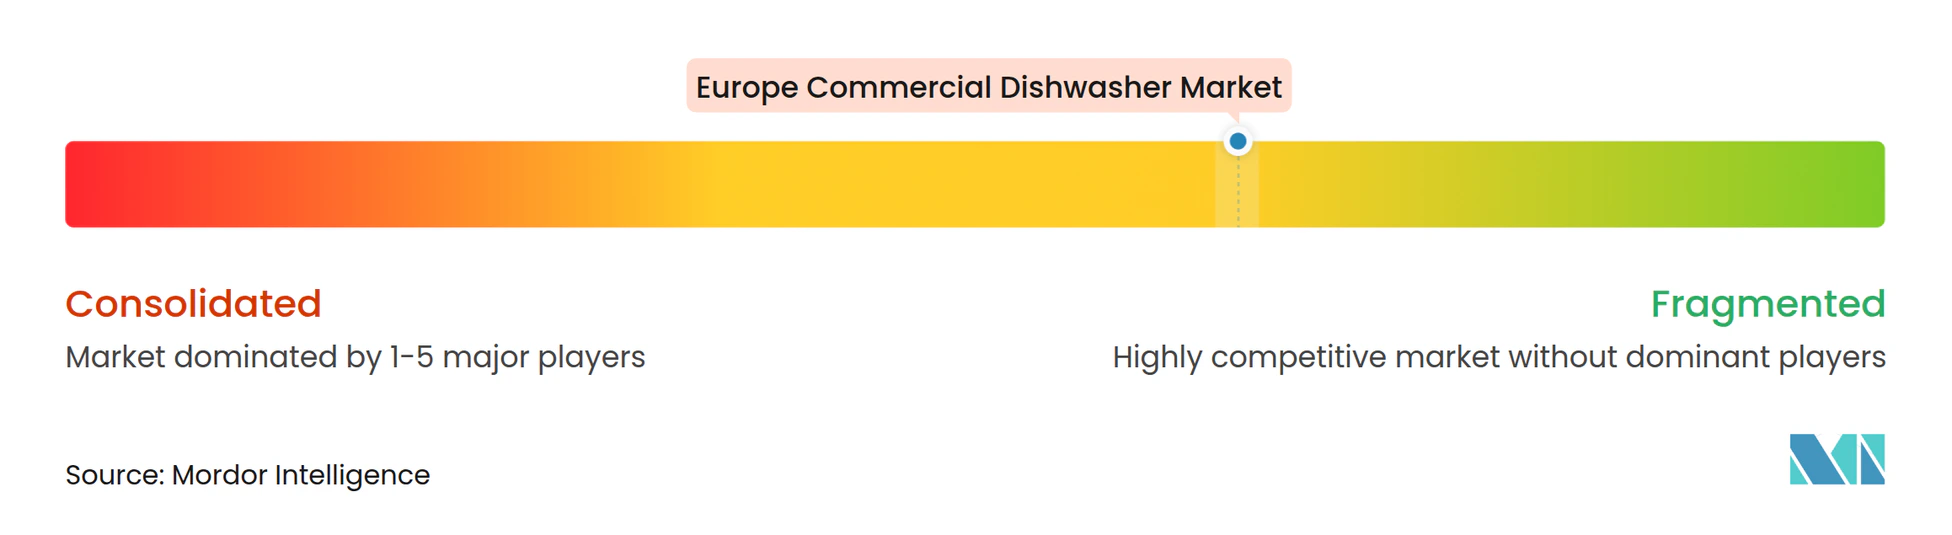
Le marché européen des lave-vaisselle commerciaux est modérément concentré, avec Winterhalter, MEIKO, Electrolux Professional, le portefeuille Ali Group et Hobart parmi les principaux fournisseurs. Ces entreprises se font concurrence sur l'étendue des produits, la fiabilité technique, la couverture du service et les performances en matière d'énergie et d'eau. Fagor Industrial, Silanos, Classeq et Wexiödisk exercent une pression supplémentaire grâce à des portefeuilles ciblés, une efficacité de fabrication et une distribution régionale. La concurrence implique également le soutien à l'installation, l'accès aux pièces détachées, la formation et la capacité à maintenir les équipements en fonctionnement pendant les périodes de service de pointe. Cette diversité permet aux fournisseurs de répondre aux besoins allant des sites hôteliers compacts aux cuisines centrales et aux installations institutionnelles.
Les modèles de service numérique deviennent un point de différenciation significatif sur le marché européen des lave-vaisselle commerciaux. Les plateformes connectées peuvent soutenir les diagnostics à distance, les données d'exploitation, la planification de la maintenance et une sélection plus cohérente des programmes de lavage. En mai 2026, Winterhalter a lancé EcoPilot pour sa plateforme Connected Wash, utilisant les habitudes d'utilisation historiques pour activer des programmes efficaces pour les machines des séries UC et PT. Diversey, une société Solenis, a lancé IntelliDish CONTROL en octobre 2025 pour surveiller la température de lavage, la consommation de détergent et les données de cycle avec une connectivité cloud. Ces offres relient les ventes d'équipements au support opérationnel continu et peuvent rendre les changements de système plus difficiles une fois que les processus de service sont intégrés.
En mars 2026, Fagor Professional a établi un partenariat avec le Gastronomy Open Ecosystem, offrant aux clients un accès à l'innovation culinaire, à la recherche sur la durabilité et aux programmes de développement de cuisines numériques. Classeq a lancé sa gamme CP500 à passage en 2025 avec des configurations lave-vaisselle ou lave-verres et une récupération de vapeur intégrée pour les sites à ventilation limitée. En février 2026, Electrolux Professional a lancé un lave-casseroles et poêles compact pour les cuisines commerciales à espace contraint, utilisant 4,7 litres par cycle et réduisant le besoin de pré-lavage manuel. Ces évolutions montrent que la concurrence s'étend des systèmes connectés sophistiqués aux équipements plus simples et économes en espace.
Leaders du secteur des lave-vaisselle commerciaux en Europe
-
Winterhalter Gastronom GmbH
-
Illinois Tool Works Inc.
-
MEIKO Maschinenbau GmbH & Co. KG
-
Electrolux Professional AB
-
Miele & Cie. KG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des lave-vaisselle commerciaux en Europe Entreprises couvertes dans ce rapport
- Winterhalter Gastronom GmbH
- MEIKO Maschinenbau GmbH & Co. KG
- Illinois Tool Works Inc. (Hobart)
- Electrolux Professional AB
- Miele & Cie. KG
- Comenda Ali S.p.A.
- DIHR - Ali Group S.r.l.
- KROMO - Ali Group S.r.l.
- Fagor Industrial S. Coop.
- Wexiödisk AB
- Classeq Ltd.
- Silanos S.r.l.
- Eurotec S.r.l. - Colged
- Elframo S.p.A.
- Smeg S.p.A. - Smeg Professional
- Krupps S.r.l.
- JEMI S.A.
- Metos Oy Ab
- Maidaid-Halcyon
- Hoshizaki Corporation
- Granuldisk AB
- Norris Industries Ltd
Développements industriels récents dans Marché des lave-vaisselle commerciaux en Europe
- Mai 2026 : Winterhalter a lancé EcoPilot, une couche logicielle basée sur l'IA pour sa plateforme Connected Wash couvrant les machines sous-comptoir de la série UC et les machines à capot de la série PT. Le système apprend des habitudes d'utilisation historiques, activant des programmes économes en énergie pendant les périodes creuses pour réduire la consommation d'énergie jusqu'à 17% sans compromettre les résultats d'hygiène. Il est disponible sans coût supplémentaire pour toutes les machines enregistrées Connected Wash fabriquées à partir de 2019.
- Mars 2026 : Fagor Professional Food Service a signé un partenariat stratégique avec le Gastronomy Open Ecosystem, une initiative du Basque Culinary Center. L'accord offre aux clients de Fagor un accès aux ressources d'innovation culinaire, à la recherche sur la durabilité et aux programmes de développement de cuisines numériques. Il reflète un repositionnement d'un simple fournisseur d'équipements vers un rôle de partenaire technologique culinaire plus large.
- Février 2026 : Electrolux Professional a lancé le Pot & Pan Compact Washer pour les cuisines commerciales à forte demande avec un espace au sol contraint. Le produit utilise 4,7 litres par cycle, ce qui est déclaré être jusqu'à 30% inférieur aux machines conventionnelles, et élimine le pré-lavage manuel pour la batterie de cuisine fortement souillée.
- Octobre 2025 : Diversey, une société Solenis, a lancé IntelliDish CONTROL, une solution IoT qui surveille les températures de lavage, la consommation de détergent et les données de cycle via une connectivité cloud pour les opérateurs de restauration et d'hôtellerie. Diversey indique que le lavage mécanique de la vaisselle peut représenter jusqu'à 60% de l'activité en arrière-cuisine dans les restaurants et les hôtels, soulignant le rôle opérationnel de la surveillance en temps réel.
Périmètre du rapport sur le marché européen des lave-vaisselle commerciaux
Aperçu de la segmentation
| Rack/convoyeur |
| Sous-comptoir |
| Machine à porte ou à capot |
| Lave-verres |
| Lave-vaisselle à vol plané / convoyeur continu |
| Moins de 50 paniers/heure |
| 50–150 paniers/heure |
| Plus de 150 paniers/heure |
| Autoportant |
| Encastré / sous-comptoir intégré |
| À passage / intégré en ligne |
| Économique |
| Milieu de gamme |
| Premium |
| Restauration |
| Hôtellerie |
| Institutionnel |
| Restauration collective et cuisines centrales |
| Autres |
| Ventes directes |
| Revendeurs et distributeurs |
| Royaume-Uni |
| Allemagne |
| France |
| Espagne |
| Italie |
| Benelux |
| Pays nordiques |
| Reste de l'Europe |
| Par type de produit | Rack/convoyeur |
| Sous-comptoir | |
| Machine à porte ou à capot | |
| Lave-verres | |
| Lave-vaisselle à vol plané / convoyeur continu | |
| Par capacité | Moins de 50 paniers/heure |
| 50–150 paniers/heure | |
| Plus de 150 paniers/heure | |
| Par configuration d'installation | Autoportant |
| Encastré / sous-comptoir intégré | |
| À passage / intégré en ligne | |
| Par gamme de prix | Économique |
| Milieu de gamme | |
| Premium | |
| Par application | Restauration |
| Hôtellerie | |
| Institutionnel | |
| Restauration collective et cuisines centrales | |
| Autres | |
| Par canal de distribution | Ventes directes |
| Revendeurs et distributeurs | |
| Par pays | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| Benelux | |
| Pays nordiques | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les lave-vaisselle commerciaux en Europe ?
Le marché européen des lave-vaisselle commerciaux devrait croître à un CAGR de 4,29% de 2027 à 2032, pour atteindre 1,05 milliard USD d'ici 2032. La demande de remplacement, les exigences d'efficacité et les besoins d'automatisation à travers l'Europe soutiennent ces perspectives.
Quel type de produit domine les ventes de lave-vaisselle commerciaux en Europe ?
Les lave-vaisselle sous-comptoir dominent avec une part de 38,5% en 2026 car ils conviennent aux cuisines compactes utilisées par les restaurants, les cafés et les bars. Leurs exigences d'installation gérables soutiennent également une large demande de remplacement.
Quelle catégorie de lave-vaisselle commercial connaît la croissance la plus rapide en Europe ?
Les lave-verres devraient croître à un CAGR de 5,5% jusqu'en 2032, soutenus par la demande des établissements de service des boissons. La vitesse, le soin apporté aux verres et un faible encombrement sont des exigences clés dans ces opérations.
Pourquoi la demande de lave-vaisselle commerciaux premium augmente-t-elle ?
Les machines premium offrent une surveillance connectée, la récupération de chaleur, la gestion automatique des cycles et des avantages plus clairs en termes de coûts d'exploitation. Elles devraient croître à un CAGR de 4,8% jusqu'en 2032.
Quel pays européen présente les meilleures perspectives de croissance pour les lave-vaisselle commerciaux ?
L'Espagne présente les perspectives de croissance les plus rapides, avec un CAGR projeté de 5,1% jusqu'en 2032, soutenu par le développement du tourisme et de l'hôtellerie. L'accès local au service et les options de financement restent importants pour sa base de clients de restauration fragmentée.