
Tamanho e Participação do Mercado de Seguro de Carga da Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 9.30 Bilhões de dólares |
| Tamanho do Mercado (2027) | 9.60 Bilhões de dólares |
| Tamanho do Mercado (2032) | 11.40 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.50 % |
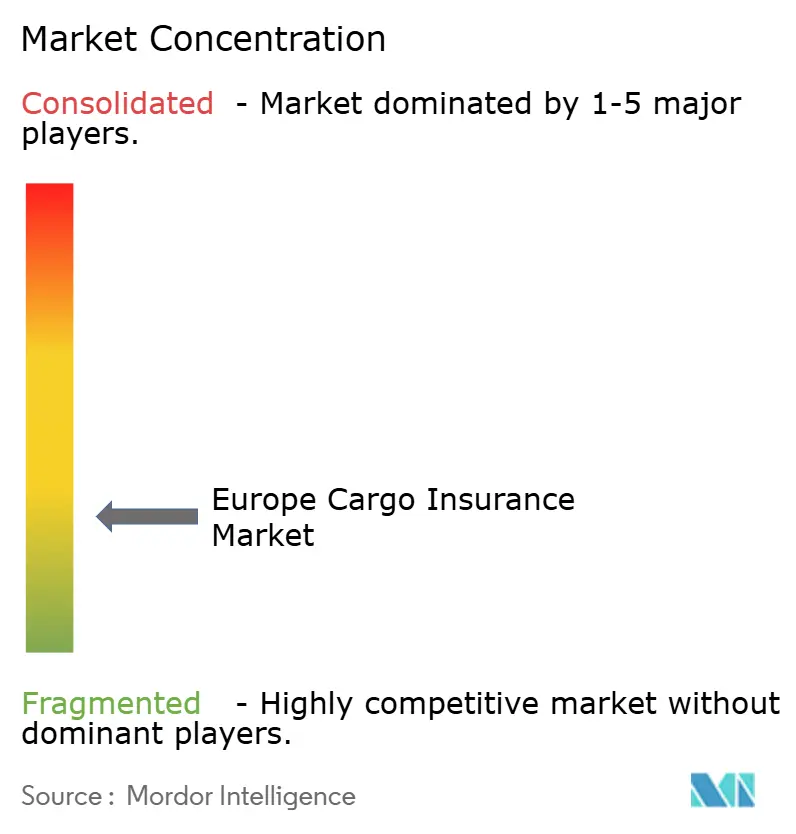
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguro de Carga da Europa por Mordor Intelligence
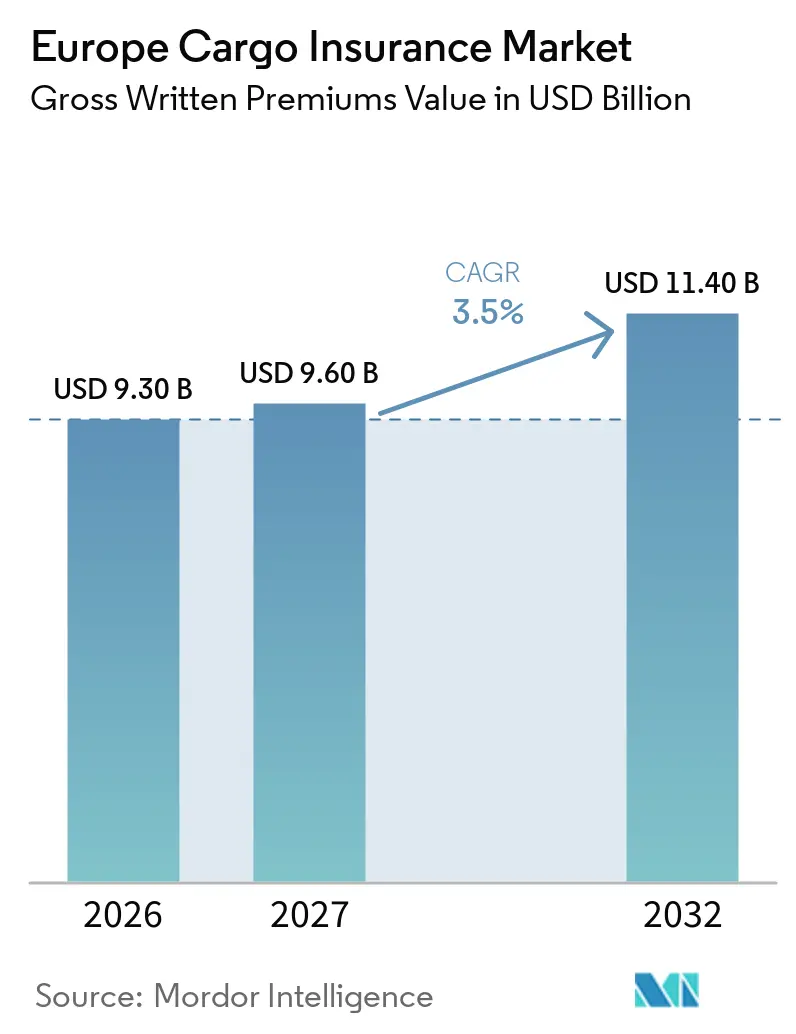
O tamanho do Mercado de Seguro de Carga da Europa em termos de valor de prêmios brutos subscritos deve crescer de 9,30 bilhões de USD em 2026 para 9,60 bilhões de USD em 2027 e tem previsão de atingir 11,40 bilhões de USD até 2032, a um CAGR de 3,5% no período de 2027 a 2032.
Os corredores comerciais europeus continuam a sustentar a demanda, pois as importações marítimas de fora da União Europeia foram avaliadas em EUR 1.270 bilhões (USD 1.371,6 bilhões) em 2025, enquanto o comércio inclui cada vez mais mercadorias com altos valores declarados. Produtos acabados de alto valor, equipamentos de precisão, eletrônicos e remessas de baterias podem aumentar o valor segurado de cada consignação, mesmo quando a atividade de frete não cresce no mesmo ritmo. O mercado de seguro de carga da Europa também está sendo moldado por furtos de carga, rotas marítimas redirecionadas e pela necessidade de proteção mais ampla ao longo da produção, trânsito e armazenagem. A distribuição digital está ampliando o acesso para compradores menores, enquanto seguradoras especializadas estão desenvolvendo coberturas para riscos de carga tecnologicamente intensivos e complexos. O Reino Unido, a Alemanha e a região do Benelux continuam sendo centrais para a capacidade de subscrição e concentração de carga, embora os corredores logísticos da Europa Central e Oriental estejam criando oportunidades adicionais de crescimento.
Principais Conclusões do Relatório
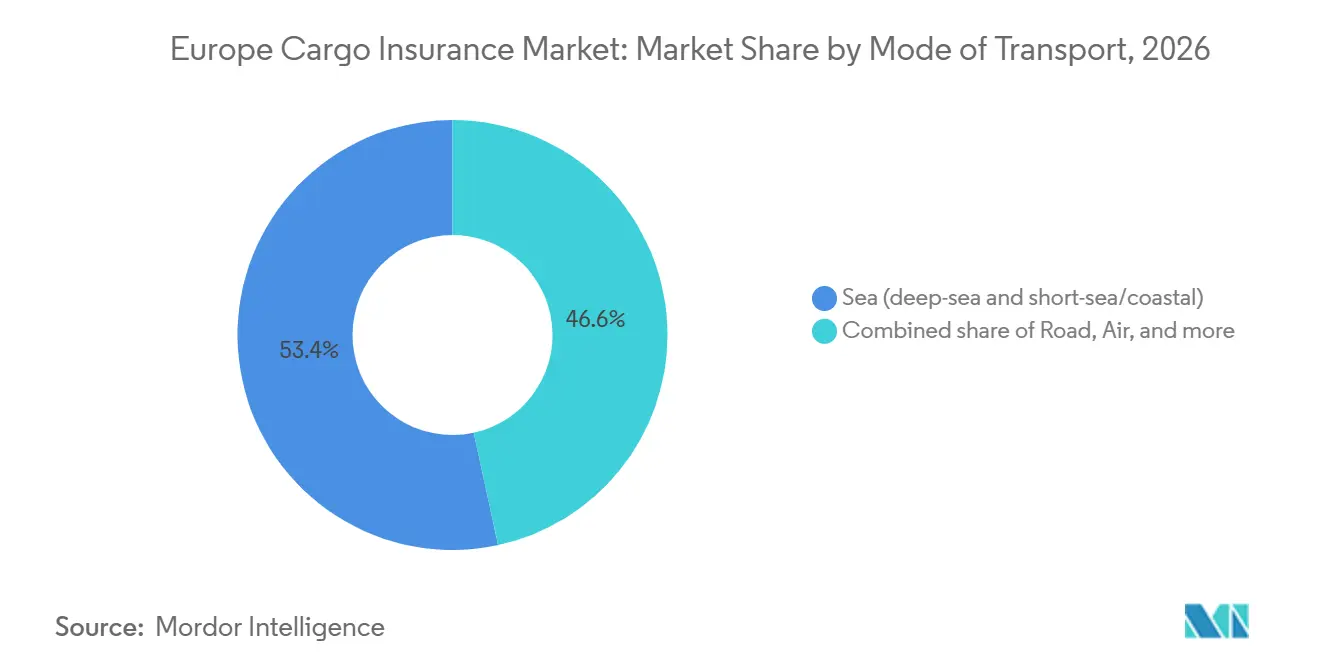
- Por modo de transporte, o marítimo capturou 53,4% da participação do mercado de seguro de carga da Europa em 2026, enquanto o aéreo deve crescer a um CAGR de 5,8% até 2032.
- Por perfil de carga, a carga conteinerizada deteve 33,8% da participação do mercado de seguro de carga da Europa em 2026, enquanto a carga de projetos, de grande porte e fora de bitola tem previsão de expansão a um CAGR de 5,4% até 2032.
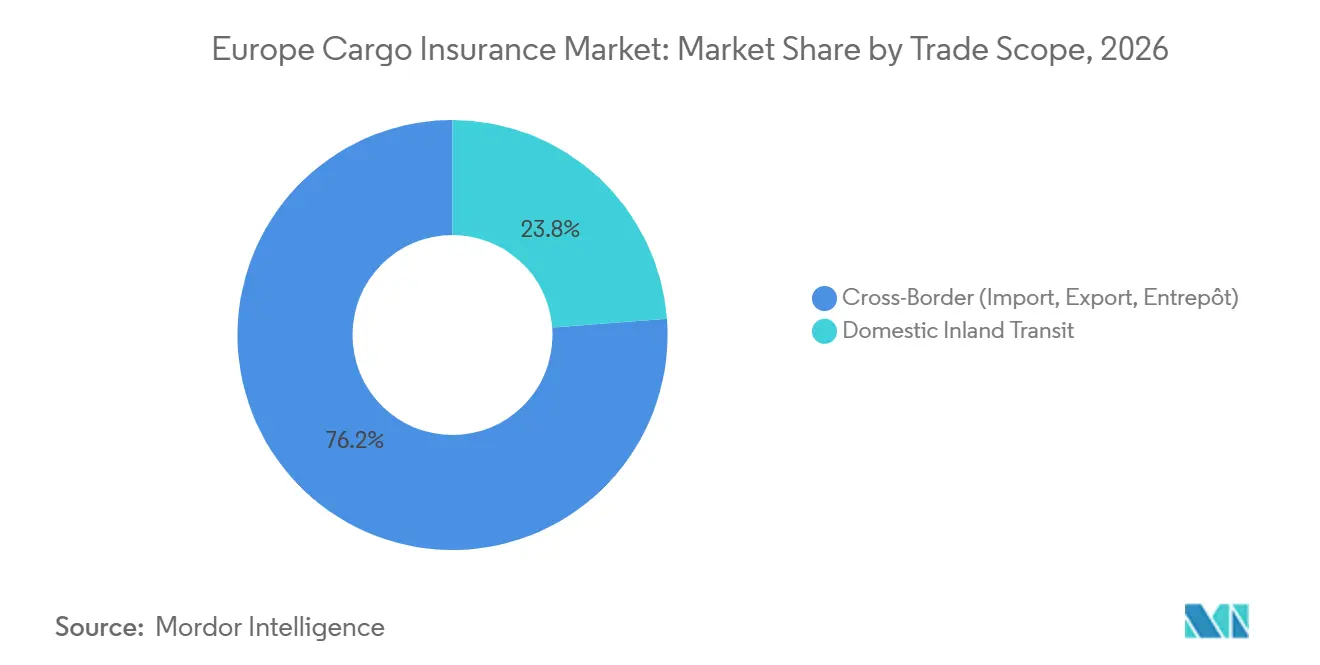
- Por escopo comercial, a carga internacional respondeu por 76,2% do tamanho do mercado de seguro de carga da Europa em 2026, enquanto o trânsito doméstico terrestre avança a um CAGR de 4,5% até 2032.
- Por canal de distribuição, corretores e agentes detiveram 70,3% da participação do mercado de seguro de carga da Europa em 2026, enquanto plataformas digitais e online devem crescer a um CAGR de 9,8% até 2032.
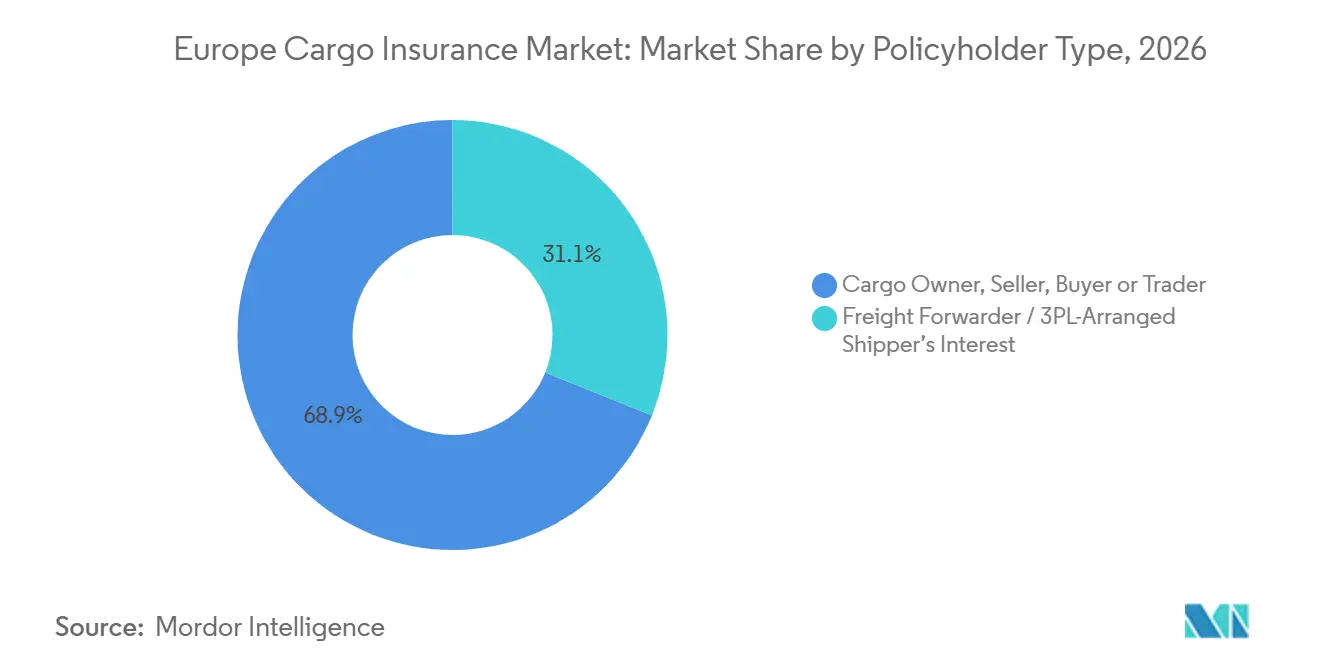
- Por tipo de segurado, proprietários de carga, vendedores, compradores e comerciantes responderam por 68,9% da participação do mercado de seguro de carga da Europa em 2026, enquanto a cobertura contratada por operadores logísticos e prestadores de serviços logísticos terceirizados tem previsão de crescer a um CAGR de 5,2% até 2032.
- Por setor de usuário final, energia e commodities a granel detiveram 22,5% da participação do mercado de seguro de carga da Europa em 2026, enquanto eletrônicos e produtos manufaturados de alto valor têm previsão de crescer a um CAGR de 6,2% até 2032.
- Por geografia, o Reino Unido deteve 34,4% da participação do mercado de seguro de carga da Europa em 2026, enquanto o cluster do Restante da Europa tem previsão de expansão a um CAGR de 4,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento em Remessas Internacionais e Valores de Carga Segurada | +0.9% | Global, concentrado no Reino Unido, Alemanha, França, Países Baixos e no corredor Antuérpia-Roterdã | Médio prazo (2-4 anos) |
| Remessas de Eletrônicos de Alto Valor, Veículos Elétricos e Baterias | +0.7% | Centros de fabricação e importação da União Europeia, incluindo Alemanha, Países Baixos, Bélgica e Reino Unido | Longo prazo (≥ 4 anos) |
| Resiliência da Cadeia de Suprimentos e Cobertura de Estoque em Trânsito | +0.5% | Global, com a Europa se beneficiando por meio das estruturas do Mercado de Londres | Médio prazo (2-4 anos) |
| Distribuição Digital de Seguro de Carga e Cobertura Incorporada | +0.6% | Europa, Oriente Médio e África, com ganhos iniciais no Reino Unido, Benelux e países nórdicos | Curto prazo (≤ 2 anos) |
| Perturbações Geopolíticas e Corredores Comerciais Redirecionados | +0.4% | Portos mediterrâneos, rotas alimentadoras do Mar do Norte e a ponte terrestre do Reino Unido | Curto prazo (≤ 2 anos) |
| Monitoramento de Risco de Carga e Cobertura Especializada de Trânsito | +0.3% | Global, incluindo Hamburgo, Roterdã, Antuérpia e Felixstowe | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento em Remessas Internacionais e Valores de Carga Segurada
O mercado de seguro de carga da Europa é sustentado pela movimentação de mercadorias pelas redes de transporte europeias e pelas rotas de comércio internacional. Em 2025, o frete rodoviário da União Europeia transportou 13,29 bilhões de toneladas de mercadorias, um aumento de 1,8% em relação a 2024. As importações marítimas extra-União Europeia atingiram EUR 1.270 bilhões (USD 1.371,6 bilhões) em valor, enquanto as exportações marítimas totalizaram EUR 1.069 bilhões (USD 1.154,5 bilhões)[1]. Produtos manufaturados de alto valor, maquinário e outros produtos comerciais podem aumentar o valor segurado de consignações individuais, mesmo quando os volumes de remessa permanecem estáveis. No entanto, os volumes e valores do comércio são indicadores de demanda, e não medidas diretas dos prêmios de seguro de carga, que também dependem de limites de cobertura, condições da apólice, precificação e exposição segurada.
Expansão de Remessas de Eletrônicos de Alto Valor, Veículos Elétricos e Baterias
A concentração de mercadorias de alto valor no frete aéreo e a mudança na composição do comércio de manufaturados sustentam a demanda por seguro de carga especializado. Em 2025, o transporte aéreo respondeu por 20,7% do valor das importações da União Europeia e 29,1% do valor das exportações, apesar de representar apenas 0,3% do peso das importações e 2,9% do peso das exportações. Esses números destacam a importância de proteger consignações de alto valor contra furto, danos no manuseio e perdas relacionadas ao trânsito. Em setembro de 2025, a União Internacional de Seguros Marítimos publicou recomendações atualizadas de melhores práticas para o transporte marítimo oceânico e de curta distância de veículos elétricos, abordando riscos de incêndio relacionados a baterias e medidas de mitigação[2]. Seguradoras e proprietários de carga podem usar essas considerações de risco para aprimorar declarações de carga, procedimentos de estiva e avaliações de subscrição, particularmente para veículos elétricos e remessas de baterias de íons de lítio.
Demanda Crescente por Resiliência da Cadeia de Suprimentos e Cobertura de Estoque em Trânsito
A perturbação da cadeia de suprimentos está incentivando as empresas a revisar como o seguro protege o estoque ao longo da produção, transporte e armazenagem. As apólices de estoque em trânsito podem combinar essas exposições em um arranjo de seguro coordenado, tornando-as relevantes para fabricantes, varejistas e empresas que gerenciam movimentações frequentes de estoque internacional. Uma pesquisa de 2025 com mais de 900 líderes empresariais sênior encomendada pela Maersk constatou que os líderes em resiliência da cadeia de suprimentos perderam menos de 1% da receita por perturbações em seu último exercício fiscal, em comparação com uma perda média de 3,9% entre as empresas pesquisadas[3]. Para seguradoras e corretores, programas mais amplos de carga e estoque em trânsito oferecem uma oportunidade de abordar exposições conectadas de trânsito e estoque, sujeitas à redação da apólice, exclusões e requisitos de subscrição.
Crescimento na Distribuição Digital de Seguro de Carga e Seguro Incorporado
Plataformas digitais de subscrição e corretagem estão melhorando o acesso ao seguro de carga, particularmente para pequenas e médias empresas com riscos relativamente simples. Em junho de 2025, a Hiscox lançou sua solução de API de Carga para riscos menores de carga e estoque em trânsito, oferecendo limites de até 5 milhões de USD e cotação e vinculação quase instantâneas para riscos elegíveis por meio de parceiros corretores[4]. Em setembro de 2026, a Sompo e a Acturis lançaram uma proposta de seguro de carga marítima na plataforma Acturis, permitindo que corretores obtenham cotações e vinculem digitalmente riscos elegíveis sujeitos a critérios de subscrição.
Análise de Impacto das Restrições*
| Restrições | Impacto Aproximado na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Taxas de Prêmio Baixas Decorrentes de Excesso de Capacidade e Intensa Concorrência na Subscrição | -1.0% | Global, particularmente em Londres, Lloyd's e nos principais mercados de seguros europeus | Curto prazo (≤ 2 anos) |
| Volatilidade Comercial e Incerteza nos Volumes de Remessa e Valores Segurados | -0.7% | Em toda a União Europeia, particularmente em economias dependentes de exportação, como Alemanha e Itália | Médio prazo (2–4 anos) |
| Risco de Acumulação em Portos, Armazéns e Centros Logísticos | -0.5% | Principais portos e centros logísticos europeus, incluindo Roterdã, Antuérpia-Bruges, Hamburgo e gateways marítimos mediterrâneos | Médio a longo prazo (2–5 anos) |
| Exclusões Complexas de Risco de Guerra, Sanções e Restrições de Cobertura | -0.6% | Em toda a Europa, particularmente nas rotas comerciais expostas a tensões geopolíticas no Mar Negro e corredores marítimos adjacentes | Curto a médio prazo (1–3 anos) |
| Aumento de Furtos de Carga, Fraudes e Desafios na Verificação de Sinistros | -0.4% | Em toda a Europa, com maior exposição ao longo dos principais corredores de frete rodoviário e centros logísticos na França, Alemanha, Itália e Espanha | Curto a médio prazo (1–3 anos) |
| Fonte: Mordor Intelligence | |||
Taxas de Prêmio Baixas Decorrentes de Excesso de Capacidade e Intensa Concorrência na Subscrição
O excesso de capacidade de subscrição e a concorrência estão limitando a melhoria das taxas de prêmio no mercado europeu de seguro de carga. Em setembro de 2026, a União Internacional de Seguros Marítimos relatou que a capacidade adicional e a pressão competitiva continuaram a suavizar o mercado global de carga marítima, particularmente na Europa. Os prêmios globais de seguro de carga atingiram 24,2 bilhões de USD em 2025, um aumento de 6,9% em relação a 2024, embora as variações cambiais tenham respondido por uma parte substancial do crescimento reportado. A maior concorrência permite que compradores com histórico de perdas favorável e exposições bem controladas negociem condições mais competitivas, limitando o crescimento dos prêmios apesar dos aumentos nos valores segurados. O índice de sinistralidade de carga da Europa declinou para aproximadamente 40% em 2025. Consequentemente, as seguradoras devem equilibrar a precificação competitiva com o desenvolvimento futuro de sinistros, a acumulação de riscos e a rentabilidade da subscrição. A expansão contínua da capacidade pode restringir o crescimento dos prêmios até que as condições de mercado suportem uma disciplina de precificação mais rigorosa.
Volatilidade Comercial e Incerteza nos Volumes de Remessa e Valores Segurados
As flutuações na atividade comercial, nos preços das commodities e nas rotas de navegação podem tornar o crescimento dos prêmios de seguro de carga menos previsível em toda a Europa. O Eurostat relatou que a balança comercial de mercadorias da União Europeia passou de um superávit de EUR 51 bilhões (USD 55,1 bilhões) no primeiro trimestre de 2025 para um déficit de EUR 21,8 bilhões (USD 23,6 bilhões) no segundo trimestre de 2026. Separadamente, o transporte de frete por vias navegáveis interiores na União Europeia declinou 3% em 2025, para 118 bilhões de toneladas-quilômetro, refletindo mudanças na atividade de frete em toda a região. Sob apólices de cobertura aberta anuais, mudanças na frequência de remessas, nos preços das commodities e nos valores declarados de carga podem afetar os ajustes de prêmio e a precisão das estimativas de exposição. O redirecionamento do comércio e as mudanças nos padrões de trânsito também podem alterar as exposições de acumulação e os requisitos de subscrição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Transporte:
O Marítimo Mantém a Maior Base de Prêmios Enquanto o Aéreo Expande Mais RapidamenteO transporte marítimo deteve 53,4% do tamanho do mercado de seguro de carga da Europa em 2026, sustentado por seu papel em 73,3% do peso das importações da União Europeia e 72,6% do peso das exportações. Esses percentuais referem-se ao peso das mercadorias comercializadas com países não pertencentes à União Europeia, e não à participação nos prêmios de seguro de carga. O frete marítimo continua sendo importante para mercadorias manufaturadas conteinerizadas, equipamentos industriais, produtos energéticos e commodities a granel que se movem entre a Europa e os principais mercados internacionais. A navegação de curta distância também conecta portos europeus e corredores comerciais regionais, criando demanda por cobertura em trânsito marítimo e movimentações terrestres associadas. Viagens mais longas, congestionamento portuário e acumulação de carga podem aumentar a complexidade da subscrição e influenciar as condições da apólice. O transporte marítimo, portanto, continua sendo um contribuidor fundamental para o mercado europeu de seguro de carga.
O aéreo tem previsão de crescer a um CAGR de 5,8% até 2032, tornando-o o modo de transporte de crescimento mais rápido no mercado de seguro de carga da Europa. O frete aéreo é relevante para eletrônicos, produtos farmacêuticos, equipamentos de precisão e outros produtos de alto valor que exigem entrega rápida. Os aeroportos da União Europeia registraram 6,9 milhões de voos comerciais em 2025, um aumento de 3,8% em relação a 2024. O frete rodoviário apoia remessas domésticas e intra-europeias, enquanto o ferroviário e as vias navegáveis interiores atendem a corredores selecionados de transporte industrial e a granel. O crescimento relativo de cada modo depende dos valores das remessas, dos padrões comerciais, da precificação das apólices e dos riscos específicos segurados.
Por Perfil de Carga:
Mercadorias Conteinerizadas Lideram a Base Enquanto a Carga de Projetos Adiciona Demanda EspecializadaA carga conteinerizada deteve 33,8% dos prêmios em 2026, pois é amplamente utilizada para produtos manufaturados, bens de consumo e mercadorias em geral. O manuseio padronizado de contêineres apoia remessas regulares em redes marítimas e intermodais, embora as consignações individuais difiram em valor, requisitos de segurança e exposição a perdas. As mercadorias conteinerizadas movem-se por portos, armazéns, centros de distribuição e redes de frete terrestre, criando exposições em múltiplos estágios do trânsito. A carga a granel seca e a carga a granel líquida também contribuem para o mercado por meio de cadeias de suprimentos de energia, química, agrícola e industrial.
A carga de projetos, de grande porte e fora de bitola tem previsão de crescer a um CAGR de 5,4% até 2032. Instalações de energia eólica offshore, infraestrutura ferroviária e projetos de modernização industrial podem gerar demanda por cobertura especializada para componentes superdimensionados ou de alto valor. As consignações individuais podem exigir carregamento personalizado, içamento, levantamentos de rota, arranjos de armazenagem e planejamento de trânsito, pois os componentes de reposição podem ser caros ou difíceis de obter. A carga rolante, incluindo veículos elétricos, também requer atenção aos riscos de incêndio relacionados a baterias e aos procedimentos adequados de estiva e emergência. A carga fracionada continua sendo relevante para aço, commodities ensacadas e equipamentos que não podem ser transportados eficientemente em contêineres padrão.
Por Escopo Comercial:
Programas Internacionais Lideram Enquanto a Proteção Doméstica Terrestre se AmpliaA carga internacional respondeu por 76,2% dos prêmios subscritos em 2026. As remessas de importação, exportação e entreposto conectam as empresas europeias a fornecedores e clientes internacionais por meio de redes marítimas, aéreas, rodoviárias e ferroviárias. Os programas de seguro multinacional podem exigir coordenação entre jurisdições, modos de transporte e arranjos de apólices locais. A saída do Reino Unido da União Europeia também introduziu formalidades aduaneiras adicionais para muitas movimentações entre a Grã-Bretanha e a União Europeia, embora os requisitos de seguro dependam do contrato, das mercadorias e dos arranjos de transporte. Esses fatores podem aumentar a complexidade administrativa para empresas que gerenciam remessas internacionais.
O trânsito doméstico terrestre tem previsão de expansão a um CAGR de 4,5% até 2032. O atendimento de pedidos de comércio eletrônico, as redes de distribuição regional e as movimentações frequentes entre armazéns e clientes podem sustentar a demanda por cobertura de carga terrestre. A TAPA EMEA registrou 440 incidentes de furto de carga em sua região de relatório em janeiro de 2025, com a Alemanha respondendo por 110 incidentes, ou 25% do total registrado. Esses números refletem incidentes reportados no sistema de inteligência da associação, e não a incidência total de crimes contra carga em toda a Europa. Os proprietários de carga doméstica podem buscar seguro além da responsabilidade da transportadora quando os limites contratuais não cobrem o valor total das mercadorias.
Por Canal de Distribuição:
Corretores Detêm o Maior Papel Enquanto Plataformas Digitais Ampliam o AcessoCorretores e agentes detiveram 70,3% dos prêmios subscritos em 2026. Eles desempenham um papel importante na contratação de cobertura para remessas complexas, multimodais e multinacionais que exigem redação de apólice personalizada e coordenação entre seguradoras. Os corretores também podem ajudar os clientes a avaliar valores declarados, rotas de trânsito, acumulação de carga, controles de segurança e exclusões de cobertura. Seu papel consultivo continua sendo relevante para grandes contas comerciais e riscos que exigem subscrição especializada. A distribuição direta pela seguradora também atende empresas com relacionamentos de seguro estabelecidos e requisitos de carga relativamente simples.
As plataformas digitais e online têm previsão de crescer a um CAGR de 9,8% até 2032. A Hiscox lançou sua API de Carga em junho de 2025 para fornecer aos corretores acesso digital a cobertura de trânsito, apenas estoque e estoque em trânsito para riscos de carga elegíveis, com limites de até 5 milhões de USD. Em setembro de 2026, a Sompo e a Acturis lançaram uma proposta de seguro de carga marítima na plataforma Acturis, permitindo que corretores obtenham cotações e vinculem digitalmente riscos elegíveis sujeitos a critérios de subscrição. Esses exemplos demonstram desenvolvimentos práticos na distribuição digital, particularmente no Reino Unido. Os canais digitais podem reduzir o tempo de processamento para riscos elegíveis, mas o CAGR projetado de 9,8% requer suporte da previsão do canal subjacente.
Por Tipo de Segurado:
Proprietários de Carga Permanecem Centrais Enquanto Intermediários Logísticos Adicionam CoberturaProprietários de carga, vendedores, compradores e comerciantes responderam por 68,9% dos prêmios em 2026. Suas necessidades de seguro dependem de responsabilidades contratuais, interesses de propriedade e da alocação do risco de trânsito sob o contrato de venda aplicável. Sob as regras dos Incoterms, as obrigações de seguro diferem por regra: CIF e CIP exigem que o vendedor contrate o seguro de carga especificado, enquanto muitas outras regras não impõem a mesma obrigação ao vendedor. As apólices de cobertura aberta podem acomodar remessas recorrentes, com prêmios ajustados de acordo com os valores declarados, a frequência das remessas e as condições da apólice. Isso torna os proprietários de carga e as empresas comerciais um grupo de clientes importante nas cadeias de suprimentos europeias.
A cobertura contratada por operadores logísticos e prestadores de serviços logísticos terceirizados tem previsão de crescer a um CAGR de 5,2% até 2032. Os prestadores de serviços logísticos podem oferecer seguro de interesse do embarcador ou facilitar a proteção de carga por meio de arranjos de gestão de frete e atendimento ao cliente. Em fevereiro de 2026, a AXA XL e o U.S. Marine Insurance Group anunciaram sua colaboração para fornecer seguro de interesse do embarcador para clientes de transporte, logística e construção. Esse arranjo ilustra o papel das parcerias de seguro especializado no atendimento de exposições relacionadas à logística.
Por Setor de Usuário Final:
Energia Fornece Escala Enquanto Eletrônicos Impulsiona o Crescimento Mais RápidoEnergia e commodities a granel detiveram 22,5% dos prêmios em 2026. Petróleo, produtos de petróleo refinado, gás liquefeito, metais e outras commodities a granel geram exposições substanciais de carga nas redes de transporte marítimo e terrestre. Os valores segurados e os prêmios anuais podem flutuar com os preços das commodities, os volumes de remessa, as distâncias de trânsito e as condições da apólice. Os produtos agrícolas e alimentícios também contribuem para as movimentações regionais de carga. O Eurostat relatou que produtos alimentícios, bebidas e tabaco responderam por 16,6% do desempenho do transporte de frete rodoviário da União Europeia, medido em toneladas-quilômetro, em 2025.
Eletrônicos e produtos manufaturados de alto valor devem crescer a um CAGR de 6,2% até 2032. Semicondutores, eletrônicos de consumo, componentes de baterias e equipamentos de precisão podem ter altos valores declarados em relação ao seu tamanho físico, aumentando o impacto financeiro potencial de furto ou dano. O Relatório de Furto de Carga de 2025, publicado pela TT Club e pela BSI em abril de 2026, identificou eletrônicos entre os grupos de commodities visados por ladrões de carga, ao lado de alimentos e bebidas, produtos agrícolas e peças automotivas. Produtos químicos e farmacêuticos podem exigir manuseio especializado e proteção contra contaminação, desvios de temperatura e outros riscos específicos de carga.
Análise Geográfica
O Reino Unido deteve 34,4% do tamanho do mercado de seguro de carga da Europa em 2026, refletindo o papel de Londres na subscrição especializada e em colocações comerciais complexas. Londres oferece acesso a seguradoras, sindicatos do Lloyd's, corretores e agentes gestores que atendem riscos marítimos e de carga internacionais. O comércio entre a Grã-Bretanha e a União Europeia envolve formalidades aduaneiras e de trânsito que podem adicionar requisitos administrativos para remessas internacionais. A TAPA EMEA registrou 50 incidentes de furto de carga no Reino Unido em janeiro de 2025, em comparação com 110 na Alemanha, destacando preocupações de segurança nos principais mercados de frete europeus. A Alemanha também representa um importante mercado de seguro de carga devido à sua produção industrial, atividade exportadora e extensa rede de frete rodoviário.
França, Itália, Espanha e os países do Benelux formam uma importante geografia secundária para o mercado de seguro de carga da Europa. O sistema portuário da Espanha se beneficiou do redirecionamento marítimo durante a perturbação do Mar Vermelho, com o tráfego portuário aumentando 6% em 2024, à medida que algumas transportadoras redirecionaram serviços ao redor do sul da África. Roterdã e Antuérpia-Bruges lidam com fluxos substanciais de carga internacional, criando exposições de seguro em terminais, armazéns e redes de transporte terrestre conectadas. A Itália contribui com demanda por meio de manufatura, componentes automotivos, moda, alimentos e exportações industriais, enquanto a França tem exposição em aeroespacial, produtos farmacêuticos, artigos de luxo e produtos agrícolas. Mudanças nas rotas de navegação podem afetar a duração do trânsito, os requisitos de manuseio e a acumulação de carga nos portos. Esses fatores aumentam a importância da avaliação de rotas e dos controles adequados de acumulação.
Os países nórdicos fornecem uma base desenvolvida de seguro marítimo e de transporte por meio da Suécia, Noruega, Dinamarca e Finlândia. Os prêmios de seguro marítimo e de outros transportes da Suécia superaram SEK 2,5 bilhões (USD 0,24 bilhão) em 2025, com o seguro de carga respondendo por 53% do total reportado. O cluster do Restante da Europa tem previsão de expansão a um CAGR de 4,8% até 2032, à medida que as redes regionais de manufatura e logística sustentam remessas terrestres e internacionais. A Polônia é um importante mercado de frete rodoviário: o Eurostat relatou que ela respondeu por 20,2% do desempenho do transporte de frete rodoviário da União Europeia em 2025, a maior participação entre os estados-membros. A República Tcheca e outros mercados da Europa Central e Oriental também participam de cadeias de suprimentos europeias integradas. O quadro revisado de Solvência II está programado para entrar em vigor em 30 de janeiro de 2027, atualizando as regras prudenciais aplicáveis às seguradoras na União Europeia.
Cenário Competitivo
O mercado de seguro de carga da Europa inclui grandes seguradoras comerciais, participantes do mercado Lloyd's, transportadoras especializadas e agentes gestores. Allianz Commercial, AXA XL, Zurich Insurance Group, Chubb e Assicurazioni Generali são participantes estabelecidos em grandes colocações comerciais. A concorrência centra-se em expertise de subscrição, capacidade disponível, serviço de sinistros, alcance de distribuição e design de cobertura especializada. Outros participantes relevantes incluem AIG, HDI Global, QBE, Tokio Marine HCC, Sompo, Liberty Specialty Markets, Berkshire Hathaway Specialty Insurance, Markel, Arch, AXIS, TT Club, Beazley, CNA Hardy e MS Amlin. O Lloyd's continua sendo um mercado importante para riscos de carga complexos e especializados por meio de sua rede de sindicatos e canais de distribuição especializados.
Seguradoras e participantes do mercado Lloyd's estão desenvolvendo estruturas de consórcio e operações habilitadas por tecnologia para melhorar a eficiência de colocação e abordar exposições complexas de carga. Em julho de 2025, a Arch Insurance International lançou o Consórcio Arch Flex Cargo & Logistics, reunindo cinco sindicatos do Mercado de Londres e oferecendo um tamanho de linha de até GBP 25 milhões (USD 31,6 milhões). O consórcio cobre carga marítima, estoque em trânsito, estoque autônomo, responsabilidade logística, responsabilidade legal de armazenista e riscos relacionados, com a Arch fornecendo um único ponto de contato e gestão de sinistros. Em março de 2026, a Brit lançou seu consórcio de carga BRIDGE, oferecendo até 80 milhões de USD em capacidade de linha de carga para riscos internacionais. Essas iniciativas demonstram como as seguradoras estão combinando capacidade sindicada e subscrição especializada para atender colocações maiores e mais complexas.
Produtos especializados também estão abordando carga tecnologicamente intensiva e ampliando o acesso a cobertura personalizada. Em junho de 2026, a Overhaul e a Navium lançaram o Consórcio Helix, uma solução projetada para carga de infraestrutura de inteligência artificial, combinando tecnologia de gestão de risco de carga em tempo real com capacidade de subscrição do Lloyd's e oferecendo limites de trânsito de até 75 milhões de USD. A DUAL Europe lançou seu negócio de seguro de carga com vigência a partir de 1º de setembro de 2025, oferecendo cobertura personalizada para diferentes tipos de carga, incluindo carga de projetos, exposições de estoque e trânsito e extensões de guerra marítima. Seguradoras que combinam avaliação especializada de risco, precificação disciplinada, gestão eficiente de sinistros e distribuição acessível estão posicionadas para competir no mercado de seguro de carga em evolução da Europa.
Líderes do Setor de Seguro de Carga da Europa
-
Allianz SE
-
AXA S.A.
-
Zurich Insurance Group Ltd.
-
Chubb Limited
-
Assicurazioni Generali S.p.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguro de Carga da Europa Empresas cobertas neste relatório
- Allianz Commercial
- AXA XL
- Zurich Insurance Group
- Chubb Limited
- Assicurazioni Generali S.p.A.
- American International Group, Inc. (AIG)
- HDI Global SE
- QBE Insurance Group Limited
- Tokio Marine HCC
- Sompo Holdings, Inc.
- Liberty Specialty Markets
- Lloyd’s of London
- Berkshire Hathaway Specialty Insurance
- Markel International
- Arch Capital Group Ltd.
- AXIS Capital Holdings Limited
- TT Club Mutual Insurance N.V.
- Beazley plc
- CNA Hardy
- MS Amlin
Desenvolvimentos industriais recentes em Mercado de Seguro de Carga da Europa
- Setembro de 2026: A Acturis e a Sompo Holdings anunciaram o lançamento da proposta de Seguro de Carga Marítima da Sompo na plataforma SaaS da Acturis, fornecendo aos corretores do Reino Unido capacidade digital de cotação e vinculação para riscos de carga marítima elegíveis.
- Julho de 2026: A Autoridade Europeia dos Seguros e Pensões Complementares de Reforma publicou suas diretrizes finais e normas técnicas de implementação, concluindo o mandato de revisão de Solvência II, abrangendo relatórios e divulgação, solvência de grupo e provisões técnicas, todas com vigência a partir de 30 de janeiro de 2027.
- Junho de 2026: A Navium Marine, a The Fidelis Partnership e a empresa de gestão de risco de carga Overhaul lançaram o Consórcio Helix no Lloyd's, oferecendo um limite de trânsito de 75 milhões de USD e um limite de armazenagem de 25 milhões de USD para hardware de centros de dados de inteligência artificial.
- Março de 2026: A Brit Group Holdings Limited lançou o consórcio de carga marítima BRIDGE, oferecendo até 80 milhões de USD de capacidade de carga para riscos complexos e de grande porte.
Escopo do Relatório do Mercado de Seguro de Carga da Europa
Visão geral da segmentação
| Marítimo (Oceânico de Longa Distância e Costeiro / de Curta Distância) |
| Vias Navegáveis Interiores |
| Rodoviário |
| Ferroviário |
| Aéreo |
| Carga Conteinerizada |
| Carga a Granel Seca |
| Carga a Granel Líquida |
| Carga Fracionada e Carga Geral |
| Projetos, Grande Porte e Fora de Bitola |
| Carga Rolante / Ro-Ro |
| Internacional (Importação, Exportação, Entreposto) |
| Trânsito Doméstico Terrestre |
| Corretores e Agentes |
| Seguradoras Diretas |
| Plataformas Digitais e Online |
| Proprietário de Carga, Vendedor, Comprador ou Comerciante |
| Interesse do Embarcador Contratado por Operador Logístico / Prestador de Serviços Logísticos Terceirizado |
| Alimentos, Bebidas e Commodities Agrícolas |
| Energia e Commodities a Granel |
| Produtos Químicos e Farmacêuticos |
| Automotivo e Equipamentos Industriais |
| Eletrônicos e Produtos Manufaturados de Alto Valor |
| Varejo, Bens de Consumo e Comércio Eletrônico |
| Proprietários de Projetos de Construção e Infraestrutura |
| Outros |
| Reino Unido |
| Alemanha |
| França |
| Itália |
| Espanha |
| BENELUX |
| Países Nórdicos |
| Restante da Europa |
| Por Modo de Transporte | Marítimo (Oceânico de Longa Distância e Costeiro / de Curta Distância) |
| Vias Navegáveis Interiores | |
| Rodoviário | |
| Ferroviário | |
| Aéreo | |
| Por Perfil de Carga | Carga Conteinerizada |
| Carga a Granel Seca | |
| Carga a Granel Líquida | |
| Carga Fracionada e Carga Geral | |
| Projetos, Grande Porte e Fora de Bitola | |
| Carga Rolante / Ro-Ro | |
| Por Escopo Comercial | Internacional (Importação, Exportação, Entreposto) |
| Trânsito Doméstico Terrestre | |
| Por Canal de Distribuição | Corretores e Agentes |
| Seguradoras Diretas | |
| Plataformas Digitais e Online | |
| Por Tipo de Segurado | Proprietário de Carga, Vendedor, Comprador ou Comerciante |
| Interesse do Embarcador Contratado por Operador Logístico / Prestador de Serviços Logísticos Terceirizado | |
| Por Setor de Usuário Final | Alimentos, Bebidas e Commodities Agrícolas |
| Energia e Commodities a Granel | |
| Produtos Químicos e Farmacêuticos | |
| Automotivo e Equipamentos Industriais | |
| Eletrônicos e Produtos Manufaturados de Alto Valor | |
| Varejo, Bens de Consumo e Comércio Eletrônico | |
| Proprietários de Projetos de Construção e Infraestrutura | |
| Outros | |
| Por País | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| BENELUX | |
| Países Nórdicos | |
| Restante da Europa |
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para o seguro de carga da Europa até 2032?
O mercado de seguro de carga da Europa tem previsão de crescer a um CAGR de 3,5% de 2027 a 2032, aumentando de 9,6 bilhões de USD em 2027 para 11,4 bilhões de USD em 2032.
Qual modo de transporte tem a maior participação de prêmios no seguro de carga da Europa?
O transporte marítimo lidera com uma participação de 53,4% em 2026, sustentado por seu papel nos fluxos de frete de importação e exportação da União Europeia.
Qual canal de distribuição está crescendo mais rapidamente para o seguro de carga na Europa?
As plataformas digitais e online têm previsão de crescer a um CAGR de 9,8% até 2032, à medida que a cotação digital, a vinculação e a cobertura incorporada se expandem.
Por que o seguro de carga aérea está crescendo mais rapidamente do que outros modos de transporte?
O frete aéreo tem previsão de crescer a um CAGR de 5,8% porque transporta eletrônicos de alto valor, produtos farmacêuticos, componentes de baterias e equipamentos de precisão.
Qual país tem a maior participação no seguro de carga da Europa?
O Reino Unido detém uma participação de 34,4% em 2026, pois Londres continua sendo um importante centro de subscrição especializada, atividade de corretagem e colocações complexas.
Quais riscos estão moldando a demanda por seguro de carga na Europa?
Furtos, viagens mais longas causadas por perturbações de rotas, riscos de baterias de veículos elétricos e necessidades mais amplas de proteção da cadeia de suprimentos estão aumentando a demanda por cobertura especializada.