
Tamaño y Participación del Mercado de Seguros de Carga de Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 9.30 Mil millones de dólares |
| Tamaño del Mercado (2027) | 9.60 Mil millones de dólares |
| Tamaño del Mercado (2032) | 11.40 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.50 % |
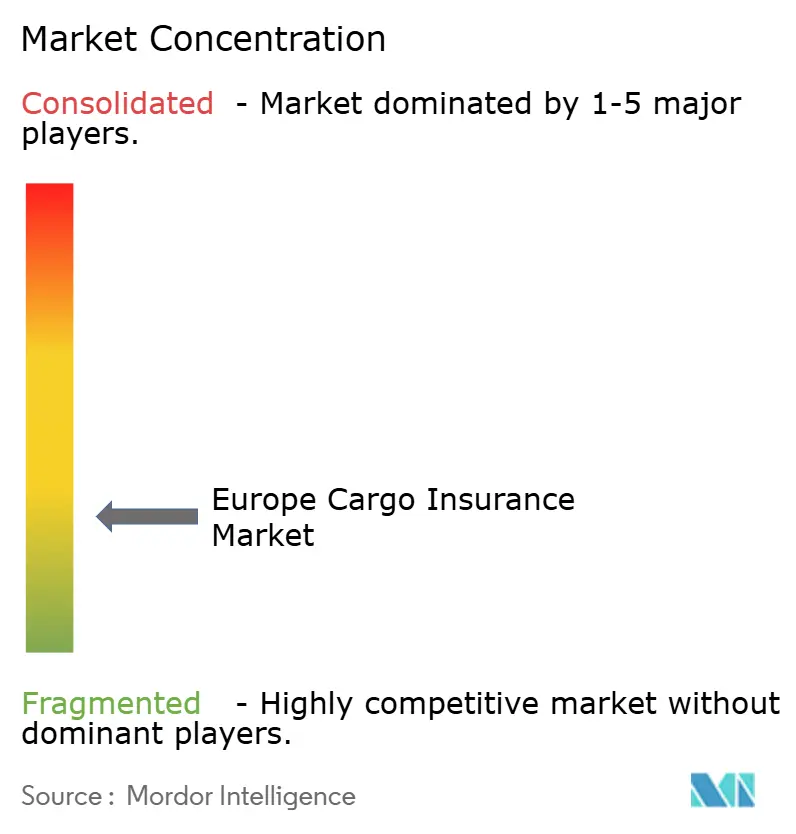
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Carga de Europa por Mordor Intelligence
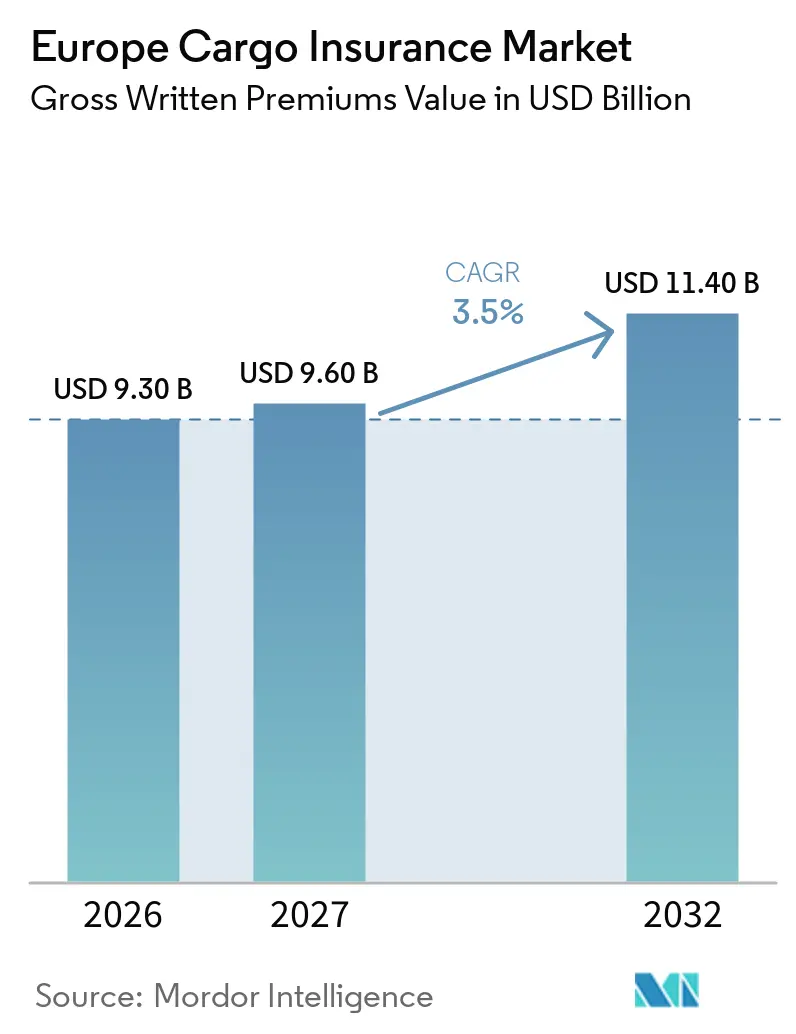
El tamaño del Mercado de Seguros de Carga de Europa en términos de valor de primas brutas emitidas se espera que crezca de 9,30 mil millones de USD en 2026 a 9,60 mil millones de USD en 2027 y se prevé que alcance los 11,40 mil millones de USD para 2032 a un CAGR del 3,5% durante 2027-2032.
Los corredores comerciales europeos continúan respaldando la demanda, ya que las importaciones marítimas procedentes de fuera de la Unión Europea se valoraron en EUR 1.270 mil millones (USD 1.371,6 mil millones) en 2025, mientras que el comercio incluye cada vez más bienes con valores declarados elevados. Los bienes terminados de alto valor, los equipos de precisión, la electrónica y los envíos de baterías pueden incrementar el valor asegurado de cada consignación, incluso cuando la actividad de flete no crece al mismo ritmo. El mercado de seguros de carga de Europa también está siendo moldeado por el robo de carga, el desvío de rutas marítimas y la necesidad de una protección más amplia a lo largo de la producción, el tránsito y el almacenamiento. La distribución digital está ampliando el acceso para compradores más pequeños, mientras que los aseguradores especializados están desarrollando coberturas para riesgos de carga tecnológicamente intensivos y complejos. El Reino Unido, Alemania y la región del Benelux siguen siendo centrales para la capacidad de suscripción y la concentración de carga, aunque los corredores logísticos de Europa Central y Oriental están generando oportunidades de crecimiento adicionales.
Conclusiones Clave del Informe
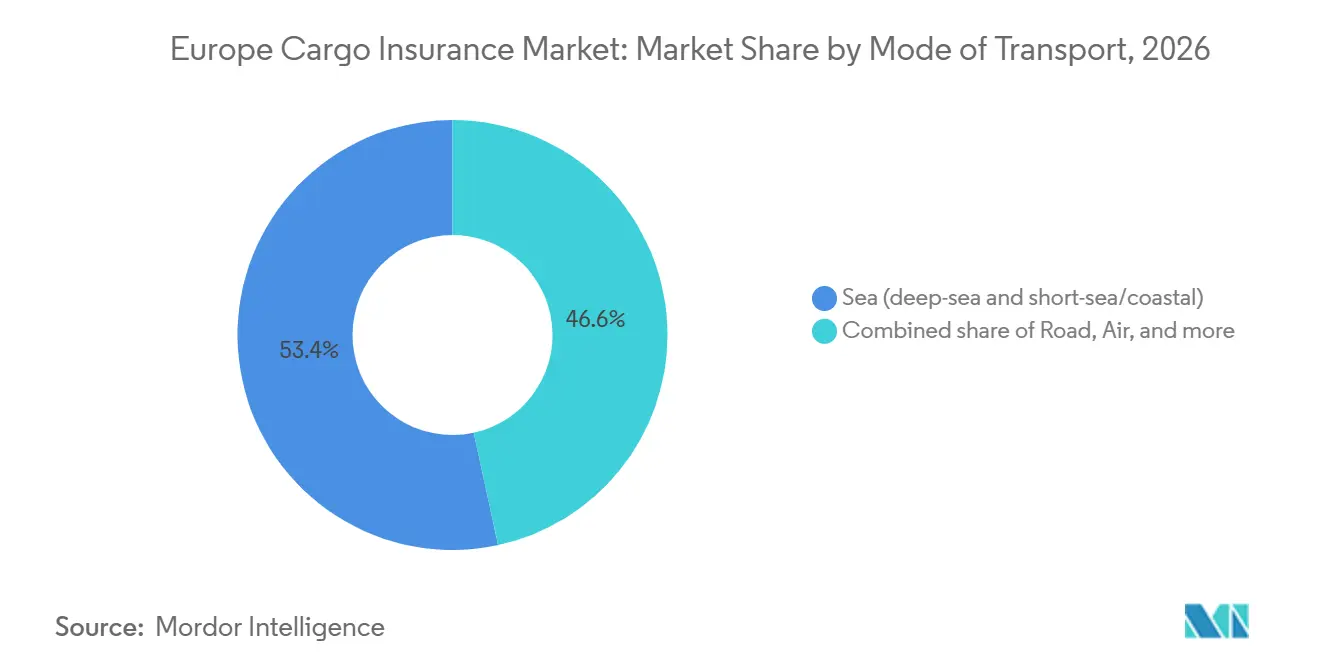
- Por modo de transporte, el marítimo capturó el 53,4% de la participación del mercado de seguros de carga de Europa en 2026, mientras que el aéreo proyecta crecer a un CAGR del 5,8% hasta 2032.
- Por perfil de carga, la carga contenerizada mantuvo el 33,8% de la participación del mercado de seguros de carga de Europa en 2026, mientras que la carga de proyectos, de gran tonelaje y fuera de medida tiene previsto expandirse a un CAGR del 5,4% hasta 2032.
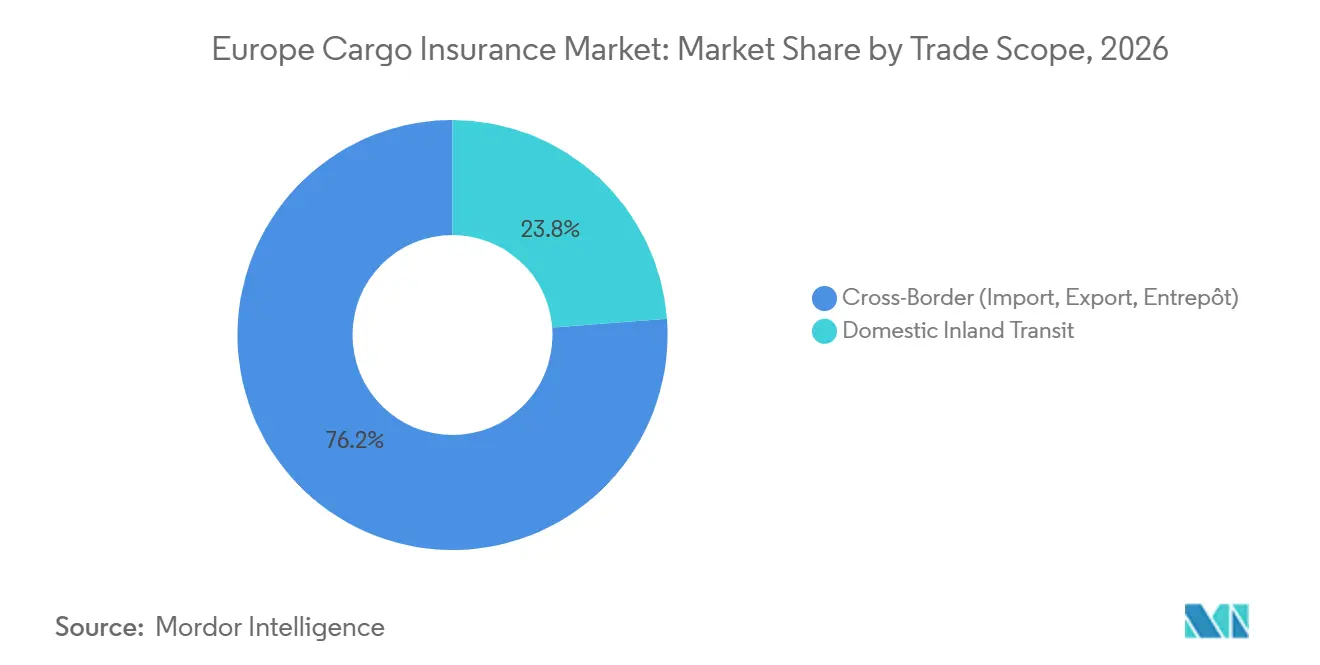
- Por alcance comercial, la carga transfronteriza representó el 76,2% del tamaño del mercado de seguros de carga de Europa en 2026, mientras que el tránsito interior doméstico avanza a un CAGR del 4,5% hasta 2032.
- Por canal de distribución, los corredores y agentes mantuvieron el 70,3% de la participación del mercado de seguros de carga de Europa en 2026, mientras que las plataformas en línea y digitales se espera que crezcan a un CAGR del 9,8% hasta 2032.
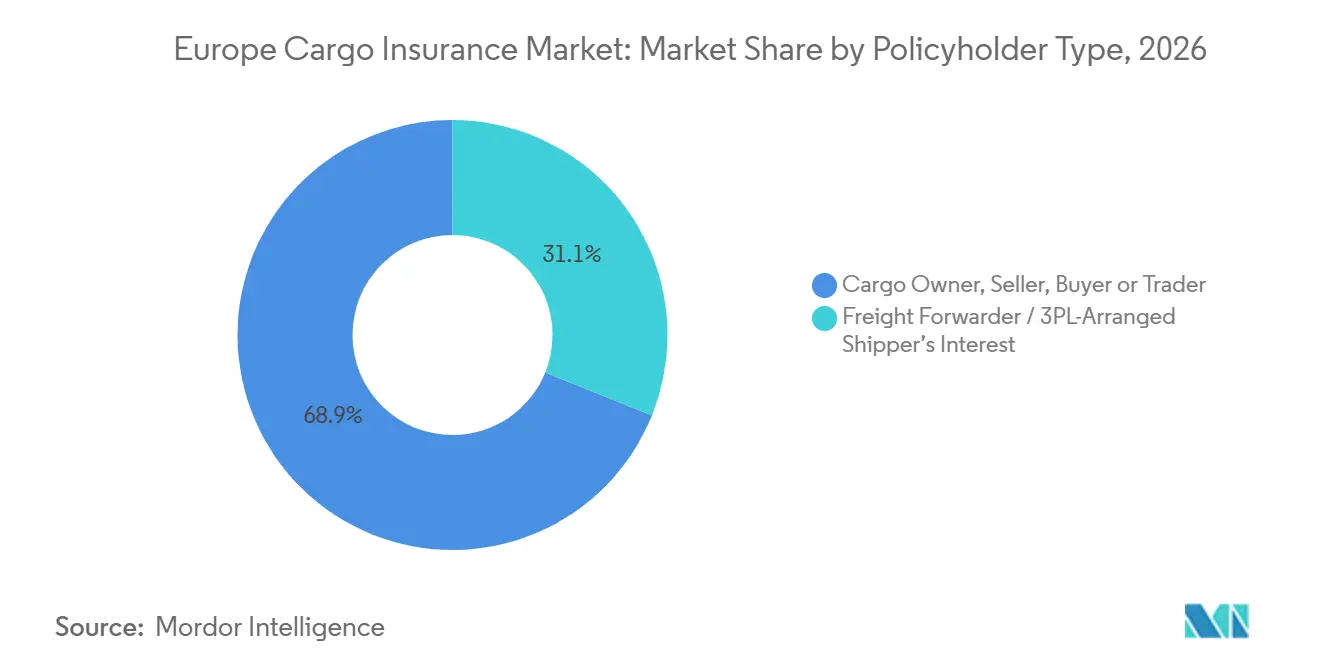
- Por tipo de tomador de seguro, los propietarios de carga, vendedores, compradores y comerciantes representaron el 68,9% de la participación del mercado de seguros de carga de Europa en 2026, mientras que la cobertura organizada por transitarios y operadores logísticos externos proyecta crecer a un CAGR del 5,2% hasta 2032.
- Por industria de usuario final, la energía y las materias primas a granel mantuvieron el 22,5% de la participación del mercado de seguros de carga de Europa en 2026, mientras que la electrónica y los bienes manufacturados de alto valor tienen previsto crecer a un CAGR del 6,2% hasta 2032.
- Por geografía, el Reino Unido mantuvo el 34,4% de la participación del mercado de seguros de carga de Europa en 2026, mientras que el grupo del Resto de Europa tiene previsto expandirse a un CAGR del 4,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Crecimiento en Envíos Transfronterizos y Valores de Carga Asegurada | +0.9% | Global, concentrado en el Reino Unido, Alemania, Francia, los Países Bajos y el corredor Amberes-Róterdam | Mediano plazo (2-4 años) |
| Envíos de Electrónica de Alto Valor, Vehículos Eléctricos y Baterías | +0.7% | Centros de fabricación e importación de la Unión Europea, incluidos Alemania, los Países Bajos, Bélgica y el Reino Unido | Largo plazo (≥ 4 años) |
| Resiliencia de la Cadena de Suministro y Cobertura de Rendimiento de Existencias | +0.5% | Global, con Europa beneficiándose a través de las estructuras del Mercado de Londres | Mediano plazo (2-4 años) |
| Distribución Digital de Seguros de Carga y Cobertura Integrada | +0.6% | Europa, Oriente Medio y África, con ganancias tempranas en el Reino Unido, el Benelux y los países nórdicos | Corto plazo (≤ 2 años) |
| Perturbaciones Geopolíticas y Desvío de Corredores Comerciales | +0.4% | Puertos mediterráneos, rutas de alimentación del Mar del Norte y el puente terrestre del Reino Unido | Corto plazo (≤ 2 años) |
| Monitoreo de Riesgos de Carga y Cobertura Especializada de Tránsito | +0.3% | Global, incluidos Hamburgo, Róterdam, Amberes y Felixstowe | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en Envíos Transfronterizos y Valores de Carga Asegurada
El mercado de seguros de carga de Europa está respaldado por el movimiento de mercancías a través de las redes de transporte europeas y las rutas comerciales internacionales. En 2025, el transporte de mercancías por carretera de la Unión Europea transportó 13,29 mil millones de toneladas de mercancías, un aumento del 1,8% respecto a 2024. Las importaciones marítimas extra-Unión Europea alcanzaron EUR 1.270 mil millones (USD 1.371,6 mil millones) en valor, mientras que las exportaciones marítimas ascendieron a EUR 1.069 mil millones (USD 1.154,5 mil millones)[1]. Los bienes manufacturados de mayor valor, la maquinaria y otros productos comerciales pueden incrementar el valor asegurado de las consignaciones individuales, incluso cuando los volúmenes de envío permanecen estables. Sin embargo, los volúmenes y valores comerciales son indicadores de demanda y no medidas directas de las primas de seguros de carga, que también dependen de los límites de cobertura, los términos de la póliza, los precios y la exposición asegurada.
Expansión de los Envíos de Electrónica de Alto Valor, Vehículos Eléctricos y Baterías
La concentración de bienes de alto valor en el flete aéreo y la cambiante composición del comercio de bienes manufacturados respaldan la demanda de seguros de carga especializados. En 2025, el transporte aéreo representó el 20,7% del valor de las importaciones de la Unión Europea y el 29,1% del valor de las exportaciones, a pesar de representar solo el 0,3% del peso de las importaciones y el 2,9% del peso de las exportaciones. Estas cifras destacan la importancia de proteger las consignaciones de alto valor contra el robo, los daños por manipulación y las pérdidas relacionadas con el tránsito. En septiembre de 2025, la Unión Internacional de Seguros Marítimos publicó recomendaciones actualizadas de mejores prácticas para el transporte marítimo oceánico y de cabotaje seguro de vehículos eléctricos, abordando los riesgos de incendio relacionados con las baterías y las medidas de mitigación[2]. Los aseguradores y los propietarios de carga pueden utilizar estas consideraciones de riesgo para mejorar las declaraciones de carga, los procedimientos de estiba y las evaluaciones de suscripción, en particular para los vehículos eléctricos y los envíos de baterías de iones de litio.
Demanda Creciente de Resiliencia de la Cadena de Suministro y Cobertura de Rendimiento de Existencias
La perturbación de la cadena de suministro está impulsando a las empresas a revisar cómo el seguro protege el inventario a lo largo de la producción, el transporte y el almacenamiento. Las pólizas de rendimiento de existencias pueden combinar estas exposiciones bajo un acuerdo de seguro coordinado, haciéndolas relevantes para fabricantes, minoristas y empresas que gestionan movimientos frecuentes de inventario transfronterizo. Una encuesta de 2025 realizada a más de 900 altos directivos empresariales encargada por Maersk encontró que los líderes en resiliencia de la cadena de suministro perdieron menos del 1% de sus ingresos por perturbaciones en su último ejercicio fiscal, en comparación con una pérdida media del 3,9% entre las empresas encuestadas[3]. Para los aseguradores y corredores, los programas más amplios de carga y rendimiento de existencias brindan una oportunidad para abordar las exposiciones conectadas de tránsito e inventario, sujeto a la redacción de la póliza, las exclusiones y los requisitos de suscripción.
Crecimiento en la Distribución Digital de Seguros de Carga y el Seguro Integrado
Las plataformas digitales de suscripción y corretaje están mejorando el acceso al seguro de carga, en particular para las pequeñas y medianas empresas con riesgos relativamente sencillos. En junio de 2025, Hiscox lanzó su solución Cargo API para riesgos más pequeños de carga y rendimiento de existencias, ofreciendo límites de hasta 5 millones de USD y cotización y vinculación casi instantáneas para riesgos elegibles a través de socios corredores[4]. En septiembre de 2026, Sompo y Acturis lanzaron una propuesta de seguro de carga marítima en la plataforma Acturis, permitiendo a los corredores obtener cotizaciones y vincular digitalmente riesgos elegibles sujetos a criterios de suscripción.
Análisis del Impacto de las Restricciones*
| Restricciones | Impacto Aproximado en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Tasas de Prima Blandas por Exceso de Capacidad e Intensa Competencia en Suscripción | -1.0% | Global, particularmente Londres, Lloyd's y los principales mercados de seguros europeos | Corto plazo (≤ 2 años) |
| Volatilidad Comercial e Incertidumbre en los Volúmenes de Envío y los Valores Asegurados | -0.7% | En toda la Unión Europea, particularmente en economías dependientes de las exportaciones como Alemania e Italia | Mediano plazo (2–4 años) |
| Riesgo de Acumulación en Puertos, Almacenes y Centros Logísticos | -0.5% | Principales puertos y centros logísticos europeos, incluidos Róterdam, Amberes-Brujas, Hamburgo y las puertas de entrada marítimas del Mediterráneo | Mediano a largo plazo (2–5 años) |
| Exclusiones Complejas de Riesgo de Guerra, Sanciones y Restricciones de Cobertura | -0.6% | En toda Europa, particularmente en las rutas comerciales expuestas a tensiones geopolíticas en el Mar Negro y los corredores marítimos adyacentes | Corto a mediano plazo (1–3 años) |
| Aumento del Robo de Carga, el Fraude y los Desafíos de Verificación de Reclamaciones | -0.4% | En toda Europa, con mayor exposición a lo largo de los principales corredores de transporte por carretera y centros logísticos en Francia, Alemania, Italia y España | Corto a mediano plazo (1–3 años) |
| Fuente: Mordor Intelligence | |||
Tasas de Prima Blandas por Exceso de Capacidad e Intensa Competencia en Suscripción
El exceso de capacidad de suscripción y la competencia están limitando la mejora de las tasas de prima en el mercado europeo de seguros de carga. En septiembre de 2026, la Unión Internacional de Seguros Marítimos informó que la capacidad adicional y la presión competitiva continuaron ablandando el mercado mundial de carga marítima, particularmente en Europa. Las primas mundiales de seguros de carga alcanzaron 24,2 mil millones de USD en 2025, un aumento del 6,9% respecto a 2024, aunque los movimientos de divisas representaron una parte sustancial del crecimiento reportado. Una mayor competencia permite a los compradores con historiales de pérdidas favorables y exposiciones bien controladas negociar condiciones más competitivas, limitando el crecimiento de las primas a pesar de los aumentos en los valores asegurados. El índice de siniestralidad de carga de Europa disminuyó a aproximadamente el 40% en 2025. En consecuencia, los aseguradores deben equilibrar los precios competitivos con el desarrollo futuro de reclamaciones, la acumulación de riesgos y la rentabilidad de la suscripción. La expansión continua de la capacidad puede limitar el crecimiento de las primas hasta que las condiciones del mercado respalden una disciplina de precios más sólida.
Volatilidad Comercial e Incertidumbre en los Volúmenes de Envío y los Valores Asegurados
Las fluctuaciones en la actividad comercial, los precios de las materias primas y las rutas de envío pueden hacer que el crecimiento de las primas de seguros de carga sea menos predecible en toda Europa. Eurostat informó que la balanza comercial de bienes de la Unión Europea pasó de un superávit de EUR 51 mil millones (USD 55,1 mil millones) en el primer trimestre de 2025 a un déficit de EUR 21,8 mil millones (USD 23,6 mil millones) en el segundo trimestre de 2026. Por separado, el transporte de mercancías por vías navegables interiores en la Unión Europea disminuyó un 3% en 2025 a 118 mil millones de toneladas-kilómetro, reflejando cambios en la actividad de flete en toda la región. Bajo las pólizas de cobertura abierta anuales, los cambios en la frecuencia de los envíos, los precios de las materias primas y los valores de carga declarados pueden afectar los ajustes de primas y la precisión de las estimaciones de exposición. El desvío del comercio y los cambios en los patrones de tránsito también pueden alterar las exposiciones de acumulación y los requisitos de suscripción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Transporte:
El Marítimo Mantiene la Mayor Base de Primas Mientras el Aéreo se Expande Más RápidoEl transporte marítimo mantuvo el 53,4% del tamaño del mercado de seguros de carga de Europa en 2026, respaldado por su papel en el 73,3% del peso de las importaciones de la Unión Europea y el 72,6% del peso de las exportaciones. Estos porcentajes se refieren al peso de los bienes comercializados con países no pertenecientes a la Unión Europea, en lugar de la participación de las primas de seguros de carga. El flete marítimo sigue siendo importante para los bienes manufacturados contenerizados, el equipo industrial, los productos energéticos y las materias primas a granel que se mueven entre Europa y los principales mercados internacionales. El transporte marítimo de cabotaje también conecta los puertos europeos y los corredores comerciales regionales, creando demanda de cobertura a lo largo del tránsito marítimo y los movimientos interiores asociados. Los viajes más largos, la congestión portuaria y la acumulación de carga pueden aumentar la complejidad de la suscripción e influir en los términos de la póliza. El transporte marítimo sigue siendo, por tanto, un contribuyente clave al mercado europeo de seguros de carga.
Se proyecta que el aéreo crezca a un CAGR del 5,8% hasta 2032, convirtiéndolo en el modo de transporte de más rápido crecimiento en el mercado de seguros de carga de Europa. El flete aéreo es relevante para la electrónica, los productos farmacéuticos, los equipos de precisión y otros bienes de alto valor que requieren entrega rápida. Los aeropuertos de la Unión Europea registraron 6,9 millones de vuelos comerciales en 2025, un aumento del 3,8% respecto a 2024. El transporte por carretera respalda los envíos domésticos e intraeuropeos, mientras que el ferroviario y las vías navegables interiores sirven a corredores seleccionados de transporte industrial y a granel. El crecimiento relativo de cada modo depende de los valores de los envíos, los patrones comerciales, los precios de las pólizas y los riesgos específicos asegurados.
Por Perfil de Carga:
Los Bienes Contenerizados Lideran la Base Mientras la Carga de Proyectos Añade Demanda EspecializadaLa carga contenerizada mantuvo el 33,8% de las primas en 2026 porque se utiliza ampliamente para bienes manufacturados, productos de consumo y mercancías generales. El manejo estandarizado de contenedores respalda los envíos regulares a través de redes marítimas e intermodales, aunque las consignaciones individuales difieren en valor, requisitos de seguridad y exposición a pérdidas. Los bienes contenerizados se mueven a través de puertos, almacenes, centros de distribución y redes de flete interior, creando exposiciones en múltiples etapas del tránsito. La carga a granel seca y la carga a granel líquida también contribuyen al mercado a través de cadenas de suministro de energía, química, agrícola e industrial.
Se prevé que la carga de proyectos, de gran tonelaje y fuera de medida crezca a un CAGR del 5,4% hasta 2032. Las instalaciones de energía eólica marina, la infraestructura ferroviaria y los proyectos de modernización industrial pueden generar demanda de cobertura especializada para componentes sobredimensionados o de alto valor. Las consignaciones individuales pueden requerir carga, elevación, estudios de rutas, disposiciones de almacenamiento y planificación de tránsito personalizados, ya que los componentes de repuesto pueden ser costosos o difíciles de obtener. La carga rodante, incluidos los vehículos eléctricos, también requiere atención a los peligros de incendio relacionados con las baterías y los procedimientos adecuados de estiba y emergencia. La carga fraccionada sigue siendo relevante para el acero, las materias primas ensacadas y el equipo que no puede transportarse eficientemente en contenedores estándar.
Por Alcance Comercial:
Los Programas Transfronterizos Lideran Mientras la Protección Interior Doméstica se AmplíaLa carga transfronteriza representó el 76,2% de las primas emitidas en 2026. Los envíos de importación, exportación y entrepôt conectan a las empresas europeas con proveedores y clientes internacionales a través de redes marítimas, aéreas, por carretera y ferroviarias. Los programas de seguros multinacionales pueden requerir coordinación entre jurisdicciones, modos de transporte y acuerdos de pólizas locales. La salida del Reino Unido de la Unión Europea también ha introducido formalidades aduaneras adicionales para muchos movimientos entre Gran Bretaña y la Unión Europea, aunque los requisitos de seguro dependen del contrato, los bienes y los acuerdos de transporte. Estos factores pueden aumentar la complejidad administrativa para las empresas que gestionan envíos internacionales.
Se prevé que el tránsito interior doméstico se expanda a un CAGR del 4,5% hasta 2032. El cumplimiento del comercio electrónico, las redes de distribución regional y los movimientos frecuentes entre almacenes y clientes pueden respaldar la demanda de cobertura de carga interior. TAPA EMEA registró 440 incidentes de robo de carga en su región de reporte en enero de 2025, con Alemania representando 110 incidentes, o el 25% del total registrado. Estas cifras reflejan los incidentes reportados en el sistema de inteligencia de la asociación y no la incidencia total del delito de carga en Europa. Los propietarios de carga doméstica pueden buscar seguros más allá de la responsabilidad del transportista cuando los límites contractuales no cubren el valor total de los bienes.
Por Canal de Distribución:
Los Corredores Mantienen el Mayor Rol Mientras las Plataformas Digitales Amplían el AccesoLos corredores y agentes mantuvieron el 70,3% de las primas emitidas en 2026. Desempeñan un papel importante en la organización de cobertura para envíos complejos, multimodales y multinacionales que requieren redacción de pólizas a medida y coordinación entre aseguradores. Los corredores también pueden ayudar a los clientes a evaluar los valores declarados, las rutas de tránsito, la acumulación de carga, los controles de seguridad y las exclusiones de cobertura. Su papel asesor sigue siendo relevante para las grandes cuentas comerciales y los riesgos que requieren suscripción especializada. La distribución directa del asegurador también sirve a las empresas con relaciones de seguro establecidas y requisitos de carga relativamente sencillos.
Se proyecta que las plataformas en línea y digitales crezcan a un CAGR del 9,8% hasta 2032. Hiscox lanzó su Cargo API en junio de 2025 para proporcionar a los corredores acceso digital a cobertura de tránsito, solo existencias y rendimiento de existencias para riesgos de carga elegibles, con límites de hasta 5 millones de USD. En septiembre de 2026, Sompo y Acturis lanzaron una propuesta de seguro de carga marítima en la plataforma Acturis, permitiendo a los corredores obtener cotizaciones y vincular digitalmente riesgos elegibles sujetos a criterios de suscripción. Estos ejemplos demuestran desarrollos prácticos en la distribución digital, particularmente en el Reino Unido. Los canales digitales pueden reducir el tiempo de procesamiento para riesgos elegibles, pero el CAGR proyectado del 9,8% requiere respaldo del pronóstico del canal subyacente.
Por Tipo de Tomador de Seguro:
Los Propietarios de Carga Siguen Siendo Centrales Mientras los Intermediarios Logísticos Añaden CoberturaLos propietarios de carga, vendedores, compradores y comerciantes representaron el 68,9% de las primas en 2026. Sus necesidades de seguro dependen de las responsabilidades contractuales, los intereses de propiedad y la asignación del riesgo de tránsito bajo el acuerdo de venta aplicable. Bajo las reglas de los Incoterms, las obligaciones de seguro difieren según la regla: CIF y CIP requieren que el vendedor organice el seguro de carga especificado, mientras que muchas otras reglas no imponen la misma obligación al vendedor. Las pólizas de cobertura abierta pueden acomodar envíos recurrentes, con primas ajustadas según los valores declarados, la frecuencia de los envíos y los términos de la póliza. Esto convierte a los propietarios de carga y a las empresas comerciales en un grupo de clientes importante en las cadenas de suministro europeas.
Se prevé que la cobertura organizada por transitarios y operadores logísticos externos crezca a un CAGR del 5,2% hasta 2032. Los proveedores logísticos pueden ofrecer seguros de interés del expedidor o facilitar la protección de la carga a través de acuerdos de gestión de flete y servicio al cliente. En febrero de 2026, AXA XL y U.S. Marine Insurance Group anunciaron su colaboración para proporcionar seguros de interés del expedidor para clientes de transporte, logística y construcción. Este acuerdo ilustra el papel de las asociaciones de seguros especializados en el servicio de exposiciones relacionadas con la logística.
Por Industria de Usuario Final:
La Energía Proporciona Escala Mientras la Electrónica Impulsa el Crecimiento Más RápidoLa energía y las materias primas a granel mantuvieron el 22,5% de las primas en 2026. El petróleo, los productos petrolíferos refinados, el gas licuado, los metales y otras materias primas a granel generan exposiciones de carga sustanciales en las redes de transporte marítimo e interior. Los valores asegurados y las primas anuales pueden fluctuar con los precios de las materias primas, los volúmenes de envío, las distancias de tránsito y las condiciones de la póliza. Los productos agrícolas y alimentarios también contribuyen a los movimientos de carga regionales. Eurostat informó que los productos alimentarios, las bebidas y el tabaco representaron el 16,6% del rendimiento del transporte de mercancías por carretera de la Unión Europea, medido en toneladas-kilómetro, en 2025.
Se espera que la electrónica y los bienes manufacturados de alto valor crezcan a un CAGR del 6,2% hasta 2032. Los semiconductores, la electrónica de consumo, los componentes de baterías y los equipos de precisión pueden tener valores declarados elevados en relación con su tamaño físico, aumentando el impacto financiero potencial del robo o los daños. El Informe de Robo de Carga 2025 publicado por TT Club y BSI en abril de 2026 identificó la electrónica entre los grupos de productos objetivo de los ladrones de carga, junto con alimentos y bebidas, productos agrícolas y piezas de automóviles. Los productos químicos y farmacéuticos pueden requerir manipulación especializada y protección contra la contaminación, las desviaciones de temperatura y otros riesgos específicos de la carga.
Análisis Geográfico
El Reino Unido mantuvo el 34,4% del tamaño del mercado de seguros de carga de Europa en 2026, reflejando el papel de Londres en la suscripción especializada y las colocaciones comerciales complejas. Londres proporciona acceso a aseguradores, sindicatos de Lloyd's, corredores y agentes gestores que sirven a riesgos marítimos y de carga internacionales. El comercio entre Gran Bretaña y la Unión Europea implica formalidades aduaneras y de tránsito que pueden añadir requisitos administrativos para los envíos transfronterizos. TAPA EMEA registró 50 incidentes de robo de carga en el Reino Unido en enero de 2025, en comparación con 110 en Alemania, destacando las preocupaciones de seguridad en los principales mercados europeos de flete. Alemania también representa un importante mercado de seguros de carga debido a su producción industrial, actividad exportadora y extensa red de transporte por carretera.
Francia, Italia, España y los países del Benelux forman una importante geografía secundaria para el mercado de seguros de carga de Europa. El sistema portuario de España se benefició del desvío marítimo durante la perturbación del Mar Rojo, con un aumento del tráfico portuario del 6% en 2024 a medida que algunos transportistas redirigieron los servicios alrededor del sur de África. Róterdam y Amberes-Brujas manejan flujos sustanciales de carga internacional, creando exposiciones de seguros en terminales, almacenes y redes de transporte interior conectadas. Italia contribuye con demanda a través de la fabricación, los componentes de automóviles, la moda, los alimentos y las exportaciones industriales, mientras que Francia tiene exposición en aeroespacial, productos farmacéuticos, bienes de lujo y productos agrícolas. Los cambios en las rutas de envío pueden afectar la duración del tránsito, los requisitos de manipulación y la acumulación de carga en los puertos. Estos factores aumentan la importancia de la evaluación de rutas y los controles de acumulación adecuados.
Los países nórdicos proporcionan una base desarrollada de seguros marítimos y de transporte a través de Suecia, Noruega, Dinamarca y Finlandia. Las primas de seguros marítimos y de otro tipo de transporte en Suecia superaron los SEK 2.500 millones (USD 0,24 mil millones) en 2025, con el seguro de carga representando el 53% del total reportado. Se prevé que el grupo del Resto de Europa se expanda a un CAGR del 4,8% hasta 2032 a medida que las redes de fabricación y logística regionales respalden los envíos interiores y transfronterizos. Polonia es un importante mercado de transporte por carretera: Eurostat informó que representó el 20,2% del rendimiento del transporte de mercancías por carretera de la Unión Europea en 2025, la mayor participación entre los estados miembros. Chequia y otros mercados de Europa Central y Oriental también participan en cadenas de suministro europeas integradas. El marco revisado de Solvencia II está programado para entrar en vigor el 30 de enero de 2027, actualizando las normas prudenciales aplicables a los aseguradores en la Unión Europea.
Panorama Competitivo
El mercado de seguros de carga de Europa incluye grandes aseguradores comerciales, participantes del mercado de Lloyd's, transportistas especializados y agentes gestores. Allianz Commercial, AXA XL, Zurich Insurance Group, Chubb y Assicurazioni Generali son participantes establecidos en grandes colocaciones comerciales. La competencia se centra en la experiencia en suscripción, la capacidad disponible, el servicio de reclamaciones, el alcance de la distribución y el diseño de cobertura especializada. Otros participantes relevantes incluyen AIG, HDI Global, QBE, Tokio Marine HCC, Sompo, Liberty Specialty Markets, Berkshire Hathaway Specialty Insurance, Markel, Arch, AXIS, TT Club, Beazley, CNA Hardy y MS Amlin. Lloyd's sigue siendo un mercado importante para riesgos de carga complejos y especializados a través de su red de sindicatos y canales de distribución especializados.
Los aseguradores y los participantes del mercado de Lloyd's están desarrollando estructuras de consorcio y operaciones habilitadas por tecnología para mejorar la eficiencia de la colocación y abordar exposiciones de carga complejas. En julio de 2025, Arch Insurance International lanzó el Consorcio Arch Flex Cargo & Logistics, reuniendo a cinco sindicatos del Mercado de Londres y ofreciendo un tamaño de línea de hasta GBP 25 millones (USD 31,6 millones). El consorcio cubre carga marítima, rendimiento de existencias, existencias independientes, responsabilidad logística, responsabilidad legal del almacenista y riesgos relacionados, con Arch proporcionando un único punto de contacto y gestión de reclamaciones. En marzo de 2026, Brit lanzó su consorcio de carga BRIDGE, ofreciendo hasta 80 millones de USD en capacidad de línea de carga para riesgos internacionales. Estas iniciativas demuestran cómo los aseguradores están combinando capacidad sindicada y suscripción especializada para servir a colocaciones más grandes y complejas.
Los productos especializados también están abordando la carga tecnológicamente intensiva y ampliando el acceso a cobertura a medida. En junio de 2026, Overhaul y Navium lanzaron el Consorcio Helix, una solución diseñada para la carga de infraestructura de inteligencia artificial, combinando tecnología de gestión de riesgos de carga en tiempo real con capacidad de suscripción de Lloyd's y ofreciendo límites de tránsito de hasta 75 millones de USD. DUAL Europe lanzó su negocio de seguros de carga con vigencia a partir del 1 de septiembre de 2025, ofreciendo cobertura a medida para diferentes tipos de carga, incluida la carga de proyectos, las exposiciones de existencias y tránsito, y las extensiones de guerra marítima. Los aseguradores que combinan evaluación especializada de riesgos, precios disciplinados, gestión eficiente de reclamaciones y distribución accesible están posicionados para competir en el mercado de seguros de carga en evolución de Europa.
Líderes de la Industria de Seguros de Carga de Europa
-
Allianz SE
-
AXA S.A.
-
Zurich Insurance Group Ltd.
-
Chubb Limited
-
Assicurazioni Generali S.p.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguros de Carga de Europa Empresas cubiertas en este informe
- Allianz Commercial
- AXA XL
- Zurich Insurance Group
- Chubb Limited
- Assicurazioni Generali S.p.A.
- American International Group, Inc. (AIG)
- HDI Global SE
- QBE Insurance Group Limited
- Tokio Marine HCC
- Sompo Holdings, Inc.
- Liberty Specialty Markets
- Lloyd’s of London
- Berkshire Hathaway Specialty Insurance
- Markel International
- Arch Capital Group Ltd.
- AXIS Capital Holdings Limited
- TT Club Mutual Insurance N.V.
- Beazley plc
- CNA Hardy
- MS Amlin
Desarrollos recientes de la industria en Mercado de Seguros de Carga de Europa
- Septiembre de 2026: Acturis y Sompo Holdings anunciaron el lanzamiento de la propuesta de Seguro de Carga Marítima de Sompo en la plataforma SaaS de Acturis, proporcionando a los corredores del Reino Unido capacidad digital de cotización y vinculación para riesgos de carga marítima elegibles.
- Julio de 2026: La Autoridad Europea de Seguros y Pensiones de Jubilación publicó sus directrices finales y proyectos de normas técnicas, completando el mandato de revisión de Solvencia II, que abarca la presentación de informes y la divulgación, la solvencia del grupo y las provisiones técnicas, todas con vigencia a partir del 30 de enero de 2027.
- Junio de 2026: Navium Marine, The Fidelis Partnership y la empresa de gestión de riesgos de carga Overhaul lanzaron el Consorcio Helix en Lloyd's, ofreciendo un límite de tránsito de 75 millones de USD y un límite de almacenamiento de 25 millones de USD para hardware de centros de datos de inteligencia artificial.
- Marzo de 2026: Brit Group Holdings Limited lanzó el consorcio de carga marítima BRIDGE, ofreciendo hasta 80 millones de USD de capacidad de carga para riesgos complejos y de gran envergadura.
Alcance del Informe del Mercado de Seguros de Carga de Europa
Resumen de la segmentación
| Marítimo (de Altura y de Cabotaje / Costero) |
| Vías Navegables Interiores |
| Carretera |
| Ferroviario |
| Aéreo |
| Carga Contenerizada |
| Carga a Granel Seca |
| Carga a Granel Líquida |
| Carga Fraccionada y Mercancía General |
| Proyectos, Gran Tonelaje y Fuera de Medida |
| Carga Rodante / Ro-Ro |
| Transfronterizo (Importación, Exportación, Entrepôt) |
| Tránsito Interior Doméstico |
| Corredores y Agentes |
| Aseguradores Directos |
| Plataformas en Línea y Digitales |
| Propietario de Carga, Vendedor, Comprador o Comerciante |
| Interés del Expedidor Organizado por Transitario / Operador Logístico Externo |
| Alimentos, Bebidas y Materias Primas Agrícolas |
| Energía y Materias Primas a Granel |
| Productos Químicos y Farmacéuticos |
| Automoción y Equipos Industriales |
| Electrónica y Bienes Manufacturados de Alto Valor |
| Comercio Minorista, Bienes de Consumo y Comercio Electrónico |
| Propietarios de Proyectos de Construcción e Infraestructura |
| Otros |
| Reino Unido |
| Alemania |
| Francia |
| Italia |
| España |
| BENELUX |
| Países Nórdicos |
| Resto de Europa |
| Por Modo de Transporte | Marítimo (de Altura y de Cabotaje / Costero) |
| Vías Navegables Interiores | |
| Carretera | |
| Ferroviario | |
| Aéreo | |
| Por Perfil de Carga | Carga Contenerizada |
| Carga a Granel Seca | |
| Carga a Granel Líquida | |
| Carga Fraccionada y Mercancía General | |
| Proyectos, Gran Tonelaje y Fuera de Medida | |
| Carga Rodante / Ro-Ro | |
| Por Alcance Comercial | Transfronterizo (Importación, Exportación, Entrepôt) |
| Tránsito Interior Doméstico | |
| Por Canal de Distribución | Corredores y Agentes |
| Aseguradores Directos | |
| Plataformas en Línea y Digitales | |
| Por Tipo de Tomador de Seguro | Propietario de Carga, Vendedor, Comprador o Comerciante |
| Interés del Expedidor Organizado por Transitario / Operador Logístico Externo | |
| Por Industria de Usuario Final | Alimentos, Bebidas y Materias Primas Agrícolas |
| Energía y Materias Primas a Granel | |
| Productos Químicos y Farmacéuticos | |
| Automoción y Equipos Industriales | |
| Electrónica y Bienes Manufacturados de Alto Valor | |
| Comercio Minorista, Bienes de Consumo y Comercio Electrónico | |
| Propietarios de Proyectos de Construcción e Infraestructura | |
| Otros | |
| Por País | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| BENELUX | |
| Países Nórdicos | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el seguro de carga de Europa hasta 2032?
Se prevé que el mercado de seguros de carga de Europa crezca a un CAGR del 3,5% de 2027 a 2032, aumentando de 9,6 mil millones de USD en 2027 a 11,4 mil millones de USD en 2032.
¿Qué modo de transporte tiene la mayor participación de primas en el seguro de carga de Europa?
El transporte marítimo lidera con una participación del 53,4% en 2026, respaldado por su papel en los flujos de flete de importación y exportación de la Unión Europea.
¿Qué canal de distribución está creciendo más rápido para el seguro de carga en Europa?
Se prevé que las plataformas en línea y digitales crezcan a un CAGR del 9,8% hasta 2032 a medida que se expanden la cotización digital, la vinculación y la cobertura integrada.
¿Por qué el seguro de carga aérea está creciendo más rápido que otros modos de transporte?
Se proyecta que la carga aérea crezca a un CAGR del 5,8% porque transporta electrónica de alto valor, productos farmacéuticos, componentes de baterías y equipos de precisión.
¿Qué país tiene la mayor participación en el seguro de carga de Europa?
El Reino Unido mantiene una participación del 34,4% en 2026 porque Londres sigue siendo un centro importante para la suscripción especializada, la actividad de corretaje y las colocaciones complejas.
¿Qué riesgos están configurando la demanda de seguros de carga en Europa?
El robo, los viajes más largos causados por la perturbación de las rutas, los riesgos de las baterías de los vehículos eléctricos y las necesidades más amplias de protección de la cadena de suministro están aumentando la demanda de cobertura especializada.