
Größe und Marktanteile des europäischen Kargo-Versicherungsmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 9.30 Milliarden US-Dollar |
| Marktgröße (2027) | 9.60 Milliarden US-Dollar |
| Marktgröße (2032) | 11.40 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.50 % |
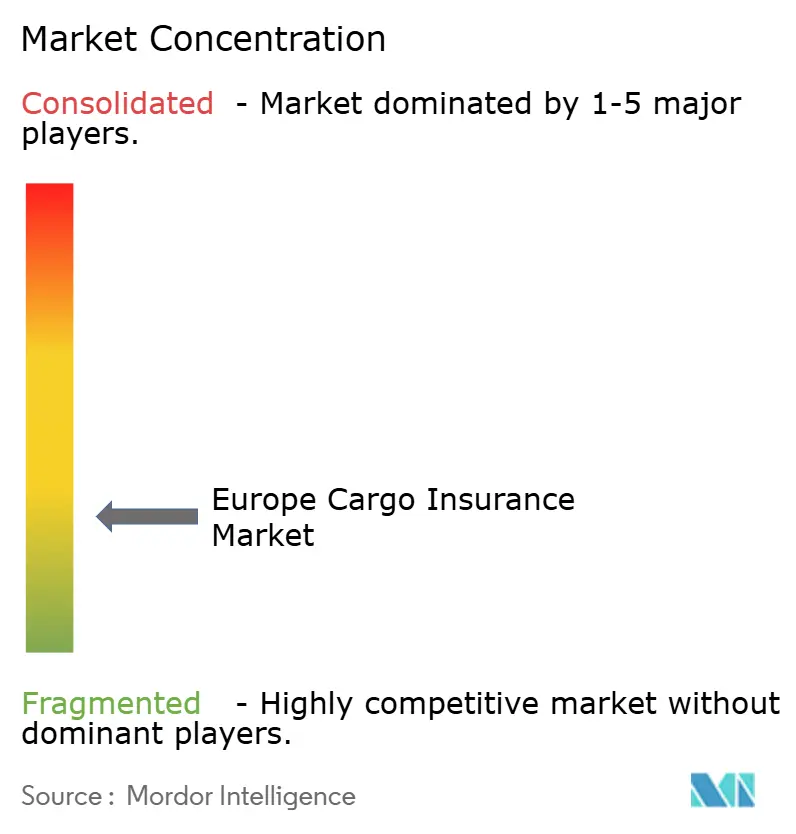
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Kargo-Versicherungsmarkts durch Mordor Intelligence
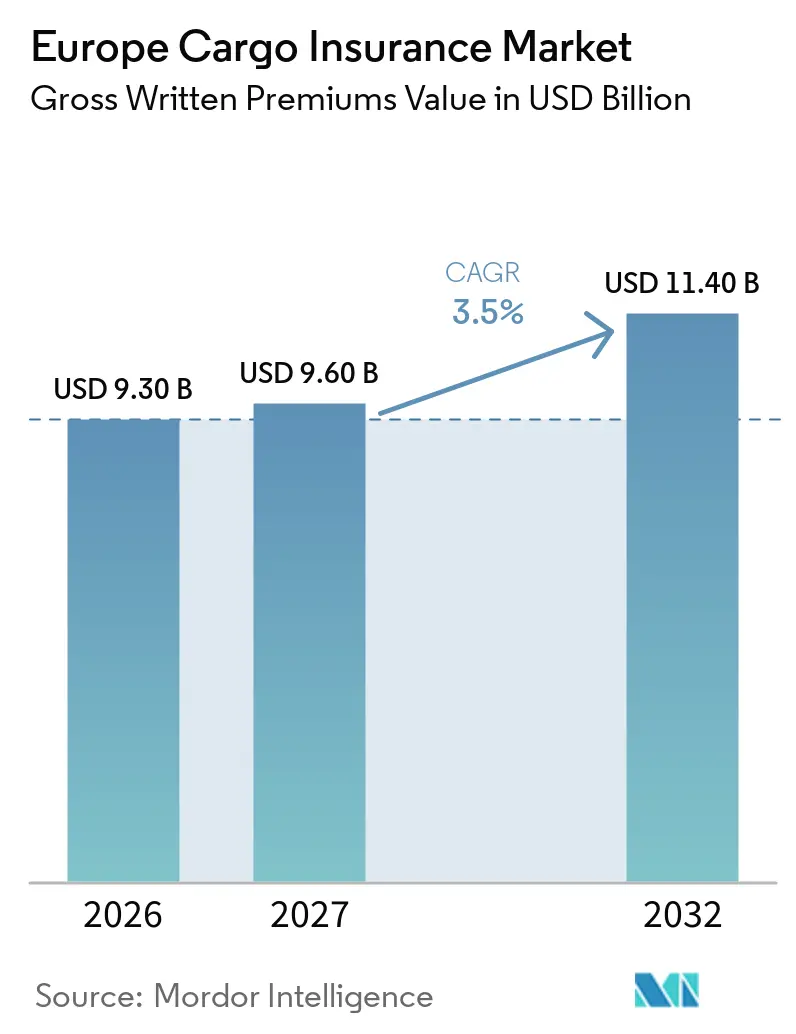
Die Größe des europäischen Kargo-Versicherungsmarkts, gemessen am Wert der gebuchten Bruttoprämien, wird voraussichtlich von 9,30 Milliarden USD im Jahr 2026 auf 9,60 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 3,5 % über den Zeitraum 2027–2032 einen Wert von 11,40 Milliarden USD erreichen.
Europäische Handelskorridore stützen die Nachfrage weiterhin, da seegestützte Importe aus Ländern außerhalb der Europäischen Union im Jahr 2025 einen Wert von 1.270 Milliarden EUR (1.371,6 Milliarden USD) erreichten, während der Handel zunehmend Güter mit hohen deklarierten Werten umfasst. Höherwertige Fertigwaren, Präzisionsgeräte, Elektronik und Batteriesendungen können den versicherten Wert jeder Sendung erhöhen, selbst wenn die Frachtaktivität nicht im gleichen Tempo zunimmt. Der europäische Kargo-Versicherungsmarkt wird zudem durch Ladungsdiebstahl, umgeleitete Schifffahrtsrouten und den Bedarf an einem umfassenderen Schutz über Produktion, Transit und Lagerung hinweg geprägt. Der digitale Vertrieb erweitert den Zugang für kleinere Käufer, während Spezialversicherer Deckungen für technologieintensive und komplexe Kargo-Risiken entwickeln. Das Vereinigte Königreich, Deutschland und die Benelux-Region bleiben zentral für Zeichnungskapazitäten und Ladungskonzentration, obwohl mittel- und osteuropäische Logistikkorridore zusätzliche Wachstumschancen schaffen.
Wichtigste Erkenntnisse des Berichts
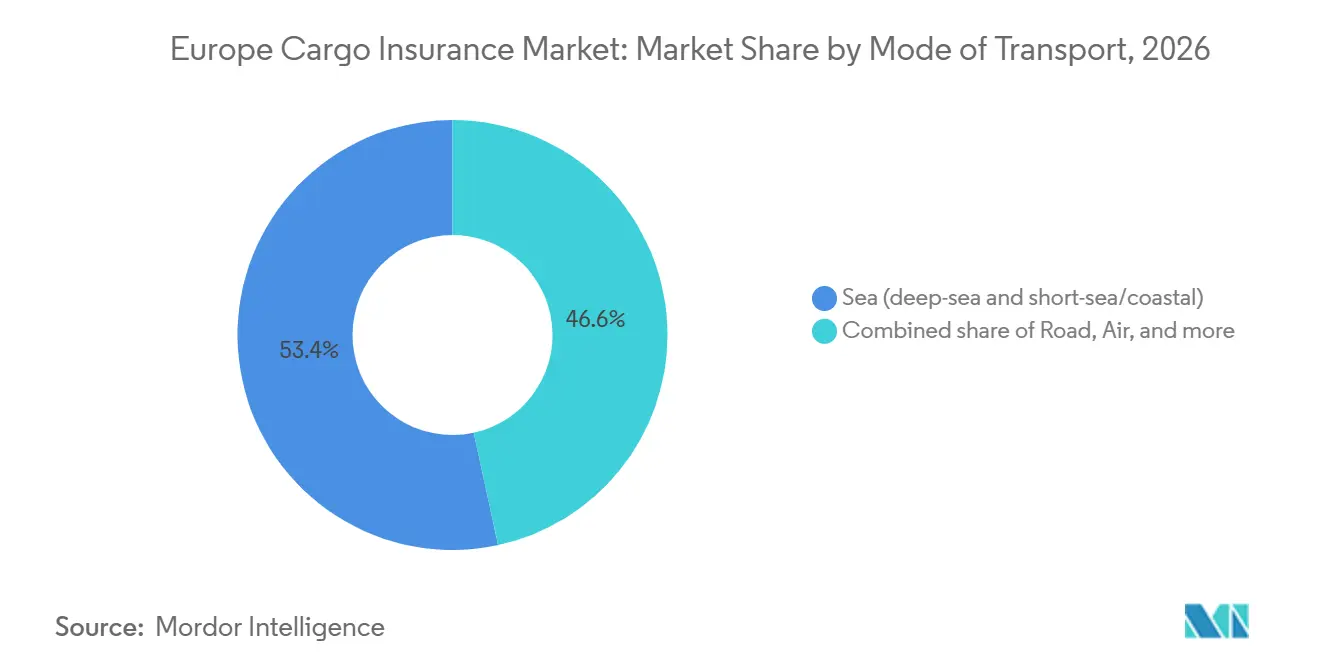
- Nach Transportmodus entfiel im Jahr 2026 ein Marktanteil von 53,4 % auf den Seeweg im europäischen Kargo-Versicherungsmarkt, während der Luftweg bis 2032 voraussichtlich mit einem CAGR von 5,8 % wachsen wird.
- Nach Kargo-Profil hielt containerisierte Ladung im Jahr 2026 einen Marktanteil von 33,8 % am europäischen Kargo-Versicherungsmarkt, während Projekt-, Schwerlast- und Übergabekargo bis 2032 voraussichtlich mit einem CAGR von 5,4 % wachsen wird.
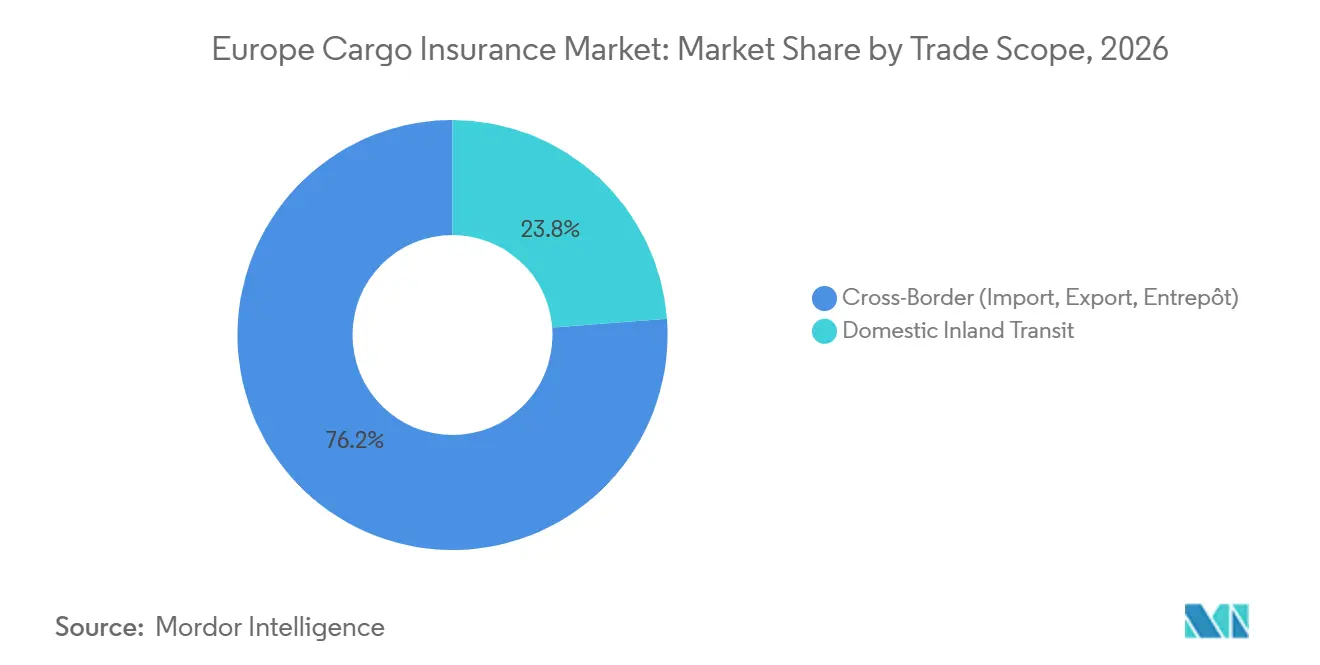
- Nach Handelsumfang entfiel im Jahr 2026 ein Anteil von 76,2 % der Marktgröße des europäischen Kargo-Versicherungsmarkts auf grenzüberschreitende Ladung, während der inländische Binnentransit mit einem CAGR von 4,5 % bis 2032 zunimmt.
- Nach Vertriebskanal hielten Makler und Agenten im Jahr 2026 einen Marktanteil von 70,3 % am europäischen Kargo-Versicherungsmarkt, während Online- und digitale Plattformen voraussichtlich mit einem CAGR von 9,8 % bis 2032 wachsen werden.
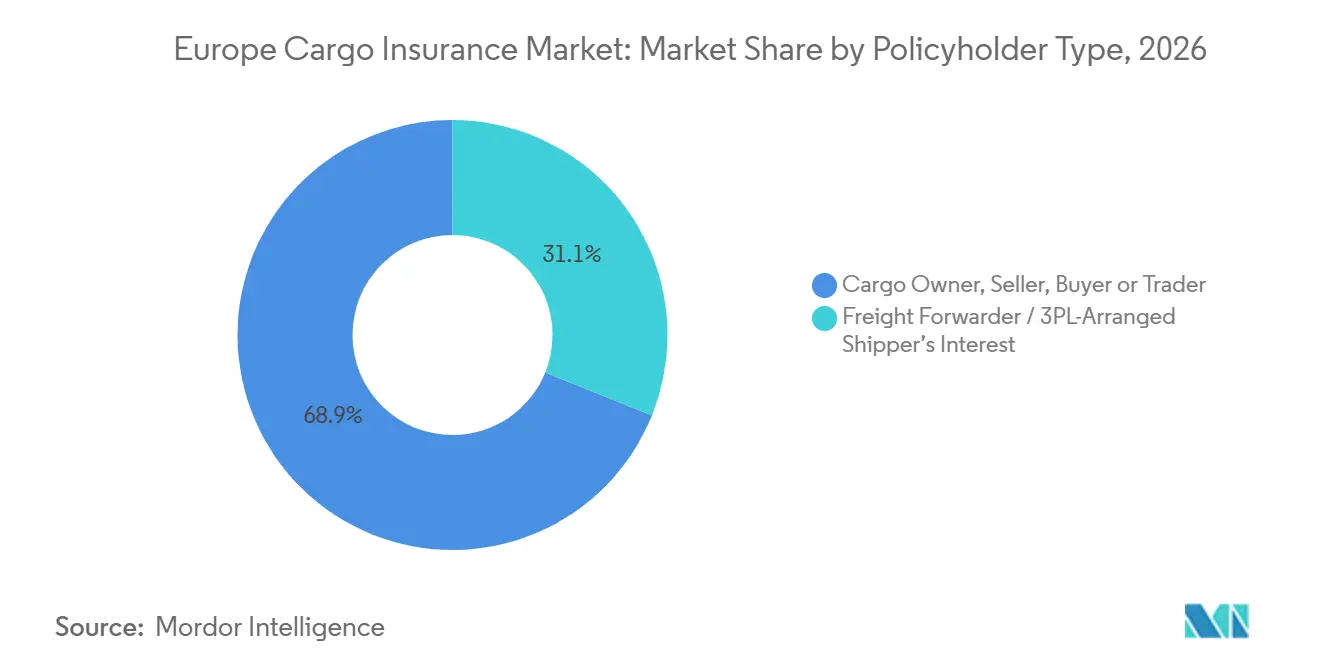
- Nach Versicherungsnehmertyp entfielen im Jahr 2026 68,9 % des Marktanteils am europäischen Kargo-Versicherungsmarkt auf Ladungsinhaber, Verkäufer, Käufer und Händler, während durch Spediteure und Drittlogistikanbieter arrangierte Deckungen voraussichtlich mit einem CAGR von 5,2 % bis 2032 wachsen werden.
- Nach Endverbraucherbranche hielten Energie und Massengüter im Jahr 2026 einen Marktanteil von 22,5 % am europäischen Kargo-Versicherungsmarkt, während Elektronik und hochwertige Fertigwaren bis 2032 voraussichtlich mit einem CAGR von 6,2 % wachsen werden.
- Nach Geografie hielt das Vereinigte Königreich im Jahr 2026 einen Marktanteil von 34,4 % am europäischen Kargo-Versicherungsmarkt, während das Cluster „Übriges Europa” bis 2032 voraussichtlich mit einem CAGR von 4,8 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum bei grenzüberschreitenden Sendungen und versicherten Ladungswerten | +0.9% | Global, konzentriert im Vereinigten Königreich, Deutschland, Frankreich, den Niederlanden und dem Korridor Antwerpen–Rotterdam | Mittelfristig (2–4 Jahre) |
| Sendungen hochwertiger Elektronik, Elektrofahrzeuge und Batterien | +0.7% | Produktions- und Importzentren der Europäischen Union, darunter Deutschland, die Niederlande, Belgien und das Vereinigte Königreich | Langfristig (≥ 4 Jahre) |
| Resilienz der Lieferkette und Deckung für Lagerbestandsdurchsatz | +0.5% | Global, wobei Europa durch Strukturen des Londoner Markts profitiert | Mittelfristig (2–4 Jahre) |
| Digitaler Vertrieb von Kargo-Versicherungen und eingebettete Deckung | +0.6% | Europa, Naher Osten und Afrika, mit frühen Gewinnen im Vereinigten Königreich, Benelux und den nordischen Ländern | Kurzfristig (≤ 2 Jahre) |
| Geopolitische Störungen und umgeleitete Handelskorridore | +0.4% | Mittelmeerhäfen, Zubringerrouten in der Nordsee und die Landbrücke des Vereinigten Königreichs | Kurzfristig (≤ 2 Jahre) |
| Überwachung von Kargo-Risiken und spezialisierte Transitdeckung | +0.3% | Global, einschließlich Hamburg, Rotterdam, Antwerpen und Felixstowe | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum bei grenzüberschreitenden Sendungen und versicherten Ladungswerten
Der europäische Kargo-Versicherungsmarkt wird durch den Warenverkehr über europäische Transportnetze und internationale Handelsrouten gestützt. Im Jahr 2025 transportierte der Straßengüterverkehr der Europäischen Union 13,29 Milliarden Tonnen Güter, ein Anstieg von 1,8 % gegenüber 2024. Die Seeeinfuhren aus Ländern außerhalb der Europäischen Union erreichten einen Wert von 1.270 Milliarden EUR (1.371,6 Milliarden USD), während die Seeausfuhren 1.069 Milliarden EUR (1.154,5 Milliarden USD) betrugen[1]. Höherwertige Fertigwaren, Maschinen und andere Handelsprodukte können den versicherten Wert einzelner Sendungen erhöhen, selbst wenn die Sendungsvolumina stabil bleiben. Handelsvolumina und -werte sind jedoch Nachfrageindikatoren und keine direkten Maßstäbe für Kargo-Versicherungsprämien, die auch von Deckungslimits, Vertragsbedingungen, Preisgestaltung und versichertem Risiko abhängen.
Ausweitung von Sendungen hochwertiger Elektronik, Elektrofahrzeuge und Batterien
Die Konzentration hochwertiger Güter im Luftfrachtbereich und die sich verändernde Zusammensetzung des Fertigwarenhandels stützen die Nachfrage nach spezialisierter Kargo-Versicherung. Im Jahr 2025 entfielen auf den Lufttransport 20,7 % des Importwerts und 29,1 % des Exportwerts der Europäischen Union, obwohl er nur 0,3 % des Importgewichts und 2,9 % des Exportgewichts ausmachte. Diese Zahlen unterstreichen die Bedeutung des Schutzes hochwertiger Sendungen vor Diebstahl, Handhabungsschäden und transportbedingten Verlusten. Im September 2025 veröffentlichte der Internationale Verband der Seeversicherung aktualisierte Best-Practice-Empfehlungen für den sicheren See- und Kurzstreckentransport von Elektrofahrzeugen, die auf batteriebezogene Brandrisiken und Minderungsmaßnahmen eingehen[2]. Versicherer und Ladungsinhaber können diese Risikoüberlegungen nutzen, um Ladungsdeklarationen, Stauverfahren und Zeichnungsbewertungen zu verbessern, insbesondere für Elektrofahrzeuge und Lithium-Ionen-Batteriesendungen.
Steigende Nachfrage nach Resilienz der Lieferkette und Deckung für Lagerbestandsdurchsatz
Störungen in der Lieferkette veranlassen Unternehmen, zu überprüfen, wie Versicherungen Lagerbestände über Produktion, Transport und Lagerung hinweg schützen. Lagerbestandsdurchsatz-Policen können diese Risiken unter einer koordinierten Versicherungsvereinbarung zusammenfassen und sind damit für Hersteller, Einzelhändler und Unternehmen relevant, die häufige grenzüberschreitende Lagerbestandsbewegungen verwalten. Eine Umfrage aus dem Jahr 2025 unter mehr als 900 leitenden Führungskräften, die von Maersk in Auftrag gegeben wurde, ergab, dass führende Unternehmen in Bezug auf Lieferkettenresilienz in ihrem letzten Geschäftsjahr weniger als 1 % des Umsatzes durch Störungen verloren, verglichen mit einem durchschnittlichen Verlust von 3,9 % bei den befragten Unternehmen[3]. Für Versicherer und Makler bieten umfassendere Kargo- und Lagerbestandsdurchsatz-Programme die Möglichkeit, verbundene Transit- und Lagerbestandsrisiken zu adressieren, vorbehaltlich der Vertragsbedingungen, Ausschlüsse und Zeichnungsanforderungen.
Wachstum im digitalen Vertrieb von Kargo-Versicherungen und eingebetteter Versicherung
Digitale Zeichnungs- und Maklerplattformen verbessern den Zugang zur Kargo-Versicherung, insbesondere für kleine und mittlere Unternehmen mit vergleichsweise unkomplizierten Risiken. Im Juni 2025 lancierte Hiscox seine Kargo-API-Lösung für kleinere Kargo- und Lagerbestandsdurchsatz-Risiken, die Limits von bis zu 5 Millionen USD und eine nahezu sofortige Angebotserstellung und Bindung für geeignete Risiken über Maklerpartner bietet[4]. Im September 2026 lancierten Sompo und Acturis eine Seefrachtversicherungslösung auf der Acturis-Plattform, die es Maklern ermöglicht, Angebote einzuholen und geeignete Risiken vorbehaltlich der Zeichnungskriterien digital zu binden.
Analyse der Hemmnisse*
| Hemmnisse | Ungefähre Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Weiche Prämiensätze durch überschüssige Kapazitäten und intensiven Zeichnungswettbewerb | -1.0% | Global, insbesondere London, Lloyd's und die wichtigsten europäischen Versicherungsmärkte | Kurzfristig (≤ 2 Jahre) |
| Handelsvolatilität und Unsicherheit bei Sendungsvolumina und versicherten Werten | -0.7% | EU-weit, insbesondere exportabhängige Volkswirtschaften wie Deutschland und Italien | Mittelfristig (2–4 Jahre) |
| Kumulationsrisiko in Häfen, Lagerhäusern und Logistikzentren | -0.5% | Wichtige europäische Häfen und Logistikzentren, darunter Rotterdam, Antwerpen-Brügge, Hamburg und mediterrane Schifffahrtsgateways | Mittel- bis langfristig (2–5 Jahre) |
| Komplexe Kriegsrisikoausschlüsse, Sanktionen und Deckungsbeschränkungen | -0.6% | EU-weit, insbesondere Handelsrouten, die geopolitischen Spannungen im Schwarzen Meer und angrenzenden Seekorridoren ausgesetzt sind | Kurz- bis mittelfristig (1–3 Jahre) |
| Zunehmender Ladungsdiebstahl, Betrug und Herausforderungen bei der Schadensverifizierung | -0.4% | EU-weit, mit erhöhtem Risiko entlang wichtiger Straßengüterkorridore und Logistikzentren in Frankreich, Deutschland, Italien und Spanien | Kurz- bis mittelfristig (1–3 Jahre) |
| Quelle: Mordor Intelligence | |||
Weiche Prämiensätze durch überschüssige Kapazitäten und intensiven Zeichnungswettbewerb
Überschüssige Zeichnungskapazitäten und Wettbewerb schränken die Verbesserung der Prämiensätze im europäischen Kargo-Versicherungsmarkt ein. Im September 2026 berichtete der Internationale Verband der Seeversicherung, dass zusätzliche Kapazitäten und Wettbewerbsdruck den globalen Seefrachtversicherungsmarkt, insbesondere in Europa, weiterhin unter Druck setzten. Die globalen Kargo-Versicherungsprämien erreichten im Jahr 2025 24,2 Milliarden USD, ein Anstieg von 6,9 % gegenüber 2024, obwohl Währungsbewegungen einen wesentlichen Teil des ausgewiesenen Wachstums ausmachten. Stärkerer Wettbewerb ermöglicht es Käufern mit günstiger Schadenshistorie und gut kontrollierten Risiken, wettbewerbsfähigere Konditionen auszuhandeln, was das Prämienwachstum trotz steigender versicherter Werte begrenzt. Die Kargo-Schadenquote in Europa sank im Jahr 2025 auf rund 40 %. Folglich müssen Versicherer wettbewerbsfähige Preisgestaltung gegen künftige Schadensentwicklung, Risikoakkumulation und Zeichnungsrentabilität abwägen. Eine anhaltende Kapazitätsausweitung könnte das Prämienwachstum einschränken, bis die Marktbedingungen eine stärkere Preisdisziplin unterstützen.
Handelsvolatilität und Unsicherheit bei Sendungsvolumina und versicherten Werten
Schwankungen in der Handelsaktivität, bei Rohstoffpreisen und Schifffahrtsrouten können das Wachstum der Kargo-Versicherungsprämien in Europa weniger vorhersehbar machen. Eurostat berichtete, dass die Handelsbilanz der Europäischen Union für Waren von einem Überschuss von 51 Milliarden EUR (55,1 Milliarden USD) im ersten Quartal 2025 zu einem Defizit von 21,8 Milliarden EUR (23,6 Milliarden USD) im zweiten Quartal 2026 wechselte. Separat dazu sank der Binnenschiffsgüterverkehr in der Europäischen Union im Jahr 2025 um 3 % auf 118 Milliarden Tonnenkilometer, was Veränderungen in der Frachtaktivität in der Region widerspiegelt. Bei jährlichen Rahmenverträgen können Änderungen in der Sendungshäufigkeit, bei Rohstoffpreisen und deklarierten Ladungswerten die Prämienanpassungen und die Genauigkeit der Risikoschätzungen beeinflussen. Handelsumleitung und Änderungen in den Transitmustern können auch die Kumulationsrisiken und Zeichnungsanforderungen verändern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transportmodus:
Seeweg behält die größte Prämienbasis, während der Luftweg schneller wächstDer Seeweg hielt im Jahr 2026 einen Anteil von 53,4 % an der Marktgröße des europäischen Kargo-Versicherungsmarkts, gestützt durch seine Rolle bei 73,3 % des Importgewichts und 72,6 % des Exportgewichts der Europäischen Union. Diese Prozentsätze beziehen sich auf das Gewicht der mit Nicht-EU-Ländern gehandelten Waren und nicht auf den Anteil der Kargo-Versicherungsprämien. Seefracht bleibt wichtig für containerisierte Fertigwaren, Industrieausrüstung, Energieprodukte und Massengüter, die zwischen Europa und wichtigen internationalen Märkten transportiert werden. Der Kurzstreckenseeverkehr verbindet auch europäische Häfen und regionale Handelskorridore und schafft Nachfrage nach Deckung für maritime Transits und damit verbundene Binnenbewegungen. Längere Reisen, Hafenstaus und Ladungsakkumulation können die Zeichnungskomplexität erhöhen und die Vertragsbedingungen beeinflussen. Der Seetransport bleibt daher ein wichtiger Beitragsfaktor für den europäischen Kargo-Versicherungsmarkt.
Der Luftweg wird bis 2032 voraussichtlich mit einem CAGR von 5,8 % wachsen und ist damit der am schnellsten wachsende Transportmodus im europäischen Kargo-Versicherungsmarkt. Luftfracht ist relevant für Elektronik, Pharmazeutika, Präzisionsgeräte und andere hochwertige Güter, die eine schnelle Lieferung erfordern. Die Flughäfen der Europäischen Union verzeichneten im Jahr 2025 6,9 Millionen kommerzielle Flüge, ein Anstieg von 3,8 % gegenüber 2024. Straßengüterverkehr unterstützt inländische und innereuropäische Sendungen, während Schiene und Binnenwasserstraßen ausgewählten Industrie- und Massengutkorridoren dienen. Das relative Wachstum jedes Modus hängt von Sendungswerten, Handelsmustern, Policenpreisgestaltung und den spezifisch versicherten Risiken ab.
Nach Kargo-Profil:
Containerisierte Güter führen die Basis an, während Projektkargo spezialisierte Nachfrage hinzufügtContainerisierte Ladung hielt im Jahr 2026 einen Prämienanteil von 33,8 %, da sie für Fertigwaren, Konsumgüter und allgemeine Handelswaren weit verbreitet ist. Standardisierte Containerabfertigung unterstützt regelmäßige Sendungen über maritime und intermodale Netzwerke, obwohl sich einzelne Sendungen in Wert, Sicherheitsanforderungen und Schadensrisiko unterscheiden. Containerisierte Güter bewegen sich durch Häfen, Lagerhäuser, Verteilzentren und Binnengüternetze und schaffen Risiken in mehreren Transitphasen. Trockenmassengut und Flüssigmassengut tragen ebenfalls zum Markt durch Energie-, Chemie-, Agrar- und Industrielieferketten bei.
Projekt-, Schwerlast- und Übergabekargo wird bis 2032 voraussichtlich mit einem CAGR von 5,4 % wachsen. Offshore-Windanlagen, Schieneninfrastruktur und industrielle Modernisierungsprojekte können Nachfrage nach Spezialdeckung für übergroße oder hochwertige Komponenten erzeugen. Einzelne Sendungen können maßgeschneiderte Beladung, Hebevorgänge, Streckenuntersuchungen, Lagervereinbarungen und Transitplanung erfordern, da Ersatzkomponenten kostspielig oder schwer zu beschaffen sein können. Rollende Ladung, einschließlich Elektrofahrzeuge, erfordert auch Aufmerksamkeit für batteriebezogene Brandgefahren sowie geeignete Stau- und Notfallverfahren. Stückgut bleibt relevant für Stahl, verpackte Güter und Ausrüstung, die nicht effizient in Standardcontainern transportiert werden kann.
Nach Handelsumfang:
Grenzüberschreitende Programme führen, während inländischer Binnenschutz sich ausweitetGrenzüberschreitende Ladung entfiel im Jahr 2026 auf 76,2 % der gebuchten Prämien. Import-, Export- und Entrepôt-Sendungen verbinden europäische Unternehmen mit internationalen Lieferanten und Kunden über See-, Luft-, Straßen- und Schienennetzwerke. Multinationale Versicherungsprogramme können eine Koordination über Rechtsordnungen, Transportmodi und lokale Policenvereinbarungen hinweg erfordern. Der Austritt des Vereinigten Königreichs aus der Europäischen Union hat auch zusätzliche Zollformalitäten für viele Bewegungen zwischen Großbritannien und der Europäischen Union eingeführt, obwohl die Versicherungsanforderungen vom Vertrag, den Waren und den Transportvereinbarungen abhängen. Diese Faktoren können die administrative Komplexität für Unternehmen erhöhen, die internationale Sendungen verwalten.
Der inländische Binnentransit wird bis 2032 voraussichtlich mit einem CAGR von 4,5 % wachsen. E-Commerce-Abwicklung, regionale Verteilnetzwerke und häufige Bewegungen zwischen Lagerhäusern und Kunden können die Nachfrage nach inländischer Kargo-Deckung stützen. TAPA EMEA verzeichnete im Januar 2025 440 Ladungsdiebstahlvorfälle in seiner Berichtsregion, wobei Deutschland 110 Vorfälle oder 25 % der erfassten Gesamtzahl ausmachte. Diese Zahlen spiegeln gemeldete Vorfälle im Informationssystem des Verbands wider und nicht das vollständige Ausmaß der Ladungskriminalität in Europa. Inländische Ladungsinhaber können Versicherungen über die Haftung des Frachtführers hinaus anstreben, wenn vertragliche Limits nicht den vollen Warenwert abdecken.
Nach Vertriebskanal:
Makler halten die größte Rolle, während digitale Plattformen den Zugang erweiternMakler und Agenten hielten im Jahr 2026 einen Anteil von 70,3 % der gebuchten Prämien. Sie spielen eine wichtige Rolle bei der Vereinbarung von Deckungen für komplexe, multimodale und multinationale Sendungen, die maßgeschneiderte Vertragsbedingungen und Koordination zwischen Versicherern erfordern. Makler können Kunden auch bei der Bewertung deklarierter Werte, Transitrouten, Ladungsakkumulation, Sicherheitskontrollen und Deckungsausschlüssen unterstützen. Ihre beratende Rolle bleibt relevant für große Geschäftskonten und Risiken, die eine spezialisierte Zeichnung erfordern. Der direkte Versicherungsvertrieb bedient auch Unternehmen mit etablierten Versicherungsbeziehungen und vergleichsweise unkomplizierten Kargo-Anforderungen.
Online- und digitale Plattformen werden bis 2032 voraussichtlich mit einem CAGR von 9,8 % wachsen. Hiscox lancierte im Juni 2025 seine Kargo-API, um Maklern digitalen Zugang zu Transit-, Lagerbestands- und Lagerbestandsdurchsatz-Deckungen für geeignete Kargo-Risiken mit Limits von bis zu 5 Millionen USD zu bieten. Im September 2026 lancierten Sompo und Acturis eine Seefrachtversicherungslösung auf der Acturis-Plattform, die es Maklern ermöglicht, Angebote einzuholen und geeignete Risiken vorbehaltlich der Zeichnungskriterien digital zu binden. Diese Beispiele zeigen praktische Entwicklungen im digitalen Vertrieb, insbesondere im Vereinigten Königreich. Digitale Kanäle können die Bearbeitungszeit für geeignete Risiken verkürzen, aber der prognostizierte CAGR von 9,8 % erfordert Unterstützung durch die zugrunde liegende Kanalprognose.
Nach Versicherungsnehmertyp:
Ladungsinhaber bleiben zentral, während Logistikintermediäre Deckung hinzufügenLadungsinhaber, Verkäufer, Käufer und Händler entfielen im Jahr 2026 auf 68,9 % der Prämien. Ihr Versicherungsbedarf hängt von vertraglichen Verantwortlichkeiten, Eigentumsinteressen und der Zuweisung des Transitrisikos gemäß dem anwendbaren Kaufvertrag ab. Gemäß den Incoterms-Regeln unterscheiden sich die Versicherungspflichten je nach Regel: CIF und CIP verpflichten den Verkäufer, eine bestimmte Kargo-Versicherung abzuschließen, während viele andere Regeln keine entsprechende Verkäuferpflicht auferlegen. Rahmenverträge können wiederkehrende Sendungen berücksichtigen, wobei die Prämien entsprechend den deklarierten Werten, der Sendungshäufigkeit und den Vertragsbedingungen angepasst werden. Dies macht Ladungsinhaber und Handelsunternehmen zu einer wichtigen Kundengruppe in europäischen Lieferketten.
Durch Spediteure und Drittlogistikanbieter arrangierte Deckungen werden bis 2032 voraussichtlich mit einem CAGR von 5,2 % wachsen. Logistikdienstleister können Versicherungen im Interesse des Versenders anbieten oder den Kargo-Schutz durch Frachtmanagement- und Kundendienstvereinbarungen erleichtern. Im Februar 2026 gaben AXA XL und die U.S. Marine Insurance Group ihre Zusammenarbeit bekannt, um Versicherungen im Interesse des Versenders für Transport-, Logistik- und Baukunden anzubieten. Diese Vereinbarung veranschaulicht die Rolle spezialisierter Versicherungspartnerschaften bei der Bedienung logistikbezogener Risiken.
Nach Endverbraucherbranche:
Energie liefert das Volumen, während Elektronik das schnellste Wachstum antreibtEnergie und Massengüter hielten im Jahr 2026 einen Prämienanteil von 22,5 %. Öl, raffinierte Erdölprodukte, verflüssigtes Gas, Metalle und andere Massengüter erzeugen erhebliche Kargo-Risiken über maritime und Binnentransportnetzwerke hinweg. Versicherte Werte und Jahresprämien können mit Rohstoffpreisen, Sendungsvolumina, Transitentfernungen und Vertragsbedingungen schwanken. Agrar- und Lebensmittelprodukte tragen ebenfalls zu regionalen Ladungsbewegungen bei. Eurostat berichtete, dass Lebensmittel, Getränke und Tabak im Jahr 2025 16,6 % der Straßengüterverkehrsleistung der Europäischen Union, gemessen in Tonnenkilometern, ausmachten.
Elektronik und hochwertige Fertigwaren werden bis 2032 voraussichtlich mit einem CAGR von 6,2 % wachsen. Halbleiter, Unterhaltungselektronik, Batteriekomponenten und Präzisionsgeräte können im Verhältnis zu ihrer physischen Größe hohe deklarierte Werte aufweisen, was die potenziellen finanziellen Auswirkungen von Diebstahl oder Beschädigung erhöht. Der im April 2026 von TT Club und BSI veröffentlichte Ladungsdiebstahlbericht 2025 identifizierte Elektronik neben Lebensmitteln und Getränken, Agrargütern und Automobilteilen als eine der von Ladungsdieben anvisierten Warengruppen. Chemikalien und Pharmazeutika können eine spezialisierte Handhabung und Schutz vor Kontamination, Temperaturabweichungen und anderen ladungsspezifischen Risiken erfordern.
Geografische Analyse
Das Vereinigte Königreich hielt im Jahr 2026 einen Anteil von 34,4 % an der Marktgröße des europäischen Kargo-Versicherungsmarkts, was die Rolle Londons bei der Spezialzeichnung und komplexen gewerblichen Platzierungen widerspiegelt. London bietet Zugang zu Versicherern, Lloyd's-Syndikaten, Maklern und Verwaltenden Generalagenten, die internationale See- und Kargo-Risiken bedienen. Der Handel zwischen Großbritannien und der Europäischen Union umfasst Zoll- und Transitformalitäten, die zusätzliche administrative Anforderungen für grenzüberschreitende Sendungen mit sich bringen können. TAPA EMEA verzeichnete im Januar 2025 50 Ladungsdiebstahlvorfälle im Vereinigten Königreich, verglichen mit 110 in Deutschland, was Sicherheitsbedenken in wichtigen europäischen Frachtmärkten unterstreicht. Deutschland stellt ebenfalls einen bedeutenden Kargo-Versicherungsmarkt dar, bedingt durch seine Industrieproduktion, Exportaktivität und sein umfangreiches Straßengüternetz.
Frankreich, Italien, Spanien und die Benelux-Länder bilden eine wichtige sekundäre Geografie für den europäischen Kargo-Versicherungsmarkt. Das spanische Hafensystem profitierte von maritimen Umleitungen während der Störung im Roten Meer, wobei der Hafenverkehr im Jahr 2024 um 6 % zunahm, als einige Reedereien Dienste um das südliche Afrika umleiteten. Rotterdam und Antwerpen-Brügge wickeln erhebliche internationale Ladungsströme ab und schaffen Versicherungsrisiken in Terminals, Lagerhäusern und verbindenden Binnentransportnetzwerken. Italien trägt durch Fertigung, Automobilkomponenten, Mode, Lebensmittel und Industrieexporte zur Nachfrage bei, während Frankreich Risiken in den Bereichen Luft- und Raumfahrt, Pharmazeutika, Luxusgüter und Agrarprodukte aufweist. Änderungen in den Schifffahrtsrouten können die Transitdauer, Handhabungsanforderungen und Ladungsakkumulation in Häfen beeinflussen. Diese Faktoren erhöhen die Bedeutung der Routenbewertung und geeigneter Akkumulationskontrollen.
Die nordischen Länder bieten durch Schweden, Norwegen, Dänemark und Finnland eine entwickelte See- und Transportversicherungsbasis. Die schwedischen See- und sonstigen Transportversicherungsprämien überstiegen im Jahr 2025 2,5 Milliarden SEK (0,24 Milliarden USD), wobei die Kargo-Versicherung 53 % des ausgewiesenen Gesamtbetrags ausmachte. Das Cluster „Übriges Europa” wird bis 2032 voraussichtlich mit einem CAGR von 4,8 % wachsen, da regionale Fertigungs- und Logistiknetzwerke inländische und grenzüberschreitende Sendungen unterstützen. Polen ist ein wichtiger Straßengütermarkt: Eurostat berichtete, dass es im Jahr 2025 mit einem Anteil von 20,2 % die größte Straßengüterverkehrsleistung unter den Mitgliedstaaten der Europäischen Union aufwies. Tschechien und andere mittel- und osteuropäische Märkte sind ebenfalls in integrierte europäische Lieferketten eingebunden. Der überarbeitete Solvency-II-Rahmen soll am 30. Januar 2027 in Kraft treten und die aufsichtsrechtlichen Regeln für Versicherer in der Europäischen Union aktualisieren.
Wettbewerbslandschaft
Der europäische Kargo-Versicherungsmarkt umfasst große gewerbliche Versicherer, Lloyd's-Marktteilnehmer, Spezialversicherer und Verwaltende Generalagenten. Allianz Commercial, AXA XL, Zurich Insurance Group, Chubb und Assicurazioni Generali sind etablierte Teilnehmer bei großen gewerblichen Platzierungen. Der Wettbewerb konzentriert sich auf Zeichnungsexpertise, verfügbare Kapazitäten, Schadenservice, Vertriebsreichweite und spezialisiertes Deckungsdesign. Weitere relevante Teilnehmer sind AIG, HDI Global, QBE, Tokio Marine HCC, Sompo, Liberty Specialty Markets, Berkshire Hathaway Specialty Insurance, Markel, Arch, AXIS, TT Club, Beazley, CNA Hardy und MS Amlin. Lloyd's bleibt ein wichtiger Markt für komplexe und spezialisierte Kargo-Risiken durch sein Netzwerk von Syndikaten und spezialisierten Vertriebskanälen.
Versicherer und Lloyd's-Marktteilnehmer entwickeln Konsortialstrukturen und technologiegestützte Abläufe, um die Platzierungseffizienz zu verbessern und komplexe Kargo-Risiken zu adressieren. Im Juli 2025 lancierte Arch Insurance International das Arch Flex Kargo- und Logistik-Konsortium, das fünf Londoner Marktsyndikate zusammenbringt und eine Liniengröße von bis zu 25 Millionen GBP (31,6 Millionen USD) bietet. Das Konsortium deckt Seefrachtkargo, Lagerbestandsdurchsatz, eigenständige Lagerbestände, Logistikhaftung, Lagerhalterhaftung und verwandte Risiken ab, wobei Arch einen einzigen Ansprechpartner und die Schadensabwicklung bereitstellt. Im März 2026 lancierte Brit sein BRIDGE-Kargo-Konsortium, das bis zu 80 Millionen USD an Kargo-Linienkapazität für internationale Risiken bietet. Diese Initiativen zeigen, wie Versicherer syndizierte Kapazitäten und spezialisierte Zeichnung kombinieren, um größere und komplexere Platzierungen zu bedienen.
Spezialisierte Produkte adressieren auch technologieintensive Ladung und erweitern den Zugang zu maßgeschneiderten Deckungen. Im Juni 2026 lancierten Overhaul und Navium das Helix-Konsortium, eine Lösung für Kargo im Bereich der Infrastruktur für künstliche Intelligenz, die Echtzeit-Kargo-Risikomanagementtechnologie mit Lloyd's-Zeichnungskapazität kombiniert und Transitlimits von bis zu 75 Millionen USD bietet. DUAL Europe lancierte sein Kargo-Versicherungsgeschäft mit Wirkung zum 1. September 2025 und bietet maßgeschneiderte Deckungen für verschiedene Kargo-Typen an, einschließlich Projektkargo, Lagerbestands- und Transitrisiken sowie Binnenwasserkriegserweiterungen. Versicherer, die spezialisierte Risikobewertung, disziplinierte Preisgestaltung, effiziente Schadensabwicklung und zugänglichen Vertrieb kombinieren, sind gut positioniert, um in Europas sich entwickelndem Kargo-Versicherungsmarkt zu konkurrieren.
Marktführer der europäischen Kargo-Versicherungsbranche
-
Allianz SE
-
AXA S.A.
-
Zurich Insurance Group Ltd.
-
Chubb Limited
-
Assicurazioni Generali S.p.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Kargo-Versicherungsmarkt Unternehmen in diesem Bericht
- Allianz Commercial
- AXA XL
- Zurich Insurance Group
- Chubb Limited
- Assicurazioni Generali S.p.A.
- American International Group, Inc. (AIG)
- HDI Global SE
- QBE Insurance Group Limited
- Tokio Marine HCC
- Sompo Holdings, Inc.
- Liberty Specialty Markets
- Lloyd’s of London
- Berkshire Hathaway Specialty Insurance
- Markel International
- Arch Capital Group Ltd.
- AXIS Capital Holdings Limited
- TT Club Mutual Insurance N.V.
- Beazley plc
- CNA Hardy
- MS Amlin
Neueste Industrielle Entwicklungen in Europäischer Kargo-Versicherungsmarkt
- September 2026: Acturis und Sompo Holdings gaben die Einführung der Seefrachtversicherungslösung von Sompo auf der Acturis-SaaS-Plattform bekannt, die Maklern im Vereinigten Königreich eine digitale Angebots- und Bindungsfunktion für geeignete Seefrachtversicherungsrisiken bietet.
- Juli 2026: Die Europäische Aufsichtsbehörde für das Versicherungswesen und die betriebliche Altersversorgung veröffentlichte ihre endgültigen Leitlinien und Entwürfe technischer Standards und schloss damit das Solvency-II-Überprüfungsmandat ab, das Berichterstattung und Offenlegung, Gruppensolabilität und versicherungstechnische Rückstellungen abdeckt, alles mit Wirkung zum 30. Januar 2027.
- Juni 2026: Navium Marine, The Fidelis Partnership und das Kargo-Risikomanagementunternehmen Overhaul lancierten das Helix-Konsortium bei Lloyd's und bieten ein Transitlimit von 75 Millionen USD und ein Lagerlimit von 25 Millionen USD für Hardware von Rechenzentren für künstliche Intelligenz an.
- März 2026: Brit Group Holdings Limited lancierte das BRIDGE-Seefrachtversicherungskonsortium und bietet bis zu 80 Millionen USD Kargo-Kapazität für komplexe und große Risiken an.
Berichtsumfang des europäischen Kargo-Versicherungsmarkts
Segmentierungsübersicht
| Seeweg (Hochsee und Kurzstrecke / Küste) |
| Binnenwasserstraße |
| Straße |
| Schiene |
| Luft |
| Containerisierte Ladung |
| Trockenmassengut |
| Flüssigmassengut |
| Stückgut und allgemeine Ladung |
| Projekt-, Schwerlast- und Übergabekargo |
| Rollende Ladung / Ro-Ro |
| Grenzüberschreitend (Import, Export, Entrepôt) |
| Inländischer Binnentransit |
| Makler und Agenten |
| Direktversicherer |
| Online- und digitale Plattformen |
| Ladungsinhaber, Verkäufer, Käufer oder Händler |
| Durch Spediteure / Drittlogistikanbieter arrangierte Versicherung im Interesse des Versenders |
| Lebensmittel, Getränke und Agrargüter |
| Energie und Massengüter |
| Chemikalien und Pharmazeutika |
| Automobil und Industrieausrüstung |
| Elektronik und hochwertige Fertigwaren |
| Einzelhandel, Konsumgüter und E-Commerce |
| Bau- und Infrastrukturprojektinhaber |
| Sonstige |
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Italien |
| Spanien |
| BENELUX |
| Nordische Länder |
| Übriges Europa |
| Nach Transportmodus | Seeweg (Hochsee und Kurzstrecke / Küste) |
| Binnenwasserstraße | |
| Straße | |
| Schiene | |
| Luft | |
| Nach Kargo-Profil | Containerisierte Ladung |
| Trockenmassengut | |
| Flüssigmassengut | |
| Stückgut und allgemeine Ladung | |
| Projekt-, Schwerlast- und Übergabekargo | |
| Rollende Ladung / Ro-Ro | |
| Nach Handelsumfang | Grenzüberschreitend (Import, Export, Entrepôt) |
| Inländischer Binnentransit | |
| Nach Vertriebskanal | Makler und Agenten |
| Direktversicherer | |
| Online- und digitale Plattformen | |
| Nach Versicherungsnehmertyp | Ladungsinhaber, Verkäufer, Käufer oder Händler |
| Durch Spediteure / Drittlogistikanbieter arrangierte Versicherung im Interesse des Versenders | |
| Nach Endverbraucherbranche | Lebensmittel, Getränke und Agrargüter |
| Energie und Massengüter | |
| Chemikalien und Pharmazeutika | |
| Automobil und Industrieausrüstung | |
| Elektronik und hochwertige Fertigwaren | |
| Einzelhandel, Konsumgüter und E-Commerce | |
| Bau- und Infrastrukturprojektinhaber | |
| Sonstige | |
| Nach Land | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| BENELUX | |
| Nordische Länder | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate der europäischen Kargo-Versicherung bis 2032?
Der europäische Kargo-Versicherungsmarkt wird voraussichtlich mit einem CAGR von 3,5 % von 2027 bis 2032 wachsen und von 9,6 Milliarden USD im Jahr 2027 auf 11,4 Milliarden USD im Jahr 2032 steigen.
Welcher Transportmodus hat den größten Prämienanteil in der europäischen Kargo-Versicherung?
Der Seeweg führt mit einem Anteil von 53,4 % im Jahr 2026, gestützt durch seine Rolle bei den Import- und Exportfrachtströmen der Europäischen Union.
Welcher Vertriebskanal wächst am schnellsten bei der Kargo-Versicherung in Europa?
Online- und digitale Plattformen werden bis 2032 voraussichtlich mit einem CAGR von 9,8 % wachsen, da digitale Angebotserstellung, Bindung und eingebettete Deckung zunehmen.
Warum wächst die Luftfrachtversicherung schneller als andere Transportmodi?
Luftfrachtkargo wird voraussichtlich mit einem CAGR von 5,8 % wachsen, da er hochwertige Elektronik, Pharmazeutika, Batteriekomponenten und Präzisionsgeräte transportiert.
Welches Land hat den größten Anteil an der europäischen Kargo-Versicherung?
Das Vereinigte Königreich hält im Jahr 2026 einen Anteil von 34,4 %, da London ein wichtiges Zentrum für Spezialzeichnung, Makleraktivität und komplexe Platzierungen bleibt.
Welche Risiken prägen die Nachfrage nach Kargo-Versicherungen in Europa?
Diebstahl, längere Reisen durch Routenstörungen, Risiken durch Elektrofahrzeugbatterien und ein breiterer Bedarf an Lieferkettenschutz erhöhen die Nachfrage nach spezialisierten Deckungen.