
Taille et part du marché européen de l'assurance cargo
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 9.30 Milliards de dollars |
| Taille du Marché (2027) | 9.60 Milliards de dollars |
| Taille du Marché (2032) | 11.40 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.50 % |
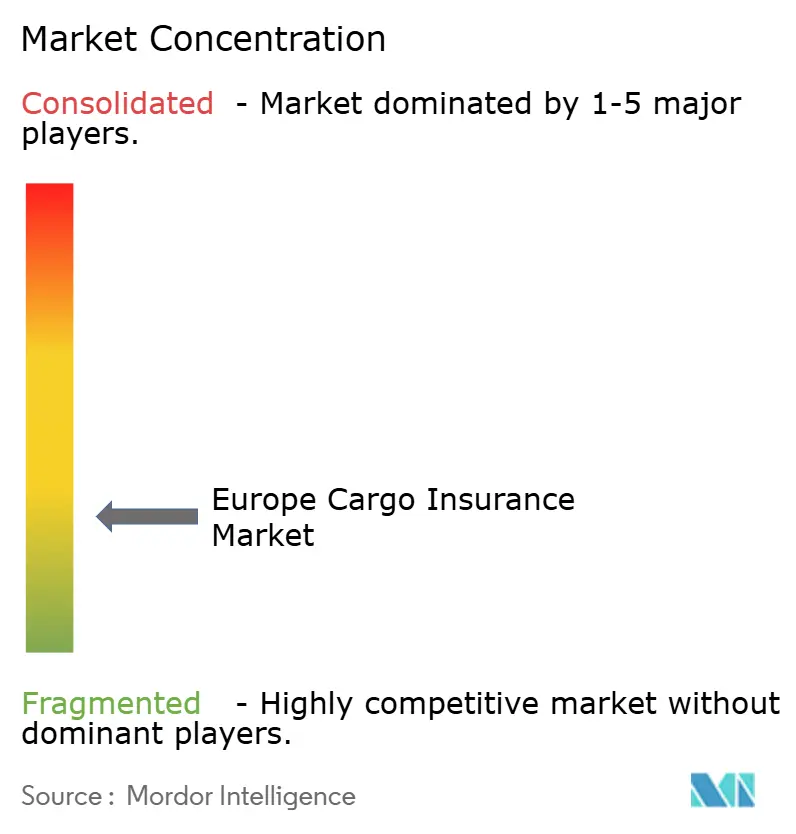
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen de l'assurance cargo par Mordor Intelligence
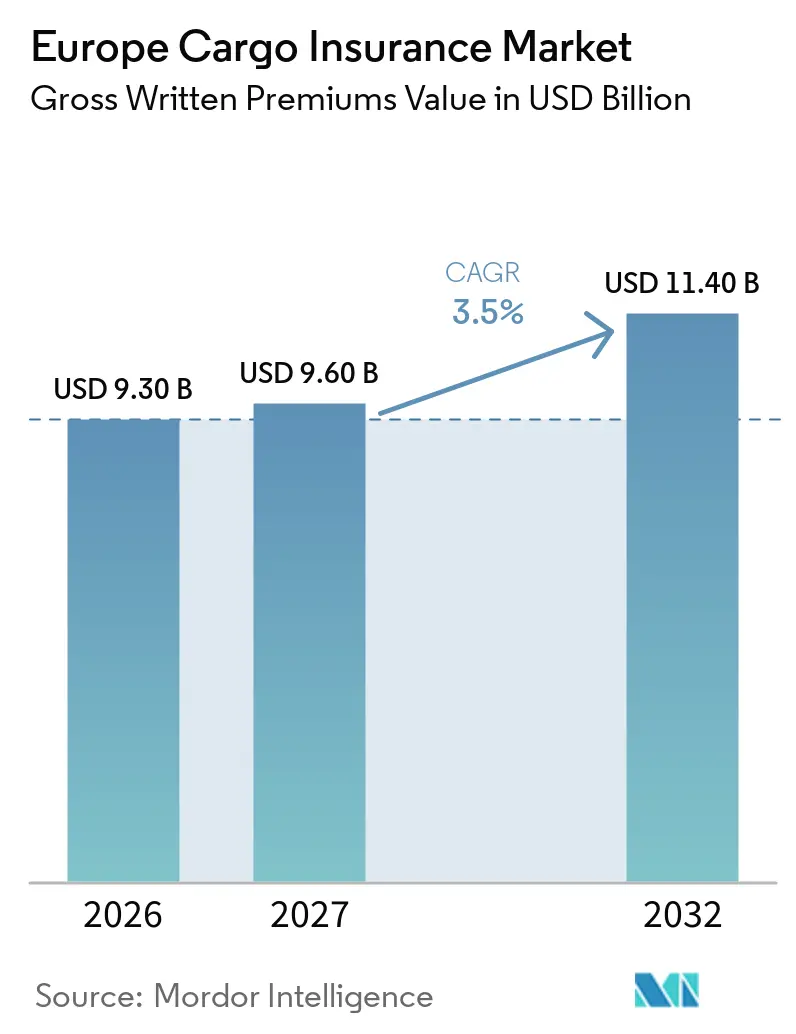
La taille du marché européen de l'assurance cargo, en termes de valeur des primes brutes émises, devrait passer de 9,30 milliards USD en 2026 à 9,60 milliards USD en 2027 et atteindre 11,40 milliards USD d'ici 2032, à un CAGR de 3,5 % sur la période 2027-2032.
Les corridors commerciaux européens continuent de soutenir la demande, car les importations maritimes en provenance de l'extérieur de l'Union européenne ont été évaluées à 1 270 milliards EUR (1 371,6 milliards USD) en 2025, tandis que le commerce inclut de plus en plus des marchandises à valeur déclarée élevée. Les produits finis haut de gamme, les équipements de précision, l'électronique et les expéditions de batteries peuvent augmenter la valeur assurée de chaque envoi, même lorsque l'activité de fret n'augmente pas au même rythme. Le marché européen de l'assurance cargo est également façonné par le vol de cargaison, les routes maritimes réorientées et la nécessité d'une protection plus large couvrant la production, le transit et le stockage. La distribution numérique élargit l'accès pour les petits acheteurs, tandis que les assureurs spécialisés développent des couvertures pour les risques de cargaison technologiquement intensifs et complexes. Le Royaume-Uni, l'Allemagne et la région du Benelux restent au cœur de la capacité de souscription et de la concentration des cargaisons, bien que les corridors logistiques d'Europe centrale et orientale créent des opportunités de croissance supplémentaires.
Points clés du rapport
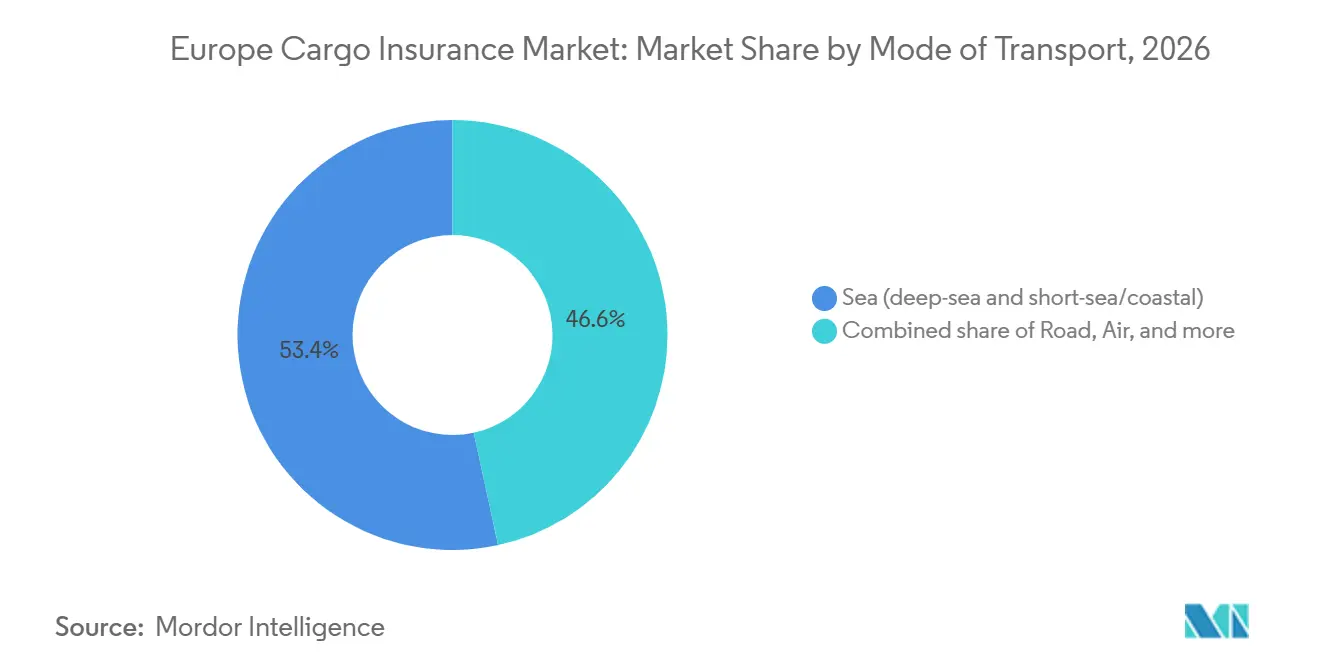
- Par mode de transport, le maritime a capté 53,4 % de la part du marché européen de l'assurance cargo en 2026, tandis que l'aérien devrait croître à un CAGR de 5,8 % jusqu'en 2032.
- Par profil de cargaison, la cargaison conteneurisée détenait 33,8 % de la part du marché européen de l'assurance cargo en 2026, tandis que la cargaison de projet, les charges lourdes et les cargaisons hors gabarit devraient se développer à un CAGR de 5,4 % jusqu'en 2032.
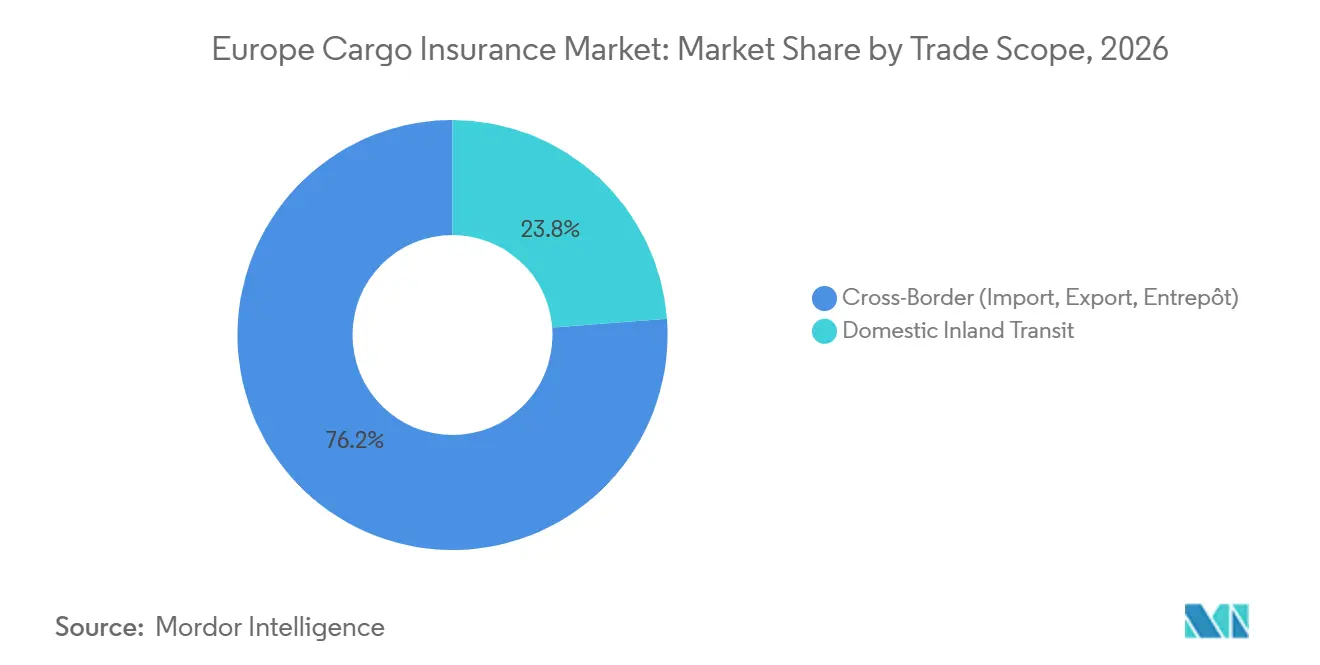
- Par portée commerciale, la cargaison transfrontalière représentait 76,2 % de la taille du marché européen de l'assurance cargo en 2026, tandis que le transit intérieur domestique progresse à un CAGR de 4,5 % jusqu'en 2032.
- Par canal de distribution, les courtiers et agents détenaient 70,3 % de la part du marché européen de l'assurance cargo en 2026, tandis que les plateformes en ligne et numériques devraient croître à un CAGR de 9,8 % jusqu'en 2032.
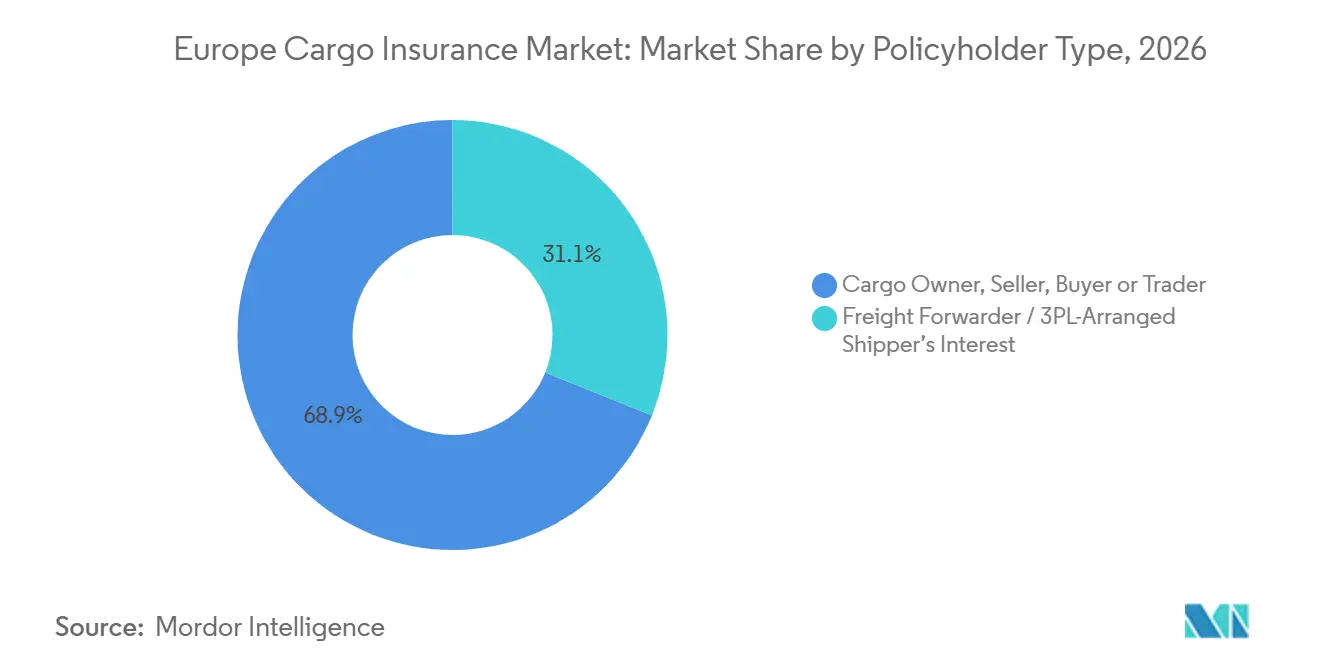
- Par type de souscripteur, les propriétaires de cargaison, vendeurs, acheteurs et négociants représentaient 68,9 % de la part du marché européen de l'assurance cargo en 2026, tandis que la couverture organisée par les transitaires et les prestataires logistiques tiers devrait croître à un CAGR de 5,2 % jusqu'en 2032.
- Par secteur d'activité utilisateur final, l'énergie et les matières premières en vrac détenaient 22,5 % de la part du marché européen de l'assurance cargo en 2026, tandis que l'électronique et les produits manufacturés haut de gamme devraient croître à un CAGR de 6,2 % jusqu'en 2032.
- Par zone géographique, le Royaume-Uni détenait 34,4 % de la part du marché européen de l'assurance cargo en 2026, tandis que le groupe Reste de l'Europe devrait se développer à un CAGR de 4,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Croissance des expéditions transfrontalières et des valeurs de cargaison assurées | +0.9% | Mondial, concentré au Royaume-Uni, en Allemagne, en France, aux Pays-Bas et dans le corridor Anvers-Rotterdam | Moyen terme (2-4 ans) |
| Expéditions d'électronique haut de gamme, de véhicules électriques et de batteries | +0.7% | Centres de fabrication et d'importation de l'Union européenne, notamment l'Allemagne, les Pays-Bas, la Belgique et le Royaume-Uni | Long terme (≥ 4 ans) |
| Résilience de la chaîne d'approvisionnement et couverture de débit de stock | +0.5% | Mondial, avec l'Europe bénéficiant des structures du marché de Londres | Moyen terme (2-4 ans) |
| Distribution numérique de l'assurance cargo et couverture intégrée | +0.6% | Europe, Moyen-Orient et Afrique, avec des gains précoces au Royaume-Uni, au Benelux et dans les pays nordiques | Court terme (≤ 2 ans) |
| Perturbations géopolitiques et corridors commerciaux réorientés | +0.4% | Ports méditerranéens, routes d'alimentation en mer du Nord et pont terrestre du Royaume-Uni | Court terme (≤ 2 ans) |
| Surveillance des risques de cargaison et couverture de transit spécialisée | +0.3% | Mondial, notamment Hambourg, Rotterdam, Anvers et Felixstowe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance des expéditions transfrontalières et des valeurs de cargaison assurées
Le marché européen de l'assurance cargo est soutenu par le mouvement des marchandises à travers les réseaux de transport européens et les routes commerciales internationales. En 2025, le transport routier de marchandises de l'Union européenne a transporté 13,29 milliards de tonnes de marchandises, soit une augmentation de 1,8 % par rapport à 2024. Les importations maritimes extra-Union européenne ont atteint 1 270 milliards EUR (1 371,6 milliards USD) en valeur, tandis que les exportations maritimes s'élevaient à 1 069 milliards EUR (1 154,5 milliards USD)[1]. Les produits manufacturés haut de gamme, les machines et autres produits commerciaux peuvent augmenter la valeur assurée des envois individuels, même lorsque les volumes d'expédition restent stables. Cependant, les volumes et valeurs commerciaux sont des indicateurs de demande plutôt que des mesures directes des primes d'assurance cargo, qui dépendent également des limites de couverture, des conditions de police, de la tarification et de l'exposition assurée.
Expansion des expéditions d'électronique haut de gamme, de véhicules électriques et de batteries
La concentration de marchandises à haute valeur dans le fret aérien et l'évolution de la composition du commerce manufacturier soutiennent la demande d'assurance cargo spécialisée. En 2025, le transport aérien représentait 20,7 % de la valeur des importations de l'Union européenne et 29,1 % de la valeur des exportations, bien qu'il ne représente que 0,3 % du poids des importations et 2,9 % du poids des exportations. Ces chiffres soulignent l'importance de protéger les envois à haute valeur contre le vol, les dommages de manutention et les pertes liées au transit. En septembre 2025, l'Union internationale des assureurs maritimes a publié des recommandations de meilleures pratiques actualisées pour le transport maritime et à courte distance de véhicules électriques, traitant des risques d'incendie liés aux batteries et des mesures d'atténuation[2]. Les assureurs et les propriétaires de cargaison peuvent utiliser ces considérations de risque pour améliorer les déclarations de cargaison, les procédures d'arrimage et les évaluations de souscription, en particulier pour les véhicules électriques et les expéditions de batteries lithium-ion.
Demande croissante de résilience de la chaîne d'approvisionnement et de couverture de débit de stock
Les perturbations de la chaîne d'approvisionnement incitent les entreprises à revoir la manière dont l'assurance protège les stocks tout au long de la production, du transport et du stockage. Les polices de débit de stock peuvent combiner ces expositions dans le cadre d'un arrangement d'assurance coordonné, les rendant pertinentes pour les fabricants, les détaillants et les entreprises gérant des mouvements fréquents de stocks transfrontaliers. Une enquête menée en 2025 auprès de plus de 900 dirigeants d'entreprises seniors commandée par Maersk a révélé que les entreprises pionnières en matière de résilience de la chaîne d'approvisionnement ont perdu moins de 1 % de leur chiffre d'affaires en raison de perturbations au cours de leur dernier exercice fiscal, contre une perte moyenne de 3,9 % pour l'ensemble des entreprises interrogées[3]. Pour les assureurs et les courtiers, des programmes de cargaison et de débit de stock plus larges offrent l'opportunité de traiter les expositions de transit et de stocks connectées, sous réserve des termes de la police, des exclusions et des exigences de souscription.
Croissance de la distribution numérique de l'assurance cargo et de l'assurance intégrée
Les plateformes de souscription numérique et de courtage améliorent l'accès à l'assurance cargo, en particulier pour les petites et moyennes entreprises présentant des risques relativement simples. En juin 2025, Hiscox a lancé sa solution Cargo API pour les risques de cargaison et de débit de stock de moindre envergure, offrant des limites allant jusqu'à 5 millions USD et une cotation et une prise d'effet quasi instantanées pour les risques éligibles via des partenaires courtiers[4]. En septembre 2026, Sompo et Acturis ont lancé une proposition d'assurance cargo maritime sur la plateforme Acturis, permettant aux courtiers d'obtenir des devis et de prendre en charge numériquement les risques éligibles sous réserve des critères de souscription.
Analyse de l'impact des freins*
| Freins | Impact approximatif sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Taux de primes faibles dus à l'excès de capacité et à l'intense concurrence en matière de souscription | -1.0% | Mondial, notamment Londres, Lloyd's et les principaux marchés d'assurance européens | Court terme (≤ 2 ans) |
| Volatilité commerciale et incertitude sur les volumes d'expédition et les valeurs assurées | -0.7% | À l'échelle de l'Union européenne, notamment les économies dépendantes des exportations telles que l'Allemagne et l'Italie | Moyen terme (2–4 ans) |
| Risque d'accumulation dans les ports, entrepôts et plateformes logistiques | -0.5% | Principaux ports et plateformes logistiques européens, notamment Rotterdam, Anvers-Bruges, Hambourg et les points d'entrée maritimes méditerranéens | Moyen à long terme (2–5 ans) |
| Exclusions complexes de risque de guerre, sanctions et restrictions de couverture | -0.6% | À l'échelle européenne, notamment les routes commerciales exposées aux tensions géopolitiques en mer Noire et dans les corridors maritimes adjacents | Court à moyen terme (1–3 ans) |
| Augmentation du vol de cargaison, de la fraude et des défis liés à la vérification des sinistres | -0.4% | À l'échelle européenne, avec une exposition accrue le long des principaux corridors de fret routier et des plateformes logistiques en France, en Allemagne, en Italie et en Espagne | Court à moyen terme (1–3 ans) |
| Source: Mordor Intelligence | |||
Taux de primes faibles dus à l'excès de capacité et à l'intense concurrence en matière de souscription
L'excès de capacité de souscription et la concurrence contraignent l'amélioration des taux de primes sur le marché européen de l'assurance cargo. En septembre 2026, l'Union internationale des assureurs maritimes a signalé que la capacité supplémentaire et la pression concurrentielle continuaient d'assouplir le marché mondial de l'assurance cargo maritime, en particulier en Europe. Les primes mondiales d'assurance cargo ont atteint 24,2 milliards USD en 2025, soit une augmentation de 6,9 % par rapport à 2024, bien que les mouvements de devises aient représenté une part substantielle de la croissance rapportée. Une concurrence accrue permet aux acheteurs ayant des historiques de sinistres favorables et des expositions bien contrôlées de négocier des conditions plus compétitives, limitant la croissance des primes malgré les augmentations des valeurs assurées. Le ratio de sinistres cargo en Europe a décliné à environ 40 % en 2025. Par conséquent, les assureurs doivent équilibrer la tarification compétitive avec le développement futur des sinistres, l'accumulation des risques et la rentabilité de la souscription. La poursuite de l'expansion des capacités pourrait contraindre la croissance des primes jusqu'à ce que les conditions du marché soutiennent une discipline de tarification plus forte.
Volatilité commerciale et incertitude sur les volumes d'expédition et les valeurs assurées
Les fluctuations de l'activité commerciale, des prix des matières premières et des routes maritimes peuvent rendre la croissance des primes d'assurance cargo moins prévisible à travers l'Europe. Eurostat a rapporté que la balance commerciale des marchandises de l'Union européenne est passée d'un excédent de 51 milliards EUR (55,1 milliards USD) au premier trimestre 2025 à un déficit de 21,8 milliards EUR (23,6 milliards USD) au deuxième trimestre 2026. Par ailleurs, le transport de marchandises par voie navigable intérieure dans l'Union européenne a diminué de 3 % en 2025 pour atteindre 118 milliards de tonnes-kilomètres, reflétant les changements dans l'activité de fret à travers la région. Dans le cadre de polices à couverture ouverte annuelle, les variations de la fréquence des expéditions, des prix des matières premières et des valeurs de cargaison déclarées peuvent affecter les ajustements de primes et la précision des estimations d'exposition. La réorientation des échanges commerciaux et les changements dans les schémas de transit peuvent également modifier les expositions d'accumulation et les exigences de souscription.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de transport :
le maritime conserve la plus grande base de primes tandis que l'aérien se développe plus rapidementLe transport maritime détenait 53,4 % de la taille du marché européen de l'assurance cargo en 2026, soutenu par son rôle dans 73,3 % du poids des importations de l'Union européenne et 72,6 % du poids des exportations. Ces pourcentages se réfèrent au poids des marchandises échangées avec les pays non membres de l'Union européenne, et non à la part des primes d'assurance cargo. Le fret maritime reste important pour les marchandises manufacturées conteneurisées, les équipements industriels, les produits énergétiques et les matières premières en vrac circulant entre l'Europe et les principaux marchés internationaux. Le transport maritime à courte distance relie également les ports européens et les corridors commerciaux régionaux, créant une demande de couverture pour le transit maritime et les mouvements intérieurs associés. Les voyages plus longs, la congestion portuaire et l'accumulation de cargaisons peuvent augmenter la complexité de la souscription et influencer les conditions des polices. Le transport maritime reste donc un contributeur clé au marché européen de l'assurance cargo.
L'aérien devrait croître à un CAGR de 5,8 % jusqu'en 2032, ce qui en fait le mode de transport à la croissance la plus rapide sur le marché européen de l'assurance cargo. Le fret aérien est pertinent pour l'électronique, les produits pharmaceutiques, les équipements de précision et d'autres marchandises à haute valeur nécessitant une livraison rapide. Les aéroports de l'Union européenne ont enregistré 6,9 millions de vols commerciaux en 2025, soit une augmentation de 3,8 % par rapport à 2024. Le fret routier soutient les expéditions domestiques et intra-européennes, tandis que le rail et les voies navigables intérieures desservent certains corridors de transport industriel et en vrac. La croissance relative de chaque mode dépend des valeurs des expéditions, des schémas commerciaux, de la tarification des polices et des risques spécifiques assurés.
Par profil de cargaison :
les marchandises conteneurisées dominent la base tandis que la cargaison de projet génère une demande spécialiséeLa cargaison conteneurisée détenait 33,8 % des primes en 2026, car elle est largement utilisée pour les produits manufacturés, les biens de consommation et les marchandises générales. La manutention standardisée des conteneurs soutient les expéditions régulières à travers les réseaux maritimes et intermodaux, bien que les envois individuels diffèrent en valeur, en exigences de sécurité et en exposition aux pertes. Les marchandises conteneurisées transitent par les ports, les entrepôts, les centres de distribution et les réseaux de fret intérieur, créant des expositions à plusieurs étapes du transit. Les cargaisons en vrac sec et en vrac liquide contribuent également au marché à travers les chaînes d'approvisionnement énergétiques, chimiques, agricoles et industrielles.
La cargaison de projet, les charges lourdes et les cargaisons hors gabarit devraient croître à un CAGR de 5,4 % jusqu'en 2032. Les installations d'éoliennes offshore, les infrastructures ferroviaires et les projets de modernisation industrielle peuvent générer une demande de couverture spécialisée pour les composants surdimensionnés ou à haute valeur. Les envois individuels peuvent nécessiter un chargement, un levage, des relevés d'itinéraires, des arrangements de stockage et une planification de transit personnalisés, car les composants de remplacement peuvent être coûteux ou difficiles à trouver. La cargaison roulante, y compris les véhicules électriques, nécessite également une attention aux risques d'incendie liés aux batteries et aux procédures d'arrimage et d'urgence appropriées. La cargaison en pontée reste pertinente pour l'acier, les marchandises ensachées et les équipements qui ne peuvent pas être transportés efficacement dans des conteneurs standard.
Par portée commerciale :
les programmes transfrontaliers dominent tandis que la protection intérieure domestique s'élargitLa cargaison transfrontalière représentait 76,2 % des primes émises en 2026. Les expéditions d'importation, d'exportation et d'entrepôt connectent les entreprises européennes aux fournisseurs et clients internationaux via les réseaux maritimes, aériens, routiers et ferroviaires. Les programmes d'assurance multinationaux peuvent nécessiter une coordination entre les juridictions, les modes de transport et les arrangements de polices locales. Le départ du Royaume-Uni de l'Union européenne a également introduit des formalités douanières supplémentaires pour de nombreux mouvements entre la Grande-Bretagne et l'Union européenne, bien que les exigences d'assurance dépendent du contrat, des marchandises et des arrangements de transport. Ces facteurs peuvent augmenter la complexité administrative pour les entreprises gérant des expéditions internationales.
Le transit intérieur domestique devrait se développer à un CAGR de 4,5 % jusqu'en 2032. L'exécution du commerce électronique, les réseaux de distribution régionaux et les mouvements fréquents entre entrepôts et clients peuvent soutenir la demande de couverture de cargaison intérieure. TAPA EMEA a enregistré 440 incidents de vol de cargaison dans sa région de rapport en janvier 2025, l'Allemagne représentant 110 incidents, soit 25 % du total enregistré. Ces chiffres reflètent les incidents signalés dans le système de renseignement de l'association plutôt que l'incidence totale de la criminalité liée aux cargaisons en Europe. Les propriétaires de cargaison domestique peuvent chercher une assurance au-delà de la responsabilité du transporteur lorsque les limites contractuelles ne couvrent pas la valeur totale des marchandises.
Par canal de distribution :
les courtiers occupent le rôle le plus important tandis que les plateformes numériques élargissent l'accèsLes courtiers et agents détenaient 70,3 % des primes émises en 2026. Ils jouent un rôle important dans l'organisation de la couverture pour les expéditions complexes, multimodales et multinationales nécessitant des termes de police sur mesure et une coordination entre les assureurs. Les courtiers peuvent également aider les clients à évaluer les valeurs déclarées, les routes de transit, l'accumulation de cargaisons, les contrôles de sécurité et les exclusions de couverture. Leur rôle consultatif reste pertinent pour les grands comptes commerciaux et les risques nécessitant une souscription spécialisée. La distribution directe par les assureurs sert également les entreprises ayant des relations d'assurance établies et des exigences de cargaison relativement simples.
Les plateformes en ligne et numériques devraient croître à un CAGR de 9,8 % jusqu'en 2032. Hiscox a lancé son Cargo API en juin 2025 pour fournir aux courtiers un accès numérique à la couverture de transit, de stock uniquement et de débit de stock pour les risques de cargaison éligibles, avec des limites allant jusqu'à 5 millions USD. En septembre 2026, Sompo et Acturis ont lancé une proposition d'assurance cargo maritime sur la plateforme Acturis, permettant aux courtiers d'obtenir des devis et de prendre en charge numériquement les risques éligibles sous réserve des critères de souscription. Ces exemples illustrent des développements pratiques dans la distribution numérique, notamment au Royaume-Uni. Les canaux numériques peuvent réduire le temps de traitement pour les risques éligibles, mais le CAGR projeté de 9,8 % nécessite le soutien des prévisions du canal sous-jacent.
Par type de souscripteur :
les propriétaires de cargaison restent centraux tandis que les intermédiaires logistiques ajoutent une couvertureLes propriétaires de cargaison, vendeurs, acheteurs et négociants représentaient 68,9 % des primes en 2026. Leurs besoins en assurance dépendent des responsabilités contractuelles, des intérêts de propriété et de l'allocation du risque de transit en vertu de l'accord de vente applicable. En vertu des règles Incoterms, les obligations d'assurance diffèrent selon la règle : CIF et CIP exigent que le vendeur organise une assurance cargo spécifiée, tandis que de nombreuses autres règles n'imposent pas la même obligation au vendeur. Les polices à couverture ouverte peuvent accommoder les expéditions récurrentes, avec des primes ajustées en fonction des valeurs déclarées, de la fréquence des expéditions et des conditions de la police. Cela fait des propriétaires de cargaison et des entreprises commerciales un groupe de clients important dans les chaînes d'approvisionnement européennes.
La couverture organisée par les transitaires et les prestataires logistiques tiers devrait croître à un CAGR de 5,2 % jusqu'en 2032. Les prestataires logistiques peuvent offrir une assurance d'intérêt de l'expéditeur ou faciliter la protection de la cargaison via des arrangements de gestion du fret et de service client. En février 2026, AXA XL et U.S. Marine Insurance Group ont annoncé leur collaboration pour fournir une assurance d'intérêt de l'expéditeur aux clients du transport, de la logistique et de la construction. Cet arrangement illustre le rôle des partenariats d'assurance spécialisés dans la couverture des expositions liées à la logistique.
Par secteur d'activité utilisateur final :
l'énergie fournit l'échelle tandis que l'électronique génère la croissance la plus rapideL'énergie et les matières premières en vrac détenaient 22,5 % des primes en 2026. Le pétrole, les produits pétroliers raffinés, le gaz liquéfié, les métaux et d'autres matières premières en vrac génèrent des expositions de cargaison substantielles à travers les réseaux de transport maritime et intérieur. Les valeurs assurées et les primes annuelles peuvent fluctuer avec les prix des matières premières, les volumes d'expédition, les distances de transit et les conditions des polices. Les produits agricoles et alimentaires contribuent également aux mouvements de cargaison régionaux. Eurostat a rapporté que les produits alimentaires, les boissons et le tabac représentaient 16,6 % des performances du transport routier de marchandises de l'Union européenne, mesurées en tonnes-kilomètres, en 2025.
L'électronique et les produits manufacturés haut de gamme devraient croître à un CAGR de 6,2 % jusqu'en 2032. Les semi-conducteurs, l'électronique grand public, les composants de batteries et les équipements de précision peuvent porter des valeurs déclarées élevées par rapport à leur taille physique, augmentant l'impact financier potentiel du vol ou des dommages. Le rapport 2025 sur le vol de cargaison publié par TT Club et BSI en avril 2026 a identifié l'électronique parmi les groupes de marchandises ciblés par les voleurs de cargaison, aux côtés des aliments et boissons, des produits agricoles et des pièces automobiles. Les produits chimiques et pharmaceutiques peuvent nécessiter une manutention spécialisée et une protection contre la contamination, les écarts de température et d'autres risques spécifiques à la cargaison.
Analyse géographique
Le Royaume-Uni détenait 34,4 % de la taille du marché européen de l'assurance cargo en 2026, reflétant le rôle de Londres dans la souscription spécialisée et les placements commerciaux complexes. Londres offre un accès aux assureurs, aux syndicats de Lloyd's, aux courtiers et aux agents généraux gestionnaires servant les risques maritimes et de cargaison internationaux. Le commerce entre la Grande-Bretagne et l'Union européenne implique des formalités douanières et de transit qui peuvent ajouter des exigences administratives pour les expéditions transfrontalières. TAPA EMEA a enregistré 50 incidents de vol de cargaison au Royaume-Uni en janvier 2025, contre 110 en Allemagne, soulignant les préoccupations de sécurité sur les principaux marchés de fret européens. L'Allemagne représente également un marché important d'assurance cargo en raison de sa production industrielle, de son activité d'exportation et de son vaste réseau de fret routier.
La France, l'Italie, l'Espagne et les pays du Benelux forment une importante géographie secondaire pour le marché européen de l'assurance cargo. Le système portuaire espagnol a bénéficié de la réorientation maritime lors de la perturbation en mer Rouge, avec une augmentation du trafic portuaire de 6 % en 2024, certains transporteurs ayant réorienté leurs services autour du sud de l'Afrique. Rotterdam et Anvers-Bruges traitent des flux de cargaison internationale substantiels, créant des expositions d'assurance à travers les terminaux, les entrepôts et les réseaux de transport intérieur de connexion. L'Italie contribue à la demande à travers la fabrication, les composants automobiles, la mode, l'alimentation et les exportations industrielles, tandis que la France est exposée à travers l'aérospatiale, les produits pharmaceutiques, les produits de luxe et les produits agricoles. Les changements dans les routes maritimes peuvent affecter la durée du transit, les exigences de manutention et l'accumulation de cargaisons dans les ports. Ces facteurs augmentent l'importance de l'évaluation des routes et des contrôles d'accumulation appropriés.
Les pays nordiques fournissent une base d'assurance maritime et de transport développée à travers la Suède, la Norvège, le Danemark et la Finlande. Les primes d'assurance maritime et autres transports en Suède ont dépassé 2,5 milliards SEK (0,24 milliard USD) en 2025, l'assurance cargo représentant 53 % du total rapporté. Le groupe Reste de l'Europe devrait se développer à un CAGR de 4,8 % jusqu'en 2032, les réseaux de fabrication et de logistique régionaux soutenant les expéditions intérieures et transfrontalières. La Pologne est un marché important de fret routier : Eurostat a rapporté qu'elle représentait 20,2 % des performances du transport routier de marchandises de l'Union européenne en 2025, la plus grande part parmi les États membres. La Tchéquie et d'autres marchés d'Europe centrale et orientale participent également aux chaînes d'approvisionnement européennes intégrées. Le cadre révisé de Solvabilité II est prévu d'entrer en vigueur le 30 janvier 2027, mettant à jour les règles prudentielles applicables aux assureurs dans l'Union européenne.
Paysage concurrentiel
Le marché européen de l'assurance cargo comprend de grands assureurs commerciaux, des participants au marché de Lloyd's, des transporteurs spécialisés et des agents généraux gestionnaires. Allianz Commercial, AXA XL, Zurich Insurance Group, Chubb et Assicurazioni Generali sont des participants établis dans les grands placements commerciaux. La concurrence se concentre sur l'expertise en souscription, la capacité disponible, le service des sinistres, la portée de distribution et la conception de couvertures spécialisées. Parmi les autres participants pertinents figurent AIG, HDI Global, QBE, Tokio Marine HCC, Sompo, Liberty Specialty Markets, Berkshire Hathaway Specialty Insurance, Markel, Arch, AXIS, TT Club, Beazley, CNA Hardy et MS Amlin. Lloyd's reste un marché important pour les risques de cargaison complexes et spécialisés grâce à son réseau de syndicats et de canaux de distribution spécialisés.
Les assureurs et les participants au marché de Lloyd's développent des structures de consortium et des opérations assistées par la technologie pour améliorer l'efficacité du placement et traiter les expositions de cargaison complexes. En juillet 2025, Arch Insurance International a lancé le Consortium Arch Flex Cargo & Logistics, réunissant cinq syndicats du marché de Londres et offrant une ligne de souscription allant jusqu'à 25 millions GBP (31,6 millions USD). Le consortium couvre la cargaison maritime, le débit de stock, le stock autonome, la responsabilité logistique, la responsabilité légale de l'entrepositaire et les risques connexes, Arch fournissant un point de contact unique et la gestion des sinistres. En mars 2026, Brit a lancé son consortium de cargaison BRIDGE, offrant jusqu'à 80 millions USD de capacité de ligne de cargaison pour les risques internationaux. Ces initiatives démontrent comment les assureurs combinent la capacité syndiquée et la souscription spécialisée pour servir des placements plus importants et plus complexes.
Des produits spécialisés traitent également les cargaisons technologiquement intensives et élargissent l'accès à une couverture sur mesure. En juin 2026, Overhaul et Navium ont lancé le Consortium Helix, une solution conçue pour la cargaison d'infrastructure d'intelligence artificielle, combinant la technologie de gestion des risques de cargaison en temps réel avec la capacité de souscription de Lloyd's et offrant des limites de transit allant jusqu'à 75 millions USD. DUAL Europe a lancé son activité d'assurance cargo avec effet au 1er septembre 2025, offrant une couverture sur mesure pour différents types de cargaison, notamment la cargaison de projet, les expositions de stock et de transit, et les extensions de guerre maritime. Les assureurs combinant une évaluation spécialisée des risques, une tarification disciplinée, une gestion efficace des sinistres et une distribution accessible sont bien positionnés pour concurrencer sur le marché européen de l'assurance cargo en évolution.
Leaders du secteur européen de l'assurance cargo
-
Allianz SE
-
AXA S.A.
-
Zurich Insurance Group Ltd.
-
Chubb Limited
-
Assicurazioni Generali S.p.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de l'assurance cargo Entreprises couvertes dans ce rapport
- Allianz Commercial
- AXA XL
- Zurich Insurance Group
- Chubb Limited
- Assicurazioni Generali S.p.A.
- American International Group, Inc. (AIG)
- HDI Global SE
- QBE Insurance Group Limited
- Tokio Marine HCC
- Sompo Holdings, Inc.
- Liberty Specialty Markets
- Lloyd’s of London
- Berkshire Hathaway Specialty Insurance
- Markel International
- Arch Capital Group Ltd.
- AXIS Capital Holdings Limited
- TT Club Mutual Insurance N.V.
- Beazley plc
- CNA Hardy
- MS Amlin
Développements industriels récents dans Marché européen de l'assurance cargo
- Septembre 2026 : Acturis et Sompo Holdings ont annoncé le lancement de la proposition d'assurance cargo maritime de Sompo sur la plateforme SaaS Acturis, offrant aux courtiers britanniques une capacité de devis et de prise en charge numérique pour les risques de cargaison maritime éligibles.
- Juillet 2026 : l'Autorité européenne des assurances et des pensions professionnelles a publié ses lignes directrices finales et ses projets de normes techniques, complétant le mandat de révision de Solvabilité II, couvrant le reporting et la divulgation, la solvabilité du groupe et les provisions techniques, toutes effectives au 30 janvier 2027.
- Juin 2026 : Navium Marine, The Fidelis Partnership et la société de gestion des risques de cargaison Overhaul ont lancé le Consortium Helix chez Lloyd's, offrant une limite de transit de 75 millions USD et une limite de stockage de 25 millions USD pour le matériel de centres de données d'intelligence artificielle.
- Mars 2026 : Brit Group Holdings Limited a lancé le consortium de cargaison maritime BRIDGE, offrant jusqu'à 80 millions USD de capacité de cargaison pour les risques complexes et importants.
Périmètre du rapport sur le marché européen de l'assurance cargo
Aperçu de la segmentation
| Maritime (grand cabotage et cabotage côtier) |
| Voies navigables intérieures |
| Routier |
| Ferroviaire |
| Aérien |
| Cargaison conteneurisée |
| Cargaison en vrac sec |
| Cargaison en vrac liquide |
| Cargaison en pontée et marchandises générales |
| Cargaison de projet, charges lourdes et hors gabarit |
| Cargaison roulante / Ro-Ro |
| Transfrontalier (importation, exportation, entrepôt) |
| Transit intérieur domestique |
| Courtiers et agents |
| Assureurs directs |
| Plateformes en ligne et numériques |
| Propriétaire de cargaison, vendeur, acheteur ou négociant |
| Intérêt de l'expéditeur organisé par le transitaire / prestataire logistique tiers |
| Alimentation, boissons et matières premières agricoles |
| Énergie et matières premières en vrac |
| Produits chimiques et pharmaceutiques |
| Équipements automobiles et industriels |
| Électronique et produits manufacturés haut de gamme |
| Commerce de détail, biens de consommation et commerce électronique |
| Propriétaires de projets de construction et d'infrastructure |
| Autres |
| Royaume-Uni |
| Allemagne |
| France |
| Italie |
| Espagne |
| BENELUX |
| Pays nordiques |
| Reste de l'Europe |
| Par mode de transport | Maritime (grand cabotage et cabotage côtier) |
| Voies navigables intérieures | |
| Routier | |
| Ferroviaire | |
| Aérien | |
| Par profil de cargaison | Cargaison conteneurisée |
| Cargaison en vrac sec | |
| Cargaison en vrac liquide | |
| Cargaison en pontée et marchandises générales | |
| Cargaison de projet, charges lourdes et hors gabarit | |
| Cargaison roulante / Ro-Ro | |
| Par portée commerciale | Transfrontalier (importation, exportation, entrepôt) |
| Transit intérieur domestique | |
| Par canal de distribution | Courtiers et agents |
| Assureurs directs | |
| Plateformes en ligne et numériques | |
| Par type de souscripteur | Propriétaire de cargaison, vendeur, acheteur ou négociant |
| Intérêt de l'expéditeur organisé par le transitaire / prestataire logistique tiers | |
| Par secteur d'activité utilisateur final | Alimentation, boissons et matières premières agricoles |
| Énergie et matières premières en vrac | |
| Produits chimiques et pharmaceutiques | |
| Équipements automobiles et industriels | |
| Électronique et produits manufacturés haut de gamme | |
| Commerce de détail, biens de consommation et commerce électronique | |
| Propriétaires de projets de construction et d'infrastructure | |
| Autres | |
| Par pays | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| BENELUX | |
| Pays nordiques | |
| Reste de l'Europe |
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour l'assurance cargo en Europe jusqu'en 2032 ?
Le marché européen de l'assurance cargo devrait croître à un CAGR de 3,5 % de 2027 à 2032, passant de 9,6 milliards USD en 2027 à 11,4 milliards USD en 2032.
Quel mode de transport détient la plus grande part de primes dans l'assurance cargo en Europe ?
Le transport maritime est en tête avec une part de 53,4 % en 2026, soutenu par son rôle dans les flux de fret d'importation et d'exportation de l'Union européenne.
Quel canal de distribution connaît la croissance la plus rapide pour l'assurance cargo en Europe ?
Les plateformes en ligne et numériques devraient croître à un CAGR de 9,8 % jusqu'en 2032, à mesure que la cotation numérique, la prise en charge et la couverture intégrée se développent.
Pourquoi l'assurance cargo aérien croît-elle plus rapidement que les autres modes de transport ?
Le fret aérien devrait croître à un CAGR de 5,8 % car il transporte de l'électronique haut de gamme, des produits pharmaceutiques, des composants de batteries et des équipements de précision.
Quel pays détient la plus grande part du marché européen de l'assurance cargo ?
Le Royaume-Uni détient une part de 34,4 % en 2026, car Londres reste un centre important pour la souscription spécialisée, l'activité de courtage et les placements complexes.
Quels risques façonnent la demande d'assurance cargo en Europe ?
Le vol, les voyages plus longs causés par les perturbations des routes, les risques liés aux batteries des véhicules électriques et les besoins de protection plus larges de la chaîne d'approvisionnement augmentent la demande de couvertures spécialisées.