
欧州カーゴ保険市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 9.30 十億米ドル |
| 市場規模 (2027) | 9.60 十億米ドル |
| 市場規模 (2032) | 11.40 十億米ドル |
| 成長率 (2027 - 2032) | 3.50 % |
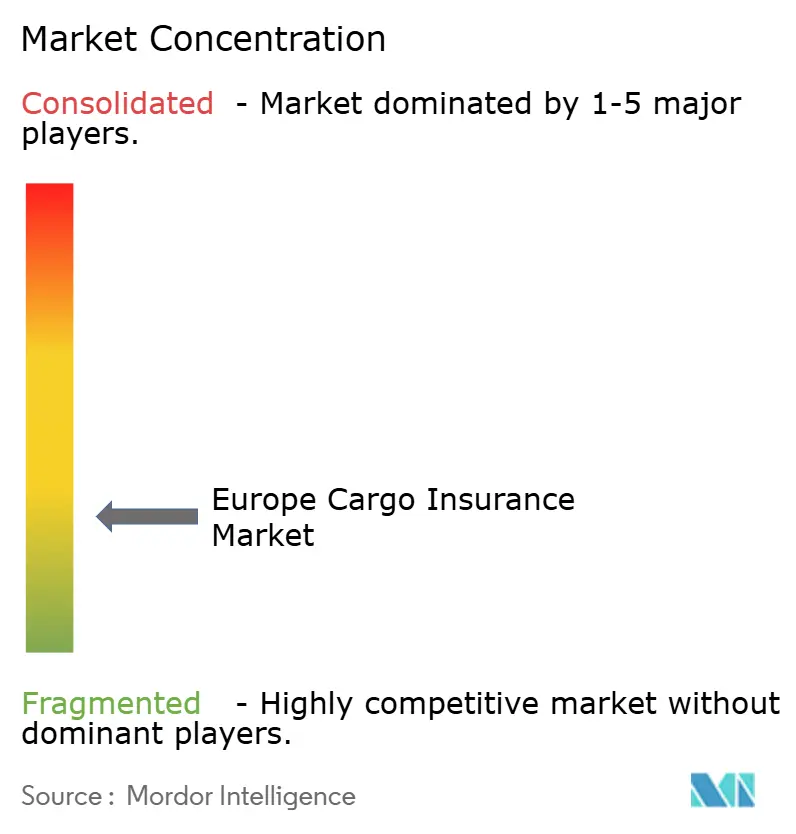
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる欧州カーゴ保険市場分析
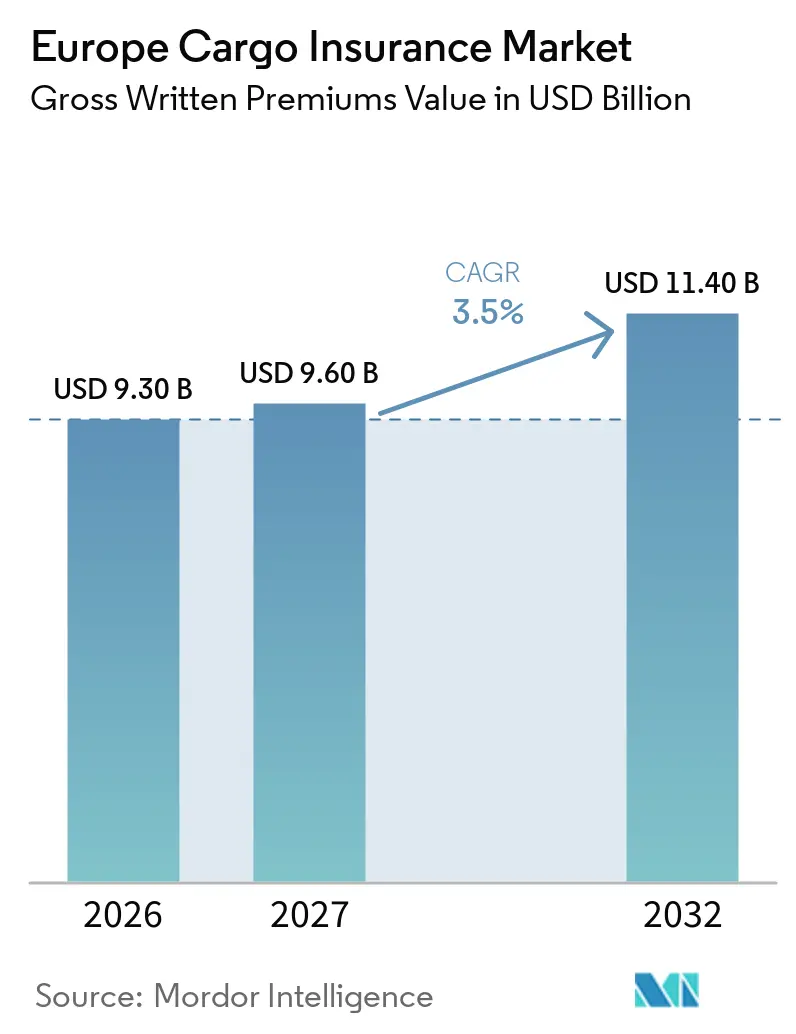
欧州カーゴ保険市場の元受保険料総額ベースの市場規模は、2026年の9.30 ビリオン 米ドルから2027年には9.60 ビリオン 米ドルに成長し、2027年から2032年にかけて3.5%のCAGRで2032年までに11.40 ビリオン 米ドルに達すると予測されています。
欧州の貿易回廊は引き続き需要を支えており、欧州連合域外からの海上輸入は2025年に1,270 ビリオン ユーロ(1,371.6 ビリオン 米ドル)に達し、貿易には高い申告価値を持つ商品がますます含まれるようになっています。高価値の完成品、精密機器、エレクトロニクス、バッテリー輸送は、フレート活動が同じペースで増加しない場合でも、各荷口の被保険価値を高める可能性があります。欧州カーゴ保険市場は、カーゴ盗難、航路の変更、および生産・輸送・保管にわたるより広範な保護の必要性によっても形成されています。デジタル流通は小規模な購入者へのアクセスを拡大しており、専門保険会社テクノロジー集約型および複雑なカーゴリスクに対応した補償を開発しています。英国、ドイツ、ベネルクス地域は引き続き引受能力とカーゴ集積の中心地となっていますが、中央・東欧の物流回廊が追加的な成長機会を生み出しています。
レポートの主要ポイント
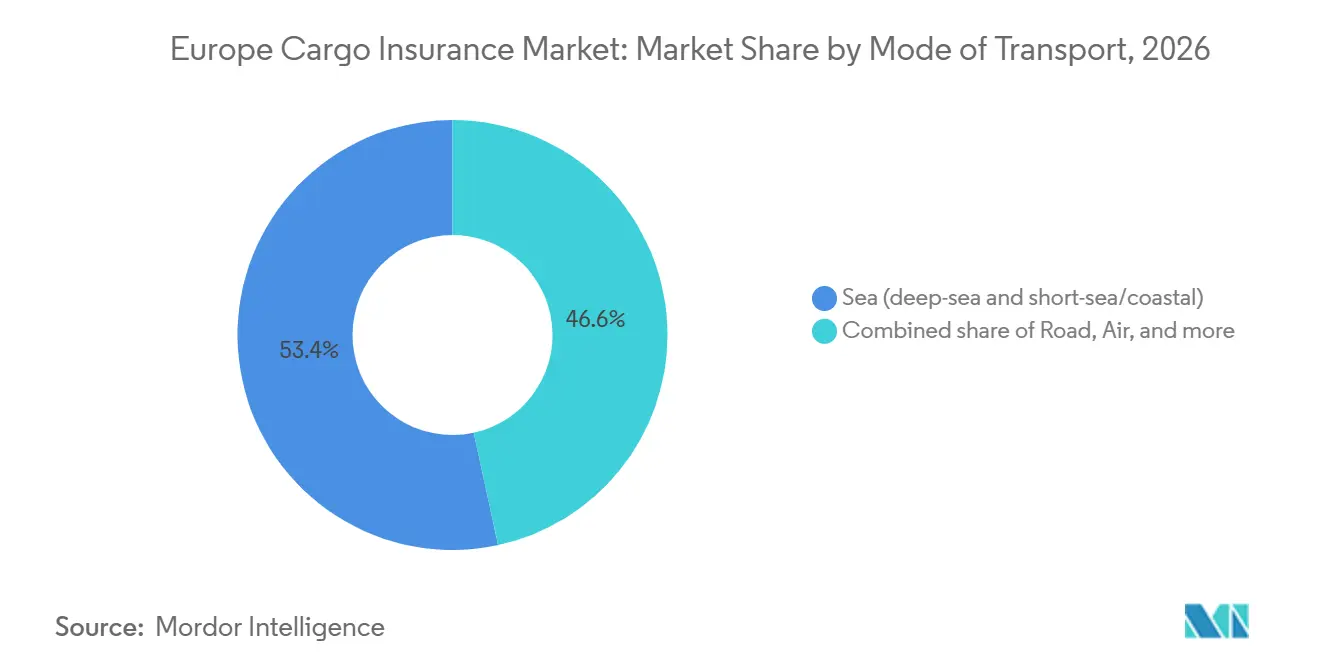
- 輸送手段別では、海上輸送が2026年の欧州カーゴ保険市場シェアの53.4%を占め、航空は2032年にかけて5.8%のCAGRで成長すると予測されています。
- カーゴプロファイル別では、コンテナ貨物が2026年の欧州カーゴ保険市場シェアの33.8%を占め、プロジェクト貨物・重量物・超大型貨物は2032年にかけて5.4%のCAGRで拡大すると予測されています。
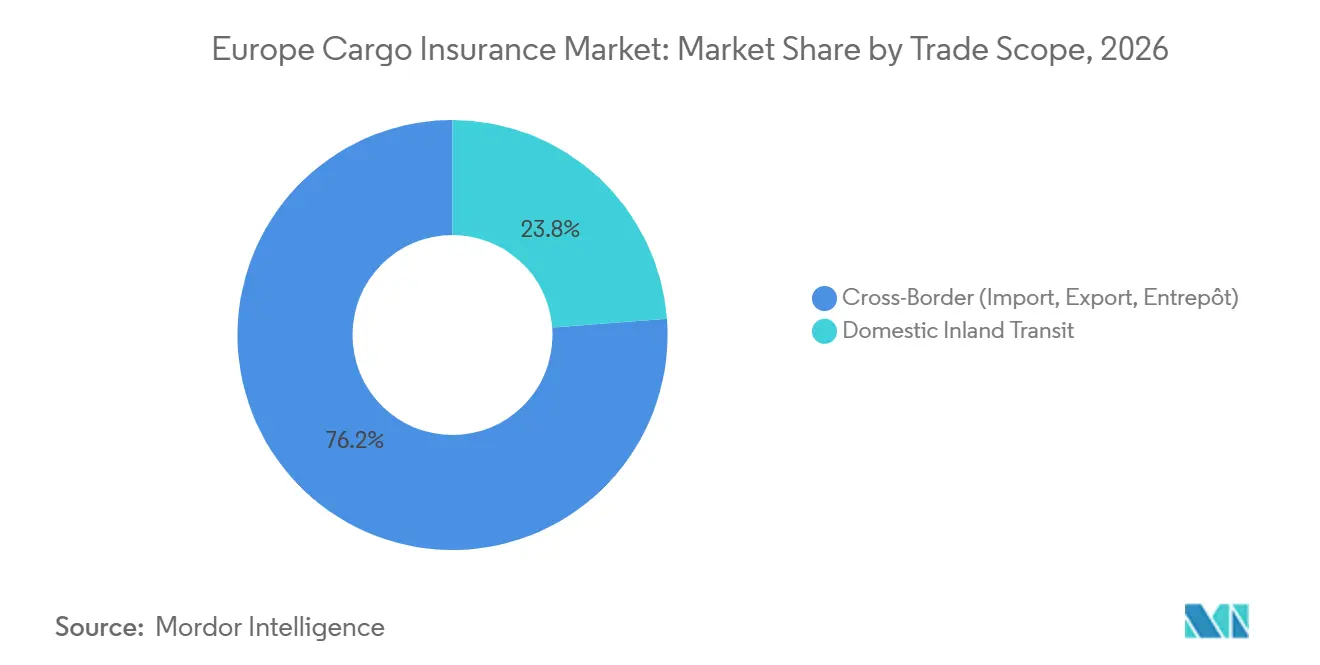
- 貿易範囲別では、国境を越えたカーゴが2026年の欧州カーゴ保険市場規模の76.2%を占め、国内内陸輸送は2032年にかけて4.5%のCAGRで拡大しています。
- 販売チャネル別では、ブローカーおよび代理店が2026年の欧州カーゴ保険市場シェアの70.3%を占め、オンラインおよびデジタルプラットフォームは2032年にかけて9.8%のCAGRで成長すると予測されています。
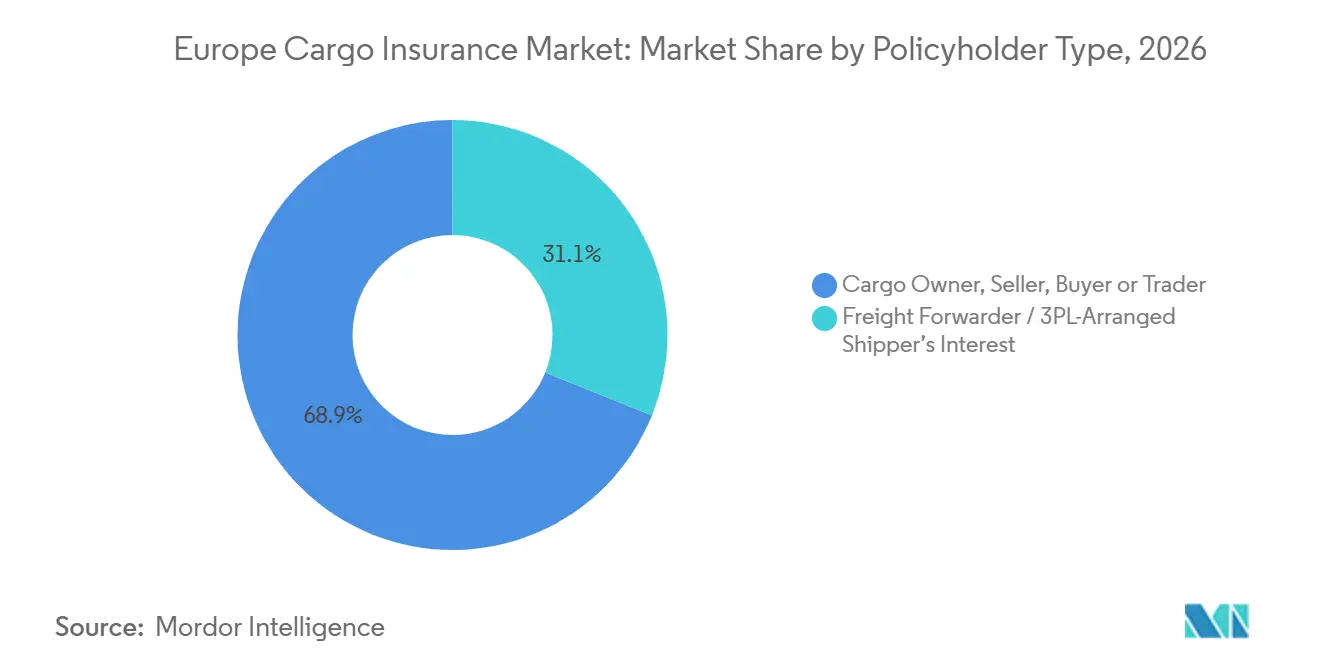
- 保険契約者タイプ別では、カーゴオーナー、売主、買主、およびトレーダーが2026年の欧州カーゴ保険市場シェアの68.9%を占め、フレートフォワーダーおよびサードパーティロジスティクスが手配した補償は2032年にかけて5.2%のCAGRで成長すると予測されています。
- エンドユーザー産業別では、エネルギーおよびバルクコモディティが2026年の欧州カーゴ保険市場シェアの22.5%を占め、エレクトロニクスおよび高価値製造品は2032年にかけて6.2%のCAGRで成長すると予測されています。
- 地域別では、英国が2026年の欧州カーゴ保険市場シェアの34.4%を占め、その他の欧州クラスターは2032年にかけて4.8%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGRへの影響(%)予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 国境を越えた輸送の増加と被保険カーゴ価値の上昇 | +0.9% | グローバル、 英国、ドイツ、フランス、オランダ、アントワープ・ロッテルダム回廊に集中 | 中期 (2〜4年) |
| 高価値エレクトロニクス、電気自動車、バッテリー輸送 | +0.7% | 欧州連合の製造・輸入ハブ(ドイツ、オランダ、 ベルギー、英国を含む) | 長期 (4年以上) |
| サプライチェーンの強靭性とストックスループット補償 | +0.5% | グローバル、 ロンドン市場の仕組みを通じて欧州が恩恵を受ける | 中期 (2〜4年) |
| デジタルカーゴ保険流通と組み込み型補償 | +0.6% | 欧州・中東・アフリカ、英国、ベネルクス、 北欧諸国での早期成長 | 短期 (2年以内) |
| 地政学的混乱と貿易回廊の変更 | +0.4% | 地中海の港湾、北海フィーダー航路、英国ランドブリッジ | 短期 (2年以内) |
| カーゴリスクモニタリングと専門輸送補償 | +0.3% | グローバル、 ハンブルク、ロッテルダム、アントワープ、フェリクストウを含む | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
国境を越えた輸送の増加と被保険カーゴ価値の上昇
欧州カーゴ保険市場は、欧州輸送ネットワークおよび国際貿易ルートを通じた物品の移動によって支えられています。2025年、欧州連合の道路フレートは130億2,900万トンの物品を輸送し、2024年から1.8%増加しました。欧州連合域外からの海上輸入は1,270 ビリオン ユーロ(1,371.6 ビリオン 米ドル)に達し、海上輸出は1,069 ビリオン ユーロ(1,154.5 ビリオン 米ドル)に達しました[1]。高価値の製造品、機械、その他の商業製品は、輸送量が安定している場合でも、個々の荷口の被保険価値を高める可能性があります。ただし、貿易量と価値は需要指標であり、補償限度額、保険条件、価格設定、および被保険エクスポージャーにも依存するカーゴ保険料の直接的な指標ではありません。
高価値エレクトロニクス、電気自動車、バッテリー輸送の拡大
航空フレートにおける高値商品の集中と製造貿易の構成変化は、専門カーゴ保険への需要を支えています。2025年、航空輸送は欧州連合の輸入価値の20.7%、輸出価値の29.1%を占めましたが、輸入重量の0.3%、輸出重量の2.9%にすぎませんでした。これらの数値は、盗難、取り扱い損傷、輸送中の損失から高価値荷口を保護することの重要性を示しています。2025年9月、国際海上保険連合は電気自動車の安全な外航・近海輸送に関する最新のベストプラクティス勧告を発表し、バッテリー関連の火災リスクと軽減措置に対応しました[2]。保険会社とカーゴオーナーはこれらのリスク考慮事項を活用して、特に電気自動車とリチウムイオンバッテリー輸送に関するカーゴ申告、積付手順、引受評価を改善することができます。
サプライチェーンの強靭性とストックスループット補償への需要の高まり
サプライチェーンの混乱により、企業は生産・輸送・保管にわたる在庫を保険がどのように保護するかを見直すよう促されています。ストックスループット保険は、これらのエクスポージャーを調整された保険手配のもとで組み合わせることができ、製造業者、小売業者、および頻繁な国境を越えた在庫移動を管理する企業に関連性があります。Maerskが委託した900名以上の上級ビジネスリーダーを対象とした2025年の調査では、サプライチェーンの強靭性において先進的な企業は直近の会計年度において混乱による収益損失が1%未満であったのに対し、調査対象企業全体の平均損失は3.9%であったことが明らかになりました[3]。保険会社とブローカーにとって、より広範なカーゴおよびストックスループットプログラムは、保険約款、免責事項、引受要件に従い、関連する輸送および在庫エクスポージャーに対応する機会を提供します。
デジタルカーゴ保険流通と組み込み型保険の成長
デジタル引受およびブローカープラットフォームは、比較的シンプルなリスクを持つ中小企業を中心に、カーゴ保険へのアクセスを改善しています。2025年6月、Hiscoxは小規模なカーゴおよびストックスループットリスク向けにカーゴAPIソリューションを開始し、最大5 ミリオン 米ドルの限度額を提供し、ブローカーパートナーを通じて適格リスクに対するほぼ即時の見積もりと引受を可能にしました[4]。2026年9月、SompoとActurisはActurisプラットフォーム上で海上カーゴ保険プロポジョンを開始し、ブローカーが引受基準に従って適格リスクの見積もりを取得し、デジタルで引受を確定できるようにしました。
抑制要因の影響分析*
| 抑制要因 | CAGRへの概算影響 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 過剰引受能力と激しい引受競争によるソフトな保険料率 | -1.0% | グローバル、特にロンドン、ロイズ、主要欧州保険市場 | 短期(2年以内) |
| 貿易の変動性と輸送量および被保険価値の不確実性 | -0.7% | 欧州連合全体、特にドイツやイタリアなど輸出依存型経済 | 中期(2〜4年) |
| 港湾、倉庫、物流ハブにわたる集積リスク | -0.5% | ロッテルダム、アントワープ・ブルージュ、ハンブルク、地中海の海運ゲートウェイを含む主要欧州港湾および物流ハブ | 中長期(2〜5年) |
| 複雑な戦争リスク免責、制裁、補償制限 | -0.6% | 欧州全体、特に黒海および隣接する海上回廊の地政学的緊張にさらされた貿易ルート | 短中期(1〜3年) |
| カーゴ盗難、詐欺、クレーム検証の課題の増大 | -0.4% | 欧州全体、フランス、ドイツ、イタリア、スペインの主要道路フレート回廊および物流ハブでのエクスポージャーが高い | 短中期(1〜3年) |
| 情報源: Mordor Intelligence | |||
過剰引受能力と激しい引受競争によるソフトな保険料率
過剰な引受能力と競争が、欧州カーゴ保険市場における保険料率の改善を制約しています。2026年9月、国際海上保険連合は、追加的な引受能力と競争圧力が特に欧州においてグローバルな海上カーゴ市場を引き続きソフト化させていると報告しました。グローバルなカーゴ保険料は2025年に242億 米ドルに達し、2024年から6.9%増加しましたが、通貨変動が報告された成長の相当部分を占めていました。競争の激化により、損失実績が良好で適切に管理されたエクスポージャーを持つ購入者はより競争力のある条件を交渉できるようになり、被保険価値の増加にもかかわらず保険料の成長が制限されています。欧州のカーゴ損害率は2025年に約40%に低下しました。その結果、保険会社は競争力のある価格設定と将来のクレーム発展、リスク集積、引受収益性のバランスを取る必要があります。引受能力の継続的な拡大は、市場環境がより強固な価格規律を支持するまで保険料の成長を制約する可能性があります。
貿易の変動性と輸送量および被保険価値の不確実性
貿易活動、商品価格、航路の変動は、欧州全体でカーゴ保険料の成長を予測しにくくする可能性があります。欧州統計局は、欧州連合の物品貿易収支が2025年第1四半期の510億ユーロ(551億 米ドル)の黒字から2026年第2四半期には218億ユーロ(236億 米ドル)の赤字に転じたと報告しました。別途、欧州連合の内陸水路フレート輸送は2025年に3%減少し、1,180億トンキロメートルとなり、地域全体のフレート活動の変化を反映しています。年間オープンカバー保険では、輸送頻度、商品価格、申告カーゴ価値の変化が保険料調整とエクスポージャー見積もりの精度に影響を与える可能性があります。貿易の迂回と輸送パターンの変化も集積エクスポージャーと引受要件を変える可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
輸送手段別:
海上輸送が最大の保険料基盤を維持しながら航空がより速く拡大海上輸送は2026年の欧州カーゴ保険市場規模の53.4%を占め、欧州連合の輸入重量の73.3%および輸出重量の72.6%における役割によって支えられています。これらのパーセンテージは、欧州連合域外国と取引される物品の重量を指しており、カーゴ保険料のシェアではありません。海上フレートは、欧州と主要国際市場の間を移動するコンテナ化された製造品、産業機器、エネルギー製品、バルクコモディティにとって引き続き重要です。近海輸送も欧州の港湾と地域貿易回廊を結び、海上輸送および関連する内陸移動にわたる補償への需要を生み出しています。長距離航海、港湾混雑、カーゴ集積は引受の複雑さを増し、保険条件に影響を与える可能性があります。したがって、海上輸送は欧州カーゴ保険市場の主要な貢献者であり続けています。
航空は2032年にかけて5.8%のCAGRで成長すると予測されており、欧州カーゴ保険市場において最も成長の速い輸送手段となっています。航空フレートは、迅速な配送を必要とするエレクトロニクス、医薬品、精密機器、その他の高価値商品に関連しています。欧州連合の空港は2025年に690万回の商業フライトを記録し、2024年から3.8%増加しました。道路フレートは国内および欧州域内輸送を支え、鉄道と内陸水路は特定の産業およびバルク輸送回廊に対応しています。各輸送手段の相対的な成長は、輸送価値、貿易パターン、保険価格、および被保険特定リスクによって異なります。
カーゴプロファイル別:
コンテナ貨物が基盤をリードしながらプロジェクト貨物が専門需要を追加コンテナ貨物は2026年の保険料の33.8%を占めており、製造品、消費財、一般商品に広く使用されているためです。標準化されたコンテナ取り扱いは海上およびインターモーダルネットワーク全体での定期輸送を支えていますが、個々の荷口は価値、セキュリティ要件、損失エクスポージャーが異なります。コンテナ化された商品は港湾、倉庫、流通センター、内陸フレートネットワークを通じて移動し、輸送の複数の段階でエクスポージャーを生み出します。ドライバルクおよびリキッドバルクカーゴも、エネルギー、化学、農業、産業サプライチェーンを通じて市場に貢献しています。
プロジェクト貨物、重量物、超大型貨物は2032年にかけて5.4%のCAGRで成長すると予測されています。洋上風力発電設備、鉄道インフラ、産業近代化プロジェクトは、大型または高価値コンポーネントの専門補償への需要を生み出す可能性があります。代替コンポーネントの調達が高コストまたは困難な場合があるため、個々の荷口はカスタマイズされた積載、吊り上げ、ルート調査、保管手配、輸送計画を必要とする場合があります。電気自動車を含むローリングカーゴも、バッテリー関連の火災危険と適切な積付および緊急手順への注意が必要です。ブレークバルクカーゴは、標準コンテナで効率的に輸送できない鉄鋼、袋詰め商品、機器に引き続き関連しています。
貿易範囲別:
国境を越えたプログラムがリードしながら国内内陸保護が拡大国境を越えたカーゴは2026年の元受保険料の76.2%を占めました。輸入、輸出、中継輸送は、海上、航空、道路、鉄道ネットワークを通じて欧州企業を国際的なサプライヤーおよび顧客と結びつけています。多国籍保険プグラムは、管轄区域、輸送手段、現地保険手配にわたる調整を必要とする場合があります。英国の欧州連合離脱により、グレートブリテンと欧州連合間の多くの移動に追加の通関手続きが導入されましたが、保険要件は契約、商品、輸送手配によって異なります。これらの要因は、国際輸送を管理する企業の管理上の複雑さを増す可能性があります。
国内内陸輸送は2032年にかけて4.5%のCAGRで拡大すると予測されています。Eコマースのフルフィルメント、地域流通ネットワーク、倉庫と顧客間の頻繁な移動は、内陸カーゴ補償への需要を支える可能性があります。TAPA EMEAは2025年1月にその報告地域全体で440件のカーゴ盗難事件を記録し、ドイツが110件(記録された総数の25%)を占めました。これらの数値は、欧州全体のカーゴ犯罪の全発生件数ではなく、協会のインテリジェンスシステムで報告された事件を反映しています。国内カーゴオーナーは、契約上の限度額が商品の全価値をカバーしない場合、運送人責任を超えた保険を求める場合があります。
販売チャネル別:
ブローカーが最大の役割を維持しながらデジタルプラットフォームがアクセスを拡大ブローカーおよび代理店は2026年の元受保険料の70.3%を占めました。彼らは、カスタマイズされた保険約款と保険会社間の調整を必要とする複雑なマルチモーダルおよび多国籍輸送の補償手配において重要な役割を果たしています。ブローカーはまた、申告価値、輸送ルート、カーゴ集積、セキュリティ管理、補償免責事項の評価においてクライアントを支援することができます。彼らのアドバイザリーの役割は、大規模な商業アカウントおよび専門引受を必要とするリスクに引き続き関連しています。直接保険会社の流通も、確立された保険関係と比較的シンプルなカーゴ要件を持つ企業に対応しています。
オンラインおよびデジタルプラットフォームは2032年にかけて9.8%のCAGRで成長すると予測されています。Hiscoxは2025年6月にカーゴAPIを開始し、ブローカーに適格なカーゴリスクの輸送、ストックのみ、ストックスループット補償へのデジタルアクセスを提供し、最大5 ミリオン 米ドルの限度額を設けました。2026年9月、SompoとActurisはActurisプラットフォーム上で海上カーゴ保険プロポジションを開始し、ブローカーが引受基準に従って適格リスクの見積もりを取得し、デジタルで引受を確定できるようにしました。これらの例は、特に英国におけるデジタル流通の実際の発展を示しています。デジタルチャネルは適格リスクの処理時間を短縮できますが、予測される9.8%のCAGRは基礎となるチャネル予測からの支持を必要とします。
保険契約者タイプ別:
カーゴオーナーが中心的役割を維持しながら物流仲介業者が補償を追加カーゴオーナー、売主、買主、およびトレーダーは2026年の保険料の68.9%を占めました。彼らの保険ニーズは、契約上の責任、所有権上の利益、および適用される売買契約に基づく輸送リスクの配分によって異なります。インコタームズ規則では、保険義務は規則によって異なります:CIFおよびCIPは売が指定されたカーゴ保険を手配することを要求しますが、他の多くの規則は同じ売主義務を課しません。オープンカバー保険は定期的な輸送に対応でき、申告価値、輸送頻度、保険条件に応じて保険料が調整されます。これにより、カーゴオーナーと貿易企業は欧州サプライチェーン全体で重要な顧客グループとなっています。
フレートフォワーダーおよびサードパーティロジスティクスが手配した補償は2032年にかけて5.2%のCAGRで成長すると予測されています。物流プロバイダーは荷主利益保険を提供したり、フレート管理および顧客サービス手配を通じてカーゴ保護を促進したりすることができます。2026年2月、AXA XLとU.S. Marine Insurance Groupは、輸送、物流、建設クライアントに荷主利益保険を提供するための協力を発表しました。この取り決めは、物流関連エクスポージャーに対応する専門保険パートナーシップの役割を示しています。
エンドユーザー産業別:
エネルギーが規模を提供しながらエレクトロニクスが最速成長を牽引エネルギーおよびバルクコモディティは2026年の保険料の22.5%を占めました。石油、精製石油製品、液化ガス、金属、その他のバルクコモディティは、海上および内陸輸送ネットワーク全体で相当なカーゴエクスポージャーを生み出しています。被保険価値と年間保険料は、商品価格、輸送量、輸送距離、保険条件によって変動する可能性があります。農業・食品製品も地域のカーゴ移動に貢献しています。欧州統計局は、食品、飲料、タバコが2025年のトンキロメートルで測定した欧州連合の道路フレート輸送実績の16.6%を占めたと報告しました。
エレクトロニクスおよび高価値製造品は2032年にかけて6.2%のCAGRで成長すると予測されています。半導体、消費者向けエレクトロニクス、バッテリーコンポーネント、精密機器は、物理的なサイズに対して高い申告価値を持つ可能性があり、盗難や損傷の潜在的な財務的影響を高めています。TT ClubとBSIが2026年4月に発表した2025年カーゴ盗難レポートは、食品・飲料、農産物、自動車部品とともに、カーゴ窃盗犯が標的とする商品グループの中にエレクトロニクスを特定しました。化学品および医薬品は、汚染、温度逸脱、その他のカーゴ固有のリスクに対する専門的な取り扱いと保護を必要とする場合があります。
地域分析
英国は2026年の欧州カーゴ保険市場規模の34.4%を占め、ロンドンの専門引受および複雑な商業プレースメントにおける役割を反映しています。ロンドンは、国際的な海上およびカーゴリスクに対応する保険会社、ロイズシンジケート、ブローカー、マネージングジェネラルエージェントへのアクセスを提供しています。グレートブリテンと欧州連合間の貿易には、国境を越えた輸送に追加の管理要件を加える可能性のある通関および輸送手続きが含まれます。TAPA EMEAは2025年1月に英国で50件のカーゴ盗難事件を記録し、ドイツの110件と比較して、主要な欧州フレート市場全体のセュリティ上の懸念を浮き彫りにしました。ドイツも産業生産、輸出活動、広範な道路フレートネットワークにより、主要なカーゴ保険市場を代表しています。
フランス、イタリア、スペイン、ベネルクス諸国は欧州カーゴ保険市場の主要な二次地域を形成しています。スペインの港湾システムは紅海混乱時の海上迂回から恩恵を受け、一部の運送業者がアフリカ南部を迂回するサービスを変更したことで2024年の港湾交通量が6%増加しました。ロッテルダムとアントワープ・ブルージュは相当な国際カーゴフローを取り扱い、ターミナル、倉庫、接続する内陸輸送ネットワーク全体で保険エクスポージャーを生み出しています。イタリアは製造業、自動車部品、ファッション、食品、産業輸出を通じて需要に貢献し、フランスは航空宇宙、医薬品、高級品、農産物にわたるエクスポージャーを持っています。航路の変化は輸送期間、取り扱い要件、港湾でのカーゴ集積に影響を与える可能性があります。これらの要因は、ルート評価と適切な集積管理の重要性を高めています。
北欧諸国はスウェーデン、ノルウェー、デンマーク、フィンランドを通じて発達した海上および輸送保険基盤を提供しています。スウェーデンの海上およびその他の輸送保険料は2025年に25億スウェーデンクローナ(0.24 ビリオン 米ドル)を超え、カーゴ保険が報告された総額の53%を占めました。その他の欧州クラスターは、地域の製造および物流ネットワークが内陸および国境を越えた輸送を支えるにつれて、2032年にかけて4.8%のCAGRで拡大すると予測されています。ポーランドは重要な道路フレート市場です:欧州統計局は2025年に欧州連合の道路フレート輸送実績の20.2%を占め、加盟国の中で最大のシェアを持つと報告しました。チェコおよびその他の中央・東欧市場も統合された欧州サプライチェーンに参加しています。改訂されたソルベンシーIIの枠組みは2027年1月30日に発効する予定であり、欧州連合の保険会社に適用される健全性規則を更新します。
競争環境
欧州カーゴ保険市場には、大規模な商業保険会社、ロイズ市場参加者、専門保険会社、マネージングジェネラルエージェントが含まれます。Allianz Commercial、AXA XL、Zurich Insurance Group、Chubb、Assicurazioni Generaliは大規模な商業プレースメントの確立した参加者です。競争は引受専門知識、利用可能な引受能力、クレームサービス、流通リーチ、専門補償設計を中心に展開されています。その他の関連参加者には、AIG、HDI Global、QBE、Tokio Marine HCC、Sompo、Liberty Specialty Markets、Berkshire Hathaway Specialty Insurance、Markel、Arch、AXIS、TT Club、Beazley、CNA Hardy、MS Amlinが含まれます。ロイズはシンジケートのネットワークと専門流通チャネルを通じて、複雑で専門的なカーゴリスクの重要な市場であり続けています。
保険会社とロイズ市場参加者は、プレースメント効率を改善し複雑なカーゴエクスポージャーに対応するために、コンソーシアム構造とテクノロジー対応オペレーションを開発しています。2025年7月、Arch Insurance Internationalはアーチ・フレックス・カーゴ&ロジスティクス・コンソーシアムを開始し、5つのロンドン市場シンジケートを結集して最大2,500万英ポンド(3,160万 米ドル)のライン規模を提供しました。このコンソーシアムは海上カーゴ、ストックスループット、スタンドアロンストック、物流責任、倉庫業者法的責任、および関連リスクをカバー、Archが単一の連絡窓口とクレーム処理を提供しています。2026年3月、Britはブリッジ・カーゴ・コンソーシアムを開始し、国際リスクに対して最大8,000万 米ドルのカーゴラインキャパシティを提供しました。これらの取り組みは、保険会社がシンジケート化されたキャパシティと専門引受を組み合わせて、より大規模で複雑なプレースメントに対応する方法を示しています。
専門製品もテクノロジー集約型カーゴに対応し、カスタマイズされた補償へのアクセスを拡大しています。2026年6月、OverhaulとNaviumはヘリックス・コンソーシアムを開始しました。これは人工知能インフラカーゴ向けに設計されたソリューションで、リアルタイムのカーゴリスク管理テクノロジーとロイズの引受能力を組み合わせ、最大7,500万 米ドルの輸送限度額を提供しています。DUAL Europeは2025年9月1日付でカーゴ保険事業を開始し、プロジェクト貨物、ストックおよび輸送エクスポージャー、水上戦争拡張を含むさまざまなカーゴタイプに対してカスタマイズされた補償を提供しています。専門的なリスク評価、規律ある価格設定、効率的なクレーム処理、アクセスしやすい流通を組み合わせた保険会社は、欧州の進化するカーゴ保険市場全体で競争する立場にあります。
欧州カーゴ保険産業のリーダー企業
-
Allianz SE
-
AXA S.A.
-
Zurich Insurance Group Ltd.
-
Chubb Limited
-
Assicurazioni Generali S.p.A.
- 注:主要企業の掲載順は順位を示すものではありません。
欧州カーゴ保険市場 このレポートでカバーされる企業
- Allianz Commercial
- AXA XL
- Zurich Insurance Group
- Chubb Limited
- Assicurazioni Generali S.p.A.
- American International Group, Inc. (AIG)
- HDI Global SE
- QBE Insurance Group Limited
- Tokio Marine HCC
- Sompo Holdings, Inc.
- Liberty Specialty Markets
- Lloyd’s of London
- Berkshire Hathaway Specialty Insurance
- Markel International
- Arch Capital Group Ltd.
- AXIS Capital Holdings Limited
- TT Club Mutual Insurance N.V.
- Beazley plc
- CNA Hardy
- MS Amlin
最近の産業開発事情 欧州カーゴ保険市場
- 2026年9月:ActurisとSompo Holdingsは、ActurisのSaaSプラットフォーム上でSompoの海上カーゴ保険プロポジションの開始を発表し、英国のブローカーに適格な海上カーゴリスクのデジタル見積もり・引受確定機能を提供しました。
- 2026年7月:欧州保険・企業年金監督局は最終ガイドラインおよびドラフト技術基準を発表し、ソルベンシーIIの見直し義務を完了しました。これは報告・開示、グループソルベンシー、技術的準備金をカバーし、すべて2027年1月30日に発効します。
- 2026年6月:Navium Marine、The Fidelis Partnership、カーゴリスク管理会社Overhaul がロイズでヘリックス・コンソーシアムを開始し、人工知能データセンターハードウェアに対して7,500万 米ドルの輸送限度額と2,500万 米ドルの保管限度額を提供しました。
- 2026年3月:Brit Group Holdings Limitedはブリッジ海上カーゴコンソーシアムを開始し、複雑かつ大規模なリスクに対して最大8,000万 米ドルのカーゴキャパシティを提供しました。
欧州カーゴ保険市場レポートの範囲
セグメンテーション概要
| 海上(外航および近海・沿岸) |
| 内陸水路 |
| 道路 |
| 鉄道 |
| 航空 |
| コンテナ貨物 |
| ドライバルク貨物 |
| リキッドバルク貨物 |
| ブレークバルクおよび一般貨物 |
| プロジェクト貨物、重量物および超大型貨物 |
| ローリングカーゴ/ロールオン・ロールオフ |
| 国境を越えた輸送(輸入、輸出、中継) |
| 国内内陸輸送 |
| ブローカーおよび代理店 |
| 直接保険会社 |
| オンラインおよびデジタルプラットフォーム |
| カーゴオーナー、売主、買主またはトレーダー |
| フレートフォワーダー/サードパーティロジスティクス手配の荷主利益 |
| 食品、飲料、農業コモディティ |
| エネルギーおよびバルクコモディティ |
| 化学品および医薬品 |
| 自動車および産業機器 |
| エレクトロニクスおよび高価値製造品 |
| 小売、消費財、Eコマース |
| 建設およびインフラプロジェクトオーナー |
| その他 |
| 英国 |
| ドイツ |
| フランス |
| イタリア |
| スペイン |
| ベネルクス |
| 北欧諸国 |
| その他の欧州 |
| 輸送手段別 | 海上(外航および近海・沿岸) |
| 内陸水路 | |
| 道路 | |
| 鉄道 | |
| 航空 | |
| カーゴプロファイル別 | コンテナ貨物 |
| ドライバルク貨物 | |
| リキッドバルク貨物 | |
| ブレークバルクおよび一般貨物 | |
| プロジェクト貨物、重量物および超大型貨物 | |
| ローリングカーゴ/ロールオン・ロールオフ | |
| 貿易範囲別 | 国境を越えた輸送(輸入、輸出、中継) |
| 国内内陸輸送 | |
| 販売チャネル別 | ブローカーおよび代理店 |
| 直接保険会社 | |
| オンラインおよびデジタルプラットフォーム | |
| 保険契約者タイプ別 | カーゴオーナー、売主、買主またはトレーダー |
| フレートフォワーダー/サードパーティロジスティクス手配の荷主利益 | |
| エンドユーザー産業別 | 食品、飲料、農業コモディティ |
| エネルギーおよびバルクコモディティ | |
| 化学品および医薬品 | |
| 自動車および産業機器 | |
| エレクトロニクスおよび高価値製造品 | |
| 小売、消費財、Eコマース | |
| 建設およびインフラプロジェクトオーナー | |
| その他 | |
| 国別 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ベネルクス | |
| 北欧諸国 | |
| その他の欧州 |
レポートで回答される主要な質問
2032年までの欧州カーゴ保険の予測成長率はどのくらいですか?
欧州カーゴ保険市場は2027年から2032年にかけて3.5%のCAGRで成長し、2027年の9.6 ビリオン 米ドルから2032年には11.4 ビリオン 米ドルに増加すると予測されています。
欧州カーゴ保険において最大の保険料シェアを持つ輸送手段はどれですか?
海上輸送は2026年に53.4%のシェアでリードしており、欧州連合の輸入および輸出フレートフローにおける役割によって支えられています。
欧州のカーゴ保険において最も速く成長している販売チャネルはどれですか?
オンラインおよびデジタルプラットフォームは、デジタル見積もり、引受確定、組み込み型補償の拡大に伴い、2032年にかけて9.8%のCAGRで成長すると予測されています。
航空カーゴ保険が他の輸送手段よりも速く成長しているのはなぜですか?
航空カーゴは高価値エレクトロニクス、医薬品、バッテリーコンポーネント、精密機器を輸送するため、5.8%のCAGRで成長すると予測されています。
欧州カーゴ保険において最大のシェアを持つ国はどこですか?
英国は2026年に34.4%のシェアを保有しており、ロンドンが専門引受、ブローカー活動、複雑なプレースメントの重要な中心地であり続けているためです。
欧州のカーゴ保険需要を形成しているリスクは何ですか?
盗難、航路混乱による長距離航海、電気自動車バッテリーリスク、より広範なサプライチェーン保護ニーズが専門補償への需要を高めています。