
Tamanho e Participação do Mercado de Captura e Armazenamento de Carbono na Europa
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
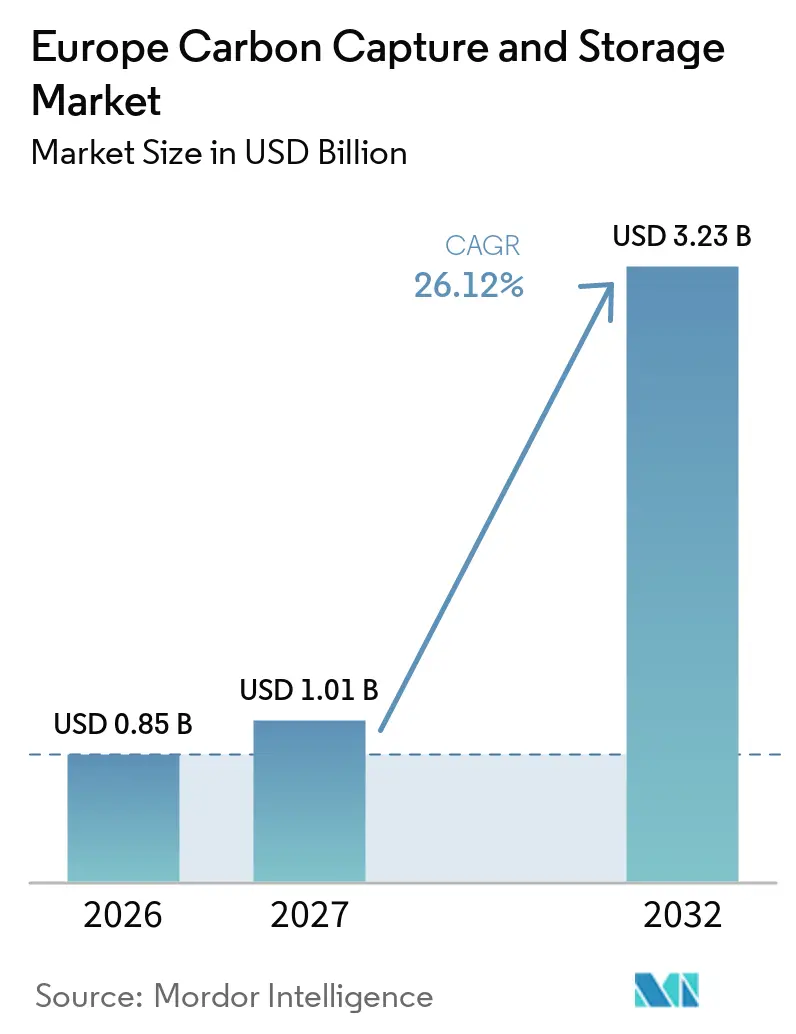
| Tamanho do mercado no ano base (2026) | 0.85 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.01 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.23 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 26.12 % |
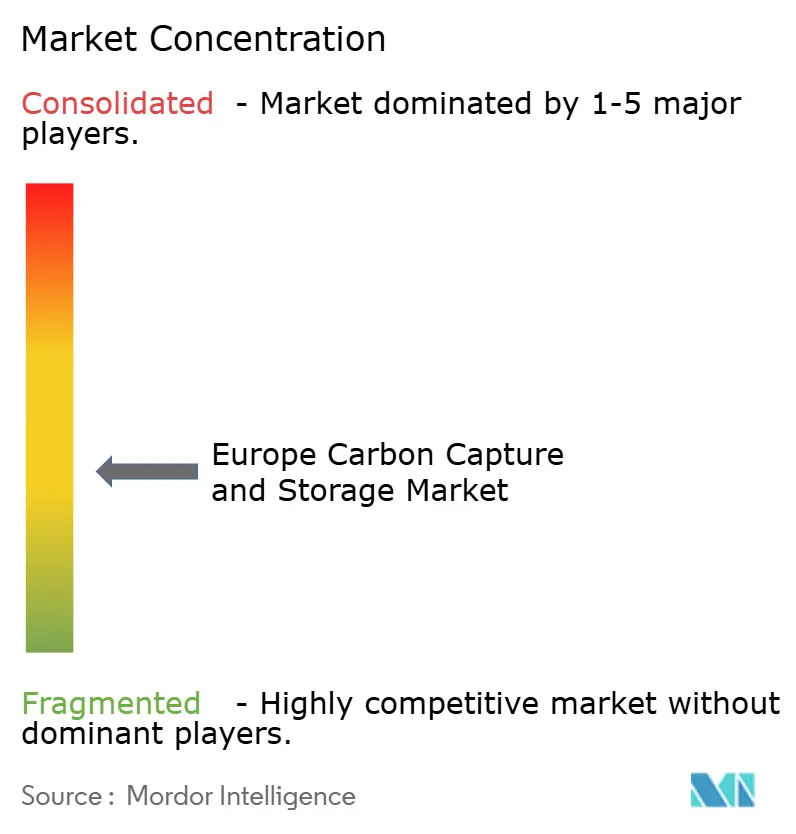
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Captura e Armazenamento de Carbono na Europa por Mordor Intelligence
O mercado de captura e armazenamento de carbono na Europa foi avaliado em 0,85 bilhões de USD em 2026 e estima-se que cresça de 1,01 bilhões de USD em 2027 para 3,23 bilhões de USD até 2032, a um CAGR de 26,12% durante o período de previsão (2027-2032). O mercado está em transição de atividades-piloto para projetos comerciais, à medida que os desenvolvedores de armazenamento agora detêm capacidade contratada e os clientes industriais necessitam de opções de conformidade. A Lei da Indústria de Emissões Líquidas Zero da UE determina 50 milhões de toneladas de capacidade anual de injeção de CO₂ até 2030, com produtores de petróleo e gás designados obrigados a contribuir para essa capacidade. Sistemas compartilhados de transporte e armazenamento estão reduzindo a necessidade de emissores individuais desenvolverem seus próprios dutos e locais de armazenamento. O financiamento do Fundo de Inovação está apoiando projetos pioneiros, embora a viabilidade econômica dos projetos, o licenciamento e as regras de responsabilidade continuem sendo restrições relevantes. As maiores oportunidades de mercado residem em hubs de armazenamento, projetos de captura industrial, rotas de transporte marítimo e serviços que reduzem o risco de entrega.
Principais Conclusões do Relatório
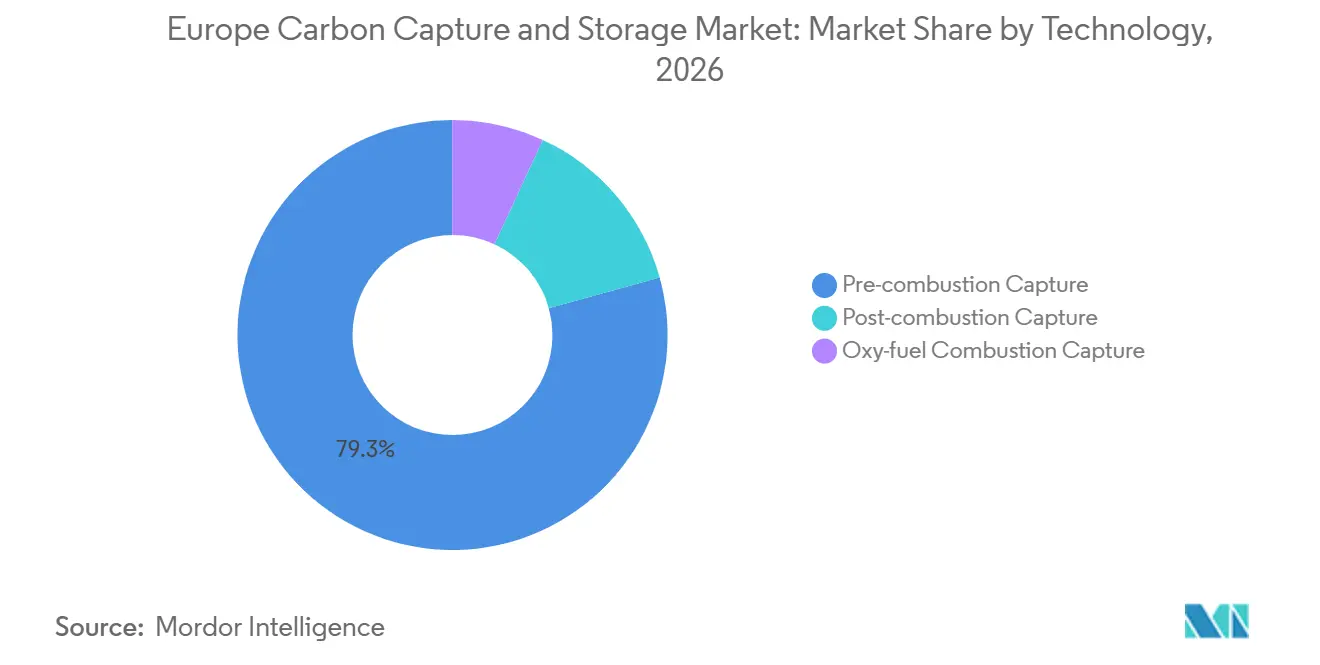
- Por tecnologia, a captura pré-combustão deteve 79,3% da participação do mercado de CAC na Europa em 2026, enquanto a captura por combustão com oxicombustível deve crescer a um CAGR de 29,3% até 2032.
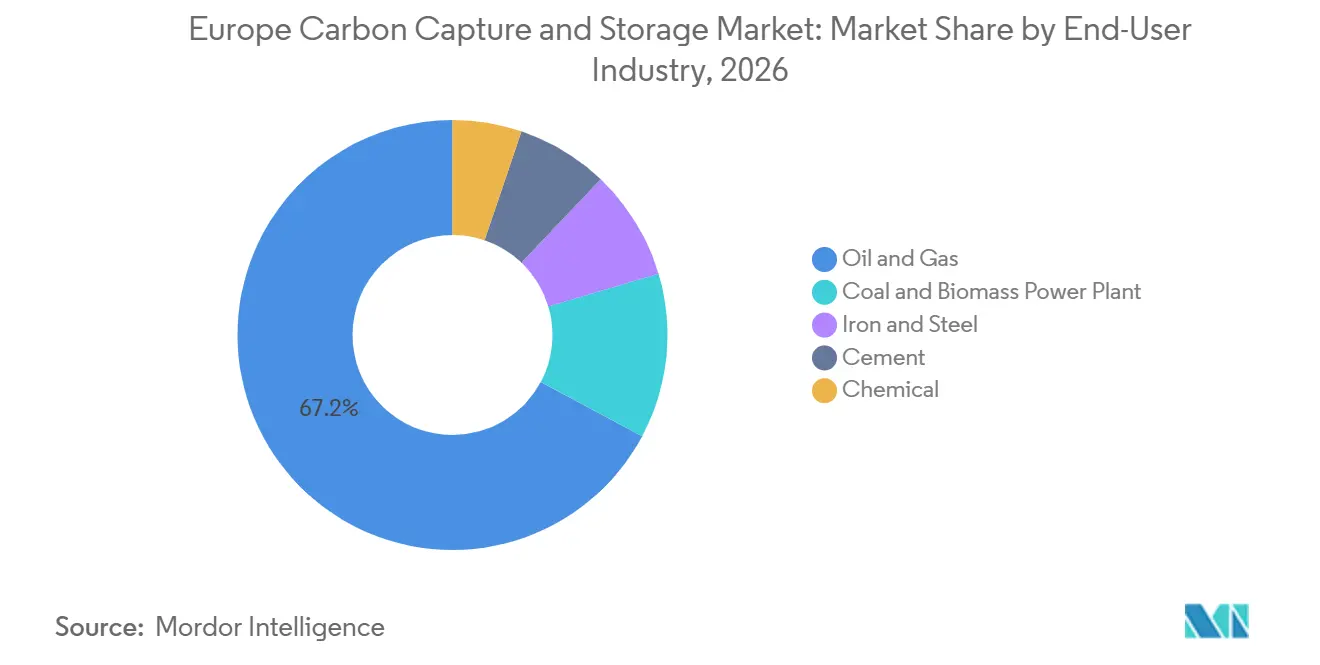
- Por indústria de usuário final, petróleo e gás respondeu por 67,2% da participação do mercado de CAC na Europa em 2026 e prevê-se que se expanda a um CAGR de 27,4% até 2032.
- Por geografia, o Reino Unido deteve 27,7% da receita em 2026 e deve crescer a um CAGR de 26,9% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Meta de Armazenamento da Lei da Indústria de Emissões Líquidas Zero da UE e Obrigações dos Produtores | +5.8% | Em toda a UE, especialmente nos estados do Mar do Norte, Alemanha e Bélgica | Curto prazo (≤ 2 anos) |
| Economia do Sistema de Comércio de Emissões da UE e Mandatos de Descarbonização Industrial | +4.7% | Instalações da UE, especialmente Alemanha, Países Baixos, França e Itália | Médio prazo (2-4 anos) |
| Financiamento Público e Redução de Riscos de Projetos Pioneiros | +4.2% | Em toda a UE, especialmente Alemanha, Reino Unido, Noruega, Países Baixos e Bélgica | Curto prazo (≤ 2 anos) |
| Hubs Compartilhados de Transporte e Armazenamento de CO₂ Transfronteiriços | +3.6% | Noruega, Reino Unido, Países Baixos, Dinamarca, Bélgica e região do Báltico | Médio prazo (2-4 anos) |
| Modelos de Negócios de Armazenamento de CO₂ como Serviço de Acesso Aberto | +3.0% | Noruega, Países Baixos, Itália e Mediterrâneo | Médio prazo (2-4 anos) |
| Transporte Marítimo de CO₂ e Clusters Portuários Conectando Emissores Distribuídos | +2.4% | Roterdã, Antuérpia, Zeebrugge, Immingham, Báltico e Mediterrâneo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Meta de Armazenamento da Lei da Indústria de Emissões Líquidas Zero da UE e Obrigações dos Produtores
A meta da UE de 50 milhões de toneladas de capacidade anual de injeção de CO₂ até 2030 estabelece um requisito de infraestrutura definido para o mercado europeu de captura e armazenamento de carbono.[1] Em maio de 2025, a Comissão Europeia atribuiu cotas individuais de contribuição de armazenamento a 44 produtores de petróleo e gás. Esses produtores devem desenvolver capacidade de injeção licenciada ou garantir acesso por meio de operadores terceiros até dezembro de 2030. Os relatórios anuais de progresso a partir de 2026 criarão um registro visível de implementação. Os acordos de armazenamento de longo prazo apoiam as decisões de investimento ao fornecer demanda contratada. A Northern Lights aprovou sua expansão da Fase 2 em março de 2025 em termos comerciais, demonstrando como as obrigações dos produtores e os acordos com clientes podem apoiar capacidade adicional.
Economia do Sistema de Comércio de Emissões da UE e Mandatos de Descarbonização Industrial
A precificação de emissões da UE impõe um custo direto sobre as emissões não mitigadas de instalações industriais cobertas. A redução gradual das licenças gratuitas até 2034 aumenta o valor de opções confiáveis de mitigação para cimento, aço, produtos químicos e produção de hidrogênio. Os prêmios do Fundo de Inovação reciclam parte dos recursos do sistema em capital para projetos de menor emissão. O mercado europeu de CAC é mais competitivo onde as plantas geram fluxos concentrados de CO₂ e enfrentam altos custos de conformidade. Os projetos de cimento e aço recebem atenção especial porque as emissões de processo não podem ser totalmente eliminadas por meio da eletrificação. Esse padrão direciona a implantação para clusters industriais onde as plantas de captura podem se conectar a infraestruturas compartilhadas de transporte e armazenamento.
Financiamento Público e Redução de Riscos de Projetos Pioneiros
O financiamento público continua sendo central para a implantação comercial inicial, pois os desenvolvedores de projetos devem financiar equipamentos, conexões de transporte, poços, sistemas de monitoramento e longos períodos de operação. O Fundo de Inovação comprometeu 2,7 bilhões de EUR para 54 projetos de indústria limpa em março de 2026.[2] A Heidelberg Materials obteve quatro subsídios do Fundo de Inovação em novembro de 2025 para projetos na Bélgica, França, Itália e Polônia. O projeto Ravenna CCS Fase 2 da Eni foi selecionado na categoria de Grande Escala do Fundo de Inovação de 2025 em outubro de 2026. Esses prêmios reduzem o risco de financiamento, mas a conformidade com a Diretiva de CAC da UE continua sendo um pré-requisito antes que os projetos possam avançar. O modelo de financiamento favorece projetos com engenharia madura, acesso credível ao armazenamento e demanda clara dos clientes.
Hubs Compartilhados de Transporte e Armazenamento de CO₂ Transfronteiriços
As redes de acesso aberto permitem que emissores menores utilizem sistemas de transporte e armazenamento sem financiar uma cadeia de valor dedicada. A Northern Lights iniciou o armazenamento comercial de CO₂ no reservatório Aurora em agosto de 2025, com capacidade da Fase 1 de 1,5 milhão de toneladas por ano. O mercado europeu de CAC se beneficia quando a infraestrutura aceita emissões de múltiplos países e setores industriais. A Fluxys e a Open Grid Europe lançaram o projeto Ruhbens em março de 2026, cobrindo um corredor de 500 quilômetros ligando os emissores do Ruhr ao armazenamento no Mar do Norte por meio de Zeebrugge. O transporte marítimo, os portos e os dutos compartilhados podem atender a locais que não têm acesso direto a uma rede offshore. O investimento transfronteiriço continua dependente de licenças, alinhamento regulatório e acordos entre os governos relevantes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Intensidade de Capital e Penalidade Energética de Captura | -3.8% | Em toda a UE, especialmente instalações de aço de fonte diluída, energia a partir de resíduos e instalações químicas | Curto prazo (≤ 2 anos) |
| Fragmentação de Licenciamento, Transporte Transfronteiriço e Responsabilidade | -3.2% | Projetos Noruega-UE e Reino Unido-UE, especialmente fora das rotas do Mar do Norte | Médio prazo (2-4 anos) |
| Capacidade de Fabricação Europeia Limitada para Solventes, Compressores e Vasos de Coluna | -1.5% | Em toda a UE, com fornecimento de componentes especializados concentrado fora da UE | Médio prazo (2-4 anos) |
| Incerteza sobre Responsabilidade de Armazenamento, Monitoramento e Contabilização de Remoção de Carbono | -1.2% | Em toda a UE, especialmente Polônia, região do Báltico e Mediterrâneo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Intensidade de Capital e Penalidade Energética de Captura
Uma cadeia completa de CAC europeia pode custar 150 EUR por tonelada de CO₂, enquanto os preços do Sistema de Comércio de Emissões não cobriram consistentemente esse custo total. A captura pós-combustão com aminas pode consumir de 15 a 25% da produção de energia de uma planta, aumentando os requisitos de equipamentos e operação. A Equinor reduziu seus gastos de capital planejados para 2026-2027 no segmento de energia e baixo carbono e limitou novos investimentos em CAC a opções selecionadas de menor custo. Como resultado, o mercado europeu de captura e armazenamento de carbono (CAC) favorece projetos com fluxos concentrados de CO₂, como processamento de gás, hidrogênio azul e cimento com oxicombustível. As retrofits de fonte diluída requerem subsídios sustentados, melhor desempenho energético ou custos de carbono mais elevados para atrair investimentos. Essa divisão de custos arrisca ampliar a lacuna entre projetos bem capitalizados no Mar do Norte e aqueles em corredores menos desenvolvidos.
Fragmentação de Licenciamento, Transporte e Responsabilidade
A Diretiva de CAC da UE estabelece o quadro para o armazenamento geológico, mas as abordagens nacionais de licenciamento permanecem desiguais. O transporte transfronteiriço requer coordenação em licenciamento, transporte marítimo, acesso a dutos, monitoramento e arranjos de responsabilidade. A Comissão Europeia abriu uma consulta pública sobre mercados e infraestrutura de CO₂ em outubro de 2025. Os operadores também enfrentam restrições de fornecimento para equipamentos essenciais, incluindo solventes, compressores e vasos de absorção. As novas regiões de armazenamento devem estabelecer regras claras para o monitoramento de longo prazo e a contabilização de remoções permanentes. Essas restrições podem atrasar as decisões finais de investimento mesmo quando o financiamento e o interesse dos clientes estão em vigor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
Pré-Combustão Lidera, Captura com Oxicombustível Ganha Projetos de CimentoA captura pré-combustão deteve 79,3% da participação do mercado de captura e armazenamento de carbono (CAC) na Europa em 2026. Ela se beneficia do uso estabelecido no processamento de gás natural e na produção de hidrogênio azul. Essas aplicações produzem fluxos concentrados que requerem menos trabalho de separação do que o gás de combustão diluído. Os operadores de petróleo e gás direcionaram os investimentos iniciais para ativos onde a captura é mais fácil de integrar com os sistemas de processamento existentes, tornando os sistemas de pré-combustão um ponto de entrada importante para o mercado europeu de CAC. A captura pós-combustão apoia instalações industriais que não podem alterar seus processos principais rapidamente. A Heidelberg Materials inaugurou sua instalação Brevik CCS em junho de 2025, que captura 400.000 toneladas de CO₂ anualmente em sua planta de cimento.[3] A Schlumberger Limited (SLB) Capturi relatou progresso na implantação comercial em projetos de cimento, energia a partir de resíduos e bioenergia durante 2025.
A captura por combustão com oxicombustível deve crescer a um CAGR de 29,3% até 2032. O segmento está ganhando apoio de projetos de cimento que utilizam fornos de oxicombustível para produzir um fluxo de CO₂ mais concentrado. A Heidelberg Materials recebeu subsídios para Antoning na Bélgica, AirvaultGOCO₂ na França, DREAM na Itália e HuCCSar na Polônia. Esses projetos indicam que os produtores de cimento estão buscando programas em múltiplos locais em vez de demonstrações isoladas. A Air Liquide e a Holcim concordaram em fevereiro de 2026 em implantar a tecnologia Cryocap OXY na planta de cimento de Obourg na Bélgica.[4] Os sistemas integrados de fornecimento de oxigênio e captura podem simplificar o projeto para operadores de fornos. Os fornecedores de tecnologia estão competindo em desempenho de processo, capacidade de integração e certeza de entrega. A adoção da oxicombustível também pode reduzir os requisitos de condicionamento a jusante antes do transporte marítimo ou por duto.

Por Indústria de Usuário Final:
Petróleo e Gás Ancora a Implantação, Cimento Amplia a DemandaPetróleo e gás respondeu por 67,2% do tamanho do mercado de CAC na Europa em 2026 e deve crescer a um CAGR de 27,4% até 2032. O setor possui reservatórios offshore, experiência em dutos, conhecimento do subsolo e obrigações diretas sob a Lei da Indústria de Emissões Líquidas Zero (NZIA). A Northern Lights, o East Coast Cluster, Liverpool Bay e o Viking CCS refletem o papel das empresas de energia na construção de serviços de armazenamento para terceiros. Os operadores de armazenamento podem usar esses ativos para atender a clientes industriais além de suas próprias instalações. O crescimento do setor está vinculado ao cronograma de capacidade de injeção de 2030 e à necessidade de avançar os locais da fase de avaliação para a operação. As instalações de bioenergia apresentam uma oportunidade distinta, pois o CO₂ biogênico capturado pode apoiar serviços permanentes de remoção de carbono. O Hub de CO₂ de Kalundborg da Ørsted utiliza cinco unidades Capturi da Schlumberger Limited (SLB) e tem como meta 430.000 toneladas de CO₂ biogênico por ano.
O cimento tem o portfólio de projetos industriais mais amplo em vários países europeus. O mercado europeu de CAC está se expandindo neste segmento porque as emissões de processo do cimento são difíceis de reduzir apenas por meio da substituição de combustíveis. Brevik estabeleceu um ponto de referência operacional para a captura de cimento em escala industrial em junho de 2025. O projeto Padeswood no Norte do País de Gales entrou na fase de execução em dezembro de 2025 e tem como meta 800.000 toneladas de CO₂ por ano. Os projetos de ferro e aço e de produtos químicos permanecem em um estágio anterior em seu ciclo de implantação. Seus casos de investimento melhoram onde redes compartilhadas fornecem transporte previsível e acesso a armazenamento offshore. A certificação para remoções permanentes de carbono também pode apoiar projetos de biomassa e cimento que fornecem armazenamento geológico verificável.
Análise Geográfica
O Reino Unido deteve 27,7% da participação do mercado de captura e armazenamento de carbono (CAC) na Europa em 2026 e deve crescer a um CAGR de 26,9% até 2032. O apoio governamental avançou projetos de cluster em torno de Teesside, Humber e Norte do País de Gales. O East Coast Cluster e o HyNet alcançaram o fechamento financeiro após o compromisso de financiamento do governo. A Northern Endurance Partnership está construindo infraestrutura de transporte e armazenamento para os emissores de Teesside e Humber. O Viking CCS concluiu sua fase de FEED no início de 2025 e obteve aprovação de financiamento para desenvolvimento em julho de 2026. O Reino Unido ocupa uma posição forte à medida que a política de clusters, os recursos de armazenamento e a demanda industrial se desenvolvem em paralelo.
A Noruega é o principal fornecedor europeu de serviços de armazenamento transfronteiriço. A Northern Lights iniciou as operações comerciais em agosto de 2025 com capacidade de 1,5 milhão de toneladas por ano. A Fase 2 deve elevar a capacidade de injeção para pelo menos 5 milhões de toneladas por ano até 2028. Essa expansão é apoiada por um acordo de 15 anos com a Stockholm Exergi para 900.000 toneladas de CO₂ biogênico por ano. Os Países Baixos também estão construindo uma grande plataforma doméstica por meio do Porthos, que tem como meta 2,5 milhões de toneladas por ano de capacidade operacional em 2026. A TNO identificou potencial substancial de armazenamento em campos offshore holandeses esgotados e aquíferos salinos em julho de 2025. Esses recursos apoiam o desenvolvimento planejado do Aramis e fortalecem o papel do Mar do Norte no mercado europeu de CAC.
Alemanha, França, Itália, Bélgica e a região europeia mais ampla estão expandindo a base de projetos endereçável. A Alemanha tem significativo potencial de armazenamento offshore no Mar do Norte, enquanto o corredor Ruhbens fornece uma rota da indústria do Ruhr para os sistemas belgas e do Mar do Norte. O hub de CAC de Ravenna da Itália tem 500 milhões de toneladas de capacidade de reservatório declarada e visa 4 milhões de toneladas por ano até 2030. A Bélgica está desenvolvendo Antuérpia como um centro de logística de CO₂ por meio de nomeações de operadores de rede local e um duto inicial entre Zandvliet e Lillo. França e Polônia obtiveram apoio por meio de prêmios de captura de cimento. Os projetos do Báltico e do Mediterrâneo poderiam ampliar o acesso além do Mar do Norte, mas ainda requerem conexões de transporte, licenciamento de armazenamento e regras operacionais comuns. A Rússia tem um papel limitado no período de previsão devido a restrições geopolíticas que limitam sua participação nas cadeias de valor europeias.
Cenário Competitivo
O mercado de captura e armazenamento de carbono na Europa tem uma camada de armazenamento e transporte concentrada e uma camada de tecnologia de captura mais fragmentada. A Northern Lights, a Eni e a Harbour Energy controlam ou estão desenvolvendo uma parcela significativa da capacidade de armazenamento comercial inicial. Essas empresas detêm vantagens em locais licenciados, capacidades de subsolo, planejamento de infraestrutura e acordos com clientes. A Northern Lights é de propriedade conjunta da Equinor, Shell e TotalEnergies e opera como um sistema transfronteiriço de acesso aberto. A Eni está desenvolvendo Ravenna como um hub de armazenamento mediterrâneo, enquanto a Harbour Energy está avançando o Viking CCS no Humber. Essas posições são difíceis de replicar, pois um novo entrante deve garantir direitos de armazenamento, licenças, financiamento e contratos com clientes. O mercado europeu de CAC, portanto, recompensa mais a propriedade antecipada de infraestrutura do que o fornecimento de equipamentos isoladamente.
A captura, engenharia, compressão e fornecimento de transporte permanecem mais abertos à concorrência. A Aker Solutions, SLB Capturi, Mitsubishi Heavy Industries, Linde, Fluor, Air Liquide, Siemens Energy e Technip Energies competem por funções de entrega de projetos. A Aker Solutions ganhou um contrato de FEED em março de 2026 para um terminal de CO₂ em Klaipėda, Lituânia. A Mitsubishi Heavy Industries e a Worley entraram na fase de execução para a instalação de captura de cimento de Padeswood em dezembro de 2025. A Technip Energies e a Shell Catalysts and Technologies formaram uma aliança global em julho de 2025 para a entrega de captura de carbono Cansolv. Esses desenvolvimentos indicam que os fornecedores estão combinando tecnologia de processo, engenharia e suporte à construção. Os clientes favorecem ofertas integradas, pois podem reduzir o risco de coordenação entre equipamentos de captura e sistemas de transporte.
As lacunas mais significativas permanecem no sul da Europa, na região do Báltico e nos serviços para emissores de médio porte. Ravenna apoia o Mediterrâneo, mas França, Espanha e áreas industriais do Adriático ainda requerem opções mais amplas de transporte e armazenamento. O Consórcio de CAC do Báltico está avançando um terminal planejado em Klaipėda que forneceria aos emissores regionais uma rota de transporte marítimo. Equipamentos modulares padronizados também são importantes para instalações que não podem justificar uma planta personalizada de grande escala. A Mitsubishi Heavy Industries expandiu sua linha CO2MPACT Full-Module em agosto de 2026 para incluir um modelo de 450.000 toneladas por ano. O piloto de célula de combustível de carbonato da ExxonMobil em Roterdã tem como alvo fluxos de CO₂ diluídos que são mais difíceis para os sistemas convencionais tratarem. As empresas que conseguem gerenciar licenciamento, engenharia, transporte, armazenamento e monitoramento em conjunto têm vantagem no mercado europeu de CAC, pois os clientes buscam menor risco de execução.
Líderes do Setor de Captura e Armazenamento de Carbono na Europa
-
Shell plc
-
Equinor ASA
-
TotalEnergies SE
-
Linde plc
-
Air Products and Chemicals, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Captura e Armazenamento de Carbono na Europa Empresas cobertas neste relatório
- Air Liquide S.A.
- Air Products and Chemicals, Inc.
- Aker Solutions ASA
- BP p.l.c.
- Eni S.p.A.
- Equinor ASA
- Exxon Mobil Corporation
- Fluor Corporation
- Fluxys Belgium SA
- Harbour Energy plc
- Heidelberg Materials AG
- Linde plc
- Mitsubishi Heavy Industries, Ltd.
- Ørsted A/S
- Shell plc
- Siemens Energy AG
- SLB (Schlumberger Limited)
- Sulzer Ltd.
- Technip Energies N.V.
- TotalEnergies SE
Desenvolvimentos industriais recentes em Mercado de Captura e Armazenamento de Carbono na Europa
- Outubro de 2026: A Comissão Europeia selecionou o projeto Ravenna CCS Fase 2 da Eni e da Snam na categoria de Grande Escala do Fundo de Inovação de 2025. O projeto visa atingir 4 milhões de toneladas de capacidade de armazenamento de CO₂ anualmente até 2030, com potencial total de armazenamento geológico superior a 500 milhões de toneladas, posicionando Ravenna como um importante hub de CAC para o sul da Europa e a região do Mediterrâneo.
- Julho de 2026: O governo do Reino Unido aprovou o financiamento para o desenvolvimento do projeto Viking CCS da Harbour Energy na região de Humber. O projeto tem como meta 10 milhões de toneladas de armazenamento de CO₂ por ano até 2030 e possui um recurso de armazenamento verificado de aproximadamente 300 milhões de toneladas, tornando-o um dos maiores desenvolvimentos planejados de armazenamento offshore de CO₂ do Reino Unido.
- Março de 2026: A Fluxys c-grid e a Open Grid Europe lançaram o Corredor de CO₂ Ruhbens, uma rede de transporte de carbono transfronteiriça que liga a região industrial do Ruhr na Alemanha a locais de armazenamento no Mar do Norte por meio do hub de Zeebrugge na Bélgica. A infraestrutura planejada poderia transportar até 20 milhões de toneladas de CO₂ anualmente, fortalecendo a cadeia de valor de CAC da Europa.
- Março de 2026: O governo flamengo nomeou formalmente a Fluxys c-grid Antuérpia como operadora da rede local de CO₂ para a área do Porto de Antuérpia. A construção foi iniciada na primeira seção do duto entre Zandvliet e Lillo, criando infraestrutura fundamental para projetos de captura e transporte de carbono industrial em grande escala.
Escopo do Relatório do Mercado de Captura e Armazenamento de Carbono na Europa
Um sistema de captura e armazenamento de carbono (CAC) é uma tecnologia projetada para capturar emissões de dióxido de carbono (CO₂) de processos industriais e instalações de geração de energia antes que sejam liberadas na atmosfera. O CO₂ capturado é então transportado e armazenado permanentemente em formações geológicas profundas, como reservatórios esgotados de petróleo e gás, aquíferos salinos e camadas de carvão não mineráveis. O CAC desempenha um papel crítico na redução das emissões de gases de efeito estufa de setores de difícil mitigação e apoia a mitigação das mudanças climáticas e as metas de emissões líquidas zero.
O mercado de captura e armazenamento de carbono na Europa é segmentado por tecnologia, indústria de usuário final e geografia. Por tecnologia, o mercado é segmentado em captura pré-combustão, captura pós-combustão e captura por combustão com oxicombustível. Por indústria de usuário final, o mercado é segmentado em petróleo e gás, usinas de energia a carvão e biomassa, ferro e aço, cimento e produtos químicos. O relatório também abrange o tamanho do mercado e as previsões para o mercado de captura e armazenamento de carbono na Europa em 6 países da região. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos com base no valor (USD).
Visão geral da segmentação
| Captura Pré-Combustão |
| Captura Pós-Combustão |
| Captura por Combustão com Oxicombustível |
| Petróleo e Gás |
| Usina de Energia a Carvão e Biomassa |
| Ferro e Aço |
| Cimento |
| Química |
| América do Norte | Alemanha |
| Reino Unido | |
| França | |
| Noruega | |
| Países Baixos | |
| Rússia | |
| Restante da Europa |
| Por Tecnologia | Captura Pré-Combustão | |
| Captura Pós-Combustão | ||
| Captura por Combustão com Oxicombustível | ||
| Por Indústria de Usuário Final | Petróleo e Gás | |
| Usina de Energia a Carvão e Biomassa | ||
| Ferro e Aço | ||
| Cimento | ||
| Química | ||
| Por Geografia | América do Norte | Alemanha |
| Reino Unido | ||
| França | ||
| Noruega | ||
| Países Baixos | ||
| Rússia | ||
| Restante da Europa | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de captura e armazenamento de carbono na Europa em 2026?
O tamanho do mercado de captura e armazenamento de carbono na Europa é de 0,85 bilhões de USD em 2026 e prevê-se que atinja 3,23 bilhões de USD até 2032 a um CAGR de 26,12%.
Qual tecnologia lidera atualmente a implantação de captura e armazenamento de carbono na Europa?
A captura pré-combustão deteve 79,3% da receita em 2026, pois fluxos concentrados de CO₂ são comuns no processamento de gás e na produção de hidrogênio azul.
Qual tecnologia de captura e armazenamento de carbono está crescendo mais rapidamente na Europa?
A captura por combustão com oxicombustível deve crescer a um CAGR de 29,3% até 2032, apoiada por projetos de cimento.
Por que o Reino Unido é importante para a captura e armazenamento de carbono (CAC)?
O Reino Unido deteve 27,7% da receita regional em 2026 e avançou grandes projetos de cluster em Teesside, Humber e Norte do País de Gales.
Quais são as principais barreiras para projetos de captura e armazenamento de carbono (CAC)?
Altos requisitos de capital, uso de energia na captura, atrasos no licenciamento, regulamentações transfronteiriças e incerteza sobre responsabilidade podem retardar as decisões de projetos.
Quais empresas atuam na captura e armazenamento de carbono (CAC) europeu?
Os desenvolvedores de infraestrutura incluem Equinor, Shell, TotalEnergies, Eni e Harbour Energy, enquanto os fornecedores de tecnologia e equipamentos incluem Aker Solutions, SLB Capturi, Mitsubishi Heavy Industries, Air Liquide, Linde e Technip Energies.