
ヨーロッパ炭素回収・貯留市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
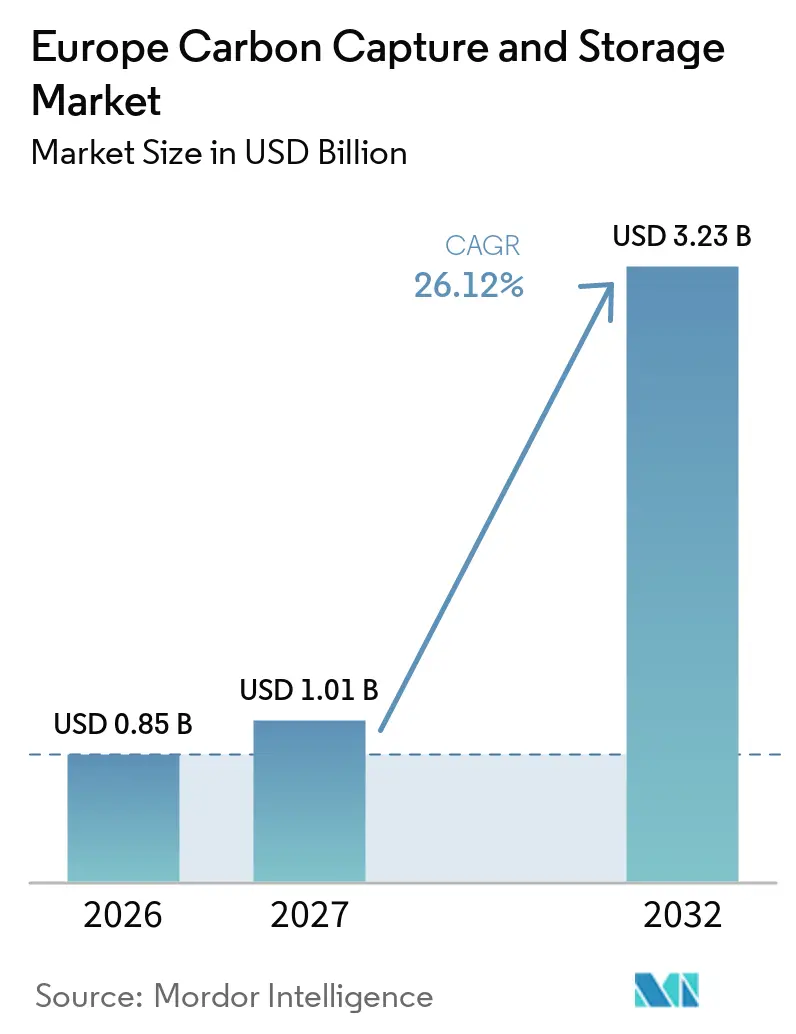
| 基準年の市場規模 (2026) | 0.85 十億米ドル |
| 市場規模 (2027) | 1.01 十億米ドル |
| 市場規模 (2032) | 3.23 十億米ドル |
| 成長率 (2027 - 2032) | 26.12 % |
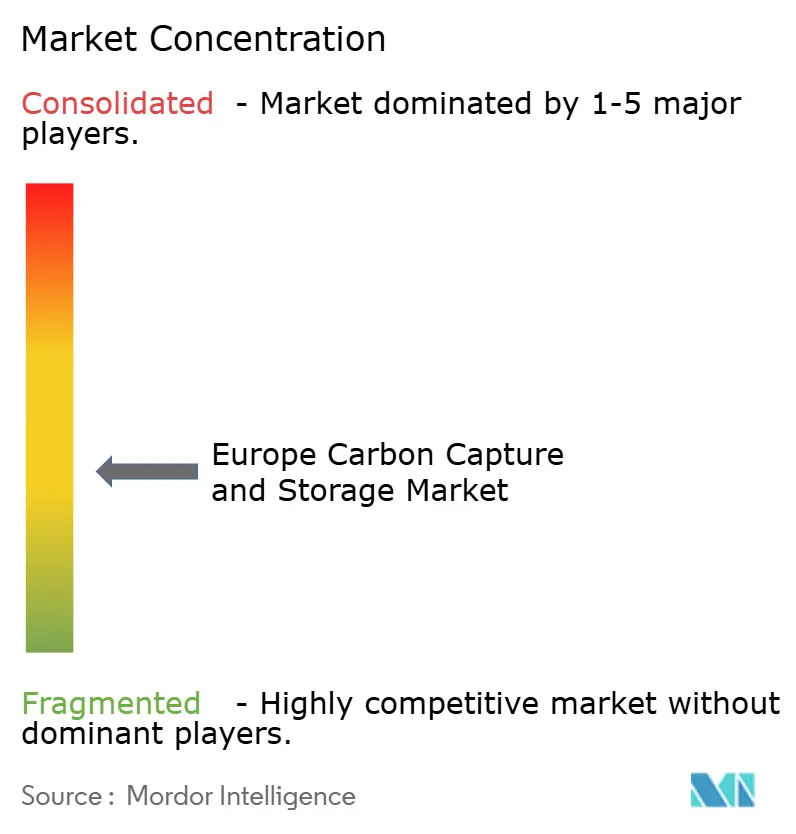
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ炭素回収・貯留市場分析
ヨーロッパ炭素回収・貯留市場は2026年に0.85 ビリオン 米ドルと評価され、2027年の1.01 ビリオン 米ドルから2032年には3.23 ビリオン 米ドルへと成長し、予測期間(2027年~2032年)のCAGRは26.12%と推定されます。市場はパイロット活動から商業プロジェクトへの移行期にあり、貯留開発業者は現在、契約済み容量を保有し、産業顧客はコンプライアンス対応の選択肢を必要としています。EUネットゼロ産業法は、2030年までに年間5,000万トンのCO₂圧入容量を義務付けており、指定された石油・ガス生産者はその容量への貢献が求められています。共有輸送・貯留システムにより、個々の排出者が独自のパイプラインや貯留サイトを開発する必要性が低減されています。イノベーション基金からの資金援助が初の商業規模プロジェクトを支援していますが、プロジェクト経済性、許認可、および責任規則は依然として重要な制約要因となっています。最も有望な市場機会は、貯留ハブ、産業用回収プロジェクト、海上輸送リンク、および納入リスクを低減するサービスにあります。
レポートの主要ポイント
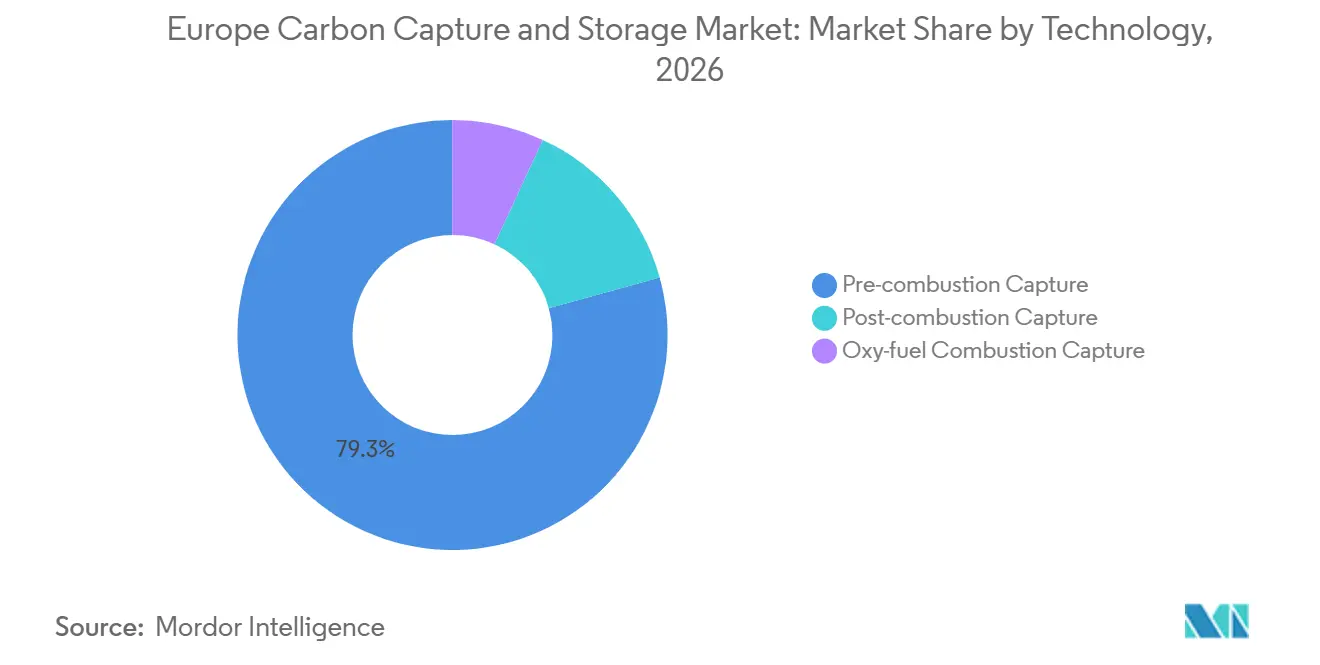
- 技術別では、燃焼前回収が2026年のヨーロッパCCS市場シェアの79.3%を占め、酸素燃料燃焼回収は2032年にかけてCAGR 29.3%で成長すると予測されています。
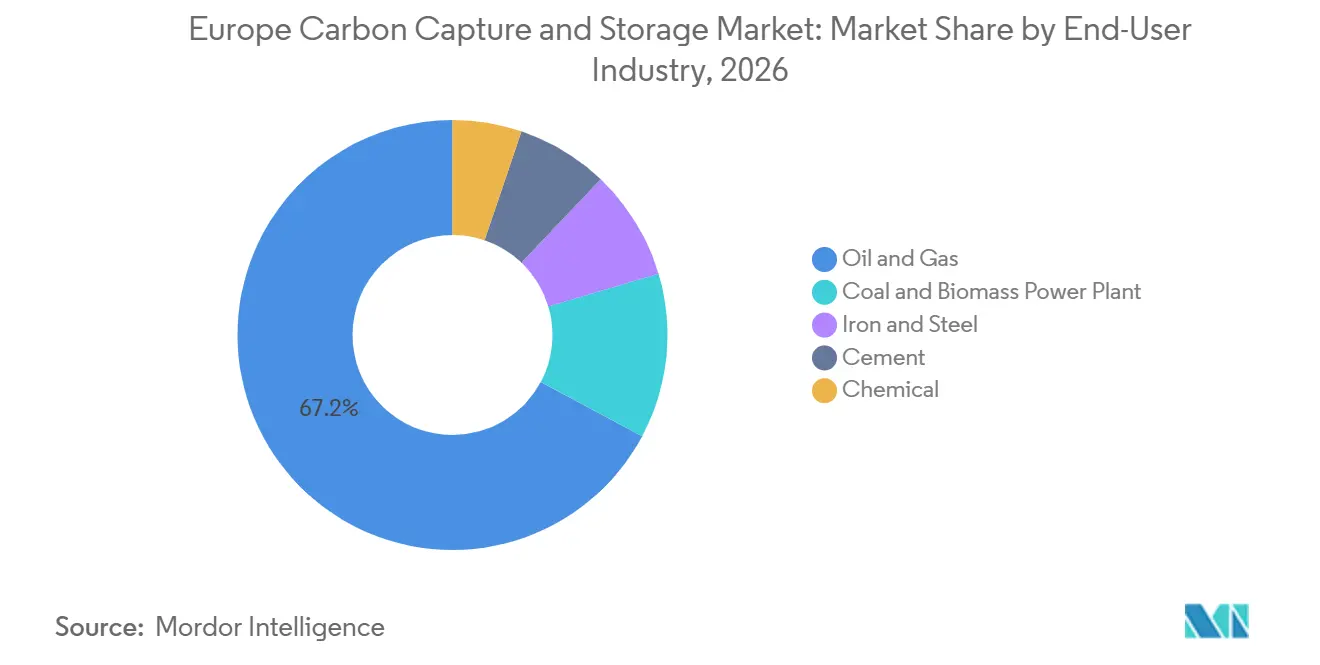
- エンドユーザー産業別では、石油・ガスが2026年のヨーロッパCCS市場シェアの67.2%を占め、2032年にかけてCAGR 27.4%で拡大すると予測されています。
- 地域別では、イギリスが2026年の収益の27.7%を占め、2032年にかけてCAGR 26.9%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EUネットゼロ産業法の貯留目標および生産者義務 | +5.8% | EU全域、特に北海沿岸国、ドイツ、ベルギー | 短期(2年以内) |
| EU排出権取引制度の経済性と産業脱炭素化義務 | +4.7% | EU施設、特にドイツ、オランダ、フランス、イタリア | 中期(2〜4年) |
| 初の商業規模プロジェクトへの公的資金援助とリスク軽減 | +4.2% | EU全域、特にドイツ、イギリス、ノルウェー、オランダ、ベルギー | 短期(2年以内) |
| 国境を越えたCO₂輸送・貯留ハブの共有 | +3.6% | ノルウェー、イギリス、オランダ、デンマーク、ベルギー、バルト地域 | 中期(2〜4年) |
| オープンアクセス型CO₂貯留サービスとしてのビジネスモデル | +3.0% | ノルウェー、オランダ、イタリア、地中海地域 | 中期(2〜4年) |
| 分散型排出者を結ぶCO₂海上輸送と港湾型クラスター | +2.4% | ロッテルダム、アントワープ、ゼーブルッヘ、イミンガム、バルト海、地中海 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EUネットゼロ産業法の貯留目標および生産者義務
2030年までに年間CO₂圧入容量5,000万トンというEU目標は、ヨーロッパ炭素回収・貯留市場に対して明確なインフラ要件を設定しています。[1] 2025年5月、欧州委員会は44の石油・ガス生産者に対して個別の貯留貢献シェアを割り当てました。これらの生産者は、2030年12月までに許可済みの圧入容量を開発するか、第三者オペレーターを通じてアクセスを確保しなければなりません。2026年からの年次進捗報告により、実施状況の可視的な記録が作成されます。長期貯留契約は、契約済み需要を提供することで投資判断を支援します。ノーザン・ライツは2025年3月に商業条件に基づいてフェーズ2の拡張を承認し、生産者義務と顧客契約が追加容量を支援できることを実証しました。
EU排出権取引制度の経済性と産業脱炭素化義務
EU排出価格は、対象産業施設からの未削減排出に直接コストを課します。2034年までの無償割当の段階的削減により、セメント、鉄鋼、化学品、水素製造における信頼性の高い削減手段の価値が高まります。イノベーション基金の助成金は、制度の収益の一部を低排出プロジェクトの資本として還元します。ヨーロッパCCS市場は、プラントが高濃度CO₂流を生成し、高いコンプライアンスコストに直面している場所で最も競争力があります。セメントおよび鉄鋼プロジェクトは、プロセス排出が電化によって完全に排除できないため、特に注目されています。このパターンにより、回収プラントが共有輸送・貯留インフラに接続できる産業クラスターへの展開が促進されます。
初の商業規模プロジェクトへの公的資金援助とリスク軽減
公的資金援助は初期商業展開において引き続き中心的な役割を果たしており、プロジェクト開発者は設備、輸送リンク、坑井、モニタリングシステム、および長期運営期の資金を調達しなければなりません。イノベーション基金は2026年3月に54件のクリーン産業プロジェクトに対して27億ユーロを拠出しました。[2] Heidelberg Materials AGは2025年11月にベルギー、フランス、イタリア、ポーランドのプロジェクトに対して4件のイノベーション基金助成金を確保しました。Eni S.p.A.のラヴェンナCCSフェーズ2プロジェクトは、2026年10月に2025年イノベーション基金大規模カテゴリーに選定されました。これらの助成金は資金調達リスクを低減しますが、プロジェクトが進行する前提条件としてEU CCS指令への準拠が必要です。この資金調達モデルは、成熟したエンジニアリング、信頼性の高い貯留アクセス、および明確な顧客需要を持つプロジェクトを優遇します。
国境を越えたCO₂輸送・貯留ハブの共有
オープンアクセスネットワークにより、小規模排出者は専用バリューチェーンを資金調達することなく輸送・貯留システムを利用できます。ノーザン・ライツは2025年8月にオーロラ貯留層での商業的CO₂貯留を開始し、フェーズ1の容量は年間150万トンです。ヨーロッパCCS市場は、インフラが複数の国や産業セクターからの排出を受け入れる場合に恩恵を受けます。Fluxys Belgium SAとオープン・グリッド・ヨーロッパは2026年3月にルーベンスプロジェクトを立ち上げ、ゼーブルッヘを経由してルール地方の排出者と北海貯留を結ぶ500キロメートルの回廊をカバーしています。海上輸送、港湾、共有パイプラインは、沖合ネットワークへの直接アクセスを持たないサイトにサービスを提供できます。国境を越えた投資は、許認可、規制の整合性、および関係政府間の合意に依存し続けています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本集約度と回収エネルギーペナルティ | -3.8% | EU全域、特に希薄排出源の鉄鋼、廃棄物発電、化学施設 | 短期(2年以内) |
| 許認可、国境を越えた輸送および責任の断片化 | -3.2% | ノルウェー・EUおよびイギリス・EUプロジェクト、特に北海ルート以外 | 中期(2〜4年) |
| 溶剤、圧縮機、塔槽類に関するヨーロッパの製造能力の限界 | -1.5% | EU全域、特殊部品の供給がEU域外に集中 | 中期(2〜4年) |
| 貯留責任、モニタリング、炭素除去会計の不確実性 | -1.2% | EU全域、特にポーランド、バルト地域、地中海 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本集約度と回収エネルギーペナルティ
ヨーロッパCCSチェーン全体のコストはCO₂トン当たり150ユーロに達する可能性がある一方、ETS価格はそのフルコストを一貫してカバーしてきたわけではありません。燃焼後アミン回収はプラントの電力出力の15〜25%を消費し、設備および運転要件を増大させます。Equinor ASAは2026〜2027年の電力・低炭素セグメントにおける計画資本支出を削減し、新規CCS投資を選択されたより低コストの選択肢に限定しました。その結果、ヨーロッパ炭素回収・貯留(CCS)市場は、ガス処理、ブルー水素、酸素燃料セメントなど、高濃度CO₂流を持つプロジェクトを遇しています。希薄排出源の改修には、投資を呼び込むために持続的な補助金、改善されたエネルギー性能、またはより高い炭素コストが必要です。このコスト格差は、資本力のある北海プロジェクトと開発が遅れている回廊のプロジェクトとの間の格差を拡大するリスクがあります。
許認可、輸送、責任の断片化
EU CCS指令は地質学的貯留の枠組みを確立していますが、各国の許認可アプローチは依然として不均一です。国境を越えた輸送には、ライセンス、海上輸送、パイプラインアクセス、モニタリング、責任取り決めにわたる調整が必要です。欧州委員会は2025年10月にCO₂市場とインフラに関するパブリックコンサルテーションを開始しました。オペレーターはまた、溶剤、圧縮機、吸収塔を含む主要設備の供給制約にも直面しています。新たな貯留地域は、長期モニタリングと恒久的除去の会計処理に関する明確なルールを確立しなければなりません。これらの制約は、資金と顧客の関心が整っている場合でも、最終投資決定を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
燃焼前回収がリード、酸素燃料回収がセメントプロジェクトで存在感を高める燃焼前回収は2026年のヨーロッパ炭素回収・貯留(CCS)市場シェアの79.3%を占めました。天然ガス処理およびブルー水素製造における確立された用途から恩恵を受けています。これらの用途は、希薄排ガスよりも分離作業が少なくて済む高濃度流を生成します。石油・ガスオペレーターは、既存の処理システムへの統合が容易な資産への初期投資を振り向けており、燃焼前システムはヨーロッパCCS市場への重要な参入点となっています。燃焼後回収は、コアプロセスを迅速に変更できない産業施設を支援します。Heidelberg Materials AGは2025年6月にブレビックCCS施設を開設し、セメントプラントで年間40万トンのCO₂を回収しています。[3] SLB(Schlumberger Limited)カプチュリは2025年中にセメント、廃棄物発電、バイオエネルギープロジェクトにわたる商業展開の進捗を報告しました。
酸素燃料燃焼回収は2032年にかけてCAGR 29.3%で成長すると予測されています。このセグメントは、酸素燃料キルンを使用してより高濃度のCO₂流を生成するセメントプロジェクトからの支持を得ています。Heidelberg Materials AGは、ベルギーのアントニング、フランスのエアヴォーGOCO₂、イタリアのDREAM、ポーランドのHuCCSarに対して助成金を受領しました。これらのプロジェクトは、セメント生産者が孤立したデモンストレーションではなく、複数サイトのプログラムを追求していることを示しています。Air Liquide S.A.とホルシムは2026年2月にベルギーのオブール・セメントプラントにクライオキャップOXY技術を展開することに合意しました。[4] 統合された酸素供給・回収システムにより、キルンオペレーターのプロジェクト設計を簡素化できます。技術サプライヤーはプロセス性能、統合能力、納入確実性で競争しています。酸素燃料の採用により、海上輸送またはパイプライン輸送前の下流調整要件も削減できます。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
エンドユーザー産業別:
石油・ガスが展開を牽引、セメントが需要を拡大石油・ガスは2026年のヨーロッパCCS市場規模の67.2%を占め、2032年にかけてCAGR 27.4%で成長すると予測されています。このセクターは、沖合貯留層、パイプライン経験、地下知識、およびネットゼロ産業法(NZIA)に基づく直接義務を有しています。ノーザン・ライツ、イースト・コースト・クラスター、リバプール湾、バイキングCCSは、第三者貯留サービスの構築におけるエネルギー企業の役割を反映しています。貯留オペレーターはこれらの資産を使用して、自社施設以外の産業顧客にサービスを提供できます。このセクターの成長は、2030年の圧入容量スケジュールと、評価段階から操業段階へサイトを進める必要性に関連しています。バイオエネルギー施設は独自の機会を提供しており、回収されたバイオジェニックCO₂は恒久的炭素除去サービスを支援できます。Ørsted A/SのカルンボルグCO₂ハブは5台のSLB(Schlumberger Limited)カプチュリユニットを使用し、年間43万トンのバイオジェニックCO₂を目標としています。
セメントは複数のヨーロッパ諸国にわたって最も広範な産業プロジェクトパイプラインを有しています。ヨーロッパCCS市場はこのセグメントで拡大しており、セメントのプロセス排出は燃料転換だけでは削減が困難です。ブレビックは2025年6月に産業規模のセメント回収の運用参照点を確立しました。北ウェールズのパデスウッドプロジェクトは2025年12月に実行フェーズに入り、年間80万トンのCO₂を目標としています。鉄鋼および化学プロジェクトは展開サイクルの初期段階にとどまっています。共有ネットワークが予測可能な輸送と沖合貯留アクセスを提供する場合、投資ケースは改善されます。恒久的炭素除去の認証は、検証可能な地質学的貯留を提供するバイオマスおよびセメントプロジェクトも支援する可能性があります。
地域分析
イギリスは2026年のヨーロッパ炭素回収・貯留(CCS)市場シェアの27.7%を占め、2032年にかけてCAGR 26.9%で成長すると予測されています。政府の支援により、ティーズサイド、ハンバー、北ウェールズ周辺のクラスタープロジェクトが進展しています。イースト・コースト・クスターとハイネットは、政府の資金コミットメントを受けてファイナンシャルクローズに達しました。ノーザン・エンデュランス・パートナーシップは、ティーズサイドとハンバーの排出者向けの輸送・貯留インフラを構築しています。バイキングCCSは2025年初頭にFEEDフェーズを完了し、2026年7月に開発資金承認を確保しました。イギリスは、クラスター政策、貯留資源、産業需要が並行して発展しており、強固な地位を保っています。
ノルウェーはヨーロッパの国境を越えた貯留サービスの主要提供者です。ノーザン・ライツは2025年8月に年間150万トンの容量で商業運転を開始しました。フェーズ2では、2028年までに圧入容量を少なくとも年間500万トンに引き上げることが期待されています。この拡張は、ストックホルム・エクセルギとの年間90万トンのバイオジェニックCO₂に関する15年間の契約によって支援されています。オランダもポルトスを通じて主要な国内プラットフォームを構築しており、2026年に年間250万トンの運用容量を目標としています。TNOは2025年7月にオランダ沖合の枯渇油田と塩水帯水層における相当な貯留ポテンシャルを特定しました。これらの資源はアラミス開発計画を支援し、ヨーロッパCCS市場における北海の役割を強化します。
ドイツ、フランス、イタリア、ベルギー、およびより広いヨーロッパ地域は、対象プロジェクト基盤を拡大しています。ドイツは北海に相当な沖合貯留ポテンシャルを有しており、ルーベンス回廊はルール地方の産業からベルギーおよび北海システムへのルートを提供します。イタリアのラヴェンナCCSハブは5億トンの宣言済み貯留層容量を有し、2030年までに年間400万トンを目標としています。ベルギーは、地域ネットワークオペレーターの任命とザンドフリートとリロ間の初期パイプラインを通じて、アントワープをCO₂物流センターとして開発しています。フランスとポーランドはセメント回収助成金を通じて支援を得ています。バルト海および地中海プロジェクトは北海を超えたアクセスを拡大できますが、輸送リンク、貯留ライセンス、共通運用ルールが依然として必要です。ロシアは、ヨーロッパのバリューチェーンへの参加を制限する地政学的制約により、予測期間において限定的な役割にとどまっています。
競争環境
ヨーロッパ炭素回収・貯留市場は、貯留・輸送層が集中しており、回収技術層はより断片化されています。ノーザン・ライツ、Eni S.p.A.、Harbour Energy plcは、初期商業貯留容量の相当なシェアを管理または開発しています。これらの企業は、ライセンスサイト、地下能力、インフラ計画、顧客契約において優位性を持っています。ノーザン・ライツはEquinor ASA、Shell plc、TotalEnergies SEが共同所有し、オープンアクセスの国境を越えたシステムとして運営されています。Eni S.p.A.はラヴェンナを地中海貯留ハブとして開発しており、Harbour Energy plcはハンバーでバイキングCCSを進めています。新規参入者は貯留権、許認可、資金、顧客契約を確保しなければならないため、これらのポジションは複製が困難です。したがって、ヨーロッパCCS市場は設備供給単独よりも早期インフラ所有を優遇します。
回収、エンジニアリング、圧縮、輸送供給は競争に対してよりオープンです。Aker Solutions ASA、SLBカプチュリ、Mitsubishi Heavy Industries, Ltd.、Linde plc、Fluor Corporation、Air Liquide S.A.、Siemens Energy AG、Technip Energies N.V.がプロジェクト納入役を競っています。Aker Solutions ASAは2026年3月にリトアニアのクライペダにあるCO₂ターミナルのFEED契約を受注しました。Mitsubishi Heavy Industries, Ltd.とウォーリーは2025年12月にパデスウッドセメント回収施設の実行フェーズに入りました。Technip Energies N.V.とシェル・カタリスト・アンド・テクノロジーズは2025年7月にカンソルブ炭素回収納入のためのグローバルアライアンスを結成しました。これらの動向は、サプライヤーがプロセス技術、エンジニアリング、建設支援を組み合わせていることを示しています。顧客は、回収設備と輸送システム間の調整リスクを低減できる統合型オファリングを優遇します。
最も重要なギャップは、南ヨーロッパ、バルト地域、および中規模排出者向けサービスに残っています。ラヴェンナは地中海を支援していますが、フランス、スペイン、アドリア海の産業地域にはより広範な輸送・貯留オプションが依然として必要です。バルトCCSコンソーシアムは、地域の排出者に海上輸送ルートを提供するクライペダターミナルの計画を進めています。標準化されたモジュール式設備は、カスタム大規模プラントを正当化できない施設にとっても重要です。Mitsubishi Heavy Industries, Ltd.は2026年8月にCO2MPACTフルモジュールシリーズを拡張し、年間45万トンモデルを追加しました。Exxon Mobil CorporationのロッテルダムCO₂炭酸塩燃料電池パイロットは、従来のシステムでは対応が困難な希薄CO₂流を対象としています。許認可、エンジニアリング、輸送、貯留、モニタリングを一括管理できる企業は、クライアントが実行リスクの低減を求めるヨーロッパCCS市場において優位性を持ちます。
ヨーロッパ炭素回収・貯留産業リーダー
-
Shell plc
-
Equinor ASA
-
TotalEnergies SE
-
Linde plc
-
Air Products and Chemicals, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ炭素回収・貯留市場 このレポートでカバーされる企業
- Air Liquide S.A.
- Air Products and Chemicals, Inc.
- Aker Solutions ASA
- BP p.l.c.
- Eni S.p.A.
- Equinor ASA
- Exxon Mobil Corporation
- Fluor Corporation
- Fluxys Belgium SA
- Harbour Energy plc
- Heidelberg Materials AG
- Linde plc
- Mitsubishi Heavy Industries, Ltd.
- Ørsted A/S
- Shell plc
- Siemens Energy AG
- SLB (Schlumberger Limited)
- Sulzer Ltd.
- Technip Energies N.V.
- TotalEnergies SE
最近の産業開発事情 ヨーロッパ炭素回収・貯留市場
- 2026年10月:欧州委員会がEni S.p.A.とスナムのラヴェンナCCSフェーズ2プロジェクトを2025年イノベーション基金大規模カテゴリーに選定しました。このプロジェクトは2030年までに年間400万トンのCO₂貯留容量に達することを目指しており、総地質学的貯留ポテンシャルは5億トンを超え、ラヴェンナを南ヨーロッパおよび地中海地域の主要CCSハブとして位置付けてます。
- 2026年7月:英国政府がハンバー地域におけるHarbour Energy plcのバイキングCCSプロジェクトの開発資金を承認しました。このプロジェクトは2030年までに年間1,000万トンのCO₂貯留を目標とし、約3億トンの検証済み貯留資源を保有しており、英国最大規模の計画沖合CO₂貯留開発の一つとなっています。
- 2026年3月:Fluxys Belgium SAのc-グリッドとオープン・グリッド・ヨーロッパが、ドイツのルール地方産業地域とベルギーのゼーブルッヘハブを経由して北海貯留サイトを結ぶ国境を越えた炭素輸送ネットワーク、ルーベンスCO₂回廊を立ち上げました。計画されたインフラは年間最大2,000万トンのCO₂を輸送でき、ヨーロッパのCCSバリューチェーンを強化します。
- 2026年3月:フランドル政府がFluxys Belgium SAのc-グリッド・アントワープをアントワープ港エリアの地域CO₂ネットワークオペレーターとして正式に任命しました。ザンドフリートとリロ間の最初のパイプライン区間の建設が開始され、大規模産業炭素回収・輸送プロジェクトの基盤インフラが整備されました。
ヨーロッパ炭素回収・貯留市場レポートの範囲
炭素回収・貯留(CCS)システムは、産業プロセスおよび発電施設からのCO₂排出を大気中に放出される前に回収するために設計された技術です。回収されたCO₂は、枯渇した油田・ガス田、塩水帯水層、採掘不可能な炭層などの深部地質層に輸送・永久貯留されます。CCSは、削減困難なセクターからの温室効果ガス排出削減において重要な役割を果たし、気候変動緩和とネットゼロ排出目標を支援します。
ヨーロッパ炭素回収・貯留市場は、技術別、エンドユーザー産業別、地域別に区分されています。技術別では、市場は燃焼前回収、燃焼後回収、酸素燃料燃焼回収に区分されています。エンドユーザー産業別では、市場は石油・ガス、石炭・バイオマス発電所、鉄鋼、セメント、化学品に区分されています。レポートはまた、地域内6カ国にわたるヨーロッパ炭素回収・貯留市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 燃焼前回収 |
| 燃焼後回収 |
| 酸素燃料燃焼回収 |
| 石油・ガス |
| 石炭・バイオマス発電所 |
| 鉄鋼 |
| セメント |
| 化学 |
| 北アメリカ | ドイツ |
| イギリス | |
| フランス | |
| ノルウェー | |
| オランダ | |
| ロシア | |
| その他ヨーロッパ |
| 技術別 | 燃焼前回収 | |
| 燃焼後回収 | ||
| 酸素燃料燃焼回収 | ||
| エンドユーザー産業別 | 石油・ガス | |
| 石炭・バイオマス発電所 | ||
| 鉄鋼 | ||
| セメント | ||
| 化学 | ||
| 地域別 | 北アメリカ | ドイツ |
| イギリス | ||
| フランス | ||
| ノルウェー | ||
| オランダ | ||
| ロシア | ||
| その他ヨーロッパ | ||
レポートで回答される主要な質問
2026年のヨーロッパ炭素回収・貯留市場の規模はどのくらいですか?
ヨーロッパ炭素回収・貯留市場規模は2026年に0.85 ビリオン 米ドルであり、CAGR 26.12%で2032年には3.23 ビリオン 米ドルに達すると予測されています。
現在ヨーロッパで炭素回収・貯留の展開をードしている技術はどれですか?
燃焼前回収は2026年の収益の79.3%を占めており、ガス処理およびブルー水素製造において高濃度CO₂流が一般的です。
ヨーロッパで最も急速に成長している炭素回収・貯留技術はどれですか?
酸素燃料燃焼回収は、セメントプロジェクトに支援されて2032年にかけてCAGR 29.3%で成長すると予測されています。
炭素回収・貯留(CCS)においてイギリスが重要な理由は何ですか?
イギリスは2026年の地域収益の27.7%を占め、ティーズサイド、ハンバー、北ウェールズで主要なクラスタープロジェクトを進展させています。
炭素回収・貯留(CCS)プロジェクトの主な障壁は何ですか?
高い資本要件、回収エネルギー使用、許認可の遅延、国境を越えた規制、責任の不確実性がプロジェクト決定を遅らせる可能性があります。
ヨーロッパの炭素回収・貯留(CCS)に携わっている企業はどこですか?
インフラ開発者にはEquinor ASA、Shell plc、TotalEnergies SE、Eni S.p.A.、Harbour Energy plcが含まれ、技術・設備サプライヤーにはAker Solutions ASA、SLBカプチュリ、Mitsubishi Heavy Industries, Ltd.、Air Liquide S.A.、Linde plc、Technip Energies N.V.が含まれます。