
Taille et part du marché européen du captage et stockage du carbone
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
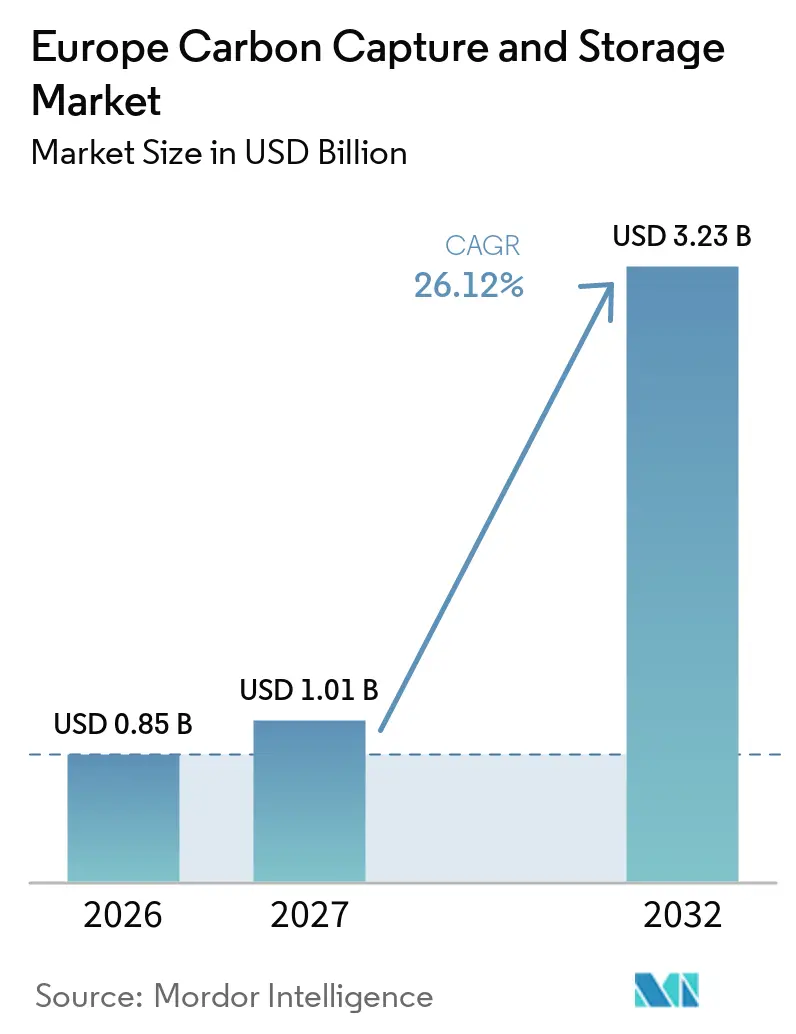
| Taille du marché de l'année de base (2026) | 0.85 Milliards de dollars |
| Taille du Marché (2027) | 1.01 Milliards de dollars |
| Taille du Marché (2032) | 3.23 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 26.12 % |
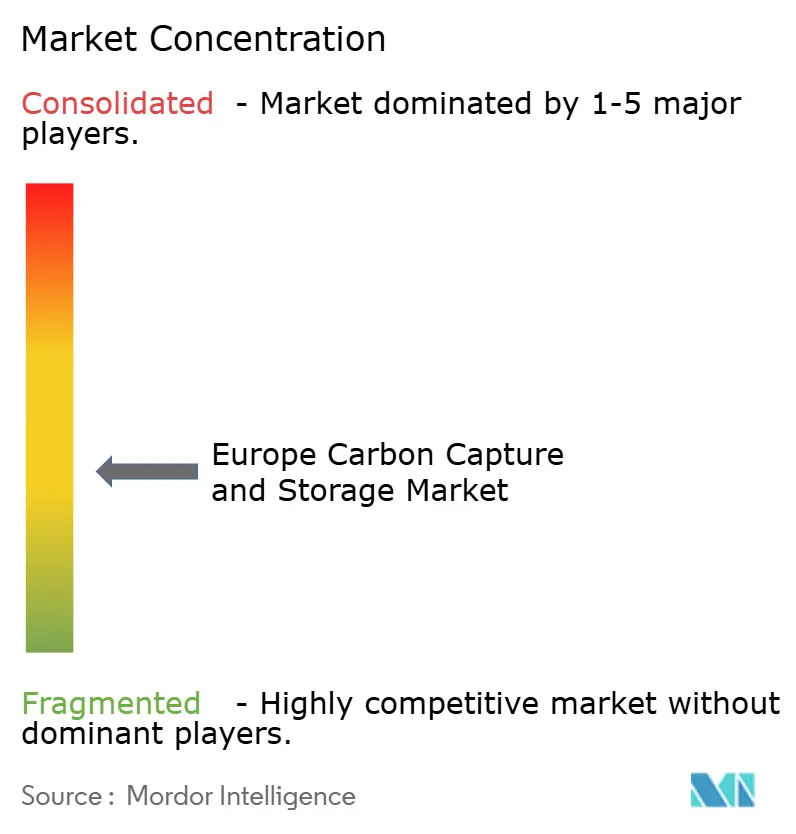
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen du captage et stockage du carbone par Mordor Intelligence
Le marché européen du captage et stockage du carbone était évalué à 1,01 milliard USD en 2026 et devrait croître de 1,01 milliard USD en 2027 à 3,23 milliards USD d'ici 2032, à un CAGR de 26,12 % pendant la période de prévision (2027-2032). Le marché est en transition entre les activités pilotes et les projets commerciaux, les développeurs de stockage détenant désormais des capacités sous contrat et les clients industriels ayant besoin d'options de conformité. La loi européenne sur l'industrie zéro net impose une capacité annuelle d'injection de CO₂ de 50 millions de tonnes d'ici 2030, les producteurs de pétrole et de gaz désignés étant tenus de contribuer à cette capacité. Les systèmes de transport et de stockage partagés réduisent la nécessité pour les émetteurs individuels de développer leurs propres pipelines et sites de stockage. Le financement du Fonds pour l'innovation soutient les projets de première génération, bien que l'économie des projets, les autorisations et les règles de responsabilité restent des contraintes importantes. Les opportunités de marché les plus importantes se trouvent dans les hubs de stockage, les projets de captage industriel, les liaisons maritimes et les services qui réduisent le risque de livraison.
Principaux enseignements du rapport
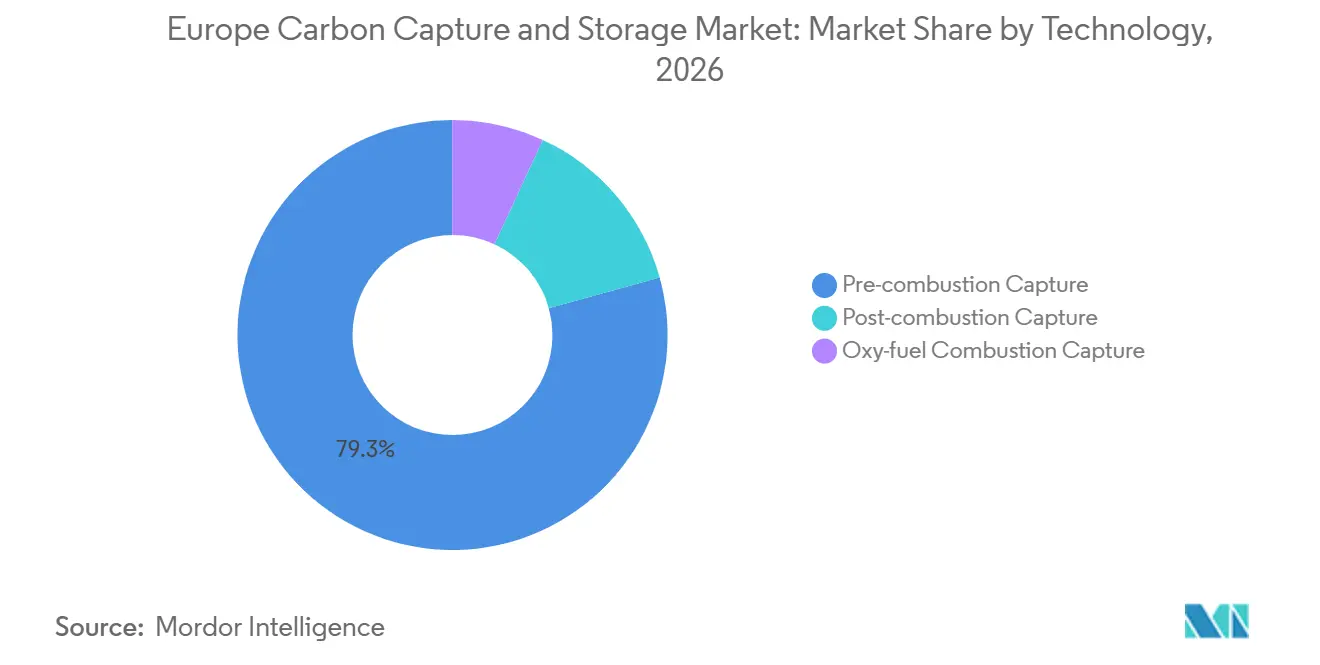
- Par technologie, le captage en précombustion détenait 79,3 % de la part du marché européen du captage et stockage du carbone (CSC) en 2026, tandis que le captage par oxycombustion devrait croître à un CAGR de 29,3 % jusqu'en 2032.
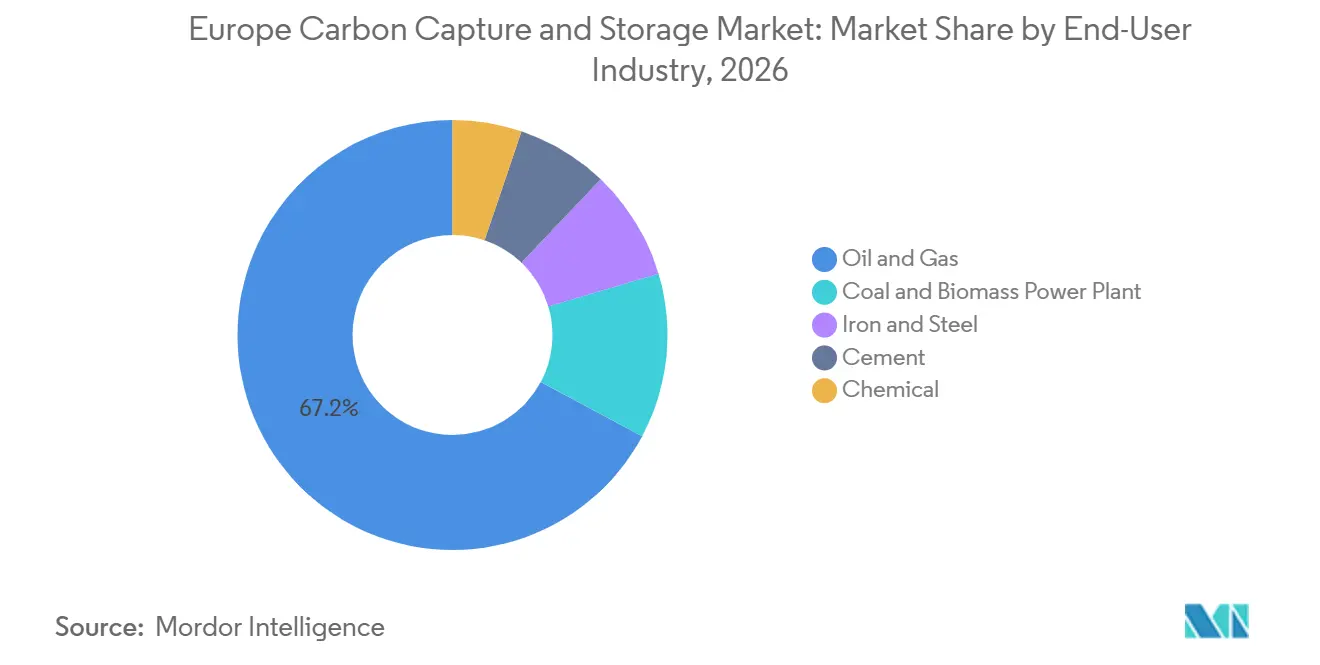
- Par secteur d'utilisation final, le pétrole et le gaz représentaient 67,2 % de la part du marché européen du CSC en 2026 et devrait se développer à un CAGR de 27,4 % jusqu'en 2032.
- Par géographie, le Royaume-Uni détenait 27,7 % des revenus en 2026 et devrait croître à un CAGR de 26,9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Objectif de stockage de la loi européenne sur l'industrie zéro net et obligations des producteurs | +5.8% | À l'échelle de l'UE, notamment les États de la mer du Nord, l'Allemagne et la Belgique | Court terme (≤ 2 ans) |
| Économie du système d'échange de quotas d'émission de l'UE et mandats de décarbonation industrielle | +4.7% | Installations de l'UE, notamment en Allemagne, aux Pays-Bas, en France et en Italie | Moyen terme (2-4 ans) |
| Financement public et réduction des risques des projets de première génération | +4.2% | À l'échelle de l'UE, notamment en Allemagne, au Royaume-Uni, en Norvège, aux Pays-Bas et en Belgique | Court terme (≤ 2 ans) |
| Hubs transfrontaliers partagés de transport et de stockage du CO₂ | +3.6% | Norvège, Royaume-Uni, Pays-Bas, Danemark, Belgique et région baltique | Moyen terme (2-4 ans) |
| Modèles commerciaux de stockage de CO₂ en tant que service à accès ouvert | +3.0% | Norvège, Pays-Bas, Italie et Méditerranée | Moyen terme (2-4 ans) |
| Transport maritime de CO₂ et clusters portuaires reliant les émetteurs dispersés | +2.4% | Rotterdam, Anvers, Zeebrugge, Immingham, la Baltique et la Méditerranée | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Objectif de stockage de la loi européenne sur l'industrie zéro net et obligations des producteurs
L'objectif de l'UE d'atteindre une capacité annuelle d'injection de CO₂ de 50 millions de tonnes d'ici 2030 établit une exigence d'infrastructure définie pour le marché européen du captage et stockage du carbone.[1] En mai 2025, la Commission européenne a attribué des parts individuelles de contribution au stockage à 44 producteurs de pétrole et de gaz. Ces producteurs doivent développer une capacité d'injection autorisée ou obtenir un accès par l'intermédiaire d'opérateurs tiers d'ici décembre 2030. Les rapports annuels de progression à partir de 2026 créeront un registre visible de la mise en œuvre. Les accords de stockage à long terme soutiennent les décisions d'investissement en fournissant une demande sous contrat. Northern Lights a approuvé son expansion de phase 2 en mars 2025 selon des conditions commerciales, démontrant comment les obligations des producteurs et les accords avec les clients peuvent soutenir une capacité supplémentaire.
Économie du système d'échange de quotas d'émission de l'UE et mandats de décarbonation industrielle
La tarification des émissions de l'UE impose un coût direct sur les émissions non atténuées des installations industrielles couvertes. La réduction progressive des quotas gratuits jusqu'en 2034 augmente la valeur des options d'atténuation fiables pour le ciment, l'acier, les produits chimiques et la production d'hydrogène. Les attributions du Fonds pour l'innovation recyclent une partie des recettes du système dans des capitaux destinés aux projets à moindres émissions. Le marché européen du CSC est le plus compétitif là où les usines génèrent des flux de CO₂ concentrés et font face à des coûts de conformité élevés. Les projets dans le ciment et l'acier font l'objet d'une attention particulière car les émissions de procédé ne peuvent pas être entièrement éliminées par l'électrification. Ce schéma oriente le déploiement vers les clusters industriels où les installations de captage peuvent se connecter à des infrastructures de transport et de stockage partagées.
Financement public et réduction des risques des projets de première génération
Le financement public reste central pour le déploiement commercial précoce, car les développeurs de projets doivent financer les équipements, les liaisons de transport, les puits, les systèmes de surveillance et de longues périodes d'exploitation. Le Fonds pour l'innovation a engagé 2,7 milliards EUR pour 54 projets d'industrie propre en mars 2026.[2] Heidelberg Materials a obtenu quatre subventions du Fonds pour l'innovation en novembre 2025 pour des projets en Belgique, en France, en Italie et en Pologne. Le projet Ravenna CCS Phase 2 d'Eni a été sélectionné dans la catégorie Grande Échelle du Fonds pour l'innovation 2025 en octobre 2026. Ces attributions réduisent le risque de financement, mais la conformité avec la directive européenne sur le CSC reste une condition préalable avant que les projets puissent avancer. Le modèle de financement favorise les projets avec une ingénierie mature, un accès crédible au stockage et une demande client claire.
Hubs transfrontaliers partagés de transport et de stockage du CO₂
Les réseaux à accès ouvert permettent aux émetteurs de plus petite taille d'utiliser les systèmes de transport et de stockage sans financer une chaîne de valeur dédiée. Northern Lights a commencé le stockage commercial de CO₂ dans le réservoir Aurora en août 2025, avec une capacité de phase 1 de 1,5 million de tonnes par an. Le marché européen du CSC bénéficie lorsque l'infrastructure accepte les émissions de plusieurs pays et secteurs industriels. Fluxys et Open Grid Europe ont lancé le projet Ruhbens en mars 2026, couvrant un corridor de 500 kilomètres reliant les émetteurs de la Ruhr au stockage en mer du Nord via Zeebrugge. Le transport maritime, les ports et les pipelines partagés peuvent desservir des sites qui n'ont pas d'accès direct à un réseau offshore. L'investissement transfrontalier reste tributaire des autorisations, de l'alignement réglementaire et des accords entre les gouvernements concernés.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Intensité capitalistique élevée et pénalité énergétique du captage | -3.8% | À l'échelle de l'UE, notamment les installations sidérurgiques à sources diluées, les installations de valorisation énergétique des déchets et les installations chimiques | Court terme (≤ 2 ans) |
| Fragmentation des autorisations, du transport transfrontalier et de la responsabilité | -3.2% | Projets Norvège-UE et Royaume-Uni-UE, notamment en dehors des routes de la mer du Nord | Moyen terme (2-4 ans) |
| Capacité de fabrication européenne limitée pour les solvants, les compresseurs et les colonnes de distillation | -1.5% | À l'échelle de l'UE, avec une offre de composants spécialisés concentrée en dehors de l'UE | Moyen terme (2-4 ans) |
| Incertitude sur la responsabilité du stockage, la surveillance et la comptabilisation des suppressions de carbone | -1.2% | À l'échelle de l'UE, notamment en Pologne, dans la région baltique et en Méditerranée | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intensité capitalistique élevée et pénalité énergétique du captage
Une chaîne européenne complète de CSC peut coûter 150 EUR par tonne de CO₂, tandis que les prix du SEQE n'ont pas couvert de manière constante ce coût total. Le captage aux amines en postcombustion peut consommer 15 à 25 % de la production électrique d'une installation, augmentant les besoins en équipements et en exploitation. Equinor a réduit ses dépenses d'investissement prévues pour 2026-2027 dans le segment de l'énergie et du bas carbone et a limité les nouveaux investissements dans le CSC à des options sélectionnées à moindre coût. En conséquence, le marché européen du captage et stockage du carbone (CSC) favorise les projets avec des flux de CO₂ concentrés, tels que le traitement du gaz, l'hydrogène bleu et le ciment en oxycombustion. Les modernisations à sources diluées nécessitent des subventions soutenues, de meilleures performances énergétiques ou des coûts carbone plus élevés pour attirer les investissements. Cette fracture des coûts risque d'élargir l'écart entre les projets bien capitalisés en mer du Nord et ceux situés dans des corridors moins développés.
Fragmentation des autorisations, du transport et de la responsabilité
La directive européenne sur le CSC établit le cadre du stockage géologique, mais les approches nationales en matière d'autorisations restent inégales. Le transport transfrontalier nécessite une coordination entre les licences, le transport maritime, l'accès aux pipelines, la surveillance et les dispositions en matière de responsabilité. La Commission européenne a ouvert une consultation publique sur les marchés et les infrastructures de CO₂ en octobre 2025. Les opérateurs font également face à des contraintes d'approvisionnement pour les équipements clés, notamment les solvants, les compresseurs et les cuves d'absorption. Les nouvelles régions de stockage doivent établir des règles claires pour la surveillance à long terme et la comptabilisation des suppressions permanentes. Ces contraintes peuvent retarder les décisions finales d'investissement même lorsque le financement et l'intérêt des clients sont en place.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
le précombustion en tête, le captage par oxycombustion gagne des projets dans le cimentLe captage en précombustion détenait 79,3 % de la part du marché européen du captage et stockage du carbone (CSC) en 2026. Il bénéficie d'une utilisation établie dans le traitement du gaz naturel et la production d'hydrogène bleu. Ces applications produisent des flux concentrés qui nécessitent moins de travail de séparation que les fumées diluées. Les opérateurs pétroliers et gaziers ont orienté leurs premiers investissements vers des actifs où le captage est plus facile à intégrer aux systèmes de traitement existants, faisant des systèmes de précombustion un point d'entrée important pour le marché européen du CSC. Le captage en postcombustion soutient les installations industrielles qui ne peuvent pas modifier rapidement leurs processus de base. Heidelberg Materials a inauguré son installation Brevik CCS en juin 2025, qui capture 400 000 tonnes de CO₂ annuellement dans son cimenterie.[3] SLB (Schlumberger Limited) Capturi a signalé des progrès dans le déploiement commercial dans les projets de ciment, de valorisation énergétique des déchets et de bioénergie au cours de 2025.
Le captage par oxycombustion devrait croître à un CAGR de 29,3 % jusqu'en 2032. Le segment bénéficie du soutien des projets de ciment qui utilisent des fours à oxycombustion pour produire un flux de CO₂ plus concentré. Heidelberg Materials a reçu des subventions pour Antoning en Belgique, AirvaultGOCO₂ en France, DREAM en Italie et HuCCSar en Pologne. Ces projets indiquent que les producteurs de ciment poursuivent des programmes multi-sites plutôt que des démonstrations isolées. Air Liquide et Holcim ont convenu en février 2026 de déployer la technologie Cryocap OXY à la cimenterie d'Obourg en Belgique.[4] Les systèmes intégrés d'alimentation en oxygène et de captage peuvent simplifier la conception des projets pour les opérateurs de fours. Les fournisseurs de technologie se font concurrence sur les performances des procédés, la capacité d'intégration et la certitude de livraison. L'adoption de l'oxycombustion peut également réduire les exigences de conditionnement en aval avant le transport maritime ou par pipeline.

Par secteur d'utilisation final :
le pétrole et le gaz ancrent le déploiement, le ciment élargit la demandeLe pétrole et le gaz représentaient 67,2 % de la taille du marché européen du CSC en 2026 et devraient croître à un CAGR de 27,4 % jusqu'en 2032. Le secteur dispose de réservoirs offshore, d'une expérience en matière de pipelines, de connaissances du sous-sol et d'obligations directes en vertu de la loi sur l'industrie zéro net (NZIA). Northern Lights, l'East Coast Cluster, Liverpool Bay et Viking CCS reflètent le rôle des compagnies énergétiques dans la construction de services de stockage pour des tiers. Les opérateurs de stockage peuvent utiliser ces actifs pour servir des clients industriels au-delà de leurs propres installations. La croissance du secteur est liée au calendrier de capacité d'injection de 2030 et à la nécessité de faire avancer les sites de l'évaluation à l'exploitation. Les installations de bioénergie présentent une opportunité distincte, car le CO₂ biogénique capté peut soutenir des services permanents de suppression du carbone. Le hub CO₂ de Kalundborg d'Ørsted utilise cinq unités SLB (Schlumberger Limited) Capturi et vise 430 000 tonnes de CO₂ biogénique par an.
Le ciment dispose du pipeline de projets industriels le plus large dans plusieurs pays européens. Le marché européen du CSC se développe dans ce segment car les émissions de procédé du ciment sont difficiles à réduire par la seule substitution de combustibles. Brevik a établi un point de référence opérationnel pour le captage industriel à grande échelle dans le ciment en juin 2025. Le projet Padeswood dans le nord du Pays de Galles est entré en phase d'exécution en décembre 2025 et vise 800 000 tonnes de CO₂ par an. Les projets dans le fer et l'acier et les produits chimiques en sont à un stade antérieur de leur cycle de déploiement. Leurs arguments d'investissement s'améliorent là où des réseaux partagés fournissent un transport prévisible et un accès au stockage offshore. La certification pour les suppressions permanentes de carbone peut également soutenir les projets de biomasse et de ciment qui fournissent un stockage géologique vérifiable.
Analyse géographique
Le Royaume-Uni détenait 27,7 % de la part du marché européen du captage et stockage du carbone (CSC) en 2026 et devrait croître à un CAGR de 26,9 % jusqu'en 2032. Le soutien gouvernemental a fait avancer les projets de clusters autour de Teesside, Humber et du nord du Pays de Galles. L'East Coast Cluster et HyNet ont atteint la clôture financière à la suite de l'engagement de financement du gouvernement. Le Northern Endurance Partnership construit des infrastructures de transport et de stockage pour les émetteurs de Teesside et Humber. Viking CCS a achevé sa phase d'ingénierie de base en début 2025 et a obtenu l'approbation du financement de développement en juillet 2026. Le Royaume-Uni occupe une position solide car la politique de clusters, les ressources de stockage et la demande industrielle se développent en parallèle.
La Norvège est le principal fournisseur européen de services de stockage transfrontaliers. Northern Lights a démarré ses opérations commerciales en août 2025 avec une capacité de 1,5 million de tonnes par an. La phase 2 devrait porter la capacité d'injection à au moins 5 millions de tonnes par an d'ici 2028. Cette expansion est soutenue par un accord de 15 ans avec Stockholm Exergi pour 900 000 tonnes de CO₂ biogénique par an. Les Pays-Bas construisent également une plateforme nationale majeure via Porthos, qui vise une capacité opérationnelle de 2,5 millions de tonnes par an en 2026. TNO a identifié un potentiel de stockage substantiel dans les champs épuisés offshore néerlandais et les aquifères salins en juillet 2025. Ces ressources soutiennent le développement prévu d'Aramis et renforcent le rôle de la mer du Nord dans le marché européen du CSC.
L'Allemagne, la France, l'Italie, la Belgique et la région européenne au sens large élargissent la base de projets adressables. L'Allemagne dispose d'un potentiel de stockage offshore important en mer du Nord, tandis que le corridor Ruhbens offre une route depuis l'industrie de la Ruhr vers les systèmes belges et de la mer du Nord. Le hub CCS de Ravenne en Italie dispose d'une capacité de réservoir déclarée de 500 millions de tonnes et vise 4 millions de tonnes par an d'ici 2030. La Belgique développe Anvers comme centre logistique de CO₂ grâce à des nominations d'opérateurs de réseau locaux et à un premier pipeline entre Zandvliet et Lillo. La France et la Pologne ont bénéficié d'un soutien grâce aux attributions de captage dans le ciment. Les projets baltiques et méditerranéens pourraient élargir l'accès au-delà de la mer du Nord, mais ils nécessitent encore des liaisons de transport, des licences de stockage et des règles d'exploitation communes. La Russie joue un rôle limité dans la période de prévision en raison des contraintes géopolitiques qui restreignent sa participation aux chaînes de valeur européennes.
Paysage concurrentiel
Le marché européen du captage et stockage du carbone présente une couche de stockage et de transport concentrée et une couche de technologie de captage plus fragmentée. Northern Lights, Eni et Harbour Energy contrôlent ou développent une part significative de la capacité de stockage commercial précoce. Ces entreprises détiennent des avantages en matière de sites sous licence, de capacités dans le sous-sol, de planification des infrastructures et d'accords avec les clients. Northern Lights est détenu conjointement par Equinor, Shell et TotalEnergies et fonctionne comme un système transfrontalier à accès ouvert. Eni développe Ravenne comme hub de stockage méditerranéen, tandis que Harbour Energy fait progresser Viking CCS dans le Humber. Ces positions sont difficiles à reproduire, car un nouvel entrant doit obtenir des droits de stockage, des autorisations, des financements et des contrats avec les clients. Le marché européen du CSC récompense donc davantage la propriété précoce des infrastructures que la seule fourniture d'équipements.
Le captage, l'ingénierie, la compression et l'approvisionnement en transport restent plus ouverts à la concurrence. Aker Solutions, SLB Capturi, Mitsubishi Heavy Industries, Linde, Fluor, Air Liquide, Siemens Energy et Technip Energies se disputent les rôles de livraison de projets. Aker Solutions a remporté un contrat d'ingénierie de base en mars 2026 pour un terminal CO₂ à Klaipėda, en Lituanie. Mitsubishi Heavy Industries et Worley sont entrés en phase d'exécution pour l'installation de captage de ciment de Padeswood en décembre 2025. Technip Energies et Shell Catalysts and Technologies ont formé une alliance mondiale en juillet 2025 pour la livraison du captage de carbone Cansolv. Ces développements indiquent que les fournisseurs combinent technologie de procédé, ingénierie et soutien à la construction. Les clients favorisent les offres intégrées car elles peuvent réduire le risque de coordination entre les équipements de captage et les systèmes de transport.
Les lacunes les plus importantes subsistent dans le sud de l'Europe, la région baltique et les services pour les émetteurs de taille moyenne. Ravenne soutient la Méditerranée, mais la France, l'Espagne et les zones industrielles adriatiques nécessitent encore des options de transport et de stockage plus larges. Le Consortium CCS baltique fait progresser un terminal prévu à Klaipėda qui fournirait aux émetteurs régionaux une route maritime. Les équipements modulaires standardisés sont également importants pour les installations qui ne peuvent pas justifier une installation personnalisée à grande échelle. Mitsubishi Heavy Industries a élargi sa gamme CO2MPACT Full-Module en août 2026 pour inclure un modèle de 450 000 tonnes par an. Le pilote de pile à combustible au carbonate de ExxonMobil à Rotterdam cible les flux de CO₂ pauvres qui sont plus difficiles à traiter pour les systèmes conventionnels. Les entreprises capables de gérer ensemble les autorisations, l'ingénierie, le transport, le stockage et la surveillance détiennent un avantage sur le marché européen du CSC, car les clients recherchent un risque d'exécution réduit.
Leaders du secteur européen du captage et stockage du carbone
-
Shell plc
-
Equinor ASA
-
TotalEnergies SE
-
Linde plc
-
Air Products and Chemicals, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen du captage et stockage du carbone Entreprises couvertes dans ce rapport
- Air Liquide S.A.
- Air Products and Chemicals, Inc.
- Aker Solutions ASA
- BP p.l.c.
- Eni S.p.A.
- Equinor ASA
- Exxon Mobil Corporation
- Fluor Corporation
- Fluxys Belgium SA
- Harbour Energy plc
- Heidelberg Materials AG
- Linde plc
- Mitsubishi Heavy Industries, Ltd.
- Ørsted A/S
- Shell plc
- Siemens Energy AG
- SLB (Schlumberger Limited)
- Sulzer Ltd.
- Technip Energies N.V.
- TotalEnergies SE
Développements industriels récents dans Marché européen du captage et stockage du carbone
- Octobre 2026 : La Commission européenne a sélectionné le projet Ravenna CCS Phase 2 d'Eni et Snam dans la catégorie Grande Échelle du Fonds pour l'innovation 2025. Le projet vise à atteindre une capacité de stockage de CO₂ de 4 millions de tonnes annuellement d'ici 2030, avec un potentiel de stockage géologique total dépassant 500 millions de tonnes, positionnant Ravenne comme un hub CSC majeur pour l'Europe du Sud et la région méditerranéenne.
- Juillet 2026 : Le gouvernement britannique a approuvé le financement du développement du projet Viking CCS de Harbour Energy dans la région du Humber. Le projet vise 10 millions de tonnes de stockage de CO₂ par an d'ici 2030 et dispose d'une ressource de stockage vérifiée d'environ 300 millions de tonnes, ce qui en fait l'un des plus grands développements de stockage offshore de CO₂ planifiés au Royaume-Uni.
- Mars 2026 : Fluxys c-grid et Open Grid Europe ont lancé le Corridor CO₂ Ruhbens, un réseau de transport de carbone transfrontalier reliant la région industrielle de la Ruhr en Allemagne aux sites de stockage en mer du Nord via le hub de Zeebrugge en Belgique. L'infrastructure prévue pourrait transporter jusqu'à 20 millions de tonnes de CO₂ annuellement, renforçant la chaîne de valeur du CSC en Europe.
- Mars 2026 : Le gouvernement flamand a officiellement nommé Fluxys c-grid Anvers comme opérateur du réseau local de CO₂ pour la zone du Port d'Anvers. La construction a commencé sur la première section de pipeline entre Zandvliet et Lillo, créant une infrastructure fondamentale pour les projets de captage et de transport industriel du carbone à grande échelle.
Périmètre du rapport sur le marché européen du captage et stockage du carbone
Un système de captage et stockage du carbone (CSC) est une technologie conçue pour capturer les émissions de dioxyde de carbone (CO₂) provenant des processus industriels et des installations de production d'énergie avant qu'elles ne soient rejetées dans l'atmosphère. Le CO₂ capté est ensuite transporté et stocké de manière permanente dans des formations géologiques profondes telles que les réservoirs de pétrole et de gaz épuisés, les aquifères salins et les veines de charbon inexploitables. Le CSC joue un rôle essentiel dans la réduction des émissions de gaz à effet de serre des secteurs difficiles à décarboner et soutient l'atténuation du changement climatique et les objectifs d'émissions nettes zéro.
Le marché européen du captage et stockage du carbone est segmenté par technologie, secteur d'utilisation final et géographie. Par technologie, le marché est segmenté en captage en précombustion, captage en postcombustion et captage par oxycombustion. Par secteur d'utilisation final, le marché est segmenté en pétrole et gaz, centrales électriques au charbon et à la biomasse, fer et acier, ciment et produits chimiques. Le rapport couvre également la taille du marché et les prévisions pour le marché européen du captage et stockage du carbone dans 6 pays de la région. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Captage en précombustion |
| Captage en postcombustion |
| Captage par oxycombustion |
| Pétrole et gaz |
| Centrale électrique au charbon et à la biomasse |
| Fer et acier |
| Ciment |
| Chimie |
| Amérique du Nord | Allemagne |
| Royaume-Uni | |
| France | |
| Norvège | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe |
| Par technologie | Captage en précombustion | |
| Captage en postcombustion | ||
| Captage par oxycombustion | ||
| Par secteur d'utilisation final | Pétrole et gaz | |
| Centrale électrique au charbon et à la biomasse | ||
| Fer et acier | ||
| Ciment | ||
| Chimie | ||
| Par géographie | Amérique du Nord | Allemagne |
| Royaume-Uni | ||
| France | ||
| Norvège | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché européen du captage et stockage du carbone en 2026 ?
La taille du marché européen du captage et stockage du carbone est de 0,85 milliard USD en 2026 et devrait atteindre 3,23 milliards USD d'ici 2032 à un CAGR de 26,12 %.
Quelle technologie est actuellement en tête du déploiement du captage et stockage du carbone en Europe ?
Le captage en précombustion détenait 79,3 % des revenus en 2026, car les flux de CO₂ concentrés sont courants dans le traitement du gaz et la production d'hydrogène bleu.
Quelle technologie de captage et stockage du carbone connaît la croissance la plus rapide en Europe ?
Le captage par oxycombustion devrait croître à un CAGR de 29,3 % jusqu'en 2032, soutenu par les projets dans le ciment.
Pourquoi le Royaume-Uni est-il important pour le captage et stockage du carbone (CSC) ?
Le Royaume-Uni détenait 27,7 % des revenus régionaux en 2026 et a fait avancer des projets de clusters majeurs à Teesside, Humber et dans le nord du Pays de Galles.
Quels sont les principaux obstacles aux projets de captage et stockage du carbone (CSC) ?
Les exigences élevées en capital, la consommation d'énergie pour le captage, les retards d'autorisation, les réglementations transfrontalières et l'incertitude sur la responsabilité peuvent ralentir les décisions de projet.
Quelles entreprises sont actives dans le captage et stockage du carbone (CSC) européen ?
Les développeurs d'infrastructures comprennent Equinor, Shell, TotalEnergies, Eni et Harbour Energy, tandis que les fournisseurs de technologie et d'équipements comprennent Aker Solutions, SLB Capturi, Mitsubishi Heavy Industries, Air Liquide, Linde et Technip Energies.