
Tamaño y Participación del Mercado Europeo de Captura y Almacenamiento de Carbono
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
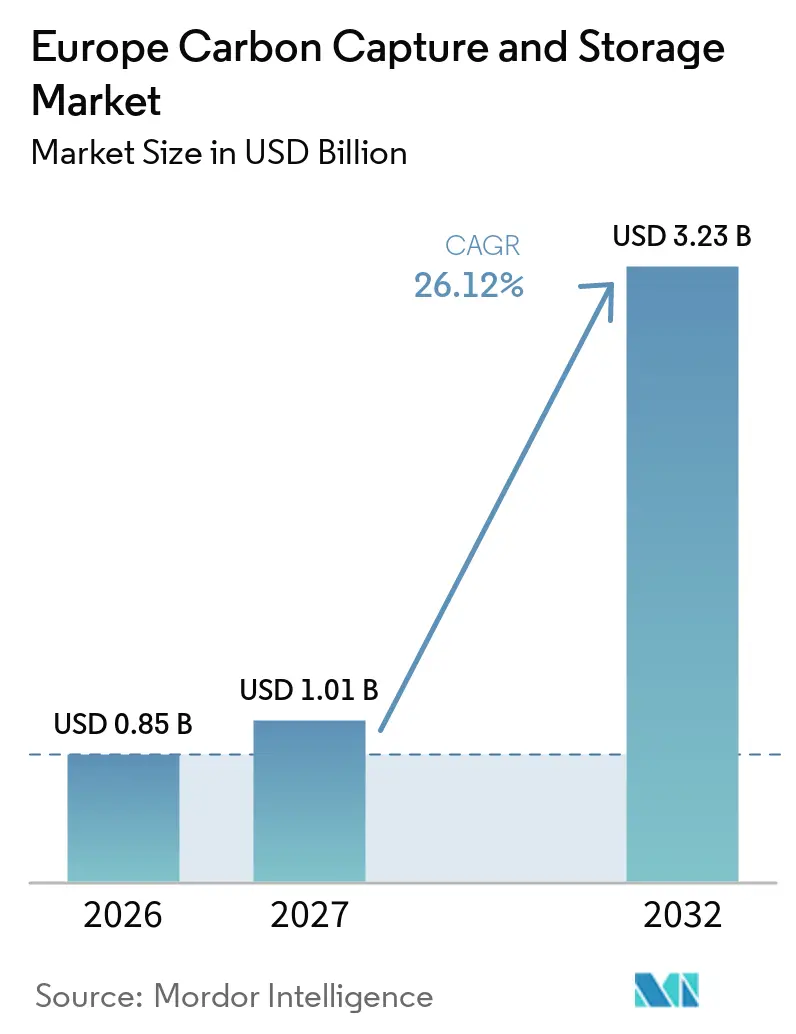
| Tamaño del mercado en el año base (2026) | 0.85 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.01 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.23 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 26.12 % |
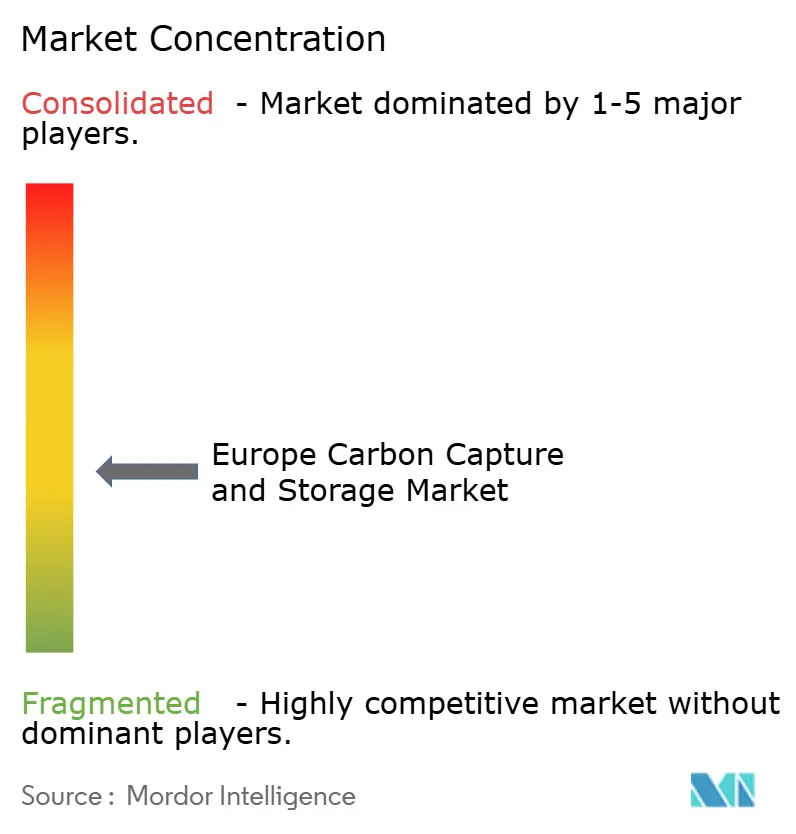
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Captura y Almacenamiento de Carbono por Mordor Intelligence
El mercado europeo de captura y almacenamiento de carbono fue valorado en 1,01 mil millones de USD en 2026 y se estima que crecerá desde 1,01 mil millones de USD en 2027 hasta 3,23 mil millones de USD para 2032, a una CAGR del 26,12% durante el período de pronóstico (2027-2032). El mercado está transitando de la actividad piloto a proyectos comerciales, ya que los desarrolladores de almacenamiento ahora cuentan con capacidad contratada y los clientes industriales requieren opciones de cumplimiento. La Ley de Industria Neta Cero de la UE exige 50 millones de toneladas de capacidad anual de inyección de CO₂ para 2030, con productores de petróleo y gas designados obligados a contribuir a esa capacidad. Los sistemas compartidos de transporte y almacenamiento están reduciendo la necesidad de que los emisores individuales desarrollen sus propias tuberías y sitios de almacenamiento. La financiación del Fondo de Innovación está apoyando proyectos pioneros, aunque la economía del proyecto, los permisos y las normas de responsabilidad siguen siendo restricciones materiales. Las mayores oportunidades de mercado se encuentran en los centros de almacenamiento, los proyectos de captura industrial, los enlaces de transporte marítimo y los servicios que reducen el riesgo de entrega.
Conclusiones Clave del Informe
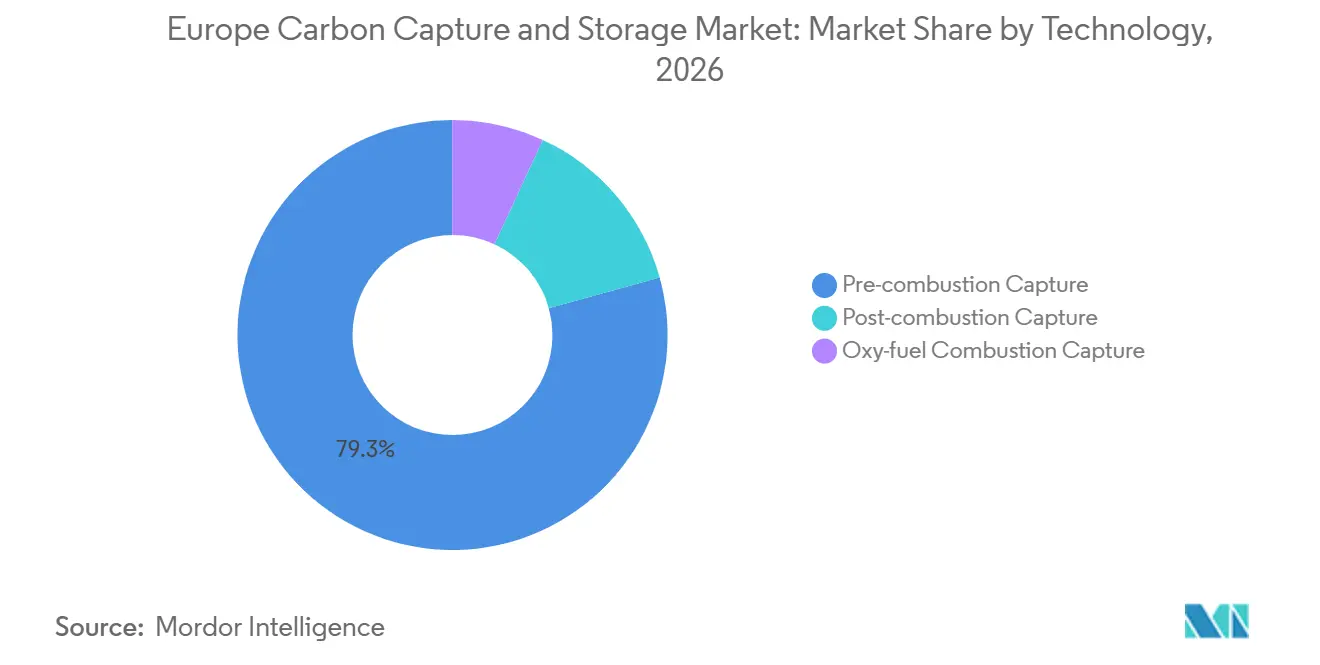
- Por tecnología, la captura previa a la combustión representó el 79,3% de la participación del mercado europeo de captura y almacenamiento de carbono (CCS) en 2026, mientras que se proyecta que la captura por oxicombustible crezca a una CAGR del 29,3% hasta 2032.
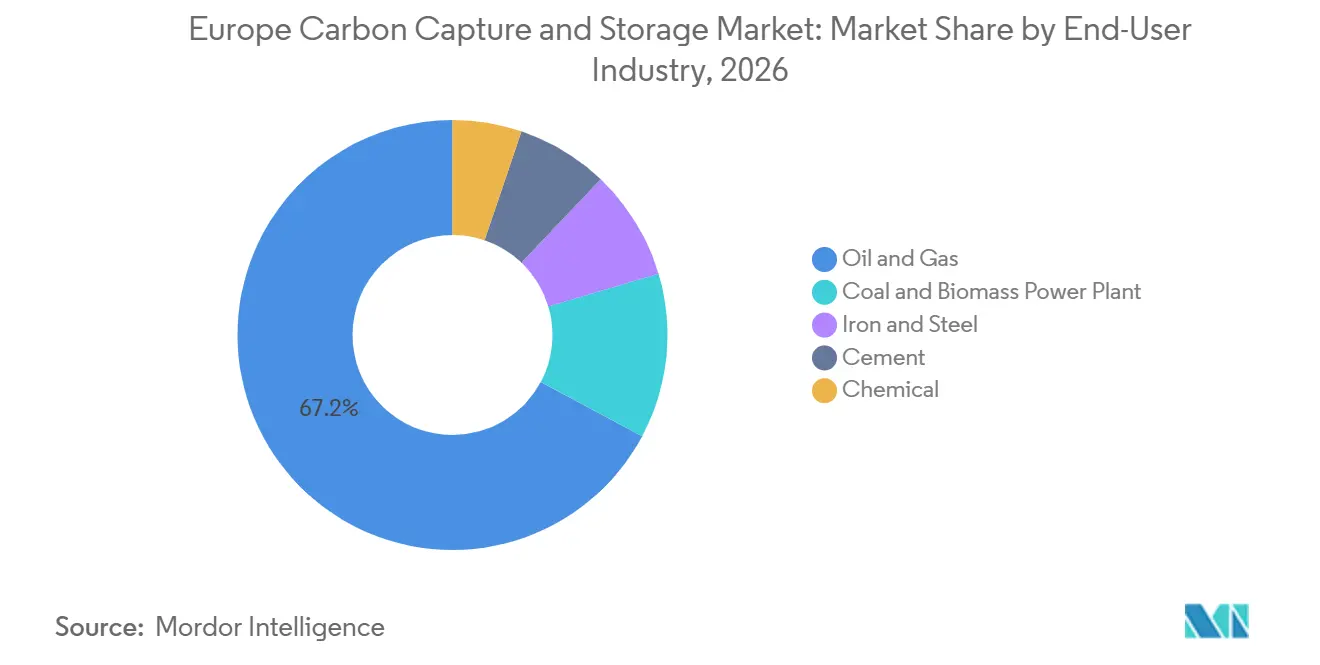
- Por industria de usuario final, el petróleo y el gas representaron el 67,2% de la participación del mercado europeo de CCS en 2026 y se prevé que se expanda a una CAGR del 27,4% hasta 2032.
- Por geografía, el Reino Unido representó el 27,7% de los ingresos en 2026 y se proyecta que crezca a una CAGR del 26,9% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Objetivo de Almacenamiento de la Ley de Industria Neta Cero de la UE y Obligaciones de los Productores | +5.8% | A nivel de la UE, especialmente en los estados del Mar del Norte, Alemania y Bélgica | Corto plazo (≤ 2 años) |
| Economía del Sistema de Comercio de Emisiones de la UE y Mandatos de Descarbonización Industrial | +4.7% | Instalaciones de la UE, especialmente Alemania, los Países Bajos, Francia e Italia | Mediano plazo (2-4 años) |
| Financiación Pública y Reducción de Riesgos de Proyectos Pioneros | +4.2% | A nivel de la UE, especialmente Alemania, el Reino Unido, Noruega, los Países Bajos y Bélgica | Corto plazo (≤ 2 años) |
| Centros Compartidos Transfronterizos de Transporte y Almacenamiento de CO₂ | +3.6% | Noruega, el Reino Unido, los Países Bajos, Dinamarca, Bélgica y la región del Báltico | Mediano plazo (2-4 años) |
| Modelos de Negocio de Almacenamiento de CO₂ como Servicio de Acceso Abierto | +3.0% | Noruega, los Países Bajos, Italia y el Mediterráneo | Mediano plazo (2-4 años) |
| Transporte Marítimo de CO₂ y Clústeres Portuarios que Conectan Emisores Distribuidos | +2.4% | Róterdam, Amberes, Zeebrugge, Immingham, el Báltico y el Mediterráneo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Objetivo de Almacenamiento de la Ley de Industria Neta Cero de la UE y Obligaciones de los Productores
El objetivo de la UE de 50 millones de toneladas de capacidad anual de inyección de CO₂ para 2030 establece un requisito de infraestructura definido para el mercado europeo de captura y almacenamiento de carbono.[1] En mayo de 2025, la Comisión Europea asignó cuotas individuales de contribución al almacenamiento a 44 productores de petróleo y gas. Estos productores deben desarrollar capacidad de inyección autorizada o asegurar el acceso a través de operadores de terceros antes de diciembre de 2030. Los informes anuales de progreso a partir de 2026 crearán un registro visible de implementación. Los acuerdos de almacenamiento a largo plazo respaldan las decisiones de inversión al proporcionar demanda contratada. Northern Lights aprobó su expansión de Fase 2 en marzo de 2025 en términos comerciales, demostrando cómo las obligaciones de los productores y los acuerdos con los clientes pueden respaldar capacidad adicional.
Economía del Sistema de Comercio de Emisiones de la UE y Mandatos de Descarbonización Industrial
Los precios de las emisiones de la UE imponen un costo directo sobre las emisiones no mitigadas de las instalaciones industriales cubiertas. La reducción gradual de las asignaciones gratuitas hasta 2034 aumenta el valor de las opciones de reducción fiables para el cemento, el acero, los productos químicos y la producción de hidrógeno. Las adjudicaciones del Fondo de Innovación reciclan parte de los ingresos del sistema en capital para proyectos de menores emisiones. El mercado europeo de CCS es más competitivo donde las plantas generan corrientes concentradas de CO₂ y enfrentan altos costos de cumplimiento. Los proyectos de cemento y acero reciben especial atención porque las emisiones de proceso no pueden eliminarse completamente mediante la electrificación. Este patrón dirige el despliegue hacia clústeres industriales donde las plantas de captura pueden conectarse a infraestructuras compartidas de transporte y almacenamiento.
Financiación Pública y Reducción de Riesgos de Proyectos Pioneros
La financiación pública sigue siendo fundamental para el despliegue comercial temprano, ya que los desarrolladores de proyectos deben financiar equipos, enlaces de transporte, pozos, sistemas de monitoreo y largos períodos de operación. El Fondo de Innovación comprometió 2.700 millones de EUR para 54 proyectos de industria limpia en marzo de 2026.[2] Heidelberg Materials obtuvo cuatro subvenciones del Fondo de Innovación en noviembre de 2025 para proyectos en Bélgica, Francia, Italia y Polonia. El proyecto Ravenna CCS Fase 2 de Eni fue seleccionado en la categoría de Gran Escala del Fondo de Innovación 2025 en octubre de 2026. Estas adjudicaciones reducen el riesgo de financiación, pero el cumplimiento de la Directiva de CCS de la UE sigue siendo un requisito previo antes de que los proyectos puedan avanzar. El modelo de financiación favorece los proyectos con ingeniería madura, acceso creíble al almacenamiento y demanda clara de los clientes.
Centros Compartidos Transfronterizos de Transporte y Almacenamiento de CO₂
Las redes de acceso abierto permiten a los emisores más pequeños utilizar sistemas de transporte y almacenamiento sin financiar una cadena de valor dedicada. Northern Lights inició el almacenamiento comercial de CO₂ en el reservorio Aurora en agosto de 2025, con una capacidad de Fase 1 de 1,5 millones de toneladas por año. El mercado europeo de CCS se beneficia cuando la infraestructura acepta emisiones de múltiples países y sectores industriales. Fluxys y Open Grid Europe lanzaron el proyecto Ruhbens en marzo de 2026, cubriendo un corredor de 500 kilómetros que conecta a los emisores del Ruhr con el almacenamiento en el Mar del Norte a través de Zeebrugge. El transporte marítimo, los puertos y las tuberías compartidas pueden servir a sitios que carecen de acceso directo a una red en alta mar. La inversión transfronteriza sigue dependiendo de los permisos, la alineación regulatoria y los acuerdos entre los gobiernos pertinentes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Intensidad de Capital y Penalización Energética de la Captura | -3.8% | A nivel de la UE, especialmente en instalaciones de acero de fuente diluida, energía a partir de residuos y plantas químicas | Corto plazo (≤ 2 años) |
| Fragmentación de Permisos, Transporte Transfronterizo y Responsabilidad | -3.2% | Proyectos Noruega-UE y Reino Unido-UE, especialmente fuera de las rutas del Mar del Norte | Mediano plazo (2-4 años) |
| Capacidad de Fabricación Europea Limitada para Solventes, Compresores y Recipientes de Columna | -1.5% | A nivel de la UE, con suministro de componentes especializados concentrado fuera de la UE | Mediano plazo (2-4 años) |
| Incertidumbre en la Responsabilidad del Almacenamiento, el Monitoreo y la Contabilidad de la Eliminación de Carbono | -1.2% | A nivel de la UE, especialmente Polonia, la región del Báltico y el Mediterráneo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Intensidad de Capital y Penalización Energética de la Captura
Una cadena completa de CCS europea puede costar 150 EUR por tonelada de CO₂, mientras que los precios del Sistema de Comercio de Emisiones (ETS) no han cubierto de manera consistente ese costo total. La captura de aminas postcombustión puede consumir entre el 15 y el 25% de la producción eléctrica de una planta, aumentando los requisitos de equipos y operación. Equinor redujo su gasto de capital planificado para 2026-2027 en el segmento de energía y bajas emisiones de carbono y limitó las nuevas inversiones en CCS a opciones seleccionadas de menor costo. Como resultado, el mercado europeo de captura y almacenamiento de carbono (CCS) favorece los proyectos con corrientes concentradas de CO₂, como el procesamiento de gas, el hidrógeno azul y el cemento con oxicombustible. Las retrofits de fuentes diluidas requieren subsidios sostenidos, mejor rendimiento energético o mayores costos de carbono para atraer inversión. Esta brecha de costos corre el riesgo de ampliar la diferencia entre los proyectos bien capitalizados del Mar del Norte y los de corredores menos desarrollados.
Fragmentación de Permisos, Transporte y Responsabilidad
La Directiva de CCS de la UE establece el marco para el almacenamiento geológico, pero los enfoques nacionales de permisos siguen siendo desiguales. El transporte transfronterizo requiere coordinación en materia de licencias, transporte marítimo, acceso a tuberías, monitoreo y acuerdos de responsabilidad. La Comisión Europea abrió una consulta pública sobre los mercados e infraestructuras de CO₂ en octubre de 2025. Los operadores también enfrentan restricciones de suministro para equipos clave, incluidos solventes, compresores y recipientes de absorción. Las nuevas regiones de almacenamiento deben establecer reglas claras para el monitoreo a largo plazo y la contabilidad de las eliminaciones permanentes. Estas restricciones pueden retrasar las decisiones finales de inversión incluso cuando la financiación y el interés de los clientes están en su lugar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
La Precombustión Lidera, la Captura por Oxicombustible Gana Proyectos de CementoLa captura previa a la combustión representó el 79,3% de la participación del mercado europeo de captura y almacenamiento de carbono (CCS) en 2026. Se beneficia del uso establecido en el procesamiento de gas natural y la producción de hidrógeno azul. Estas aplicaciones producen corrientes concentradas que requieren menos trabajo de separación que el gas de combustión diluido. Los operadores de petróleo y gas han dirigido las inversiones iniciales hacia activos donde la captura es más fácil de integrar con los sistemas de procesamiento existentes, lo que convierte a los sistemas de precombustión en un punto de entrada importante para el mercado europeo de CCS. La captura postcombustión apoya a las instalaciones industriales que no pueden cambiar sus procesos principales rápidamente. Heidelberg Materials inauguró su instalación Brevik CCS en junio de 2025, que captura 400.000 toneladas de CO₂ anualmente en su planta de cemento.[3] SLB Capturi informó avances en el despliegue comercial en proyectos de cemento, energía a partir de residuos y bioenergía durante 2025.
Se prevé que la captura por oxicombustible crezca a una CAGR del 29,3% hasta 2032. El segmento está ganando apoyo de proyectos de cemento que utilizan hornos de oxicombustible para producir una corriente de CO₂ más concentrada. Heidelberg Materials recibió subvenciones para Antoning en Bélgica, AirvaultGOCO₂ en Francia, DREAM en Italia y HuCCSar en Polonia. Estos proyectos indican que los productores de cemento están siguiendo programas de múltiples sitios en lugar de demostraciones aisladas. Air Liquide y Holcim acordaron en febrero de 2026 desplegar la tecnología Cryocap OXY en la planta de cemento de Obourg en Bélgica.[4] Los sistemas integrados de suministro de oxígeno y captura pueden simplificar el diseño del proyecto para los operadores de hornos. Los proveedores de tecnología compiten en rendimiento del proceso, capacidad de integración y certeza de entrega. La adopción de la oxicombustión también puede reducir los requisitos de acondicionamiento previo al transporte marítimo o por tubería.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Industria de Usuario Final:
El Petróleo y el Gas Anclan el Despliegue, el Cemento Amplía la DemandaEl petróleo y el gas representaron el 67,2% del tamaño del mercado europeo de CCS en 2026 y se proyecta que crezca a una CAGR del 27,4% hasta 2032. El sector cuenta con reservorios en alta mar, experiencia en tuberías, conocimiento del subsuelo y obligaciones directas en virtud de la Ley de Industria Neta Cero (NZIA). Northern Lights, el East Coast Cluster, Liverpool Bay y Viking CCS reflejan el papel de las empresas energéticas en la construcción de servicios de almacenamiento para terceros. Los operadores de almacenamiento pueden utilizar estos activos para atender a clientes industriales más allá de sus propias instalaciones. El crecimiento del sector está vinculado al calendario de capacidad de inyección para 2030 y a la necesidad de avanzar los sitios desde la evaluación hasta la operación. Las instalaciones de bioenergía presentan una oportunidad diferenciada, ya que el CO₂ biogénico capturado puede respaldar servicios permanentes de eliminación de carbono. El Centro de CO₂ de Kalundborg de Ørsted utiliza cinco unidades SLB Capturi y tiene como objetivo 430.000 toneladas de CO₂ biogénico por año.
El cemento tiene la cartera de proyectos industriales más amplia en varios países europeos. El mercado europeo de CCS se está expandiendo en este segmento porque las emisiones del proceso de cemento son difíciles de reducir únicamente mediante el cambio de combustible. Brevik estableció un punto de referencia operativo para la captura de cemento a escala industrial en junio de 2025. El proyecto Padeswood en el norte de Gales entró en la fase de ejecución en diciembre de 2025 y tiene como objetivo 800.000 toneladas de CO₂ por año. Los proyectos de hierro y acero y de productos químicos se encuentran en una etapa más temprana de su ciclo de despliegue. Sus casos de inversión mejoran donde las redes compartidas proporcionan transporte predecible y acceso al almacenamiento en alta mar. La certificación para eliminaciones permanentes de carbono también puede apoyar proyectos de biomasa y cemento que ofrecen almacenamiento geológico verificable.
Análisis Geográfico
El Reino Unido representó el 27,7% de la participación del mercado europeo de captura y almacenamiento de carbono (CCS) en 2026 y se proyecta que crezca a una CAGR del 26,9% hasta 2032. El apoyo gubernamental ha impulsado proyectos de clústeres en torno a Teesside, Humber y el norte de Gales. El East Coast Cluster y HyNet alcanzaron el cierre financiero tras el compromiso de financiación del gobierno. La Northern Endurance Partnership está construyendo infraestructura de transporte y almacenamiento para los emisores de Teesside y Humber. Viking CCS completó su fase de ingeniería básica a principios de 2025 y obtuvo la aprobación de financiación para el desarrollo en julio de 2026. El Reino Unido ocupa una posición sólida ya que la política de clústeres, los recursos de almacenamiento y la demanda industrial se están desarrollando en paralelo.
Noruega es el principal proveedor europeo de servicios de almacenamiento transfronterizo. Northern Lights inició operaciones comerciales en agosto de 2025 con una capacidad de 1,5 millones de toneladas por año. Se espera que la Fase 2 eleve la capacidad de inyección a al menos 5 millones de toneladas por año para 2028. Esta expansión está respaldada por un acuerdo de 15 años con Stockholm Exergi para 900.000 toneladas de CO₂ biogénico por año. Los Países Bajos también están construyendo una importante plataforma doméstica a través de Porthos, que tiene como objetivo 2,5 millones de toneladas por año de capacidad operativa en 2026. TNO identificó un potencial de almacenamiento sustancial en campos agotados en alta mar y acuíferos salinos holandeses en julio de 2025. Estos recursos respaldan el desarrollo planificado de Aramis y refuerzan el papel del Mar del Norte en el mercado europeo de CCS.
Alemania, Francia, Italia, Bélgica y la región europea más amplia están expandiendo la base de proyectos abordables. Alemania tiene un potencial de almacenamiento en alta mar significativo en el Mar del Norte, mientras que el corredor Ruhbens proporciona una ruta desde la industria del Ruhr hacia los sistemas belgas y del Mar del Norte. El centro de CCS de Ravenna en Italia tiene una capacidad de reservorio declarada de 500 millones de toneladas y apunta a 4 millones de toneladas por año para 2030. Bélgica está desarrollando Amberes como centro logístico de CO₂ mediante el nombramiento de operadores de redes locales y una tubería inicial entre Zandvliet y Lillo. Francia y Polonia han obtenido apoyo a través de adjudicaciones de captura de cemento. Los proyectos del Báltico y el Mediterráneo podrían ampliar el acceso más allá del Mar del Norte, pero aún requieren enlaces de transporte, licencias de almacenamiento y normas operativas comunes. Rusia tiene un papel limitado en el período de pronóstico debido a las restricciones geopolíticas que limitan su participación en las cadenas de valor europeas.
Panorama Competitivo
El mercado europeo de captura y almacenamiento de carbono tiene una capa de almacenamiento y transporte concentrada y una capa de tecnología de captura más fragmentada. Northern Lights, Eni y Harbour Energy controlan o están desarrollando una parte significativa de la capacidad de almacenamiento comercial temprana. Estas empresas tienen ventajas en sitios con licencia, capacidades en el subsuelo, planificación de infraestructuras y acuerdos con clientes. Northern Lights es propiedad conjunta de Equinor, Shell y TotalEnergies y opera como un sistema transfronterizo de acceso abierto. Eni está desarrollando Ravenna como un centro de almacenamiento mediterráneo, mientras que Harbour Energy está avanzando en Viking CCS en el Humber. Estas posiciones son difíciles de replicar, ya que un nuevo participante debe asegurar derechos de almacenamiento, permisos, financiación y contratos con clientes. El mercado europeo de CCS recompensa, por tanto, la propiedad temprana de infraestructuras más que el suministro de equipos por sí solo.
La captura, la ingeniería, la compresión y el suministro de transporte siguen siendo más abiertos a la competencia. Aker Solutions, SLB Capturi, Mitsubishi Heavy Industries, Linde, Fluor, Air Liquide, Siemens Energy y Technip Energies compiten por roles de entrega de proyectos. Aker Solutions ganó un contrato de ingeniería básica en marzo de 2026 para una terminal de CO₂ en Klaipėda, Lituania. Mitsubishi Heavy Industries y Worley entraron en la fase de ejecución para la instalación de captura de cemento de Padeswood en diciembre de 2025. Technip Energies y Shell Catalysts and Technologies formaron una alianza global en julio de 2025 para la entrega de captura de carbono Cansolv. Estos desarrollos indican que los proveedores están combinando tecnología de proceso, ingeniería y apoyo a la construcción. Los clientes favorecen las ofertas integradas ya que pueden reducir el riesgo de coordinación entre los equipos de captura y los sistemas de transporte.
Las brechas más significativas permanecen en el sur de Europa, la región del Báltico y los servicios para emisores de tamaño mediano. Ravenna apoya el Mediterráneo, pero Francia, España y las áreas industriales del Adriático aún requieren opciones más amplias de transporte y almacenamiento. El Consorcio CCS del Báltico está avanzando en una terminal planificada en Klaipėda que proporcionaría a los emisores regionales una ruta de transporte marítimo. Los equipos modulares estandarizados también son importantes para las instalaciones que no pueden justificar una planta personalizada a gran escala. Mitsubishi Heavy Industries amplió su gama CO2MPACT Full-Module en agosto de 2026 para incluir un modelo de 450.000 toneladas por año. El piloto de celda de combustible de carbonato de ExxonMobil en Róterdam apunta a corrientes de CO₂ diluidas que son más difíciles de abordar para los sistemas convencionales. Las empresas que pueden gestionar permisos, ingeniería, transporte, almacenamiento y monitoreo de manera conjunta tienen una ventaja en el mercado europeo de CCS, ya que los clientes buscan un menor riesgo de ejecución.
Líderes de la Industria Europea de Captura y Almacenamiento de Carbono
-
Shell plc
-
Equinor ASA
-
TotalEnergies SE
-
Linde plc
-
Air Products and Chemicals, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Captura y Almacenamiento de Carbono Empresas cubiertas en este informe
- Air Liquide S.A.
- Air Products and Chemicals, Inc.
- Aker Solutions ASA
- BP p.l.c.
- Eni S.p.A.
- Equinor ASA
- Exxon Mobil Corporation
- Fluor Corporation
- Fluxys Belgium SA
- Harbour Energy plc
- Heidelberg Materials AG
- Linde plc
- Mitsubishi Heavy Industries, Ltd.
- Ørsted A/S
- Shell plc
- Siemens Energy AG
- SLB (Schlumberger Limited)
- Sulzer Ltd.
- Technip Energies N.V.
- TotalEnergies SE
Desarrollos recientes de la industria en Mercado Europeo de Captura y Almacenamiento de Carbono
- Octubre de 2026: La Comisión Europea seleccionó el proyecto Ravenna CCS Fase 2 de Eni y Snam en la categoría de Gran Escala del Fondo de Innovación 2025. El proyecto tiene como objetivo alcanzar una capacidad de almacenamiento de CO₂ de 4 millones de toneladas anuales para 2030, con un potencial de almacenamiento geológico total superior a 500 millones de toneladas, posicionando a Ravenna como un importante centro de CCS para el sur de Europa y la región mediterránea.
- Julio de 2026: El gobierno del Reino Unido aprobó la financiación para el desarrollo del proyecto Viking CCS de Harbour Energy en la región de Humber. El proyecto tiene como objetivo 10 millones de toneladas de almacenamiento de CO₂ por año para 2030 y cuenta con un recurso de almacenamiento verificado de aproximadamente 300 millones de toneladas, lo que lo convierte en uno de los mayores desarrollos planificados de almacenamiento de CO₂ en alta mar del Reino Unido.
- Marzo de 2026: Fluxys c-grid y Open Grid Europe lanzaron el Corredor de CO₂ Ruhbens, una red de transporte de carbono transfronteriza que conecta la región industrial del Ruhr en Alemania con los sitios de almacenamiento del Mar del Norte a través del centro de Zeebrugge en Bélgica. La infraestructura planificada podría transportar hasta 20 millones de toneladas de CO₂ anualmente, fortaleciendo la cadena de valor de CCS en Europa.
- Marzo de 2026: El gobierno flamenco nombró formalmente a Fluxys c-grid Amberes como operador de la red local de CO₂ para el área del Puerto de Amberes. Se inició la construcción del primer tramo de tubería entre Zandvliet y Lillo, creando infraestructura fundamental para proyectos de captura y transporte de carbono industrial a gran escala.
Alcance del Informe del Mercado Europeo de Captura y Almacenamiento de Carbono
Un sistema de captura y almacenamiento de carbono (CCS) es una tecnología diseñada para capturar las emisiones de dióxido de carbono (CO₂) de los procesos industriales y las instalaciones de generación de energía antes de que sean liberadas a la atmósfera. El CO₂ capturado se transporta y almacena permanentemente en formaciones geológicas profundas, como reservorios agotados de petróleo y gas, acuíferos salinos y vetas de carbón no explotables. El CCS desempeña un papel fundamental en la reducción de las emisiones de gases de efecto invernadero de los sectores de difícil reducción y apoya la mitigación del cambio climático y los objetivos de emisiones netas cero.
El mercado europeo de captura y almacenamiento de carbono está segmentado por tecnología, industria de usuario final y geografía. Por tecnología, el mercado está segmentado en captura previa a la combustión, captura posterior a la combustión y captura por oxicombustible. Por industria de usuario final, el mercado está segmentado en petróleo y gas, plantas de energía de carbón y biomasa, hierro y acero, cemento y productos químicos. El informe también cubre el tamaño del mercado y los pronósticos para el mercado europeo de captura y almacenamiento de carbono en 6 países de la región. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Captura Previa a la Combustión |
| Captura Posterior a la Combustión |
| Captura por Oxicombustible |
| Petróleo y Gas |
| Planta de Energía de Carbón y Biomasa |
| Hierro y Acero |
| Cemento |
| Química |
| América del Norte | Alemania |
| Reino Unido | |
| Francia | |
| Noruega | |
| Países Bajos | |
| Rusia | |
| Resto de Europa |
| Por Tecnología | Captura Previa a la Combustión | |
| Captura Posterior a la Combustión | ||
| Captura por Oxicombustible | ||
| Por Industria de Usuario Final | Petróleo y Gas | |
| Planta de Energía de Carbón y Biomasa | ||
| Hierro y Acero | ||
| Cemento | ||
| Química | ||
| Por Geografía | América del Norte | Alemania |
| Reino Unido | ||
| Francia | ||
| Noruega | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado europeo de captura y almacenamiento de carbono en 2026?
El tamaño del mercado europeo de captura y almacenamiento de carbono es de 0,85 mil millones de USD en 2026 y se prevé que alcance los 3,23 mil millones de USD para 2032 a una CAGR del 26,12%.
¿Qué tecnología lidera actualmente el despliegue de captura y almacenamiento de carbono en Europa?
La captura previa a la combustión representó el 79,3% de los ingresos en 2026, ya que las corrientes concentradas de CO₂ son comunes en el procesamiento de gas y la producción de hidrógeno azul.
¿Qué tecnología de captura y almacenamiento de carbono está creciendo más rápido en Europa?
Se prevé que la captura por oxicombustible crezca a una CAGR del 29,3% hasta 2032, respaldada por proyectos de cemento.
¿Por qué es importante el Reino Unido para la captura y almacenamiento de carbono (CCS)?
El Reino Unido representó el 27,7% de los ingresos regionales en 2026 y ha avanzado en importantes proyectos de clústeres en Teesside, Humber y el norte de Gales.
¿Cuáles son las principales barreras para los proyectos de captura y almacenamiento de carbono (CCS)?
Los altos requisitos de capital, el consumo energético de la captura, los retrasos en los permisos, las regulaciones transfronterizas y la incertidumbre en materia de responsabilidad pueden ralentizar las decisiones de los proyectos.
¿Qué empresas están activas en la captura y almacenamiento de carbono (CCS) europeo?
Los desarrolladores de infraestructuras incluyen Equinor, Shell, TotalEnergies, Eni y Harbour Energy, mientras que los proveedores de tecnología y equipos incluyen Aker Solutions, SLB Capturi, Mitsubishi Heavy Industries, Air Liquide, Linde y Technip Energies.