
Marktgröße und Marktanteil der Kohlenstoffabscheidung und -speicherung in Europa
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
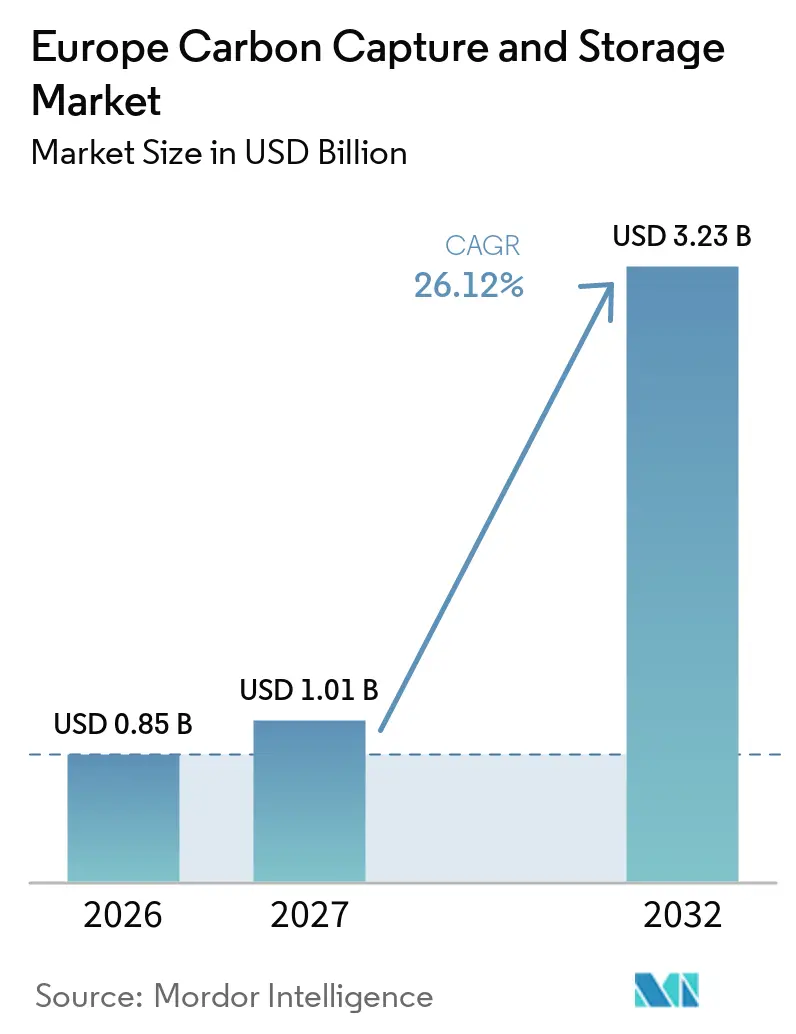
| Marktgröße im Basisjahr (2026) | 0.85 Milliarden US-Dollar |
| Marktgröße (2027) | 1.01 Milliarden US-Dollar |
| Marktgröße (2032) | 3.23 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 26.12 % |
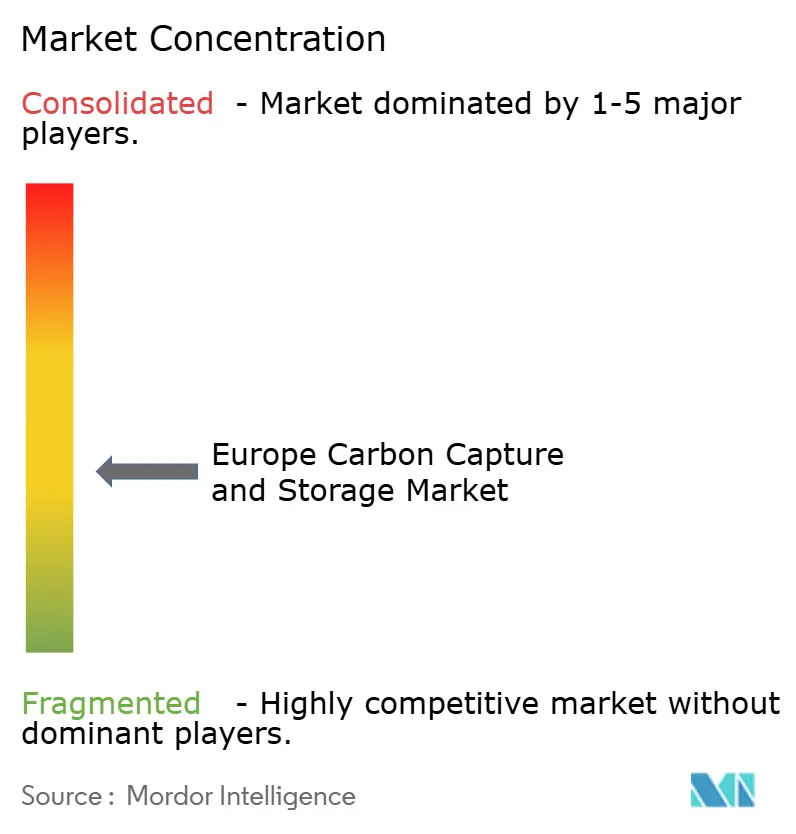
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Kohlenstoffabscheidung und -speicherung in Europa von Mordor Intelligence
Der europäische Markt für Kohlenstoffabscheidung und -speicherung wurde im Jahr 2026 auf 0,85 Milliarden USD bewertet und wird voraussichtlich von 1,01 Milliarden USD im Jahr 2027 auf 3,23 Milliarden USD bis 2032 wachsen, mit einem CAGR von 26,12 % während des Prognosezeitraums (2027–2032). Der Markt befindet sich im Übergang von Pilotaktivitäten zu kommerziellen Projekten, da Speicherentwickler nun über vertraglich gebundene Kapazitäten verfügen und Industriekunden Compliance-Optionen benötigen. Das EU-Netto-Null-Industriegesetz schreibt eine jährliche CO2-Injektionskapazität von 50 Millionen Tonnen bis 2030 vor, wobei designierte Öl- und Gasproduzenten verpflichtet sind, zu dieser Kapazität beizutragen. Gemeinsame Transport- und Speichersysteme reduzieren den Bedarf einzelner Emittenten, eigene Pipelines und Speicherstätten zu entwickeln. Mittel aus dem Innovationsfonds unterstützen erstmalige Projekte, obwohl Projektökonomie, Genehmigungsverfahren und Haftungsregeln wesentliche Einschränkungen bleiben. Die stärksten Marktchancen liegen in Speicher-Hubs, industriellen Abscheidungsprojekten, Schifffahrtsverbindungen und Dienstleistungen, die das Lieferrisiko reduzieren.
Wichtigste Erkenntnisse des Berichts
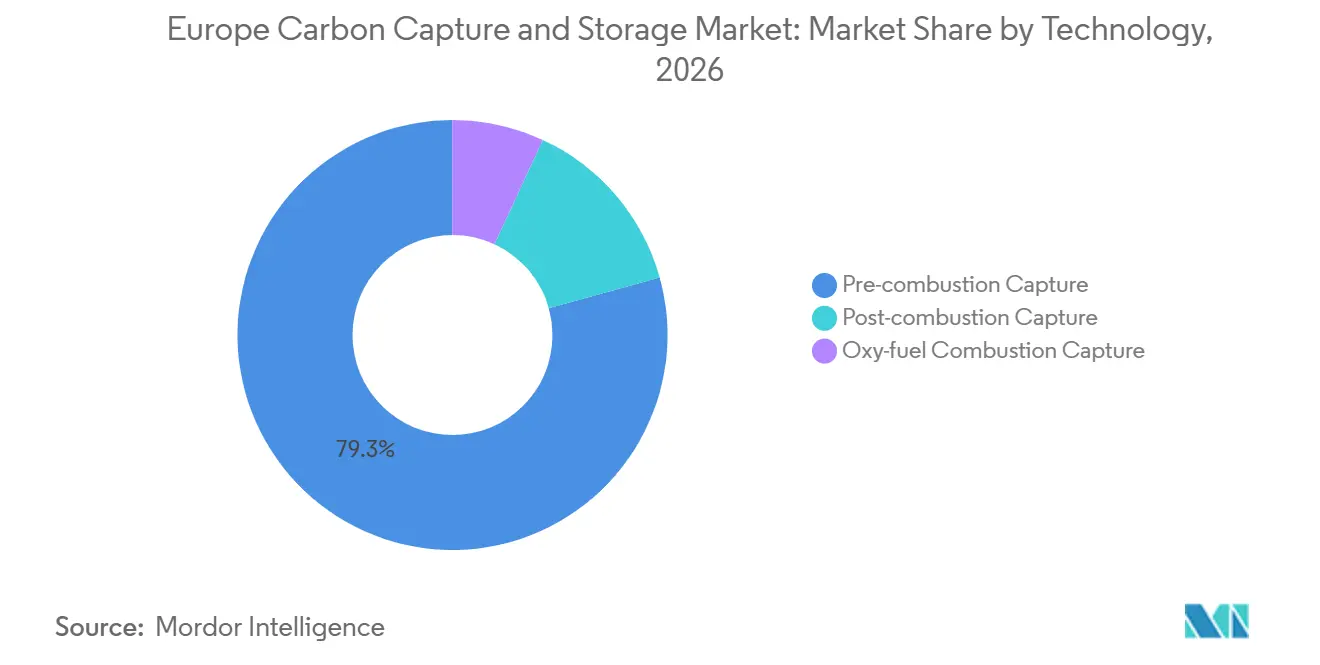
- Nach Technologie hielt die Vor-Verbrennungsabscheidung im Jahr 2026 einen Marktanteil von 79,3 % am europäischen CCS-Markt, während die Sauerstoff-Brennstoff-Verbrennungsabscheidung bis 2032 voraussichtlich mit einem CAGR von 29,3 % wachsen wird.
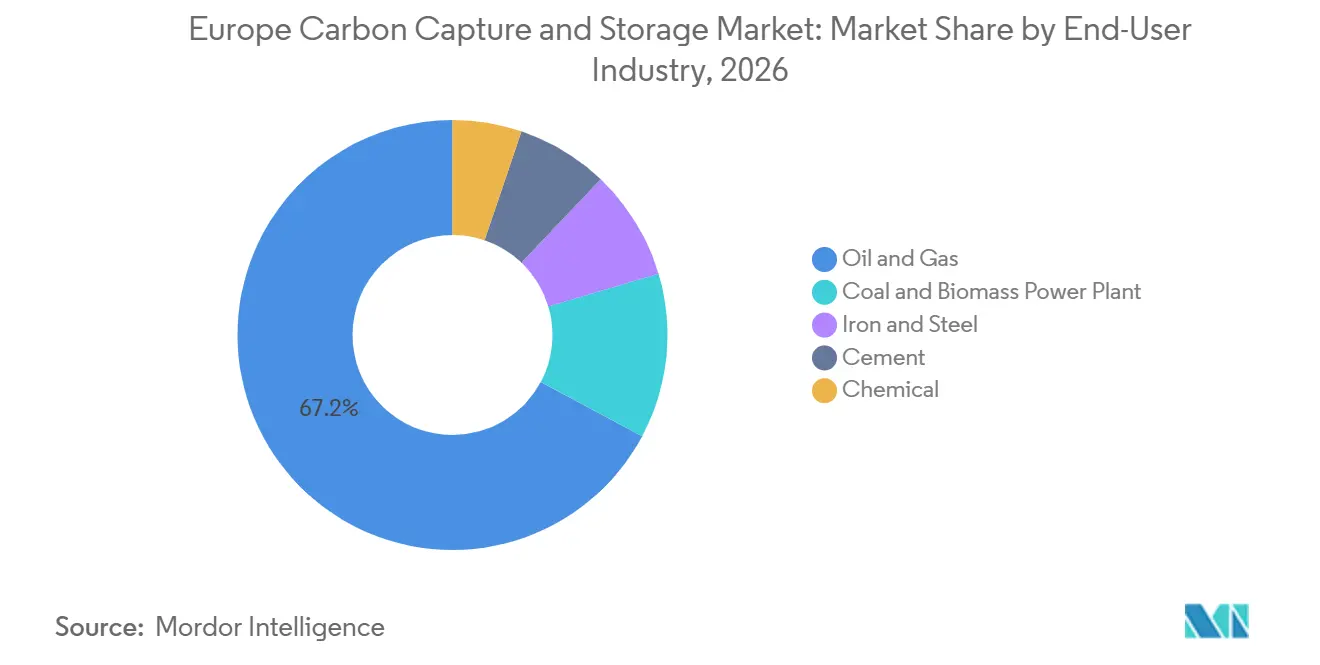
- Nach Endverbraucherbranche entfiel auf Öl und Gas im Jahr 2026 ein Marktanteil von 67,2 % am europäischen CCS-Markt, mit einer prognostizierten Expansion von 27,4 % CAGR bis 2032.
- Nach Geografie hielt das Vereinigte Königreich im Jahr 2026 einen Umsatzanteil von 27,7 % und wird voraussichtlich bis 2032 mit einem CAGR von 26,9 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| EU-Netto-Null-Industriegesetz-Speicherziel und Produzentenobligationen | +5.8% | EU-weit, insbesondere Nordsee-Staaten, Deutschland und Belgien | Kurzfristig (≤ 2 Jahre) |
| EU-Emissionshandelssystem-Ökonomie und industrielle Dekarbonisierungsmandate | +4.7% | EU-Anlagen, insbesondere Deutschland, die Niederlande, Frankreich und Italien | Mittelfristig (2–4 Jahre) |
| Öffentliche Finanzierung und Risikoreduzierung bei erstmaligen Projekten | +4.2% | EU-weit, insbesondere Deutschland, das Vereinigte Königreich, Norwegen, die Niederlande und Belgien | Kurzfristig (≤ 2 Jahre) |
| Gemeinsame grenzüberschreitende CO₂-Transport- und Speicher-Hubs | +3.6% | Norwegen, das Vereinigte Königreich, die Niederlande, Dänemark, Belgien und die Ostseeregion | Mittelfristig (2–4 Jahre) |
| Offene CO₂-Speicherung-als-Dienstleistung-Geschäftsmodelle | +3.0% | Norwegen, die Niederlande, Italien und der Mittelmeerraum | Mittelfristig (2–4 Jahre) |
| CO₂-Schifffahrt und hafenbasierte Cluster zur Verbindung verteilter Emittenten | +2.4% | Rotterdam, Antwerpen, Zeebrügge, Immingham, die Ostsee und der Mittelmeerraum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
EU-Netto-Null-Industriegesetz-Speicherziel und Produzentenobligationen
Das EU-Ziel einer jährlichen CO₂-Injektionskapazität von 50 Millionen Tonnen bis 2030 legt einen definierten Infrastrukturbedarf für den europäischen Markt für Kohlenstoffabscheidung und -speicherung fest.[1] Im Mai 2025 wies die Europäische Kommission 44 Öl- und Gasproduzenten individuelle Speicherbeitragsanteile zu. Diese Produzenten müssen bis Dezember 2030 genehmigte Injektionskapazitäten entwickeln oder den Zugang über Drittbetreiber sichern. Jährliche Fortschrittsberichte ab 2026 werden einen sichtbaren Umsetzungsnachweis schaffen. Langfristige Speichervereinbarungen unterstützen Investitionsentscheidungen durch die Bereitstellung vertraglich gesicherter Nachfrage. Northern Lights genehmigte seine Phase-2-Erweiterung im März 2025 zu kommerziellen Bedingungen und demonstrierte damit, wie Produzentenobligationen und Kundenvereinbarungen zusätzliche Kapazitäten unterstützen können.
EU-Emissionshandelssystem-Ökonomie und industrielle Dekarbonisierungsmandate
Die EU-Emissionspreisgestaltung legt direkte Kosten auf ungeminderte Emissionen aus erfassten Industrieanlagen. Die schrittweise Reduzierung kostenloser Zerteilungen bis 2034 erhöht den Wert zuverlässiger Minderungsoptionen für Zement-, Stahl-, Chemie- und Wasserstoffproduktion. Innovationsfondszuschüsse recyceln einen Teil der Systemerlöse in Kapital für emissionsärmere Projekte. Der europäische CCS-Markt ist am wettbewerbsfähigsten, wo Anlagen konzentrierte CO₂-Ströme erzeugen und hohe Compliance-Kosten aufweisen. Zement- und Stahlprojekte erhalten besondere Aufmerksamkeit, da Prozessemissionen nicht vollständig durch Elektrifizierung eliminiert werden können. Dieses Muster lenkt den Einsatz in Richtung Industriecluster, wo Abscheidungsanlagen an gemeinsame Transport- und Speicherinfrastruktur angeschlossen werden können.
Öffentliche Finanzierung und Risikoreduzierung bei erstmaligen Projekten
Öffentliche Finanzierung bleibt zentral für die frühe kommerzielle Umsetzung, da Projektentwickler Ausrüstung, Transportverbindungen, Bohrlöcher, Überwachungssysteme und lange Betriebszeiträume finanzieren müssen. Der Innovationsfonds stellte im März 2026 2,7 Milliarden EUR für 54 saubere Industrieprojekte bereit.[2] Heidelberg Materials sicherte sich im November 2025 vier Innovationsfondszuschüsse für Projekte in Belgien, Frankreich, Italien und Polen. Enis Ravenna-CCS-Phase-2-Projekt wurde im Oktober 2026 unter der Kategorie Großprojekte des Innovationsfonds 2025 ausgewählt. Diese Zuschüsse reduzieren das Finanzierungsrisiko, aber die Einhaltung der EU-CCS-Richtlinie bleibt eine Voraussetzung, bevor Projekte fortschreiten können. Das Finanzierungsmodell bevorzugt Projekte mit ausgereiftem Engineering, glaubwürdigem Speicherzugang und klarer Kundennachfrage.
Gemeinsame grenzüberschreitende CO₂-Transport- und Speicher-Hubs
Offene Netze ermöglichen kleineren Emittenten die Nutzung von Transport- und Speichersystemen, ohne eine eigene Wertschöpfungskette zu finanzieren. Northern Lights begann im August 2025 mit der kommerziellen CO₂-Speicherung im Aurora-Reservoir mit einer Phase-1-Kapazität von 1,5 Millionen Tonnen pro Jahr. Der europäische CCS-Markt profitiert, wenn Infrastruktur Emissionen aus mehreren Ländern und Industriesektoren aufnimmt. Fluxys und Open Grid Europe starteten das Ruhbens-Projekt im März 2026, das einen 500-Kilometer-Korridor umfasst, der Ruhr-Emittenten über Zeebrügge mit der Nordsee-Speicherung verbindet. Schifffahrt, Häfen und gemeinsame Pipelines können Standorte bedienen, die keinen direkten Zugang zu einem Offshore-Netz haben. Grenzüberschreitende Investitionen bleiben abhängig von Genehmigungen, regulatorischer Abstimmung und Vereinbarungen zwischen den betreffenden Regierungen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalintensität und Abscheidungsenergiebedarf | -3.8% | EU-weit, insbesondere Stahl-, Abfallverwertungs- und Chemieanlagen mit verdünnten Quellen | Kurzfristig (≤ 2 Jahre) |
| Genehmigungsverfahren, grenzüberschreitender Transport und Haftungsfragmentierung | -3.2% | Norwegen-EU- und Vereinigtes Königreich-EU-Projekte, insbesondere außerhalb der Nordsee-Routen | Mittelfristig (2–4 Jahre) |
| Begrenzte europäische Fertigungskapazität für Lösungsmittel, Kompressoren und Kolonnenapparate | -1.5% | EU-weit, mit Spezialkomponentenversorgung konzentriert außerhalb der EU | Mittelfristig (2–4 Jahre) |
| Speicherhaftung, Überwachung und Unsicherheit bei der Kohlenstoffabscheidungsbilanzierung | -1.2% | EU-weit, insbesondere Polen, die Ostseeregion und der Mittelmeerraum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalintensität und Abscheidungsenergiebedarf
Eine vollständige europäische CCS-Kette kann 150 EUR pro Tonne CO2 kosten, während die ETS-Preise diese Gesamtkosten nicht durchgängig gedeckt haben. Die Nachverbrennungs-Aminabscheidung kann 15–25 % der Kraftwerksleistung verbrauchen und erhöht damit Ausrüstungs- und Betriebsanforderungen. Equinor reduzierte seine geplanten Kapitalausgaben für 2026–2027 im Bereich Strom und kohlenstoffarme Energie und beschränkte neue CCS-Investitionen auf ausgewählte kostengünstigere Optionen. Infolgedessen bevorzugt der europäische Markt für Kohlenstoffabscheidung und -speicherung (CCS) Projekte mit konzentrierten CO2-Strömen, wie Gasaufbereitung, blauer Wasserstoff und Sauerstoff-Brennstoff-Zement. Nachrüstungen mit verdünnten Quellen erfordern anhaltende Subventionen, verbesserte Energieleistung oder höhere Kohlenstoffkosten, um Investitionen anzuziehen. Diese Kostenkluft riskiert, die Lücke zwischen kapitalstarken Nordsee-Projekten und solchen in weniger entwickelten Korridoren zu vergrößern.
Genehmigungsverfahren, Transport und Haftungsfragmentierung
Die EU-CCS-Richtlinie legt den Rahmen für die geologische Speicherung fest, aber nationale Genehmigungsansätze bleiben uneinheitlich. Grenzüberschreitender Transport erfordert Koordination über Lizenzierung, Schifffahrt, Pipeline-Zugang, Überwachung und Haftungsregelungen hinweg. Die Europäische Kommission eröffnete im Oktober 2025 eine öffentliche Konsultation zu CO2-Märkten und -Infrastruktur. Betreiber sehen sich auch mit Versorgungsengpässen bei Schlüsselausrüstungen konfrontiert, darunter Lösungsmittel, Kompressoren und Absorptionsbehälter. Neue Speicherregionen müssen klare Regeln für die Langzeitüberwachung und die Bilanzierung dauerhafter Entnahmen festlegen. Diese Einschränkungen können endgültige Investitionsentscheidungen verzögern, selbst wenn Finanzierung und Kundeninteresse vorhanden sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Vor-Verbrennung führt, Sauerstoff-Brennstoff-Abscheidung gewinnt ZementprojekteDie Vor-Verbrennungsabscheidung hielt im Jahr 2026 einen Marktanteil von 79,3 % am europäischen Markt für Kohlenstoffabscheidung und -speicherung (CCS). Sie profitiert von der etablierten Nutzung in der Erdgasaufbereitung und der Produktion von blauem Wasserstoff. Diese Anwendungen erzeugen konzentrierte Ströme, die weniger Trennungsaufwand erfordern als verdünntes Rauchgas. Öl- und Gasunternehmen haben frühe Investitionen auf Anlagen gelenkt, bei denen die Abscheidung leichter in bestehende Aufbereitungssysteme integriert werden kann, was Vor-Verbrennungssysteme zu einem wichtigen Einstiegspunkt für den europäischen CCS-Markt macht. Die Nach-Verbrennungsabscheidung unterstützt Industrieanlagen, die ihre Kernprozesse nicht schnell ändern können. Heidelberg Materials eröffnete im Juni 2025 seine Brevik-CCS-Anlage, die jährlich 400.000 Tonnen CO₂ in seinem Zementwerk abscheidet.[3] Schlumberger Limited (SLB) Capturi berichtete im Jahr 2025 über Fortschritte bei der kommerziellen Umsetzung in Zement-, Abfallverwertungs- und Bioenergieprojekten.
Die Sauerstoff-Brennstoff-Verbrennungsabscheidung wird bis 2032 voraussichtlich mit einem CAGR von 29,3 % wachsen. Das Segment gewinnt Unterstützung durch Zementprojekte, die Sauerstoff-Brennstoff-Öfen einsetzen, um einen konzentrierteren CO₂-Strom zu erzeugen. Heidelberg Materials erhielt Zuschüsse für Antoning in Belgien, AirvaultGOCO₂ in Frankreich, DREAM in Italien und HuCCSar in Polen. Diese Projekte zeigen, dass Zementhersteller Multi-Standort-Programme statt isolierter Demonstrationen verfolgen. Air Liquide und Holcim vereinbarten im Februar 2026 den Einsatz der Cryocap-OXY-Technologie im Zementwerk Obourg in Belgien.[4] Integrierte Sauerstoffversorgung und Abscheidungssysteme können das Projektdesign für Ofenbetreiber vereinfachen. Technologieanbieter konkurrieren bei Prozessleistung, Integrationsfähigkeit und Liefersicherheit. Die Einführung von Sauerstoff-Brennstoff kann auch den nachgelagerten Konditionierungsbedarf vor dem Schiffs- oder Pipeline-Transport reduzieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Öl und Gas verankert den Einsatz, Zement verbreitert die NachfrageÖl und Gas entfielen im Jahr 2026 auf 67,2 % der CCS-Marktgröße in Europa und werden bis 2032 voraussichtlich mit einem CAGR von 27,4 % wachsen. Der Sektor verfügt über Offshore-Reservoire, Pipeline-Erfahrung, Untergrundkenntnisse und direkte Verpflichtungen gemäß dem Netto-Null-Industriegesetz (NZIA). Northern Lights, der East Coast Cluster, Liverpool Bay und Viking CCS spiegeln die Rolle von Energieunternehmen beim Aufbau von Drittanbieter-Speicherdiensten wider. Speicherbetreiber können diese Anlagen nutzen, um Industriekunden über ihre eigenen Anlagen hinaus zu bedienen. Das Wachstum des Sektors ist mit dem Zeitplan für die Injektionskapazität bis 2030 und der Notwendigkeit verknüpft, Standorte von der Bewertung in den Betrieb zu überführen. Bioenergieanlagen bieten eine besondere Chance, da abgeschiedenes biogenes CO₂ dauerhafte Kohlenstoffabscheidungsdienste unterstützen kann. Ørsted's Kalundborg-CO₂-Hub nutzt fünf Schlumberger Limited (SLB) Capturi-Einheiten und zielt auf 430.000 Tonnen biogenes CO₂ pro Jahr ab.
Zement hat die breiteste industrielle Projektpipeline in mehreren europäischen Ländern. Der europäische CCS-Markt expandiert in diesem Segment, weil Zementprozessemissionen durch Brennstoffwechsel allein schwer zu reduzieren sind. Brevik etablierte im Juni 2025 einen Betriebsreferenzpunkt für die industrielle Zementabscheidung im großen Maßstab. Das Padeswood-Projekt in Nordwales trat im Dezember 2025 in die Ausführungsphase ein und zielt auf 800.000 Tonnen CO₂ pro Jahr ab. Eisen-, Stahl- und Chemieprojekte befinden sich noch in einem früheren Stadium ihres Einsatzzyklus. Ihre Investitionsfälle verbessern sich, wo gemeinsame Netze vorhersehbaren Transport und Offshore-Speicherzugang bieten. Die Zertifizierung für dauerhafte Kohlenstoffabscheidungen kann auch Biomasse- und Zementprojekte unterstützen, die nachweisbare geologische Speicherung liefern.
Geografische Analyse
Das Vereinigte Königreich hielt im Jahr 2026 einen Marktanteil von 27,7 % am europäischen Markt für Kohlenstoffabscheidung und -speicherung (CCS) und wird bis 2032 voraussichtlich mit einem CAGR von 26,9 % wachsen. Staatliche Unterstützung hat Clusterprojekte rund um Teesside, Humber und Nordwales vorangetrieben. Der East Coast Cluster und HyNet erreichten nach der Finanzierungszusage der Regierung den finanziellen Abschluss. Die Northern Endurance Partnership baut Transport- und Speicherinfrastruktur für Emittenten in Teesside und Humber. Viking CCS schloss seine FEED-Phase Anfang 2025 ab und erhielt im Juli 2026 die Genehmigung für Entwicklungsfinanzierung. Das Vereinigte Königreich nimmt eine starke Position ein, da Clusterpolitik, Speicherressourcen und Industrienachfrage parallel entwickelt werden.
Norwegen ist Europas wichtigster Anbieter grenzüberschreitender Speicherdienste. Northern Lights nahm im August 2025 den kommerziellen Betrieb mit einer Kapazität von 1,5 Millionen Tonnen pro Jahr auf. Phase 2 soll die Injektionskapazität bis 2028 auf mindestens 5 Millionen Tonnen pro Jahr erhöhen. Diese Erweiterung wird durch eine 15-Jahres-Vereinbarung mit Stockholm Exergi über 900.000 Tonnen biogenes CO2 pro Jahr unterstützt. Die Niederlande bauen ebenfalls über Porthos eine bedeutende inländische Plattform auf, die 2026 eine operative Kapazität von 2,5 Millionen Tonnen pro Jahr anstrebt. TNO identifizierte im Juli 2025 erhebliches Speicherpotenzial in niederländischen Offshore-Erschöpfungsfeldern und Salzwasseraquiferen. Diese Ressourcen unterstützen die geplante Aramis-Entwicklung und stärken die Rolle der Nordsee im europäischen CCS-Markt.
Deutschland, Frankreich, Italien, Belgien und die weitere europäische Region erweitern die adressierbare Projektbasis. Deutschland verfügt über erhebliches Offshore-Speicherpotenzial in der Nordsee, während der Ruhbens-Korridor eine Route von der Ruhr-Industrie zu belgischen und Nordsee-Systemen bietet. Italiens Ravenna-CCS-Hub verfügt über eine deklarierte Reservoirkapazität von 500 Millionen Tonnen und strebt bis 2030 4 Millionen Tonnen pro Jahr an. Belgien entwickelt Antwerpen als CO2-Logistikzentrum durch die Ernennung lokaler Netzbetreiber und eine erste Pipeline zwischen Zandvliet und Lillo. Frankreich und Polen haben durch Zementabscheidungsförderungen Unterstützung erhalten. Ostsee- und Mittelmeerprojekte könnten den Zugang über die Nordsee hinaus erweitern, erfordern aber noch Transportverbindungen, Speicherlizenzierung und gemeinsame Betriebsregeln. Russland spielt im Prognosezeitraum aufgrund geopolitischer Einschränkungen, die seine Teilnahme an europäischen Wertschöpfungsketten begrenzen, eine untergeordnete Rolle.
Wettbewerbslandschaft
Der europäische Markt für Kohlenstoffabscheidung und -speicherung weist eine konzentrierte Speicher- und Transportschicht sowie eine stärker fragmentierte Abscheidungstechnologieschicht auf. Northern Lights, Eni und Harbour Energy kontrollieren oder entwickeln einen bedeutenden Anteil der frühen kommerziellen Speicherkapazität. Diese Unternehmen haben Vorteile bei lizenzierten Standorten, Untergrundkapazitäten, Infrastrukturplanung und Kundenvereinbarungen. Northern Lights befindet sich im gemeinsamen Eigentum von Equinor, Shell und TotalEnergies und betreibt ein offenes grenzüberschreitendes System. Eni entwickelt Ravenna als mediterranen Speicher-Hub, während Harbour Energy Viking CCS im Humber vorantreibt. Diese Positionen sind schwer zu replizieren, da ein neuer Marktteilnehmer Speicherrechte, Genehmigungen, Finanzierung und Kundenverträge sichern muss. Der europäische CCS-Markt belohnt daher frühen Infrastrukturbesitz stärker als die bloße Ausrüstungslieferung.
Abscheidung, Engineering, Kompression und Transportversorgung bleiben stärker dem Wettbewerb ausgesetzt. Aker Solutions, SLB Capturi, Mitsubishi Heavy Industries, Linde, Fluor, Air Liquide, Siemens Energy und Technip Energies konkurrieren um Projektlieferrollen. Aker Solutions gewann im März 2026 einen FEED-Vertrag für ein CO2-Terminal in Klaipėda, Litauen. Mitsubishi Heavy Industries und Worley traten im Dezember 2025 in die Ausführungsphase für die Padeswood-Zementabscheidungsanlage ein. Technip Energies und Shell Catalysts and Technologies bildeten im Juli 2025 eine globale Allianz für die Cansolv-Kohlenstoffabscheidungslieferung. Diese Entwicklungen zeigen, dass Lieferanten Prozesstechnologie, Engineering und Bauunterstützung kombinieren. Kunden bevorzugen integrierte Angebote, da diese das Koordinationsrisiko zwischen Abscheidungsausrüstung und Transportsystemen reduzieren können.
Die bedeutendsten Lücken verbleiben in Südeuropa, der Ostseeregion und bei Dienstleistungen für mittelgroße Emittenten. Ravenna unterstützt den Mittelmeerraum, aber Frankreich, Spanien und adriatische Industriegebiete benötigen noch breitere Transport- und Speicheroptionen. Das Baltische CCS-Konsortium treibt ein geplantes Klaipėda-Terminal voran, das regionalen Emittenten eine Schifffahrtsroute bieten würde. Standardisierte modulare Ausrüstung ist auch für Anlagen wichtig, die keine maßgeschneiderte Großanlage rechtfertigen können. Mitsubishi Heavy Industries erweiterte im August 2026 seine CO2MPACT-Full-Module-Reihe um ein Modell mit 450.000 Tonnen pro Jahr. ExxonMobils Rotterdamer Karbonat-Brennstoffzellen-Pilotprojekt zielt auf magere CO2-Ströme ab, die für konventionelle Systeme schwerer zu handhaben sind. Unternehmen, die Genehmigungsverfahren, Engineering, Transport, Speicherung und Überwachung gemeinsam managen können, haben einen Vorteil im europäischen CCS-Markt, da Kunden ein geringeres Ausführungsrisiko anstreben.
Marktführer der Kohlenstoffabscheidung und -speicherung in Europa
-
Shell plc
-
Equinor ASA
-
TotalEnergies SE
-
Linde plc
-
Air Products and Chemicals, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kohlenstoffabscheidung und -speicherung in Europa Unternehmen in diesem Bericht
- Air Liquide S.A.
- Air Products and Chemicals, Inc.
- Aker Solutions ASA
- BP p.l.c.
- Eni S.p.A.
- Equinor ASA
- Exxon Mobil Corporation
- Fluor Corporation
- Fluxys Belgium SA
- Harbour Energy plc
- Heidelberg Materials AG
- Linde plc
- Mitsubishi Heavy Industries, Ltd.
- Ørsted A/S
- Shell plc
- Siemens Energy AG
- SLB (Schlumberger Limited)
- Sulzer Ltd.
- Technip Energies N.V.
- TotalEnergies SE
Neueste Industrielle Entwicklungen in Markt für Kohlenstoffabscheidung und -speicherung in Europa
- Oktober 2026: Die Europäische Kommission wählte das Ravenna-CCS-Phase-2-Projekt von Eni und Snam unter der Kategorie Großprojekte des Innovationsfonds 2025 aus. Das Projekt zielt darauf ab, bis 2030 eine jährliche CO2-Speicherkapazität von 4 Millionen Tonnen zu erreichen, mit einem gesamten geologischen Speicherpotenzial von über 500 Millionen Tonnen, was Ravenna als bedeutenden CCS-Hub für Südeuropa und den Mittelmeerraum positioniert.
- Juli 2026: Die britische Regierung genehmigte Entwicklungsfinanzierung für Harbour Energys Viking-CCS-Projekt in der Humber-Region. Das Projekt zielt auf eine CO2-Speicherkapazität von 10 Millionen Tonnen pro Jahr bis 2030 ab und verfügt über eine verifizierte Speicherressource von rund 300 Millionen Tonnen, was es zu einer der größten geplanten Offshore-CO2-Speicherentwicklungen im Vereinigten Königreich macht.
- März 2026: Fluxys c-grid und Open Grid Europe starteten den Ruhbens-CO2-Korridor, ein grenzüberschreitendes Kohlenstofftransportnetz, das Deutschlands Ruhr-Industrieregion über Belgiens Zeebrügge-Hub mit Nordsee-Speicherstätten verbindet. Die geplante Infrastruktur könnte jährlich bis zu 20 Millionen Tonnen CO2 transportieren und Europas CCS-Wertschöpfungskette stärken.
- März 2026: Die flämische Regierung ernannte Fluxys c-grid Antwerpen formell zum lokalen CO2-Netzbetreiber für das Gebiet des Hafens von Antwerpen. Der Bau des ersten Pipeline-Abschnitts zwischen Zandvliet und Lillo begann und schafft grundlegende Infrastruktur für großangelegte industrielle Kohlenstoffabscheidungs- und Transportprojekte.
Berichtsumfang des Marktes für Kohlenstoffabscheidung und -speicherung in Europa
Ein Kohlenstoffabscheidungs- und -speicherungssystem (CCS) ist eine Technologie, die darauf ausgelegt ist, Kohlendioxid (CO₂)-Emissionen aus Industrieprozessen und Stromerzeugungsanlagen abzuscheiden, bevor sie in die Atmosphäre freigesetzt werden. Das abgeschiedene CO₂ wird dann transportiert und dauerhaft in tiefen geologischen Formationen gespeichert, wie erschöpften Öl- und Gasreservoiren, Salzwasseraquiferen und nicht abbaubaren Kohleflözen. CCS spielt eine entscheidende Rolle bei der Reduzierung von Treibhausgasemissionen aus schwer zu dekarbonisierenden Sektoren und unterstützt die Eindämmung des Klimawandels sowie Netto-Null-Emissionsziele.
Der europäische Markt für Kohlenstoffabscheidung und -speicherung ist nach Technologie, Endverbraucherbranche und Geografie segmentiert. Nach Technologie ist der Markt in Vor-Verbrennungsabscheidung, Nach-Verbrennungsabscheidung und Sauerstoff-Brennstoff-Verbrennungsabscheidung unterteilt. Nach Endverbraucherbranche ist der Markt in Öl und Gas, Kohle- und Biomassekraftwerke, Eisen und Stahl, Zement und Chemie unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für den europäischen Markt für Kohlenstoffabscheidung und -speicherung in 6 Ländern der Region. Für jedes Segment werden Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Vor-Verbrennungsabscheidung |
| Nach-Verbrennungsabscheidung |
| Sauerstoff-Brennstoff-Verbrennungsabscheidung |
| Öl und Gas |
| Kohle- und Biomassekraftwerk |
| Eisen und Stahl |
| Zement |
| Chemie |
| Nordamerika | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Norwegen | |
| Niederlande | |
| Russland | |
| Übriges Europa |
| Nach Technologie | Vor-Verbrennungsabscheidung | |
| Nach-Verbrennungsabscheidung | ||
| Sauerstoff-Brennstoff-Verbrennungsabscheidung | ||
| Nach Endverbraucherbranche | Öl und Gas | |
| Kohle- und Biomassekraftwerk | ||
| Eisen und Stahl | ||
| Zement | ||
| Chemie | ||
| Nach Geografie | Nordamerika | Deutschland |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Norwegen | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Markt für Kohlenstoffabscheidung und -speicherung im Jahr 2026?
Die Marktgröße der Kohlenstoffabscheidung und -speicherung in Europa beträgt im Jahr 2026 0,85 Milliarden USD und wird bis 2032 voraussichtlich 3,23 Milliarden USD bei einem CAGR von 26,12 % erreichen.
Welche Technologie führt derzeit bei der Umsetzung von Kohlenstoffabscheidung und -speicherung in Europa?
Die Vor-Verbrennungsabscheidung hielt im Jahr 2026 einen Umsatzanteil von 79,3 %, da konzentrierte CO₂-Ströme in der Gasaufbereitung und der Produktion von blauem Wasserstoff verbreitet sind.
Welche Technologie zur Kohlenstoffabscheidung und -speicherung wchst in Europa am schnellsten?
Die Sauerstoff-Brennstoff-Verbrennungsabscheidung wird bis 2032 voraussichtlich mit einem CAGR von 29,3 % wachsen, unterstützt durch Zementprojekte.
Warum ist das Vereinigte Königreich für die Kohlenstoffabscheidung und -speicherung (CCS) wichtig?
Das Vereinigte Königreich hielt im Jahr 2026 einen regionalen Umsatzanteil von 27,7 % und hat bedeutende Clusterprojekte in Teesside, Humber und Nordwales vorangetrieben.
Was sind die Haupthindernisse für Projekte zur Kohlenstoffabscheidung und -speicherung (CCS)?
Hoher Kapitalbedarf, Abscheidungsenergieverbrauch, Genehmigungsverzögerungen, grenzüberschreitende Vorschriften und Haftungsunsicherheit können Projektentscheidungen verlangsamen.
Welche Unternehmen sind im europäischen Bereich der Kohlenstoffabscheidung und -speicherung (CCS) tätig?
Zu den Infrastrukturentwicklern gehören Equinor, Shell, TotalEnergies, Eni und Harbour Energy, während zu den Technologie- und Ausrüstungslieferanten Aker Solutions, SLB Capturi, Mitsubishi Heavy Industries, Air Liquide, Linde und Technip Energies zählen.