
Tamanho e Participação do Mercado Europeu de Biopesticidas e Biofertilizantes
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
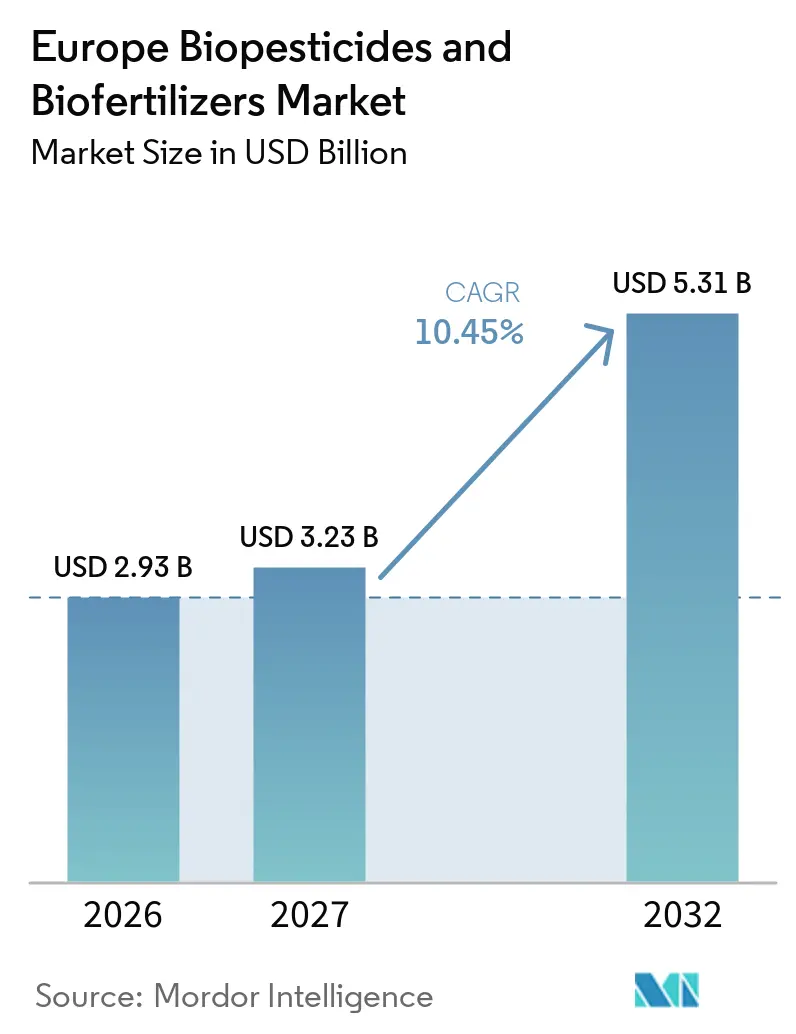
| Tamanho do mercado no ano base (2026) | 2.93 Bilhões de dólares |
| Tamanho do Mercado (2027) | 3.23 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.31 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.45 % |
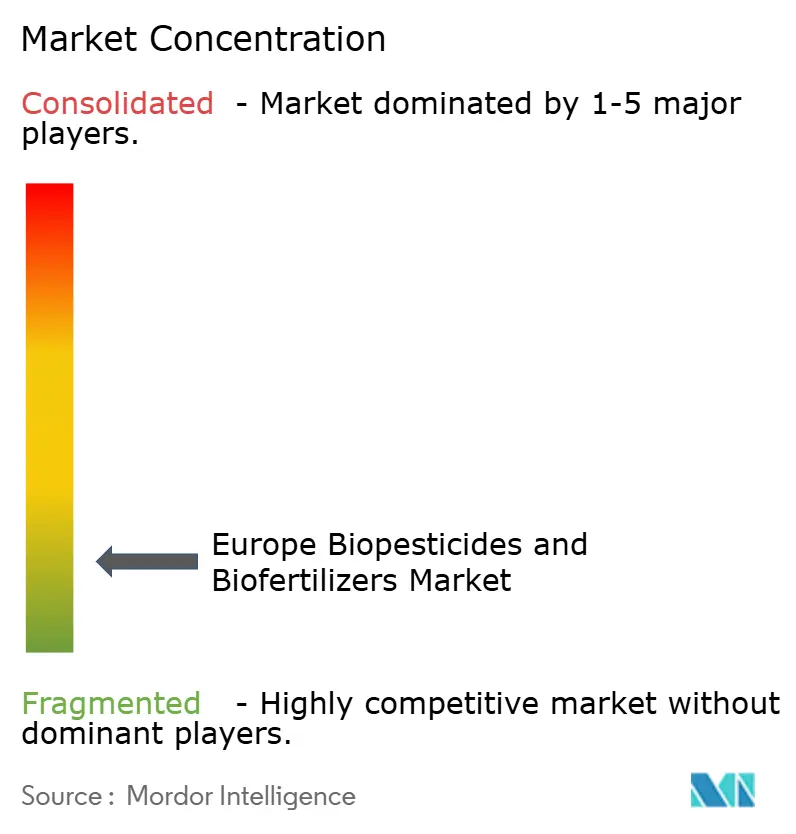
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Biopesticidas e Biofertilizantes por Mordor Intelligence
O tamanho do mercado europeu de biopesticidas e biofertilizantes foi avaliado em 2,93 bilhões de USD em 2026 e está previsto para crescer de 3,23 bilhões de USD em 2027 para 5,31 bilhões de USD até 2032, a um CAGR de 10,45% de 2027 a 2032. Regulamentações mais rígidas sobre produtos sintéticos de proteção de culturas e a demanda por produtos conformes com os limites de resíduos estão moldando o mercado. As alterações propostas às regras de segurança alimentar e de alimentação animal da União Europeia visam clarificar as definições de biocontrolo e acelerar o acesso ao mercado para produtos biológicos[1]. A resistência às ferramentas estabelecidas de proteção de culturas também está aumentando a relevância dos produtos biológicos nos programas de gestão integrada de pragas. O mercado apresenta oportunidades para fornecedores que oferecem suporte de campo confiável, formulações estáveis e produtos que atendem aos requisitos de registo locais. Grandes empresas de insumos agrícolas estão expandindo seus portfólios biológicos, enquanto fornecedores especializados competem por meio do conhecimento de culturas e relacionamentos com agricultores.
Principais Conclusões do Relatório
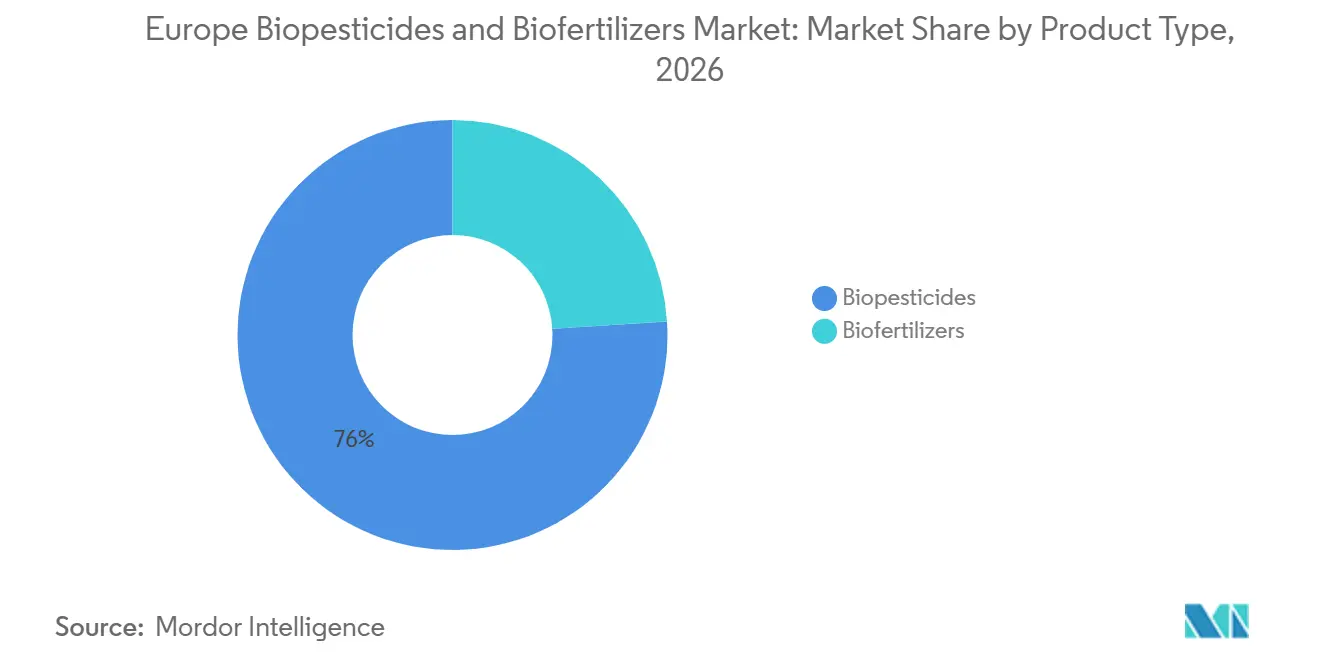
- Por tipo de produto, os biopesticidas representaram 76% da participação de mercado em 2026, enquanto os biofertilizantes têm previsão de crescer a um CAGR de 11,4% de 2027 a 2032.
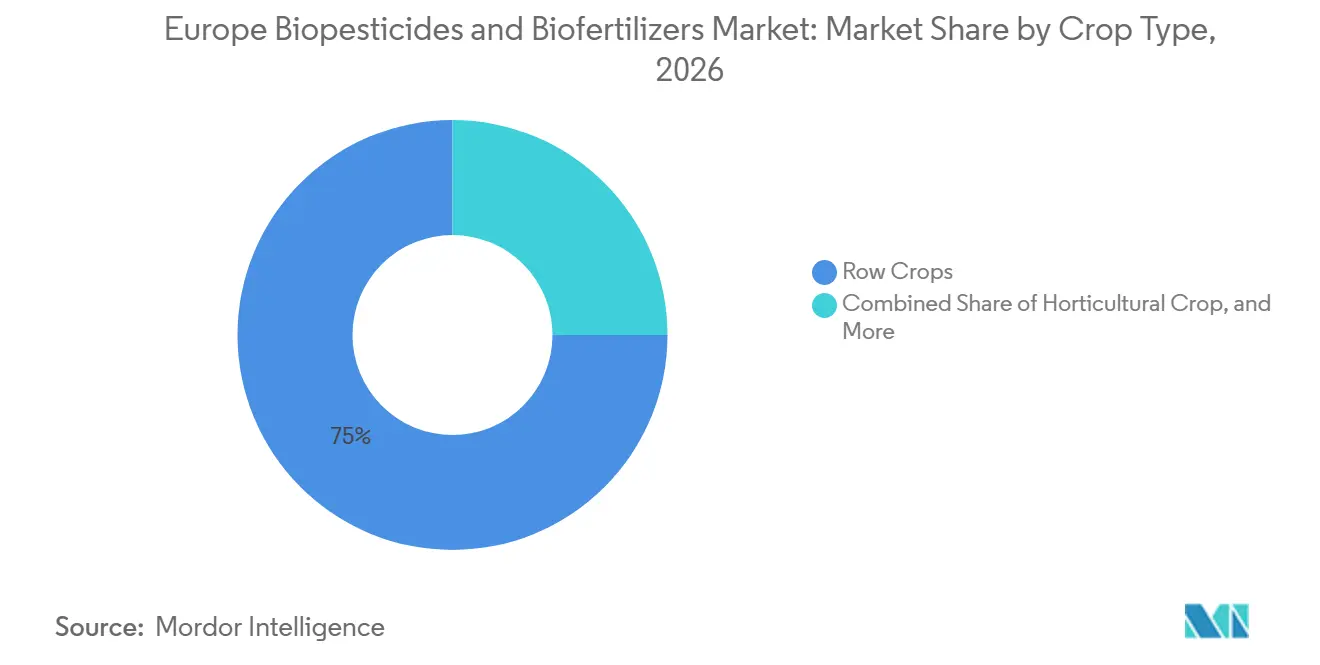
- Por tipo de cultura, as culturas em fileira representaram 75% da participação do mercado europeu de biopesticidas e biofertilizantes em 2026, enquanto as culturas hortícolas têm previsão de crescer a um CAGR de 11,9% de 2027 a 2032.
- Por geografia, a França representou 18% do tamanho do mercado europeu de biopesticidas e biofertilizantes em 2026, enquanto a Espanha tem previsão de crescer a um CAGR de 13,4% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspetivas do Mercado Europeu de Biopesticidas e Biofertilizantes
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Reformas Regulatórias da UE para Facilitar a Autorização de Produtos de Biocontrolo | +3.0% | Global, com maior intensidade na UE, França, Alemanha, Itália, Espanha, Reino Unido | Curto prazo (≤ 2 anos) |
| Expansão da Agricultura Biológica e da Produção de Culturas Sensíveis a Resíduos | +2.0% | Núcleo da UE, França, Alemanha, Itália, Espanha, Países Baixos | Médio prazo (2-4 anos) |
| Crescente Necessidade de Gestão da Resistência e Soluções Alternativas de Proteção de Culturas | +1.5% | França, Espanha, Itália, Alemanha, com extensão ao Restante da Europa | Médio prazo (2-4 anos) |
| Incentivos Públicos e Apoio Regulatório para Insumos Biológicos | +1.2% | Alemanha, França, Itália, Reino Unido | Médio prazo (2-4 anos) |
| Adoção Crescente de Soluções Microbianas para Gestão do Stress das Culturas | +0.8% | Espanha, Itália, França | Longo prazo (≥ 4 anos) |
| Avanços em Fermentação Microbiana e Tecnologias de Descoberta | +0.7% | Alemanha, Países Baixos, Reino Unido | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Reformas Regulatórias da UE para Facilitar a Autorização de Produtos de Biocontrolo
O mercado europeu de biopesticidas e biofertilizantes pode beneficiar das reformas regulatórias propostas pela União Europeia, destinadas a acelerar o acesso a produtos biológicos de proteção de culturas. O Pacote de Simplificação da Segurança Alimentar e de Alimentação Animal da Comissão Europeia de dezembro de 2025 propõe uma definição mais clara de substâncias de biocontrolo, procedimentos de avaliação prioritários e autorizações provisórias para produtos elegíveis em condições especificadas. A proposta também procura simplificar os procedimentos de autorização e reconhecimento mútuo. Se adotadas e implementadas, estas medidas poderiam reduzir os atrasos regulatórios e melhorar o acesso a soluções biológicas de proteção de culturas, embora o calendário e a extensão do seu impacto dependam das disposições legislativas finais e da implementação.
Expansão da Agricultura Biológica e da Produção de Culturas Sensíveis a Resíduos
A produção biológica e sensível a resíduos cria uma procura recorrente de insumos biológicos. O Regulamento (UE) 2018/848 restringe a utilização de insumos externos na produção biológica e permite apenas produtos e substâncias autorizados para utilizações especificadas, tornando as alternativas elegíveis importantes para estas explorações[2]. Os agricultores orientados para a exportação também enfrentam requisitos dos clientes relativos a resíduos de pesticidas e devem proteger o acesso comercial quando esses padrões se tornam parte das condições de aquisição do retalho. Estes requisitos são relevantes para as cadeias de abastecimento hortícolas e vitivinícolas que servem compradores japoneses, do Golfo e da América do Norte. Os exportadores hortícolas espanhóis e os produtores de vinho franceses enfrentam o escrutínio dos compradores relativamente às práticas de produção e à conformidade com os resíduos. O mercado europeu de biopesticidas e biofertilizantes pode, portanto, estender-se para além das explorações certificadas como biológicas, uma vez que os agricultores convencionais também procuram insumos biológicos para satisfazer os requisitos dos clientes e apoiar as práticas de gestão de resíduos.
Crescente Necessidade de Gestão da Resistência e Soluções Alternativas de Proteção de Culturas
O mercado europeu de biopesticidas e biofertilizantes é apoiado pelas necessidades de gestão da resistência nas principais culturas de campo. Uma investigação publicada na iScience em 2025 relatou uma sensibilidade reduzida à química sintética estabelecida contra a mancha foliar de Septoria tritici nos sistemas de trigo europeus[3]. A perda de eficácia dos fungicidas contra populações de agentes patogénicos resistentes torna a rotação com ferramentas biológicas mais valiosa, especialmente quando os agricultores devem proteger o desempenho ao longo de vários ciclos de cultivo. Os biofungicidas e bioinsecticidas podem apoiar programas de gestão integrada de pragas onde os agricultores necessitam de mais do que um método de controlo e não podem depender de uma única classe química. Este impulsionador está enraizado no desempenho agrícola e não apenas na conformidade com as políticas, podendo, portanto, permanecer relevante durante períodos de preços de commodities mais fracos, quando os agricultores continuam a ponderar a fiabilidade do produto face aos custos dos insumos e procuram opções eficazes para sustentar a proteção das culturas ao longo de sucessivas épocas de crescimento.
Incentivos Públicos e Apoio Regulatório para Insumos Biológicos
Os eco-regimes ao abrigo da Política Agrícola Comum podem melhorar a economia dos insumos biológicos. Os programas nacionais na Alemanha, França, Itália e Reino Unido também incentivam a gestão integrada de pragas. A proposta Omnibus de 2025 permitiria autorizações provisórias para produtos contendo novas substâncias de biocontrolo, abordando os atrasos entre a aprovação de substâncias ativas e a autorização nacional de produtos. Os fornecedores especializados de menor dimensão podem beneficiar, uma vez que frequentemente dependem de uma gama limitada de produtos e dispõem de menos recursos para gerir procedimentos regulatórios prolongados. No mercado europeu de biopesticidas e biofertilizantes, processos de autorização simplificados poderiam reduzir os atrasos regulatórios e os custos associados à manutenção de dossiês de produtos antes da comercialização, melhorando o acesso ao mercado para produtos biológicos de proteção de culturas elegíveis.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Custos de Aplicação Mais Elevados em Comparação com Insumos Sintéticos Convencionais | -2.0% | Espanha, Itália, França, Alemanha, mais pronunciado nos sistemas de commodities de culturas em fileira | Curto prazo (≤ 2 anos) |
| Desempenho de Campo Variável em Diferentes Condições Agronómicas | -1.8% | Todos os países prioritários, mais pronunciado nos climas continentais e nórdicos | Médio prazo (2-4 anos) |
| Registo e Requisitos de Evidência Fragmentados ao Nível dos Países | -1.2% | Alemanha, França, Itália, Espanha, Reino Unido | Curto prazo (≤ 2 anos) |
| Prazo de Validade, Armazenamento e Sensibilidade à Cadeia de Frio | -0.8% | Espanha, Itália, França, Reino Unido, redes de distribuição rural descentralizadas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Aplicação Mais Elevados em Comparação com Insumos Sintéticos Convencionais
Os insumos biológicos podem custar mais por hectare do que os produtos sintéticos estabelecidos. Podem exigir múltiplas aplicações, um calendário cuidadoso e apoio consultivo adicional antes de os agricultores alcançarem uma eficácia consistente, o que torna as comparações baseadas exclusivamente no preço do produto enganosas. Esta é uma preocupação significativa para os agricultores de trigo, cevada e milho que operam com margens reduzidas e tolerância limitada para decisões de compra incertas. Os grandes operadores em França e na Alemanha podem por vezes compensar os custos unitários mais elevados através de uma logística de aplicação eficiente e menores gastos em gestão da resistência ao longo de múltiplas épocas. As explorações mais pequenas no sul e leste da Europa enfrentam um encargo maior ao testar um novo programa em apenas parte da sua área cultivada. No mercado europeu de biopesticidas e biofertilizantes, os fornecedores que demonstram rentabilidade ao longo de toda a época de crescimento, incluindo a frequência de aplicação e os potenciais benefícios agronmicos, podem reforçar o argumento para a adoção em culturas de commodities.
Desempenho de Campo Variável em Diferentes Condições Agronómicas
O desempenho microbiano é afetado pelo pH do solo, matéria orgânica, temperatura, humidade, método de aplicação e o microbioma do local existente. Estas variáveis tornam difícil estabelecer um desempenho consistente nas diversas condições de solo e clima da Europa, incluindo as regiões continentais e nórdicas, onde as condições sazonais podem diferir acentuadamente. Uma revisão académica de 2025 publicada na BioControl concluiu que as regulamentações atuais da União Europeia não captam totalmente a complexidade dos produtos microbianos de proteção de plantas. Resultados variáveis podem tornar os agricultores relutantes em recomprar um produto após uma época malsucedida que cause danos visíveis nas culturas ou rendimentos mais baixos. A aplicação de precisão e o aconselhamento agrícola prático podem melhorar a colocação do produto, o calendário e a fiabilidade, ligando a utilização do produto às condições agronómicas locais. O mercado europeu de biopesticidas e biofertilizantes requer, portanto, evidências de campo robustas e específicas para cada localização, bem como orientação prática para ajudar os agricultores a avaliar o desempenho do produto nas suas próprias condições agronómicas e a tomar decisões de recompra informadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Os Biopesticidas Dominam, Enquanto os Biofertilizantes Registam o Crescimento Mais Rápido
Os biopesticidas detinham 76% da participação do mercado europeu de biopesticidas e biofertilizantes em 2026. A sua posição reflete canais de vendas estabelecidos para bioinsecticidas, biofungicidas e bionematicidas. Os bioinsecticidas são utilizados contra afídeos, mosca-branca e pragas lepidópteras em vários sistemas de culturas, enquanto os biofungicidas combatem doenças do solo e foliares em culturas de alto valor. Produtos à base de Bacillus e Trichoderma e produtos fúngicos entomopatogénicos apoiaram a adoção comercial nas explorações europeias. Os bioherbicidas permanecem menos estabelecidos devido a janelas de seletividade estreitas e a uma lista limitada de substâncias ativas registadas para o controlo biológico de infestantes. A sua presença limitada cria uma abertura para produtos com maior segurança para as culturas e um desempenho de campo mais fiável. Os bionematicidas e os produtos baseados em interferência de RNA também estão a receber maior atenção para registo, à medida que as opções de nematicidas sintéticos diminuem.
Os biofertilizantes têm previsão de crescer a um CAGR de 11,4% de 2027 a 2032. Estirpes fixadoras de azoto como Azospirillum, Azotobacter e Rhizobium estão a ser adotadas em rotações de cereais e leguminosas. As bactérias solubilizadoras de fósforo também são relevantes onde os agricultores procuram reduzir o uso de fertilizantes minerais sem comprometer o estabelecimento das culturas. Os produtos micorrízicos são particularmente relevantes para a horticultura e culturas arbóreas que enfrentam stress hídrico em condições mediterrânicas. Em 2025, a Corteva Agriscience assinou um acordo de distribuição europeu com a Simbiose para um biofertilizante de solubilização de fósforo, sujeito a aprovação regulatória. O Conselho Europeu da Indústria de Bioestimulantes relatou que 63% dos seus membros estavam impedidos de se registar ao abrigo da Categoria de Material Componente 7. Esta categoria atualmente permite apenas quatro tipos microbianos, o que limita o ritmo a que novos produtos microbianos podem chegar ao mercado europeu de biopesticidas e biofertilizantes.

Por Tipo de Cultura: As Culturas em Fileira Dominam, Enquanto as Culturas Hortícolas Registam o Crescimento Mais Rápido
As culturas em fileira representaram 75% do tamanho do mercado europeu de biopesticidas e biofertilizantes em 2026. Os cereais, oleaginosas e leguminosas cobrem extensas áreas em toda a Europa continental, apoiando a procura de inoculantes aplicados em sementes e produtos biológicos de rotação. As bactérias solubilizadoras de fósforo e os inoculantes rizobiais estão a ganhar interesse nos sistemas de trigo e cevada, com uma proposta de valor centrada na eficiência de nutrientes e potenciais poupanças nos custos dos insumos. As culturas comerciais como a beterraba sacarina, o cânhamo industrial e o tabaco representam uma oportunidade menor. Os requisitos de sustentabilidade dos fabricantes europeus de alimentos e bebidas estão a aumentar o interesse em protocolos biológicos para estas culturas.
As culturas hortícolas têm previsão de crescer a um CAGR de 11,9% de 2027 a 2032. Os sistemas de tomate, pimento, pepino e frutos silvestres em estufa incorporam produtos biológicos na gestão regular das culturas. O cultivo protegido permite um controlo de aplicação mais rigoroso e ciclos de libertação de biocontrolo planeados, tornando a certificação sem resíduos e os protocolos de gestão integrada de pragas comercialmente importantes. O maior valor dos produtos frescos pode tornar o custo dos insumos menos decisivo do que a qualidade do produto e o acesso aos compradores. Os Países Baixos, a Espanha e a Bélgica são centros importantes para este modelo. Os códigos dos compradores podem incentivar programas biológicos antes de novos requisitos legais. O mercado europeu de biopesticidas e biofertilizantes pode expandir-se ainda mais à medida que os dados destes programas melhoram a confiança dos agricultores e padronizam a prática agronómica.
Análise Geográfica
A França detinha 18% da participação do mercado europeu de biopesticidas e biofertilizantes em 2026. Esta posição reflete um ecossistema de biocontrolo maduro, uma grande base de produção agrícola e uma procura estabelecida de proteção biológica de culturas. A Alemanha é um importante centro de investigação e produção de proteção biológica de culturas. Em maio de 2026, a BASF SE inaugurou a sua instalação BioHub em Ludwigshafen para produzir ingredientes biológicos de proteção de culturas. A adoção de produtos biológicos em Itália está concentrada em vinhas, olivais e cultivo de hortícolas, onde a agricultura biológica apoia uma procura contínua.
A Espanha tem previsão de crescer a um CAGR de 13,4% de 2027 a 2032. O seu papel como principal exportador europeu de frutas e legumes aumenta a atenção aos limites de resíduos estabelecidos pelos compradores internacionais, enquanto as cooperativas e as medidas nacionais de utilização de pesticidas ajudam a distribuir o aconselhamento agronómico. Os Países Baixos têm menos terra cultivada, mas continuam a ser uma importante base de inovação e distribuição. Tanto em Espanha como nos Países Baixos, o mercado europeu de biopesticidas e biofertilizantes é apoiado pela horticultura orientada para a exportação e por sistemas especializados de produção de culturas. A Koppert B.V. e a Acadian Plant Health expandiram o seu acordo de distribuição em janeiro de 2025 para cobrir a Europa, o Médio Oriente e África, começando pela França. A parceria combina a experiência da Koppert em controlo biológico de pragas e doenças com a tecnologia de bioestimulantes da Acadian para fornecer soluções integradas que apoiam a saúde, a resiliência e a produtividade das culturas. O Reino Unido opera o seu próprio processo de autorização após a sua saída do reconhecimento mútuo da União Europeia, e o acordo de distribuição Velsinum da Bayer em 2025 sinaliza interesse comercial no seu segmento de nematicidas biológicos.
A Turquia, a Rússia e o Restante da Europa apresentam diferentes condições de crescimento. As exportações de hortícolas e citrinos da Turquia estão a impulsionar a procura de fungicidas e insecticidas biológicos, enquanto as explorações de cereais e oleaginosas da Rússia estão a considerar insumos biológicos domésticos e inoculantes aplicados em sementes como ferramentas de nutrientes de menor custo. Os mercados nórdicos têm uma forte procura onde a produção biológica está bem estabelecida. O mercado europeu de biopesticidas e biofertilizantes tem potencial de crescimento na Polónia, Roménia e Hungria, à medida que os eco-regimes da Política Agrícola Comum incentivam a gestão integrada de pragas e uma utilização mais ampla de produtos biológicos.
Panorama Competitivo
O mercado europeu de biopesticidas e biofertilizantes estava fragmentado em 2026. As empresas integradas de insumos agrícolas competem adicionando tecnologias biológicas às redes de vendas estabelecidas, enquanto as empresas especializadas competem através do serviço agronómico, do conhecimento de espécies e das relações com cooperativas locais. A BASF SE concluiu a sua aquisição da AgBiTech em março de 2026, adicionando controlo biológico de pragas baseado em vírus para lagartas. O negócio acrescenta um modo de ação biológico diferenciado ao portfólio existente da BASF para culturas em fileira. A concorrência baseia-se, portanto, tanto no desempenho do produto como na capacidade de chegar aos agricultores com apoio técnico.
Os fornecedores especializados podem competir aproveitando a experiência específica em culturas ou estirpes proprietárias. O acordo de março de 2025 da Koppert B.V. com a Orion focou-se na proteção biológica de culturas em sulco para culturas em fileira europeias, demonstrando como as parcerias em equipamentos de aplicação podem abordar as preocupações com o desempenho de campo. A Novonesis A/S possui uma grande biblioteca de estirpes de inoculantes microbianos e gerou 36% das receitas de 2025 na Europa, Médio Oriente e África. A sua base de investigação apoia formulações multifuncionais de biofertilizantes que combinam suporte nutricional e supressão de doenças numa única aplicação. Os inovadores de menor dimensão podem utilizar acordos de licenciamento quando não dispõem de capital para a comercialização direta em toda a Europa.
Permanecem oportunidades em formulações estáveis em prateleira que reduzem os requisitos de cadeia de frio. Os programas de baixo custo para culturas em fileira e os pacotes integrados que combinam biopesticidas e biofertilizantes também permanecem subdesenvolvidos. A Biobest expandiu a sua capacidade de produção ao adquirir a propriedade total da sua entidade de produção de controlo biológico em Marrocos em setembro de 2026, enquanto a BASF SE introduziu a Apthena, um atraente de insetos benéficos, no Reino Unido em julho de 2026. Estes desenvolvimentos refletem o investimento contínuo tanto na capacidade de produção como na diferenciação de produtos.
Líderes do Setor Europeu de Biopesticidas e Biofertilizantes
-
BASF SE
-
Bayer AG
-
Syngenta Group
-
Corteva Agriscience, Inc.
-
Koppert B.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Maio de 2026: A BASF SE inaugurou a sua instalação de fermentação BioHub em Ludwigshafen, Alemanha, após um investimento na faixa de dezenas de milhões de euros. A instalação produz ingredientes biológicos de proteção de culturas, incluindo Bacillus amyloliquefaciens para o Serifel e um bloco de construção chave para o Inscalis, reforçando a capacidade de produção interna e a resiliência da cadeia de abastecimento da BASF.
- Março de 2026: A BASF SE Agricultural Solutions concluiu a sua aquisição da AgBiTech após receber todas as aprovações regulatórias necessárias. A AgBiTech é especializada em controlo biológico de pragas utilizando vírus de ocorrência natural para gerir pragas de lagartas em principais culturas em fileira. A aquisição expande o portfólio de controlo biológico de insetos da BASF e apoia a adoção mais ampla de soluções biológicas de proteção de culturas.
- Março de 2025: A Corteva Agriscience, Inc. e a Simbiose assinaram um acordo de distribuição exclusivo para a Europa, concedendo à Corteva direitos comerciais sobre um biofertilizante de solubilização de fósforo na maioria dos mercados europeus continentais.
Âmbito do Relatório do Mercado Europeu de Biopesticidas e Biofertilizantes
O mercado europeu de biopesticidas e biofertilizantes abrange produtos biológicos utilizados para proteção de culturas e gestão de nutrientes, incluindo biopesticidas que controlam pragas e doenças e biofertilizantes que melhoram a disponibilidade de nutrientes e a fertilidade do solo.
O Relatório Europeu de Biopesticidas e Biofertilizantes é Segmentado por Tipo de Produto (Biofertilizantes e Biopesticidas), por Tipo de Cultura (Culturas Comerciais, Culturas Hortícolas e Culturas em Fileira), e por Geografia (França, Alemanha, Itália, Países Baixos, Espanha, Rússia, Turquia, Reino Unido e o Restante da Europa). As Previsões de Mercado são fornecidas em Termos de Valor (USD) e Volume (Toneladas Métricas).
| Biofertilizantes | Azospirillum |
| Azotobacter | |
| Micorriza | |
| Bactérias Solubilizadoras de Fosfato | |
| Rhizobium | |
| Outros Biofertilizantes | |
| Biopesticidas | Biofungicidas |
| Bioherbicidas | |
| Bioinsecticidas | |
| Outros Biopesticidas |
| Culturas Comerciais |
| Culturas Hortícolas |
| Culturas em Fileira |
| França |
| Alemanha |
| Itália |
| Países Baixos |
| Espanha |
| Rússia |
| Turquia |
| Reino Unido |
| Restante da Europa |
| Por Tipo de Produto | Biofertilizantes | Azospirillum |
| Azotobacter | ||
| Micorriza | ||
| Bactérias Solubilizadoras de Fosfato | ||
| Rhizobium | ||
| Outros Biofertilizantes | ||
| Biopesticidas | Biofungicidas | |
| Bioherbicidas | ||
| Bioinsecticidas | ||
| Outros Biopesticidas | ||
| Por Tipo de Cultura | Culturas Comerciais | |
| Culturas Hortícolas | ||
| Culturas em Fileira | ||
| Por Geografia | França | |
| Alemanha | ||
| Itália | ||
| Países Baixos | ||
| Espanha | ||
| Rússia | ||
| Turquia | ||
| Reino Unido | ||
| Restante da Europa | ||
Principais Questões Respondidas no Relatório
Qual é o valor previsto do mercado europeu de biopesticidas e biofertilizantes?
O mercado tem previsão de crescer de 3,23 bilhões de USD em 2027 para 5,31 bilhões de USD até 2032, a um CAGR de 10,45% de 2027 a 2032.
O que está a impulsionar a procura de insumos biológicos para culturas na Europa?
A procura é apoiada pelos requisitos de gestão de resíduos, necessidades de gestão da resistência, produção biológica e a adoção de insumos biológicos em programas de gestão integrada de pragas.
Qual é a categoria de produto com crescimento mais rápido na Europa?
Os biofertilizantes têm previsão de crescer a um CAGR de 11,4% de 2027 a 2032.
Qual é o tipo de cultura com a previsão de crescimento mais forte?
As culturas hortícolas têm previsão de crescer a um CAGR de 11,9% de 2027 a 2032.