
Taille et part du marché européen des biopesticides et biofertilisants
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 2.93 Milliards de dollars |
| Taille du Marché (2027) | 3.23 Milliards de dollars |
| Taille du Marché (2032) | 5.31 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.45 % |
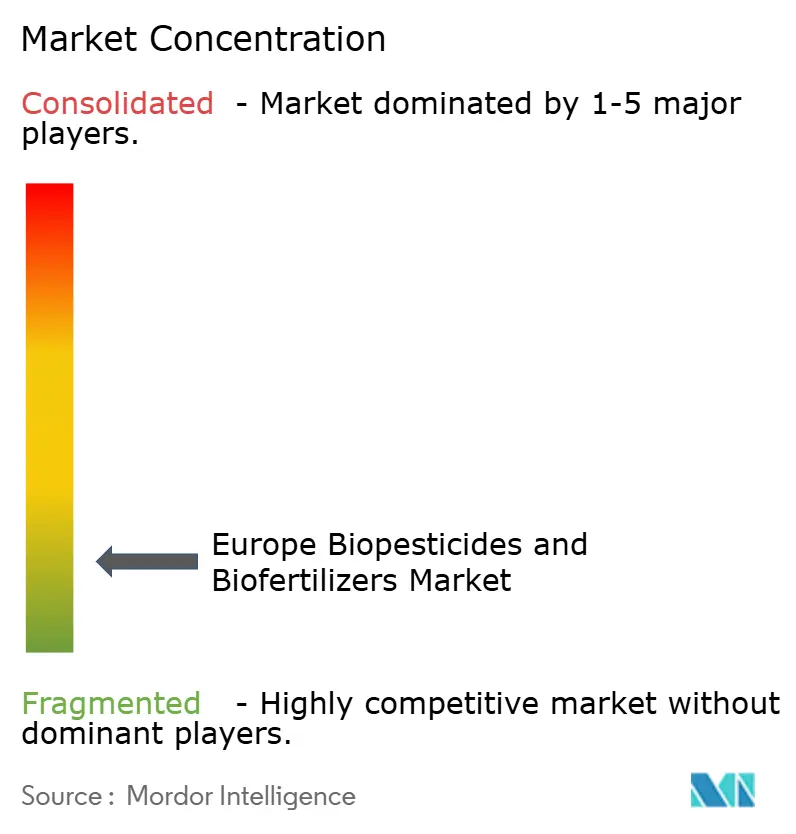
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des biopesticides et biofertilisants par Mordor Intelligence
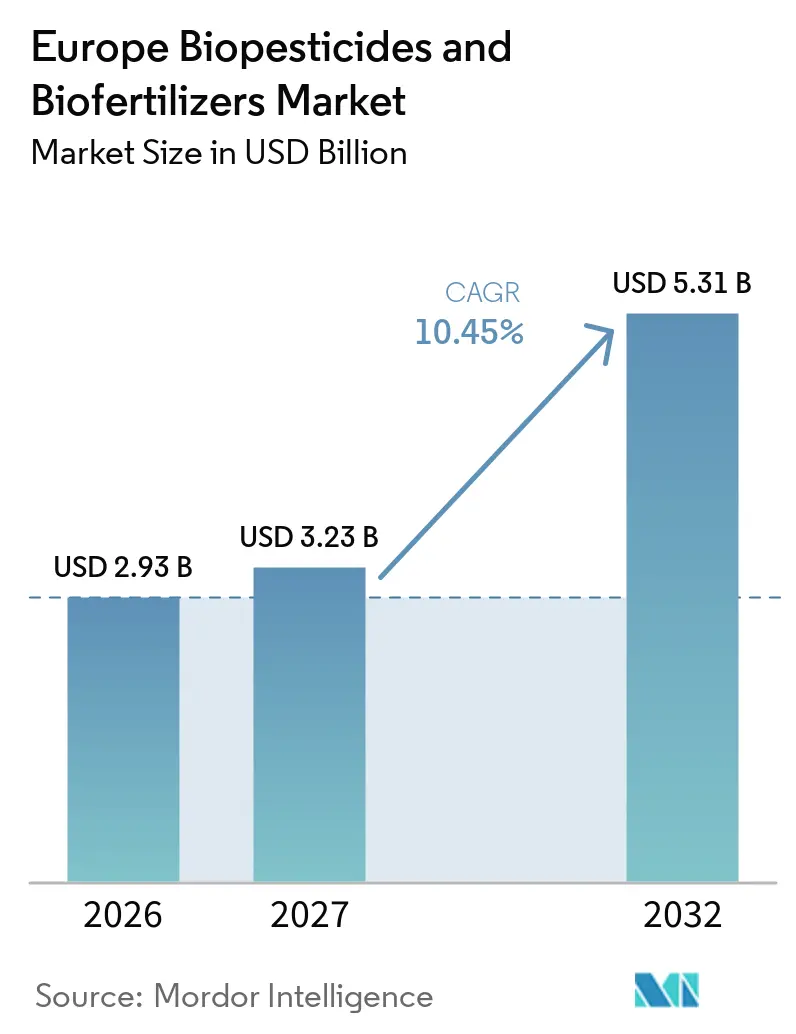
La taille du marché européen des biopesticides et biofertilisants était évaluée à 2,93 milliards USD en 2026 et devrait croître de 3,23 milliards USD en 2027 à 5,31 milliards USD d'ici 2032, à un CAGR de 10,45 % de 2027 à 2032. Le renforcement des réglementations sur les produits synthétiques de protection des cultures et la demande de produits conformes aux exigences en matière de résidus façonnent le marché. Les modifications proposées aux règles de l'Union européenne en matière de sécurité des aliments et des aliments pour animaux visent à clarifier les définitions du biocontrôle et à accélérer l'accès au marché pour les produits biologiques[1]. La résistance aux outils de protection des cultures établis accroît également la pertinence des produits biologiques dans les programmes de lutte intégrée contre les ravageurs. Le marché offre des opportunités aux fournisseurs proposant un soutien fiable sur le terrain, des formulations stables et des produits répondant aux exigences locales d'homologation. Les grandes entreprises d'intrants agricoles élargissent leurs portefeuilles biologiques, tandis que les fournisseurs spécialisés se démarquent par leur connaissance des cultures et leurs relations avec les agriculteurs.
Points clés du rapport
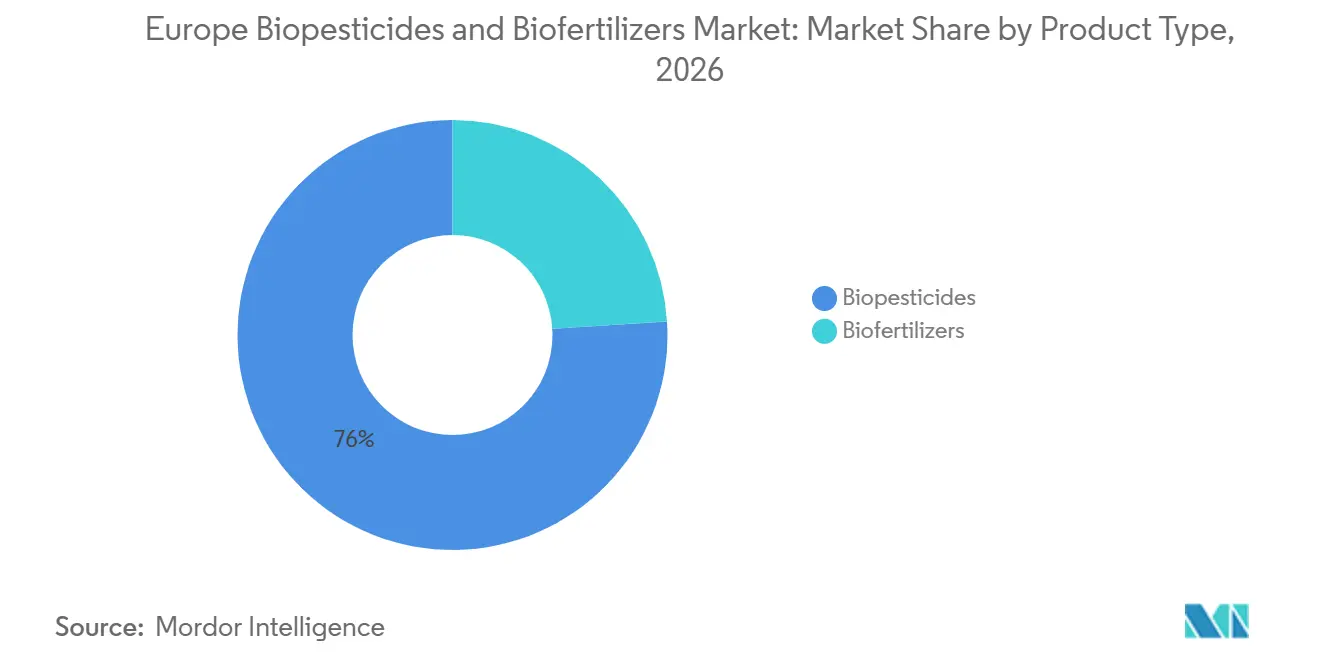
- Par type de produit, les biopesticides représentaient 76 % de la part de marché en 2026, tandis que les biofertilisants devraient croître à un CAGR de 11,4 % de 2027 à 2032.
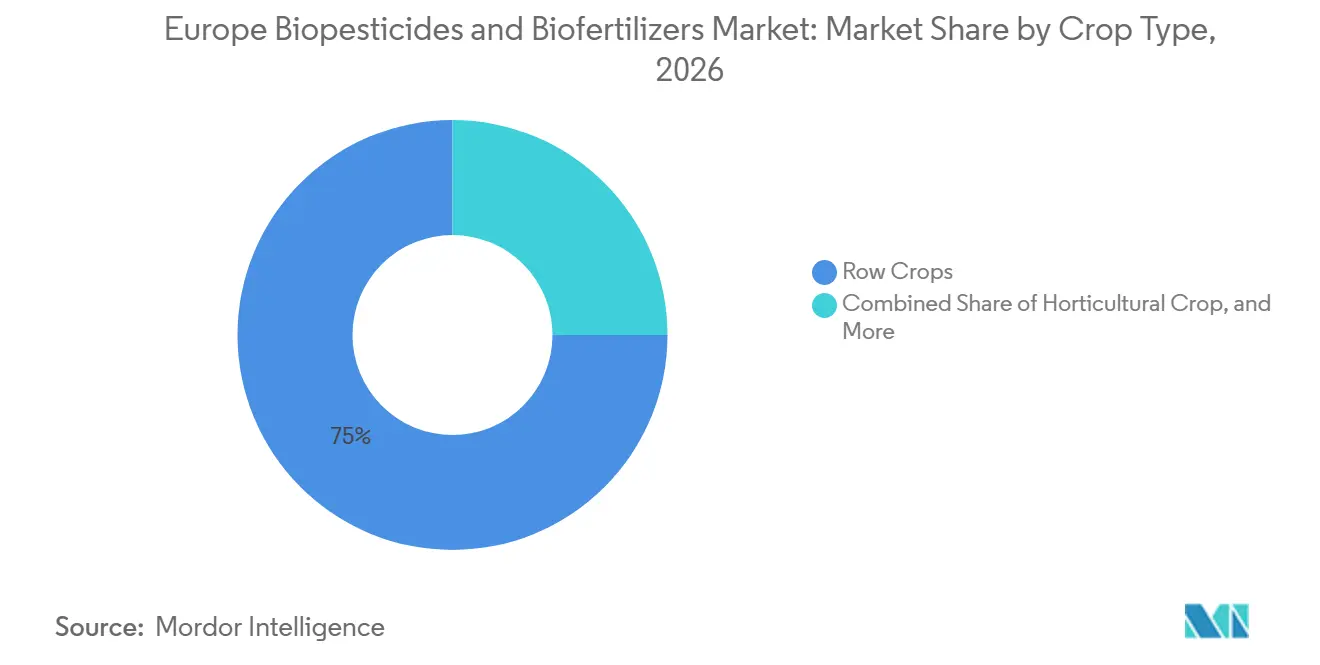
- Par type de culture, les grandes cultures représentaient 75 % de la part du marché européen des biopesticides et biofertilisants en 2026, tandis que les cultures horticoles devraient croître à un CAGR de 11,9 % de 2027 à 2032.
- Par géographie, la France représentait 18 % de la taille du marché européen des biopesticides et biofertilisants en 2026, tandis que l'Espagne devrait croître à un CAGR de 13,4 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché européen des biopesticides et biofertilisants
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réformes réglementaires de l'UE pour faciliter l'autorisation des produits de biocontrôle | +3.0% | Mondial, avec la plus forte intensité dans l'UE, la France, l'Allemagne, l'Italie, l'Espagne, le Royaume-Uni | Court terme (≤ 2 ans) |
| Expansion de l'agriculture biologique et de la production de cultures sensibles aux résidus | +2.0% | Cœur de l'UE, France, Allemagne, Italie, Espagne, Pays-Bas | Moyen terme (2-4 ans) |
| Besoin croissant de gestion de la résistance et de solutions alternatives de protection des cultures | +1.5% | France, Espagne, Italie, Allemagne, avec extension au reste de l'Europe | Moyen terme (2-4 ans) |
| Incitations publiques et soutien réglementaire aux intrants biologiques | +1.2% | Allemagne, France, Italie, Royaume-Uni | Moyen terme (2-4 ans) |
| Adoption croissante de solutions microbiennes pour la gestion du stress des cultures | +0.8% | Espagne, Italie, France | Long terme (≥ 4 ans) |
| Avancées dans la fermentation microbienne et les technologies de découverte | +0.7% | Allemagne, Pays-Bas, Royaume-Uni | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réformes réglementaires de l'UE pour faciliter l'autorisation des produits de biocontrôle
Le marché européen des biopesticides et biofertilisants pourrait bénéficier des réformes réglementaires proposées par l'Union européenne visant à accélérer l'accès aux produits biologiques de protection des cultures. Le paquet de simplification de la sécurité des aliments et des aliments pour animaux de la Commission européenne de décembre 2025 propose une définition plus claire des substances de biocontrôle, des procédures d'évaluation prioritaires et des autorisations provisoires pour les produits éligibles sous certaines conditions. La proposition vise également à rationaliser les procédures d'autorisation et de reconnaissance mutuelle. Si elles sont adoptées et mises en œuvre, ces mesures pourraient réduire les délais réglementaires et améliorer l'accès aux solutions biologiques de protection des cultures, bien que le calendrier et l'étendue de leur impact dépendent des dispositions législatives finales et de leur mise en application.
Expansion de l'agriculture biologique et de la production de cultures sensibles aux résidus
La production biologique et sensible aux résidus crée une demande récurrente d'intrants biologiques. Le règlement (UE) 2018/848 restreint l'utilisation d'intrants externes dans la production biologique et n'autorise que les produits et substances homologués pour des usages spécifiés, rendant les alternatives éligibles importantes pour ces exploitations[2]. Les producteurs orientés vers l'exportation sont également soumis aux exigences de leurs clients en matière de résidus de pesticides et doivent préserver leur accès commercial lorsque ces normes font partie des conditions d'approvisionnement de la grande distribution. Ces exigences concernent les chaînes d'approvisionnement horticoles et viticoles desservant les acheteurs japonais, du Golfe et nord-américains. Les exportateurs horticoles espagnols et les producteurs de vin français font l'objet d'un examen attentif de la part des acheteurs concernant les pratiques de production et la conformité en matière de résidus. Le marché européen des biopesticides et biofertilisants peut donc s'étendre au-delà des exploitations biologiques officiellement certifiées, car les producteurs conventionnels recherchent également des intrants biologiques pour répondre aux exigences des clients et soutenir les pratiques de gestion des résidus.
Besoin croissant de gestion de la résistance et de solutions alternatives de protection des cultures
Le marché européen des biopesticides et biofertilisants est soutenu par les besoins de gestion de la résistance dans les grandes cultures. Des recherches publiées dans iScience en 2025 ont signalé une sensibilité réduite à la chimie synthétique établie contre la septoriose du blé dans les systèmes céréaliers européens[3]. La perte d'efficacité des fongicides contre les populations de pathogènes résistants rend la rotation avec des outils biologiques plus précieuse, notamment lorsque les producteurs doivent préserver les performances sur plusieurs cycles de culture. Les biofongicides et bioinsecticides peuvent soutenir les programmes de lutte intégrée contre les ravageurs lorsque les producteurs ont besoin de plus d'une méthode de contrôle et ne peuvent pas se fier à une seule classe chimique. Ce moteur est ancré dans la performance agricole plutôt que dans la seule conformité réglementaire et peut donc rester pertinent pendant les périodes de faiblesse des prix des matières premières, lorsque les producteurs continuent de peser la fiabilité des produits par rapport aux coûts des intrants et recherchent des options efficaces pour maintenir la protection des cultures sur des saisons de croissance successives.
Incitations publiques et soutien réglementaire aux intrants biologiques
Les éco-régimes dans le cadre de la Politique agricole commune peuvent améliorer l'économie des intrants biologiques. Les programmes nationaux en Allemagne, en France, en Italie et au Royaume-Uni encouragent également la lutte intégrée contre les ravageurs. La proposition Omnibus 2025 permettrait des autorisations provisoires pour les produits contenant de nouvelles substances de biocontrôle, répondant ainsi aux délais entre l'approbation des substances actives et l'autorisation nationale des produits. Les fournisseurs spécialisés de plus petite taille pourraient en bénéficier, car ils s'appuient souvent sur une gamme de produits limitée et disposent de moins de ressources pour gérer de longues procédures réglementaires. Sur le marché européen des biopesticides et biofertilisants, la rationalisation des procédures d'autorisation pourrait réduire les délais réglementaires et les coûts associés à la maintenance des dossiers de produits avant la commercialisation, améliorant ainsi l'accès au marché pour les produits biologiques de protection des cultures éligibles.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'application plus élevés par rapport aux intrants synthétiques conventionnels | -2.0% | Espagne, Italie, France, Allemagne, plus prononcé dans les systèmes de grandes cultures | Court terme (≤ 2 ans) |
| Performances variables sur le terrain selon les conditions agronomiques | -1.8% | Tous les pays prioritaires, plus prononcé dans les climats continentaux et nordiques | Moyen terme (2-4 ans) |
| Homologation fragmentée au niveau national et exigences en matière de preuves | -1.2% | Allemagne, France, Italie, Espagne, Royaume-Uni | Court terme (≤ 2 ans) |
| Durée de conservation, stockage et sensibilité à la chaîne du froid | -0.8% | Espagne, Italie, France, Royaume-Uni, réseaux de distribution ruraux décentralisés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'application plus élevés par rapport aux intrants synthétiques conventionnels
Les intrants biologiques peuvent coûter plus cher par hectare que les produits synthétiques établis. Ils peuvent nécessiter plusieurs applications, un calendrier précis et un soutien consultatif supplémentaire avant que les producteurs n'obtiennent une efficacité constante, ce qui rend les comparaisons basées uniquement sur le prix du produit trompeuses. C'est une préoccupation majeure pour les producteurs de blé, d'orge et de maïs opérant avec des marges étroites et une faible tolérance aux décisions d'achat incertaines. Les grands exploitants en France et en Allemagne peuvent parfois compenser des coûts unitaires plus élevés grâce à une logistique d'application efficace et à des dépenses moindres en gestion de la résistance sur plusieurs saisons. Les petites exploitations du sud et de l'est de l'Europe supportent une charge plus lourde lorsqu'elles testent un nouveau programme sur seulement une partie de leur surface cultivée. Sur le marché européen des biopesticides et biofertilisants, les fournisseurs qui démontrent la rentabilité sur l'ensemble de la saison de croissance, y compris la fréquence d'application et les avantages agronomiques potentiels, peuvent renforcer l'argumentaire en faveur de l'adoption dans les cultures de commodités.
Performances variables sur le terrain selon les conditions agronomiques
Les performances microbiennes sont affectées par le pH du sol, la matière organique, la température, l'humidité, la méthode d'application et le microbiome existant du site. Ces variables rendent difficile l'établissement de performances constantes dans les diverses conditions pédologiques et climatiques de l'Europe, notamment dans les régions continentales et nordiques, où les conditions saisonnières peuvent varier considérablement. Une revue académique de 2025 publiée dans BioControl a conclu que les réglementations actuelles de l'Union européenne ne capturent pas pleinement la complexité des produits microbiologiques de protection des plantes. Des résultats variables peuvent rendre les producteurs réticents à racheter un produit après une saison infructueuse ayant causé des dommages visibles aux cultures ou des rendements inférieurs. L'application de précision et les conseils agronomiques pratiques peuvent améliorer le placement, le calendrier et la fiabilité des produits en liant leur utilisation aux conditions agronomiques locales. Le marché européen des biopesticides et biofertilisants nécessite donc des preuves de terrain solides et spécifiques à chaque localisation, ainsi que des orientations pratiques pour aider les producteurs à évaluer les performances des produits dans leurs propres conditions agronomiques et à prendre des décisions d'achat répété éclairées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les biopesticides dominent, tandis que les biofertilisants enregistrent la croissance la plus rapide
Les biopesticides détenaient 76 % de la part du marché européen des biopesticides et biofertilisants en 2026. Leur position reflète des canaux de vente établis pour les bioinsecticides, les biofongicides et les bionématicides. Les bioinsecticides sont utilisés contre les pucerons, les aleurodes et les ravageurs lépidoptères dans plusieurs systèmes de cultures, tandis que les biofongicides traitent les maladies telluriques et foliaires dans les cultures à haute valeur ajoutée. Les produits à base de Bacillus et de Trichoderma ainsi que les produits fongiques entomopathogènes ont soutenu l'adoption commerciale dans les exploitations européennes. Les bioherbicides restent moins établis en raison de fenêtres de sélectivité étroites et d'une liste limitée de substances actives homologuées pour la lutte biologique contre les mauvaises herbes. Leur présence limitée crée une ouverture pour des produits offrant une meilleure innocuité pour les cultures et des performances plus fiables sur le terrain. Les bionématicides et les produits à base d'interférence ARN font également l'objet d'une attention accrue pour l'homologation, à mesure que les options de nématicides synthétiques diminuent.
Les biofertilisants devraient croître à un CAGR de 11,4 % de 2027 à 2032. Les souches fixatrices d'azote telles qu'Azospirillum, Azotobacter et Rhizobium sont adoptées dans les rotations céréalières et légumineuses. Les bactéries solubilisant le phosphore sont également pertinentes lorsque les producteurs cherchent à réduire l'utilisation d'engrais minéraux sans compromettre l'établissement des cultures. Les produits mycorhiziens sont particulièrement pertinents pour l'horticulture et les cultures arboricoles confrontées au stress hydrique dans les conditions méditerranéennes. En 2025, Corteva Agriscience a signé un accord de distribution européen avec Simbiose pour un biofertilisant à solubilisation du phosphore, sous réserve d'approbation réglementaire. Le Conseil européen de l'industrie des biostimulants a signalé que 63 % de ses membres étaient bloqués lors de l'homologation dans la catégorie de matériaux composants 7. Cette catégorie ne permet actuellement que quatre types microbiens, ce qui limite le rythme auquel les nouveaux produits microbiens peuvent accéder au marché européen des biopesticides et biofertilisants.

Par type de culture : les grandes cultures dominent, tandis que les cultures horticoles enregistrent la croissance la plus rapide
Les grandes cultures représentaient 75 % de la taille du marché européen des biopesticides et biofertilisants en 2026. Les céréales, les oléagineux et les légumineuses couvrent de vastes superficies en Europe continentale, soutenant la demande d'inoculants appliqués aux semences et de produits biologiques de rotation. Les bactéries solubilisant le phosphore et les inoculants rhizobiens suscitent un intérêt croissant dans les systèmes de blé et d'orge, avec une proposition de valeur centrée sur l'efficacité nutritive et les économies potentielles sur les intrants. Les cultures de rente telles que la betterave sucrière, le chanvre industriel et le tabac représentent une opportunité plus modeste. Les exigences de durabilité des fabricants européens de produits alimentaires et de boissons suscitent un intérêt croissant pour les protocoles biologiques pour ces cultures.
Les cultures horticoles devraient croître à un CAGR de 11,9 % de 2027 à 2032. Les systèmes de tomates, poivrons, concombres et petits fruits sous serre intègrent des produits biologiques dans la gestion régulière des cultures. La culture sous abri permet un contrôle plus strict des applications et des cycles de lâchers de biocontrôle planifiés, rendant la certification sans résidus et les protocoles de lutte intégrée contre les ravageurs commercialement importants. La valeur plus élevée des produits frais peut rendre le coût des intrants moins déterminant que la qualité du produit et l'accès aux acheteurs. Les Pays-Bas, l'Espagne et la Belgique sont des centres importants pour ce modèle. Les codes des acheteurs peuvent encourager les programmes biologiques en amont des nouvelles exigences légales. Le marché européen des biopesticides et biofertilisants peut se développer davantage à mesure que les données issues de ces programmes renforcent la confiance des producteurs et standardisent les pratiques agronomiques.
Analyse géographique
La France détenait 18 % de la part du marché européen des biopesticides et biofertilisants en 2026. Cette position reflète un écosystème de biocontrôle mature, une large base de production agricole et une demande établie pour la protection biologique des cultures. L'Allemagne est un pôle important pour la recherche et la production en matière de protection biologique des cultures. En mai 2026, BASF SE a mis en service son installation BioHub à Ludwigshafen pour produire des ingrédients biologiques de protection des cultures. L'adoption des produits biologiques en Italie est concentrée dans les vignobles, les oliveraies et la culture maraîchère, où l'agriculture biologique soutient une demande continue.
L'Espagne devrait croître à un CAGR de 13,4 % de 2027 à 2032. Son rôle de principal exportateur européen de fruits et légumes accroît l'attention portée aux seuils de résidus fixés par les acheteurs internationaux, tandis que les coopératives et les mesures nationales d'utilisation des pesticides contribuent à diffuser les conseils agronomiques. Les Pays-Bas disposent de moins de terres cultivées mais restent une base importante d'innovation et de distribution. En Espagne comme aux Pays-Bas, le marché européen des biopesticides et biofertilisants est soutenu par une horticulture orientée vers l'exportation et des systèmes de production agricole spécialisés. Koppert B.V. et Acadian Plant Health ont élargi leur accord de distribution en janvier 2025 pour couvrir l'Europe, le Moyen-Orient et l'Afrique, en commençant par la France. Ce partenariat combine l'expertise de Koppert en matière de lutte biologique contre les ravageurs et les maladies avec la technologie de biostimulants d'Acadian pour fournir des solutions intégrées soutenant la santé, la résilience et la productivité des cultures. Le Royaume-Uni dispose de sa propre voie d'autorisation depuis sa sortie de la reconnaissance mutuelle de l'Union européenne, et l'accord de distribution Velsinum de Bayer en 2025 témoigne de l'intérêt commercial pour son segment de nématicides biologiques.
La Turquie, la Russie et le reste de l'Europe présentent des conditions de croissance différentes. Les exportations de légumes et d'agrumes de Turquie stimulent la demande de fongicides et d'insecticides biologiques, tandis que les exploitations céréalières et oléagineuses russes envisagent des intrants biologiques domestiques et des inoculants appliqués aux semences comme outils nutritifs à moindre coût. Les marchés nordiques affichent une forte demande là où la production biologique est bien établie. Le marché européen des biopesticides et biofertilisants présente un potentiel de croissance en Pologne, en Roumanie et en Hongrie, où les éco-régimes de la Politique agricole commune encouragent la lutte intégrée contre les ravageurs et une utilisation plus large des produits biologiques.
Paysage concurrentiel
Le marché européen des biopesticides et biofertilisants était fragmenté en 2026. Les entreprises intégrées d'intrants agricoles se démarquent en ajoutant des technologies biologiques à leurs réseaux de vente établis, tandis que les entreprises spécialisées se distinguent par leur service agronomique, leur connaissance des espèces et leurs relations avec les coopératives locales. BASF SE a finalisé l'acquisition d'AgBiTech en mars 2026, ajoutant un contrôle biologique des ravageurs à base de virus pour les chenilles. Cette opération ajoute un mode d'action biologique différencié au portefeuille existant de BASF pour les grandes cultures. La concurrence repose donc à la fois sur les performances des produits et sur la capacité à atteindre les producteurs avec un soutien technique.
Les fournisseurs spécialisés peuvent se démarquer en tirant parti d'une expertise spécifique aux cultures ou de souches propriétaires. L'accord de mars 2025 de Koppert B.V. avec Orion, axé sur la protection biologique des cultures en sillon pour les grandes cultures européennes, illustre comment les partenariats dans les équipements d'application peuvent répondre aux préoccupations de performance sur le terrain. Novonesis A/S dispose d'une vaste bibliothèque de souches d'inoculants microbiens et a généré 36 % de son chiffre d'affaires 2025 en Europe, au Moyen-Orient et en Afrique. Sa base de recherche soutient des formulations de biofertilisants multifonctionnels combinant soutien nutritif et suppression des maladies en une seule application. Les innovateurs de plus petite taille peuvent recourir à des accords de licence lorsqu'ils ne disposent pas du capital nécessaire pour une commercialisation directe à travers l'Europe.
Des opportunités subsistent dans les formulations stables à température ambiante qui réduisent les exigences de la chaîne du froid. Les programmes à faible coût pour les grandes cultures et les packages intégrés combinant biopesticides et biofertilisants restent également sous-développés. Biobest a élargi sa capacité de production en acquérant la pleine propriété de son entité de production de lutte biologique au Maroc en septembre 2026, tandis que BASF SE a lancé Apthena, un attractif pour insectes bénéfiques, au Royaume-Uni en juillet 2026. Ces développements reflètent un investissement continu dans la capacité de production et la différenciation des produits.
Leaders du secteur européen des biopesticides et biofertilisants
-
BASF SE
-
Bayer AG
-
Syngenta Group
-
Corteva Agriscience, Inc.
-
Koppert B.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Mai 2026 : BASF SE a mis en service son installation de fermentation BioHub à Ludwigshafen, en Allemagne, à la suite d'un investissement de plusieurs dizaines de millions d'euros. L'installation produit des ingrédients biologiques de protection des cultures, notamment Bacillus amyloliquefaciens pour Serifel et un composant clé pour Inscalis, renforçant ainsi la capacité de production interne et la résilience de la chaîne d'approvisionnement de BASF.
- Mars 2026 : BASF SE Agricultural Solutions a finalisé l'acquisition d'AgBiTech après avoir obtenu toutes les approbations réglementaires nécessaires. AgBiTech est spécialisée dans la lutte biologique contre les ravageurs à l'aide de virus naturellement présents pour gérer les chenilles ravageuses dans les principales grandes cultures. L'acquisition élargit le portefeuille de lutte biologique contre les insectes de BASF et soutient l'adoption plus large des solutions biologiques de protection des cultures.
- Mars 2025 : Corteva Agriscience, Inc. et Simbiose ont signé un accord de distribution exclusif pour l'Europe, accordant à Corteva des droits commerciaux sur un biofertilisant à solubilisation du phosphore dans la plupart des marchés d'Europe continentale.
Périmètre du rapport sur le marché européen des biopesticides et biofertilisants
Le marché européen des biopesticides et biofertilisants couvre les produits biologiques utilisés pour la protection des cultures et la gestion des nutriments, notamment les biopesticides qui contrôlent les ravageurs et les maladies, et les biofertilisants qui améliorent la disponibilité des nutriments et la fertilité des sols.
Le rapport sur les biopesticides et biofertilisants en Europe est segmenté par type de produit (biofertilisants et biopesticides), par type de culture (cultures de rente, cultures horticoles et grandes cultures), et par géographie (France, Allemagne, Italie, Pays-Bas, Espagne, Russie, Turquie, Royaume-Uni et reste de l'Europe). Les prévisions de marché sont fournies en termes de valeur (USD) et de volume (tonnes métriques).
| Biofertilisants | Azospirillum |
| Azotobacter | |
| Mycorhizes | |
| Bactéries solubilisant le phosphate | |
| Rhizobium | |
| Autres biofertilisants | |
| Biopesticides | Biofongicides |
| Bioherbicides | |
| Bioinsecticides | |
| Autres biopesticides |
| Cultures de rente |
| Cultures horticoles |
| Grandes cultures |
| France |
| Allemagne |
| Italie |
| Pays-Bas |
| Espagne |
| Russie |
| Turquie |
| Royaume-Uni |
| Reste de l'Europe |
| Par type de produit | Biofertilisants | Azospirillum |
| Azotobacter | ||
| Mycorhizes | ||
| Bactéries solubilisant le phosphate | ||
| Rhizobium | ||
| Autres biofertilisants | ||
| Biopesticides | Biofongicides | |
| Bioherbicides | ||
| Bioinsecticides | ||
| Autres biopesticides | ||
| Par type de culture | Cultures de rente | |
| Cultures horticoles | ||
| Grandes cultures | ||
| Par géographie | France | |
| Allemagne | ||
| Italie | ||
| Pays-Bas | ||
| Espagne | ||
| Russie | ||
| Turquie | ||
| Royaume-Uni | ||
| Reste de l'Europe | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle du marché européen des biopesticides et biofertilisants ?
Le marché devrait croître de 3,23 milliards USD en 2027 à 5,31 milliards USD d'ici 2032, à un CAGR de 10,45 % de 2027 à 2032.
Quels sont les facteurs qui stimulent la demande d'intrants biologiques pour les cultures en Europe ?
La demande est soutenue par les exigences de gestion des résidus, les besoins de gestion de la résistance, la production biologique et l'adoption d'intrants biologiques dans les programmes de lutte intégrée contre les ravageurs.
Quelle catégorie de produits connaît la croissance la plus rapide en Europe ?
Les biofertilisants devraient croître à un CAGR de 11,4 % de 2027 à 2032.
Quel type de culture affiche les prévisions de croissance les plus solides ?
Les cultures horticoles devraient croître à un CAGR de 11,9 % de 2027 à 2032.