
Tamaño y Participación del Mercado Europeo de Biopesticidas y Biofertilizantes
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 2.93 Mil millones de dólares |
| Tamaño del Mercado (2027) | 3.23 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.31 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.45 % |
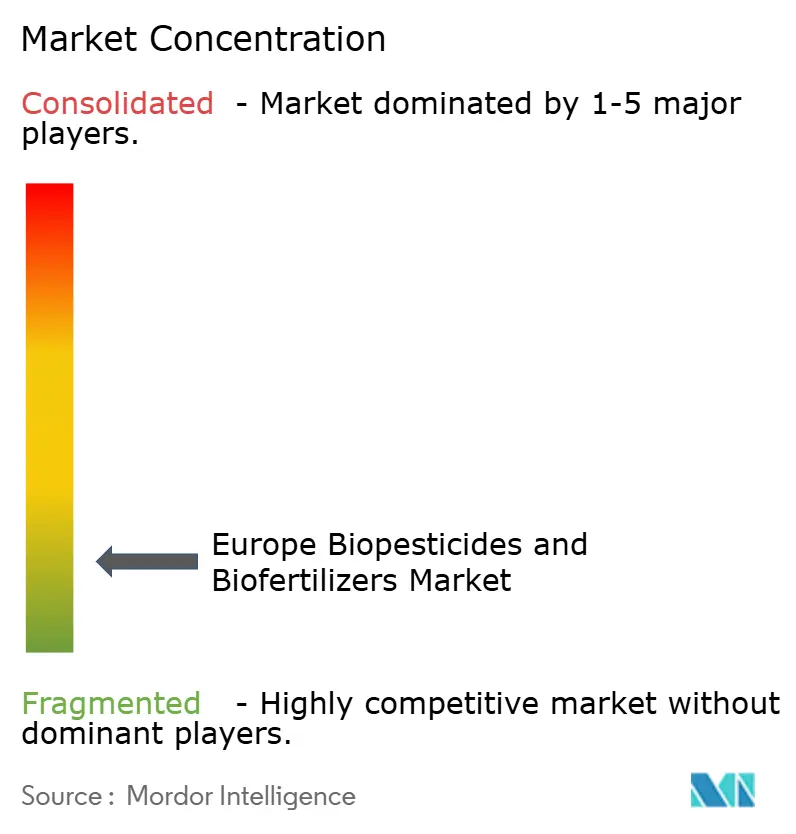
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Biopesticidas y Biofertilizantes por Mordor Intelligence
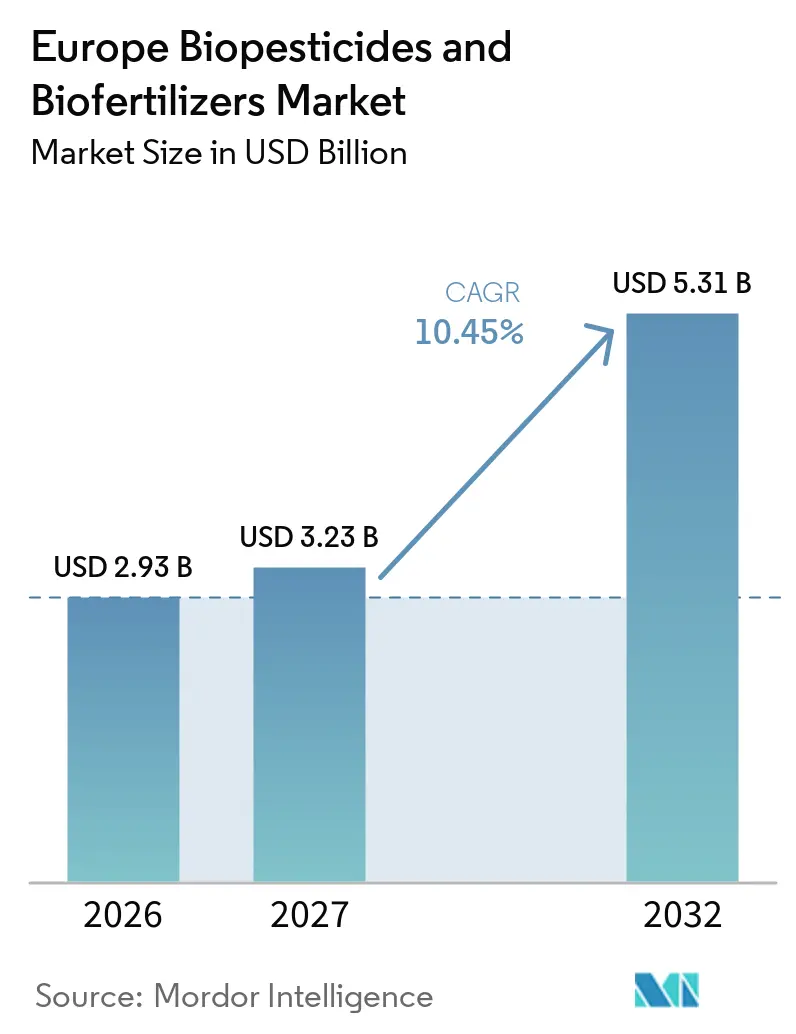
El tamaño del mercado europeo de biopesticidas y biofertilizantes fue valorado en 2,93 mil millones de USD en 2026 y se prevé que crezca desde 3,23 mil millones de USD en 2027 hasta 5,31 mil millones de USD en 2032, a una CAGR del 10,45% de 2027 a 2032. Las regulaciones más estrictas sobre productos sintéticos de protección de cultivos y la demanda de productos conformes con los límites de residuos están dando forma al mercado. Los cambios propuestos en las normas de seguridad alimentaria y de piensos de la Unión Europea tienen como objetivo clarificar las definiciones de biocontrol y acelerar el acceso al mercado de los productos biológicos[1]. La resistencia a las herramientas establecidas de protección de cultivos también está aumentando la relevancia de los productos biológicos en los programas de gestión integrada de plagas. El mercado presenta oportunidades para los proveedores que ofrecen soporte de campo confiable, formulaciones estables y productos que cumplen con los requisitos de registro locales. Las grandes empresas de insumos agrícolas están ampliando sus carteras biológicas, mientras que los proveedores especializados compiten a través del conocimiento de los cultivos y las relaciones con los agricultores.
Conclusiones Clave del Informe
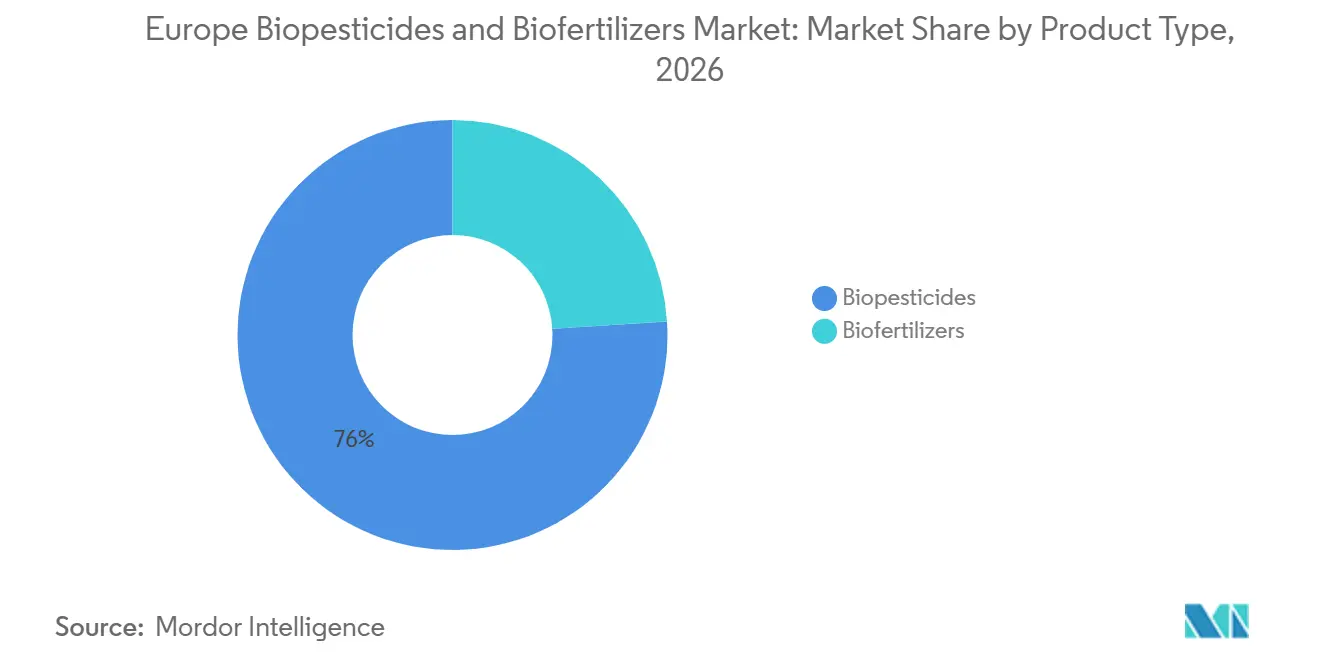
- Por tipo de producto, los biopesticidas representaron el 76% de la participación del mercado en 2026, mientras que se prevé que los biofertilizantes crezcan a una CAGR del 11,4% de 2027 a 2032.
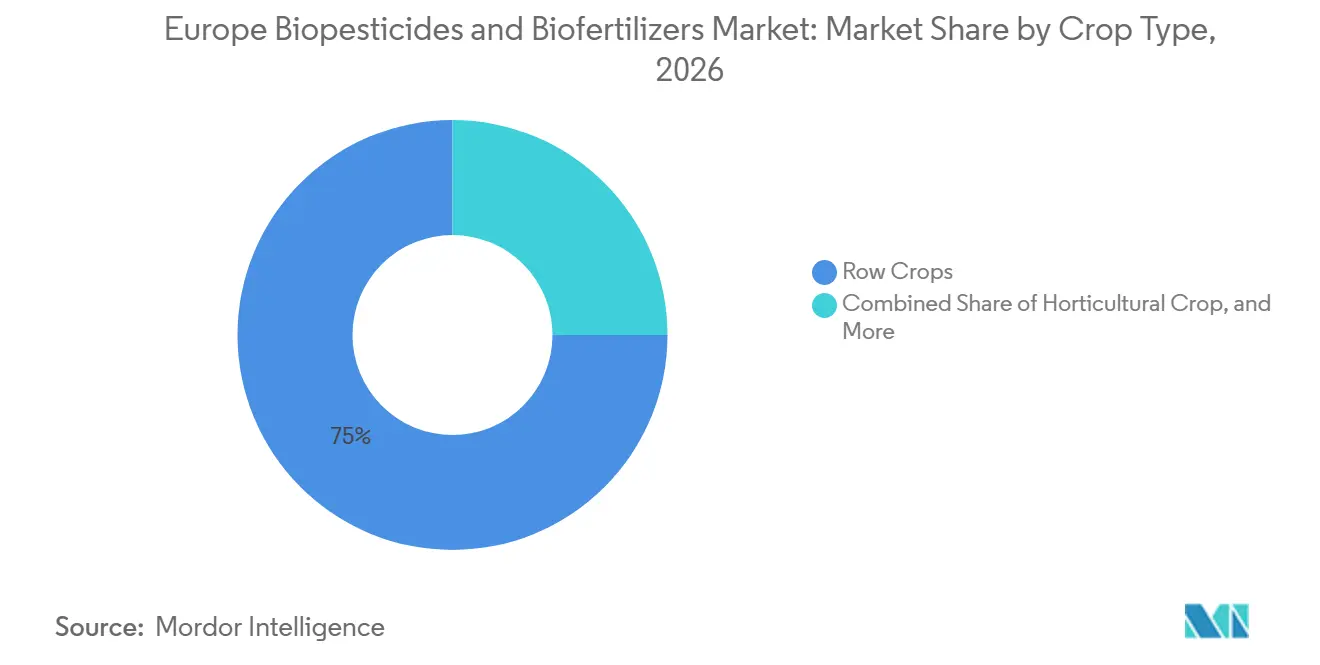
- Por tipo de cultivo, los cultivos en hilera representaron el 75% de la participación del mercado europeo de biopesticidas y biofertilizantes en 2026, mientras que se prevé que los cultivos hortícolas crezcan a una CAGR del 11,9% de 2027 a 2032.
- Por geografía, Francia representó el 18% del tamaño del mercado europeo de biopesticidas y biofertilizantes en 2026, mientras que se prevé que España crezca a una CAGR del 13,4% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Europeo de Biopesticidas y Biofertilizantes
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reformas Regulatorias de la UE para Facilitar la Autorización de Productos de Biocontrol | +3.0% | Global, con mayor intensidad en la UE, Francia, Alemania, Italia, España, Reino Unido | Corto plazo ( 2 años) |
| Expansión de la Agricultura Ecológica y la Producción de Cultivos Sensibles a los Residuos | +2.0% | Núcleo de la UE, Francia, Alemania, Italia, España, Países Bajos | Mediano plazo (2-4 años) |
| Creciente Necesidad de Gestión de la Resistencia y Soluciones Alternativas de Protección de Cultivos | +1.5% | Francia, España, Italia, Alemania, con extensión al Resto de Europa | Mediano plazo (2-4 años) |
| Incentivos Públicos y Apoyo Regulatorio para Insumos Biológicos | +1.2% | Alemania, Francia, Italia, Reino Unido | Mediano plazo (2-4 años) |
| Adopción Creciente de Soluciones Microbianas para la Gestión del Estrés en los Cultivos | +0.8% | España, Italia, Francia | Largo plazo (≥ 4 años) |
| Avances en Fermentación Microbiana y Tecnologías de Descubrimiento | +0.7% | Alemania, Países Bajos, Reino Unido | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reformas Regulatorias de la UE para Facilitar la Autorización de Productos de Biocontrol
El mercado europeo de biopesticidas y biofertilizantes podría beneficiarse de las reformas regulatorias propuestas por la Unión Europea destinadas a acelerar el acceso a los productos biológicos de protección de cultivos. El Paquete de Simplificación de Seguridad Alimentaria y de Piensos de la Comisión Europea de diciembre de 2025 propone una definición más clara de las sustancias de biocontrol, procedimientos de evaluación prioritarios y autorizaciones provisionales para los productos elegibles bajo condiciones específicas. La propuesta también busca agilizar los procedimientos de autorización y reconocimiento mutuo. Si se adoptan e implementan, estas medidas podrían reducir los retrasos regulatorios y mejorar el acceso a las soluciones biológicas de protección de cultivos, aunque el momento y el alcance de su impacto dependerán de las disposiciones legislativas finales y su implementación.
Expansión de la Agricultura Ecológica y la Producción de Cultivos Sensibles a los Residuos
La producción ecológica y sensible a los residuos genera una demanda recurrente de insumos biológicos. El Reglamento (UE) 2018/848 restringe el uso de insumos externos en la producción ecológica y solo permite productos y sustancias autorizados para usos específicos, lo que hace que las alternativas elegibles sean importantes para estas explotaciones[2]. Los agricultores orientados a la exportación también se enfrentan a los requisitos de los clientes sobre los residuos de plaguicidas y deben proteger el acceso comercial cuando esas normas se convierten en parte de las condiciones de adquisición minorista. Estos requisitos son relevantes para las cadenas de suministro hortícolas y vitivinícolas que sirven a compradores japoneses, del Golfo y de América del Norte. Los exportadores hortícolas españoles y los productores de vino franceses se enfrentan al escrutinio de los compradores sobre las prácticas de producción y el cumplimiento de los límites de residuos. El mercado europeo de biopesticidas y biofertilizantes puede, por tanto, extenderse más allá de las explotaciones ecológicas formalmente certificadas, ya que los agricultores convencionales también buscan insumos biológicos para cumplir con los requisitos de los clientes y apoyar las prácticas de gestión de residuos.
Creciente Necesidad de Gestión de la Resistencia y Soluciones Alternativas de Protección de Cultivos
El mercado europeo de biopesticidas y biofertilizantes está respaldado por las necesidades de gestión de la resistencia en los principales cultivos de campo. Una investigación publicada en iScience en 2025 informó de una reducción de la sensibilidad a la química sintética establecida contra la mancha foliar de la septoria en los sistemas de trigo europeos[3]. La pérdida de eficacia de los fungicidas contra poblaciones de patógenos resistentes hace que la rotación con herramientas biológicas sea más valiosa, especialmente cuando los agricultores deben proteger el rendimiento durante varios ciclos de cultivo. Los biofungicidas y bioinsecticidas pueden apoyar los programas de gestión integrada de plagas donde los agricultores necesitan más de un método de control y no pueden depender de una sola clase química. Este impulsor está arraigado en el rendimiento agrícola más que en el cumplimiento normativo por sí solo y, por tanto, puede seguir siendo relevante durante períodos de precios de materias primas más débiles, cuando los agricultores continúan sopesando la fiabilidad del producto frente a los costes de los insumos y buscan opciones eficaces para mantener la protección de los cultivos durante sucesivas temporadas de crecimiento.
Incentivos Públicos y Apoyo Regulatorio para Insumos Biológicos
Los ecorregímenes en el marco de la Política Agrícola Común pueden mejorar la economía de los insumos biológicos. Los programas nacionales en Alemania, Francia, Italia y el Reino Unido también fomentan la gestión integrada de plagas. La propuesta Ómnibus de 2025 permitiría autorizaciones provisionales para productos que contengan nuevas sustancias de biocontrol, abordando los retrasos entre la aprobación de la sustancia activa y la autorización nacional del producto. Los proveedores especializados más pequeños pueden beneficiarse, ya que a menudo dependen de una gama limitada de productos y tienen menos recursos para gestionar procedimientos regulatorios prolongados. En el mercado europeo de biopesticidas y biofertilizantes, los procesos de autorización simplificados podrían reducir los retrasos regulatorios y los costes asociados al mantenimiento de los expedientes de productos antes de la comercialización, mejorando el acceso al mercado para los productos biológicos de protección de cultivos elegibles.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayores Costes de Aplicación en Comparación con los Insumos Sintéticos Convencionales | -2.0% | España, Italia, Francia, Alemania, más pronunciado en los sistemas de cultivos en hilera de materias primas | Corto plazo (≤ 2 años) |
| Rendimiento de Campo Variable según las Condiciones Agronómicas | -1.8% | Todos los países prioritarios, más pronunciado en climas continentales y nórdicos | Mediano plazo (2-4 años) |
| Registro Fragmentado a Nivel de País y Requisitos de Evidencia | -1.2% | Alemania, Francia, Italia, España, Reino Unido | Corto plazo (≤ 2 años) |
| Vida Útil, Almacenamiento y Sensibilidad a la Cadena de Frío | -0.8% | España, Italia, Francia, Reino Unido, redes de distribución rural descentralizadas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mayores Costes de Aplicación en Comparación con los Insumos Sintéticos Convencionales
Los insumos biológicos pueden costar más por hectárea que los productos sintéticos establecidos. Pueden requerir múltiples aplicaciones, una programación cuidadosa y apoyo asesor adicional antes de que los agricultores logren una eficacia consistente, lo que hace que las comparaciones basadas únicamente en el precio del producto sean engañosas. Esta es una preocupación significativa para los agricultores de trigo, cebada y maíz que operan con márgenes estrechos y una tolerancia limitada a las decisiones de compra inciertas. Los grandes operadores en Francia y Alemania pueden a veces compensar los mayores costes unitarios mediante una logística de aplicación eficiente y un menor gasto en gestión de la resistencia a lo largo de varias temporadas. Las explotaciones más pequeñas en el sur y el este de Europa soportan una mayor carga cuando prueban un nuevo programa en solo una parte de su superficie cultivada. En el mercado europeo de biopesticidas y biofertilizantes, los proveedores que demuestran rentabilidad a lo largo de toda la temporada de cultivo, incluida la frecuencia de aplicación y los posibles beneficios agronómicos, pueden fortalecer el argumento para la adopción en cultivos de materias primas.
Rendimiento de Campo Variable según las Condiciones Agronómicas
El rendimiento microbiano se ve afectado por el pH del suelo, la materia orgánica, la temperatura, la humedad, el método de aplicación y el microbioma del sitio existente. Estas variables dificultan el establecimiento de un rendimiento consistente en las diversas condiciones de suelo y clima de Europa, incluidas las regiones continentales y nórdicas, donde las condiciones estacionales pueden diferir notablemente. Una revisión académica de 2025 publicada en BioControl encontró que las regulaciones actuales de la Unión Europea no capturan completamente la complejidad de los productos microbianos de protección vegetal. Los resultados variables pueden hacer que los agricultores sean reacios a volver a comprar un producto después de una temporada infructuosa que cause daños visibles en los cultivos o rendimientos más bajos. La aplicación de precisión y el asesoramiento agronómico práctico pueden mejorar la colocación del producto, la programación y la fiabilidad al vincular el uso del producto a las condiciones agronómicas locales. El mercado europeo de biopesticidas y biofertilizantes requiere, por tanto, evidencia de campo sólida y específica de cada ubicación, así como orientación práctica para ayudar a los agricultores a evaluar el rendimiento del producto bajo sus propias condiciones agronómicas y tomar decisiones informadas de recompra.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Biopesticidas Dominan, Mientras que los Biofertilizantes Registran el Crecimiento Más Rápido
Los biopesticidas representaron el 76% de la participación del mercado europeo de biopesticidas y biofertilizantes en 2026. Su posición refleja canales de ventas establecidos para bioinsecticidas, biofungicidas y bionematicidas. Los bioinsecticidas se utilizan contra pulgones, mosca blanca y plagas lepidópteras en varios sistemas de cultivo, mientras que los biofungicidas abordan enfermedades del suelo y foliares en cultivos de alto valor. Los productos a base de Bacillus y Trichoderma y los productos fúngicos entomopatógenos han apoyado la adopción comercial en las explotaciones europeas. Los bioherbicidas siguen siendo menos establecidos debido a las estrechas ventanas de selectividad y a una lista limitada de sustancias activas registradas para el control biológico de malas hierbas. Su presencia limitada crea una apertura para productos con mayor seguridad para los cultivos y un rendimiento de campo más fiable. Los bionematicidas y los productos basados en la interferencia de ARN también están recibiendo mayor atención para su registro a medida que disminuyen las opciones de nematicidas sintéticos.
Se prevé que los biofertilizantes crezcan a una CAGR del 11,4% de 2027 a 2032. Las cepas fijadoras de nitrógeno como Azospirillum, Azotobacter y Rhizobium se están adoptando en rotaciones de cereales y leguminosas. Las bacterias solubilizadoras de fósforo también son relevantes donde los agricultores buscan reducir el uso de fertilizantes minerales sin comprometer el establecimiento del cultivo. Los productos micorrícicos son particularmente relevantes para la horticultura y los cultivos arbóreos que enfrentan estrés hídrico en condiciones mediterráneas. En 2025, Corteva Agriscience firmó un acuerdo de distribución europeo con Simbiose para un biofertilizante de solubilización de fósforo, sujeto a aprobación regulatoria. El Consejo Europeo de la Industria de Bioestimulantes informó que el 63% de sus miembros estaban bloqueados para el registro bajo la Categoría de Material Componente 7. Esta categoría actualmente permite solo cuatro tipos microbianos, lo que limita el ritmo al que los nuevos productos microbianos pueden llegar al mercado europeo de biopesticidas y biofertilizantes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Cultivo: Los Cultivos en Hilera Dominan, Mientras que los Cultivos Hortícolas Registran el Crecimiento Más Rápido
Los cultivos en hilera representaron el 75% del tamaño del mercado europeo de biopesticidas y biofertilizantes en 2026. Los cereales, las oleaginosas y las leguminosas cubren extensas superficies en toda Europa continental, apoyando la demanda de inoculantes aplicados a semillas y productos biológicos de rotación. Las bacterias solubilizadoras de fósforo y los inoculantes rizobiales están ganando interés en los sistemas de trigo y cebada, con una propuesta de valor centrada en la eficiencia de los nutrientes y el posible ahorro en costes de insumos. Los cultivos comerciales como la remolacha azucarera, el cáñamo industrial y el tabaco representan una oportunidad menor. Los requisitos de sostenibilidad de los fabricantes europeos de alimentos y bebidas están aumentando el interés en los protocolos biológicos para estos cultivos.
Se prevé que los cultivos hortícolas crezcan a una CAGR del 11,9% de 2027 a 2032. Los sistemas de tomate, pimiento, pepino y frutos blandos en invernadero incorporan productos biológicos en la gestión regular de los cultivos. El cultivo protegido permite un control más estricto de la aplicación y ciclos planificados de liberación de biocontrol, lo que hace que la certificación libre de residuos y los protocolos de gestión integrada de plagas sean comercialmente importantes. El mayor valor de los productos frescos puede hacer que el coste de los insumos sea menos decisivo que la calidad del producto y el acceso a los compradores. Los Países Bajos, España y Bélgica son centros importantes para este modelo. Los códigos de los compradores pueden fomentar los programas biológicos antes de que entren en vigor nuevos requisitos legales. El mercado europeo de biopesticidas y biofertilizantes puede expandirse aún más a medida que los datos de estos programas mejoren la confianza de los agricultores y estandaricen la práctica agronómica.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Francia representó el 18% de la participación del mercado europeo de biopesticidas y biofertilizantes en 2026. Esta posición refleja un ecosistema de biocontrol maduro, una gran base de producción agrícola y una demanda establecida de protección biológica de cultivos. Alemania es un centro importante para la investigación y producción de protección biológica de cultivos. En mayo de 2026, BASF SE puso en marcha su planta BioHub en Ludwigshafen para producir ingredientes biológicos de protección de cultivos. La adopción de productos biológicos en Italia se concentra en viñedos, olivares y cultivos hortícolas, donde la agricultura ecológica apoya la demanda continua.
Se prevé que España crezca a una CAGR del 13,4% de 2027 a 2032. Su papel como importante exportador europeo de frutas y verduras aumenta la atención a los umbrales de residuos establecidos por los compradores internacionales, mientras que las cooperativas y las medidas nacionales de uso de plaguicidas ayudan a distribuir el asesoramiento agronómico. Los Países Bajos tienen menos tierra cultivada, pero siguen siendo una importante base de innovación y distribución. Tanto en España como en los Países Bajos, el mercado europeo de biopesticidas y biofertilizantes está respaldado por la horticultura orientada a la exportación y los sistemas especializados de producción de cultivos. Koppert B.V. y Acadian Plant Health ampliaron su acuerdo de distribución en enero de 2025 para cubrir Europa, Oriente Medio y África, comenzando por Francia. La asociación combina la experiencia de Koppert en control biológico de plagas y enfermedades con la tecnología de bioestimulantes de Acadian para proporcionar soluciones integradas que apoyen la salud, la resiliencia y la productividad de los cultivos. El Reino Unido opera su propia vía de autorización tras su salida del reconocimiento mutuo de la Unión Europea, y el acuerdo de distribución Velsinum de Bayer en 2025 señala el interés comercial en su segmento de nematicidas biológicos.
Turquía, Rusia y el Resto de Europa presentan diferentes condiciones de crecimiento. Las exportaciones de verduras y cítricos de Turquía están impulsando la demanda de fungicidas e insecticidas biológicos, mientras que las explotaciones de cereales y oleaginosas de Rusia están considerando insumos biológicos nacionales e inoculantes aplicados a semillas como herramientas de nutrientes de menor coste. Los mercados nórdicos tienen una fuerte demanda donde la producción ecológica está bien establecida. El mercado europeo de biopesticidas y biofertilizantes tiene potencial de crecimiento en Polonia, Rumanía y Hungría, ya que los ecorregímenes de la Política Agrícola Común fomentan la gestión integrada de plagas y un uso más amplio de los productos biológicos.
Panorama Competitivo
El mercado europeo de biopesticidas y biofertilizantes estaba fragmentado en 2026. Las empresas integradas de insumos agrícolas compiten añadiendo tecnologías biológicas a las redes de ventas establecidas, mientras que las empresas especializadas compiten a través del servicio agronómico, el conocimiento de las especies y las relaciones con las cooperativas locales. BASF SE completó su adquisición de AgBiTech en marzo de 2026, añadiendo control biológico de plagas basado en virus para orugas. El acuerdo añade un modo de acción biológico diferenciado a la cartera existente de BASF para cultivos en hilera. La competencia se basa, por tanto, tanto en el rendimiento del producto como en la capacidad de llegar a los agricultores con apoyo técnico.
Los proveedores especializados pueden competir aprovechando la experiencia específica en cultivos o las cepas propietarias. El acuerdo de marzo de 2025 de Koppert B.V. con Orion se centró en la protección biológica de cultivos en surco para cultivos en hilera europeos, demostrando cómo las asociaciones en equipos de aplicación pueden abordar las preocupaciones sobre el rendimiento de campo. Novonesis A/S tiene una gran biblioteca de cepas de inoculantes microbianos y generó el 36% de los ingresos de 2025 en Europa, Oriente Medio y África. Su base de investigación apoya formulaciones de biofertilizantes multifuncionales que combinan soporte nutricional y supresión de enfermedades en una sola aplicación. Los innovadores más pequeños pueden utilizar acuerdos de licencia cuando carecen del capital para la comercialización directa en toda Europa.
Siguen existiendo oportunidades en formulaciones estables en almacén que reducen los requisitos de cadena de frío. Los programas de bajo coste para cultivos en hilera y los paquetes integrados que combinan biopesticidas y biofertilizantes también siguen sin estar suficientemente desarrollados. Biobest amplió su capacidad de producción adquiriendo la propiedad total de su entidad de producción de control biológico en Marruecos en septiembre de 2026, mientras que BASF SE introdujo Apthena, un atrayente de insectos beneficiosos, en el Reino Unido en julio de 2026. Estos desarrollos reflejan la inversión continua tanto en capacidad de producción como en diferenciación de productos.
Líderes de la Industria Europea de Biopesticidas y Biofertilizantes
-
BASF SE
-
Bayer AG
-
Syngenta Group
-
Corteva Agriscience, Inc.
-
Koppert B.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Mayo de 2026: BASF SE puso en marcha su planta de fermentación BioHub en Ludwigshafen, Alemania, tras una inversión en el rango de decenas de millones de euros. La instalación produce ingredientes biológicos de protección de cultivos, incluido Bacillus amyloliquefaciens para Serifel y un componente clave para Inscalis, fortaleciendo la capacidad de producción interna y la resiliencia de la cadena de suministro de BASF.
- Marzo de 2026: BASF SE Agricultural Solutions completó su adquisición de AgBiTech tras recibir todas las aprobaciones regulatorias necesarias. AgBiTech se especializa en control biológico de plagas utilizando virus de origen natural para gestionar plagas de orugas en los principales cultivos en hilera. La adquisición amplía la cartera de control biológico de insectos de BASF y apoya la adopción más amplia de soluciones biológicas de protección de cultivos.
- Marzo de 2025: Corteva Agriscience, Inc. y Simbiose firmaron un acuerdo de distribución exclusivo para Europa, otorgando a Corteva derechos comerciales sobre un biofertilizante de solubilización de fósforo en la mayoría de los mercados europeos continentales.
Alcance del Informe del Mercado Europeo de Biopesticidas y Biofertilizantes
El mercado europeo de biopesticidas y biofertilizantes abarca los productos biológicos utilizados para la protección de cultivos y la gestión de nutrientes, incluidos los biopesticidas que controlan plagas y enfermedades y los biofertilizantes que mejoran la disponibilidad de nutrientes y la fertilidad del suelo.
El Informe Europeo de Biopesticidas y Biofertilizantes está Segmentado por Tipo de Producto (Biofertilizantes y Biopesticidas), por Tipo de Cultivo (Cultivos Comerciales, Cultivos Hortícolas y Cultivos en Hilera), y por Geografía (Francia, Alemania, Italia, Países Bajos, España, Rusia, Turquía, Reino Unido y el Resto de Europa). Las Previsiones del Mercado se proporcionan en Términos de Valor (USD) y Volumen (Toneladas Métricas).
| Biofertilizantes | Azospirillum |
| Azotobacter | |
| Micorriza | |
| Bacterias Solubilizadoras de Fosfato | |
| Rhizobium | |
| Otros Biofertilizantes | |
| Biopesticidas | Biofungicidas |
| Bioherbicidas | |
| Bioinsecticidas | |
| Otros Biopesticidas |
| Cultivos Comerciales |
| Cultivos Hortícolas |
| Cultivos en Hilera |
| Francia |
| Alemania |
| Italia |
| Países Bajos |
| España |
| Rusia |
| Turquía |
| Reino Unido |
| Resto de Europa |
| Por Tipo de Producto | Biofertilizantes | Azospirillum |
| Azotobacter | ||
| Micorriza | ||
| Bacterias Solubilizadoras de Fosfato | ||
| Rhizobium | ||
| Otros Biofertilizantes | ||
| Biopesticidas | Biofungicidas | |
| Bioherbicidas | ||
| Bioinsecticidas | ||
| Otros Biopesticidas | ||
| Por Tipo de Cultivo | Cultivos Comerciales | |
| Cultivos Hortícolas | ||
| Cultivos en Hilera | ||
| Por Geografía | Francia | |
| Alemania | ||
| Italia | ||
| Países Bajos | ||
| España | ||
| Rusia | ||
| Turquía | ||
| Reino Unido | ||
| Resto de Europa | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor previsto del mercado europeo de biopesticidas y biofertilizantes?
Se prevé que el mercado crezca desde 3,23 mil millones de USD en 2027 hasta 5,31 mil millones de USD en 2032, a una CAGR del 10,45% de 2027 a 2032.
¿Qué está impulsando la demanda de insumos biológicos para cultivos en Europa?
La demanda está respaldada por los requisitos de gestión de residuos, las necesidades de gestión de la resistencia, la producción ecológica y la adopción de insumos biológicos en los programas de gestión integrada de plagas.
¿Qué categoría de producto está creciendo más rápido en Europa?
Se prevé que los biofertilizantes crezcan a una CAGR del 11,4% de 2027 a 2032.
¿Qué tipo de cultivo tiene el mayor crecimiento previsto?
Se prevé que los cultivos hortícolas crezcan a una CAGR del 11,9% de 2027 a 2032.