
Marktgröße und Marktanteil für europäische Biopestizide und Biodünger
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 2.93 Milliarden US-Dollar |
| Marktgröße (2027) | 3.23 Milliarden US-Dollar |
| Marktgröße (2032) | 5.31 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.45 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für europäische Biopestizide und Biodünger von Mordor Intelligence
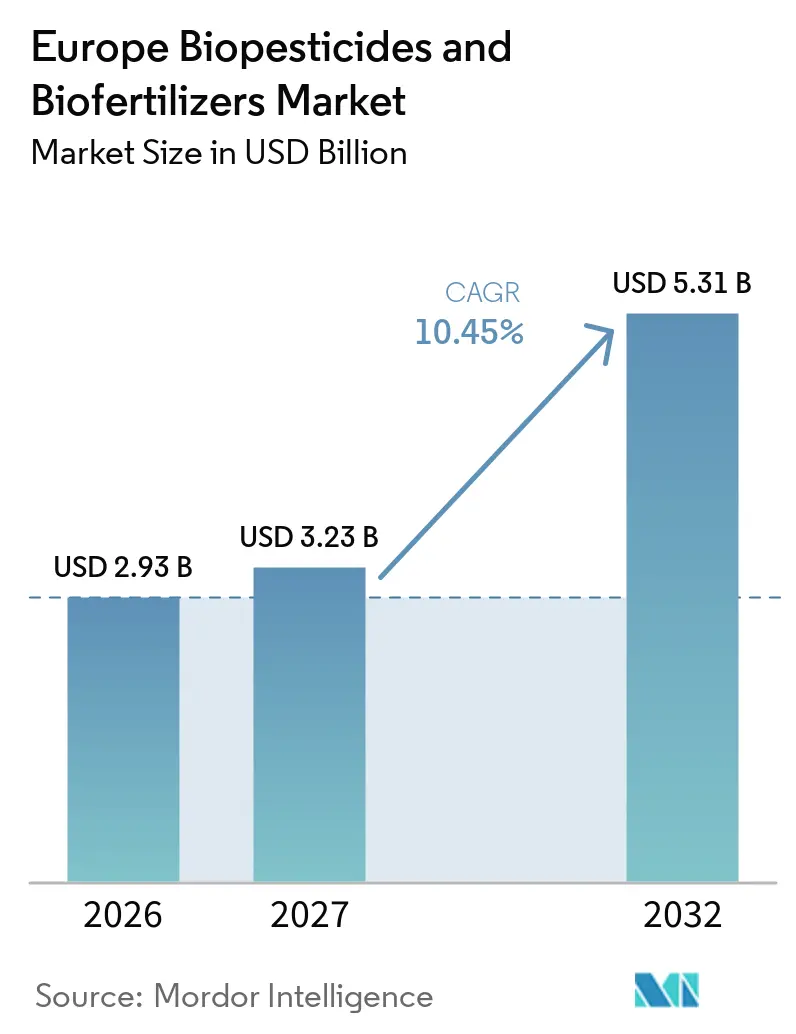
Die Marktgröße für europäische Biopestizide und Biodünger wurde im Jahr 2026 auf 2,93 Milliarden USD geschätzt und soll von 3,23 Milliarden USD im Jahr 2027 auf 5,31 Milliarden USD bis 2032 wachsen, bei einem CAGR von 10,45 % von 2027 bis 2032. Strengere Vorschriften für synthetische Pflanzenschutzmittel und die Nachfrage nach rückstandskonformen Erzeugnissen prägen den Markt. Vorgeschlagene Änderungen der Lebensmittel- und Futtermittelsicherheitsvorschriften der Europäischen Union zielen darauf ab, Definitionen für biologische Pflanzenschutzmittel zu klären und den Marktzugang für biologische Produkte zu beschleunigen[1]. Die Resistenz gegenüber etablierten Pflanzenschutzmitteln erhöht auch die Relevanz biologischer Produkte in integrierten Pflanzenschutzprogrammen. Der Markt bietet Chancen für Lieferanten, die zuverlässige Feldunterstützung, stabile Formulierungen und Produkte anbieten, die lokale Zulassungsanforderungen erfüllen. Größere Betriebsmittelunternehmen erweitern ihre biologischen Produktportfolios, während spezialisierte Lieferanten durch Kulturpflanzenkenntnis und Beziehungen zu Landwirten konkurrieren.
Wichtigste Erkenntnisse des Berichts
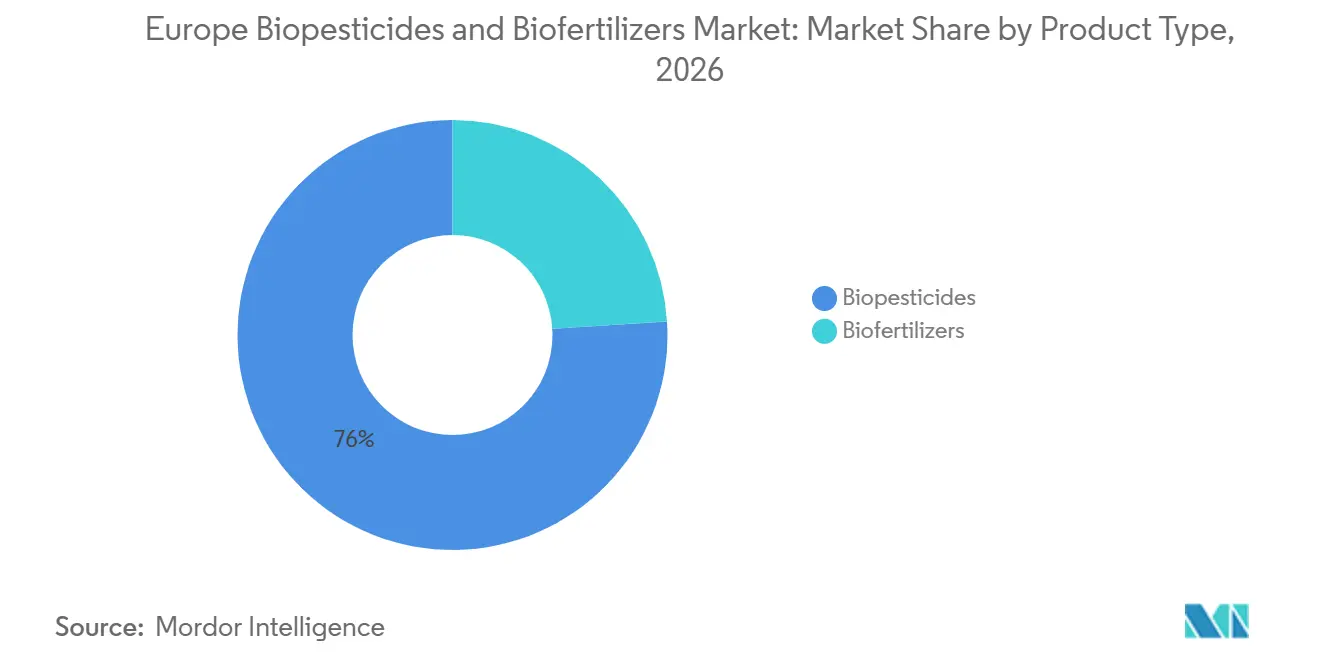
- Nach Produkttyp entfielen Biopestizide im Jahr 2026 auf einen Marktanteil von 76 %, während Biodünger von 2027 bis 2032 voraussichtlich mit einem CAGR von 11,4 % wachsen werden.
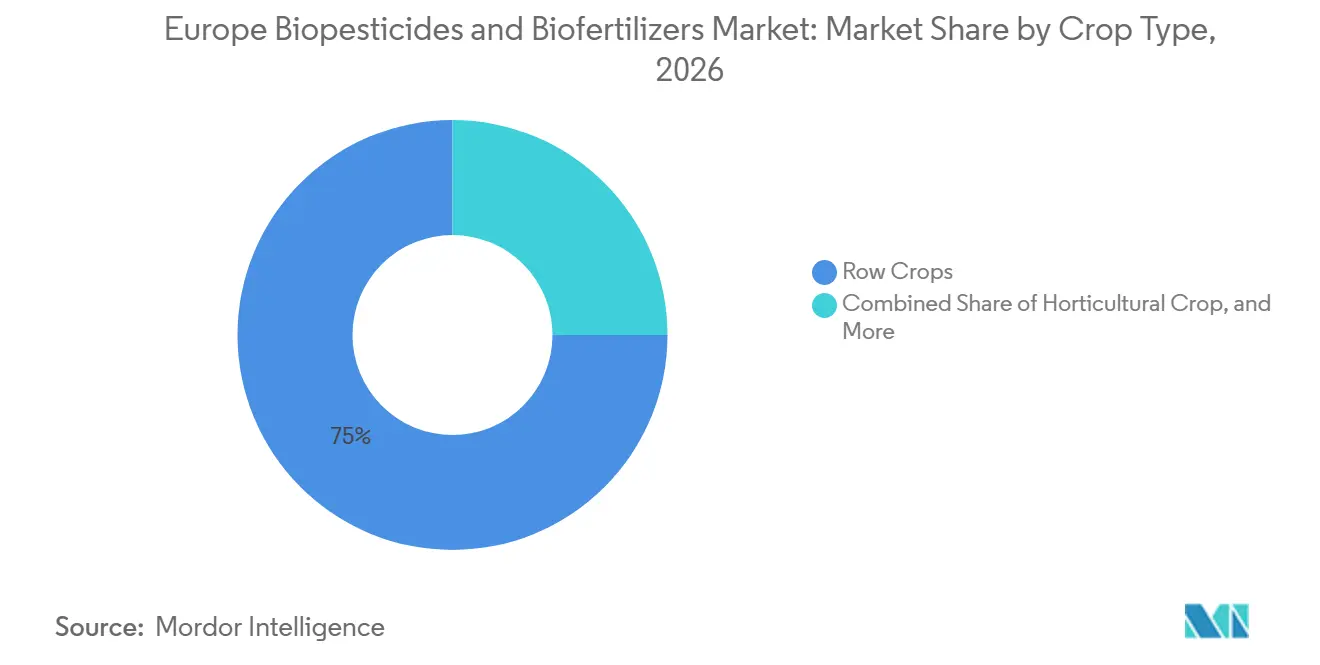
- Nach Kulturpflanzentyp entfielen Reihenkulturen im Jahr 2026 auf 75 % des Marktanteils für europäische Biopestizide und Biodünger, während Gartenbaukulturen von 2027 bis 2032 voraussichtlich mit einem CAGR von 11,9 % wachsen werden.
- Nach Geografie entfiel auf Frankreich im Jahr 2026 ein Anteil von 18 % an der Marktgröße für europäische Biopestizide und Biodünger, während Spanien von 2027 bis 2032 voraussichtlich mit einem CAGR von 13,4 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im Markt für europäische Biopestizide und Biodünger
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont des Einflusses |
|---|---|---|---|
| EU-Regulierungsreformen zur Erleichterung der Zulassung von Biocontrol-Produkten | +3.0% | Global, mit höchster Intensität in der EU, Frankreich, Deutschland, Italien, Spanien, Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Ausweitung des ökologischen Landbaus und der rückstandssensitiven Pflanzenproduktion | +2.0% | EU-Kernländer, Frankreich, Deutschland, Italien, Spanien, Niederlande | Mittelfristig (2–4 Jahre) |
| Wachsender Bedarf an Resistenzmanagement und alternativen Pflanzenschutzlösungen | +1.5% | Frankreich, Spanien, Italien, Deutschland, mit Ausstrahlungseffekten auf das übrige Europa | Mittelfristig (2–4 Jahre) |
| Öffentliche Anreize und regulatorische Unterstützung für biologische Betriebsmittel | +1.2% | Deutschland, Frankreich, Italien, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung mikrobieller Lösungen für das Management von Pflanzenstress | +0.8% | Spanien, Italien, Frankreich | Langfristig (≥ 4 Jahre) |
| Fortschritte in der mikrobiellen Fermentation und Entdeckungstechnologien | +0.7% | Deutschland, Niederlande, Vereinigtes Königreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
EU-Regulierungsreformen zur Erleichterung der Zulassung von Biocontrol-Produkten
Der Markt für europäische Biopestizide und Biodünger könnte von vorgeschlagenen Regulierungsreformen der Europäischen Union profitieren, die darauf abzielen, den Zugang zu biologischen Pflanzenschutzmitteln zu beschleunigen. Das Vereinfachungspaket für Lebensmittel- und Futtermittelsicherheit der Europäischen Kommission vom Dezember 2025 sieht eine klarere Definition von Biocontrol-Substanzen, vorrangige Bewertungsverfahren und vorläufige Zulassungen für geeignete Produkte unter bestimmten Bedingungen vor. Der Vorschlag zielt außerdem darauf ab, Zulassungs- und gegenseitige Anerkennungsverfahren zu vereinfachen. Wenn diese Maßnahmen angenommen und umgesetzt werden, könnten sie regulatorische Verzögerungen reduzieren und den Zugang zu biologischen Pflanzenschutzlösungen verbessern, obwohl der Zeitplan und das Ausmaß ihrer Auswirkungen von den endgültigen gesetzlichen Bestimmungen und der Umsetzung abhängen werden.
Ausweitung des ökologischen Landbaus und der rückstandssensitiven Pflanzenproduktion
Ökologische und rückstandssensitive Produktion schafft wiederkehrende Nachfrage nach biologischen Betriebsmitteln. Die Verordnung (EU) 2018/848 schränkt die Verwendung externer Betriebsmittel in der ökologischen Produktion ein und erlaubt nur zugelassene Produkte und Substanzen für bestimmte Verwendungszwecke, was geeignete Alternativen für diese Betriebe wichtig macht[2]. Exportorientierte Erzeuger sehen sich auch mit Kundenanforderungen hinsichtlich Pestizidrückständen konfrontiert und müssen den kommerziellen Zugang sichern, wenn diese Standards Teil der Beschaffungsbedingungen des Einzelhandels werden. Diese Anforderungen sind für gartenbauliche und weinbauliche Lieferketten relevant, die japanische, Golf- und nordamerikanische Abnehmer beliefern. Spanische Gartenbauexporteure und französische Weinproduzenten sehen sich einer Prüfung durch die Käufer hinsichtlich Produktionspraktiken und Rückstandskonformität ausgesetzt. Der Markt für europäische Biopestizide und Biodünger kann sich daher über formell zertifizierte Biobetriebe hinaus erstrecken, da auch konventionelle Erzeuger biologische Betriebsmittel suchen, um Kundenanforderungen zu erfüllen und Rückstandsmanagementpraktiken zu unterstützen.
Wachsender Bedarf an Resistenzmanagement und alternativen Pflanzenschutzlösungen
Der Markt für europäische Biopestizide und Biodünger wird durch Resistenzmanagementbedarf in wichtigen Ackerkulturen unterstützt. Eine in iScience im Jahr 2025 veröffentlichte Forschungsarbeit berichtete von verminderter Empfindlichkeit gegenüber etablierter synthetischer Chemie gegen den Septoria-Blattflecken in europäischen Weizensystemen[3]. Der Verlust der Fungizidwirksamkeit gegen resistente Erregerpopulationen macht die Rotation mit biologischen Mitteln wertvoller, insbesondere wenn Landwirte die Leistung über mehrere Anbauzyklen hinweg schützen müssen. Biofungizide und Bioinsektizide können integrierte Pflanzenschutzprogramme unterstützen, bei denen Landwirte mehr als eine Bekämpfungsmethode benötigen und sich nicht auf eine einzige chemische Klasse verlassen können. Dieser Treiber ist in der landwirtschaftlichen Leistung verwurzelt und nicht allein in der politischen Compliance, und kann daher auch in Phasen schwächerer Rohstoffpreise relevant bleiben, wenn Landwirte die Produktzuverlässigkeit gegenüber den Betriebsmittelkosten abwägen und effektive Optionen suchen, um den Pflanzenschutz über aufeinanderfolgende Wachstumsperioden aufrechtzuerhalten.
Öffentliche Anreize und regulatorische Unterstützung für biologische Betriebsmittel
Öko-Regelungen im Rahmen der Gemeinsamen Agrarpolitik können die Wirtschaftlichkeit biologischer Betriebsmittel verbessern. Nationale Programme in Deutschland, Frankreich, Italien und dem Vereinigten Königreich fördern ebenfalls den integrierten Pflanzenschutz. Der Omnibus-Vorschlag 2025 würde vorläufige Zulassungen für Produkte ermöglichen, die neue Biocontrol-Substanzen enthalten, und damit Verzögerungen zwischen der Genehmigung von Wirkstoffen und der nationalen Produktzulassung beheben. Kleinere Speziallieferanten könnten davon profitieren, da sie oft auf ein begrenztes Produktsortiment angewiesen sind und weniger Ressourcen haben, um langwierige Regulierungsverfahren zu bewältigen. Im Markt für europäische Biopestizide und Biodünger könnten vereinfachte Zulassungsverfahren regulatorische Verzögerungen und die mit der Pflege von Produktdossiers vor der Vermarktung verbundenen Kosten reduzieren und so den Marktzugang für geeignete biologische Pflanzenschutzmittel verbessern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont des Einflusses |
|---|---|---|---|
| Höhere Anwendungskosten im Vergleich zu konventionellen synthetischen Betriebsmitteln | -2.0% | Spanien, Italien, Frankreich, Deutschland, am ausgeprägtesten in Reihenkultur-Rohstoffsystemen | Kurzfristig (≤ 2 Jahre) |
| Variable Feldleistung unter agronomischen Bedingungen | -1.8% | Alle prioritären Länder, am ausgeprägtesten in kontinentalen und nordischen Klimazonen | Mittelfristig (2–4 Jahre) |
| Fragmentierte länderspezifische Zulassungs- und Nachweisanforderungen | -1.2% | Deutschland, Frankreich, Italien, Spanien, Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Haltbarkeit, Lagerung und Empfindlichkeit gegenüber der Kühlkette | -0.8% | Spanien, Italien, Frankreich, Vereinigtes Königreich, dezentrale ländliche Vertriebsnetzwerke | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Anwendungskosten im Vergleich zu konventionellen synthetischen Betriebsmitteln
Biologische Betriebsmittel können pro Hektar mehr kosten als etablierte synthetische Produkte. Sie können mehrere Anwendungen, sorgfältiges Timing und zusätzliche Beratungsunterstützung erfordern, bevor Landwirte eine konsistente Wirksamkeit erzielen, was Vergleiche, die ausschließlich auf dem Produktpreis basieren, irreführend macht. Dies ist eine erhebliche Sorge für Weizen-, Gersten- und Maisanbauer, die mit engen Margen und geringer Toleranz für unsichere Kaufentscheidungen arbeiten. Große Betreiber in Frankreich und Deutschland können höhere Stückkosten manchmal durch effiziente Anwendungslogistik und geringere Ausgaben für das Resistenzmanagement über mehrere Saisons hinweg ausgleichen. Kleinere Betriebe in Süd- und Osteuropa sind stärker belastet, wenn sie ein neues Programm nur auf einem Teil ihrer Anbaufläche erproben. Im Markt für europäische Biopestizide und Biodünger können Lieferanten, die die Kosteneffizienz über die gesamte Wachstumsperiode hinweg demonstrieren – einschließlich Anwendungshäufigkeit und potenzieller agronomischer Vorteile –, das Argument für die Einführung in Rohstoffkulturen stärken.
Variable Feldleistung unter agronomischen Bedingungen
Die mikrobielle Leistung wird durch Boden-pH-Wert, organische Substanz, Temperatur, Feuchtigkeit, Anwendungsmethode und das vorhandene Standort-Mikrobiom beeinflusst. Diese Variablen erschweren eine konsistente Leistung über Europas vielfältige Boden- und Klimabedingungen hinweg, einschließlich kontinentaler und nordischer Regionen, wo saisonale Bedingungen stark abweichen können. Eine akademische Überprüfung aus dem Jahr 2025, die in BioControl veröffentlicht wurde, stellte fest, dass die derzeitigen Vorschriften der Europäischen Union die Komplexität mikrobieller Pflanzenschutzmittel nicht vollständig erfassen. Variable Ergebnisse können Landwirte davon abhalten, ein Produkt nach einer erfolglosen Saison, die sichtbare Ernteschäden oder geringere Erträge verursacht, erneut zu kaufen. Präzisionsanwendung und praktische Kulturpflanzenberatung können die Platzierung, das Timing und die Zuverlässigkeit von Produkten verbessern, indem die Produktanwendung mit lokalen agronomischen Bedingungen verknüpft wird. Der Markt für europäische Biopestizide und Biodünger erfordert daher robuste, standortspezifische Felddaten und praktische Anleitungen, um Landwirten zu helfen, die Produktleistung unter ihren eigenen agronomischen Bedingungen zu beurteilen und fundierte Wiederholungskaufentscheidungen zu treffen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Biopestizide dominieren, während Biodünger das stärkste Wachstum verzeichnen
Biopestizide hielten im Jahr 2026 einen Anteil von 76 % am Markt für europäische Biopestizide und Biodünger. Ihre Position spiegelt etablierte Vertriebskanäle für Bioinsektizide, Biofungizide und Bionematizide wider. Bioinsektizide werden gegen Blattläuse, Weiße Fliegen und Schmetterlingsschädlinge in verschiedenen Kultursystemen eingesetzt, während Biofungizide boden- und blattbürtige Krankheiten in hochwertigen Kulturen bekämpfen. Auf Bacillus und Trichoderma basierende Produkte sowie entomopathogene Pilzprodukte haben die kommerzielle Einführung auf europäischen Betrieben unterstützt. Bioherbizide sind aufgrund enger Selektivitätsfenster und einer begrenzten Liste zugelassener Wirkstoffe für die biologische Unkrautbekämpfung weniger etabliert. Ihre begrenzte Präsenz schafft eine Öffnung für Produkte mit stärkerer Kulturpflanzensicherheit und zuverlässigerer Feldleistung. Bionematizide und auf RNA-Interferenz basierende Produkte erhalten ebenfalls verstärkte Aufmerksamkeit für die Zulassung, da synthetische Nematizidoptionen zurückgehen.
Biodünger sollen von 2027 bis 2032 mit einem CAGR von 11,4 % wachsen. Stickstofffixierende Stämme wie Azospirillum, Azotobacter und Rhizobium werden in Getreide- und Hülsenfruchtrotationen eingeführt. Phosphat-solubilisierende Bakterien sind auch dort relevant, wo Landwirte den Mineralduengereinsatz reduzieren möchten, ohne die Kulturpflanzenentwicklung zu beeinträchtigen. Mykorrhiza-Produkte sind besonders relevant für den Gartenbau und Baumkulturen, die unter Wasserstress unter mediterranen Bedingungen leiden. Im Jahr 2025 unterzeichnete Corteva Agriscience, Inc. ein europäisches Vertriebsabkommen mit Simbiose für einen Phosphat-solubilisierenden Biodünger, vorbehaltlich der behördlichen Genehmigung. Der Europäische Biostimulantien-Industrieverband berichtete, dass 63 % seiner Mitglieder durch die Komponentenmaterialkategorie 7 von der Zulassung ausgeschlossen waren. Diese Kategorie erlaubt derzeit nur vier mikrobielle Typen, was das Tempo begrenzt, mit dem neue mikrobielle Produkte den Markt für europäische Biopestizide und Biodünger erreichen können.

Nach Kulturpflanzentyp: Reihenkulturen dominieren, während Gartenbaukulturen das stärkste Wachstum verzeichnen
Reihenkulturen entfielen im Jahr 2026 auf 75 % der Marktgröße für europäische Biopestizide und Biodünger. Getreide, Ölsaaten und Hülsenfrüchte bedecken ausgedehnte Anbauflächen in Kontinentaleuropa und unterstützen die Nachfrage nach saatgutangewendeten Impfstoffen und biologischen Rotationsprodukten. Phosphat-solubilisierende Bakterien und Rhizobium-Impfstoffe stoßen in Weizen- und Gerstensystemen auf zunehmendes Interesse, mit einem Wertversprechen, das auf Nährstoffeffizienz und potenziellen Betriebsmittelkosteneinsparungen basiert. Nutzpflanzen wie Zuckerrüben, Industriehanf und Tabak stellen eine kleinere Chance dar. Nachhaltigkeitsanforderungen europäischer Lebensmittel- und Getränkehersteller steigern das Interesse an biologischen Protokollen für diese Kulturen.
Gartenbaukulturen sollen von 2027 bis 2032 mit einem CAGR von 11,9 % wachsen. Gewächshaustomate, Paprika, Gurke und Weichobst-Systeme integrieren biologische Produkte in das reguläre Kulturpflanzenmanagement. Geschützter Anbau ermöglicht eine engere Anwendungskontrolle und geplante Biocontrol-Freisetzungszyklen, was rückstandsfreie Zertifizierung und integrierte Pflanzenschutzprotokolle kommerziell wichtig macht. Der höhere Wert von Frischprodukten kann die Entscheidung weniger von den Betriebsmittelkosten als von der Produktqualität und dem Käuferzugang abhängig machen. Die Niederlande, Spanien und Belgien sind wichtige Zentren für dieses Modell. Käufercodes können biologische Programme vor neuen gesetzlichen Anforderungen fördern. Der Markt für europäische Biopestizide und Biodünger kann sich weiter ausweiten, da Daten aus diesen Programmen das Vertrauen der Landwirte stärken und agronomische Praktiken standardisieren.
Geografische Analyse
Frankreich hielt im Jahr 2026 einen Anteil von 18 % am Markt für europäische Biopestizide und Biodünger. Diese Position spiegelt ein reifes Biocontrol-Ökosystem, eine große Pflanzenproduktionsbasis und eine etablierte Nachfrage nach biologischen Pflanzenschutzmitteln wider. Deutschland ist ein wichtiger Knotenpunkt für die Erforschung und Produktion biologischer Pflanzenschutzmittel. Im Mai 2026 nahm BASF SE seine BioHub-Anlage in Ludwigshafen in Betrieb, um Wirkstoffe für biologische Pflanzenschutzmittel herzustellen. Die Nutzung biologischer Produkte in Italien konzentriert sich auf Weinberge, Olivenhaine und den Gemüseanbau, wo der ökologische Landbau die anhaltende Nachfrage unterstützt.
Spanien soll von 2027 bis 2032 mit einem CAGR von 13,4 % wachsen. Seine Rolle als wichtiger europäischer Obst- und Gemüseexporteur erhöht die Aufmerksamkeit für Rückstandsgrenzwerte, die von internationalen Käufern festgelegt werden, während Genossenschaften und nationale Maßnahmen zur Reduzierung des Pestizideinsatzes dabei helfen, agronomische Beratung zu verbreiten. Die Niederlande verfügen über weniger Anbaufläche, bleiben aber ein wichtiger Innovations- und Distributionsstützpunkt. Sowohl in Spanien als auch in den Niederlanden wird der Markt für europäische Biopestizide und Biodünger durch exportorientierten Gartenbau und spezialisierte Kulturpflanzenproduktiossysteme unterstützt. Koppert B.V. und Acadian Plant Health erweiterten im Januar 2025 ihr Vertriebsabkommen auf Europa, den Nahen Osten und Afrika, beginnend mit Frankreich. Die Partnerschaft kombiniert Koppert's Expertise im biologischen Schädlings- und Krankheitsbekämpfung mit Acadians Biostimulanztechnologie, um integrierte Lösungen zur Unterstützung von Pflanzengesundheit, Resilienz und Produktivität bereitzustellen. Das Vereinigte Königreich betreibt nach seinem Austritt aus der gegenseitigen Anerkennung der Europäischen Union einen eigenen Zulassungsweg, und Bayers Velsinum-Vertriebsabkommen aus dem Jahr 2025 signalisiert kommerzielles Interesse an seinem biologischen Nematizidsegment.
Türkei, Russland und das übrige Europa weisen unterschiedliche Wachstumsbedingungen auf. Die Gemüse- und Zitrusexporte der Türkei treiben die Nachfrage nach biologischen Fungiziden und Insektiziden an, während russische Getreide- und Ölsaatbetriebe inländische biologische Betriebsmittel und saatgutangewendete Impfstoffe als kostengünstigere Nährstoffwerkzeuge in Betracht ziehen. Nordische Märkte verzeichnen eine starke Nachfrage, wo die ökologische Produktion gut etabliert ist. Der Markt für europäische Biopestizide und Biodünger hat Wachstumspotenzial in Polen, Rumänien und Ungarn, da die Öko-Regelungen der Gemeinsamen Agrarpolitik den integrierten Pflanzenschutz und eine breitere Nutzung biologischer Produkte fördern.
Wettbewerbslandschaft
Der Markt für europäische Biopestizide und Biodünger war im Jahr 2026 fragmentiert. Integrierte Betriebsmittelunternehmen konkurrieren, indem sie biologische Technologien zu etablierten Vertriebsnetzen hinzufügen, während Spezialisten durch agronomischen Service, Artenkenntnisse und lokale Genossenschaftsbeziehungen konkurrieren. BASF SE schloss im März 2026 die Übernahme von AgBiTech ab und ergänzte damit die virusbasierte biologische Schädlingsbekämpfung gegen Raupen. Das Geschäft fügt BASF's bestehendem Portfolio für Reihenkulturen einen differenzierten biologischen Wirkmechanismus hinzu. Der Wettbewerb basiert daher sowohl auf der Produktleistung als auch auf der Fähigkeit, Landwirte mit technischer Unterstützung zu erreichen.
Speziallieferanten können durch kulturpflanzenspezifisches Fachwissen oder proprietäre Stämme wettbewerbsfähig sein. Das Abkommen von Koppert B.V. vom März 2025 mit Orion konzentrierte sich auf den biologischen Reihenkultur-Pflanzenschutz für europäische Reihenkulturen und zeigt, wie Partnerschaften im Bereich der Anwendungstechnologie Bedenken hinsichtlich der Feldleistung ansprechen können. Novonesis A/S verfügt über eine große Bibliothek mikrobieller Impfstämme und erzielte 2025 36 % seines Umsatzes in Europa, dem Nahen Osten und Afrika. Seine Forschungsbasis unterstützt multifunktionale Biodüngerformulierungen, die Nährstoffunterstützung und Krankheitsunterdrückung in einer einzigen Anwendung kombinieren. Kleinere Innovatoren können Lizenzvereinbarungen nutzen, wenn ihnen das Kapital für eine direkte Vermarktung in ganz Europa fehlt.
Chancen bestehen weiterhin in lagerstabilen Formulierungen, die Kühlkettenanforderungen reduzieren. Kostengünstige Reihenkulturprogramme und integrierte Pakete, die Biopestizide und Biodünger kombinieren, sind ebenfalls noch unterentwickelt. Biobest erweiterte seine Produktionskapazität, indem es im September 2026 die vollständige Eigentümerschaft seiner Einheit zur Produktion biologischer Schädlingsbekämpfungsmittel in Marokko übernahm, während BASF SE im Juli 2026 Apthena, ein Lockstoff für nützliche Insekten, im Vereinigten Königreich einführte. Diese Entwicklungen spiegeln anhaltende Investitionen sowohl in die Produktionskapazität als auch in die Produktdifferenzierung wider.
Marktführer für europäische Biopestizide und Biodünger
-
BASF SE
-
Bayer AG
-
Syngenta Group
-
Corteva Agriscience, Inc.
-
Koppert B.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Mai 2026: BASF SE nahm seine BioHub-Fermentationsanlage in Ludwigshafen, Deutschland, in Betrieb, nach einer Investition im hohen zweistelligen Millionen-Euro-Bereich. Die Anlage produziert biologische Pflanzenschutzwirkstoffe, darunter Bacillus amyloliquefaciens für Serifel und einen wichtigen Baustein für Inscalis, was die interne Produktionskapazität und Versorgungskettenresilienz von BASF stärkt.
- März 2026: BASF SE Agricultural Solutions schloss die Übernahme von AgBiTech nach Erhalt aller erforderlichen behördlichen Genehmigungen ab. AgBiTech ist auf die biologische Schädlingsbekämpfung mit natürlich vorkommenden Viren zur Bekämpfung von Raupenentwicklungsschädlingen in wichtigen Reihenkulturen spezialisiert. Die Übernahme erweitert BASF's Portfolio für die biologische Insektenkontrolle und unterstützt die breitere Einführung biologischer Pflanzenschutzlösungen.
- März 2025: Corteva Agriscience, Inc., und Simbiose unterzeichneten ein exklusives Vertriebsabkommen für Europa, das Corteva kommerzielle Rechte an einem Phosphat-solubilisierenden Biodünger in den meisten kontinentaleuropäischen Märkten gewährt.
Berichtsumfang des Marktes für europäische Biopestizide und Biodünger
Der Markt für europäische Biopestizide und Biodünger umfasst biologische Produkte, die für den Pflanzenschutz und das Nährstoffmanagement verwendet werden, einschließlich Biopestizide, die Schädlinge und Krankheiten bekämpfen, und Biodünger, die die Nährstoffverfügbarkeit und Bodenfruchtbarkeit verbessern.
Der Bericht über europäische Biopestizide und Biodünger ist segmentiert nach Produkttyp (Biodünger und Biopestizide), nach Kulturpflanzentyp (Nutzpflanzen, Gartenbaukulturen und Reihenkulturen) und nach Geografie (Frankreich, Deutschland, Italien, Niederlande, Spanien, Russland, Türkei, Vereinigtes Königreich und übriges Europa). Die Marktprognosen werden in Wert (USD) und Volumen (Metrische Tonnen) bereitgestellt.
| Biodünger | Azospirillum |
| Azotobacter | |
| Mykorrhiza | |
| Phosphatlösende Bakterien | |
| Rhizobium | |
| Sonstige Biodünger | |
| Biopestizide | Biofungizide |
| Bioherbizide | |
| Bioinsektizide | |
| Sonstige Biopestizide |
| Nutzpflanzen |
| Gartenbaukulturen |
| Reihenkulturen |
| Frankreich |
| Deutschland |
| Italien |
| Niederlande |
| Spanien |
| Russland |
| Türkei |
| Vereinigtes Königreich |
| Übriges Europa |
| Nach Produkttyp | Biodünger | Azospirillum |
| Azotobacter | ||
| Mykorrhiza | ||
| Phosphatlösende Bakterien | ||
| Rhizobium | ||
| Sonstige Biodünger | ||
| Biopestizide | Biofungizide | |
| Bioherbizide | ||
| Bioinsektizide | ||
| Sonstige Biopestizide | ||
| Nach Kulturpflanzentyp | Nutzpflanzen | |
| Gartenbaukulturen | ||
| Reihenkulturen | ||
| Nach Geografie | Frankreich | |
| Deutschland | ||
| Italien | ||
| Niederlande | ||
| Spanien | ||
| Russland | ||
| Türkei | ||
| Vereinigtes Königreich | ||
| Übriges Europa | ||
Im Bericht beantwortete Schlüsselfragen
Was ist der Prognosewert des Marktes für europäische Biopestizide und Biodünger?
Der Markt soll von 3,23 Milliarden USD im Jahr 2027 auf 5,31 Milliarden USD bis 2032 wachsen, bei einem CAGR von 10,45 % von 2027 bis 2032.
Was treibt die Nachfrage nach biologischen Pflanzenbaumitteln in Europa an?
Die Nachfrage wird durch Rückstandsmanagementanforderungen, Resistenzmanagementbedarf, ökologische Produktion und die Einführung biologischer Betriebsmittel in integrierten Pflanzenschutzprogrammen unterstützt.
Welche Produktkategorie wächst in Europa am schnellsten?
Biodünger sollen von 2027 bis 2032 mit einem CAGR von 11,4 % wachsen.
Welcher Kulturpflanzentyp weist das stärkste prognostizierte Wachstum auf?
Gartenbaukulturen sollen von 2027 bis 2032 mit einem CAGR von 11,9 % wachsen.