
ヨーロッパ バイオ農薬・バイオ肥料市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
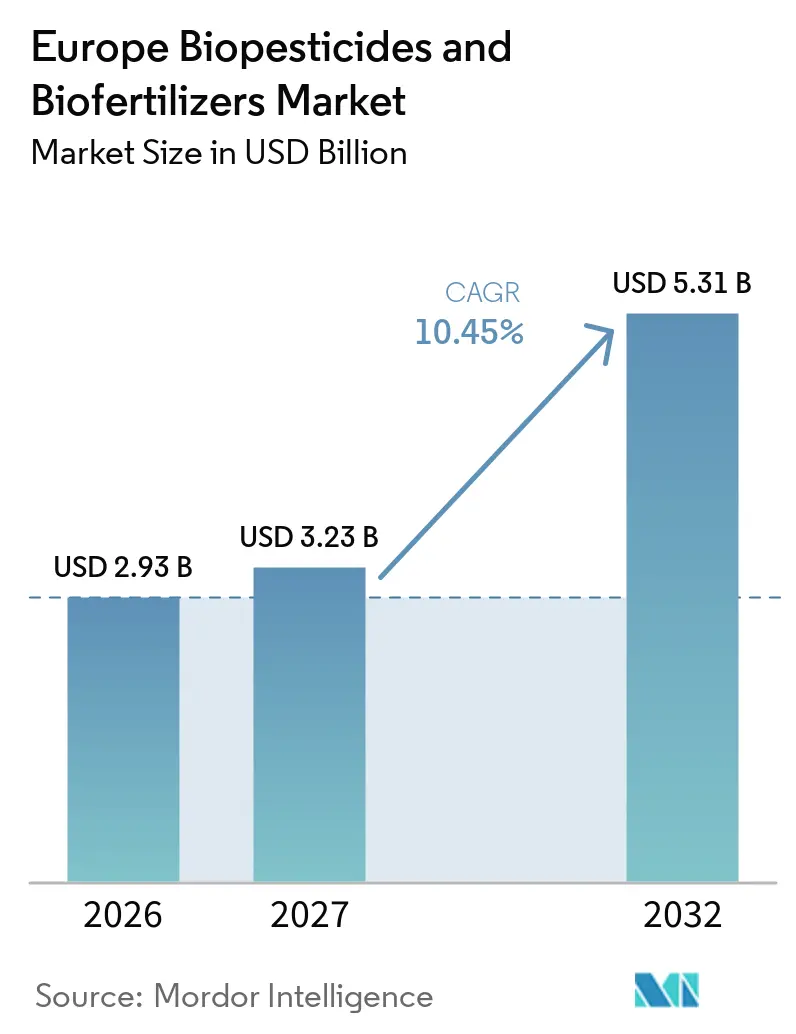
| 基準年の市場規模 (2026) | 2.93 十億米ドル |
| 市場規模 (2027) | 3.23 十億米ドル |
| 市場規模 (2032) | 5.31 十億米ドル |
| 成長率 (2027 - 2032) | 10.45 % |
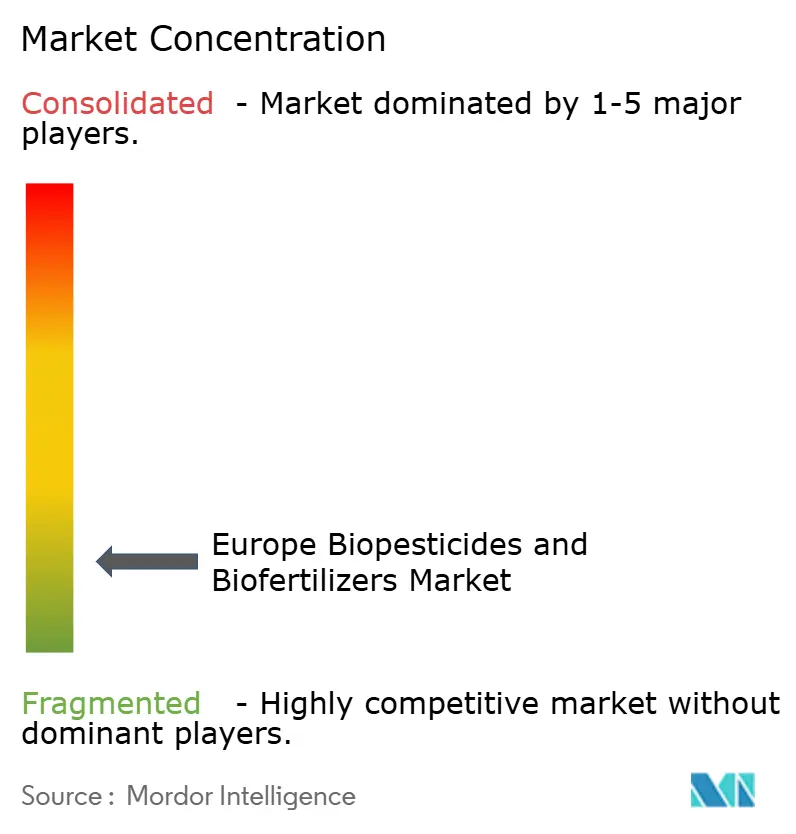
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ バイオ農薬・バイオ肥料市場分析
ヨーロッパ バイオ農薬・バイオ肥料市場規模は2026年に29.3 ビリオン 米ドルと評価され、2027年の32.3 ビリオン 米ドルから2032年には53.1 ビリオン 米ドルへと、2027年から2032年にかけてCAGR 10.45%で成長する見込みです。合成作物保護製品に対する規制の強化と残留物適合農産物への需要が市場を形成しています。欧州連合の食品・飼料安全規則の改正案は、バイオコントロールの定義を明確化し、生物学的製品の市場参入を加速させることを目的としています[1]。確立された作物保護ツールへの抵抗性の増大も、総合的病害虫管理プログラムにおける生物学的製品の重要性を高めています。市場は、信頼性の高い現場サポート、安定した製剤、および現地の登録要件を満たす製品を提供するサプライヤーに機会をもたらしています。大手農業資材企業は生物学的ポートフォリオを拡大しており、専門サプライヤーは作物知識と農家との関係を通じて競争しています。
主要レポートのポイント
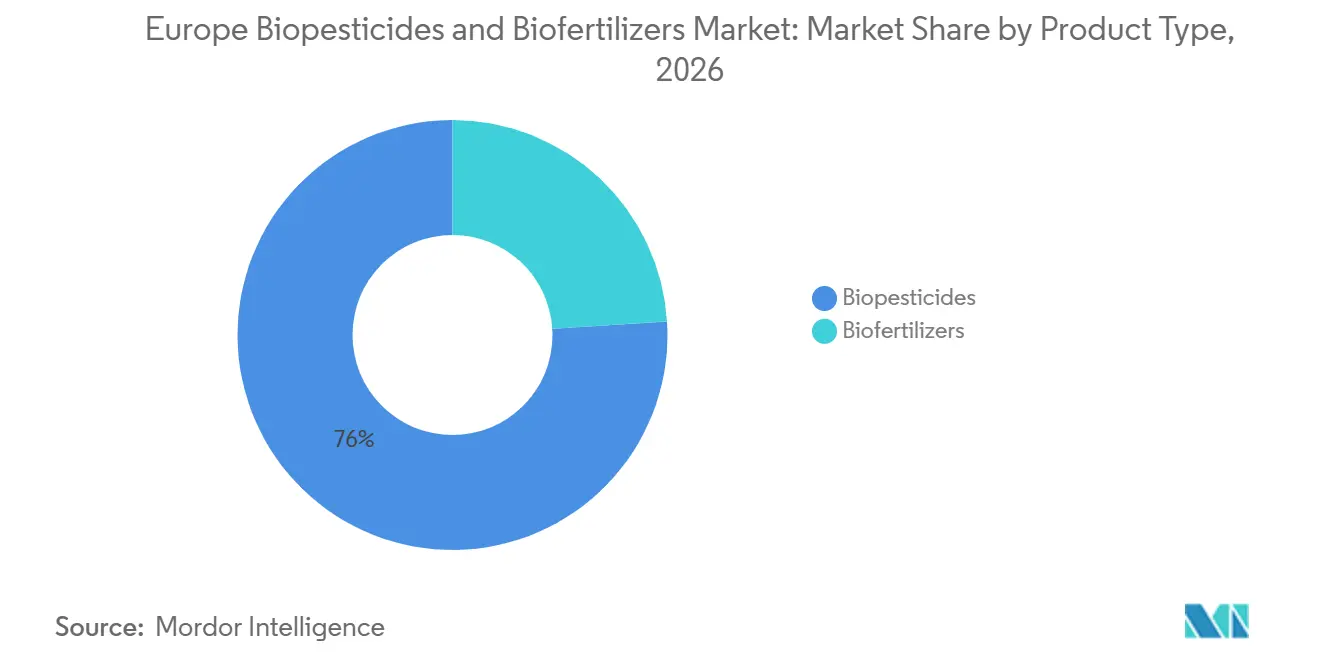
- 製品タイプ別では、バイオ農薬が2026年の市場シェアの76%を占め、バイオ肥料は2027年から2032年にかけてCAGR 11.4%で成長する見込みです。
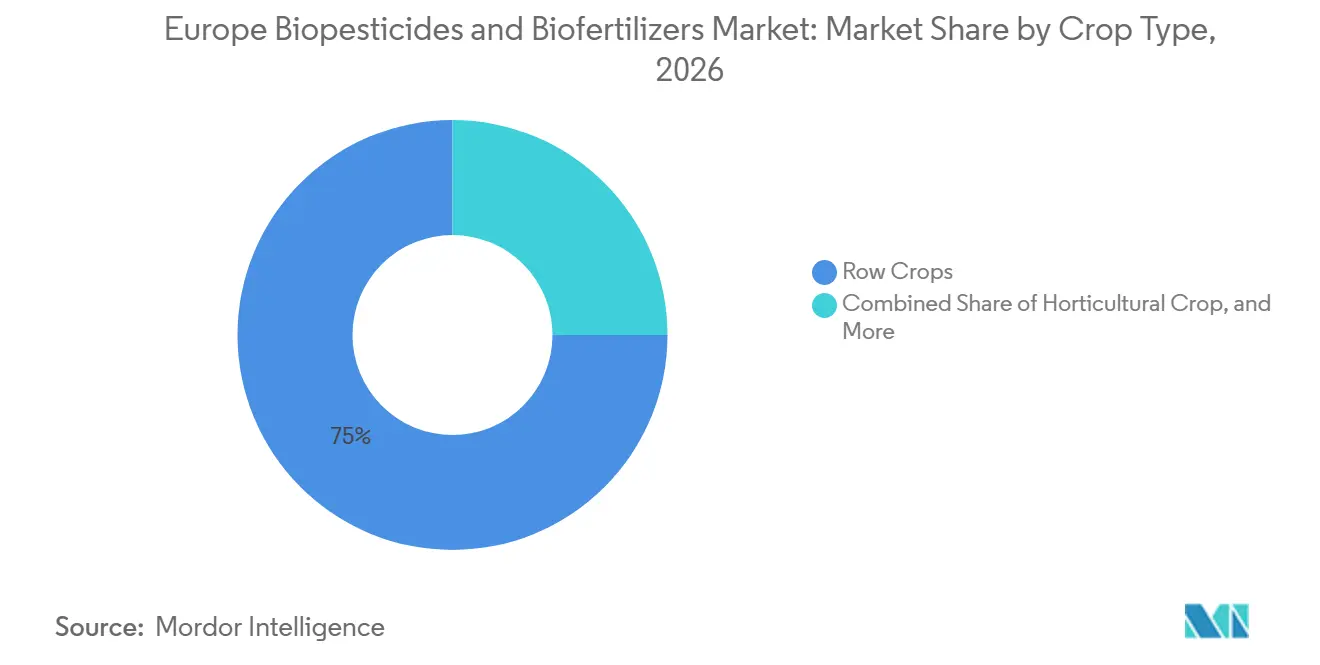
- 作物タイプ別では、畑作物が2026年のヨーロッパ バイオ農薬・バイオ肥料市場シェアの75%を占め、園芸作物は2027年から2032年にかけてCAGR 11.9%で成長する見込みです。
- 地域別では、フランスが2026年のヨーロッパ バイオ農薬・バイオ肥料市場規模の18%を占め、スペインは2027年から2032年にかけてCAGR 13.4%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
ヨーロッパ バイオ農薬・バイオ肥料市場のトレンドとインサイト
促進要因の影響析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バイオコントロール製品認可を促進するEU規制改革 | +3.0% | EUで最も高く、フランス、ドイツ、イタリア、スペイン、イギリスで特に顕著 | 短期(2年以内) |
| 有機農業および残留物に敏感な作物生産の拡大 | +2.0% | EUコア、フランス、ドイツ、イタリア、スペイン、オランダ | 中期(2〜4年) |
| 抵抗性管理および代替作物保護ソリューションへの需要の高まり | +1.5% | フランス、スペイン、イタリア、ドイツ、その他のヨーロッパへの波及 | 中期(2〜4年) |
| 生物学的投入物に対する公的インセンティブおよび規制支援 | +1.2% | ドイツ、フランス、イタリア、イギリス | 中期(2〜4年) |
| 作物ストレス管理のための微生物ソリューションの採用拡大 | +0.8% | スペイン、イタリア、フランス | 長期(4年以上) |
| 微生物発酵および探索技術の進歩 | +0.7% | ドイツ、オランダ、イギリス | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
バイオコントロール製品認可を促進するEU規制改革
ヨーロッパ バイオ農薬・バイオ肥料市場は、生物学的作物保護製品へのアクセスを加速させることを目的とした欧州連合の規制改革案から恩恵を受ける可能性があります。欧州委員会の2025年12月の食品・飼料安全簡素化パッケージは、バイオコントロール物質のより明確な定義、優先評価手続き、および特定の条件下での適格製品に対する暫定認可を提案しています。この提案はまた、認可および相互承認手続きの合理化も目指しています。採択・実施された場合、これらの措置は規制上の遅延を削減し、生物学的作物保護ソリューションへのアクセスを改善する可能性がありますが、その影響のタイミングと範囲は最終的な立法規定と実施状況に依存します。
有機農業および残留物に敏感な作物生産の拡大
有機および残留物に敏感な生産は、生物学的投入物への継続的な需要を生み出します。規則(EU)2018/848は、有機生産における外部投入物の使用を制限し、特定の用途に対して認可された製品および物質のみを許可しており、これらの農場にとって適格な代替品が重要となっています[2]。輸出志向の農家も農薬残留物に関する顧客要件に直面しており、それらの基準が小売調達条件の一部となった場合には商業的アクセスを保護しなければなりません。これらの要件は、日本、湾岸諸国、および北米のバイヤーにサービスを提供する園芸・ブドウ栽培のサプライチェーンに関連しています。スペインの園芸輸出業者とフランスのワイン生産者は、生産慣行と残留物適合に関するバイヤーの精査に直面しています。ヨーロッパ バイオ農薬・バイオ肥料市場は、従来型農家も顧客要件を満たし残留物管理慣行を支援するために生物学的投入物を求めることから、正式に認証された有機農場を超えて拡大できます。
抵抗性管理および代替作物保護ソリューションへの需要の高まり
ヨーロッパ バイオ農薬・バイオ肥料市場は、主要畑作物における抵抗性管理ニーズによって支えられています。2025年にiScienceに掲載された研究では、ヨーロッパの小麦システム全体でセプトリア葉枯病に対する確立された合成化学物質への感受性の低下が報告されました[3]。抵抗性病原体集団に対する殺菌剤の有効性の喪失は、生物学的ツールとのローテーションをより価値あるものにしており、特に農家が複数の作付けサイクルにわたってパフォーマンスを保護しなければならない場合に重要です。バイオ殺菌剤とバイオ殺虫剤は、農家が複数の防除手段を必要とし、単一の化学クラスに依存できない総合的病害虫管理プログラムを支援できます。この促進要因は政策遵守だけでなく農場パフォーマンスに根ざしており、商品価格が弱い時期にも関連性を保つことができます。農家は製品の信頼性と投入コストを比較検討し続け、連続する生育季節にわたって作物保護を維持するための効果的な選択肢を求めます。
生物学的投入物に対する公的インセンティブおよび規制支援
共通農業政策のエコスキームは、生物学的投入物の経済性を改善できます。ドイツ、フランス、イタリア、およびイギリスの国家プログラムも総合的病害虫管理を奨励しています。2025年のオムニバス提案は、新しいバイオコントロール物質を含む製品に対する暫定認可を可能にし、有効成分の承認と国家製品認可の間の遅延に対処します。専門の小規模サプライヤー、限られた製品ラインに依存し、長期的な規制手続きを管理するためのリソースが少ないため、恩恵を受ける可能性があります。ヨーロッパ バイオ農薬・バイオ肥料市場において、合理化された認可プロセスは規制上の遅延と商業化前の製品ドシエ維持に関連するコストを削減し、適格な生物学的作物保護製品の市場参入を改善できます。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来の合成投入物と比較した高い施用コスト | -2.0% | スペイン、イタリア、フランス、ドイツ、畑作物コモディティシステムで最も顕著 | 短期(2年以内) |
| 農業条件全体にわたる現場パフォーマンスのばらつき | -1.8% | すべての優先国、大陸性および北欧気候で最も顕著 | 中期(2〜4年) |
| 国レベルの登録および証拠要件の断片化 | -1.2% | ドイツ、フランス、イタリア、スペイン、イギリス | 短期(2年以内) |
| 貯蔵期間、保管、およびコールドチェーンの感受性 | -0.8% | スペイン、イタリア、フランス、イギリス、分散した農村流通ネットワーク | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
従来の合成投入物と比較した高い施用コスト
生物学的投入物は、確立された合成製品よりも1ヘクタールあたりのコストが高くなる場合があります。農家が一貫した有効性を達成するまでに、複数回の施用、慎重なタイミング、および追加の助言サポートが必要になる場合があり、製品価格のみに基づく比較は誤解を招く可能性があります。これは、狭いマージンで運営し、不確実な購買決定に対する許容度が低い小麦、大麦、およびトウモロコシ農家にとって重大な懸念事項です。フランスとドイツの大規模事業者は、効率的な施用ロジスティクスと複数シーズンにわたる低い抵抗性管理支出によって、高い単位コストを相殺できる場合があります。南部および東部ヨーロッパの小規模農家は、耕作面積の一部のみで新しいプログラムを試験する際により大きな負担に直面します。ヨーロッパ バイオ農薬・バイオ肥料市場において、施用頻度や潜在的な農業上の利点を含む生育季節全体にわたるコスト効率を実証するサプライヤーは、コモディティ作物での採用の根拠を強化できます。
農業条件全体にわたる現場パフォーマンスのばらつき
微生物のパフォーマンスは、土壌pH、有機物、温度、水分、施用方法、および既存の現場微生物叢によって影響を受けます。これらの変数により、季節条件が大きく異なる大陸性および北欧地域を含むヨーロッパの多様な土壌・気候条件全体で一貫したパフォーマンスを確立することが困難になります。BioControlに掲載された2025年の学術レビューでは、現在の欧州連合の規制が微生物植物保護製品の複雑さを完全には捉えていないことが判明しました。ばらつきのある結果は、目に見える作物被害や収量低下を引き起こした不成功なシーズンの後、農家が製品を再購入することをためらわせる可能性があります。精密施用と実践的な作物アドバイスは、製品の使用を現地の農業条件に結びつけることで、製品の配置、タイミング、および信頼性を改善できます。ヨーロッパ バイオ農薬・バイオ肥料市場は、農家が自身の農業条件下での製品パフォーマンスを評価し、情報に基づいた再購入決定を行えるよう支援するために、堅牢で場所固有の現場証拠と実践的なガイダンスを必要としています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:バイオ農薬が優位を占め、バイ肥料が最も速い成長を記録
バイオ農薬は2026年のヨーロッパ バイオ農薬・バイオ肥料市場シェアの76%を占めました。その地位は、バイオ殺虫剤、バイオ殺菌剤、およびバイオ殺線虫剤の確立された販売チャネルを反映しています。バイオ殺虫剤は、複数の作物システムにわたってアブラムシ、コナジラミ、および鱗翅目害虫に対して使用されており、バイオ殺菌剤は高価値作物の土壌伝染性および葉面病害に対処します。バチルスおよびトリコデルマベースの製品と昆虫病原性真菌製品は、ヨーロッパの農場での商業的採用を支援してきました。バイオ除草剤は、狭い選択性ウィンドウと生物学的雑草防除のための登録有効成分の限られたリストにより、普及が遅れています。その限られた存在は、より強い作物安全性とより信頼性の高い現場パフォーマンスを持つ製品に機会を生み出しています。バイオ殺線虫剤およびRNA干渉ベースの製品も、合成殺線虫剤の選択肢が減少するにつれて登録に向けた注目が高まっています。
バイオ肥料は2027年から2032年にかけてCAGR 11.4%で成長する見込みです。アゾスピリルム、アゾトバクター、リゾビウムなどの窒素固定菌株が穀物・マメ科植物のローテーションで採用されています。リン酸可溶化細菌も、農家が作物の定着を損なうことなく鉱物肥料の使用を削減しようとする場合に関連しています。菌根菌製品は、地中海条件下で水ストレスに直面している園芸・樹木作物に特に関連しています。2025年、Corteva Agriscience, Inc.は規制承認を条件として、リン酸可溶化バイオ肥料についてSimbioseとのヨーロッパ流通契約に署名しました。欧州バイオスティミュラント産業協議会は、会員の63%がコンポーネント材料カテゴリー7の下での登録を阻まれていると報告しました。このカテゴリーは現在4種類の微生物タイプのみを許可しており、新しい微生物製品がヨーロッパ バイオ農薬・バイオ肥料市場に到達できるペースを制限しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
作物タイプ別:畑作物が優位を占め、園芸作物が最も速い成長を記録
畑作物は2026年のヨーロッパ バイオ農薬・バイオ肥料市場規模の75%を占めました。穀物、油糧種子、およびマメ科植物は大陸ヨーロッパ全体で広大な面積をカバーしており、種子施用接種剤および生物学的ローテーション製品への需要を支えています。リン酸可溶化細菌とリゾビウム接種剤は小麦・大麦システムで関心を集めており、栄養効率と潜在的な投入コスト削減を中心とした価値提案を持っています。テンサイ、産業用大麻、タバコなどの換金作物はより小さな機会を表しています。ヨーロッパの食品・飲料メーカーからの持続可能性要件が、これらの作物に対する生物学的プロトコルへの関心を高めています。
園芸作物は2027年から2032年にかけてCAGR 11.9%で成長する見込みです。温室トマト、ピーマン、キュウリ、およびソフトフルーツシステムは、期的な作物管理に生物学的製品を組み込んでいます。施設栽培は施用管理をより厳密にし、計画的なバイオコントロール放出サイクルを可能にし、残留物フリー認証と総合的病害虫管理プロトコルを商業的に重要なものにしています。生鮮農産物の高い価値は、製品品質とバイヤーアクセスよりも投入コストを重要でなくする場合があります。オランダ、スペイン、およびベルギーはこのモデルの重要な中心地です。バイヤーコードは、新しい法的要件に先立って生物学的プログラムを奨励できます。これらのプログラムからのデータが農家の信頼を高め、農業慣行を標準化するにつれて、ヨーロッパ バイオ農薬・バイオ肥料市場はさらに拡大できます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
フランスは2026年のヨーロッパ バイオ農薬・バイオ肥料市場シェアの18%を占めました。この地位は、成熟したバイオコントロールエコシステム、大規模な作物生産基盤、および生物学的作物保護への確立された需要を反映しています。ドイツは生物学的作物保護の研究・生産の重要なハブです。2026年5月、BASF SEはルートヴィヒスハーフェンにBioHubプラントを稼働させ、生物学的作物保護成分を生産しています。イタリアの生物学的製品の採用は、有機農業が継続的な需要を支えるブドウ園、オリーブ園、および野菜栽培に集中しています。
スペインは2027年から2032年にかけてCAGR 13.4%で成長する見込みです。ヨーロッパの主要な果物・野菜輸出国としての役割が、国際バイヤーが設定する残留物閾値への注目を高めており、協同組合と国家農薬使用措置が農業アドバイスの普及を支援しています。オランダは耕作地が少ないものの、重要なイノベーションおよび流通拠点であり続けています。スペインとオランダの両国において、ヨーロッパ バイオ農薬・バイオ肥料市場は輸出志向の園芸と専門的な作物生産システムによって支えられています。Koppert B.V.とAcadian Plant Healthは2025年1月にフランスを皮切りにヨーロッパ、中東、アフリカをカバーするよう流通契約を拡大しました。このパートナーシップは、Koppertの生物学的病害虫・病害防除の専門知識とAcadianのバイオスティミュラント技術を組み合わせ、作物の健康、回復力、および生産性を支援する統合ソリューションを提供します。イギリスは欧州連合の相互承認からの離脱後、独自の認可経路を運用しており、Bayerの2025年Velsinum流通契約は生物学的殺線虫剤セグメントへの商業的関心を示しています。
トルコ、ロシア、およびその他のヨーロッパは異なる成長条件を示しています。トルコの野菜・柑橘類輸出は生物学的殺菌剤・殺虫剤への需要を牽引しており、ロシアの穀物・油糧種子農場は低コストの栄養ツールとして国内の生物学的投入物と種子施用接種剤を検討しています。北欧市場では有機生産が確立されており、強い需要があります。ヨーロッパ バイオ農薬・バイオ肥料市場は、共通農業政策のエコスキームが総合的病害虫管理と生物学的製品のより広い使用を奨励するにつれて、ポーランド、ルーマニア、およびハンガリーで成長の可能性があります。
競合環境
ヨーロッパ バイオ農薬・バイオ肥料市場は2026年に断片化していました。統合型農業資材企業は確立された販売ネットワークに生物学的技術を追加することで競争し、専門企業は農業サービス、種の知識、および地域の協同組合との関係を通じて競争しています。BASF SEは2026年3月にAgBiTechの買収を完了し、毛虫に対するウイルスベースの生物学的病害虫防除を追加しました。この取引はBASFの畑作物向け既存ポートフォリオに差別化された生物学的作用機序を追加します。競争は製品パフォーマンスと技術サポートを伴って農家にリーチする能力の両方に基づいています。
専門サプライヤーは、作物固有の専門知識または独自の菌株を活用することで競争できます。Koppert B.V.の2025年3月のOrionとの契約は、ヨーロッパの畑作物向けの畝間生物学的作物保護に焦点を当て、施用機器のパートナーシップが現場パフォーマンスの懸念にどのように対処できるかを示しています。Novonesis A/Sは大規模な微生物接種剤菌株ライブラリーを持ち、2025年の収益の36%をヨーロッパ、中東、アフリカで生み出しました。その研究基盤は、単一施用で栄養サポートと病害抑制を組み合わせた多機能バイオ肥料製剤を支援しています。小規模なイノベーターは、ヨーロッパ全体での直接商業化のための資本が不足している場合にライセンス契約を利用できます。
コールドチェーン要件を削減する常温安定製剤に機会が残っています。低コストの畑作物プログラムとバイオ農薬・バイオ肥料を組み合わせた統合パッケージも未開発のままです。Biobestは2026年9月にモロッコの生物学的防除生産事業体の完全所有権を取得することで生産能力を拡大し、BASF SEは2026年7月にイギリスで有益昆虫誘引剤Apthenaを導入しました。これらの動向は、生産能力と製品差別化の両方への継続的な投資を反映しています。
ヨーロッパ バイオ農薬・バイオ肥料業界リーダー
-
BASF SE
-
Bayer AG
-
Syngenta Group
-
Corteva Agriscience, Inc.
-
Koppert B.V.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:BASF SEは、高い二桁台のミリオンユーロ規模の投資に続き、ドイツのルートヴィヒスハーフェンにBioHub発酵プラントを稼働させました。この施設は、Serifel向けのバチルス・アミロリクエファシエンスおよびInscalisの主要な構成要素を含む生物学的作物保護成分を生産し、BASFの社内生産能力とサプライチェーンの回復力を強化しています。
- 2026年3月:BASF SE農業ソリューションは、必要なすべての規制承認を取得した後、AgBiTechの買収を完了しました。AgBiTechは、主要な畑作物の毛虫害虫を管理するために自然発生ウイルスを使用した生物学的病害虫防除を専門としています。この買収はBASFの生物学的昆虫防除ポートフォリオを拡大し、生物学的作物保護ソリューションのより広い採用を支援します。
- 2025年3月:Corteva Agriscience, Inc.とSimbioseは、ヨーロッパ向けの独占流通契約に署名し、ほとんどの大陸ヨーロッパ市場でリン酸可溶化バイオ肥料の商業権をCorteva Agriscience, Inc.に付与しました。
ヨーロッパ バイオ農薬・バイオ肥料市場レポートの範囲
ヨーロッパ バイオ農薬・バイオ肥料市場は、害虫・病害を防除するバイオ農薬と栄養利用可能性および土壌肥沃度を改善するバイオ肥料を含む、作物保護と栄養管理に使用される生物学的製品をカバーしています。
ヨーロッパ バイオ農薬・バイオ肥料レポートは、製品タイプ別(バイオ肥料およびバイオ農薬)、作物タイプ別(換金作物、園芸作物、および畑作物)、地域別(フランス、ドイツ、イタリア、オランダ、スペイン、ロシア、トルコ、イギリス、およびその他のヨーロッパ)にセグメント化されています。市場予測は、金額(米ドル)および数量(メトリックトン)で提供されています。
| バイオ肥料 | アゾスピリルム |
| アゾトバクター | |
| 菌根菌 | |
| リン酸可溶化細菌 | |
| リゾビウム | |
| その他のバイオ肥料 | |
| バイオ農薬 | バイオ殺菌剤 |
| バイオ除草剤 | |
| バイオ殺虫剤 | |
| その他のバイオ農薬 |
| 換金作物 |
| 園芸作物 |
| 畑作物 |
| フランス |
| ドイツ |
| イタリア |
| オランダ |
| スペイン |
| ロシア |
| トルコ |
| イギリス |
| その他のヨーロッパ |
| 製品タイプ別 | バイオ肥料 | アゾスピリルム |
| アゾトバクター | ||
| 菌根菌 | ||
| リン酸可溶化細菌 | ||
| リゾビウム | ||
| その他のバイオ肥料 | ||
| バイオ農薬 | バイオ殺菌剤 | |
| バイオ除草剤 | ||
| バイオ殺虫剤 | ||
| その他のバイオ農薬 | ||
| 作物タイプ別 | 換金作物 | |
| 園芸作物 | ||
| 畑作物 | ||
| 地域別 | フランス | |
| ドイツ | ||
| イタリア | ||
| オランダ | ||
| スペイン | ||
| ロシア | ||
| トルコ | ||
| イギリス | ||
| その他のヨーロッパ | ||
レポートで回答される主要な質問
ヨーロッパ バイオ農薬・バイオ肥料市場の予測値はいくらですか?
市場は2027年の32.3 ビリオン 米ドルから2032年には53.1 ビリオン 米ドルへと、2027年から2032年にかけてCAGR 10.45%で成長する見込みです。
ヨーロッパにおける生物学的作物投入物への需要を牽引しているものは何ですか?
需要は、残留物管理要件、抵抗性管理ニーズ、有機生産、および総合的病害虫管理プログラムにおける生物学的投入物の採用によって支えられています。
ヨーロッパで最も速く成長している製品カテゴリーはどれですか?
バイオ肥料は2027年から2032年にかけCAGR 11.4%で成長する見込みです。
最も強い予測成長を示す作物タイプはどれですか?
園芸作物は2027年から2032年にかけてCAGR 11.9%で成長する見込みです。