
Tamanho e Participação do Mercado de Seguros de Aviação na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 2.40 Bilhões de dólares |
| Tamanho do Mercado (2027) | 2.5 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.70 % |
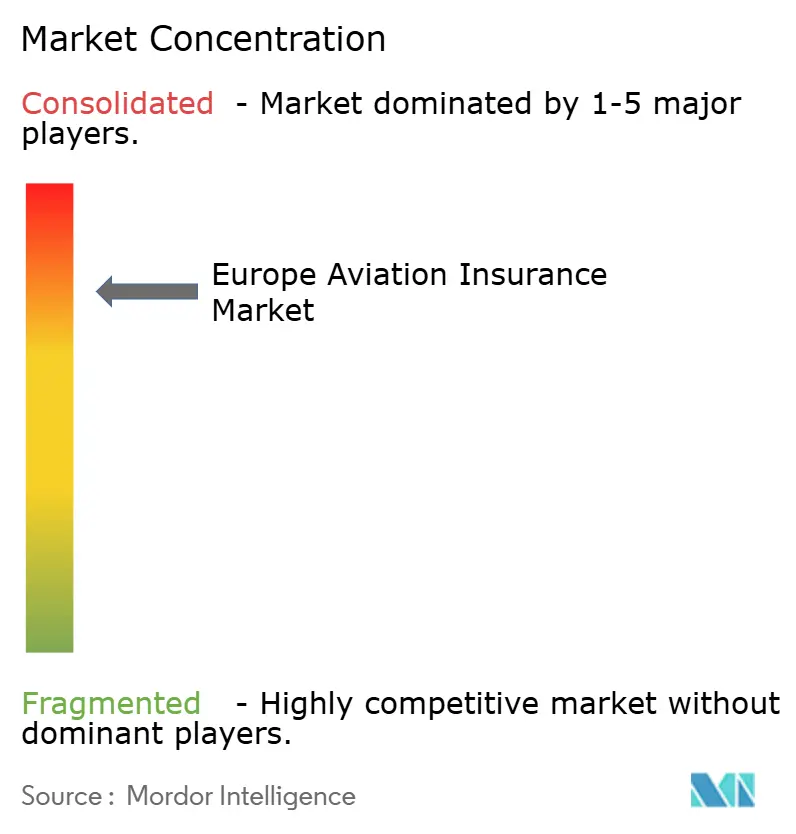
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros de Aviação na Europa pela Mordor Intelligence
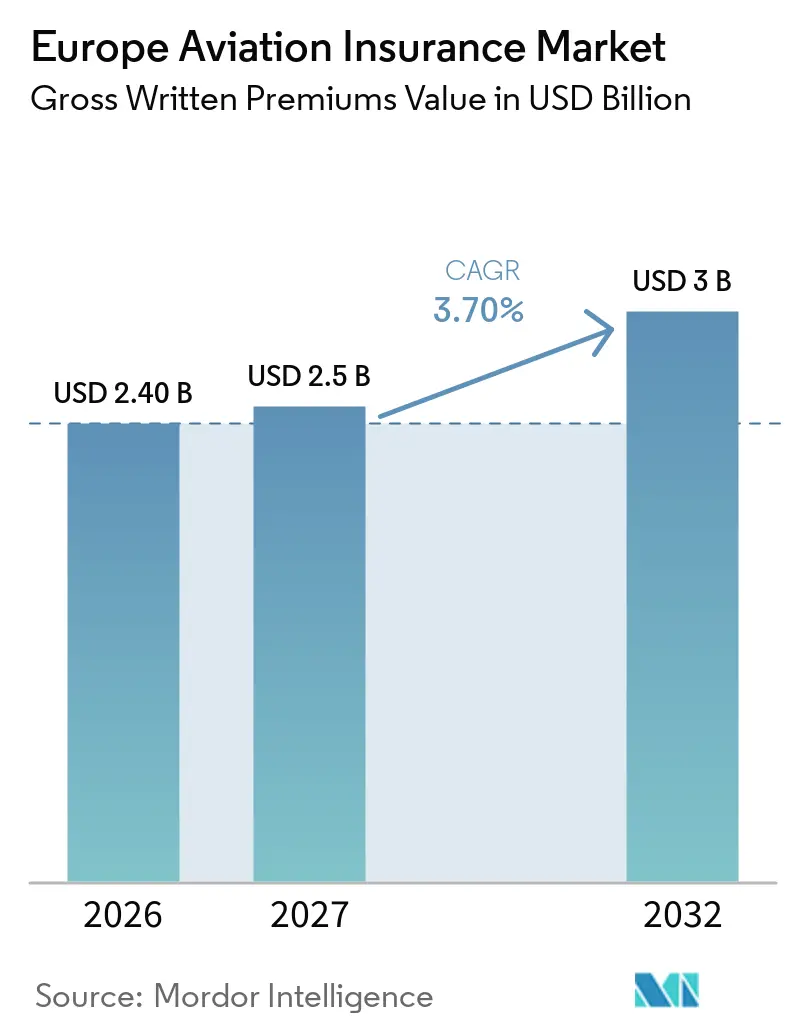
O tamanho do mercado de seguros de aviação na Europa, em termos de prêmios brutos subscritos, foi avaliado em 2,40 bilhões de USD em 2026 e estima-se que cresça de 2,5 bilhões de USD em 2027 para atingir 3 bilhões de USD até 2032, a um CAGR de 3,70% durante o período de previsão (2027-2032).
O mercado de seguros de aviação na Europa é sustentado pela recuperação da atividade de voos, pela renovação de frotas e pelo aumento dos valores segurados de aeronaves modernas. A EUROCONTROL registou 11,1 milhões de voos em 2025, 4,1% acima de 2024, e prevê 12,8 milhões de voos até 2032, o que aumenta o número de aeronaves, operadores e instalações que necessitam de cobertura. Os requisitos obrigatórios de responsabilidade civil ao abrigo das normas europeias proporcionam uma base recorrente de procura, enquanto os custos de reparação aumentam o valor segurado associado às apólices de casco e responsabilidade civil. A aviação geral, a aviação de negócios e os sistemas de aeronaves não tripuladas criam oportunidades menos dependentes das condições de preços das companhias aéreas, embora as perdas por risco de guerra e os custos de resseguro estejam a tornar as decisões de capacidade mais seletivas. O mercado de seguros de aviação na Europa também enfrenta maior atenção às exposições geopolíticas, cibernéticas e de cadeia de abastecimento, que podem alterar rapidamente as condições de preços e de apólices. A procura resultante não é uniforme entre as coberturas, mas a combinação de responsabilidade civil obrigatória, valores mais elevados de aeronaves e operações emergentes sustenta uma base de prémios mais ampla.
Principais Conclusões do Relatório
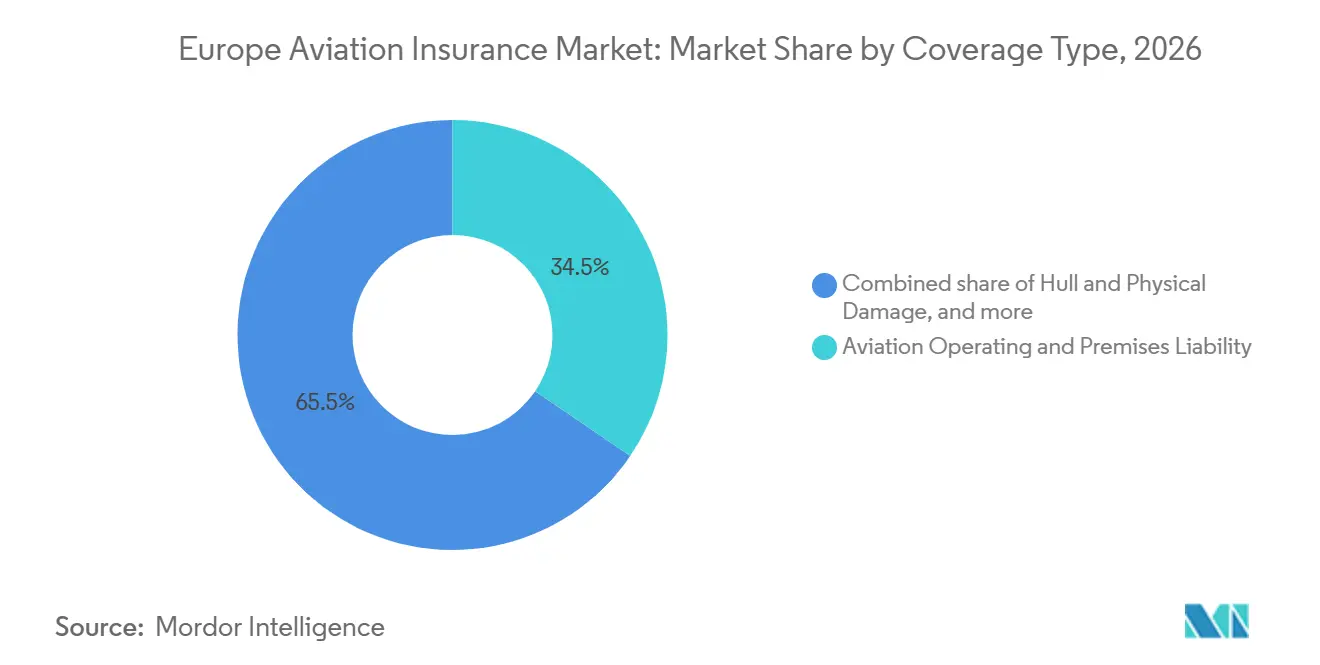
- Por tipo de cobertura, a responsabilidade civil operacional e de instalações de aviação captou uma participação de 34,5% do mercado de seguros de aviação na Europa em 2026, enquanto a responsabilidade civil por produtos de aviação tem previsão de crescer a um CAGR de 5,3% até 2032.
- Por usuário final, os operadores de aviação geral e de negócios captaram uma participação de 43,2% do mercado de seguros de aviação na Europa em 2026, enquanto os segurados de responsabilidade civil por produtos de aviação têm previsão de crescer a um CAGR de 5,4% até 2032.
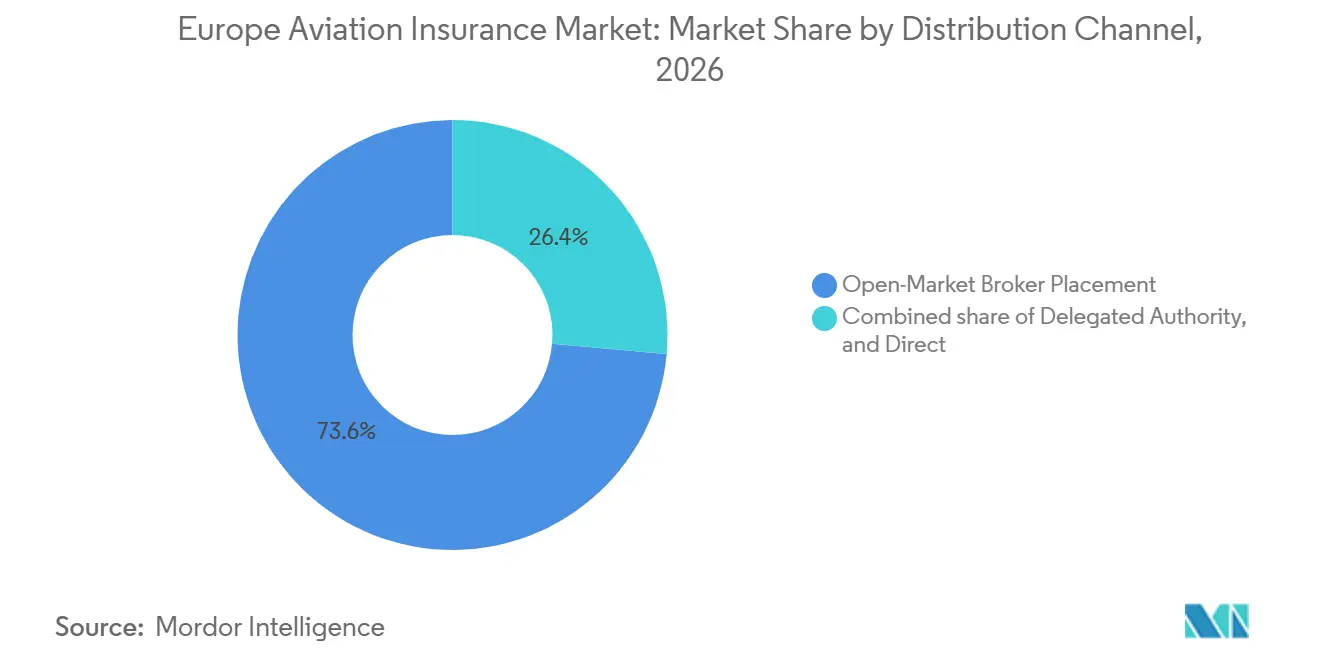
- Por canal de distribuição, a colocação por corretor em mercado aberto captou uma participação de 73,6% do mercado de seguros de aviação na Europa em 2026, enquanto a autoridade delegada tem previsão de crescer a um CAGR de 7,1% até 2032.
- Por geografia, o Reino Unido captou uma participação de 29,8% do mercado de seguros de aviação na Europa em 2026, enquanto a Itália tem previsão de crescer a um CAGR de 4,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Tráfego Aéreo de Passageiros e Renovação de Frota | +1.5% | Pan-europeu; maior aumento de prémios na Europa Ocidental e do Sul | Curto prazo (≤ 2 anos) |
| Conformidade Obrigatória com as Normas Europeias de Responsabilidade Civil | +0.8% | Em toda a UE; camada adicional da CAA do Reino Unido pós-Brexit; conformidade com UAS a emergir em todos os estados-membros | Médio prazo (2–4 anos) |
| Expansão das Operações de Aviação Geral, de Negócios e de UAS | +1.0% | Pan-europeu; maior crescimento na região DACH, países nórdicos e Itália | Curto prazo (≤ 2 anos) |
| Colocação Liderada por Corretores de Riscos Complexos Transfronteiriços | +0.4% | Pan-europeu; estruturalmente mais complexo nas colocações transfronteiriças Reino Unido-UE pós-Brexit | Médio prazo (2–4 anos) |
| Inflação de Vagas de Reparação e Peças a Elevar a Gravidade dos Sinistros | +0.5% | Global; mais aguda para operadores europeus dependentes de MRO e arrendadores com frotas de fuselagem estreita envelhecidas | Curto prazo (≤ 2 anos) |
| Aeronaves Conectadas e Dependência de IA a Expandir a Exposição Cibernética e de Acumulação Sistémica | +0.6% | Global; impulsionador de conformidade com a NIS2 da UE concentrado na Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Tráfego Aéreo de Passageiros e Renovação de Frota
O tráfego aéreo europeu regressou aos níveis pré-pandemia em 2025, com aproximadamente 11,1 milhões de voos registados na rede da EUROCONTROL, representando um crescimento de cerca de 4,1% em termos homólogos. A previsão de primavera de 2026 da EUROCONTROL projeta aproximadamente 12,8 milhões de voos anuais até 2032, com um crescimento médio anual de 2,1% ao longo do período de previsão de 2026 a 2032, embora a incerteza geopolítica e económica possa afetar a trajetória[1]. A renovação de frotas constitui uma fonte adicional de procura para o seguro de aviação. A Airbus e a Boeing tinham aproximadamente 16.150 encomendas firmes de aeronaves comerciais na sua carteira global combinada em julho de 2026, refletindo uma procura sustentada por novas aeronaves, embora este número não represente adições confirmadas às frotas europeias. As aeronaves de nova geração, os motores avançados e os sistemas de bordo cada vez mais sofisticados podem aumentar os valores dos ativos segurados e a gravidade financeira de perdas individuais. Estes desenvolvimentos sustentam a procura de cobertura de casco e responsabilidade civil, embora o efeito nos prémios dependa da composição da frota segurada, dos valores das aeronaves, das condições de subscrição e dos custos de resseguro.
Conformidade Obrigatória com as Normas Europeias de Responsabilidade Civil
O Regulamento (CE) n.º 785/2004 da União Europeia exige que as transportadoras aéreas e os operadores de aeronaves abrangidos que voem dentro, para, a partir ou sobre o território dos Estados-Membros da União Europeia mantenham um seguro mínimo para as responsabilidades relativas a passageiros, bagagem, carga e terceiros, incluindo riscos específicos de guerra e terrorismo. A cobertura mínima inclui 250.000 Direitos de Saque Especiais (DSE) por passageiro, 1.288 DSE por passageiro para bagagem e 22 DSE por quilograma para carga, enquanto os limites de responsabilidade civil perante terceiros variam de acordo com a massa máxima de descolagem da aeronave, variando de 750.000 DSE a 700 milhões de DSE por acidente[2]. Estes requisitos obrigatórios sustentam a procura de base para o seguro de responsabilidade civil de aviação, enquanto os prémios dos seguradores dependem das características das aeronaves, dos riscos operacionais, da experiência de sinistros e das condições de mercado. Em Itália, a Autoridade Nacional de Aviação Civil (ENAC) publicou um regulamento atualizado sobre requisitos de seguro e o respetivo quadro de sanções em 4 de março de 2025, substituindo a sua circular anterior. Para os seguradores, a conformidade regulatória sustenta a procura de base, enquanto a cobertura exigida para operadores individuais continua a depender do peso da aeronave, da exposição operacional e das categorias de responsabilidade civil aplicáveis.
Expansão das Operações de Aviação Geral, Aviação de Negócios e Aeronaves Não Tripuladas
A expansão das operações de aviação de negócios, aviação geral e sistemas de aeronaves não tripuladas (UAS) está a alargar o leque de riscos que os seguradores de aviação devem avaliar. As regras da União Europeia para drones distinguem entre categorias operacionais e aplicam requisitos de autorização baseados no risco a operações na categoria específica, criando um quadro para a avaliação de atividades mais complexas, incluindo certas operações além da linha de visão visual. Em junho de 2026, a Agência da União Europeia para a Segurança da Aviação (EASA) publicou uma versão revista das suas regras de acesso fácil para sistemas de aeronaves não tripuladas, incorporando orientações atualizadas associadas à metodologia de avaliação de risco de operações específicas (SORA) 2.5[3]. As necessidades de seguro variam de acordo com o tipo de operação, as características da aeronave, os requisitos nacionais aplicáveis e as obrigações contratuais. À medida que as operações comerciais com drones se expandem, os seguradores podem encontrar oportunidades em responsabilidade civil perante terceiros, danos físicos e cobertura especializada, continuando a enfrentar desafios na quantificação de riscos emergentes e potenciais perdas envolvendo múltiplas aeronaves ou sistemas partilhados de gestão de tráfego.
Aeronaves Conectadas e Dependência de IA a Expandir a Exposição Cibernética e de Acumulação Sistémica
A crescente dependência de aeronaves conectadas, operações de voo digitais e sistemas integrados de TI de companhias aéreas está a elevar a importância do risco cibernético no seguro de aviação. A interrupção tecnológica relacionada com a CrowdStrike em julho de 2024 demonstrou o potencial de uma única perturbação tecnológica para causar perdas operacionais generalizadas: a Delta Air Lines reportou aproximadamente 7.000 cancelamentos de voos ao longo de cinco dias, e o incidente foi associado a um impacto estimado de 550 milhões de USD na companhia aérea. Embora este incidente não tenha sido evidência de um ataque aos sistemas de voo das aeronaves, ilustra como a dependência de infraestruturas digitais partilhadas pode perturbar as operações das companhias aéreas e gerar perdas financeiras substanciais. O quadro Part-IS da EASA introduz requisitos de gestão de risco de segurança da informação para as organizações de aviação abrangidas, com requisitos relevantes aplicáveis a partir de outubro de 2025 ou fevereiro de 2026, consoante o regulamento e a organização em causa. Para os seguradores, a combinação de sistemas interligados, dependências de tecnologia de terceiros e riscos de continuidade operacional aumenta a importância das exclusões cibernéticas, das definições de cobertura e da gestão de acumulação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade da Capacidade de Risco de Guerra e Endurecimento dos Prémios | -0.4% | Europa de Leste; rotas adjacentes ao Golfo; ampla exposição das transportadoras europeias | Curto prazo (≤ 2 anos) |
| Perdas de Elevada Gravidade e Pressão sobre os Custos de Resseguro | -0.3% | Global; transportadoras domiciliadas na Europa e sindicatos do Lloyd's mais diretamente afetados | Médio prazo (2–4 anos) |
| Sanções e Executabilidade de Sinistros Transfronteiriços | -0.3% | Europa de Leste; fronteira Reino Unido-UE; exposição ao Médio Oriente para transportadoras e arrendadores europeus | Longo prazo (≥ 4 anos) |
| Ambiguidade de Cobertura para Novas Propulsões e Cadeias de Abastecimento de Combustível de Aviação Sustentável | -0.2% | Pan-europeu; países nórdicos e região DACH como primeiros adotantes de ensaios de propulsão a hidrogénio e elétrica | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade da Capacidade de Risco de Guerra e Endurecimento dos Prémios
Os preços do risco de guerra podem mudar rapidamente quando eventos geopolíticos alteram o risco enfrentado por aeronaves, rotas ou ativos segurados. O recurso de março de 2026 envolvendo Chubb, Fidelis, Lloyd's e AerCap continuou a influenciar as considerações de reservas para os seguradores com exposição à Rússia-Ucrânia. A acumulação de risco de guerra em aviação difere de muitas exposições de propriedade porque a localização e a escala do risco podem mudar num curto período. Esta incerteza pode restringir a disponibilidade de cobertura ou exigir prémios adicionais para a cobertura de guerra de casco e responsabilidade civil de guerra. O mercado de seguros de aviação na Europa enfrenta, consequentemente, condições menos previsíveis numa linha especializada que pode afetar tanto o apetite de subscrição como o planeamento de resseguro. As transportadoras podem responder através de uma monitorização mais próxima de rotas, localizações de ativos, exclusões e limites disponíveis para um único comprador.
Perdas de Elevada Gravidade e Pressão sobre os Custos de Resseguro
Os sinistros de elevada gravidade e os custos de reparação mais elevados aumentam o custo de prestação de cobertura de aviação. As frotas mais antigas podem exigir mais visitas de manutenção, enquanto a disponibilidade de peças e a escassez de mecânicos podem aumentar o custo e a duração de uma reparação. Estas condições exigem que os subscritores reconsiderem os limites, as retenções e a cobertura oferecida a contas individuais. A experiência de sinistros também pode tornar os resseguradores mais seletivos, particularmente para carteiras complexas de companhias aéreas e risco de guerra. O mercado de seguros de aviação na Europa pode, portanto, assistir a uma subscrição seletiva mesmo quando a procura dos compradores permanece forte. Isto pode prolongar as discussões de colocação para contas com históricos de sinistros complexos, valores elevados ou requisitos de resseguro difíceis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Cobertura:
Os Mandatos de Responsabilidade Civil Ancoram a Procura e a Exposição de Produtos Expande-se Mais RapidamenteA responsabilidade civil operacional e de instalações de aviação deteve 34,5% da participação do mercado de seguros de aviação na Europa em 2026, tornando-se o principal tipo de cobertura. A sua posição reflete a procura de proteção contra lesões corporais de terceiros e danos materiais decorrentes de operações de aviação, juntamente com os requisitos de seguro europeus aplicáveis. A cobertura de casco e danos físicos permanece importante à medida que o aumento dos valores de substituição de aeronaves, os custos de motores e a complexidade das reparações influenciam as exposições seguradas. A guerra de aviação e os riscos conexos permanecem uma linha especializada, com capacidade e preços influenciados por desenvolvimentos geopolíticos, acumulação de exposição e condições de resseguro. A combinação de requisitos obrigatórios de responsabilidade civil e riscos operacionais especializados torna o design da cobertura uma consideração importante para os compradores de seguros de aviação.
A responsabilidade civil por produtos de aviação tem previsão de crescer a um CAGR de 5,3% até 2032, a taxa mais elevada entre os tipos de cobertura. As oportunidades de crescimento estão ligadas à fabricação aeroespacial, a sistemas de aeronaves cada vez mais complexos e a potenciais sinistros relacionados com produtos envolvendo motores, componentes e equipamentos de bordo. Os fabricantes e fornecedores enfrentam exposição à responsabilidade civil decorrente de alegados defeitos, falhas de produtos e incidentes relacionados com a segurança, sustentando a procura de cobertura especializada. Outras coberturas especializadas também servem aeroportos, operadores de assistência em terra e instalações de manutenção expostos a responsabilidades operacionais e de terceiros. Estes compradores podem combinar riscos de instalações, operacionais e profissionais em programas de seguro de aviação mais amplos.
Por Usuário Final:
Aviação Geral e de Negócios Lidera e a Responsabilidade Civil de Fabricantes Cresce Mais RapidamenteOs Operadores de Aviação Geral e de Negócios detiveram 43,2% da participação do mercado de seguros de aviação na Europa em 2026, representando a maior categoria de usuário final. O segmento inclui jatos corporativos, helicópteros, academias de formação de pilotos, serviços de charter e proprietários de aeronaves privadas. Os seus requisitos de seguro variam de acordo com os valores das aeronaves, as atividades operacionais, as horas de voo e as exposições à responsabilidade civil. As Companhias Aéreas e os Operadores Comerciais continuam a representar valores substanciais de ativos segurados e requisitos complexos de responsabilidade civil, enquanto a concorrência entre seguradores pode influenciar os preços de renovação e as margens de subscrição.
Os Segurados de Responsabilidade Civil por Produtos de Aviação têm previsão de crescer a um CAGR de 5,4% até 2032. Os fabricantes de equipamento original europeus, os fornecedores de componentes e os integradores de sistemas enfrentam potenciais sinistros de responsabilidade civil associados à fabricação de aeronaves, ao desempenho de componentes e à segurança de produtos. Os Arrendadores e Financiadores de Aeronaves permanecem um grupo significativo de usuários finais porque o seguro ajuda a proteger os ativos de aeronaves contra danos físicos e exposições de responsabilidade civil especificadas. A plataforma Balthazar Finance da AXA XL reportou mais de 5,6 bilhões de USD implantados em 82 transações de financiamento de aeronaves, ilustrando o papel das soluções de financiamento respaldadas por seguros no setor de aviação. Os operadores de aeroportos e instalações também necessitam de cobertura para danos materiais, interrupção operacional e responsabilidades perante terceiros.
Por Canal de Distribuição:
A Colocação por Corretor Especializado Permanece Central e a Autoridade Delegada Cresce Mais RapidamenteA colocação por corretor em mercado aberto deteve 73,6% da participação do mercado de seguros de aviação na Europa em 2026. Os corretores especializados ajudam as companhias aéreas, os arrendadores de aeronaves, os fabricantes e outras empresas de aviação a aceder à capacidade de subscrição, a negociar os termos das apólices e a coordenar colocações complexas envolvendo múltiplos seguradores. Os grandes programas comerciais podem exigir cobertura personalizada, limites elevados de responsabilidade civil e coordenação entre jurisdições. A colocação direta permanece uma opção para certos riscos de aviação menores ou mais padronizados, dependendo do modelo de distribuição do segurador e dos requisitos do cliente. A colocação por corretor especializado permanece, portanto, importante para riscos complexos que requerem acesso ao mercado e estruturas de apólices personalizadas.
A autoridade delegada tem previsão de crescer a um CAGR de 7,1% até 2032. Os agentes gerais de gestão e as plataformas de subscrição especializadas podem distribuir produtos de aviação de nicho utilizando experiência de subscrição estabelecida e autoridade delegada de seguradores. Em abril de 2025, a Apollo e a Moonrock lançaram uma facilidade de seguro de inovação em drones, aeronaves de descolagem e aterragem vertical elétrica (eVTOL) e aviação no valor de 122,5 milhões de USD, compreendendo até 100 milhões de USD em cobertura de responsabilidade civil e 22,5 milhões de USD em cobertura de danos materiais. A facilidade ilustra como a subscrição especializada e a distribuição delegada podem abordar riscos emergentes de aviação. O crescimento adicional dependerá do desempenho de subscrição, da capacidade disponível dos seguradores e de controlos eficazes de risco de carteira.
Análise Geográfica
O Reino Unido deteve uma participação de 29,8% dos prémios de seguros de aviação na Europa em 2026, a maior participação por país na região. Os mercados do Lloyd's e de companhias em Londres fornecem capacidade de subscrição especializada para casco de companhias aéreas, responsabilidade civil e outros riscos de aviação. Os prémios brutos subscritos do Lloyd's aumentaram 6,9% para 34,7 mil milhões de GBP (46,2 mil milhões de USD) no primeiro semestre de 2026, refletindo o crescimento em sindicatos novos e existentes apesar de um ambiente de preços mais competitivo. Os desenvolvimentos de reservas relacionados com o conflito Rússia-Ucrânia permanecem relevantes para as decisões de subscrição e alocação de capital. A Alemanha e a França são também mercados de aviação importantes, sustentados por grandes grupos de companhias aéreas, fabricação aeroespacial e cadeias de abastecimento associadas.
A Itália tem previsão de crescer a um CAGR de 4,8% até 2032, a taxa mais rápida por país no mercado de seguros de aviação na Europa. Os aeroportos italianos processaram aproximadamente 229,7 milhões de passageiros em 2025, representando um crescimento de 5% em termos homólogos, enquanto o Aeroporto de Roma Fiumicino processou 50,9 milhões de passageiros e o Aeroporto de Milão Malpensa registou aproximadamente 31 milhões. A atividade de aviação em Itália sustenta a procura de seguro de casco de aeronaves, responsabilidade civil e relacionado com aeroportos, enquanto o desenvolvimento aeroportuário e o investimento em frotas podem criar oportunidades adicionais.
A Espanha, os países do Benelux, os países nórdicos e o resto da Europa completam o perfil regional. Os setores de companhias aéreas e turismo de Espanha sustentam a procura de seguro de aviação comercial e relacionado com aeroportos, enquanto os países do Benelux têm atividades relevantes de aviação, logística e aeroespacial. Os países nórdicos apresentam exposições distintas associadas à conectividade regional, condições meteorológicas e operações remotas. A Europa Central e de Leste também contribui com procura através da atividade de companhias aéreas, desenvolvimento aeroportuário e expansão dos serviços de aviação. Estes mercados alargam a oportunidade regional para seguradores de aviação, corretores e plataformas de subscrição especializadas, com o crescimento a variar de acordo com a atividade de aviação local e os perfis de risco.
Panorama Competitivo
O mercado de seguros de aviação na Europa é consolidado, com seguradores globais estabelecidos e subscritores de aviação especializados a deter posições significativas em casco de companhias aéreas comerciais, responsabilidade civil, produtos aeroespaciais e riscos especializados. Os principais participantes incluem Global Aerospace, Allianz Commercial, AXA XL, Chubb, Munich Re, QBE e Tokio Marine Kiln, juntamente com fornecedores especializados como Beazley e participantes do mercado do Lloyd's. Os elevados requisitos técnicos de subscrição, as necessidades substanciais de capital e a dependência do resseguro favorecem os players estabelecidos, particularmente para programas complexos de companhias aéreas e grandes exposições de responsabilidade civil. A concorrência permanece ativa nos segmentos de aviação geral e de riscos emergentes, onde os fornecedores especializados oferecem cobertura personalizada e modelos de distribuição alternativos.
Os principais seguradores continuam a reforçar as suas capacidades de especialidade mais amplas e operações regionais. A Munich Re reportou um resultado líquido de 6,1 mil milhões de EUR para 2025 e introduziu a sua estratégia Ambition 2030, enquanto a Allianz Commercial continua a desenvolver a sua estrutura de liderança regional. Estes desenvolvimentos refletem o investimento contínuo em experiência de subscrição e execução regional, embora os resultados corporativos mais amplos não estabeleçam diretamente a participação de mercado específica de aviação. As plataformas de subscrição especializadas também estão a expandir a cobertura para exposições emergentes. Em abril de 2025, a Apollo e a Moonrock lançaram uma facilidade de seguro de inovação em drones, aeronaves de descolagem e aterragem vertical elétrica (eVTOL) e aviação no valor de 122,5 milhões de USD, ilustrando como a subscrição delegada pode fornecer capacidade para riscos de aviação em desenvolvimento.
As aeronaves conectadas, as dependências de infraestruturas digitais e a aviação não tripulada estão a aumentar a procura de subscrição especializada, cobertura cibernética e gestão de acumulação. Os seguradores estabelecidos beneficiam da sua solidez de capital, experiência técnica e relações de resseguro, enquanto as plataformas especializadas abordam os riscos em evolução através de produtos personalizados.
Líderes do Setor de Seguros de Aviação na Europa
-
Allianz Global Corporate & Specialty SE
-
American International Group, Inc.
-
AXA XL
-
Munich Re Specialty
-
Tokio Marine Kiln Insurance Services Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguros de Aviação na Europa Empresas cobertas neste relatório
- Allianz Commercial
- American International Group (AIG)
- AXA XL
- Chubb
- Munich Re
- Global Aerospace
- Tokio Marine Kiln
- QBE Insurance Group
- Sompo International
- Starr Insurance Companies
- Beazley
- HDI Global
- Berkshire Hathaway Specialty Insurance
- Zurich Insurance Group
- MSIG Europe
- MAPFRE
- Liberty Mutual Insurance Europe
- Markel
- Travelers
- W. R. Berkley Europe
Desenvolvimentos industriais recentes em Mercado de Seguros de Aviação na Europa
- Setembro de 2026: A HDI Global Bélgica estabeleceu uma equipa dedicada de subscrição de aviação sediada em Bruxelas, liderada por Stijn Keppens, para servir os mercados do Benelux e do Sul da Europa. A equipa cobre aviação privada e de negócios, clubes de voo, escolas de voo, helicópteros e aeronaves não tripuladas, reforçando o acesso local às capacidades de subscrição de aviação mais amplas do segurador.
- Setembro de 2026: A revisão do primeiro semestre de 2026 da Marsh concluiu que a capacidade de seguro de aviação permanecia disponível, mas estava a ser implantada de forma mais seletiva. Os custos de reparação mais elevados, a gravidade dos sinistros, a incerteza geopolítica e o aumento dos valores das aeronaves aumentaram o escrutínio de subscrição no seguro de casco e responsabilidade civil de companhias aéreas, enquanto a aviação geral permaneceu competitiva e a capacidade de risco de guerra de aviação permaneceu relativamente estável.
- Setembro de 2026: A Allianz Commercial anunciou que Nina Arquint se tornaria Presidente, Comercial, Europa, Médio Oriente e África, com efeitos a partir de 1 de abril de 2027.
- Março de 2026: A Tokio Marine Kiln nomeou Cameron Glover como subscritor no seu departamento de aviação, com foco em riscos de responsabilidade civil de aeroportos e produtos. Proveniente da equipa de Fabricantes e Aeroportos da AIG, a nomeação apoia a estratégia de subscrição aeroespacial da Tokio Marine Kiln e as capacidades de responsabilidade civil especializada.
Âmbito do Relatório do Mercado de Seguros de Aviação na Europa
Visão geral da segmentação
| Casco e Danos Físicos |
| Responsabilidade Civil Operacional e de Instalações de Aviação |
| Responsabilidade Civil por Produtos de Aviação |
| Guerra de Aviação e Riscos Conexos |
| Outras Coberturas Especializadas |
| Companhias Aéreas e Operadores Comerciais |
| Operadores de Aviação Geral e de Negócios |
| Segurados de Responsabilidade Civil por Produtos de Aviação |
| Arrendadores e Financiadores de Aeronaves |
| Aeroportos e Infraestrutura de Aviação |
| Colocação por Corretor em Mercado Aberto |
| Autoridade Delegada |
| Direto |
| Reino Unido |
| Alemanha |
| França |
| Itália |
| Espanha |
| França |
| Benelux |
| Países Nórdicos |
| Resto da Europa |
| Por Tipo de Cobertura | Casco e Danos Físicos |
| Responsabilidade Civil Operacional e de Instalações de Aviação | |
| Responsabilidade Civil por Produtos de Aviação | |
| Guerra de Aviação e Riscos Conexos | |
| Outras Coberturas Especializadas | |
| Por Usuário Final | Companhias Aéreas e Operadores Comerciais |
| Operadores de Aviação Geral e de Negócios | |
| Segurados de Responsabilidade Civil por Produtos de Aviação | |
| Arrendadores e Financiadores de Aeronaves | |
| Aeroportos e Infraestrutura de Aviação | |
| Por Canal de Distribuição | Colocação por Corretor em Mercado Aberto |
| Autoridade Delegada | |
| Direto | |
| Por País | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| França | |
| Benelux | |
| Países Nórdicos | |
| Resto da Europa |
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para o seguro de aviação na Europa?
O mercado de seguros de aviação na Europa tem previsão de crescer a um CAGR de 3,7% de 2027 a 2032, atingindo 3,0 bilhões de USD em 2032.
Qual tipo de cobertura está a crescer mais rapidamente no seguro de aviação europeu?
A Responsabilidade Civil por Produtos de Aviação tem previsão de expandir a um CAGR de 5,3% até 2032.
Qual grupo de usuários finais tem a maior participação no seguro de aviação europeu?
Os Operadores de Aviação Geral e de Negócios detiveram uma participação de 43,2% em 2026. Este grupo inclui jatos corporativos, helicópteros offshore, aeronaves de formação, serviços de charter e aeronaves privadas, cada um com requisitos distintos de casco e responsabilidade civil.
Por que razão o Reino Unido é importante para o seguro de aviação?
O Reino Unido deteve uma participação de 29,8% em 2026, sustentada pela profundidade de subscrição dos mercados do Lloyd's e de companhias em Londres.
Qual país tem previsão de crescer mais rapidamente até 2032?
A Itália tem previsão de crescer a um CAGR de 4,8%, sustentada pelo aumento do tráfego de passageiros e pelo investimento em infraestrutura aeroportuária.
Como é que os drones estão a afetar a procura de seguro de aviação?
As operações com drones aumentam a procura de responsabilidade civil e cobertura especializada, ao mesmo tempo que levantam preocupações de acumulação quando muitas aeronaves operam através de sistemas conectados.