
Taille et part du marché européen de l'assurance aviation
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 2.40 Milliards de dollars |
| Taille du Marché (2027) | 2.5 Milliards de dollars |
| Taille du Marché (2032) | 3 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.70 % |
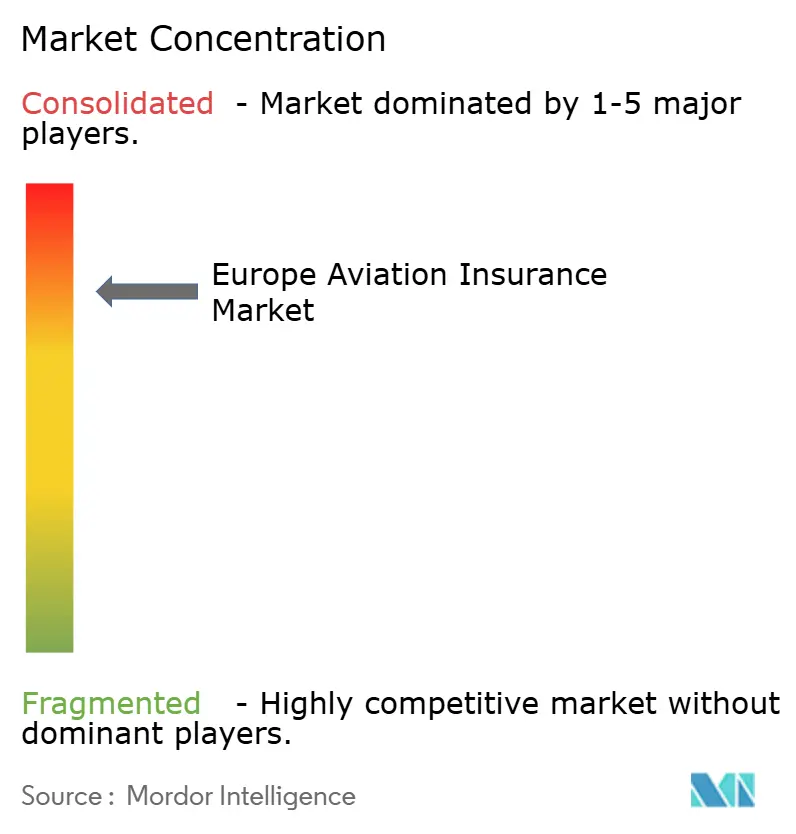
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen de l'assurance aviation par Mordor Intelligence
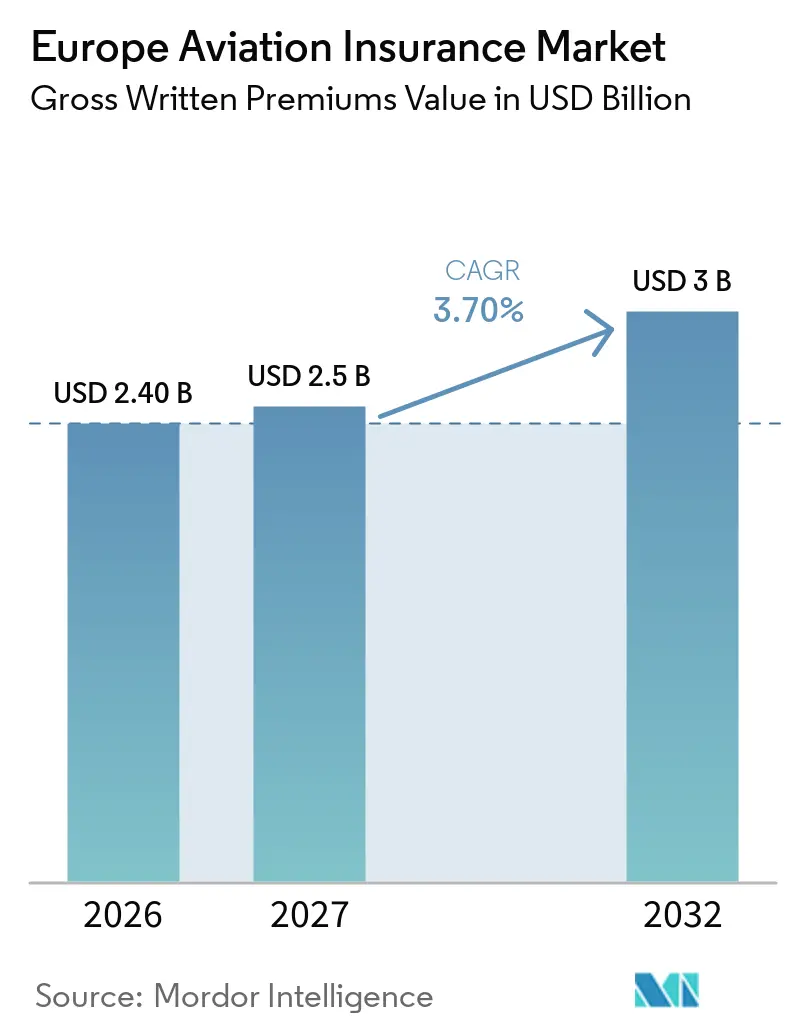
La taille du marché européen de l'assurance aviation en termes de primes brutes émises était évaluée à 2,40 milliards USD en 2026 et devrait croître de 2,5 milliards USD en 2027 pour atteindre 3 milliards USD d'ici 2032, à un CAGR de 3,70 % pendant la période de prévision (2027-2032).
Le marché européen de l'assurance aviation est soutenu par une reprise de l'activité aérienne, le renouvellement des flottes et la hausse des valeurs assurées des aéronefs modernes. EUROCONTROL a enregistré 11,1 millions de vols en 2025, soit 4,1 % de plus qu'en 2024, et prévoit 12,8 millions de vols d'ici 2032, ce qui augmente le nombre d'aéronefs, d'opérateurs et d'installations nécessitant une couverture. Les exigences obligatoires en matière de responsabilité prévues par la réglementation européenne constituent une base de demande récurrente, tandis que les coûts de réparation augmentent la valeur assurée attachée aux polices de coque et de responsabilité. L'aviation générale, l'aviation d'affaires et les systèmes d'aéronefs sans pilote créent des opportunités moins dépendantes des conditions tarifaires des compagnies aériennes, bien que les pertes liées aux risques de guerre et les coûts de réassurance rendent les décisions de capacité plus sélectives. Le marché européen de l'assurance aviation fait également face à une attention accrue aux expositions géopolitiques, cybernétiques et liées aux chaînes d'approvisionnement, qui peuvent modifier rapidement les conditions de tarification et de police. La demande qui en résulte n'est pas uniforme selon les couvertures, mais la combinaison de la responsabilité obligatoire, de la hausse des valeurs des aéronefs et des opérations émergentes soutient une base de primes plus large.
Points clés du rapport
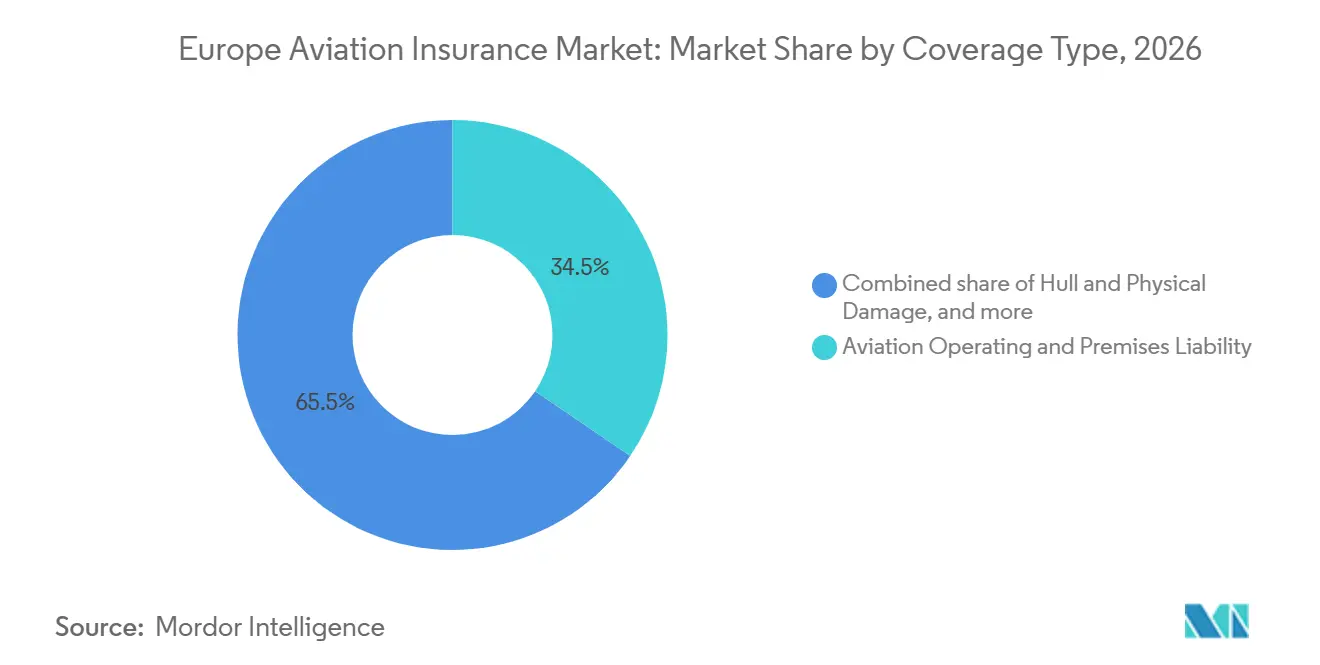
- Par type de couverture, la responsabilité opérationnelle et des locaux en aviation a capturé une part de 34,5 % du marché européen de l'assurance aviation en 2026, tandis que la responsabilité produits en aviation devrait croître à un CAGR de 5,3 % jusqu'en 2032.
- Par utilisateur final, les opérateurs d'aviation générale et d'affaires ont capturé une part de 43,2 % du marché européen de l'assurance aviation en 2026, tandis que les assurés en responsabilité produits en aviation devraient croître à un CAGR de 5,4 % jusqu'en 2032.
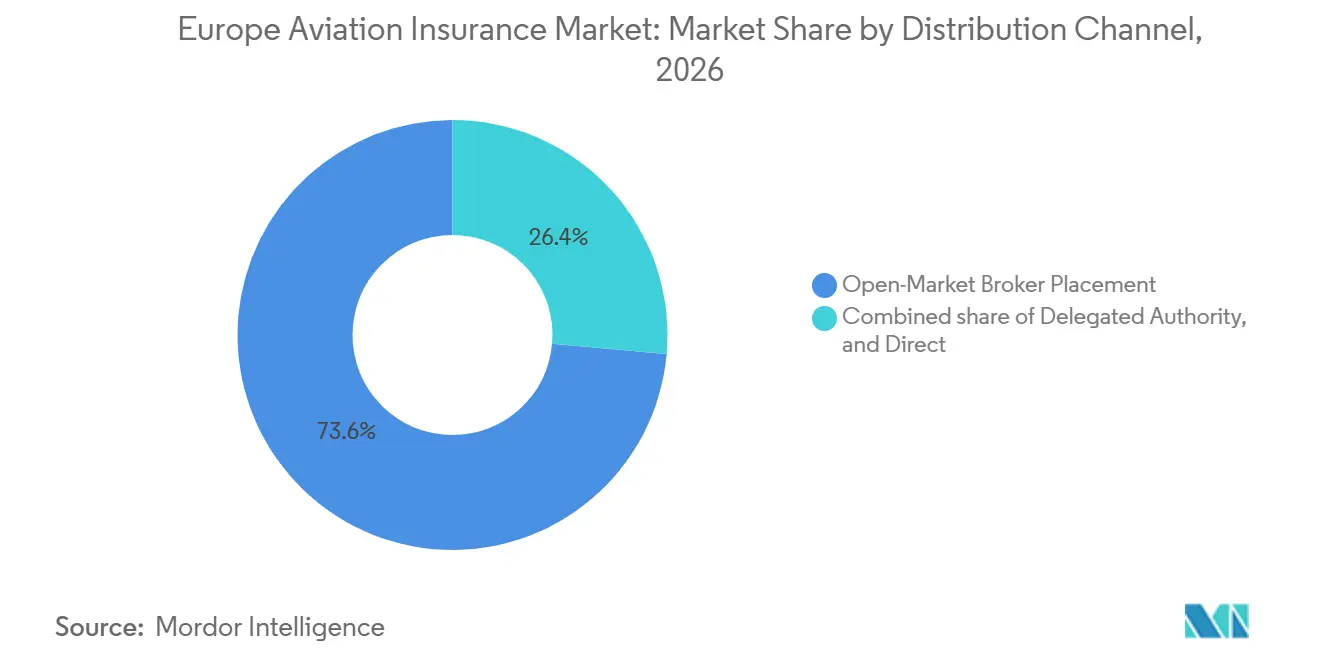
- Par canal de distribution, le placement par courtier sur le marché libre a capturé une part de 73,6 % du marché européen de l'assurance aviation en 2026, tandis que l'autorité déléguée devrait croître à un CAGR de 7,1 % jusqu'en 2032.
- Par zone géographique, le Royaume-Uni a capturé une part de 29,8 % du marché européen de l'assurance aviation en 2026, tandis que l'Italie devrait croître à un CAGR de 4,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Trafic aérien de passagers et renouvellement de la flotte | +1.5% | Paneuropéen ; hausse des primes la plus importante en Europe occidentale et méridionale | Court terme (≤ 2 ans) |
| Conformité obligatoire en matière de responsabilité européenne | +0.8% | À l'échelle de l'UE ; couche supplémentaire de la CAA du Royaume-Uni post-Brexit ; conformité UAS émergente dans tous les États membres | Moyen terme (2–4 ans) |
| Expansion de l'aviation générale, de l'aviation d'affaires et des opérations UAS | +1.0% | Paneuropéen ; croissance la plus élevée dans la zone DACH, les pays nordiques et l'Italie | Court terme (≤ 2 ans) |
| Placement par courtier de risques transfrontaliers complexes | +0.4% | Paneuropéen ; le plus structurellement complexe dans les placements transfrontaliers Royaume-Uni-UE post-Brexit | Moyen terme (2–4 ans) |
| Inflation des créneaux de réparation et des pièces détachées augmentant la gravité des sinistres | +0.5% | Mondial ; le plus aigu pour les opérateurs et les bailleurs européens dépendants des MRO avec des flottes vieillissantes de monocouloirs | Court terme (≤ 2 ans) |
| Aéronefs connectés et dépendance à l'IA élargissant l'exposition cybernétique et l'accumulation systémique | +0.6% | Mondial ; moteur de conformité EU NIS2 concentré en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Trafic aérien de passagers et renouvellement de la flotte
Le trafic aérien européen est revenu aux niveaux d'avant la pandémie en 2025, avec environ 11,1 millions de vols enregistrés sur le réseau EUROCONTROL, représentant une croissance d'environ 4,1 % d'une année sur l'autre. Les prévisions de printemps 2026 d'EUROCONTROL projettent environ 12,8 millions de vols annuels d'ici 2032, avec une croissance annuelle moyenne de 2,1 % sur la période de prévision de 2026 à 2032, bien que l'incertitude géopolitique et économique puisse affecter la trajectoire[1]. Le renouvellement de la flotte constitue une source supplémentaire de demande pour l'assurance aviation. Airbus et Boeing avaient environ 16 150 commandes fermes d'aéronefs commerciaux dans leur carnet de commandes mondial combiné en juillet 2026, reflétant une demande soutenue pour les nouveaux aéronefs, bien que ce chiffre ne représente pas des ajouts confirmés aux flottes européennes. Les aéronefs de nouvelle génération, les moteurs avancés et les systèmes embarqués de plus en plus sophistiqués peuvent augmenter les valeurs des actifs assurés et la gravité financière des sinistres individuels. Ces développements soutiennent la demande de couverture coque et responsabilité, bien que l'effet sur les primes dépende de la composition de la flotte assurée, des valeurs des aéronefs, des conditions de souscription et des coûts de réassurance.
Conformité obligatoire en matière de responsabilité européenne
Le règlement de l'Union européenne (CE) n° 785/2004 exige que les transporteurs aériens et les exploitants d'aéronefs couverts effectuant des vols à l'intérieur, à destination, en provenance ou au-dessus du territoire des États membres de l'Union européenne maintiennent une assurance minimale pour les responsabilités envers les passagers, les bagages, le fret et les tiers, y compris les risques de guerre et de terrorisme spécifiés. La couverture minimale comprend 250 000 droits de tirage spéciaux (DTS) par passager, 1 288 DTS par passager pour les bagages et 22 DTS par kilogramme pour le fret, tandis que les limites de responsabilité envers les tiers varient selon la masse maximale au décollage de l'aéronef, allant de 750 000 DTS à 700 millions DTS par accident[2]. Ces exigences obligatoires maintiennent une demande de base pour l'assurance responsabilité en aviation, tandis que les primes des assureurs dépendent des caractéristiques des aéronefs, des risques opérationnels, de l'expérience en matière de sinistres et des conditions du marché. En Italie, l'Autorité nationale de l'aviation civile (ENAC) a publié un règlement actualisé sur les exigences d'assurance et le cadre de sanctions associé le 4 mars 2025, remplaçant sa circulaire antérieure. Pour les assureurs, la conformité réglementaire maintient une demande de base, tandis que la couverture requise pour les opérateurs individuels continue de dépendre du poids de l'aéronef, de l'exposition opérationnelle et des catégories de responsabilité applicables.
Expansion de l'aviation générale, de l'aviation d'affaires et des opérations d'aéronefs sans pilote
L'expansion de l'aviation d'affaires, de l'aviation générale et des opérations de systèmes d'aéronefs sans pilote (UAS) élargit l'éventail des risques que les assureurs en aviation doivent évaluer. Les règles de l'Union européenne sur les drones distinguent les catégories opérationnelles et appliquent des exigences d'autorisation fondées sur les risques aux opérations dans la catégorie spécifique, créant un cadre pour évaluer des activités plus complexes, y compris certaines opérations au-delà de la ligne de visée visuelle. En juin 2026, l'Agence de la sécurité aérienne de l'Union européenne (EASA) a publié une version révisée de ses règles d'accès facile pour les systèmes d'aéronefs sans pilote, intégrant des orientations actualisées associées à la méthodologie d'évaluation des risques des opérations spécifiques (SORA) 2.5[3]. Les besoins en assurance varient selon le type d'opération, les caractéristiques de l'aéronef, les exigences nationales applicables et les obligations contractuelles. À mesure que les opérations commerciales de drones se développent, les assureurs peuvent trouver des opportunités dans la responsabilité civile, les dommages matériels et les couvertures spécialisées, tout en continuant à faire face à des défis dans la quantification des risques émergents et des pertes potentielles impliquant plusieurs aéronefs ou des systèmes de gestion du trafic partagés.
Aéronefs connectés et dépendance à l'IA élargissant l'exposition cybernétique et l'accumulation systémique
La dépendance croissante aux aéronefs connectés, aux opérations de vol numériques et aux systèmes informatiques intégrés des compagnies aériennes accroît l'importance du risque cybernétique dans l'assurance aviation. La panne technologique liée à CrowdStrike de juillet 2024 a démontré le potentiel d'une seule perturbation technologique à causer des pertes opérationnelles généralisées : Delta Air Lines a signalé environ 7 000 annulations de vols sur cinq jours, et l'incident a été associé à un impact estimé à 550 millions USD sur la compagnie aérienne. Bien que cet incident ne soit pas la preuve d'une attaque sur les systèmes de vol des aéronefs, il illustre comment la dépendance à une infrastructure numérique partagée peut perturber les opérations des compagnies aériennes et générer des pertes financières substantielles. Le cadre Part-IS de l'EASA introduit des exigences de gestion des risques liés à la sécurité de l'information pour les organisations aéronautiques couvertes, avec des exigences pertinentes s'appliquant à partir d'octobre 2025 ou de février 2026, selon le règlement et l'organisation concernés. Pour les assureurs, la combinaison de systèmes interconnectés, de dépendances technologiques envers des tiers et de risques de continuité opérationnelle accroît l'importance des exclusions cybernétiques, des définitions de couverture et de la gestion de l'accumulation.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité de la capacité des risques de guerre et durcissement des primes | -0.4% | Europe de l'Est ; routes adjacentes au Golfe ; exposition large des transporteurs européens | Court terme (≤ 2 ans) |
| Sinistres de grande gravité et pression sur les coûts de réassurance | -0.3% | Mondial ; transporteurs domiciliés en Europe et syndicats de Lloyd's les plus directement touchés | Moyen terme (2–4 ans) |
| Sanctions et applicabilité des réclamations transfrontalières | -0.3% | Europe de l'Est ; frontière Royaume-Uni-UE ; exposition au Moyen-Orient pour les transporteurs et les bailleurs européens | Long terme (≥ 4 ans) |
| Ambiguïté de couverture pour les nouvelles propulsions et les chaînes d'approvisionnement en carburant d'aviation durable | -0.2% | Paneuropéen ; pays nordiques et zone DACH comme premiers adoptants des essais de propulsion à hydrogène et électrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité de la capacité des risques de guerre et durcissement des primes
La tarification des risques de guerre peut évoluer rapidement lorsque des événements géopolitiques modifient le risque auquel sont exposés les aéronefs, les routes ou les actifs assurés. L'appel de mars 2026 impliquant Chubb, Fidelis, Lloyd's et AerCap a continué d'influencer les considérations de réserves pour les assureurs exposés au conflit Russie-Ukraine. L'accumulation des risques de guerre en aviation diffère de nombreuses expositions immobilières car la localisation et l'ampleur du risque peuvent changer en peu de temps. Cette incertitude peut restreindre la disponibilité de la couverture ou nécessiter des primes supplémentaires pour la couverture coque-guerre et responsabilité-guerre. Le marché européen de l'assurance aviation fait par conséquent face à des conditions moins prévisibles dans une ligne spécialisée qui peut affecter à la fois l'appétit de souscription et la planification de la réassurance. Les transporteurs peuvent réagir par une surveillance plus étroite des routes, des emplacements des actifs, des exclusions et des limites disponibles pour un seul acheteur.
Sinistres de grande gravité et pression sur les coûts de réassurance
Les sinistres de grande gravité et les coûts de réparation plus élevés augmentent le coût de la fourniture d'une couverture aviation. Les flottes plus anciennes peuvent nécessiter davantage de visites de maintenance, tandis que la disponibilité des pièces et les pénuries de mécaniciens peuvent augmenter le coût et la durée d'une réparation. Ces conditions obligent les souscripteurs à reconsidérer les limites, les rétentions et la couverture offerte aux comptes individuels. L'expérience en matière de sinistres peut également rendre les réassureurs plus sélectifs, en particulier pour les portefeuilles complexes de compagnies aériennes et de risques de guerre. Le marché européen de l'assurance aviation peut donc connaître une souscription sélective même lorsque la demande des acheteurs reste forte. Cela peut allonger les discussions de placement pour les comptes ayant des historiques de sinistres complexes, des valeurs élevées ou des exigences de réassurance difficiles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de couverture :
les mandats de responsabilité ancrent la demande et l'exposition aux produits se développe le plus rapidementLa responsabilité opérationnelle et des locaux en aviation détenait 34,5 % de la part du marché européen de l'assurance aviation en 2026, ce qui en fait le principal type de couverture. Sa position reflète la demande de protection contre les dommages corporels aux tiers et les dommages matériels découlant des opérations aéronautiques, ainsi que les exigences d'assurance européennes applicables. La couverture coque et dommages matériels reste importante car la hausse des valeurs de remplacement des aéronefs, les coûts des moteurs et la complexité des réparations influencent les expositions assurées. La guerre aéronautique et les périls connexes restent une ligne spécialisée, avec une capacité et une tarification influencées par les développements géopolitiques, l'accumulation des expositions et les conditions de réassurance. La combinaison des exigences obligatoires en matière de responsabilité et des risques opérationnels spécialisés fait de la conception de la couverture une considération importante pour les acheteurs d'assurance aviation.
La responsabilité produits en aviation devrait croître à un CAGR de 5,3 % jusqu'en 2032, le taux le plus élevé parmi les types de couverture. Les opportunités de croissance sont liées à la fabrication aérospatiale, aux systèmes d'aéronefs de plus en plus complexes et aux réclamations potentielles liées aux produits impliquant des moteurs, des composants et des équipements embarqués. Les fabricants et les fournisseurs font face à une exposition en matière de responsabilité découlant de défauts allégués, de défaillances de produits et d'incidents liés à la sécurité, soutenant la demande de couverture spécialisée. D'autres couvertures spécialisées servent également les aéroports, les agents de handling au sol et les installations de maintenance exposés aux responsabilités opérationnelles et envers les tiers. Ces acheteurs peuvent combiner des risques liés aux locaux, opérationnels et professionnels dans des programmes d'assurance aviation plus larges.
Par utilisateur final :
l'aviation générale et d'affaires est en tête et la responsabilité des fabricants croît le plus rapidementLes opérateurs d'aviation générale et d'affaires détenaient 43,2 % de la part du marché européen de l'assurance aviation en 2026, représentant la plus grande catégorie d'utilisateurs finaux. Le segment comprend les jets d'entreprise, les hélicoptères, les académies de formation au pilotage, les services de charter et les propriétaires d'aéronefs privés. Ses exigences en matière d'assurance varient selon les valeurs des aéronefs, les activités opérationnelles, les heures de vol et les expositions en matière de responsabilité. Les compagnies aériennes et les opérateurs commerciaux continuent de représenter des valeurs d'actifs assurés substantielles et des exigences complexes en matière de responsabilité, tandis que la concurrence entre les assureurs peut influencer la tarification au renouvellement et les marges de souscription.
Les assurés en responsabilité produits en aviation devraient croître à un CAGR de 5,4 % jusqu'en 2032. Les fabricants d'équipements d'origine européens, les fournisseurs de composants et les intégrateurs de systèmes font face à des réclamations potentielles en matière de responsabilité associées à la fabrication d'aéronefs, aux performances des composants et à la sécurité des produits. Les bailleurs et les financiers d'aéronefs restent un groupe d'utilisateurs finaux important car l'assurance aide à protéger les actifs aéronautiques contre les dommages matériels et les expositions en matière de responsabilité spécifiées. La plateforme Balthazar Finance d'AXA XL a déclaré plus de 5,6 milliards USD déployés dans 82 transactions de financement d'aéronefs, illustrant le rôle des solutions de financement adossées à l'assurance dans le secteur de l'aviation. Les exploitants d'aéroports et d'installations nécessitent également une couverture pour les dommages matériels, l'interruption opérationnelle et les responsabilités envers les tiers.
Par canal de distribution :
le placement par courtier spécialisé reste central et l'autorité déléguée croît le plus rapidementLe placement par courtier sur le marché libre détenait 73,6 % de la part du marché européen de l'assurance aviation en 2026. Les courtiers spécialisés aident les compagnies aériennes, les bailleurs d'aéronefs, les fabricants et d'autres entreprises aéronautiques à accéder à la capacité de souscription, à négocier les conditions des polices et à coordonner des placements complexes impliquant plusieurs assureurs. Les grands programmes commerciaux peuvent nécessiter une couverture sur mesure, des limites de responsabilité élevées et une coordination entre les juridictions. Le placement direct reste une option pour certains risques aéronautiques plus petits ou plus standardisés, selon le modèle de distribution de l'assureur et les exigences du client. Le placement par courtier spécialisé reste donc important pour les risques complexes qui nécessitent un accès au marché et des structures de polices sur mesure.
L'autorité déléguée devrait croître à un CAGR de 7,1 % jusqu'en 2032. Les agents généraux gestionnaires et les plateformes de souscription spécialisées peuvent distribuer des produits d'aviation de niche en utilisant une expertise de souscription établie et une autorité déléguée des assureurs. En avril 2025, Apollo et Moonrock ont lancé une facilité d'assurance pour drones, aéronefs à décollage et atterrissage vertical électrique (eVTOL) et innovation aéronautique de 122,5 millions USD, comprenant jusqu'à 100 millions USD de couverture en responsabilité civile et 22,5 millions USD de couverture en dommages matériels. La facilité illustre comment la souscription spécialisée et la distribution déléguée peuvent répondre aux risques aéronautiques émergents. La croissance future dépendra des performances de souscription, de la capacité disponible des assureurs et de contrôles efficaces des risques de portefeuille.
Analyse géographique
Le Royaume-Uni détenait une part de 29,8 % des primes d'assurance aviation européennes en 2026, la part nationale la plus élevée de la région. Les marchés de Lloyd's et des compagnies à Londres fournissent une capacité de souscription spécialisée pour la coque des compagnies aériennes, la responsabilité et d'autres risques aéronautiques. Les primes brutes émises de Lloyd's ont augmenté de 6,9 % pour atteindre 34,7 milliards GBP (46,2 milliards USD) au premier semestre 2026, reflétant la croissance des syndicats nouveaux et existants malgré un environnement tarifaire plus concurrentiel. Les développements de réserves liés au conflit Russie-Ukraine restent pertinents pour les décisions de souscription et l'allocation du capital. L'Allemagne et la France sont également des marchés aéronautiques importants, soutenus par des groupes de compagnies aériennes majeurs, la fabrication aérospatiale et les chaînes d'approvisionnement associées.
L'Italie devrait croître à un CAGR de 4,8 % jusqu'en 2032, le taux national le plus rapide du marché européen de l'assurance aviation. Les aéroports italiens ont accueilli environ 229,7 millions de passagers en 2025, représentant une croissance de 5 % d'une année sur l'autre, tandis que Rome Fiumicino a accueilli 50,9 millions de passagers et Milan Malpensa a enregistré environ 31 millions. L'activité aéronautique italienne soutient la demande d'assurance coque, responsabilité et aéroportuaire, tandis que le développement des aéroports et l'investissement dans les flottes peuvent créer de nouvelles opportunités.
L'Espagne, les pays du Benelux, les pays nordiques et le reste de l'Europe complètent le profil régional. Les secteurs aérien et touristique espagnols soutiennent la demande d'assurance aviation commerciale et aéroportuaire, tandis que les pays du Benelux ont des activités pertinentes dans l'aviation, la logistique et l'aérospatiale. Les pays nordiques présentent des expositions distinctes associées à la connectivité régionale, aux conditions météorologiques et aux opérations à distance. L'Europe centrale et orientale contribue également à la demande par l'activité des compagnies aériennes, le développement des aéroports et l'expansion des services aéronautiques. Ces marchés élargissent l'opportunité régionale pour les assureurs en aviation, les courtiers et les plateformes de souscription spécialisées, avec une croissance variant selon l'activité aéronautique locale et les profils de risque.
Paysage concurrentiel
Le marché européen de l'assurance aviation est consolidé, avec des assureurs mondiaux établis et des souscripteurs spécialisés en aviation détenant des positions importantes dans la coque des compagnies aériennes commerciales, la responsabilité, les produits aérospatiaux et les risques spécialisés. Les principaux participants comprennent Global Aerospace, Allianz Commercial, AXA XL, Chubb, Munich Re, QBE et Tokio Marine Kiln, ainsi que des prestataires spécialisés tels que Beazley et les participants au marché de Lloyd's. Les exigences techniques élevées de souscription, les besoins substantiels en capital et la dépendance à la réassurance favorisent les acteurs établis, en particulier pour les programmes complexes de compagnies aériennes et les grandes expositions en matière de responsabilité. La concurrence reste active dans l'aviation générale et les segments de risques émergents, où les prestataires spécialisés offrent des couvertures sur mesure et des modèles de distribution alternatifs.
Les principaux assureurs continuent de renforcer leurs capacités spécialisées plus larges et leurs opérations régionales. Munich Re a déclaré un résultat net de 6,1 milliards EUR pour 2025 et a introduit sa stratégie Ambition 2030, tandis qu'Allianz Commercial continue de développer sa structure de leadership régional. Ces développements reflètent un investissement continu dans l'expertise de souscription et l'exécution régionale, bien que les résultats d'entreprise plus larges n'établissent pas directement la part de marché spécifique à l'aviation. Les plateformes de souscription spécialisées élargissent également la couverture pour les expositions émergentes. En avril 2025, Apollo et Moonrock ont lancé une facilité d'assurance pour drones, aéronefs à décollage et atterrissage vertical électrique (eVTOL) et innovation aéronautique de 122,5 millions USD, illustrant comment la souscription déléguée peut fournir une capacité pour les risques aéronautiques en développement.
Les aéronefs connectés, les dépendances aux infrastructures numériques et l'aviation sans pilote augmentent la demande de souscription spécialisée, de couverture cybernétique et de gestion de l'accumulation. Les assureurs établis bénéficient de leur solidité financière, de leur expertise technique et de leurs relations de réassurance, tandis que les plateformes spécialisées répondent aux risques en évolution grâce à des produits sur mesure.
Leaders du secteur européen de l'assurance aviation
-
Allianz Global Corporate & Specialty SE
-
American International Group, Inc.
-
AXA XL
-
Munich Re Specialty
-
Tokio Marine Kiln Insurance Services Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de l'assurance aviation Entreprises couvertes dans ce rapport
- Allianz Commercial
- American International Group (AIG)
- AXA XL
- Chubb
- Munich Re
- Global Aerospace
- Tokio Marine Kiln
- QBE Insurance Group
- Sompo International
- Starr Insurance Companies
- Beazley
- HDI Global
- Berkshire Hathaway Specialty Insurance
- Zurich Insurance Group
- MSIG Europe
- MAPFRE
- Liberty Mutual Insurance Europe
- Markel
- Travelers
- W. R. Berkley Europe
Développements industriels récents dans Marché européen de l'assurance aviation
- Septembre 2026 : HDI Global Belgique a créé une équipe de souscription aviation dédiée basée à Bruxelles, dirigée par Stijn Keppens, pour servir les marchés du Benelux et d'Europe méridionale. L'équipe couvre l'aviation privée et d'affaires, les clubs de vol, les écoles de pilotage, les hélicoptères et les aéronefs sans pilote, renforçant l'accès local aux capacités de souscription aviation plus larges de l'assureur.
- Septembre 2026 : La revue du premier semestre 2026 de Marsh a révélé que la capacité d'assurance aviation restait disponible mais était déployée de manière plus sélective. La hausse des coûts de réparation, la gravité des sinistres, l'incertitude géopolitique et la hausse des valeurs des aéronefs ont accru le contrôle de souscription dans l'assurance coque et responsabilité des compagnies aériennes, tandis que l'aviation générale est restée compétitive et que la capacité des risques de guerre en aviation est restée relativement stable.
- Septembre 2026 : Allianz Commercial a annoncé que Nina Arquint deviendrait Présidente, Commercial, Europe, Moyen-Orient et Afrique, à compter du 1er avril 2027.
- Mars 2026 : Tokio Marine Kiln a nommé Cameron Glover comme souscripteur dans son département aviation, se concentrant sur les risques de responsabilité aéroportuaire et produits. Rejoignant l'équipe Fabricants et Aéroports d'AIG, cette nomination soutient la stratégie de souscription aérospatiale de Tokio Marine Kiln et ses capacités de responsabilité spécialisée.
Périmètre du rapport sur le marché européen de l'assurance aviation
Aperçu de la segmentation
| Coque et dommages matériels |
| Responsabilité opérationnelle et des locaux en aviation |
| Responsabilité produits en aviation |
| Guerre aéronautique et périls connexes |
| Autres couvertures spécialisées |
| Compagnies aériennes et opérateurs commerciaux |
| Opérateurs d'aviation générale et d'affaires |
| Assurés en responsabilité produits en aviation |
| Bailleurs et financiers d'aéronefs |
| Aéroports et infrastructures aéronautiques |
| Placement par courtier sur le marché libre |
| Autorité déléguée |
| Direct |
| Royaume-Uni |
| Allemagne |
| France |
| Italie |
| Espagne |
| France |
| Benelux |
| Pays nordiques |
| Reste de l'Europe |
| Par type de couverture | Coque et dommages matériels |
| Responsabilité opérationnelle et des locaux en aviation | |
| Responsabilité produits en aviation | |
| Guerre aéronautique et périls connexes | |
| Autres couvertures spécialisées | |
| Par utilisateur final | Compagnies aériennes et opérateurs commerciaux |
| Opérateurs d'aviation générale et d'affaires | |
| Assurés en responsabilité produits en aviation | |
| Bailleurs et financiers d'aéronefs | |
| Aéroports et infrastructures aéronautiques | |
| Par canal de distribution | Placement par courtier sur le marché libre |
| Autorité déléguée | |
| Direct | |
| Par pays | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| France | |
| Benelux | |
| Pays nordiques | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour l'assurance aviation en Europe ?
Le marché européen de l'assurance aviation devrait croître à un CAGR de 3,7 % de 2027 à 2032, pour atteindre 3,0 milliards USD en 2032.
Quel type de couverture connaît la croissance la plus rapide dans l'assurance aviation européenne ?
La responsabilité produits en aviation devrait se développer à un CAGR de 5,3 % jusqu'en 2032.
Quel groupe d'utilisateurs finaux détient la plus grande part dans l'assurance aviation européenne ?
Les opérateurs d'aviation générale et d'affaires détenaient une part de 43,2 % en 2026. Ce groupe comprend les jets d'entreprise, les hélicoptères offshore, les aéronefs d'entraînement, les services de charter et les aéronefs privés, chacun avec des exigences distinctes en matière de coque et de responsabilité.
Pourquoi le Royaume-Uni est-il important pour l'assurance aviation ?
Le Royaume-Uni détenait une part de 29,8 % en 2026, soutenu par la profondeur de souscription des marchés de Lloyd's et des compagnies à Londres.
Quel pays devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Italie devrait croître à un CAGR de 4,8 %, soutenue par la hausse du trafic passagers et l'investissement dans les infrastructures aéroportuaires.
Comment les drones affectent-ils la demande d'assurance aviation ?
Les opérations de drones augmentent la demande de couverture en responsabilité civile et de couvertures spécialisées, tout en soulevant des préoccupations d'accumulation lorsque de nombreux aéronefs opèrent via des systèmes connectés.