
Größe und Marktanteil des europäischen Luftfahrtversicherungsmarktes
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
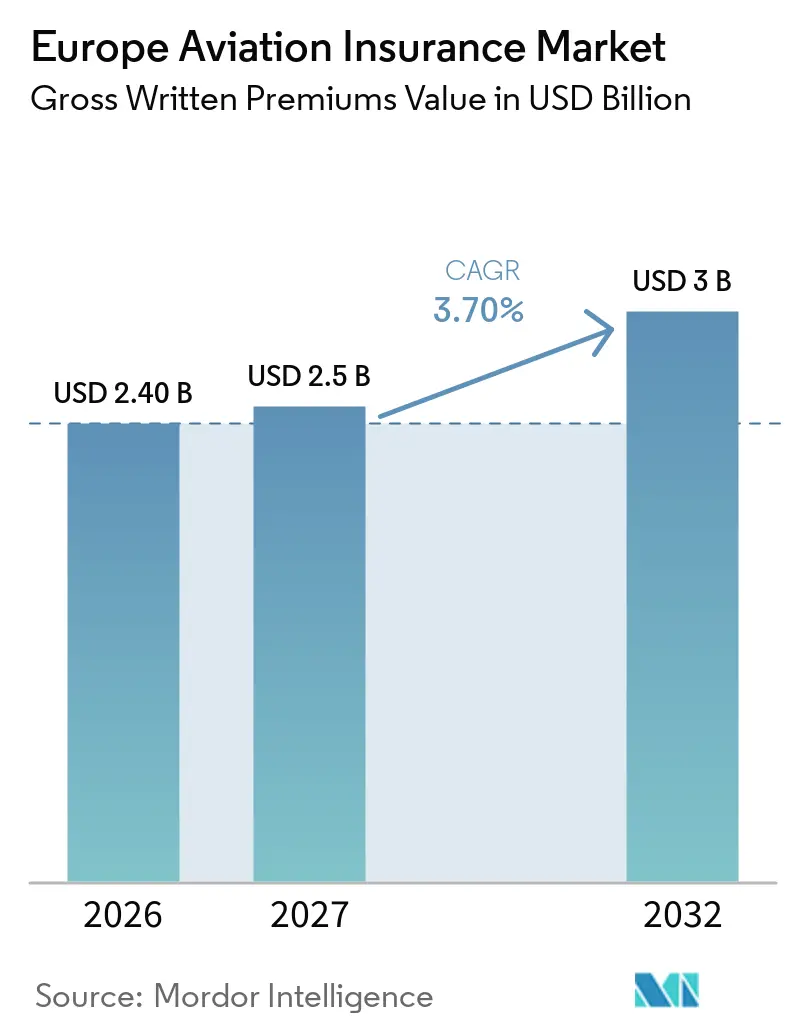
| Marktgröße im Basisjahr (2026) | 2.40 Milliarden US-Dollar |
| Marktgröße (2027) | 2.5 Milliarden US-Dollar |
| Marktgröße (2032) | 3 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.70 % |
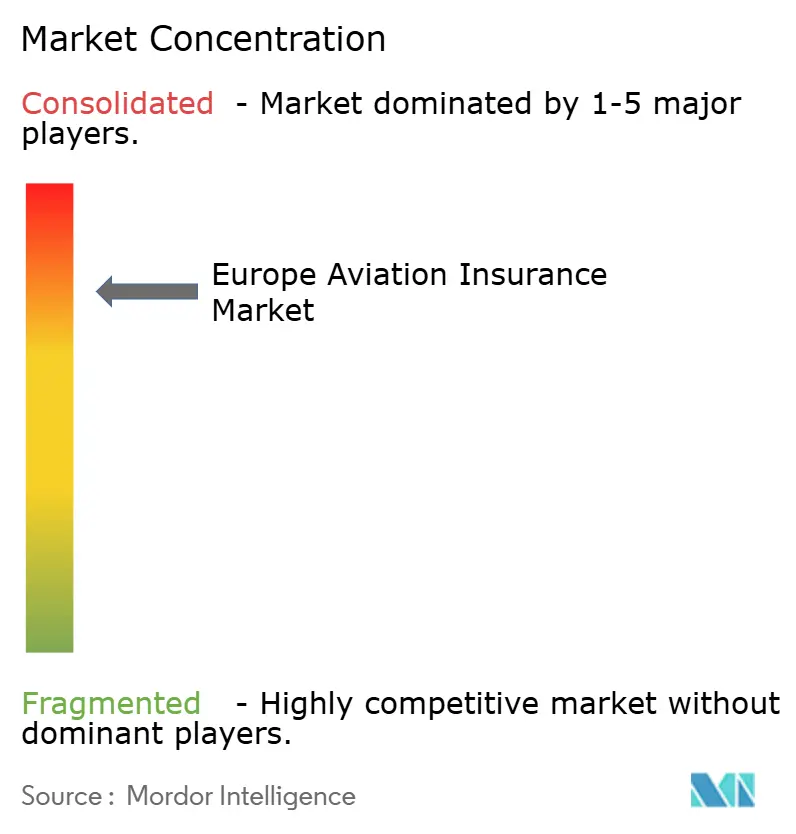
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Luftfahrtversicherungsmarktes von Mordor Intelligence
Die Größe des europäischen Luftfahrtversicherungsmarktes gemessen an den gebuchten Bruttoprämien wurde im Jahr 2026 auf 2,40 Milliarden USD geschätzt und soll von 2,5 Milliarden USD im Jahr 2027 auf 3 Milliarden USD bis 2032 wachsen, bei einer CAGR von 3,70 % während des Prognosezeitraums (2027–2032).
Der europäische Luftfahrtversicherungsmarkt wird durch eine Erholung des Flugbetriebs, die Erneuerung von Flotten und steigende Versicherungswerte für moderne Flugzeuge gestützt. EUROCONTROL verzeichnete im Jahr 2025 11,1 Millionen Flüge, 4,1 % mehr als 2024, und prognostiziert bis 2032 12,8 Millionen Flüge, was die Anzahl der Flugzeuge, Betreiber und Einrichtungen erhöht, die einer Deckung bedürfen. Obligatorische Haftpflichtanforderungen gemäß europäischen Vorschriften bilden eine wiederkehrende Nachfragebasis, während steigende Reparaturkosten den Versicherungswert von Rumpf- und Haftpflichtpolicen erhöhen. Allgemeine Luftfahrt, Geschäftsluftfahrt und unbemannte Luftfahrtsysteme schaffen Chancen, die weniger von den Preisbedingungen der Fluggesellschaften abhängig sind, obwohl Kriegsrisikoverluste und Rückversicherungskosten die Kapazitätsentscheidungen selektiver gestalten. Der europäische Luftfahrtversicherungsmarkt sieht sich zudem einer verstärkten Aufmerksamkeit gegenüber geopolitischen, Cyber- und Lieferkettenrisiken ausgesetzt, die Preisgestaltung und Policenbedingungen schnell verändern können. Die daraus resultierende Nachfrage ist nicht einheitlich über alle Deckungsarten verteilt, aber die Kombination aus obligatorischer Haftpflicht, höheren Flugzeugwerten und aufkommenden Betriebsformen stützt eine breitere Prämienbasis.
Wichtigste Erkenntnisse des Berichts
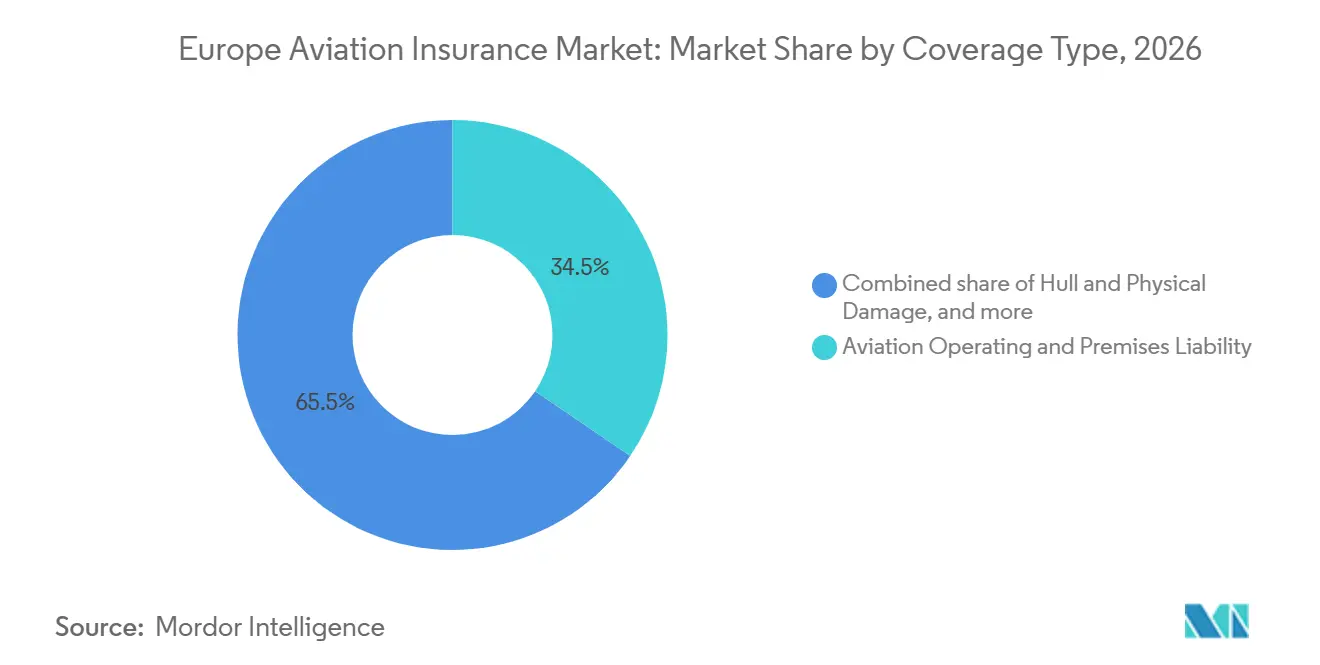
- Nach Deckungsart entfiel im Jahr 2026 ein Anteil von 34,5 % des europäischen Luftfahrtversicherungsmarktes auf die Betriebs- und Betriebsstättenhaftpflicht in der Luftfahrt, während die Produkthaftpflicht in der Luftfahrt bis 2032 voraussichtlich mit einer CAGR von 5,3 % wachsen wird.
- Nach Endnutzer entfiel im Jahr 2026 ein Anteil von 43,2 % des europäischen Luftfahrtversicherungsmarktes auf Betreiber der allgemeinen und Geschäftsluftfahrt, während die Versicherungsnehmer der Produkthaftpflicht in der Luftfahrt bis 2032 voraussichtlich mit einer CAGR von 5,4 % wachsen werden.
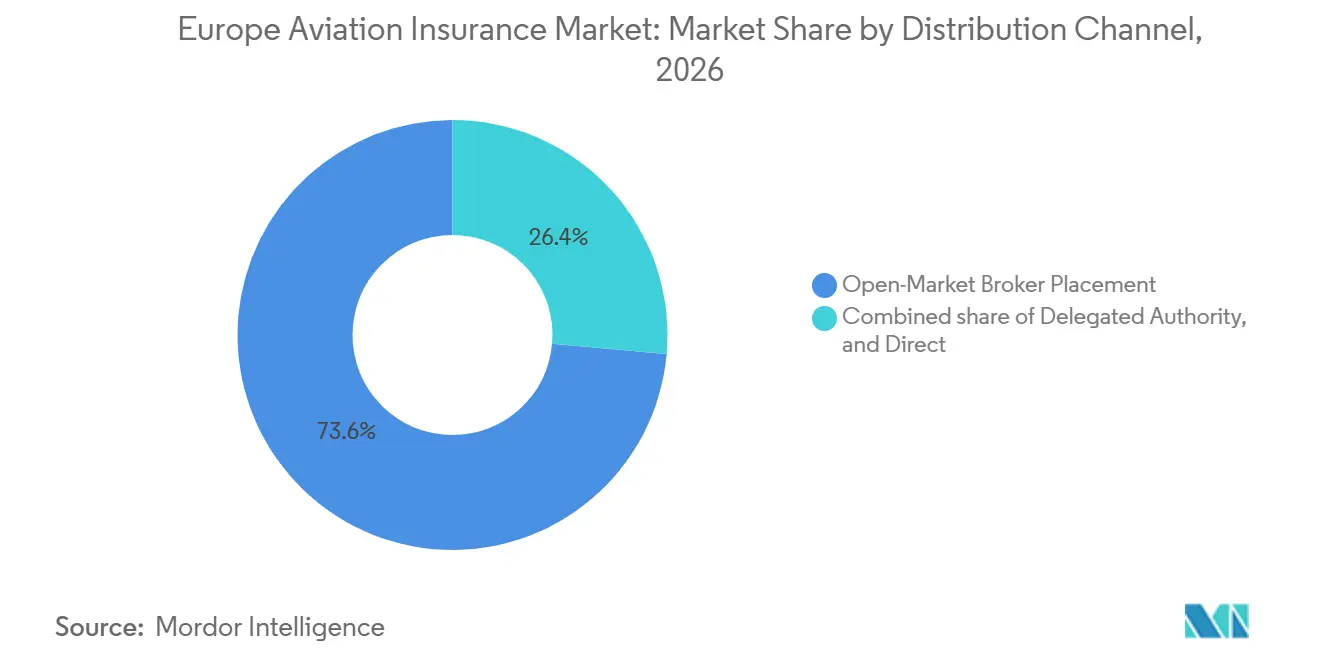
- Nach Vertriebskanal entfiel im Jahr 2026 ein Anteil von 73,6 % des europäischen Luftfahrtversicherungsmarktes auf die offene Marktplatzierung über Makler, während die delegierte Zeichnungsvollmacht bis 2032 voraussichtlich mit einer CAGR von 7,1 % wachsen wird.
- Nach Geografie entfiel im Jahr 2026 ein Anteil von 29,8 % des europäischen Luftfahrtversicherungsmarktes auf das Vereinigte Königreich, während Italien bis 2032 voraussichtlich mit einer CAGR von 4,8 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Passagierluftverkehr und Flottenerneuerung | +1.5% | Gesamteuropäisch; größter Prämienanstieg in West- und Südeuropa | Kurzfristig (≤ 2 Jahre) |
| Obligatorische europäische Haftpflichtkonformität | +0.8% | EU-weit; zusätzliche Ebene der britischen CAA nach dem Brexit; UAS-Konformität entsteht in allen Mitgliedstaaten | Mittelfristig (2–4 Jahre) |
| Expansion der allgemeinen Luftfahrt, Geschäftsluftfahrt und des UAS-Betriebs | +1.0% | Gesamteuropäisch; höchstes Wachstum in DACH, den nordischen Ländern und Italien | Kurzfristig (≤ 2 Jahre) |
| Maklergeführte Platzierung komplexer grenzüberschreitender Risiken | +0.4% | Gesamteuropäisch; strukturell am komplexesten bei grenzüberschreitenden Platzierungen zwischen dem Vereinigten Königreich und der EU nach dem Brexit | Mittelfristig (2–4 Jahre) |
| Inflation bei Reparaturkapazitäten und Ersatzteilen erhöht die Schadenschwere | +0.5% | Global; am stärksten ausgeprägt bei europäischen MRO-abhängigen Betreibern und Leasinggebern mit alternden Schmalrumpfflotten | Kurzfristig (≤ 2 Jahre) |
| Vernetzte Flugzeuge und KI-Abhängigkeit erweitern das Cyber- und systemische Kumulationsrisiko | +0.6% | Global; EU-NIS2-Konformitätstreiber konzentriert in Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Passagierluftverkehr und Flottenerneuerung
Der europäische Luftfahrtverkehr kehrte im Jahr 2025 auf das Niveau vor der Pandemie zurück, mit rund 11,1 Millionen Flügen im EUROCONTROL-Netzwerk, was einem Wachstum von etwa 4,1 % gegenüber dem Vorjahr entspricht. EUROCONTROLs Frühjahrsprognose 2026 projiziert bis 2032 rund 12,8 Millionen jährliche Flüge mit einem durchschnittlichen jährlichen Wachstum von 2,1 % über den Prognosezeitraum von 2026 bis 2032, obwohl geopolitische und wirtschaftliche Unsicherheiten die Entwicklung beeinflussen könnten[1]. Die Flottenerneuerung stellt eine zusätzliche Nachfragequelle für die Luftfahrtversicherung dar. Airbus und Boeing hatten zum Stand Juli 2026 zusammen rund 16.150 feste Bestellungen für kommerzielle Flugzeuge in ihrem kombinierten globalen Auftragsbestand, was die anhaltende Nachfrage nach neuen Flugzeugen widerspiegelt, obwohl diese Zahl keine bestätigten Zugänge zu europäischen Flotten darstellt. Flugzeuge der neuen Generation, fortschrittliche Triebwerke und zunehmend komplexe Bordsysteme können die versicherten Vermögenswerte und die finanzielle Schwere einzelner Schäden erhöhen. Diese Entwicklungen stützen die Nachfrage nach Rumpf- und Haftpflichtdeckung, obwohl die Auswirkungen auf die Prämien von der Zusammensetzung der versicherten Flotte, den Flugzeugwerten, den Zeichnungsbedingungen und den Rückversicherungskosten abhängen werden.
Obligatorische europäische Haftpflichtkonformität
Die Verordnung (EG) Nr. 785/2004 der Europäischen Union verpflichtet betroffene Luftfahrtunternehmen und Luftfahrzeugbetreiber, die innerhalb, in, aus oder über dem Hoheitsgebiet eines EU-Mitgliedstaats fliegen, eine Mindestversicherung für Passagier-, Gepäck-, Fracht- und Drittpartei-Haftpflichten zu unterhalten, einschließlich bestimmter Kriegs- und Terrorismusrisiken. Die Mindestdeckung umfasst 250.000 Sonderziehungsrechte (SZR) pro Passagier, 1.288 SZR pro Passagier für Gepäck und 22 SZR pro Kilogramm für Fracht, während die Haftpflichtgrenzen für Dritte je nach maximalem Startgewicht des Luftfahrzeugs variieren und von 750.000 SZR bis 700 Millionen SZR pro Unfall reichen[2]. Diese obligatorischen Anforderungen sichern die Grundnachfrage nach Luftfahrthaftpflichtversicherungen, während die Prämien der Versicherer von den Flugzeugmerkmalen, den Betriebsrisiken, der Schadenerfahrung und den Marktbedingungen abhängen. In Italien veröffentlichte die nationale Zivilluftfahrtbehörde (ENAC) am 4. März 2025 eine aktualisierte Versicherungsanforderungsverordnung und einen zugehörigen Sanktionsrahmen, der ihr früheres Rundschreiben ersetzt. Für Versicherer sichert die Einhaltung regulatorischer Anforderungen die Grundnachfrage, während die für einzelne Betreiber erforderliche Deckung weiterhin vom Flugzeuggewicht, dem Betriebsrisiko und den anwendbaren Haftpflichtkategorien abhängt.
Expansion der allgemeinen Luftfahrt, Geschäftsluftfahrt und des Betriebs unbemannter Luftfahrtsysteme
Die Expansion der Geschäftsluftfahrt, der allgemeinen Luftfahrt und des Betriebs unbemannter Luftfahrtsysteme (UAS) erweitert das Spektrum der Risiken, die Luftfahrtversicherer bewerten müssen. Die Drohnenregeln der Europäischen Union unterscheiden zwischen Betriebskategorien und wenden risikobasierte Genehmigungsanforderungen auf Betriebe in der spezifischen Kategorie an, wodurch ein Rahmen für die Bewertung komplexerer Aktivitäten geschaffen wird, einschließlich bestimmter Betriebe jenseits der Sichtlinie. Im Juni 2026 veröffentlichte die Europäische Agentur für Flugsicherheit (EASA) eine überarbeitete Version ihrer leicht zugänglichen Regeln für unbemannte Luftfahrtsysteme, die aktualisierte Leitlinien zur Methodik der spezifischen Betriebsrisikobewertung (SORA) 2.5 enthält[3]. Der Versicherungsbedarf variiert je nach Art des Betriebs, den Flugzeugmerkmalen, den anwendbaren nationalen Anforderungen und vertraglichen Verpflichtungen. Mit der Ausweitung kommerzieller Drohnenoperationen können Versicherer Chancen in der Drittpartei-Haftpflicht, bei Sachschäden und in der Spezialdeckung finden, während sie weiterhin vor der Herausforderung stehen, aufkommende Risiken und potenzielle Verluste mit mehreren Luftfahrzeugen oder gemeinsamen Verkehrsmanagementsystemen zu quantifizieren.
Vernetzte Flugzeuge und KI-Abhängigkeit erweitern das Cyber- und systemische Kumulationsrisiko
Die zunehmende Abhängigkeit von vernetzten Flugzeugen, digitalem Flugbetrieb und integrierten IT-Systemen von Fluggesellschaften erhöht die Bedeutung von Cyberrisiken in der Luftfahrtversicherung. Der technologiebedingte Ausfall im Zusammenhang mit CrowdStrike im Juli 2024 verdeutlichte das Potenzial einer einzelnen Technologiestörung, weitreichende betriebliche Verluste zu verursachen: Delta Air Lines meldete rund 7.000 Flugstreichungen über fünf Tage, und der Vorfall wurde mit einem geschätzten Schaden von 550 Millionen USD für die Fluggesellschaft in Verbindung gebracht. Obwohl dieser Vorfall kein Beweis für einen Angriff auf Flugzeugflugsysteme war, veranschaulicht er, wie die Abhängigkeit von gemeinsamer digitaler Infrastruktur den Flugbetrieb stören und erhebliche finanzielle Verluste verursachen kann. EASAs Part-IS-Rahmenwerk führt Anforderungen an das Informationssicherheitsrisikomanagement für betroffene Luftfahrtorganisationen ein, wobei die relevanten Anforderungen je nach Verordnung und betroffener Organisation ab Oktober 2025 oder Februar 2026 gelten. Für Versicherer erhöht die Kombination aus vernetzten Systemen, Technologieabhängigkeiten von Drittparteien und Risiken der Betriebskontinuität die Bedeutung von Cyberausschlüssen, Deckungsdefinitionen und Kumulationsmanagement.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Kriegsrisikokapazität und Prämienerhöhung | -0.4% | Osteuropa; golfnahe Routen; breites Risiko für europäische Fluggesellschaften | Kurzfristig (≤ 2 Jahre) |
| Schwere Schäden und Kostendruck in der Rückversicherung | -0.3% | Global; in Europa ansässige Fluggesellschaften und Lloyd's-Syndikate am direktesten betroffen | Mittelfristig (2–4 Jahre) |
| Sanktionen und grenzüberschreitende Durchsetzbarkeit von Ansprüchen | -0.3% | Osteuropa; Grenze zwischen dem Vereinigten Königreich und der EU; Nahost-Risiko für europäische Fluggesellschaften und Leasinggeber | Langfristig (≥ 4 Jahre) |
| Deckungsunklarheiten bei neuen Antriebstechnologien und nachhaltigen Flugkraftstoff-Lieferketten | -0.2% | Gesamteuropäisch; nordische Länder und DACH als frühe Anwender von Wasserstoff- und Elektroantriebsversuchen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Kriegsrisikokapazität und Prämienerhöhung
Die Kriegsrisikopreisgestaltung kann sich schnell ändern, wenn geopolitische Ereignisse das Risiko für Flugzeuge, Routen oder versicherte Vermögenswerte verändern. Das Berufungsverfahren vom März 2026 mit Beteiligung von Chubb, Fidelis, Lloyd's und AerCap beeinflusste weiterhin die Rückstellungsüberlegungen für Versicherer mit Russland-Ukraine-Exponierung. Die Kumulation von Kriegsrisiken in der Luftfahrt unterscheidet sich von vielen Sachschadenrisiken, da sich Standort und Ausmaß des Risikos in kurzer Zeit ändern können. Diese Unsicherheit kann die Verfügbarkeit von Deckungen einschränken oder zusätzliche Prämien für Rumpfkriegs- und Kriegshaftpflichtdeckungen erfordern. Der europäische Luftfahrtversicherungsmarkt sieht sich daher weniger vorhersehbaren Bedingungen in einer Spezialsparte ausgesetzt, die sowohl den Zeichnungsappetit als auch die Rückversicherungsplanung beeinflussen kann. Versicherer können durch engere Überwachung von Routen, Vermögensstandorten, Ausschlüssen und den einem einzelnen Käufer verfügbaren Limits reagieren.
Schwere Schäden und Kostendruck in der Rückversicherung
Schwere Schäden und höhere Reparaturkosten erhöhen die Kosten für die Bereitstellung von Luftfahrtdeckungen. Ältere Flotten benötigen möglicherweise mehr Wartungsbesuche, während die Verfügbarkeit von Ersatzteilen und der Mangel an Mechanikern die Kosten und Dauer einer Reparatur erhöhen können. Diese Bedingungen erfordern von Zeichnern eine Überprüfung von Limits, Selbstbehalten und der für einzelne Konten angebotenen Deckung. Die Schadenerfahrung kann auch Rückversicherer selektiver machen, insbesondere bei komplexen Fluggesellschafts- und Kriegsrisikobeständen. Der europäische Luftfahrtversicherungsmarkt könnte daher ein selektives Zeichnungsverhalten erleben, selbst wenn die Käufernachfrage stark bleibt. Dies kann Platzierungsgespräche für Konten mit komplexer Schadenhistorie, hohen Werten oder schwierigen Rückversicherungsanforderungen verlängern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Deckungsart:
Haftpflichtpflichten verankern die Nachfrage und das Produktrisiko wächst am schnellstenDie Betriebs- und Betriebsstättenhaftpflicht in der Luftfahrt hielt im Jahr 2026 einen Anteil von 34,5 % am europäischen Luftfahrtversicherungsmarkt und war damit die führende Deckungsart. Ihre Position spiegelt die Nachfrage nach Schutz gegen körperliche Verletzungen Dritter und Sachschäden aus dem Luftfahrtbetrieb wider, neben den anwendbaren europäischen Versicherungsanforderungen. Die Rumpf- und Sachschadendeckung bleibt wichtig, da steigende Flugzeugersatzwerte, Triebwerkskosten und Reparaturkomplexität die versicherten Risiken beeinflussen. Kriegs- und verwandte Gefahren in der Luftfahrt bleiben eine Spezialsparte, deren Kapazität und Preisgestaltung von geopolitischen Entwicklungen, Risikoakkumulation und Rückversicherungsbedingungen beeinflusst werden. Die Kombination aus obligatorischen Haftpflichtanforderungen und spezialisierten Betriebsrisiken macht die Deckungsgestaltung zu einem wichtigen Aspekt für Käufer von Luftfahrtversicherungen.
Die Produkthaftpflicht in der Luftfahrt soll bis 2032 mit einer CAGR von 5,3 % wachsen, der höchsten Rate unter allen Deckungsarten. Wachstumschancen sind mit der Luft- und Raumfahrtfertigung, zunehmend komplexen Flugzeugsystemen und potenziellen produktbezogenen Ansprüchen im Zusammenhang mit Triebwerken, Komponenten und Bordausrüstung verbunden. Hersteller und Zulieferer sind Haftpflichtrisiken ausgesetzt, die aus behaupteten Mängeln, Produktausfällen und sicherheitsbezogenen Vorfällen entstehen, was die Nachfrage nach spezialisierter Deckung stützt. Andere Spezialdeckungen bedienen auch Flughäfen, Bodenabfertigungsunternehmen und Wartungseinrichtungen, die betrieblichen und Drittpartei-Haftpflichtrisiken ausgesetzt sind. Diese Käufer können Betriebs-, Betriebsstätten- und Berufsrisiken in umfassenderen Luftfahrtversicherungsprogrammen kombinieren.
Nach Endnutzer:
Allgemeine und Geschäftsluftfahrt führt und Herstellerhaftpflicht wächst am schnellstenBetreiber der allgemeinen und Geschäftsluftfahrt hielten im Jahr 2026 einen Anteil von 43,2 % am europäischen Luftfahrtversicherungsmarkt und stellten damit die größte Endnutzerkategorie dar. Das Segment umfasst Geschäftsflugzeuge, Hubschrauber, Flugschulen, Charterdienstleister und private Flugzeugbesitzer. Die Versicherungsanforderungen variieren je nach Flugzeugwerten, Betriebsaktivitäten, Flugstunden und Haftpflichtrisiken. Fluggesellschaften und kommerzielle Betreiber machen weiterhin erhebliche versicherte Vermögenswerte und komplexe Haftpflichtanforderungen aus, während der Wettbewerb unter Versicherern die Erneuerungspreisgestaltung und Zeichnungsmargen beeinflussen kann.
Versicherungsnehmer der Produkthaftpflicht in der Luftfahrt sollen bis 2032 mit einer CAGR von 5,4 % wachsen. Europäische Erstausrüstungshersteller, Komponentenlieferanten und Systemintegratoren sind potenziellen Haftpflichtansprüchen im Zusammenhang mit der Flugzeugfertigung, der Komponentenleistung und der Produktsicherheit ausgesetzt. Flugzeugleasinggeber und Finanzierungsgesellschaften bleiben eine bedeutende Endnutzergruppe, da Versicherungen dazu beitragen, Flugzeugvermögenswerte gegen Sachschäden und bestimmte Haftpflichtrisiken zu schützen. AXA XLs Balthazar-Finance-Plattform hat nach eigenen Angaben mehr als 5,6 Milliarden USD in 82 Flugzeugfinanzierungstransaktionen eingesetzt, was die Rolle versicherungsgestützter Finanzierungslösungen im Luftfahrtsektor verdeutlicht. Flughafen- und Anlagenbetreiber benötigen ebenfalls Deckung für Sachschäden, Betriebsunterbrechungen und Drittpartei-Haftpflichten.
Nach Vertriebskanal:
Spezialmaklerplatzierung bleibt zentral und delegierte Zeichnungsvollmacht wächst am schnellstenDie offene Marktplatzierung über Makler hielt im Jahr 2026 einen Anteil von 73,6 % am europäischen Luftfahrtversicherungsmarkt. Spezialmakler helfen Fluggesellschaften, Flugzeugleasinggebern, Herstellern und anderen Luftfahrtunternehmen, Zeichnungskapazitäten zu erschließen, Policenbedingungen auszuhandeln und komplexe Platzierungen mit mehreren Versicherern zu koordinieren. Große kommerzielle Programme können maßgeschneiderte Deckungen, hohe Haftpflichtlimits und eine Koordination über mehrere Rechtssysteme hinweg erfordern. Die Direktplatzierung bleibt eine Option für bestimmte kleinere oder standardisiertere Luftfahrtrisiken, abhängig vom Vertriebsmodell des Versicherers und den Anforderungen des Kunden. Die Spezialmaklerplatzierung bleibt daher für komplexe Risiken wichtig, die Marktzugang und maßgeschneiderte Policenstrukturen erfordern.
Die delegierte Zeichnungsvollmacht soll bis 2032 mit einer CAGR von 7,1 % wachsen. Verwaltende Generalagenten und spezialisierte Zeichnungsplattformen können Nischen-Luftfahrtprodukte durch den Einsatz etablierter Zeichnungsexpertise und delegierter Vollmacht von Versicherern vertreiben. Im April 2025 lancierten Apollo und Moonrock eine Drohnen-, elektrische Senkrechtstart- und Landeflugzeug- (eVTOL) und Luftfahrtinnovationsversicherungseinrichtung im Wert von 122,5 Millionen USD, bestehend aus bis zu 100 Millionen USD Haftpflichtdeckung und 22,5 Millionen USD Sachschadendeckung. Die Einrichtung veranschaulicht, wie spezialisiertes Zeichnen und delegierter Vertrieb aufkommende Luftfahrtrisiken adressieren können. Weiteres Wachstum wird von der Zeichnungsleistung, der verfügbaren Versichererkapazität und effektiven Portfoliorisikokontrollinstrumenten abhängen.
Geografische Analyse
Das Vereinigte Königreich hielt im Jahr 2026 einen Anteil von 29,8 % an den europäischen Luftfahrtversicherungsprämien, den höchsten Länderanteil in der Region. Die Lloyd's- und Unternehmensmärkte in London stellen spezialisierte Zeichnungskapazitäten für Fluggesellschaftsrumpf-, Haftpflicht- und andere Luftfahrtrisiken bereit. Die gebuchten Bruttoprämien von Lloyd's stiegen im ersten Halbjahr 2026 um 6,9 % auf 34,7 Milliarden GBP (46,2 Milliarden USD), was das Wachstum in neuen und bestehenden Syndikaten trotz eines wettbewerbsintensiveren Preisumfelds widerspiegelt. Rückstellungsentwicklungen im Zusammenhang mit dem Russland-Ukraine-Konflikt bleiben für Zeichnungsentscheidungen und die Kapitalallokation relevant. Deutschland und Frankreich sind ebenfalls wichtige Luftfahrtmärkte, gestützt durch große Fluggesellschaftsgruppen, die Luft- und Raumfahrtfertigung und die damit verbundenen Lieferketten.
Italien soll bis 2032 mit einer CAGR von 4,8 % wachsen, der schnellsten Länderrate im europäischen Luftfahrtversicherungsmarkt. Italienische Flughäfen verzeichneten im Jahr 2025 rund 229,7 Millionen Passagiere, was einem Wachstum von 5 % gegenüber dem Vorjahr entspricht, während Rom Fiumicino 50,9 Millionen Passagiere abfertigte und Mailand Malpensa rund 31 Millionen verzeichnete. Italiens Luftfahrtaktivität stützt die Nachfrage nach Flugzeugrumpf-, Haftpflicht- und flughafenbezogenen Versicherungen, während Flughafenentwicklung und Flotteninvestitionen weitere Chancen schaffen können.
Spanien, die Benelux-Länder, die nordischen Länder und das übrige Europa vervollständigen das regionale Profil. Spaniens Fluggesellschafts- und Tourismussektor stützt die Nachfrage nach kommerziellen Luftfahrt- und flughafenbezogenen Versicherungen, während die Benelux-Länder relevante Luftfahrt-, Logistik- und Luft- und Raumfahrtaktivitäten aufweisen. Die nordischen Länder weisen besondere Risiken auf, die mit regionaler Konnektivität, Wetterbedingungen und Fernbetrieb verbunden sind. Mittel- und Osteuropa trägt ebenfalls durch Fluggesellschaftsaktivitäten, Flughafenentwicklung und expandierende Luftfahrtdienstleistungen zur Nachfrage bei. Diese Märkte erweitern die regionale Chance für Luftfahrtversicherer, Makler und spezialisierte Zeichnungsplattformen, wobei das Wachstum je nach lokaler Luftfahrtaktivität und Risikoprofilen variiert.
Wettbewerbslandschaft
Der europäische Luftfahrtversicherungsmarkt ist konsolidiert, wobei etablierte globale Versicherer und spezialisierte Luftfahrtzeichner bedeutende Positionen in den Bereichen kommerzielle Fluggesellschaftsrümpfe, Haftpflicht, Luft- und Raumfahrtprodukte und Spezialrisiken halten. Zu den wichtigsten Teilnehmern zählen Global Aerospace, Allianz Commercial, AXA XL, Chubb, Munich Re, QBE und Tokio Marine Kiln sowie Spezialanbieter wie Beazley und Lloyd's-Marktteilnehmer. Hohe technische Zeichnungsanforderungen, erheblicher Kapitalbedarf und die Abhängigkeit von der Rückversicherung begünstigen etablierte Akteure, insbesondere bei komplexen Fluggesellschaftsprogrammen und großen Haftpflichtrisiken. Der Wettbewerb bleibt in der allgemeinen Luftfahrt und in aufkommenden Risikosegmenten aktiv, wo Spezialanbieter maßgeschneiderte Deckungen und alternative Vertriebsmodelle anbieten.
Führende Versicherer stärken weiterhin ihre breiteren Spezialkapazitäten und regionalen Aktivitäten. Munich Re meldete für 2025 ein Nettoergebnis von 6,1 Milliarden EUR und stellte seine Ambition-2030-Strategie vor, während Allianz Commercial seine regionale Führungsstruktur weiterentwickelt. Diese Entwicklungen spiegeln anhaltende Investitionen in Zeichnungsexpertise und regionale Umsetzung wider, obwohl breitere Unternehmensergebnisse keinen direkten Rückschluss auf luftfahrtspezifische Marktanteile erlauben. Spezialisierte Zeichnungsplattformen erweitern ebenfalls die Deckung für aufkommende Risiken. Im April 2025 lancierten Apollo und Moonrock eine Drohnen-, eVTOL- und Luftfahrtinnovationsversicherungseinrichtung im Wert von 122,5 Millionen USD, was veranschaulicht, wie delegiertes Zeichnen Kapazitäten für sich entwickelnde Luftfahrtrisiken bereitstellen kann.
Vernetzte Flugzeuge, Abhängigkeiten von digitaler Infrastruktur und unbemannte Luftfahrt erhöhen die Nachfrage nach spezialisiertem Zeichnen, Cyberdeckung und Kumulationsmanagement. Etablierte Versicherer profitieren von ihrer Kapitalstärke, technischen Expertise und Rückversicherungsbeziehungen, während spezialisierte Plattformen sich entwickelnde Risiken durch maßgeschneiderte Produkte adressieren.
Marktführer in der europäischen Luftfahrtversicherungsbranche
-
Allianz Global Corporate & Specialty SE
-
American International Group, Inc.
-
AXA XL
-
Munich Re Specialty
-
Tokio Marine Kiln Insurance Services Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Luftfahrtversicherungsmarkt Unternehmen in diesem Bericht
- Allianz Commercial
- American International Group (AIG)
- AXA XL
- Chubb
- Munich Re
- Global Aerospace
- Tokio Marine Kiln
- QBE Insurance Group
- Sompo International
- Starr Insurance Companies
- Beazley
- HDI Global
- Berkshire Hathaway Specialty Insurance
- Zurich Insurance Group
- MSIG Europe
- MAPFRE
- Liberty Mutual Insurance Europe
- Markel
- Travelers
- W. R. Berkley Europe
Neueste Industrielle Entwicklungen in Europäischer Luftfahrtversicherungsmarkt
- September 2026: HDI Global Belgien gründete ein dediziertes Luftfahrtzeichnungsteam mit Sitz in Brüssel unter der Leitung von Stijn Keppens, um die Benelux- und südeuropäischen Märkte zu bedienen. Das Team deckt private und Geschäftsluftfahrt, Flugvereine, Flugschulen, Hubschrauber und unbemannte Luftfahrzeuge ab und stärkt den lokalen Zugang zu den umfassenderen Luftfahrtzeichnungskapazitäten des Versicherers.
- September 2026: Marshs Halbjahresbericht 2026 stellte fest, dass die Kapazität für Luftfahrtversicherungen verfügbar blieb, aber selektiver eingesetzt wurde. Höhere Reparaturkosten, Schadenschwere, geopolitische Unsicherheit und steigende Flugzeugwerte erhöhten die Zeichnungsstrenge bei Fluggesellschaftsrumpf- und Haftpflichtversicherungen, während die allgemeine Luftfahrt wettbewerbsfähig blieb und die Kriegsrisikokapazität in der Luftfahrt relativ stabil blieb.
- September 2026: Allianz Commercial gab bekannt, dass Nina Arquint mit Wirkung zum 1. April 2027 Präsidentin für den Bereich Commercial, Europa, Naher Osten und Afrika werden wird.
- März 2026: Tokio Marine Kiln ernannte Cameron Glover als Zeichner in seiner Luftfahrtabteilung mit Schwerpunkt auf Flughafen- und Produkthaftpflichtrisiken. Der Wechsel von AIGs Team für Hersteller und Flughäfen unterstützt Tokio Marine Kilns Luft- und Raumfahrtzeichnungsstrategie und spezialisierte Haftpflichtkapazitäten.
Berichtsumfang des europäischen Luftfahrtversicherungsmarktes
Segmentierungsübersicht
| Rumpf- und Sachschäden |
| Betriebs- und Betriebsstättenhaftpflicht in der Luftfahrt |
| Produkthaftpflicht in der Luftfahrt |
| Kriegs- und verwandte Gefahren in der Luftfahrt |
| Sonstige Spezialdeckungen |
| Fluggesellschaften und kommerzielle Betreiber |
| Betreiber der allgemeinen und Geschäftsluftfahrt |
| Versicherungsnehmer der Produkthaftpflicht in der Luftfahrt |
| Flugzeugleasinggeber und Finanzierungsgesellschaften |
| Flughäfen und Luftfahrtinfrastruktur |
| Offene Marktplatzierung über Makler |
| Delegierte Zeichnungsvollmacht |
| Direktvertrieb |
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Italien |
| Spanien |
| Frankreich |
| Benelux |
| Nordische Länder |
| Übriges Europa |
| Nach Deckungsart | Rumpf- und Sachschäden |
| Betriebs- und Betriebsstättenhaftpflicht in der Luftfahrt | |
| Produkthaftpflicht in der Luftfahrt | |
| Kriegs- und verwandte Gefahren in der Luftfahrt | |
| Sonstige Spezialdeckungen | |
| Nach Endnutzer | Fluggesellschaften und kommerzielle Betreiber |
| Betreiber der allgemeinen und Geschäftsluftfahrt | |
| Versicherungsnehmer der Produkthaftpflicht in der Luftfahrt | |
| Flugzeugleasinggeber und Finanzierungsgesellschaften | |
| Flughäfen und Luftfahrtinfrastruktur | |
| Nach Vertriebskanal | Offene Marktplatzierung über Makler |
| Delegierte Zeichnungsvollmacht | |
| Direktvertrieb | |
| Nach Land | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Frankreich | |
| Benelux | |
| Nordische Länder | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Luftfahrtversicherungen in Europa?
Der europäische Luftfahrtversicherungsmarkt soll von 2027 bis 2032 mit einer CAGR von 3,7 % wachsen und im Jahr 2032 einen Wert von 3,0 Milliarden USD erreichen.
Welche Deckungsart wächst in der europäischen Luftfahrtversicherung am schnellsten?
Die Produkthaftpflicht in der Luftfahrt soll bis 2032 mit einer CAGR von 5,3 % wachsen.
Welche Endnutzergruppe hat den größten Anteil in der europäischen Luftfahrtversicherung?
Betreiber der allgemeinen und Geschäftsluftfahrt hielten im Jahr 2026 einen Anteil von 43,2 %. Diese Gruppe umfasst Geschäftsflugzeuge, Offshore-Hubschrauber, Schulungsflugzeuge, Charterdienstleister und private Flugzeuge, jeweils mit unterschiedlichen Rumpf- und Haftpflichtanforderungen.
Warum ist das Vereinigte Königreich für die Luftfahrtversicherung wichtig?
Das Vereinigte Königreich hielt im Jahr 2026 einen Anteil von 29,8 %, gestützt durch die Zeichnungstiefe der Lloyd's- und Unternehmensmärkte in London.
Welches Land soll bis 2032 am schnellsten wachsen?
Italien soll mit einer CAGR von 4,8 % wachsen, gestützt durch steigende Passagierzahlen und Investitionen in die Flughafeninfrastruktur.
Wie beeinflussen Drohnen die Nachfrage nach Luftfahrtversicherungen?
Drohnenoperationen erhöhen die Nachfrage nach Haftpflicht- und Spezialdeckungen und werfen gleichzeitig Kumulationsbedenken auf, wenn viele Luftfahrzeuge über vernetzte Systeme betrieben werden.