
Tamaño y Participación del Mercado de Seguros de Aviación en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
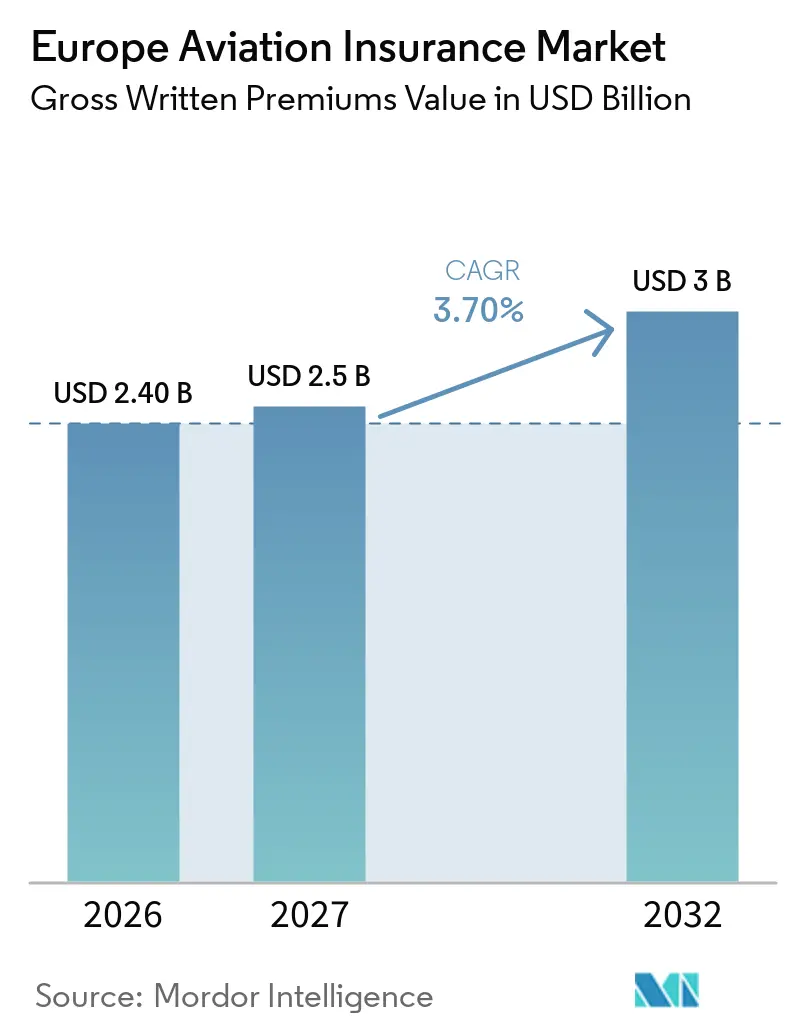
| Tamaño del mercado en el año base (2026) | 2.40 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2.5 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.70 % |
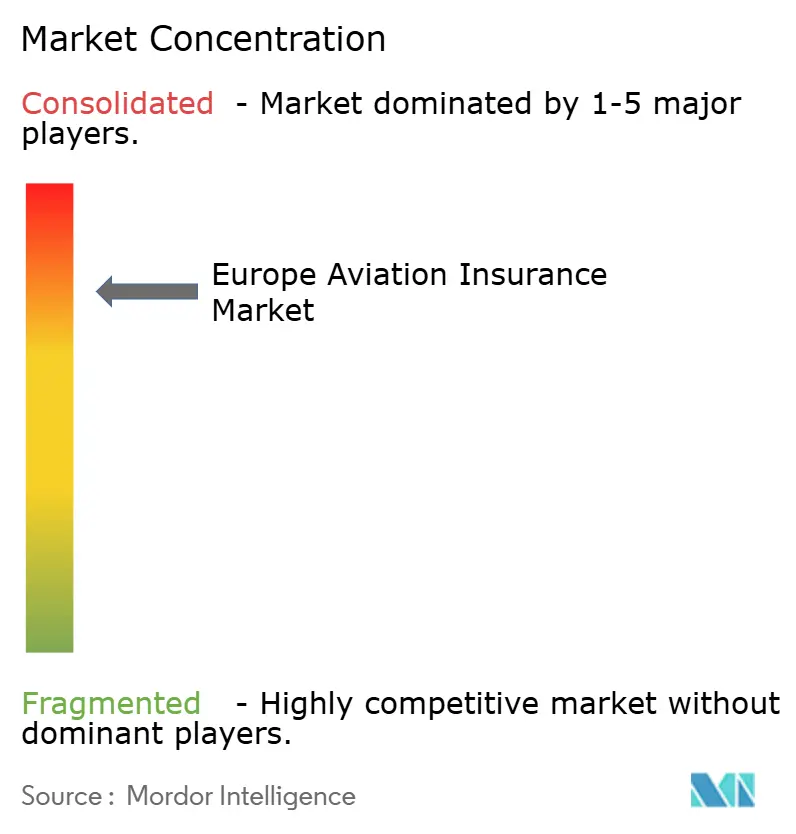
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Aviación en Europa por Mordor Intelligence
El tamaño del mercado de seguros de aviación en Europa, en términos de primas brutas emitidas, fue valorado en 2,40 mil millones de USD en 2026 y se estima que crecerá desde 2,5 mil millones de USD en 2027 hasta alcanzar los 3 mil millones de USD en 2032, a una CAGR del 3,70% durante el período de pronóstico (2027-2032).
El mercado de seguros de aviación en Europa está respaldado por la recuperación de la actividad de vuelos, la renovación de flotas y el aumento de los valores asegurados de las aeronaves modernas. EUROCONTROL registró 11,1 millones de vuelos en 2025, un 4,1% por encima de 2024, y prevé 12,8 millones de vuelos para 2032, lo que incrementa el número de aeronaves, operadores e instalaciones que requieren cobertura. Los requisitos obligatorios de responsabilidad civil establecidos por la normativa europea proporcionan una base recurrente de demanda, mientras que los costes de reparación aumentan el valor asegurado vinculado a las pólizas de casco y responsabilidad civil. La aviación general, la aviación de negocios y los sistemas de aeronaves no tripuladas crean oportunidades menos dependientes de las condiciones de precios de las aerolíneas, aunque las pérdidas por riesgo de guerra y los costes de reaseguro están haciendo que las decisiones sobre capacidad sean más selectivas. El mercado de seguros de aviación en Europa también enfrenta una mayor atención a las exposiciones geopolíticas, cibernéticas y de cadena de suministro, que pueden modificar rápidamente las condiciones de precios y pólizas. La demanda resultante no es uniforme entre las coberturas, pero la combinación de responsabilidad civil obligatoria, mayores valores de aeronaves y operaciones emergentes sustenta una base de primas más amplia.
Conclusiones Clave del Informe
- Por tipo de cobertura, la responsabilidad civil operativa y de instalaciones de aviación capturó una participación del 34,5% del mercado de seguros de aviación en Europa en 2026, mientras que se proyecta que la responsabilidad civil por productos de aviación crezca a una CAGR del 5,3% hasta 2032.
- Por usuario final, los operadores de aviación general y de negocios capturaron una participación del 43,2% del mercado de seguros de aviación en Europa en 2026, mientras que se proyecta que los asegurados de responsabilidad civil por productos de aviación crezcan a una CAGR del 5,4% hasta 2032.
- Por canal de distribución, la colocación a través de corredor en mercado abierto capturó una participación del 73,6% del mercado de seguros de aviación en Europa en 2026, mientras que se proyecta que la autoridad delegada crezca a una CAGR del 7,1% hasta 2032.
- Por geografía, el Reino Unido capturó una participación del 29,8% del mercado de seguros de aviación en Europa en 2026, mientras que se proyecta que Italia crezca a una CAGR del 4,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Tráfico Aéreo de Pasajeros y Renovación de Flotas | +1.5% | Paneuropeo; mayor incremento de primas en Europa Occidental y del Sur | Corto plazo (≤ 2 años) |
| Cumplimiento Obligatorio de la Normativa Europea de Responsabilidad Civil | +0.8% | A nivel de la UE; capa adicional de la Autoridad de Aviación Civil del Reino Unido tras el Brexit; cumplimiento de sistemas de aeronaves no tripuladas emergiendo en todos los estados miembros | Mediano plazo (2–4 años) |
| Expansión de la Aviación General, de Negocios y Operaciones de Sistemas de Aeronaves No Tripuladas | +1.0% | Paneuropeo; mayor crecimiento en DACH, países nórdicos e Italia | Corto plazo (≤ 2 años) |
| Colocación Liderada por Corredores de Riesgos Complejos Transfronterizos | +0.4% | Paneuropeo; estructuralmente más complejo en las colocaciones transfronterizas Reino Unido-UE tras el Brexit | Mediano plazo (2–4 años) |
| Inflación en Ranuras de Reparación y Piezas que Eleva la Severidad de los Siniestros | +0.5% | Global; más aguda para los operadores europeos dependientes de mantenimiento, reparación y revisión y los arrendadores con flotas de fuselaje estrecho envejecidas | Corto plazo (≤ 2 años) |
| Aeronaves Conectadas y Dependencia de la Inteligencia Artificial que Amplían la Exposición Cibernética y de Acumulación Sistémica | +0.6% | Global; impulsor de cumplimiento de la Directiva NIS2 de la UE concentrado en Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Tráfico Aéreo de Pasajeros y Renovación de Flotas
El tráfico aéreo europeo recuperó los niveles previos a la pandemia en 2025, con aproximadamente 11,1 millones de vuelos registrados en la red de EUROCONTROL, lo que representa un crecimiento de alrededor del 4,1% interanual. El pronóstico de primavera de 2026 de EUROCONTROL proyecta aproximadamente 12,8 millones de vuelos anuales para 2032, con un crecimiento anual promedio del 2,1% durante el período de pronóstico de 2026 a 2032, aunque la incertidumbre geopolítica y económica podría afectar la trayectoria[1]. La renovación de flotas proporciona una fuente adicional de demanda para los seguros de aviación. Airbus y Boeing tenían aproximadamente 16.150 pedidos firmes de aeronaves comerciales en su cartera global combinada a julio de 2026, lo que refleja una demanda sostenida de nuevas aeronaves, aunque esta cifra no representa adiciones confirmadas a las flotas europeas. Las aeronaves de nueva generación, los motores avanzados y los sistemas de a bordo cada vez más sofisticados pueden aumentar los valores de los activos asegurados y la severidad financiera de las pérdidas individuales. Estos desarrollos respaldan la demanda de cobertura de casco y responsabilidad civil, aunque el efecto sobre las primas dependerá de la composición de la flota asegurada, los valores de las aeronaves, las condiciones de suscripción y los costes de reaseguro.
Cumplimiento Obligatorio de la Normativa Europea de Responsabilidad Civil
El Reglamento (CE) N.º 785/2004 de la Unión Europea exige que los transportistas aéreos y operadores de aeronaves cubiertos que vuelen dentro, hacia, desde o sobre el territorio de los Estados Miembros de la Unión Europea mantengan un seguro mínimo para las responsabilidades civiles frente a pasajeros, equipaje, carga y terceros, incluidos los riesgos de guerra y terrorismo especificados. La cobertura mínima incluye 250.000 Derechos Especiales de Giro (DEG) por pasajero, 1.288 DEG por pasajero para equipaje y 22 DEG por kilogramo para carga, mientras que los límites de responsabilidad civil frente a terceros varían según la masa máxima de despegue de la aeronave, oscilando entre 750.000 DEG y 700 millones de DEG por accidente[2]. Estos requisitos obligatorios sostienen la demanda base de seguros de responsabilidad civil en aviación, mientras que las primas de los aseguradores dependen de las características de la aeronave, los riesgos operativos, la experiencia en siniestros y las condiciones del mercado. En Italia, la Autoridad Nacional de Aviación Civil (ENAC) publicó el 4 de marzo de 2025 una regulación actualizada sobre requisitos de seguros y el marco de sanciones asociado, sustituyendo su circular anterior. Para los aseguradores, el cumplimiento normativo sostiene la demanda base, mientras que la cobertura requerida para los operadores individuales sigue dependiendo del peso de la aeronave, la exposición operativa y las categorías de responsabilidad civil aplicables.
Expansión de la Aviación General, la Aviación de Negocios y las Operaciones de Aeronaves No Tripuladas
La expansión de la aviación de negocios, la aviación general y las operaciones de sistemas de aeronaves no tripuladas (UAS) está ampliando el rango de riesgos que los aseguradores de aviación deben evaluar. Las normas de la Unión Europea sobre drones distinguen entre categorías operativas y aplican requisitos de autorización basados en el riesgo a las operaciones en la categoría específica, creando un marco para evaluar actividades más complejas, incluidas ciertas operaciones más allá de la línea de visión visual. En junio de 2026, la Agencia de Seguridad Aérea de la Unión Europea (EASA) publicó una versión revisada de sus normas de acceso fácil para sistemas de aeronaves no tripuladas, incorporando orientación actualizada asociada con la metodología de evaluación de riesgos de operaciones específicas (SORA) 2.5[3]. Las necesidades de seguro varían según el tipo de operación, las características de la aeronave, los requisitos nacionales aplicables y las obligaciones contractuales. A medida que las operaciones comerciales con drones se expanden, los aseguradores pueden encontrar oportunidades en responsabilidad civil frente a terceros, daños físicos y cobertura especializada, al tiempo que continúan enfrentando desafíos para cuantificar los riesgos emergentes y las pérdidas potenciales que involucran múltiples aeronaves o sistemas compartidos de gestión del tráfico.
Aeronaves Conectadas y Dependencia de la Inteligencia Artificial que Amplían la Exposición Cibernética y de Acumulación Sistémica
La creciente dependencia de aeronaves conectadas, operaciones de vuelo digitales y sistemas integrados de tecnología de la información de aerolíneas está elevando la importancia del riesgo cibernético en los seguros de aviación. La interrupción tecnológica relacionada con CrowdStrike en julio de 2024 demostró el potencial de una única perturbación tecnológica para causar pérdidas operativas generalizadas: Delta Air Lines reportó aproximadamente 7.000 cancelaciones de vuelos en cinco días, y el incidente se asoció con un impacto estimado de 550 millones de USD en la aerolínea. Aunque este incidente no fue evidencia de un ataque a los sistemas de vuelo de las aeronaves, ilustra cómo la dependencia de la infraestructura digital compartida puede interrumpir las operaciones de las aerolíneas y generar pérdidas financieras sustanciales. El marco Part-IS de EASA introduce requisitos de gestión del riesgo de seguridad de la información para las organizaciones de aviación cubiertas, con requisitos relevantes aplicables a partir de octubre de 2025 o febrero de 2026, según el reglamento y la organización en cuestión. Para los aseguradores, la combinación de sistemas interconectados, dependencias de tecnología de terceros y riesgos de continuidad operativa aumenta la importancia de las exclusiones cibernéticas, las definiciones de cobertura y la gestión de la acumulación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad de la Capacidad de Riesgo de Guerra y Endurecimiento de Primas | -0.4% | Europa del Este; rutas adyacentes al Golfo; amplia exposición de transportistas europeos | Corto plazo (≤ 2 años) |
| Pérdidas de Alta Severidad y Presión sobre los Costes de Reaseguro | -0.3% | Global; transportistas domiciliados en Europa y síndicatos de Lloyd's más directamente afectados | Mediano plazo (2–4 años) |
| Sanciones y Ejecutabilidad de Reclamaciones Transfronterizas | -0.3% | Europa del Este; frontera Reino Unido-UE; exposición a Oriente Medio para transportistas europeos y arrendadores | Largo plazo (≥ 4 años) |
| Ambigüedad de Cobertura para Nuevas Propulsiones y Cadenas de Suministro de Combustible de Aviación Sostenible | -0.2% | Paneuropeo; países nórdicos y DACH como primeros adoptantes de pruebas de propulsión de hidrógeno y eléctrica | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de la Capacidad de Riesgo de Guerra y Endurecimiento de Primas
Los precios del riesgo de guerra pueden cambiar rápidamente cuando los eventos geopolíticos alteran el riesgo al que se enfrentan las aeronaves, las rutas o los activos asegurados. La apelación de marzo de 2026 en la que participaron Chubb, Fidelis, Lloyd's y AerCap continuó influyendo en las consideraciones de reservas para los aseguradores con exposición al conflicto Rusia-Ucrania. La acumulación del riesgo de guerra en aviación difiere de muchas exposiciones de propiedad porque la ubicación y la escala del riesgo pueden cambiar en un período corto. Esta incertidumbre puede restringir la disponibilidad de cobertura o requerir primas adicionales para la cobertura de guerra de casco y responsabilidad civil de guerra. El mercado de seguros de aviación en Europa enfrenta, en consecuencia, condiciones menos predecibles en una línea especializada que puede afectar tanto al apetito de suscripción como a la planificación del reaseguro. Los transportistas pueden responder mediante un seguimiento más estrecho de las rutas, las ubicaciones de los activos, las exclusiones y los límites disponibles para un único comprador.
Pérdidas de Alta Severidad y Presión sobre los Costes de Reaseguro
Los siniestros de alta severidad y los mayores costes de reparación incrementan el coste de proporcionar cobertura de aviación. Las flotas más antiguas pueden requerir más visitas de mantenimiento, mientras que la disponibilidad de piezas y la escasez de mecánicos pueden elevar el coste y la duración de una reparación. Estas condiciones requieren que los suscriptores reconsideren los límites, las retenciones y la cobertura ofrecida a las cuentas individuales. La experiencia en siniestros también puede hacer que los reaseguradores sean más selectivos, particularmente para las carteras complejas de aerolíneas y riesgo de guerra. El mercado de seguros de aviación en Europa puede, por tanto, experimentar una suscripción selectiva incluso cuando la demanda de los compradores sigue siendo sólida. Esto puede prolongar las negociaciones de colocación para cuentas con historiales de siniestros complejos, valores elevados o requisitos de reaseguro difíciles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Cobertura:
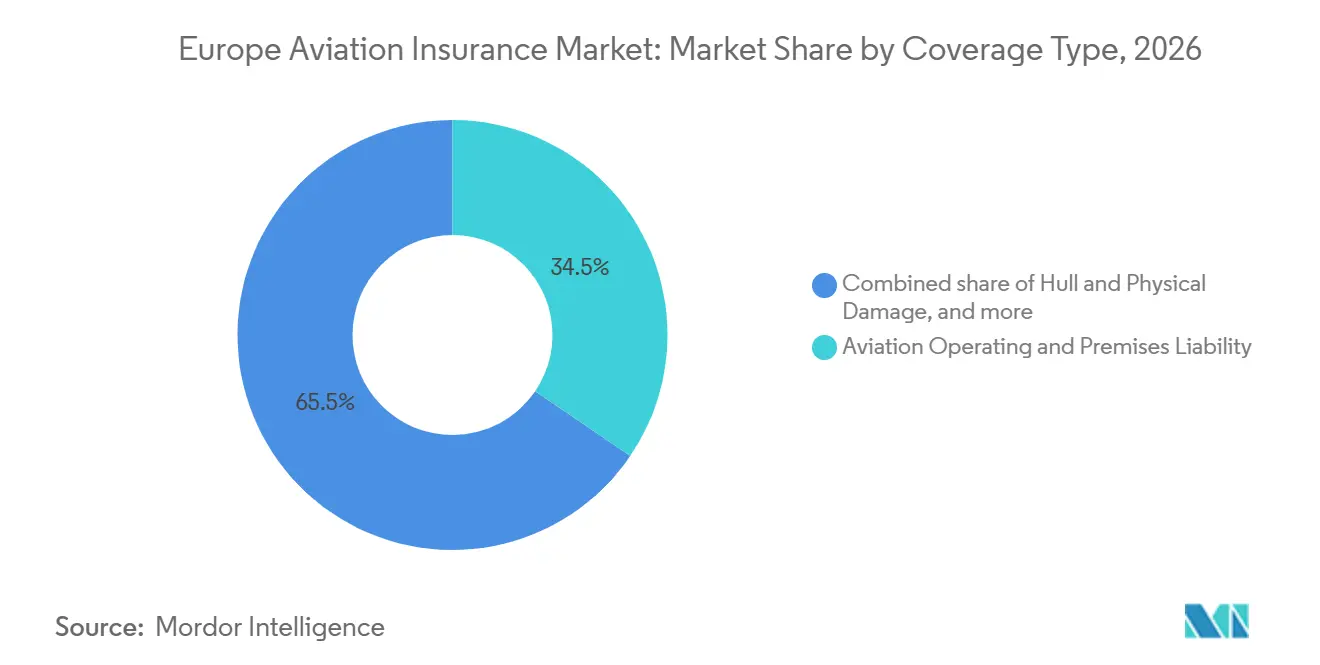
Los Mandatos de Responsabilidad Civil Anclan la Demanda y la Exposición por Productos se Expande más RápidamenteLa responsabilidad civil operativa y de instalaciones de aviación mantuvo el 34,5% de la participación del mercado de seguros de aviación en Europa en 2026, convirtiéndose en el tipo de cobertura líder. Su posición refleja la demanda de protección frente a lesiones corporales de terceros y daños materiales derivados de las operaciones de aviación, junto con los requisitos de seguro europeos aplicables. La cobertura de casco y daños físicos sigue siendo importante a medida que el aumento de los valores de reposición de aeronaves, los costes de motores y la complejidad de las reparaciones influyen en las exposiciones aseguradas. La guerra de aviación y los riesgos conexos siguen siendo una línea especializada, con capacidad y precios influenciados por los desarrollos geopolíticos, la acumulación de exposiciones y las condiciones de reaseguro. La combinación de requisitos obligatorios de responsabilidad civil y riesgos operativos especializados hace que el diseño de la cobertura sea una consideración importante para los compradores de seguros de aviación.
Se proyecta que la responsabilidad civil por productos de aviación crezca a una CAGR del 5,3% hasta 2032, la tasa más alta entre los tipos de cobertura. Las oportunidades de crecimiento están vinculadas a la fabricación aeroespacial, los sistemas de aeronaves cada vez más complejos y las posibles reclamaciones relacionadas con productos que involucran motores, componentes y equipos de a bordo. Los fabricantes y proveedores enfrentan exposición a responsabilidad civil derivada de presuntos defectos, fallos de productos e incidentes relacionados con la seguridad, lo que respalda la demanda de cobertura especializada. Otras coberturas especializadas también sirven a aeropuertos, operadores de tierra e instalaciones de mantenimiento expuestos a responsabilidades operativas y frente a terceros. Estos compradores pueden combinar riesgos de instalaciones, operativos y profesionales dentro de programas de seguros de aviación más amplios.
Por Usuario Final:
La Aviación General y de Negocios Lidera y la Responsabilidad Civil de Fabricantes Escala más RápidamenteLos Operadores de Aviación General y de Negocios mantuvieron el 43,2% de la participación del mercado de seguros de aviación en Europa en 2026, representando la mayor categoría de usuario final. El segmento incluye jets corporativos, helicópteros, academias de formación de vuelo, servicios de chárter y propietarios de aeronaves privadas. Sus requisitos de seguro varían según los valores de las aeronaves, las actividades operativas, las horas de vuelo y las exposiciones de responsabilidad civil. Las Aerolíneas y Operadores Comerciales continúan representando valores sustanciales de activos asegurados y requisitos complejos de responsabilidad civil, mientras que la competencia entre aseguradores puede influir en los precios de renovación y los márgenes de suscripción.
Se prevé que los Asegurados de Responsabilidad Civil por Productos de Aviación crezcan a una CAGR del 5,4% hasta 2032. Los fabricantes europeos de equipos originales, proveedores de componentes e integradores de sistemas enfrentan posibles reclamaciones de responsabilidad civil asociadas con la fabricación de aeronaves, el rendimiento de los componentes y la seguridad de los productos. Los Arrendadores y Financiadores de Aeronaves siguen siendo un grupo significativo de usuarios finales porque el seguro ayuda a proteger los activos de aeronaves frente a daños físicos y exposiciones de responsabilidad civil especificadas. La plataforma Balthazar Finance de AXA XL ha reportado más de 5.600 millones de USD desplegados en 82 transacciones de financiación de aeronaves, lo que ilustra el papel de las soluciones de financiación respaldadas por seguros en el sector de la aviación. Los operadores de aeropuertos e instalaciones también requieren cobertura para daños materiales, interrupción operativa y responsabilidades civiles frente a terceros.
Por Canal de Distribución:
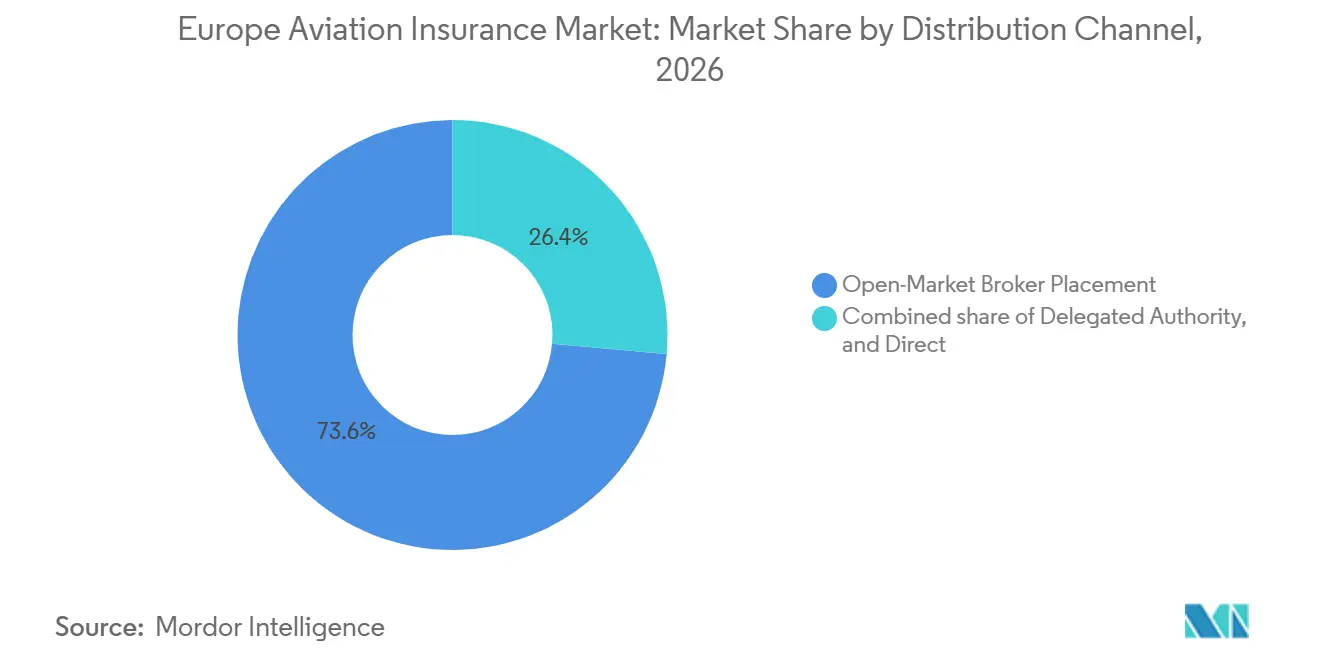
La Colocación a través de Corredor Especialista Sigue siendo Central y la Autoridad Delegada Crece más RápidamenteLa colocación a través de corredor en mercado abierto mantuvo el 73,6% de la participación del mercado de seguros de aviación en Europa en 2026. Los corredores especializados ayudan a las aerolíneas, arrendadores de aeronaves, fabricantes y otras empresas de aviación a acceder a la capacidad de suscripción, negociar los términos de las pólizas y coordinar colocaciones complejas que involucran a múltiples aseguradores. Los grandes programas comerciales pueden requerir cobertura personalizada, límites elevados de responsabilidad civil y coordinación entre jurisdicciones. La colocación directa sigue siendo una opción para ciertos riesgos de aviación más pequeños o más estandarizados, dependiendo del modelo de distribución del asegurador y los requisitos del cliente. La colocación a través de corredor especialista sigue siendo, por tanto, importante para los riesgos complejos que requieren acceso al mercado y estructuras de pólizas personalizadas.
Se proyecta que la autoridad delegada crezca a una CAGR del 7,1% hasta 2032. Los agentes gestores generales y las plataformas de suscripción especializadas pueden distribuir productos de aviación de nicho utilizando experiencia de suscripción establecida y autoridad delegada de los aseguradores. En abril de 2025, Apollo y Moonrock lanzaron una instalación de seguros de innovación en aviación, drones y aeronaves de despegue y aterrizaje vertical eléctrico (eVTOL) por valor de 122,5 millones de USD, que comprende hasta 100 millones de USD en cobertura de responsabilidad civil y 22,5 millones de USD en cobertura de daños materiales. La instalación ilustra cómo la suscripción especializada y la distribución delegada pueden abordar los riesgos emergentes de la aviación. El crecimiento adicional dependerá del rendimiento de la suscripción, la capacidad disponible de los aseguradores y los controles efectivos del riesgo de la cartera.
Análisis Geográfico
El Reino Unido mantuvo una participación del 29,8% de las primas del mercado de seguros de aviación en Europa en 2026, la mayor participación por país en la región. Los mercados de Lloyd's y de compañías en Londres proporcionan capacidad de suscripción especializada para casco de aerolíneas, responsabilidad civil y otros riesgos de aviación. La prima bruta emitida de Lloyd's aumentó un 6,9% hasta 34.700 millones de GBP (46.200 millones de USD) en el primer semestre de 2026, reflejando el crecimiento de síndicatos nuevos y existentes a pesar de un entorno de precios más competitivo. Los desarrollos en reservas relacionados con el conflicto Rusia-Ucrania siguen siendo relevantes para las decisiones de suscripción y la asignación de capital. Alemania y Francia también son mercados de aviación importantes, respaldados por grandes grupos de aerolíneas, fabricación aeroespacial y cadenas de suministro asociadas.
Se proyecta que Italia crezca a una CAGR del 4,8% hasta 2032, la tasa de crecimiento por país más rápida en el mercado de seguros de aviación en Europa. Los aeropuertos italianos gestionaron aproximadamente 229,7 millones de pasajeros en 2025, lo que representa un crecimiento del 5% interanual, mientras que el aeropuerto de Roma Fiumicino gestionó 50,9 millones de pasajeros y el aeropuerto de Milán Malpensa registró aproximadamente 31 millones. La actividad de aviación en Italia respalda la demanda de seguros de casco de aeronaves, responsabilidad civil y relacionados con aeropuertos, mientras que el desarrollo aeroportuario y la inversión en flotas pueden crear oportunidades adicionales.
España, los países del Benelux, los países nórdicos y el resto de Europa completan el perfil regional. Los sectores de aerolíneas y turismo de España respaldan la demanda de seguros de aviación comercial y relacionados con aeropuertos, mientras que los países del Benelux tienen actividades relevantes en aviación, logística y aeroespacial. Los países nórdicos presentan exposiciones distintas asociadas con la conectividad regional, las condiciones meteorológicas y las operaciones remotas. Europa Central y Oriental también contribuye a la demanda a través de la actividad de aerolíneas, el desarrollo aeroportuario y la expansión de los servicios de aviación. Estos mercados amplían la oportunidad regional para los aseguradores de aviación, los corredores y las plataformas de suscripción especializadas, con un crecimiento que varía según la actividad de aviación local y los perfiles de riesgo.
Panorama Competitivo
El mercado de seguros de aviación en Europa está consolidado, con aseguradores globales establecidos y suscriptores especializados en aviación que mantienen posiciones significativas en casco de aerolíneas comerciales, responsabilidad civil, productos aeroespaciales y riesgos especializados. Los participantes clave incluyen Global Aerospace, Allianz Commercial, AXA XL, Chubb, Munich Re, QBE y Tokio Marine Kiln, junto con proveedores especializados como Beazley y participantes del mercado de Lloyd's. Los elevados requisitos técnicos de suscripción, las sustanciales necesidades de capital y la dependencia del reaseguro favorecen a los actores establecidos, particularmente para los programas complejos de aerolíneas y las grandes exposiciones de responsabilidad civil. La competencia sigue siendo activa en los segmentos de aviación general y riesgos emergentes, donde los proveedores especializados ofrecen cobertura personalizada y modelos de distribución alternativos.
Los aseguradores líderes continúan fortaleciendo sus capacidades de especialidad más amplias y sus operaciones regionales. Munich Re reportó un resultado neto de 6.100 millones de EUR para 2025 e introdujo su estrategia Ambition 2030, mientras que Allianz Commercial continúa desarrollando su estructura de liderazgo regional. Estos desarrollos reflejan una inversión continua en experiencia de suscripción y ejecución regional, aunque los resultados corporativos más amplios no establecen directamente la participación de mercado específica de aviación. Las plataformas de suscripción especializadas también están ampliando la cobertura para exposiciones emergentes. En abril de 2025, Apollo y Moonrock lanzaron una instalación de seguros de innovación en aviación, drones y aeronaves de despegue y aterrizaje vertical eléctrico (eVTOL) por valor de 122,5 millones de USD, ilustrando cómo la suscripción delegada puede proporcionar capacidad para los riesgos de aviación en desarrollo.
Las aeronaves conectadas, las dependencias de infraestructura digital y la aviación no tripulada están aumentando la demanda de suscripción especializada, cobertura cibernética y gestión de la acumulación. Los aseguradores establecidos se benefician de su solidez de capital, experiencia técnica y relaciones de reaseguro, mientras que las plataformas especializadas abordan los riesgos en evolución a través de productos personalizados.
Líderes de la Industria de Seguros de Aviación en Europa
-
Allianz Global Corporate & Specialty SE
-
American International Group, Inc.
-
AXA XL
-
Munich Re Specialty
-
Tokio Marine Kiln Insurance Services Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguros de Aviación en Europa Empresas cubiertas en este informe
- Allianz Commercial
- American International Group (AIG)
- AXA XL
- Chubb
- Munich Re
- Global Aerospace
- Tokio Marine Kiln
- QBE Insurance Group
- Sompo International
- Starr Insurance Companies
- Beazley
- HDI Global
- Berkshire Hathaway Specialty Insurance
- Zurich Insurance Group
- MSIG Europe
- MAPFRE
- Liberty Mutual Insurance Europe
- Markel
- Travelers
- W. R. Berkley Europe
Desarrollos recientes de la industria en Mercado de Seguros de Aviación en Europa
- Septiembre de 2026: HDI Global Belgium estableció un equipo dedicado de suscripción de aviación con sede en Bruselas, liderado por Stijn Keppens, para atender los mercados del Benelux y del sur de Europa. El equipo cubre aviación privada y de negocios, clubes de vuelo, escuelas de vuelo, helicópteros y aeronaves no tripuladas, fortaleciendo el acceso local a las capacidades de suscripción de aviación más amplias del asegurador.
- Septiembre de 2026: La revisión del primer semestre de 2026 de Marsh encontró que la capacidad de seguros de aviación seguía disponible, pero se estaba desplegando de manera más selectiva. Los mayores costes de reparación, la severidad de los siniestros, la incertidumbre geopolítica y el aumento de los valores de las aeronaves incrementaron el escrutinio de suscripción en los seguros de casco y responsabilidad civil de aerolíneas, mientras que la aviación general siguió siendo competitiva y la capacidad de riesgo de guerra en aviación se mantuvo relativamente estable.
- Septiembre de 2026: Allianz Commercial anunció que Nina Arquint se convertiría en Presidenta, Comercial, Europa, Oriente Medio y África, con efecto a partir del 1 de abril de 2027.
- Marzo de 2026: Tokio Marine Kiln nombró a Cameron Glover como suscriptor en su departamento de aviación, con enfoque en riesgos de responsabilidad civil de aeropuertos y productos. Procedente del equipo de Fabricantes y Aeropuertos de AIG, el nombramiento respalda la estrategia de suscripción aeroespacial de Tokio Marine Kiln y sus capacidades especializadas de responsabilidad civil.
Alcance del Informe del Mercado de Seguros de Aviación en Europa
Resumen de la segmentación
| Casco y Daños Físicos |
| Responsabilidad Civil Operativa y de Instalaciones de Aviación |
| Responsabilidad Civil por Productos de Aviación |
| Guerra de Aviación y Riesgos Conexos |
| Otras Coberturas Especializadas |
| Aerolíneas y Operadores Comerciales |
| Operadores de Aviación General y de Negocios |
| Asegurados de Responsabilidad Civil por Productos de Aviación |
| Arrendadores y Financiadores de Aeronaves |
| Aeropuertos e Infraestructura de Aviación |
| Colocación a través de Corredor en Mercado Abierto |
| Autoridad Delegada |
| Directo |
| Reino Unido |
| Alemania |
| Francia |
| Italia |
| España |
| Francia |
| Benelux |
| Países Nórdicos |
| Resto de Europa |
| Por Tipo de Cobertura | Casco y Daños Físicos |
| Responsabilidad Civil Operativa y de Instalaciones de Aviación | |
| Responsabilidad Civil por Productos de Aviación | |
| Guerra de Aviación y Riesgos Conexos | |
| Otras Coberturas Especializadas | |
| Por Usuario Final | Aerolíneas y Operadores Comerciales |
| Operadores de Aviación General y de Negocios | |
| Asegurados de Responsabilidad Civil por Productos de Aviación | |
| Arrendadores y Financiadores de Aeronaves | |
| Aeropuertos e Infraestructura de Aviación | |
| Por Canal de Distribución | Colocación a través de Corredor en Mercado Abierto |
| Autoridad Delegada | |
| Directo | |
| Por País | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Francia | |
| Benelux | |
| Países Nórdicos | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los seguros de aviación en Europa?
Se prevé que el mercado de seguros de aviación en Europa crezca a una CAGR del 3,7% de 2027 a 2032, alcanzando los 3.000 millones de USD en 2032.
¿Qué tipo de cobertura está creciendo más rápidamente en los seguros de aviación europeos?
Se prevé que la Responsabilidad Civil por Productos de Aviación se expanda a una CAGR del 5,3% hasta 2032.
¿Qué grupo de usuarios finales tiene la mayor participación en los seguros de aviación europeos?
Los Operadores de Aviación General y de Negocios mantuvieron una participación del 43,2% en 2026. Este grupo incluye jets corporativos, helicópteros para operaciones en alta mar, aeronaves de entrenamiento, servicios de chárter y aeronaves privadas, cada uno con requisitos distintos de casco y responsabilidad civil.
¿Por qué es importante el Reino Unido para los seguros de aviación?
El Reino Unido mantuvo una participación del 29,8% en 2026, respaldado por la profundidad de suscripción de los mercados de Lloyd's y de compañías en Londres.
¿Qué país se espera que crezca más rápidamente hasta 2032?
Se prevé que Italia crezca a una CAGR del 4,8%, respaldado por el aumento del tráfico de pasajeros y la inversión en infraestructura aeroportuaria.
¿Cómo están afectando los drones a la demanda de seguros de aviación?
Las operaciones con drones aumentan la demanda de responsabilidad civil y cobertura especializada, al tiempo que generan preocupaciones de acumulación cuando muchas aeronaves operan a través de sistemas conectados.