
ヨーロッパ航空保険市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 2.40 十億米ドル |
| 市場規模 (2027) | 2.5 十億米ドル |
| 市場規模 (2032) | 3 十億米ドル |
| 成長率 (2027 - 2032) | 3.70 % |
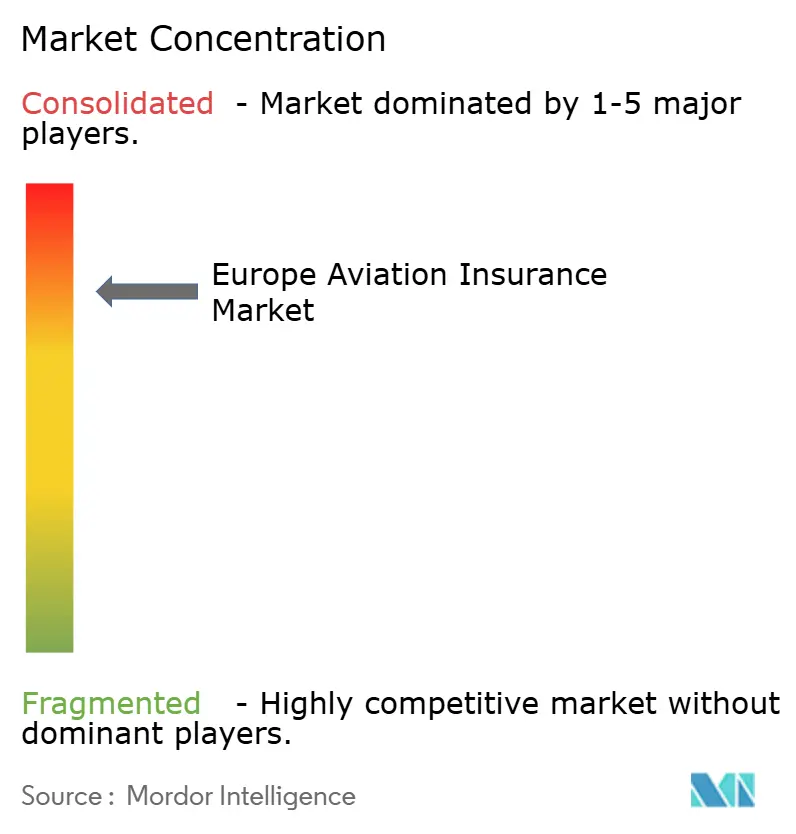
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ航空保険市場分析
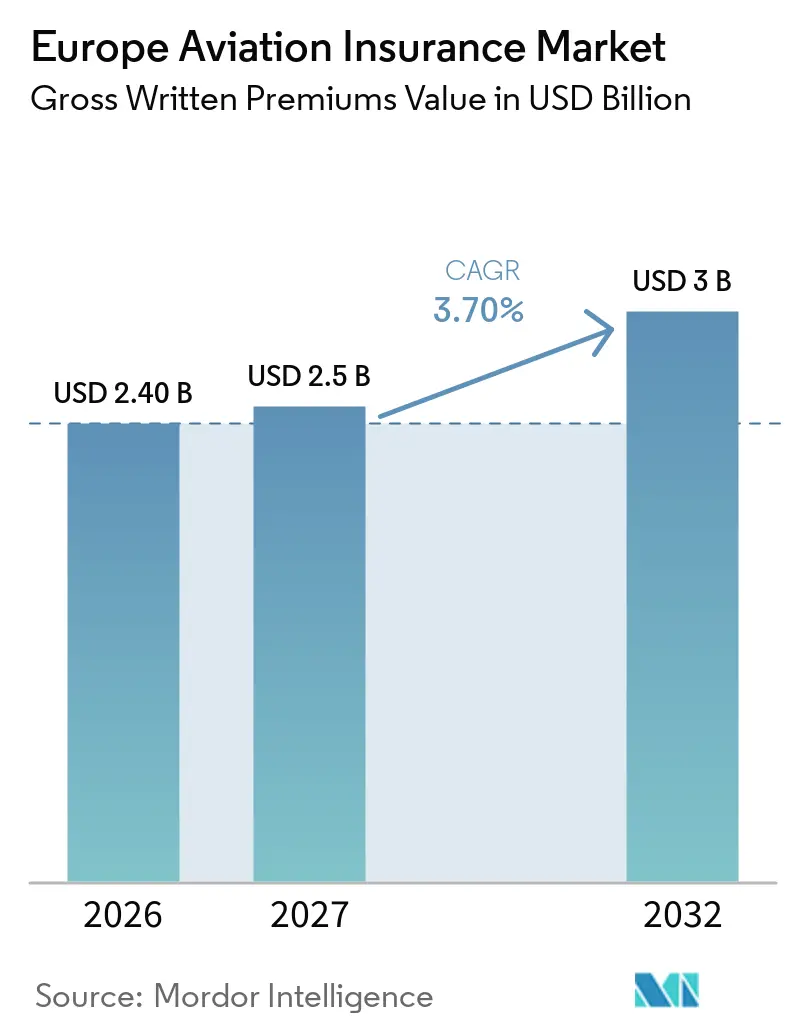
ヨーロッパ航空保険市場の正味収入保険料ベースの市場規模は2026年に2.40 ビリオン 米ドルと評価されており、2027年の2.5 ビリオン 米ドルから2032年には3 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは3.70%となっています。
ヨーロッパ航空保険市場は、フライト活動の回復、機体更新、および最新航空機の被保険価値の上昇によって支えられています。EUROCONTROLは2025年に1,110万フライトを記録し、2024年比で4.1%増加しており、2032年までに1,280万フライトを予測しています。これにより、補償を必要とする航空機、オペレーター、および施設の数が増加しています。欧州規制に基づく強制賠償責任要件が継続的な需要基盤を提供する一方、修理コストの上昇が機体・賠償責任保険に付随する被保険価値を押し上げています。一般航空、ビジネス航空、および無人航空機システムは、航空会社の価格条件に左右されにくい機会を創出していますが、戦争リスクによる損失と再保険コストにより、引受能力の判断はより選択的になっています。ヨーロッパ航空保険市場はまた、地政学的リスク、サイバーリスク、およびサプライチェーンエクスポージャーへの注目が高まっており、価格設定や保険条件が急速に変化する可能性があります。その結果生じる需要は補償タイプ全体で均一ではありませんが、強制賠償責任、航空機価値の上昇、および新興オペレーションの組み合わせが、より広範なプレミアム基盤を支えています。
レポートの主要ポイント
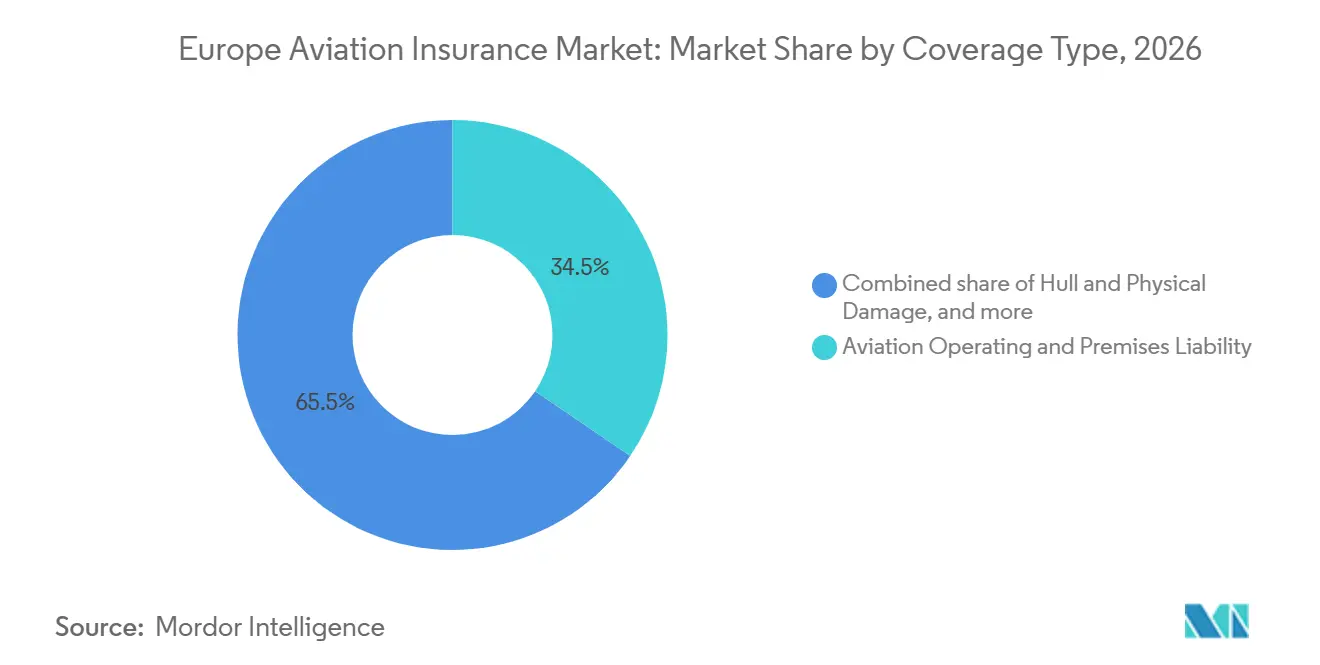
- 補償タイプ別では、航空運営・施設賠償責任が2026年のヨーロッパ航空保険市場シェアの34.5%を占め、航空製品賠償責任は2032年にかけてCAGR 5.3%で成長すると予測されています。
- エンドユーザー別では、一般・ビジネス航空オペレーターが2026年のヨーロッパ航空保険市場シェアの43.2%を占め、航空製品賠償責任被保険者は2032年にかけてCAGR 5.4%で成長すると予測されています。
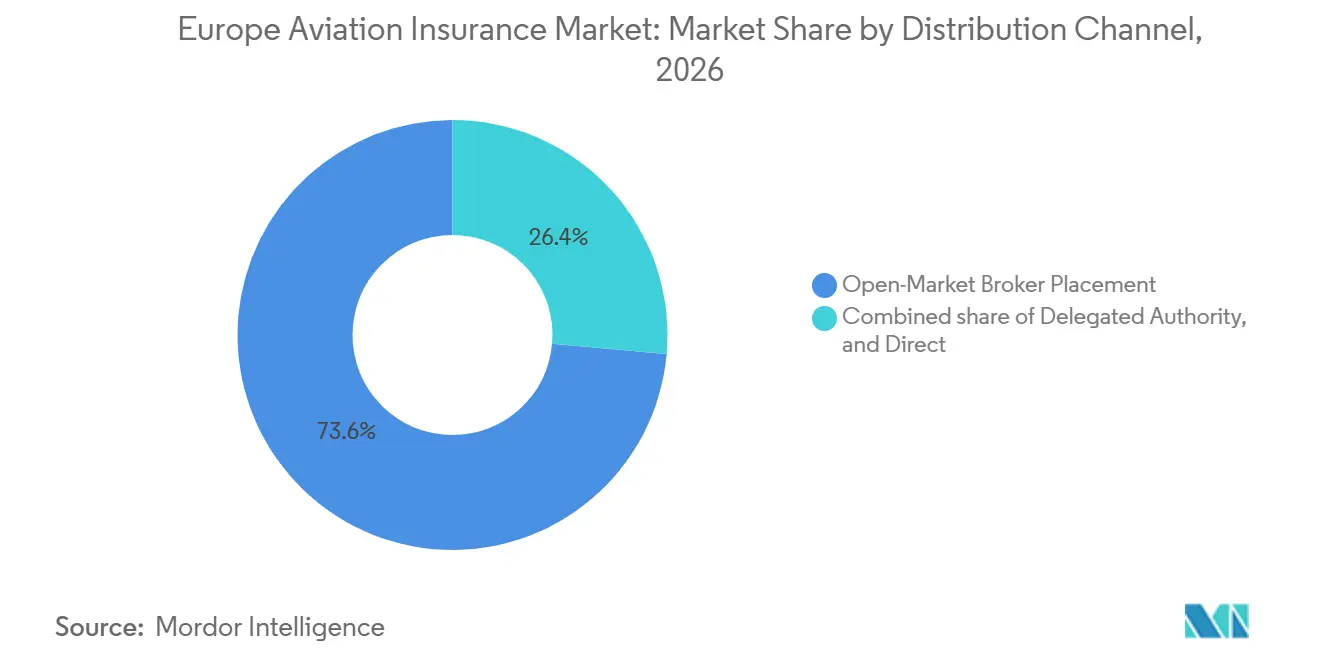
- 販売チャネル別では、オープンマーケット・ブローカー・プレースメントが2026年のヨーロッパ航空保険市場シェアの73.6%を占め、委任権限は2032年にかけてCAGR 7.1%で成長すると予測されています。
- 地域別では、イギリスが2026年のヨーロッパ航空保険市場シェアの29.8%を占め、イタリアは2032年にかけてCAGR 4.8%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 旅客 航空交通量と機体更新 | +1.5% | 汎欧州; 西欧・南欧でプレミアム上昇が最大 | 短期 (2年以内) |
| 欧州強制 賠償責任コンプライアンス | +0.8% | EU全域; ブレグジット後の英国民間航空局(CAA)の追加レイヤー;UASコンプライアンスが全加盟国で拡大 | 中期 (2~4年) |
| 一般航空・ビジネス航空 およびUASオペレーションの拡大 | +1.0% | 汎欧州; DACH、北欧諸国、イタリアで最高成長 | 短期 (2年以内) |
| 複雑なクロスボーダーリスクの ブローカー主導プレースメント | +0.4% | 汎欧州; ブレグジット後の英国・EU間クロスボーダープレースメントで構造的に最も複雑 | 中期 (2~4年) |
| 修理スロット および部品インフレによるクレーム重大度の上昇 | +0.5% | グローバル; 老朽化した狭胴機を保有する欧州のMRO依存オペレーターおよびリース会社に最も深刻 | 短期 (2年以内) |
| コネクテッド航空機 およびAI依存によるサイバーリスクおよびシステミック蓄積エクスポージャーの拡大 | +0.6% | グローバル; EU NIS2コンプライアンス促進要因が欧州に集中 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
旅客航空交通量と機体更新
欧州の航空交通量は2025年にパンデミック前の水準に回復し、EUROCONTROLネットワーク全体で約1,110万フライトが記録され、前年比約4.1%の成長を示しました。EUROCONTROLの2026年春季予測では、2032年までに年間約1,280万フライトが見込まれており、2026年から2032年の予測期間における平均年間成長率は2.1%とされていますが、地政学的・経済的不確実性が軌道に影響を与える可能性があります[1]。機体更新は航空保険の需要に対する追加的な源泉を提供しています。AirbusとBoeingは2026年7月時点で合計約16,150機の確定商業航空機受注残を抱えており、新型航空機への持続的な需要を反映していますが、この数字は欧州機体への確定追加分を示すものではありません。新世代航空機、先進エンジン、および高度化する機内システムは、被保険資産価値と個別損失の財務重大度を高める可能性があります。これらの動向は機体・賠償責任補償への需要を支えていますが、プレミアムへの影響は被保険機体構成、航空機価値、引受条件、および再保険コストによって異なります。
欧州強制賠償責任コンプライアンス
欧州連合規則(EC)第785/2004号は、EU加盟国の領域内、領域への、領域からの、または領域上空を飛行する対象航空会社および航空機オペレーターに対し、旅客、手荷物、貨物、および第三者賠償責任(特定の戦争・テロリスクを含む)に関する最低保険の維持を義務付けています。最低補償額は旅客1人当たり25万特別引出権(SDR)、手荷物については旅客1人当たり1,288 SDR、貨物については1キログラム当たり22 SDRであり、第三者賠償責任限度額は航空機の最大離陸重量に応じて異なり、事故1件当たり75万 SDRから7億 SDRの範囲となっています[2]。これらの強制要件は航空賠償責任保険の基礎的需要を維持する一方、保険会社のプレミアムは航空機特性、運航リスク、クレーム実績、および市場環境によって異なります。イタリアでは、国家民間航空局(ENAC)が2025年3月4日に更新された保険要件規制および関連制裁フレームワークを公表し、従来の通達を置き換えました。保険会社にとって、規制コンプライアンスは基礎的需要を維持する一方、個々のオペレーターに求められる補償は引き続き航空機重量、運航エクスポージャー、および適用される賠償責任カテゴリーによって異なります。
一般航空・ビジネス航空および無人航空機オペレーションの拡大
ビジネス航空、一般航空、および無人航空機システム(UAS)オペレーションの拡大により、航空保険会社が評価しなければならないリスクの範囲が広がっています。欧州連合のドローン規則はオペレーションカテゴリーを区別し、特定カテゴリーのオペレーションにリスクベースの認可要件を適用することで、目視外飛行を含む一部のより複雑な活動を評価するためのフレームワークを構築しています。2026年6月、欧州連合航空安全機関(EASA)は無人航空機システムに関するイージーアクセスルールの改訂版を公表し、特定オペレーションリスク評価(SORA)2.5手法に関連する更新ガイダンスを組み込みました[3]。保険ニーズはオペレーションの種類、航空機特性、適用される国内要件、および契約上の義務によって異なります。商業用ドローンオペレーションが拡大するにつれ、保険会社は第三者賠償責任、物的損害、および専門補償において機会を見出す可能性がある一方、新興リスクや複数の航空機または共有交通管理システムに関わる潜在的損失の定量化という課題に引き続き直面しています。
コネクテッド航空機およびAI依存によるサイバーリスクおよびシステミック蓄積エクスポージャーの拡大
コネクテッド航空機、デジタルフライトペレーション、および統合された航空会社ITシステムへの依存度の高まりにより、航空保険におけるサイバーリスクの重要性が増しています。2024年7月のCrowdStrike関連技術障害は、単一の技術的混乱が広範な業務損失を引き起こす可能性を示しました。Delta Air Linesは5日間で約7,000便のキャンセルを報告し、この事案は航空会社に対して推定5億5,000万 米ドルの影響をもたらしたとされています。この事案は航空機飛行システムへの攻撃の証拠ではありませんでしたが、共有デジタルインフラへの依存が航空会社の業務を混乱させ、多大な財務損失を生み出す可能性を示しています。EASAのPart-ISフレームワークは、対象となる航空組織に情報セキュリティリスク管理要件を導入しており、関連要件は規制および対象組織に応じて2025年10月または2026年2月から適用されます。保険会社にとって、相互接続されたシステム、サードパーティ技術依存、および業務継続リスクの組み合わせにより、サイバー除外条項、補償定義、および蓄積管理の重要性が高まっています。
抑制要因の影響分析*
| 抑制要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 戦争リスク 引受能力の変動とプレミアム硬化 | -0.4% | 東欧; 湾岸隣接ルート;欧州航空会社の広範なエクスポージャー | 短期 (2年以内) |
| 高重大度損失 と再保険コスト圧力 | -0.3% | グローバル; 欧州拠点の航空会社およびロイズシンジケートが最も直接的に影響を受ける | 中期 (2~4年) |
| 制裁 およびクロスボーダークレームの執行可能性 | -0.3% | 東欧; 英国・EU境界;欧州航空会社・リース会社の中東エクスポージャー | 長期 (4年以上) |
| 新推進システムおよび持続可能な航空燃料 サプライチェーンに関する補償の曖昧さ | -0.2% | 汎欧州; 水素・電動推進試験の早期採用者としての北欧諸国およびDACH | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
戦争リスク引受能力の変動とプレミアム硬化
地政学的事象が航空機、ルート、または被保険資産が直面するリスクを変化させると、戦争リスクの価格設定は急速に変動する可能性があります。Chubb、Fidelis、ロイズ、およびAerCapが関与する2026年3月の控訴は、ロシア・ウクライナエクスポージャーを持つ保険会社の準備金に関する検討に引き続き影響を与えています。航空戦争リスクの蓄積は多くの財物エクスポージャーとは異なり、リスクの所在と規模が短期間で変化する可能性があります。この不確実性は補償の利用可能性を制限したり、機体戦争・戦争賠償責任補償に対して追加プレミアムを要求したりする可能性があります。その結果、ヨーロッパ航空保険市場は、引受意欲と再保険計画の両方に影響を与える可能性のある専門分野において、予測困難な状況に直面しています。航空会社はルート、資産所在地、除外条項、および単一の買い手に提供可能な限度額をより厳密に監視することで対応する場合があります。
高重大度損失と再保険コスト圧力
高重大度クレームと修理コストの上昇は、航空補償の提供コストを増加させます。老朽化した機体はより多くのメンテナンス訪問を必要とする場合があり、部品の入手可能性と整備士不足が修理のコストと期間を引き上げる可能性があります。これらの状況により、引受担当者は限度額、保有額、および個々のアカウントに提供する補償を再検討する必要があります。損失実績はまた、特に複雑な航空会社・戦争リスクポートフォリオにおいて、再保険会社をより選択的にする可能性があります。そのため、ヨーロッパ航空保険市場では、買い手の需要が依然として強い場合でも、選択的な引受が行われる可能性があります。これにより、複雑な損失履歴、高い価値、または困難な再保険要件を持つアカウントのプレースメント交渉が長期化する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
補償タイプ別:
賠償責任義務が需要を支え、製品エクスポージャーが最速で拡大航空運営・施設賠償責任は2026年のヨーロッパ航空保険市場シェアの34.5%を占め、主要な補償タイプとなっています。その地位は、航空オペレーションから生じる第三者の身体傷害および財物損害に対する保護需要と、適用される欧州保険要件を反映しています。機体・物的損害補償は、航空機の交換価値の上昇、エンジンコスト、および修理の複雑化が被保険エクスポージャーに影響を与えるため、引き続き重要です。航空戦争・関連危険は専門分野であり、引受能力と価格設定は地政学的動向、エクスポージャー蓄積、および再保険条件によって影響を受けます。強制賠償責任要件と専門的な運航リスクの組み合わせにより、補償設計は航空保険購入者にとって重要な検討事項となっています。
航空製品賠償責任は2032年にかけてCAGR 5.3%で成長すると予測されており、補償タイプの中で最高の成長率となっています。成長機会は航空宇宙製造、ますます複雑化する航空機システム、およびエンジン、コンポーネント、機内装備に関わる潜在的な製品関連クレームに関連しています。製造業者およサプライヤーは、欠陥の申し立て、製品の不具合、および安全関連事案から生じる賠償責任エクスポージャーに直面しており、専門補償への需要を支えています。その他の専門補償は、運営上および第三者賠償責任にさらされる空港、グランドハンドラー、および整備施設にも対応しています。これらの買い手は、より広範な航空保険プログラム内で施設、運営、および専門リスクを組み合わせる場合があります。
エンドユーザー別:
一般・ビジネス航空がリードし、製造業者賠償責任が最速で拡大一般・ビジネス航空オペレーターは2026年のヨーロッパ航空保険市場シェアの43.2%を占め、最大のエンドユーザーカテゴリーとなっています。このセグメントには、コーポレートジェット、ヘリコプター、飛行訓練アカデミー、チャーターサービス、および個人航空機所有者が含まれます。その保険要件は航空機価値、運航活動、飛行時間、および賠償責任エクスポージャーによって異なります。航空会社・商業オペレーターは引き続き相当な被保険資産価値と複雑な賠償責任要件を占めており、保険会社間の競争が更新価格と引受マージンに影響を与える可能性があります。
航空製品賠償責任被保険者は2032年にかけてCAGR 5.4%で成長すると予測されています。欧州の完成品メーカー、コンポーネントサプライヤー、およびシステムインテグレーターは、航空機製造、コンポーネント性能、および製品安全に関連する潜在的な賠償責任クレームに直面しています。航空機リース会社・金融機関は、保険が物的損害および特定の賠償責任エクスポージャーから航空機資産を保護するため、引き続き重要なエンドユーザーグループです。AXA XLのBalthazar Financeプラットフォームは82件の航空機金融取引で5.6 ビリオン 米ドル超を展開したと報告しており、航空セクターにおける保険担保型金融ソリューションの役割を示しています。空港・施設オペレーターも財物損害、業務中断、および第三者賠償責任に対する補償を必要としています。
販売チャネル別:
専門ブローカープレースメントが中心的役割を維持し、委任権限が最速で成長オープンマーケット・ブローカー・プレースメントは2026年のヨーロッパ航空保険市場シェアの73.6%を占めました。専門ブローカーは航空会社、航空機リース会社、製造業者、およびその他の航空事業者が引受能力にアクセスし、保険条件を交渉し、複数の保険会社が関与する複雑なプレースメントを調整するのを支援します。大規模な商業プログラムは、カスタマイズされた補償、高い賠償責任限度額、および複数の法域にわたる調整を必要とする場合があります。直接プレースメントは、保険会社の販売モデルと顧客の要件に応じて、一部の小規模またはより標準化された航空リスクに対する選択肢として残っています。そのため、専門ブローカープレースメントは、市場アクセスとカスタマイズされた保険構造を必要とする複雑なリスクにとって引き続き重要です。
委任権限は2032年にかけてCAGR 7.1%で成長すると予測されています。保険代理店(MGA)および専引受プラットフォームは、確立された引受専門知識と保険会社からの委任権限を活用することで、ニッチな航空製品を販売することができます。2025年4月、ApolloとMoonrockは1億2,250万 米ドルのドローン、電動垂直離着陸機(eVTOL)、および航空イノベーション保険ファシリティを立ち上げ、最大1億 米ドルの賠償責任補償と2,250万 米ドルの財物損害補償で構成されています。このファシリティは、専門引受と委任型販売が新興航空リスクにどのように対応できるかを示しています。さらなる成長は引受パフォーマンス、利用可能な保険会社の引受能力、および効果的なポートフォリオリスク管理に依存します。
地域分析
イギリスは2026年の欧州航空保険プレミアムの29.8%のシェアを占め、地域内で最高の国別シェアとなっています。ロンドンのロイズおよびカンパニーマーケットは、航空会社の機体、賠償責任、およびその他の航空リスクに対する専門引受能力を提供しています。ロイズの正味収入保険料は2026年上半期に6.9%増加し347億 ポンド(462億 米ドル)に達し、より競争的な価格環境にもかかわらず新規・既存シンジケートの成長を反映しています。ロシア・ウクライナ紛争に関連する準備金の動向は引き続き引受判断と資本配分に関連しています。ドイツとフランスも、主要な航空会社グループ、航空宇宙製造、および関連サプライチェーンに支えられた重要な航空市場です。
イタリアは2032年にかけてCAGR 4.8%で成長すると予測されており、ヨーロッパ航空保険市場において最も成長の速い国となっています。イタリアの空港は2025年に約2億2,970万人の旅客を取り扱い、前年比5%の成長を示しました。ローマ・フィウミチーノは5,090万人の旅客を取り扱い、ミラノ・マルペンサは約3,100万人を記録しました。イタリアの航空活動は航空機機体、賠償責任、および空港関連保険への需要を支えており、空港開発と機体投資がさらなる機会を創出する可能性があります。
スペイン、ベネルクス諸国、北欧諸国、およびその他の欧州が地域プロファイルを完成させています。スペインの航空会社・観光セクターは商業航空および空港関連保険への需要を支えており、ベネルクス諸国には関連する航空、物流、および航空宇宙活動があります。北欧諸国は地域連絡、気象条件、および遠隔地オペレーションに関連する独自のエクスポージャーを示しています。中央・東欧も航空会社活動、空港開発、および拡大する航空サービスを通じて需要に貢献しています。これらの市場は航空保険会社、ブローカー、および専門引受プラットフォームの地域的機会を広げており、成長は地域の航空活動とリスクプロファイルによって異なります。
競争環境
ヨーロッパ航空保険市場は集約されており、確立されたグローバル保険会社と専門航空引受会社が商業航空会社の機体、賠償責任、航空宇宙製品、および専門リスクにわたって重要なポジションを占めています。主要参加者にはGlobal Aerospace、Allianz Commercial、AXA XL、Chubb、Munich Re、QBE、およびTokio Marine Kilnが含まれ、BeazleyロイズマーケットのプレーヤーなどのSpecialist Providerも参加しています。高い技術的引受要件、相当な資本ニーズ、および再保険への依存は、特に複雑な航空会社プログラムと大規模な賠償責任エクスポージャーにおいて、確立されたプレーヤーに有利に働きます。競争は一般航空および新興リスクセグメントで引き続き活発であり、専門プロバイダーがカスタマイズされた補償と代替販売モデルを提供しています。
主要保険会社は引き続き広範な専門能力と地域オペレーションを強化しています。Munich Reは2025年に61億 ユーロの純利益を報告し、Ambition 2030戦略を導入した一方、Allianz Commercialは地域リーダーシップ構造の開発を継続しています。これらの動向は引受専門知識と地域実行への継続的な投資を反映していますが、より広範な企業業績は航空固有の市場シェアを直接示すものではありません。専門引受プラットフォームも新興エクスポージャーの補償を拡大しています。2025年4月、ApolloとMoonrockは1億2,250万 米ドルのドローン、電動垂直離着陸機(eVTOL)、および航空イノベーション保険ファシリティを立ち上げ、委任型引受が発展途上の航空リスクに対してどのように引受能力を提供できるかを示しています。
コネクテッド航空機、デジタルインフラ依存、および無人航空は、専門引受、サイバー補償、および蓄積管理への需要を高めています。確立された保険会社は資本力、技術的専門知識、および再保険関係から恩恵を受けており、専門プラットフォームはカスタマイズされた製品を通じて進化するリスクに対応しています。
ヨーロッパ航空保険産業のリーダー
-
Allianz Global Corporate & Specialty SE
-
American International Group, Inc.
-
AXA XL
-
Munich Re Specialty
-
Tokio Marine Kiln Insurance Services Limited
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ航空保険市場 このレポートでカバーされる企業
- Allianz Commercial
- American International Group (AIG)
- AXA XL
- Chubb
- Munich Re
- Global Aerospace
- Tokio Marine Kiln
- QBE Insurance Group
- Sompo International
- Starr Insurance Companies
- Beazley
- HDI Global
- Berkshire Hathaway Specialty Insurance
- Zurich Insurance Group
- MSIG Europe
- MAPFRE
- Liberty Mutual Insurance Europe
- Markel
- Travelers
- W. R. Berkley Europe
最近の産業開発事情 ヨーロッパ航空保険市場
- 2026年9月:HDI Global Belgiumはブリュッセルを拠点とする専門航空引受チームを設立し、Stijn Keppensが率いてベネルクスおよび南欧市場にサービスを提供します。このチームは個人・ビジネス航空、飛行クラブ、飛行学校、ヘリコプター、および無人航空機をカバーし、保険会社のより広範な航空引受能力へのローカルアクセスを強化します。
- 2026年9月:Marshの2026年上半期レビューでは、航空保険の引受能力は引き続き利用可能であるものの、より選択的に展開されていることが判明しました。修理コストの上昇、クレームの重大度、地政学的不確実性、および航空機価値の上昇により、航空会社の機体・賠償責任保険における引受精査が強化された一方、一般航空は競争力を維持し、航空戦争リスクの引受能力は比較的安定していました。
- 2026年9月:Allianz Commercialは、Nina Arquintが2027年4月1日付でヨーロッパ・中東・アフリカ地域の商業部門プレジデントに就任すると発表しました。
- 2026年3月:Tokio Marine KilnはCameron Gloverを航空部門の引受担当者として任命し、空港・製品賠償責任リスクに注力します。AIGの製造業者・空港チームから加入したこの任命は、Tokio Marine Kilnの航空宇宙引受戦略と専門賠償責任能力を支援します。
ヨーロッパ航空保険市場レポートの範囲
セグメンテーション概要
| 機体・物的損害 |
| 航空運営・施設賠償責任 |
| 航空製品賠償責任 |
| 航空戦争・関連危険 |
| その他の専門補償 |
| 航空会社・商業オペレーター |
| 一般・ビジネス航空オペレーター |
| 航空製品賠償責任被保険者 |
| 航空機リース会社・金融機関 |
| 空港・航空インフラ |
| オープンマーケット・ブローカー・プレースメント |
| 委任権限 |
| 直接 |
| イギリス |
| ドイツ |
| フランス |
| イタリア |
| スペイン |
| フランス |
| ベネルクス |
| 北欧諸国 |
| その他の欧州 |
| 補償タイプ別 | 機体・物的損害 |
| 航空運営・施設賠償責任 | |
| 航空製品賠償責任 | |
| 航空戦争・関連危険 | |
| その他の専門補償 | |
| エンドユーザー別 | 航空会社・商業オペレーター |
| 一般・ビジネス航空オペレーター | |
| 航空製品賠償責任被保険者 | |
| 航空機リース会社・金融機関 | |
| 空港・航空インフラ | |
| 販売チャネル別 | オープンマーケット・ブローカー・プレースメント |
| 委任権限 | |
| 直接 | |
| 国別 | イギリス |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| フランス | |
| ベネルクス | |
| 北欧諸国 | |
| その他の欧州 |
レポートで回答される主要な質問
欧州における航空保険の予測成長率はどのくらいですか?
ヨーロッパ航空保険市場は2027年から2032年にかけてCAGR 3.7%で成長し、2032年には30億 米ドルに達すると予測されています。
欧州航空保険において最も成長が速い補償タイプはどれですか?
航空製品賠償責任は2032年にかけてCAGR 5.3%で拡大すると予測されています。
欧州航空保険において最大のシェアを持つエンドユーザーグループはどれですか?
一般・ビジネス航空オペレーターは2026年に43.2%のシェアを占めました。このグループにはコーポレートジェット、オフショアヘリコプター、訓練用航空機、チャーターサービス、および個人航空機が含まれ、それぞれ異なる機体・賠償責任要件を持っています。
イギリスが航空保険において重要な理由は何ですか?
イギリスは2026年に29.8%のシェアを占め、ロンドンのロイズおよびカンパニーマーケットの引受の深さによって支えられています。
2032年にかけて最も成長が速いと予測される国はどこですか?
イタリアはCAGR 4.8%で成長すると予測されており、旅客交通量の増加と空港インフラ投資によって支えられています。
ドローンは航空保険需要にどのような影響を与えていますか?
ドローンオペレーションは賠償責任および専門補償への需要を高める一方、多数の航空機がコネクテッドシステムを通じて運航する場合の蓄積懸念も高めています。