
Tamanho e Participação do Mercado de Tecnologia 5G na Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
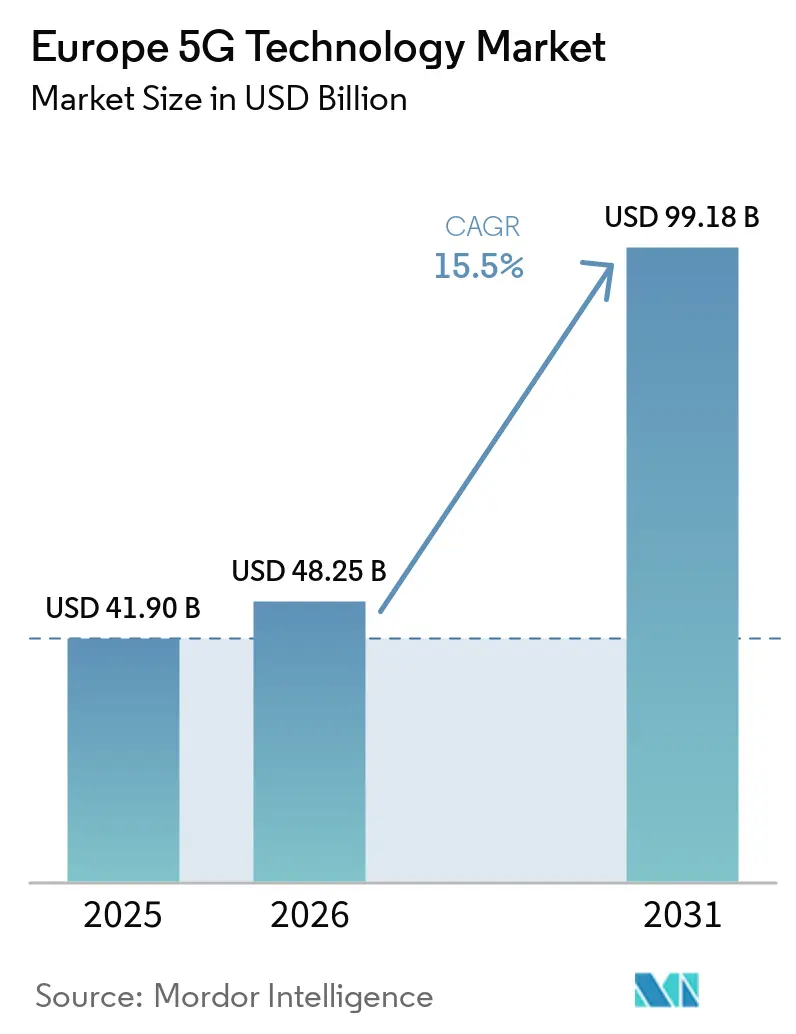
| Tamanho do mercado no ano base (2025) | 41.90 Bilhões de dólares |
| Tamanho do Mercado (2026) | 48.25 Bilhões de dólares |
| Tamanho do Mercado (2031) | 99.18 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 15.50 % |
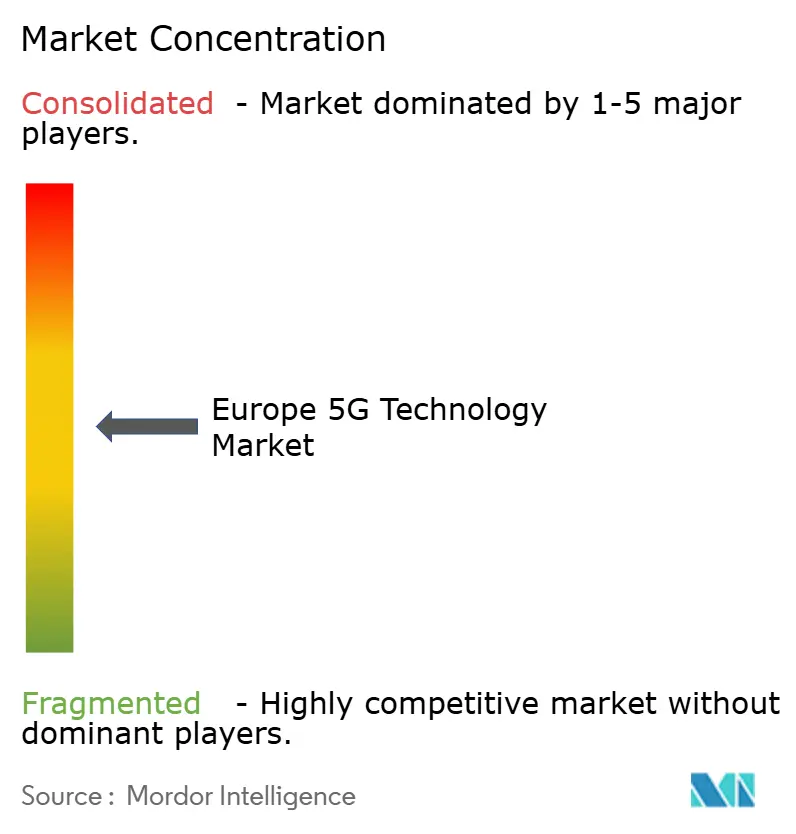
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tecnologia 5G na Europa por Mordor Intelligence
Espera-se que o tamanho do Mercado de Tecnologia 5G na Europa aumente de 41,90 bilhões de USD em 2025 para 48,25 bilhões de USD em 2026 e atinja 99,18 bilhões de USD até 2031, crescendo a um CAGR de 15,5% ao longo de 2026-2031. O mercado europeu de tecnologia 5G está migrando de implantações de cobertura ampla para serviços que dependem de arquitetura autônoma, software de núcleo nativo em nuvem e redes de rádio mais responsivas. Essa mudança está deslocando as aquisições de equipamentos de rádio isolados para software, integração, operações gerenciadas e conectividade empresarial. As operadoras ainda precisam equilibrar o custo de redes mais densas em relação aos retornos limitados dos serviços 5G avançados, especialmente onde o uso autônomo permanece baixo. Redes privadas, acesso sem fio fixo, fatiamento de rede e configurações de espectro híbrido criam oportunidades para as operadoras vincularem as capacidades de rede às necessidades específicas dos clientes. O mercado de tecnologia 5G na Europa também enfrenta uma lacuna de financiamento que pode retardar a implantação densa, mesmo com medidas de política que buscam melhorar a coordenação de espectro e a autorização transfronteiriça entre os estados-membros da União Europeia.
Principais Conclusões do Relatório
- Por componente, o hardware detinha 44,85% da participação do Mercado de Tecnologia 5G na Europa em 2025, enquanto os serviços devem se expandir a um CAGR de 17,41% até 2031.
- Por banda de espectro, a sub-6 GHz representou 66,48% do tamanho do mercado de tecnologia 5G na Europa em 2025, enquanto as configurações híbridas (sub-6 GHz e onda milimétrica) devem se expandir a um CAGR de 17,98% até 2031.
- Por aplicação, a banda larga móvel aprimorada (eMBB) detinha uma participação de 36,89% do mercado europeu de tecnologia 5G em 2025, enquanto a URLLC deve se expandir a um CAGR de 17,95% até 2031.
- Por setor de usuário final, o segmento de consumidores detinha 39,55% do mercado de tecnologia 5G na Europa em 2025, enquanto a manufatura deve se expandir a um CAGR de 18,44% até 2031.
- Por arquitetura de rede, as redes não autônomas (NSA) detinham 71,76% do mercado europeu de tecnologia 5G em 2025, enquanto as redes autônomas (SA) devem se expandir a um CAGR de 19,51% até 2031.
- Por país, a Alemanha detinha 20,31% do mercado europeu de tecnologia 5G em 2025, enquanto a França deve se expandir a um CAGR de 16,68% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Tecnologia 5G na Europa
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Implantações Contínuas de Redes 5G Autônomas nas Principais Economias Europeias | +3.2% | Alemanha, Reino Unido, França, Espanha, com extensão ao Benelux e aos países nórdicos | Curto prazo (≤ 2 anos) a Médio prazo (2-4 anos) |
| Crescente Demanda por 5G Privado em Clusters Industriais de Manufatura | +2.4% | Alemanha, França, Reino Unido, Itália, Portugal | Médio prazo (2-4 anos) |
| Expansão da Adoção de Acesso Sem Fio Fixo em Mercados Europeus de Banda Larga Mal Atendidos | +1.8% | Em toda a União Europeia, concentrado nas zonas rurais da Alemanha, França e Países Baixos | Curto prazo (≤ 2 anos) a Longo prazo (≥ 4 anos) |
| Adoção de Open RAN e Rede Virtualizada para Melhorar a Flexibilidade de Fornecedores | +1.5% | Alemanha, Reino Unido, França | Médio prazo (2-4 anos) |
| Requisitos de Fatiamento de Rede para Casos de Uso Empresariais e do Setor Público | +1.2% | Em toda a União Europeia, concentrado na Alemanha, França e Espanha | Médio prazo (2-4 anos) a Longo prazo (≥ 4 anos) |
| Harmonização Transfronteiriça de Espectro Apoiando a Eficiência de Implantação Pan-Europeia | +1.0% | Em toda a União Europeia, especialmente nos corredores de transporte transfronteiriços | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Implantações Contínuas de Redes 5G Autônomas nas Principais Economias Europeias
A VodafoneThree comprometeu 11 bilhões de GBP (14,85 bilhões de USD) em um plano de investimento em rede de 10 anos, incluindo 2 bilhões de GBP (2,7 bilhões de USD) em acordos de fornecimento com Ericsson e Nokia para mais de 17.000 sites no Reino Unido. Os acordos de setembro de 2025 colocaram a implantação autônoma no centro de um plano destinado a estender a cobertura 5G autônoma a mais de 99% da população do Reino Unido até 2034.[1]VodafoneThree, "VodafoneThree Assina Acordos de Investimento de Vários Bilhões de Libras," VodafoneThree, vodafonethree.com O mercado europeu de tecnologia 5G se beneficia quando grandes operadoras migram de testes limitados para programas nacionais replicáveis com padrões técnicos comuns, fornecedores estabelecidos, compromissos de longo prazo e um caminho claro da cobertura inicial de rede para a capacidade autônoma amplamente disponível. As redes autônomas fornecem a base técnica para o fatiamento de rede, conectividade privada e pacotes de serviços empresariais que utilizam características de desempenho dedicadas em vez do acesso móvel padrão de melhor esforço. Essas capacidades são importantes porque a cobertura móvel básica por si só oferece às operadoras escopo limitado para diferenciar suas ofertas ou para explicar por que um cliente deveria pagar por um serviço avançado. A Comissão Europeia propôs a Lei de Redes Digitais em 21 de janeiro de 2026, com medidas que abrangem a gestão de espectro e as autorizações transfronteiriças.[2]Comissão Europeia, "Apoiando a Conectividade Digital com Regras Mais Simples, Proposta da Lei de Redes Digitais," Comissão Europeia, commission.europa.eu
Crescente Demanda por 5G Privado em Clusters Industriais de Manufatura
O 5G privado migrou de testes isolados para implantação operacional durante 2025 e 2026, particularmente em ambientes industriais que exigem desempenho sem fio previsível em grandes locais de produção ativos. A Siemens expandiu sua oferta industrial de 5G privado para 15 países em abril de 2026, adicionando Bélgica, Finlândia, França, Noruega, Polônia e Reino Unido. Essa disponibilidade mais ampla apoia empresas que desejam aplicar um design de rede comum em múltiplas instalações, em vez de projetar uma solução separada para cada local. O mercado de tecnologia 5G na Europa ganha demanda recorrente quando sistemas privados suportam automação, visão de máquina, robôs móveis e sistemas de negócios conectados que precisam funcionar dentro do mesmo ambiente operacional, incluindo locais com equipamentos variados, estágios de produção e requisitos de segurança. O 3GPP Release 16 definiu as capacidades URLLC para casos de uso exigentes que requerem latência próxima a 1 ms e alta confiabilidade em condições controladas. Esses requisitos explicam que os locais de manufatura podem substituir ou complementar conexões industriais fixas por redes celulares privadas quando equipamentos móveis, sensores e processos de produção exigem desempenho consistente. Planos de implantação replicáveis podem reduzir o esforço necessário para introduzir o 5G privado em locais industriais de médio porte e tornar a implantação em múltiplos locais mais prática.
Expansão da Adoção de Acesso Sem Fio Fixo em Mercados Europeus de Banda Larga Mal Atendidos
A Europa contava com 108 redes de acesso sem fio fixo 5G lançadas comercialmente nos estados-membros da União Europeia em junho de 2026. Essa base de implantação oferece ao mercado de tecnologia 5G na Europa um caminho para locais onde a construção de fibra permanece difícil de justificar porque os custos de instalação e a demanda local não suportam uma implantação cabeada convencional.[3]Associação Global de Fornecedores de Dispositivos Móveis, "Mercado de Acesso Sem Fio Fixo, junho de 2026," Associação Global de Fornecedores de Dispositivos Móveis, gsacom.com A KPN lançou o 5G Internet em Casa nos Países Baixos em julho de 2026, oferecendo dados ilimitados e velocidades de até 1.000 Mbit/s por meio de equipamentos de instalações de clientes Wi-Fi 7. O acesso sem fio fixo pode servir como alternativa de banda larga em comunidades rurais e como serviço premium onde a instalação rápida é valiosa para residências ou locais de negócios menores. Ele também amplia o uso comercial da capacidade 5G além das assinaturas móveis, permitindo que as operadoras utilizem os ativos de rede para uma oferta definida de acesso fixo.
Adoção de Open RAN e Rede Virtualizada para Melhorar a Flexibilidade de Fornecedores
A Samsung tornou-se o principal parceiro de Open RAN da Vodafone para a Alemanha em outubro de 2025, no âmbito de um programa de 5 anos. O programa instalou o primeiro site em Hannover e tinha como alvo Wismar para cobertura total de Open RAN na cidade até a primavera de 2026.[4]Samsung Global Newsroom, "Samsung Selecionada pela Vodafone para Fornecer Soluções de RAN Virtualizada e Open RAN na Alemanha e em Outros Países Europeus," Samsung, news.samsung.com A Samsung e a Vodafone também concluíram uma chamada comercial europeia em 2026 usando a RAN virtualizada da Samsung e a tecnologia de sistema em chip Intel Xeon 6. O mercado de tecnologia 5G na Europa pode ver mais opções de fornecedores à medida que as funções de rádio migram para plataformas baseadas em software que podem ser implantadas e gerenciadas por meio de um conjunto mais aberto de interfaces e conectadas a uma gama mais ampla de provedores de tecnologia de suporte. Isso pode reduzir as barreiras de entrada para fornecedores sem um portfólio de rádio proprietário tradicional e ajudar as operadoras a evitar depender de uma única arquitetura de equipamento estabelecida. Também aumenta a pressão sobre os fornecedores estabelecidos para fortalecer os roteiros de rede definida por software, mantendo o desempenho e o suporte esperados das implantações de redes nacionais. Menores requisitos de computação podem melhorar a viabilidade econômica das implantações de rádio virtualizado em locais onde abordagens virtualizadas anteriores enfrentavam economias de equipamentos difíceis.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Intensidade de Capital da Infraestrutura Densa de Banda Média e Onda Milimétrica | -1.8% | Em toda a União Europeia, mais aguda no Sul e no Leste da Europa | Curto prazo (≤ 2 anos) a Médio prazo (2-4 anos) |
| Lenta Monetização Empresarial de Casos de Uso Avançados do 5G | -1.2% | Em toda a União Europeia | Curto prazo (≤ 2 anos) |
| Fragmentação de Espectro e Condições Variadas de Licenciamento Nacional | -0.9% | Em toda a União Europeia, mais aguda nas zonas de implantação transfronteiriça | Médio prazo (2-4 anos) |
| Elevado Consumo de Energia e Pressões de Sustentabilidade no Nível do Site | -0.7% | Em toda a União Europeia, mais aguda na Europa Ocidental e nos países nórdicos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Intensidade de Capital da Infraestrutura Densa de Banda Média e Onda Milimétrica
A GSMA Intelligence estimou que a Europa necessita de 475 bilhões de EUR (536,8 bilhões de USD) em investimentos móveis de 2026 a 2036. Estimou um conjunto acessível às operadoras de 270 bilhões de EUR (305,1 bilhões de USD), deixando mais de 200 bilhões de EUR (233,19 bilhões de USD). Quase metade dos gastos necessários está relacionada ao 5G ao longo das principais rotas de transporte, onde a continuidade de cobertura e a demanda de capacidade exigem uma infraestrutura de rede mais extensa. As redes densas de banda média e onda milimétrica precisam de espaçamento de sites mais próximo e equipamentos de rádio especializados do que a cobertura macro ampla de sub-6 GHz, adicionando custos de implantação e relacionados ao site. Esse requisito torna o ônus do investimento particularmente difícil em mercados com economias de rede mais fracas e em áreas onde a demanda de tráfego de alta capacidade ainda não foi comprovada. As operadoras podem manter as redes não autônomas em serviço por mais tempo quando o capital é limitado e priorizar apenas os sites com o retorno mais claro. Essa decisão pode atrasar os gastos com software e serviços associados às capacidades autônomas completas e retardar a transição da cobertura básica para a entrega de serviços avançados.
Lenta Monetização Empresarial de Casos de Uso Avançados do 5G
A participação das conexões 5G autônomas permaneceu baixa na Europa durante 2025, criando uma lacuna entre a infraestrutura disponível e o uso comercial regular em serviços de consumo e empresariais. Algumas operadoras ofereceram acesso autônomo dentro dos planos existentes, em vez de vendê-lo como um serviço premium distinto com compromissos de desempenho definidos. Essa abordagem pode criar familiaridade com a tecnologia, mas oferece diferenciação de receita limitada e dá aos clientes poucos motivos para mudar suas escolhas de serviço. O fatiamento de rede requer capacidade autônoma de ponta a ponta e pacotes de serviços claros para setores como saúde, automotivo e logística que precisam de comportamento de rede confiável. O mercado de tecnologia 5G na Europa depende de as operadoras demonstrarem benefícios operacionais ou comerciais mensuráveis para esses usuários, em vez de apresentar o acesso autônomo apenas como uma atualização técnica. Sem esse vínculo, as empresas podem atrasar a adoção mesmo onde a capacidade técnica está disponível, e as operadoras podem continuar a enfrentar pressão sobre os fundos disponíveis para futuros investimentos em rede.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Os Serviços Estão Reformulando o Mix de Receitas
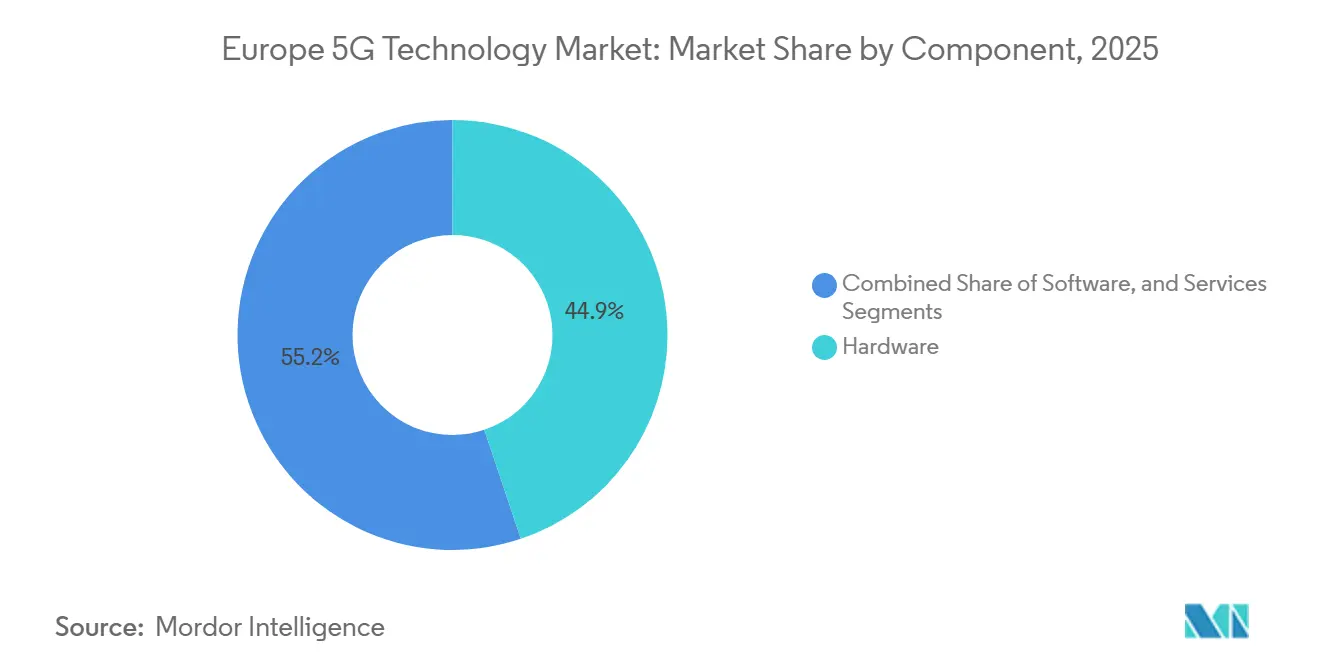
O hardware representou 44,85% da participação do mercado europeu de tecnologia 5G em 2025, enquanto os serviços devem se expandir a um CAGR de 17,41% até 2031. A demanda por hardware permanece centrada em unidades de rádio MIMO massivo, estações base e cabeças de rádio remotas que formam a camada de acesso físico da implantação 5G. Esses ativos suportam programas de densificação de sub-6 GHz nas redes das operadoras europeias e fornecem os equipamentos necessários para adicionar capacidade em áreas de alto tráfego, onde a demanda aumenta à medida que o uso de dados do consumidor, o acesso sem fio fixo e o tráfego empresarial compartilham a mesma infraestrutura de rádio. O hardware também permanece necessário quando as operadoras ampliam a cobertura, atualizam sites ou instalam equipamentos especializados para locais empresariais. O setor de tecnologia 5G da Europa, portanto, mantém uma grande base de equipamentos mesmo quando a composição dos gastos começa a mudar.
Espera-se que os serviços ganhem importância à medida que a implantação nativa em nuvem, as operações de rádio gerenciadas e os arranjos de rede como serviço se tornem mais comuns em programas de rede plurianuais. Essas atividades criam engajamentos recorrentes que vão além da compra original de equipamentos e abrangem design, integração, otimização, suporte e gestão operacional. O Open RAN apoia essa mudança porque o software pode substituir algumas funções de hardware proprietário e requer uma coordenação mais estreita entre múltiplos fornecedores. O software também suporta orquestração, funções de rede virtual, sistemas de suporte a operações e sistemas de suporte a negócios que conectam o desempenho da rede com a entrega comercial, à medida que as operadoras substituem processos de núcleo legados e gerenciam redes públicas junto com implantações empresariais. O mercado de tecnologia 5G na Europa, portanto, tem uma combinação mais ampla de requisitos de hardware, software e serviços do que na fase inicial de implantação de cobertura 5G.


Por Banda de Espectro: A Sub-6 GHz Ancora a Cobertura Enquanto as Redes Híbridas Ganham Terreno
A sub-6 GHz representou 66,48% do mercado europeu de tecnologia 5G em 2025, refletindo seu papel como a principal camada de capacidade nos portfólios das operadoras. A banda n78 tem sido uma parte central dessa estratégia de cobertura e capacidade porque pode atender a uma ampla gama de locais com um design de rede consistente. Seu equilíbrio entre alcance e capacidade a torna adequada para implantação ampla em áreas urbanas, suburbanas e em muitas áreas rurais. As operadoras podem usar essa banda para expandir a disponibilidade do 5G sem depender das grades de sites densas e dos equipamentos especializados necessários para frequências mais altas. Ela permanece a base prática para a maioria dos planos de rede 5G nacionais e para adições posteriores de capacidade mais direcionada, permitindo que as operadoras priorizem a ampla disponibilidade antes de comprometer grandes recursos com infraestrutura de alta frequência localizada.
As configurações híbridas (sub-6 GHz e onda milimétrica) devem se expandir a um CAGR de 17,98% até 2031. Essas configurações adicionam capacidade de onda milimétrica onde o tráfego está concentrado em locais de eventos, campi empresariais e locais de transmissão que precisam de maior throughput local. A Nokia e a EOLO implantaram a primeira rede 5G autônoma de onda milimétrica da Europa na Itália em dezembro de 2024. O mercado de tecnologia 5G na Europa pode usar redes híbridas nas quais a cobertura confiável de sub-6 GHz deve coexistir com capacidade local muito alta em sites específicos. A harmonização europeia da banda de 26 GHz fornece uma base de espectro para essas implantações direcionadas e oferece às operadoras uma referência comum para o planejamento de equipamentos.
Por Aplicação: A URLLC Supera os Casos de Uso Voltados ao Consumidor
A banda larga móvel aprimorada representou 36,89% da participação total em 2025. O uso de dados móveis do consumidor e os serviços de banda larga doméstica 5G sustentaram essa posição na base de rede móvel pública estabelecida. A banda larga móvel aprimorada permanece importante porque atende ao maior grupo de usuários regulares de 5G e carrega grande parte do tráfego recorrente nas redes das operadoras. Ela também fornece a base de tráfego para as operadoras que expandem as ofertas de acesso sem fio fixo em áreas que precisam de uma alternativa à banda larga cabeada. Esses usos de consumo sustentam a demanda por capacidade de rede mesmo quando os serviços empresariais avançados ainda estão em desenvolvimento e permanecem menos amplamente monetizados, dando às operadoras uma razão contínua para otimizar a cobertura, a capacidade e o desempenho da banda larga doméstica.
A URLLC deve se expandir a um CAGR de 17,95% até 2031, impulsionada por requisitos em manufatura, logística, segurança pública e saúde. O serviço é relevante onde as aplicações exigem latência próxima a 1 ms e confiabilidade muito alta que os serviços móveis convencionais podem não fornecer. Essas necessidades técnicas se aplicam a atividades como controle de máquinas, sistemas de segurança conectados, comunicações operacionais sensíveis e outras tarefas onde dados atrasados podem interromper as operações. Esses usos exigem que operadoras e clientes considerem o desempenho do serviço como parte do design da rede, e não apenas como uma característica da conexão de acesso. O setor de tecnologia 5G da Europa pode usar implantações operacionais como modelo para futuros designs de rede de saúde e industrial, especialmente onde a confiabilidade do serviço deve ser incorporada ao plano de rede.
Por Setor de Usuário Final: A Manufatura Impulsiona a Expansão do 5G Empresarial
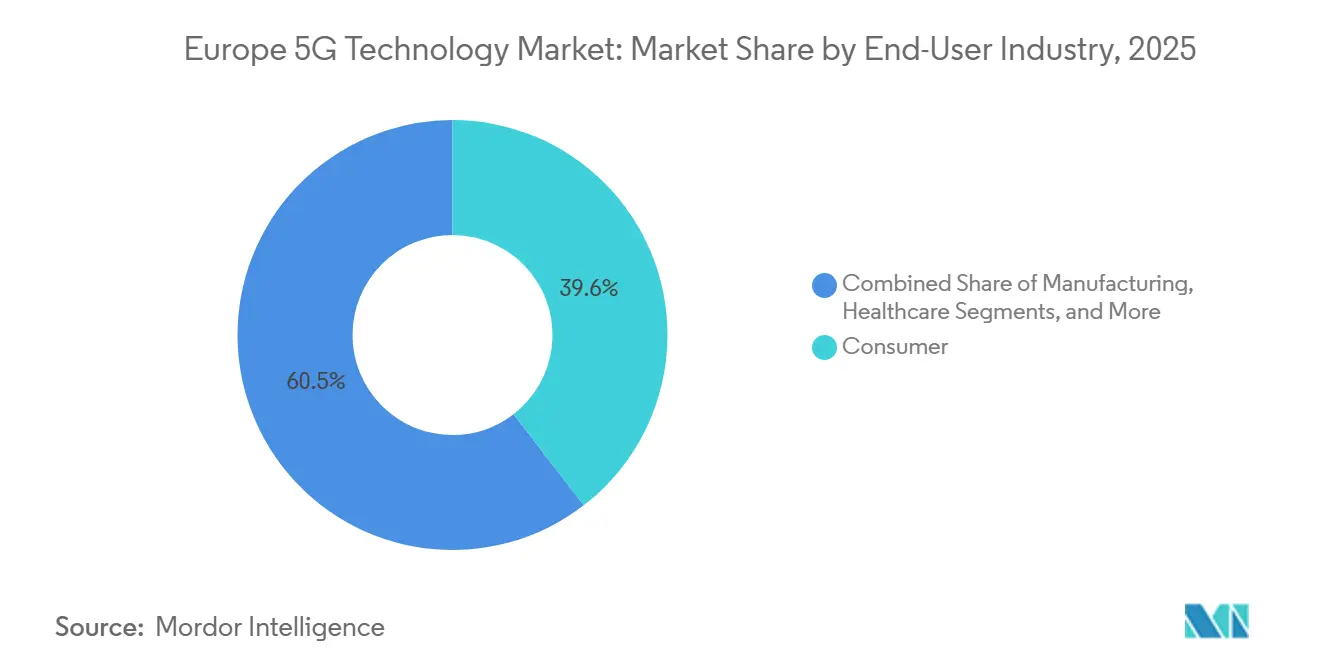
O segmento de consumidores detinha 39,55% da participação total em 2025, sustentado por uma grande base de assinantes móveis de varejo. Os serviços ao consumidor permanecem a maior fonte de tráfego 5G rotineiro porque as redes públicas continuam a transportar dados de smartphones, banda larga doméstica e outros usos de conectividade cotidianos. Eles incluem serviços entregues por meio de redes móveis nacionais, em vez de sistemas empresariais dedicados. Essa base ajuda as operadoras a sustentar a economia inicial da cobertura ampla de rede e mantém a demanda por atualizações regulares de capacidade. Ela também fornece uma plataforma na qual as operadoras podem introduzir ofertas mais especializadas à medida que suas redes autônomas e pacotes de serviços amadurecem, criando um caminho da conectividade de consumo em massa para serviços adaptados a requisitos operacionais individuais.
A manufatura deve se expandir a um CAGR de 18,44% até 2031. Sites de aço, aeroespacial, cimento e processamento de alimentos podem usar o 5G privado para automação, robótica, visão de máquina e sistemas operacionais conectados em ambientes de produção complexos. Esses usos podem reduzir falhas de handover para veículos guiados autônomos e suportar processos de inspeção mais consistentes onde a conectividade ininterrupta afeta a produção. O mandato de eCall de próxima geração de 2027 cria uma necessidade de aquisição separada para módulos 5G de nível automotivo em novos veículos. Saúde, energia e serviços públicos, mídia e entretenimento, segurança pública e defesa também exigem conectividade confiável para aplicações específicas com condições de serviço definidas. O mercado de tecnologia 5G na Europa pode, portanto, atrair demanda tanto de redes de consumo quanto de implantações operacionais com requisitos de desempenho mais claros.
Por Arquitetura de Rede: A Adoção de Redes Autônomas Sinaliza uma Mudança Estrutural de Investimento
As redes não autônomas detinham 71,76% de participação em 2025, refletindo a base instalada de equipamentos de Nova Rádio 5G conectados a núcleos 4G existentes. Essa abordagem permitiu que as operadoras introduzissem rapidamente a cobertura 5G enquanto retinham as funções de núcleo já implantadas para serviços móveis anteriores. Também lhes permitiu usar os ativos de rede de núcleo existentes durante a implantação inicial e limitar a escala inicial de mudança. No entanto, o design não autônomo limita o fatiamento de rede e a latência determinística esperada para aplicações mais exigentes. Ele permanece importante porque muitos dispositivos e conexões atuais continuam a usar essa arquitetura enquanto as operadoras concluem seus planos de transição, gerenciam o trabalho de substituição da rede de núcleo e preparam pacotes de serviços compatíveis para um conjunto mais amplo de usuários.
As redes autônomas devem se expandir a um CAGR de 19,51% até 2031, a taxa mais rápida entre os tipos de segmentação relatados. Uma rede autônoma substitui as funções de núcleo 4G por software de núcleo 5G nativo em nuvem e fornece uma base diferente para gerenciar serviços em toda a rede. Isso suporta o conjunto completo de capacidades 5G, incluindo fatiamento de rede, serviços de menor latência e ofertas empresariais mais personalizadas. A GSA confirmou 40 redes 5G autônomas ativas na EMEA em dezembro de 2025. A MasOrange e a Ericsson concordaram em 2025 em implantar um núcleo 5G autônomo unificado nas marcas da MasOrange, suportando múltiplos fatias de rede e serviços individualizados. O setor de tecnologia 5G da Europa está, portanto, deslocando os gastos para o núcleo, integração, software e trabalho operacional necessário para a implantação autônoma.
Análise Geográfica
A Alemanha representou 20,31% do mercado europeu de tecnologia 5G em 2025. Sua posição reflete a atividade de 5G privado industrial, redes de rádio de banda média densas e um ambiente de implantação de Open RAN em larga escala que reúne demanda de rede pública e empresarial. A Deutsche Telekom AG reportou despesas de capital de 16,86 bilhões de EUR (18,2 bilhões de USD) em 2025, incluindo 4,9 bilhões de EUR (5,3 bilhões de USD) direcionados à Alemanha. A Vodafone Alemanha selecionou a Samsung para um programa de Open RAN em larga escala, com Wismar como alvo para cobertura total de Open RAN na cidade até a primavera de 2026. Essa combinação de investimento de capital, casos de uso industrial e atividade de fornecedores confere à Alemanha um papel central no mercado de tecnologia 5G na Europa.
A França deve se expandir a um CAGR de 16,68% até 2031. O apoio político à pesquisa e desenvolvimento e o desenvolvimento ativo de capacidades 5G-Avançado sustentam sua posição, enquanto a Espanha tem uma base de implantação significativa por meio de sua agenda Espanha Digital 2026. A Telefonica reportou cobertura 5G autônoma em 94% de sua população e 5.700 municípios, enquanto a MasOrange ativou capacidades 5G-Avançado em 2026. A Itália adicionou um ponto de referência de rede híbrida quando a Nokia e a EOLO implantaram uma rede 5G autônoma de onda milimétrica em dezembro de 2024. Esses países mostram diferentes caminhos para a adoção, combinando programas de cobertura nacional, capacidades móveis avançadas e implantações de alta frequência focadas.
O restante da Europa inclui mercados com diferentes condiçes de implantação e prioridades comerciais. A Proximus lançou o primeiro serviço 5G autônomo da Bélgica em abril de 2026, enquanto a KPN oferece 5G Internet em Casa nos Países Baixos desde julho de 2026, com dados ilimitados e velocidades de até 1.000 Mbit/s. O leilão de 3,5 GHz da Polônia, concluído em outubro de 2023, permitiu uma implantação mais ampla de banda média, enquanto a Rússia segue um caminho separado sob restrições de acesso a fornecedores e depende de ecossistemas alternativos de fornecedores. As condições variadas nesses mercados significam que a cobertura, o acesso ao espectro, a disponibilidade de fornecedores e a economia da banda larga fixa continuam a moldar as escolhas de implantação locais. As operadoras nesses locais podem priorizar diferentes combinações de cobertura móvel pública, acesso sem fio fixo e conectividade empresarial à medida que suas condições nacionais mudam.
Cenário Competitivo
O mercado de tecnologia 5G na Europa tem concentração moderada no fornecimento de rede de acesso por rádio. A Ericsson e a Nokia permanecem centrais nas principais implantações de redes públicas, enquanto provedores focados em Open RAN, fornecedores de núcleo nativo em nuvem e fornecedores de equipamentos asiáticos estão ampliando sua presença em camadas de rede selecionadas onde as operadoras buscam alternativas aos arranjos tradicionais de equipamentos de ponta a ponta. A VodafoneThree usou concessões de duplo fornecedor em mais de 17.000 sites no Reino Unido para diversificar seu fornecimento enquanto expandia a cobertura autônoma. O trabalho de RAN virtualizada da Samsung com a Vodafone na Alemanha mostra que os fornecedores estão competindo por meio de arquiteturas de rede baseadas em software e abordagens alternativas para a implantação de rádio. A Qualcomm apresentou o Modem-RF X105 5G em março de 2026 como um modem pronto para o 3GPP Release 19, estabelecendo um ponto de referência comercial para dispositivos 5G-Avançado.
O mercado de tecnologia 5G na Europa oferece oportunidades em redes privadas empresariais de médio porte, acesso sem fio fixo de onda milimétrica e fatiamento de rede para serviços empresariais que precisam de desempenho adaptado a operações específicas. A Deutsche Telekom AG reportou até 65% de economia de energia em sua rede de núcleo 5G por meio de sua arquitetura Zero Bits, Zero Watts orientada por demanda com a Mavenir e parceiros de hardware, ressaltando que o desempenho energético pode influenciar a seleção de fornecedores para a renovação do núcleo. A Nokia e a AWS demonstraram fatiamento de rede com inteligência artificial agêntica no MWC26, com a Orange entre as primeiras operadoras a explorar o fatiamento baseado em intenção e o gerenciamento de rede mais automatizado. Esses movimentos colocam o gerenciamento de rede, o design de serviços, a eficiência operacional e os requisitos empresariais ao lado do desempenho de rádio nas decisões competitivas, em vez de tratar a capacidade de rádio como a única base para a seleção de fornecedores.
A Ericsson estendeu sua parceria com a Virgin Media O2 em março de 2026 como o principal fornecedor de rede de acesso por rádio por meio de um acordo de 5 anos. O acordo abrange a otimização de espectro de banda média, o fatiamento de rede e a prontidão para o 5G-Avançado, reforçando o papel dos relacionamentos gerenciados de longo prazo nas estratégias dos fornecedores estabelecidos. Os fornecedores estabelecidos mantêm uma vantagem em grandes implantações públicas porque as operadoras valorizam a capacidade de integração, o suporte de rede, a entrega comprovada e os relacionamentos de ativos existentes. Novos provedores podem competir onde as operadoras buscam maior flexibilidade de fornecedores, menores requisitos de computação ou funcionalidade nativa em nuvem em camadas de rede específicas. O setor de tecnologia 5G da Europa permanece concentrado em grandes implantações de rádio, mas é mais aberto nas camadas de núcleo, software e rede privada.
Líderes do Setor de Tecnologia 5G na Europa
Telefonaktiebolaget LM Ericsson (Ericsson)
Nokia Corporation
Mavenir plc
Samsung Electronics Co., Ltd.
Qualcomm Incorporated
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A GSA confirmou 108 redes de acesso sem fio fixo 5G lançadas comercialmente nos estados-membros da UE, com a Europa mantendo sua liderança global, com 542 operadoras investindo em acesso sem fio fixo LTE ou 5G em 180 países.
- Março de 2026: A Ericsson estendeu sua parceria com a Virgin Media O2 como o principal fornecedor de RAN em um acordo de 5 anos, com foco na otimização de espectro de banda média 5G, fatiamento de rede e prontidão para o 5G-Avançado.
- Março de 2026: A Qualcomm anunciou o Modem-RF X105 5G, o primeiro modem do mundo pronto para o 3GPP Release 19, suportando conectividade via satélite sobre 5G, velocidades de download aprimoradas e failover NB-IoT para continuidade de cobertura em ambientes internos.
- Fevereiro de 2026: A Deutsche Telekom AG reportou até 65% de economia de energia em sua rede de núcleo 5G por meio de uma arquitetura Zero Bits, Zero Watts orientada por demanda, validada com a Mavenir e parceiros de hardware, com implantação mais ampla e previsão aprimorada por inteligência artificial planejadas.


Escopo do Relatório do Mercado de Tecnologia 5G na Europa
A receita do mercado de tecnologia 5G na Europa é gerada por meio da venda de hardware de rede 5G, licenças e assinaturas de software, implantação e integração de rede, serviços gerenciados e profissionais, manutenção e outras soluções de conectividade 5G que suportam aplicações de eMBB, acesso sem fio fixo, mMTC e URLLC nos setores de consumo, manufatura, saúde, automotivo, energia e serviços públicos, mídia e entretenimento e segurança pública e defesa.
O relatório do mercado de tecnologia 5G na Europa é segmentado por componente (hardware, software e serviços), banda de espectro (sub-6 GHz, onda milimétrica e híbrido (sub-6 GHz e onda milimétrica)), aplicação (banda larga móvel aprimorada (eMBB), acesso sem fio fixo (FWA), comunicações massivas de tipo máquina (mMTC) e comunicações ultra-confiáveis de baixa latência (URLLC)), setor de usuário final (consumidor, manufatura, saúde, automotivo, energia e serviços públicos, mídia e entretenimento e segurança pública e defesa), arquitetura de rede (autônoma (SA) e não autônoma (NSA)) e país (Alemanha, Reino Unido, França, Itália, Espanha, Rússia e restante da Europa). As previsões de mercado são fornecidas em termos de valor (USD).
| Hardware |
| Software |
| Serviços |
| Sub-6 GHz |
| Onda Milimétrica |
| Híbrido (Sub-6 GHz e Onda Milimétrica) |
| Banda Larga Móvel Aprimorada (eMBB) |
| Acesso Sem Fio Fixo (FWA) |
| Comunicações Massivas de Tipo Máquina (mMTC) |
| Comunicações Ultra-Confiáveis de Baixa Latência (URLLC) |
| Consumidor |
| Manufatura |
| Saúde |
| Automotivo |
| Energia e Serviços Públicos |
| Mídia e Entretenimento |
| Segurança Pública e Defesa |
| Autônoma (SA) |
| Não Autônoma (NSA) |
| Alemanha |
| Reino Unido |
| França |
| Itália |
| Espanha |
| Rússia |
| Restante da Europa |
| Por Componente | Hardware |
| Software | |
| Serviços | |
| Por Banda de Espectro | Sub-6 GHz |
| Onda Milimétrica | |
| Híbrido (Sub-6 GHz e Onda Milimétrica) | |
| Por Aplicação | Banda Larga Móvel Aprimorada (eMBB) |
| Acesso Sem Fio Fixo (FWA) | |
| Comunicações Massivas de Tipo Máquina (mMTC) | |
| Comunicações Ultra-Confiáveis de Baixa Latência (URLLC) | |
| Por Setor de Usuário Final | Consumidor |
| Manufatura | |
| Saúde | |
| Automotivo | |
| Energia e Serviços Públicos | |
| Mídia e Entretenimento | |
| Segurança Pública e Defesa | |
| Por Arquitetura de Rede | Autônoma (SA) |
| Não Autônoma (NSA) | |
| Por País | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa |


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de tecnologia 5G na Europa?
O mercado de tecnologia 5G na Europa está projetado em 48,25 bilhões de USD em 2026 e deve atingir 99,18 bilhões de USD até 2031, a um CAGR de 15,50%. Esses números refletem a transição da implantação inicial de cobertura de rede para requisitos mais amplos de conectividade autônoma, de software e empresarial. Eles também mostram que a demanda vai além da cobertura móvel pública para os sistemas de rede necessários para fornecer serviços mais especializados, incluindo software de núcleo autônomo, atualizações de rádio, integração de serviços, operações gerenciadas e conectividade empresarial. O período de previsão também inclui o uso contínuo de redes não autônomas, porque a migração para a arquitetura totalmente autônoma exige que as operadoras substituam as funções de núcleo e desenvolvam pacotes de serviços comercialmente utilizáveis para necessidades distintas de clientes e configurações de implantação.
O que está impulsionando a adoção do 5G autônomo na Europa?
As operadoras estão implantando redes autônomas para habilitar o fatiamento de rede, a conectividade privada, os núcleos nativos em nuvem e serviços empresariais mais personalizados. Essas capacidades destinam-se a suportar serviços que precisam de desempenho mais previsível do que as conexões móveis públicas padrão. Programas nacionais e esforços regulatórios para coordenar o espectro e as autorizações também podem apoiar o planejamento de implantação.
Qual componente está se expandindo mais rapidamente no setor de tecnologia 5G da Europa?
Os serviços devem se expandir a um CAGR de 17,41% até 2031, sustentados por operações gerenciadas, implantação nativa em nuvem e modelos de rede como serviço. A mudança reflete o papel maior da integração, orquestração, otimização e suporte operacional contínuo nos programas de rede. Os equipamentos permanecem importantes, mas os serviços estão se tornando mais relevantes quando as redes envolvem vários fornecedores e plataformas de software.
Qual abordagem de espectro está ganhando impulso para usos de alta capacidade?
As configurações híbridas de sub-6 GHz e onda milimétrica devem se expandir a um CAGR de 17,98% até 2031 para locais de eventos, campi e outros locais densos. Essa abordagem combina cobertura ampla de banda média com maior capacidade local onde a demanda de tráfego está concentrada. É particularmente adequada para locais onde os usuários precisam de alto desempenho dentro de uma área física limitada.
Qual setor de usuário final deve se expandir mais rapidamente?
A manufatura deve se expandir a um CAGR de 18,44% até 2031, à medida que o 5G privado suporta automação, robótica, visão de máquina e sistemas operacionais conectados. A necessidade de desempenho sem fio confiável em locais de produção ativos sustenta essa aplicação. Esses requisitos distinguem as implantações industriais da conectividade móvel geral do consumidor.
Qual país lidera o setor de tecnologia 5G da Europa?
A Alemanha detinha 20,31% de participação em 2025, sustentada pela implantação industrial, densidade de rede de banda média e grandes programas de Open RAN. Sua base de investimento também inclui grandes gastos de operadoras e atividade de fornecedores vinculada à implantação de redes públicas e privadas. A França deve registrar a expansão mais rápida por país a um CAGR de 16,68% até 2031.
Página atualizada pela última vez em:



