
Größe und Marktanteil des europäischen 5G-Technologiemarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 41.90 Milliarden US-Dollar |
| Marktgröße (2026) | 48.25 Milliarden US-Dollar |
| Marktgröße (2031) | 99.18 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 15.50 % |
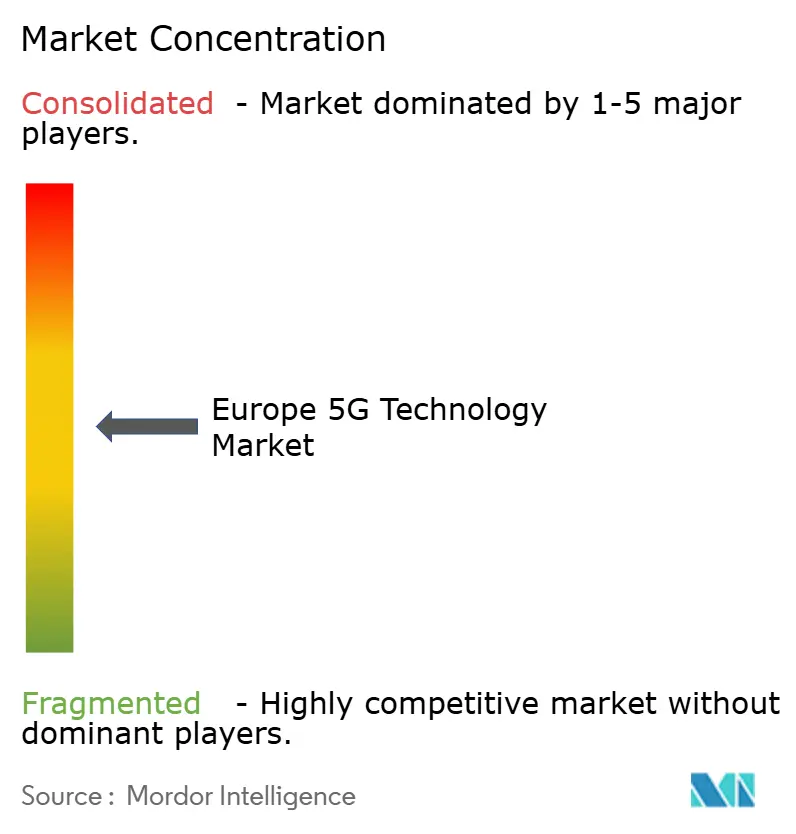
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen 5G-Technologiemarkts von Mordor Intelligence
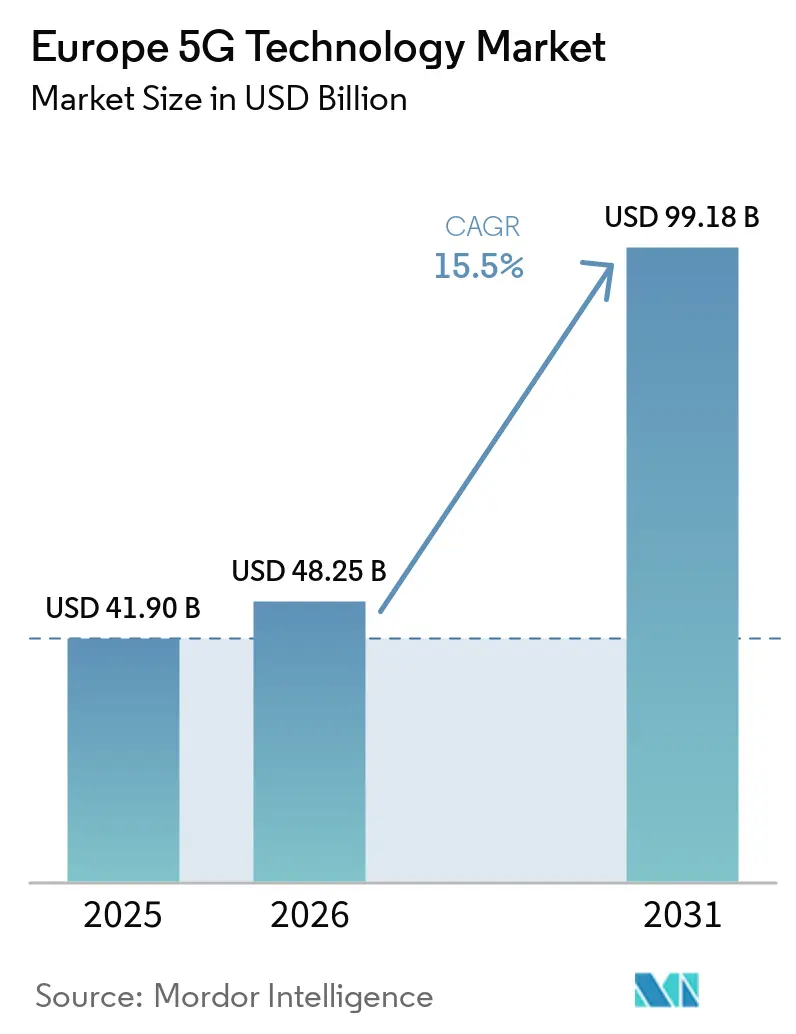
Die Größe des europäischen 5G-Technologiemarkts wird voraussichtlich von 41,90 Milliarden USD im Jahr 2025 auf 48,25 Milliarden USD im Jahr 2026 steigen und bis 2031 99,18 Milliarden USD erreichen, mit einer CAGR von 15,5 % über den Zeitraum 2026–2031. Der europäische 5G-Technologiemarkt entwickelt sich von flächendeckenden Ausbauprogrammen hin zu Diensten, die auf einer Stand-Alone-Architektur, cloud-nativer Kernsoftware und reaktionsfähigeren Funknetzen basieren. Dieser Wandel verlagert die Beschaffung von reinen Funkgeräten hin zu Software, Integration, verwaltetem Betrieb und Unternehmenskonnektivität. Betreiber müssen weiterhin die Kosten dichterer Netze gegen begrenzte Erträge aus fortgeschrittenen 5G-Diensten abwägen, insbesondere dort, wo die Stand-Alone-Nutzung noch gering ist. Private Netze, Fixed Wireless Access, Network Slicing und hybride Spektrumkonfigurationen schaffen Möglichkeiten für Betreiber, Netzwerkfähigkeiten mit spezifischen Kundenbedürfnissen zu verknüpfen. Der europäische 5G-Technologiemarkt steht zudem vor einer Finanzierungslücke, die den dichten Ausbau verlangsamen könnte, auch wenn politische Maßnahmen darauf abzielen, die Spektrumkoordinierung und grenzüberschreitende Genehmigungen in den EU-Mitgliedstaaten zu verbessern.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielt Hardware im Jahr 2025 einen Anteil von 44,85 % am europäischen 5G-Technologiemarkt, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 17,41 % wachsen werden.
- Nach Frequenzband entfiel Sub-6-GHz im Jahr 2025 auf 66,48 % der Marktgröße des europäischen 5G-Technologiemarkts, während hybride Konfigurationen (Sub-6-GHz und Millimeterwelle) bis 2031 voraussichtlich mit einer CAGR von 17,98 % wachsen werden.
- Nach Anwendung hielt Enhanced Mobile Broadband (eMBB) im Jahr 2025 einen Anteil von 36,89 % am europäischen 5G-Technologiemarkt, während URLLC bis 2031 voraussichtlich mit einer CAGR von 17,95 % wachsen wird.
- Nach Endnutzerbranche hielt das Verbrauchersegment im Jahr 2025 einen Anteil von 39,55 % am europäischen 5G-Technologiemarkt, während die Fertigung bis 2031 voraussichtlich mit einer CAGR von 18,44 % wachsen wird.
- Nach Netzwerkarchitektur hielten Non-Stand-Alone-Netze (NSA) im Jahr 2025 einen Anteil von 71,76 % am europäischen 5G-Technologiemarkt, während Stand-Alone-Netze (SA) bis 2031 voraussichtlich mit einer CAGR von 19,51 % wachsen werden.
- Nach Land hielt Deutschland im Jahr 2025 einen Anteil von 20,31 % am europäischen 5G-Technologiemarkt, während Frankreich bis 2031 voraussichtlich mit einer CAGR von 16,68 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im europäischen 5G-Technologiemarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Laufende Einführung von 5G-Stand-Alone-Netzen in den wichtigsten europäischen Volkswirtschaften | +3.2% | Deutschland, Vereinigtes Königreich, Frankreich, Spanien, mit Ausstrahlungseffekten auf die Benelux-Länder und die nordischen Länder | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Steigende private 5G-Nachfrage in industriellen Fertigungsclustern | +2.4% | Deutschland, Frankreich, Vereinigtes Königreich, Italien, Portugal | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung von Fixed Wireless Access in unterversorgten europäischen Breitbandmärkten | +1.8% | EU-weit, konzentriert in ländlichen Gebieten Deutschlands, Frankreichs und der Niederlande | Kurzfristig (≤ 2 Jahre) bis langfristig (≥ 4 Jahre) |
| Open RAN und Einführung virtualisierter Netze zur Verbesserung der Anbieterflexibilität | +1.5% | Deutschland, Vereinigtes Königreich, Frankreich | Mittelfristig (2–4 Jahre) |
| Anforderungen an Network Slicing aus Unternehmens- und Behördenanwendungsfällen | +1.2% | EU-weit, konzentriert in Deutschland, Frankreich und Spanien | Mittelfristig (2–4 Jahre) bis langfristig (≥ 4 Jahre) |
| Grenzüberschreitende Spektrumharmonisierung zur Unterstützung der paneuropäischen Ausbauefizienz | +1.0% | EU-weit, insbesondere grenzüberschreitende Verkehrskorridore | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Laufende Einführung von 5G-Stand-Alone-Netzen in den wichtigsten europäischen Volkswirtschaften
VodafoneThree verpflichtete sich zu einem Netzwerkinvestitionsplan über 10 Jahre im Wert von 11 Milliarden GBP (14,85 Milliarden USD), darunter Liefervereinbarungen im Wert von 2 Milliarden GBP (2,7 Milliarden USD) mit Ericsson und Nokia für mehr als 17.000 Standorte im Vereinigten Königreich. Die im September 2025 geschlossenen Vereinbarungen stellten den Stand-Alone-Ausbau in den Mittelpunkt eines Plans, der darauf abzielt, die 5G-Stand-Alone-Abdeckung bis 2034 auf mehr als 99 % der Bevölkerung des Vereinigten Königreichs auszuweiten.[1]VodafoneThree, "VodafoneThree unterzeichnet milliardenschwere Investitionsvereinbarungen," VodafoneThree, vodafonethree.com Der europäische 5G-Technologiemarkt profitiert, wenn große Betreiber von begrenzten Pilotprojekten zu wiederholbaren nationalen Programmen mit gemeinsamen technischen Standards, etablierten Lieferanten, langfristigen Verpflichtungen und einem klaren Weg von der anfänglichen Netzabdeckung zu einer weit verbreiteten Stand-Alone-Fähigkeit übergehen. Stand-Alone-Netze bilden die technische Grundlage für Network Slicing, private Konnektivität und Unternehmensdienstleistungspakete, die dedizierte Leistungsmerkmale anstelle eines standardmäßigen Best-Effort-Mobilfunkzugangs nutzen. Diese Fähigkeiten sind wichtig, weil eine reine Mobilfunkabdeckung den Betreibern nur begrenzten Spielraum bietet, ihre Angebote zu differenzieren oder zu erklären, warum ein Kunde für einen erweiterten Dienst zahlen sollte. Die Europäische Kommission schlug am 21. Januar 2026 den Digital Networks Act mit Maßnahmen zur Spektrumverwaltung und grenzüberschreitenden Genehmigungen vor.[2]Europäische Kommission, "Unterstützung digitaler Konnektivität durch einfachere Regeln, Vorschlag für den Digital Networks Act," Europäische Kommission, commission.europa.eu
Steigende private 5G-Nachfrage in industriellen Fertigungsclustern
Privates 5G entwickelte sich im Laufe der Jahre 2025 und 2026 von isolierten Tests hin zu operativen Einsätzen, insbesondere in industriellen Umgebungen, die eine zuverlässige drahtlose Leistung auf großen, aktiven Produktionsstandorten erfordern. Siemens erweiterte sein industrielles privates 5G-Angebot im April 2026 auf 15 Länder und fügte Belgien, Finnland, Frankreich, Norwegen, Polen und das Vereinigte Königreich hinzu. Diese breitere Verfügbarkeit unterstützt Unternehmen, die ein einheitliches Netzwerkdesign über mehrere Standorte hinweg anwenden möchten, anstatt für jeden Standort eine separate Lösung zu entwickeln. Der europäische 5G-Technologiemarkt gewinnt wiederkehrende Nachfrage, wenn private Systeme Automatisierung, maschinelles Sehen, mobile Roboter und vernetzte Geschäftssysteme unterstützen, die innerhalb derselben Betriebsumgebung funktionieren müssen, einschließlich Standorte mit unterschiedlichen Geräten, Produktionsstufen und Sicherheitsanforderungen. 3GPP Release 16 definierte URLLC-Fähigkeiten für anspruchsvolle Anwendungsfälle, die eine Latenz von nahezu 1 ms und hohe Zuverlässigkeit unter kontrollierten Bedingungen erfordern. Diese Anforderungen erklären, dass Fertigungsstandorte feste industrielle Verbindungen durch private Mobilfunknetze ersetzen oder ergänzen können, wenn mobile Geräte, Sensoren und Produktionsprozesse eine konsistente Leistung erfordern. Replizierbare Ausbaupläne können den Aufwand für die Einführung von privatem 5G an mittelgroßen Industriestandorten reduzieren und den standortübergreifenden Ausbau praktikabler machen.
Zunehmende Verbreitung von Fixed Wireless Access in unterversorgten europäischen Breitbandmärkten
Europa verfügte im Juni 2026 über 108 kommerziell gestartete 5G-Fixed-Wireless-Access-Netze in den EU-Mitgliedstaaten. Diese Ausbaupräsenz verschafft dem europäischen 5G-Technologiemarkt einen Zugang zu Standorten, an denen der Glasfaserausbau schwer zu rechtfertigen bleibt, weil Installationskosten und lokale Nachfrage einen konventionellen kabelgebundenen Ausbau nicht unterstützen.[3]Global Mobile Suppliers Association, "FWA-Markt, Juni 2026," Global Mobile Suppliers Association, gsacom.com KPN startete im Juli 2026 in den Niederlanden 5G Internet zu Hause und bietet unbegrenzte Daten und Geschwindigkeiten bis zu 1.000 Mbit/s über Wi-Fi-7-Kundengeräte an. Fixed Wireless Access kann als Breitbandalternative in ländlichen Gemeinden und als Premium-Dienst dienen, wo eine schnelle Installation für Haushalte oder kleinere Unternehmensstandorte wertvoll ist. Es erweitert auch die kommerzielle Nutzung der 5G-Kapazität über Mobilfunkabonnements hinaus und ermöglicht es Betreibern, Netzwerkressourcen für ein definiertes Festzugangsangebot zu nutzen.
Open RAN und Einführung virtualisierter Netze zur Verbesserung der Anbieterflexibilität
Samsung wurde im Oktober 2025 im Rahmen eines 5-Jahres-Programms zum primären Open-RAN-Partner von Vodafone für Deutschland. Das Programm platzierte den ersten Standort in Hannover und zielte auf Wismar für eine vollständige Open-RAN-Stadtabdeckung bis Frühjahr 2026 ab.[4]Samsung Global Newsroom, "Samsung von Vodafone ausgewählt, um virtualisierte RAN- und Open-RAN-Lösungen in Deutschland und anderen europäischen Ländern bereitzustellen," Samsung, news.samsung.com Samsung und Vodafone schlossen 2026 auch einen europäischen kommerziellen Anruf unter Verwendung von Samsungs virtualisiertem RAN und der Intel-Xeon-6-System-on-Chip-Technologie ab. Der europäische 5G-Technologiemarkt kann mehr Anbieterauswahl erleben, da Funkfunktionen auf softwarebasierte Plattformen verlagert werden, die über eine offenere Gruppe von Schnittstellen eingesetzt und verwaltet werden können und mit einem breiteren Spektrum unterstützender Technologieanbieter verbunden sind. Dies kann die Eintrittsbarrieren für Anbieter ohne ein traditionelles proprietäres Funkportfolio senken und Betreibern helfen, eine Abhängigkeit von einer einzigen etablierten Geräteinfrastruktur zu vermeiden. Es erhöht auch den Druck auf etablierte Lieferanten, softwaredefinierten Netzwerk-Roadmaps zu stärken und gleichzeitig die Leistung und den Support zu erhalten, die von nationalen Netzwerkausbauprojekten erwartet werden. Geringere Rechenanforderungen können die Wirtschaftlichkeit virtualisierter Funkausbauprojekte an Standorten verbessern, an denen frühere virtualisierte Ansätze mit schwierigen Geräteökonomien konfrontiert waren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalintensität dichter Mittelband- und Millimeterwellen-Infrastruktur | -1.8% | EU-weit, am stärksten ausgeprägt in Süd- und Osteuropa | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Langsame Monetarisierung fortgeschrittener 5G-Anwendungsfälle durch Unternehmen | -1.2% | EU-weit | Kurzfristig (≤ 2 Jahre) |
| Spektrumfragmentierung und unterschiedliche nationale Lizenzbedingungen | -0.9% | EU-weit, am stärksten ausgeprägt in grenzüberschreitenden Ausbauzonen | Mittelfristig (2–4 Jahre) |
| Erhöhter Energieverbrauch und standortbezogene Nachhaltigkeitsanforderungen | -0.7% | EU-weit, am stärksten ausgeprägt in Westeuropa und den nordischen Ländern | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalintensität dichter Mittelband- und Millimeterwellen-Infrastruktur
GSMA Intelligence schätzte, dass Europa von 2026 bis 2036 Mobilfunkinvestitionen in Höhe von 475 Milliarden EUR (536,8 Milliarden USD) benötigt. Es schätzte einen für Betreiber zugänglichen Pool von 270 Milliarden EUR (305,1 Milliarden USD), was eine Lücke von über 200 Milliarden EUR (233,19 Milliarden USD) hinterlässt. Fast die Hälfte der erforderlichen Ausgaben entfällt auf 5G entlang wichtiger Verkehrsrouten, wo Abdeckungskontinuität und Kapazitätsbedarf eine umfangreichere Netzinfrastruktur erfordern. Dichte Mittelband- und Millimeterwellennetze benötigen einen engeren Standortabstand und spezialisierte Funkgeräte als eine breite Sub-6-GHz-Makroabdeckung, was sowohl Ausbau- als auch standortbezogene Kosten erhöht. Diese Anforderung macht die Investitionsbelastung besonders schwierig in Märkten mit schwächerer Netzwerkökonomie und in Gebieten, in denen eine hohe Kapazitätsnachfrage noch nicht nachgewiesen ist. Betreiber können Non-Stand-Alone-Netze länger in Betrieb halten, wenn das Kapital begrenzt ist, und nur die Standorte mit der klarsten Rendite priorisieren. Diese Entscheidung kann die mit vollständigen Stand-Alone-Fähigkeiten verbundenen Software- und Dienstleistungsausgaben verzögern und den Übergang von der Basisabdeckung zur fortgeschrittenen Dienstleistungserbringung verlangsamen.
Langsame Monetarisierung fortgeschrittener 5G-Anwendungsfälle durch Unternehmen
Der Anteil der 5G-Stand-Alone-Verbindungen blieb in Europa im Jahr 2025 gering, was eine Lücke zwischen verfügbarer Infrastruktur und regelmäßiger kommerzieller Nutzung über Verbraucher- und Unternehmensdienstleistungen hinweg schuf. Einige Betreiber boten Stand-Alone-Zugang innerhalb bestehender Tarife an, anstatt ihn als eigenständigen Premium-Dienst mit definierten Leistungsverpflichtungen zu verkaufen. Dieser Ansatz kann die Vertrautheit mit der Technologie aufbauen, bietet jedoch eine begrenzte Umsatzdifferenzierung und gibt Kunden wenig Anlass, ihre Dienstleistungsentscheidungen zu ändern. Network Slicing erfordert eine durchgängige Stand-Alone-Fähigkeit und klare Dienstleistungspakete für Sektoren wie Gesundheitswesen, Automobilindustrie und Logistik, die ein zuverlässiges Netzwerkverhalten benötigen. Der europäische 5G-Technologiemarkt ist darauf angewiesen, dass Betreiber messbare betriebliche oder kommerzielle Vorteile für diese Nutzer nachweisen, anstatt den Stand-Alone-Zugang ausschließlich als technisches Upgrade darzustellen. Ohne diese Verknüpfung können Unternehmen die Einführung verzögern, auch wenn technische Fähigkeiten verfügbar sind, und Betreiber können weiterhin unter Druck bei den für zukünftige Netzwerkinvestitionen verfügbaren Mitteln stehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Dienstleistungen gestalten den Umsatzmix neu
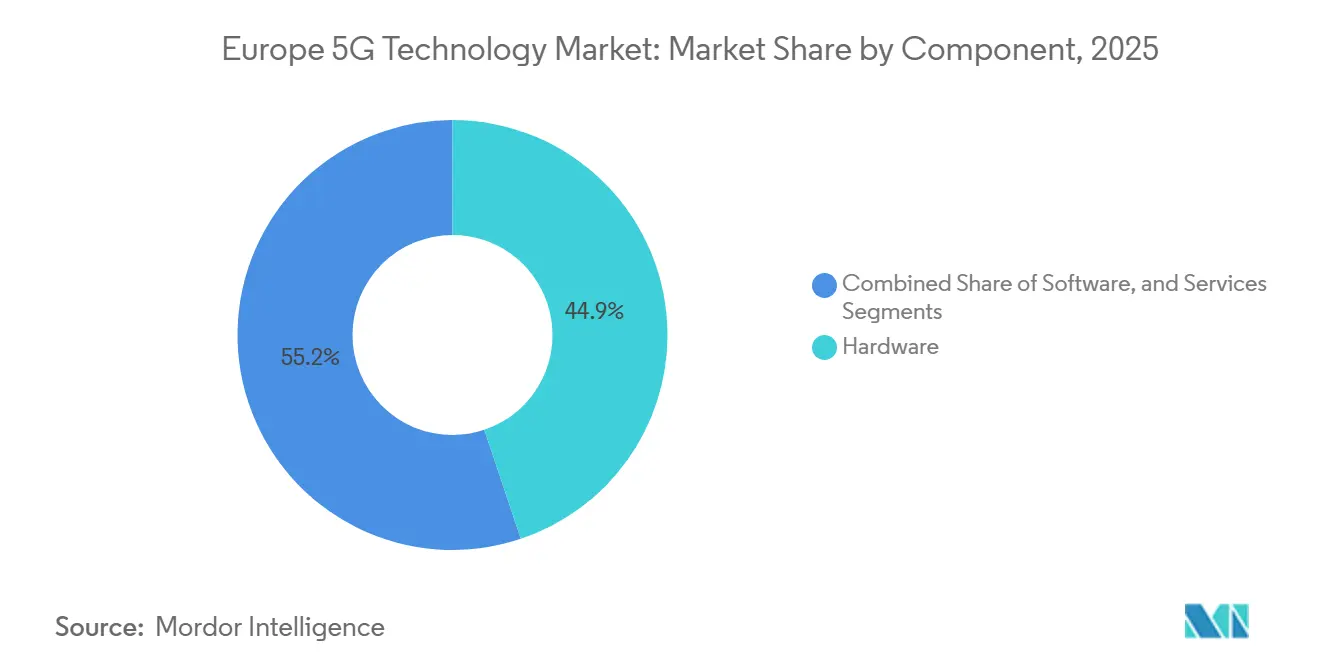
Hardware machte im Jahr 2025 44,85 % des Marktanteils des europäischen 5G-Technologiemarkts aus, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 17,41 % wachsen werden. Die Hardware-Nachfrage konzentriert sich weiterhin auf Massive-MIMO-Funkeinheiten, Basisstationen und Remote-Radio-Heads, die die physische Zugriffsschicht des 5G-Ausbaus bilden. Diese Anlagen unterstützen Sub-6-GHz-Verdichtungsprogramme in europäischen Betreibernetzwerken und liefern die Ausrüstung, die benötigt wird, um Kapazitäten in Gebieten mit hohem Datenverkehr hinzuzufügen, wo die Nachfrage steigt, da Verbraucherdatennutzung, Fixed Wireless Access und Unternehmensverkehr dieselbe Funkinfrastruktur teilen. Hardware bleibt auch dann notwendig, wenn Betreiber die Abdeckung erweitern, Standorte aufrüsten oder spezialisierte Ausrüstung für Unternehmensstandorte installieren. Der europäische 5G-Technologiesektor behält daher eine große Gerätebasis, auch wenn sich die Zusammensetzung der Ausgaben zu verändern beginnt.
Dienstleistungen werden voraussichtlich an Bedeutung gewinnen, da cloud-nativer Ausbau, verwalteter Funkbetrieb und Network-as-a-Service-Vereinbarungen in mehrjährigen Netzwerkprogrammen immer häufiger werden. Diese Aktivitäten schaffen wiederkehrende Engagements, die über den ursprünglichen Gerätekauf hinausgehen und Design, Integration, Optimierung, Support und Betriebsmanagement umfassen. Open RAN unterstützt diesen Wandel, weil Software einige proprietäre Hardwarefunktionen ersetzen kann und eine engere Koordination zwischen mehreren Lieferanten erfordert. Software unterstützt auch Orchestrierung, virtuelle Netzwerkfunktionen, Betriebsunterstützungssysteme und Geschäftsunterstützungssysteme, die die Netzwerkleistung mit der kommerziellen Bereitstellung verbinden, wenn Betreiber veraltete Kernprozesse ersetzen und öffentliche Netze neben Unternehmensausbauprojekten verwalten. Der europäische 5G-Technologiemarkt hat daher einen breiteren Mix aus Hardware-, Software- und Dienstleistungsanforderungen als in der Anfangsphase des 5G-Abdeckungsausbaus.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Frequenzband: Sub-6-GHz sichert die Abdeckung, während hybride Netze an Bedeutung gewinnen
Sub-6-GHz machte im Jahr 2025 66,48 % des europäischen 5G-Technologiemarkts aus und spiegelt seine Rolle als primäre Kapazitätsschicht in Betreiberportfolios wider. Band n78 war ein zentraler Bestandteil dieser Abdeckungs- und Kapazitätsstrategie, da es eine breite Palette von Standorten mit einem einheitlichen Netzwerkdesign bedienen kann. Seine Balance aus Reichweite und Kapazität macht es für einen breiten Ausbau in städtischen, vorstädtischen und vielen ländlichen Gebieten geeignet. Betreiber können dieses Band nutzen, um die 5G-Verfügbarkeit zu erweitern, ohne auf die dichten Standortgitter und spezialisierten Geräte angewiesen zu sein, die für höhere Frequenzen benötigt werden. Es bleibt die praktische Grundlage für die meisten landesweiten 5G-Netzwerkpläne und für spätere Ergänzungen gezielter Kapazitäten, sodass Betreiber die breite Verfügbarkeit priorisieren können, bevor sie größere Ressourcen für lokalisierte Hochfrequenzinfrastruktur einsetzen.
Hybride Konfigurationen (Sub-6-GHz und Millimeterwelle) werden bis 2031 voraussichtlich mit einer CAGR von 17,98 % wachsen. Diese Konfigurationen fügen Millimeterwellenkapazität dort hinzu, wo der Datenverkehr an Veranstaltungsorten, Unternehmensgeländen und Übertragungsstandorten konzentriert ist, die einen höheren lokalen Durchsatz benötigen. Nokia und EOLO setzten im Dezember 2024 in Italien Europas erstes 5G-Stand-Alone-Millimeterwellennetz ein. Der europäische 5G-Technologiemarkt kann hybride Netze nutzen, bei denen eine zuverlässige Sub-6-GHz-Abdeckung mit sehr hoher lokaler Kapazität an bestimmten Standorten koexistieren muss. Die europäische Harmonisierung des 26-GHz-Bands bietet eine Spektrumgrundlage für diese gezielten Ausbauprojekte und gibt Betreibern eine gemeinsame Referenz für die Geräteplanung.
Nach Anwendung: URLLC übertrifft verbraucherorientierte Anwendungsfälle
Enhanced Mobile Broadband machte im Jahr 2025 36,89 % des Gesamtanteils aus. Die Nutzung mobiler Verbraucherdaten und 5G-Heimbreitbanddienste unterstützten diese Position in der etablierten öffentlichen Mobilfunknetzinfrastruktur. Enhanced Mobile Broadband bleibt wichtig, weil es die größte Gruppe regulärer 5G-Nutzer bedient und einen Großteil des wiederkehrenden Datenverkehrs in Betreibernetzwerken trägt. Es bietet auch die Datenverkehrsgrundlage für Betreiber, die Fixed-Wireless-Access-Angebote in Gebieten ausbauen, die eine Alternative zu kabelgebundenem Breitband benötigen. Diese Verbrauchernutzungen unterstützen die Nachfrage nach Netzwerkkapazität, auch wenn fortgeschrittene Unternehmensdienstleistungen noch in der Entwicklung sind und weniger weit monetarisiert werden, was Betreibern einen anhaltenden Grund gibt, Abdeckung, Kapazität und Heimbreitbandleistung zu optimieren.
URLLC wird bis 2031 voraussichtlich mit einer CAGR von 17,95 % wachsen, angetrieben durch Anforderungen in der Fertigung, Logistik, öffentlichen Sicherheit und im Gesundheitswesen. Der Dienst ist relevant, wo Anwendungen eine Latenz von nahezu 1 ms und eine sehr hohe Zuverlässigkeit erfordern, die konventionelle Mobilfunkdienste möglicherweise nicht bieten können. Diese technischen Anforderungen gelten für Aktivitäten wie Maschinensteuerung, vernetzte Sicherheitssysteme, sensible Betriebskommunikation und andere Aufgaben, bei denen verzögerte Daten den Betrieb stören können. Diese Nutzungen erfordern, dass Betreiber und Kunden die Dienstleistungsleistung als Teil des Netzwerkdesigns und nicht nur als Merkmal der Zugangsverbindung betrachten. Der europäische 5G-Technologiesektor kann operative Ausbauprojekte als Modell für zukünftige Gesundheitswesen- und Industrienetzwerkdesigns nutzen, insbesondere dort, wo die Dienstleistungszuverlässigkeit in den Netzwerkplan eingebaut werden muss.
Nach Endnutzerbranche: Fertigung treibt den Unternehmens-5G-Ausbau voran
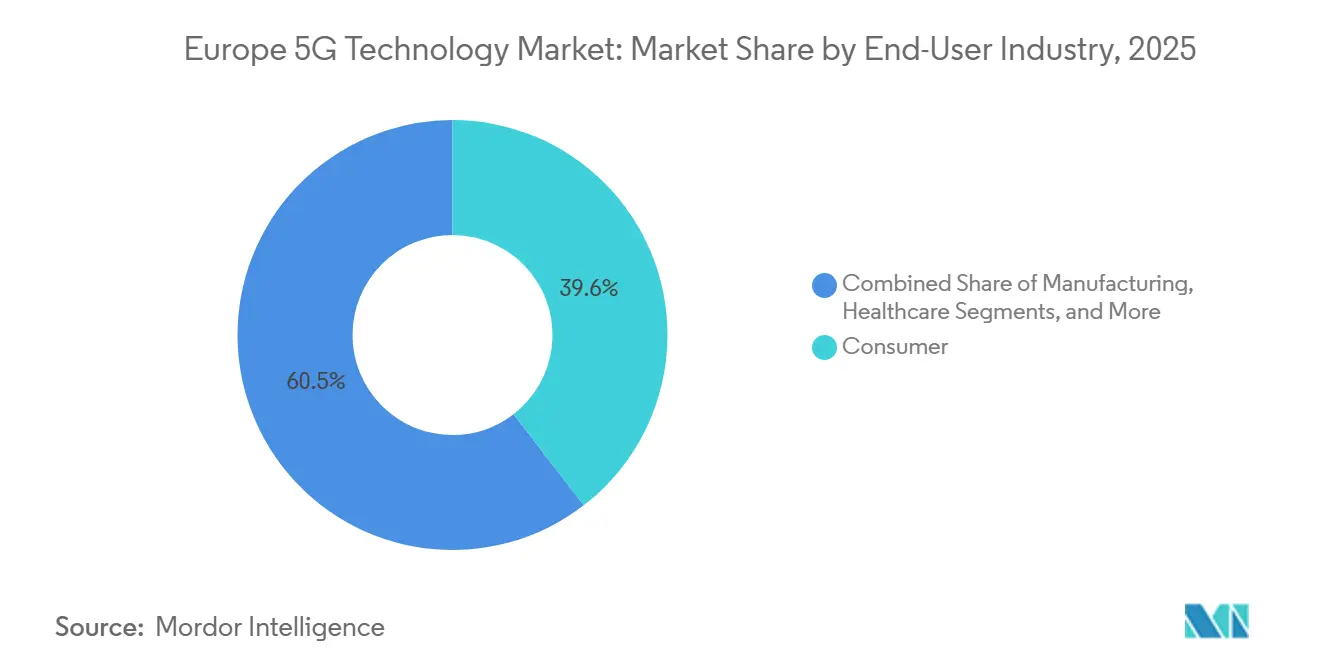
Das Verbrauchersegment hielt im Jahr 2025 39,55 % des Gesamtanteils, unterstützt durch eine große Einzelhandels-Mobilfunkabonnentenbasis. Verbraucherdienste bleiben die größte Quelle des routinemäßigen 5G-Datenverkehrs, da öffentliche Netze weiterhin Smartphone-Daten, Heimbreitband und andere alltägliche Konnektivitätsnutzungen tragen. Sie umfassen Dienste, die über nationale Mobilfunknetze und nicht über dedizierte Unternehmenssysteme bereitgestellt werden. Diese Basis hilft Betreibern, die frühe Wirtschaftlichkeit einer breiten Netzabdeckung zu unterstützen und hält die Nachfrage nach regelmäßigen Kapazitätserweiterungen aufrecht. Sie bietet auch eine Plattform, auf der Betreiber speziellere Angebote einführen können, wenn ihre Stand-Alone-Netze und Dienstleistungspakete reifen, und schafft einen Weg von der Massenverbraucherkonnektivität zu Diensten, die auf individuelle betriebliche Anforderungen zugeschnitten sind.
Die Fertigung wird bis 2031 voraussichtlich mit einer CAGR von 18,44 % wachsen. Stahl-, Luft- und Raumfahrt-, Zement- und Lebensmittelverarbeitungsstandorte können privates 5G für Automatisierung, Robotik, maschinelles Sehen und vernetzte Betriebssysteme in komplexen Produktionsumgebungen nutzen. Diese Nutzungen können Übergabefehler für autonome Fahrzeuge reduzieren und konsistentere Inspektionsprozesse unterstützen, bei denen eine ununterbrochene Konnektivität die Produktion beeinflusst. Das eCall-Mandat der nächsten Generation für 2027 schafft einen separaten Beschaffungsbedarf für 5G-Module in Automobilqualität in neuen Fahrzeugen. Gesundheitswesen, Energie und Versorgungsunternehmen, Medien und Unterhaltung, öffentliche Sicherheit und Verteidigung erfordern ebenfalls eine zuverlässige Konnektivität für spezifische Anwendungen mit definierten Dienstleistungsbedingungen. Der europäische 5G-Technologiemarkt kann daher sowohl von Verbrauchernetzen als auch von operativen Ausbauprojekten mit klareren Leistungsanforderungen profitieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Netzwerkarchitektur: Stand-Alone-Einführung signalisiert einen strukturellen Investitionswandel
Non-Stand-Alone-Netze hielten im Jahr 2025 einen Anteil von 71,76 %, was die installierte Basis von 5G-New-Radio-Geräten widerspiegelt, die mit bestehenden 4G-Kernen verbunden sind. Dieser Ansatz ermöglichte es Betreibern, schnell 5G-Abdeckung einzuführen, während sie Kernfunktionen beibehielten, die bereits für frühere Mobilfunkdienste eingesetzt wurden. Er ermöglichte es ihnen auch, bestehende Kernnetzwerkressourcen während des frühen Ausbaus zu nutzen und den anfänglichen Umfang der Veränderungen zu begrenzen. Das Non-Stand-Alone-Design schränkt jedoch Network Slicing und die deterministische Latenz ein, die für anspruchsvollere Anwendungen erwartet wird. Es bleibt wichtig, weil viele aktuelle Geräte und Verbindungen diese Architektur weiterhin nutzen, während Betreiber ihre Übergangspläne abschließen, Kernnetzwerkaustauscharbeiten verwalten und kompatible Dienstleistungspakete für eine breitere Gruppe von Nutzern vorbereiten.
Stand-Alone-Netze werden bis 2031 voraussichtlich mit einer CAGR von 19,51 % wachsen, der schnellsten Rate unter den berichteten Segmentierungstypen. Ein Stand-Alone-Netz ersetzt 4G-Kernfunktionen durch cloud-native 5G-Kernsoftware und bietet eine andere Grundlage für die Verwaltung von Diensten im gesamten Netz. Dies unterstützt den vollständigen Satz von 5G-Fähigkeiten, einschließlich Network Slicing, Dienste mit geringerer Latenz und maßgeschneidertere Unternehmensangebote. GSA bestätigte im Dezember 2025 40 aktive 5G-Stand-Alone-Netze in EMEA. MasOrange und Ericsson vereinbarten 2025, einen einheitlichen 5G-Stand-Alone-Kern über MasOrange-Marken einzusetzen, der mehrere Netzwerkscheiben und individualisierte Dienste unterstützt. Der europäische 5G-Technologiesektor verlagert daher die Ausgaben auf den Kern, die Integration, Software und die Betriebsarbeit, die für den Stand-Alone-Ausbau benötigt werden.
Geografische Analyse
Deutschland machte im Jahr 2025 20,31 % des europäischen 5G-Technologiemarkts aus. Seine Position spiegelt industrielle private 5G-Aktivitäten, dichte Mittelband-Funknetze und eine groß angelegte Open-RAN-Ausbaumumgebung wider, die öffentliche Netz- und Unternehmensnachfrage zusammenbringt. Deutsche Telekom AG meldete Investitionsausgaben von 16,86 Milliarden EUR (18,2 Milliarden USD) im Jahr 2025, darunter 4,9 Milliarden EUR (5,3 Milliarden USD) für Deutschland. Vodafone Deutschland wählte Samsung für ein groß angelegtes Open-RAN-Programm aus, wobei Wismar bis Frühjahr 2026 auf eine vollständige Open-RAN-Stadtabdeckung abzielte. Diese Kombination aus Kapitalinvestitionen, industriellen Anwendungsfällen und Lieferantenaktivitäten gibt Deutschland eine zentrale Rolle im europäischen 5G-Technologiemarkt.
Frankreich wird bis 2031 voraussichtlich mit einer CAGR von 16,68 % wachsen. Die politische Unterstützung für Forschung und Entwicklung sowie die aktive Entwicklung von 5G-Advanced-Fähigkeiten unterstützen seine Position, während Spanien über seine Agenda Digital España 2026 eine bedeutende Ausbaupräsenz hat. Telefonica meldete eine 5G-Stand-Alone-Abdeckung von 94 % seiner Bevölkerung und 5.700 Gemeinden, während MasOrange 2026 5G-Advanced-Fähigkeiten aktivierte. Italien fügte einen hybriden Netzwerkreferenzpunkt hinzu, als Nokia und EOLO im Dezember 2024 ein 5G-Stand-Alone-Millimeterwellennetz einsetzten. Diese Länder zeigen unterschiedliche Wege zur Einführung, die nationale Abdeckungsprogramme, fortgeschrittene Mobilfähigkeiten und gezielte Hochfrequenzausbauprojekte kombinieren.
Das übrige Europa umfasst Märkte mit unterschiedlichen Ausbauprogrammen und kommerziellen Prioritäten. Proximus startete im April 2026 Belgiens ersten 5G-Stand-Alone-Dienst, während KPN seit Juli 2026 5G Internet zu Hause in den Niederlanden anbietet, mit unbegrenzten Daten und Geschwindigkeiten bis zu 1.000 Mbit/s. Polens 3,5-GHz-Auktion, die im Oktober 2023 abgeschlossen wurde, ermöglichte einen breiteren Mittelband-Ausbau, während Russland unter Anbieter-Zugangsbeschränkungen einen separaten Weg verfolgt und auf alternative Anbieter-Ökosysteme setzt. Die unterschiedlichen Bedingungen in diesen Märkten bedeuten, dass Abdeckung, Spektrumzugang, Anbieterverfügbarkeit und Festbreitbandökonomie weiterhin die lokalen Ausbauentscheidungen prägen. Betreiber in diesen Regionen können unterschiedliche Kombinationen aus öffentlicher Mobilfunkabdeckung, Fixed Wireless Access und Unternehmenskonnektivität priorisieren, wenn sich ihre nationalen Bedingungen ändern.
Wettbewerbslandschaft
Der europäische 5G-Technologiemarkt weist eine moderate Konzentration im Bereich der Funkzugangsnetzversorgung auf. Ericsson und Nokia bleiben zentral für große öffentliche Netzwerkausbauprojekte, während Open-RAN-fokussierte Anbieter, cloud-native Kernanbieter und asiatische Gerätehersteller ihre Präsenz in ausgewählten Netzwerkschichten ausbauen, in denen Betreiber Alternativen zu traditionellen End-to-End-Gerätevereinbarungen suchen. VodafoneThree nutzte Dual-Vendor-Vergaben über mehr als 17.000 Standorte im Vereinigten Königreich, um seine Versorgung zu diversifizieren und gleichzeitig die Stand-Alone-Abdeckung auszubauen. Samsungs virtualisierte RAN-Arbeit mit Vodafone in Deutschland zeigt, dass die Lieferanten durch softwarebasierte Netzwerkarchitekturen und alternative Ansätze für den Funkausbau konkurrieren. Qualcomm stellte im März 2026 das X105 5G Modem-RF als 3GPP-Release-19-fähiges Modem vor und setzte damit einen kommerziellen Referenzpunkt für 5G-Advanced-Geräte.
Der europäische 5G-Technologiemarkt bietet Möglichkeiten in mittelgroßen privaten Unternehmensnetzen, Millimeterwellen-Fixed-Wireless-Access und Network Slicing für Unternehmensdienste, die eine auf spezifische Betriebsabläufe zugeschnittene Leistung benötigen. Deutsche Telekom AG meldete bis zu 65 % Energieeinsparungen in seinem 5G-Kernnetz durch seine bedarfsgesteuerte Zero-Bits-Zero-Watts-Architektur mit Mavenir und Hardwarepartnern, was unterstreicht, dass die Energieleistung die Lieferantenauswahl für die Kernerneuerung beeinflussen kann. Nokia und AWS demonstrierten auf der MWC26 KI-gestütztes Network Slicing, wobei Orange zu den frühen Betreibern gehörte, die absichtsbasiertes Slicing und eine stärker automatisierte Netzwerkverwaltung erkundeten. Diese Schritte stellen Netzwerkverwaltung, Servicedesign, Betriebseffizienz und Unternehmensanforderungen neben die Funkleistung in Wettbewerbsentscheidungen, anstatt die Funkkapazität als einzige Grundlage für die Lieferantenauswahl zu behandeln.
Ericsson verlängerte im März 2026 seine Partnerschaft mit Virgin Media O2 als primärer Funkzugangsnetzanbieter im Rahmen einer 5-Jahres-Vereinbarung. Die Vereinbarung umfasst Mittelband-Spektrumoptimierung, Network Slicing und 5G-Advanced-Bereitschaft und stärkt die Rolle langfristiger verwalteter Beziehungen in den Strategien etablierter Lieferanten. Etablierte Anbieter behalten einen Vorteil bei großen öffentlichen Ausbauprojekten, weil Betreiber Integrationsfähigkeit, Netzwerksupport, bewährte Lieferung und bestehende Anlagenbeziehungen schätzen. Neuere Anbieter können dort konkurrieren, wo Betreiber eine größere Anbieterflexibilität, geringere Rechenanforderungen oder cloud-native Funktionalität innerhalb bestimmter Netzwerkschichten suchen. Der europäische 5G-Technologiesektor bleibt bei großen Funkausbauprojekten konzentriert, ist aber im Kern, in der Software und in den privaten Netzwerkschichten offener.
Marktführer der europäischen 5G-Technologiebranche
Telefonaktiebolaget LM Ericsson (Ericsson)
Nokia Corporation
Mavenir plc
Samsung Electronics Co., Ltd.
Qualcomm Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: GSA bestätigte 108 kommerziell gestartete 5G-FWA-Netze in den EU-Mitgliedstaaten, wobei Europa seine globale Führungsposition beibehielt, da 542 Betreiber in LTE oder 5G FWA in 180 Ländern investierten.
- März 2026: Ericsson verlängerte seine Partnerschaft mit Virgin Media O2 als primärer RAN-Anbieter in einem 5-Jahres-Vertrag mit Schwerpunkt auf 5G-Mittelband-Spektrumoptimierung, Network Slicing und 5G-Advanced-Bereitschaft.
- März 2026: Qualcomm kündigte das X105 5G Modem-RF an, das weltweit erste 3GPP-Release-19-fähige Modem, das Satellitenkonnektivität über 5G, verbesserte Download-Geschwindigkeiten und NB-IoT-Failover für eine kontinuierliche Gebäudeabdeckung unterstützt.
- Februar 2026: Deutsche Telekom AG meldete bis zu 65 % Energieeinsparungen in seinem 5G-Kernnetz durch eine bedarfsgesteuerte Zero-Bits-Zero-Watts-Architektur, die mit Mavenir und Hardwarepartnern validiert wurde, mit geplantem breiterem Rollout und KI-gestützter Vorhersage.


Berichtsumfang des europäischen 5G-Technologiemarkts
Die Einnahmen des europäischen 5G-Technologiemarkts werden durch den Verkauf von 5G-Netzwerkhardware, Softwarelizenzen und -abonnements, Netzwerkausbau und -integration, verwaltete und professionelle Dienstleistungen, Wartung und andere 5G-Konnektivitätslösungen generiert, die eMBB-, FWA-, mMTC- und URLLC-Anwendungen in den Bereichen Verbraucher, Fertigung, Gesundheitswesen, Automobilindustrie, Energie und Versorgungsunternehmen, Medien und Unterhaltung sowie öffentliche Sicherheit und Verteidigung unterstützen.
Der Bericht über den europäischen 5G-Technologiemarkt ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), Frequenzband (Sub-6-GHz, Millimeterwelle und Hybrid (Sub-6-GHz und Millimeterwelle)), Anwendung (Enhanced Mobile Broadband (eMBB), Fixed Wireless Access (FWA), Massive Machine-Type Communications (mMTC) und Ultra-Reliable Low-Latency Communications (URLLC)), Endnutzerbranche (Verbraucher, Fertigung, Gesundheitswesen, Automobilindustrie, Energie und Versorgungsunternehmen, Medien und Unterhaltung sowie öffentliche Sicherheit und Verteidigung), Netzwerkarchitektur (Stand-Alone (SA) und Non-Stand-Alone (NSA)) sowie Land (Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien, Russland und übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware |
| Software |
| Dienstleistungen |
| Sub-6-GHz |
| Millimeterwelle |
| Hybrid (Sub-6-GHz und Millimeterwelle) |
| Enhanced Mobile Broadband (eMBB) |
| Fixed Wireless Access (FWA) |
| Massive Machine-Type Communications (mMTC) |
| Ultra-Reliable Low-Latency Communications (URLLC) |
| Verbraucher |
| Fertigung |
| Gesundheitswesen |
| Automobilindustrie |
| Energie und Versorgungsunternehmen |
| Medien und Unterhaltung |
| Öffentliche Sicherheit und Verteidigung |
| Stand-Alone (SA) |
| Non-Stand-Alone (NSA) |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Spanien |
| Russland |
| Übriges Europa |
| Nach Komponente | Hardware |
| Software | |
| Dienstleistungen | |
| Nach Frequenzband | Sub-6-GHz |
| Millimeterwelle | |
| Hybrid (Sub-6-GHz und Millimeterwelle) | |
| Nach Anwendung | Enhanced Mobile Broadband (eMBB) |
| Fixed Wireless Access (FWA) | |
| Massive Machine-Type Communications (mMTC) | |
| Ultra-Reliable Low-Latency Communications (URLLC) | |
| Nach Endnutzerbranche | Verbraucher |
| Fertigung | |
| Gesundheitswesen | |
| Automobilindustrie | |
| Energie und Versorgungsunternehmen | |
| Medien und Unterhaltung | |
| Öffentliche Sicherheit und Verteidigung | |
| Nach Netzwerkarchitektur | Stand-Alone (SA) |
| Non-Stand-Alone (NSA) | |
| Nach Land | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische 5G-Technologiemarkt?
Der europäische 5G-Technologiemarkt wird für 2026 auf 48,25 Milliarden USD prognostiziert und soll bis 2031 99,18 Milliarden USD erreichen, bei einer CAGR von 15,50 %. Diese Zahlen spiegeln den Übergang von einem frühen Netzabdeckungsausbau hin zu breiteren Stand-Alone-, Software- und Unternehmenskonnektivitätsanforderungen wider. Sie zeigen auch, dass die Nachfrage über die öffentliche Mobilfunkabdeckung hinaus in die Netzsysteme reicht, die für die Bereitstellung speziellerer Dienste benötigt werden, einschließlich Stand-Alone-Kernsoftware, Funk-Upgrades, Serviceintegration, verwalteter Betrieb und Unternehmenskonnektivität. Der Prognosezeitraum umfasst auch die weitere Nutzung von Non-Stand-Alone-Netzen, da der Übergang zur vollständigen Stand-Alone-Architektur von Betreibern verlangt, Kernfunktionen zu ersetzen und kommerziell nutzbare Dienstleistungspakete für unterschiedliche Kundenbedürfnisse und Ausbauprogramme zu entwickeln.
Was treibt die Einführung von 5G-Stand-Alone in Europa voran?
Betreiber setzen Stand-Alone-Netze ein, um Network Slicing, private Konnektivität, cloud-native Kerne und maßgeschneidertere Unternehmensdienste zu ermöglichen. Diese Fähigkeiten sollen Dienste unterstützen, die eine zuverlässigere Leistung als standardmäßige öffentliche Mobilfunkverbindungen benötigen. Nationale Programme und regulatorische Bemühungen zur Koordinierung von Spektrum und Genehmigungen können ebenfalls die Ausbauprogramme unterstützen.
Welche Komponente wächst im europäischen 5G-Technologiesektor am schnellsten?
Dienstleistungen werden bis 2031 voraussichtlich mit einer CAGR von 17,41 % wachsen, unterstützt durch verwalteten Betrieb, cloud-nativen Ausbau und Network-as-a-Service-Modelle. Der Wandel spiegelt die größere Rolle von Integration, Orchestrierung, Optimierung und laufendem Betriebssupport in Netzwerkprogrammen wider. Geräte bleiben wichtig, aber Dienstleistungen werden relevanter, wenn Netze mehrere Lieferanten und Softwareplattformen umfassen.
Welcher Spektrumansatz gewinnt für Hochkapazitätsnutzungen an Bedeutung?
Hybride Sub-6-GHz- und Millimeterwellenkonfigurationen werden bis 2031 voraussichtlich mit einer CAGR von 17,98 % für Veranstaltungsorte, Campusse und andere dichte Standorte wachsen. Dieser Ansatz kombiniert eine breite Mittelband-Abdeckung mit höherer lokaler Kapazität, wo die Datenverkehrsnachfrage konzentriert ist. Er eignet sich besonders für Standorte, an denen Nutzer eine starke Leistung in einem begrenzten physischen Bereich benötigen.
Welcher Endnutzersektor wird voraussichtlich am schnellsten wachsen?
Die Fertigung wird bis 2031 voraussichtlich mit einer CAGR von 18,44 % wachsen, da privates 5G Automatisierung, Robotik, maschinelles Sehen und vernetzte Betriebssysteme unterstützt. Der Bedarf an zuverlässiger drahtloser Leistung auf aktiven Produktionsstandorten unterstützt diese Anwendung. Diese Anforderungen unterscheiden industrielle Ausbauprojekte von der allgemeinen Verbrauchermobilkonnektivität.
Welches Land führt den europäischen 5G-Technologiesektor an?
Deutschland hielt im Jahr 2025 einen Anteil von 20,31 %, unterstützt durch industriellen Ausbau, Mittelband-Netzdichte und große Open-RAN-Programme. Seine Investitionsbasis umfasst auch größere Betreiberausgaben und Lieferantenaktivitäten im Zusammenhang mit öffentlichen und privaten Netzwerkausbauprojekten. Frankreich wird voraussichtlich mit einer CAGR von 16,68 % bis 2031 die schnellste Länderexpansion verzeichnen.
Seite zuletzt aktualisiert am:



