
Tamaño y Participación del Mercado de Tecnología 5G en Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 41.90 Mil millones de dólares |
| Tamaño del Mercado (2026) | 48.25 Mil millones de dólares |
| Tamaño del Mercado (2031) | 99.18 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 15.50 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tecnología 5G en Europa por Mordor Intelligence
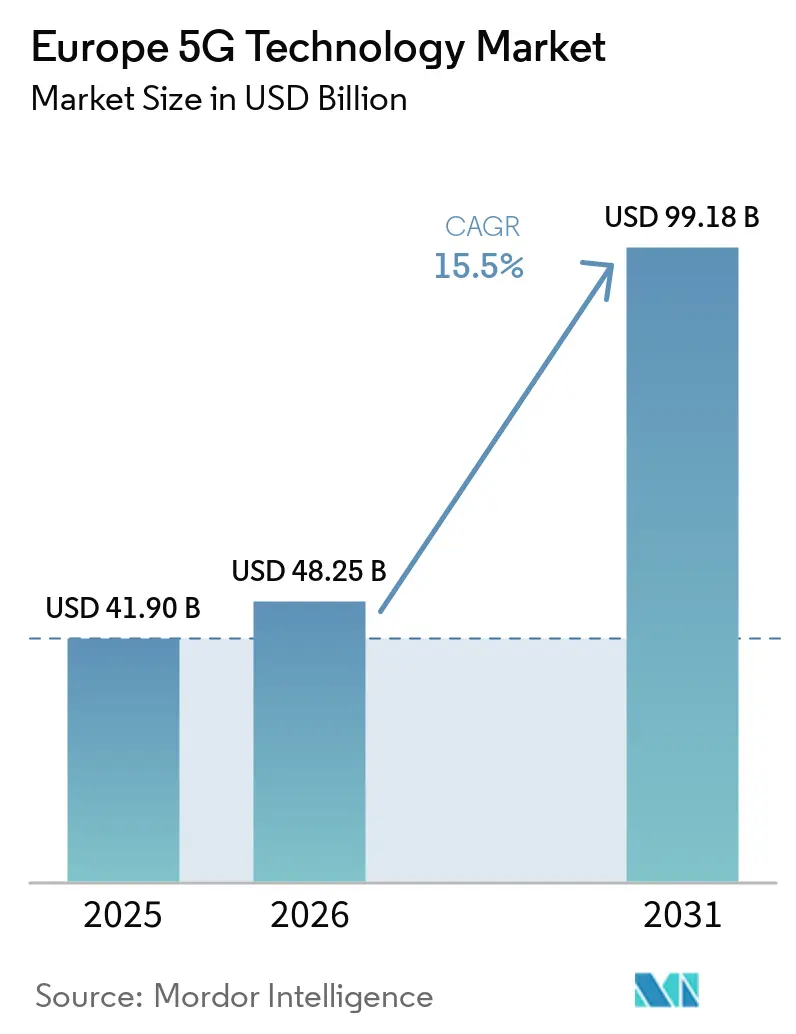
Se espera que el tamaño del Mercado de Tecnología 5G en Europa aumente de 41,90 mil millones de USD en 2025 a 48,25 mil millones de USD en 2026 y alcance 99,18 mil millones de USD en 2031, creciendo a una CAGR del 15,5% durante 2026-2031. El mercado europeo de tecnología 5G está evolucionando desde despliegues de cobertura amplia hacia servicios que dependen de arquitectura autónoma, software de núcleo nativo en la nube y redes de radio más receptivas. Este cambio está desplazando las adquisiciones desde el equipamiento de radio exclusivamente hacia software, integración, operaciones gestionadas y conectividad empresarial. Los operadores aún deben equilibrar el costo de redes más densas frente a los retornos limitados de los servicios 5G avanzados, especialmente donde el uso autónomo sigue siendo bajo. Las redes privadas, el acceso inalámbrico fijo, la segmentación de red y las configuraciones de espectro híbrido crean oportunidades para que los operadores vinculen las capacidades de red con las necesidades específicas de los clientes. El mercado europeo de tecnología 5G también enfrenta una brecha de financiamiento que puede ralentizar el despliegue denso, incluso cuando las medidas de política buscan mejorar la coordinación espectral y la autorización transfronteriza entre los estados miembros de la Unión Europea.
Conclusiones Clave del Informe
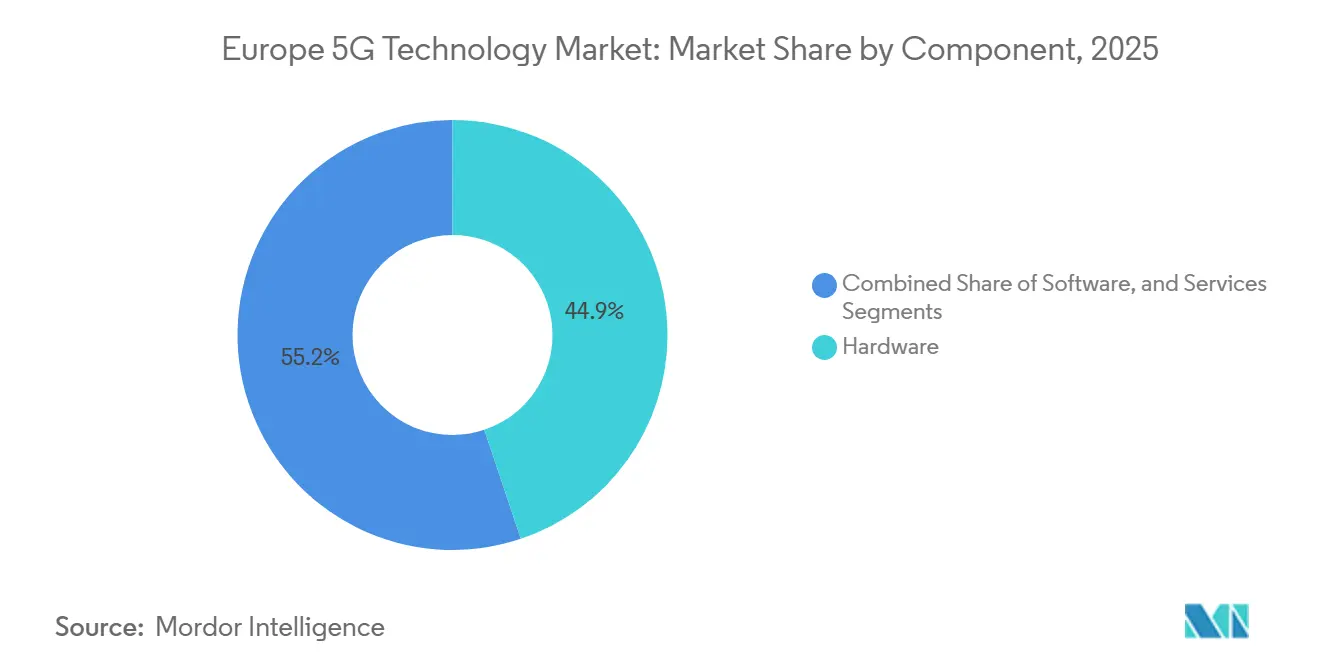
- Por componente, el hardware representó el 44,85% de la participación del Mercado de Tecnología 5G en Europa en 2025, mientras que se proyecta que los servicios se expandirán a una CAGR del 17,41% hasta 2031.
- Por banda espectral, la sub-6 GHz representó el 66,48% del tamaño del mercado de tecnología 5G en Europa en 2025, mientras que se proyecta que las configuraciones híbridas (sub-6 GHz y onda milimétrica) se expandirán a una CAGR del 17,98% hasta 2031.
- Por aplicación, la banda ancha móvil mejorada (eMBB) representó el 36,89% de la participación del mercado europeo de tecnología 5G en 2025, mientras que se proyecta que URLLC se expandirá a una CAGR del 17,95% hasta 2031.
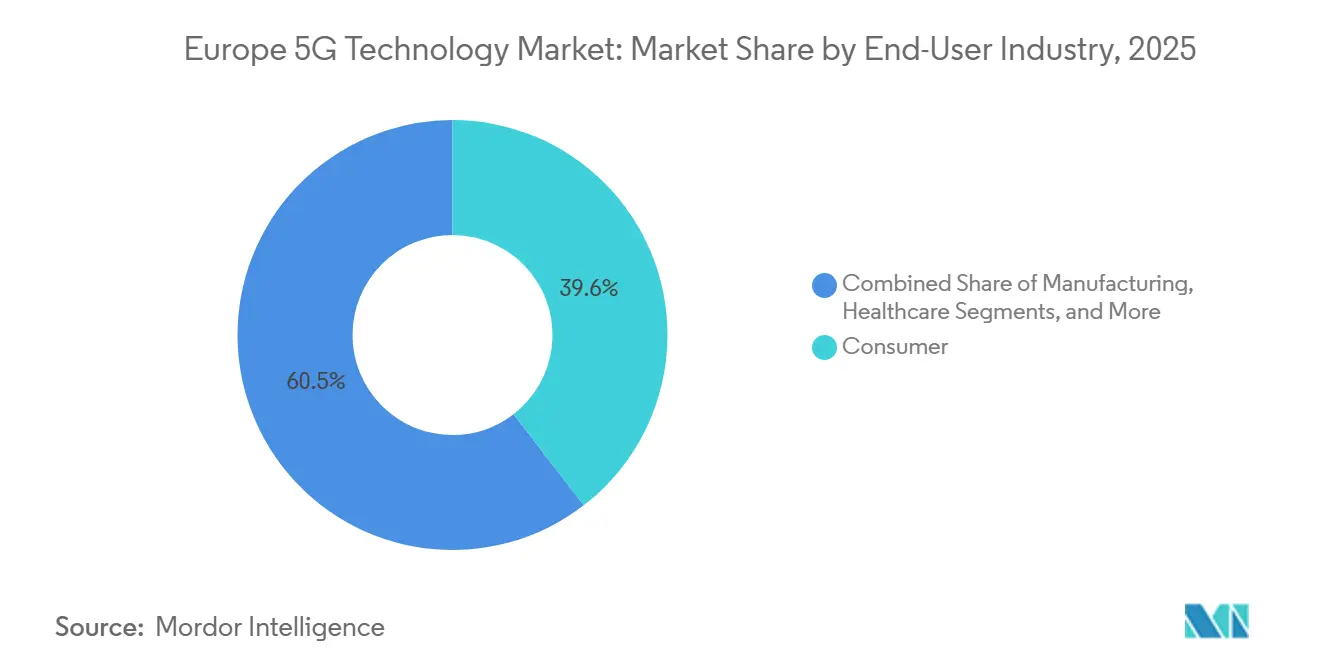
- Por industria de usuario final, el segmento de consumidores representó el 39,55% del mercado de tecnología 5G en Europa en 2025, mientras que se proyecta que la manufactura se expandirá a una CAGR del 18,44% hasta 2031.
- Por arquitectura de red, las redes no autónomas (NSA) representaron el 71,76% del mercado europeo de tecnología 5G en 2025, mientras que se proyecta que las redes autónomas (SA) se expandirán a una CAGR del 19,51% hasta 2031.
- Por país, Alemania representó el 20,31% del mercado europeo de tecnología 5G en 2025, mientras que se proyecta que Francia se expandirá a una CAGR del 16,68% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Tecnología 5G en Europa
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Despliegues Continuos de Redes 5G Autónomas en las Principales Economías Europeas | +3.2% | Alemania, Reino Unido, Francia, España, con efecto secundario en el Benelux y los países nórdicos | Corto plazo (≤ 2 años) a Mediano plazo (2-4 años) |
| Creciente Demanda de 5G Privado en Clústeres Industriales de Manufactura | +2.4% | Alemania, Francia, Reino Unido, Italia, Portugal | Mediano plazo (2-4 años) |
| Expansión de la Adopción de Acceso Inalámbrico Fijo en Mercados Europeos de Banda Ancha Desatendidos | +1.8% | A nivel de la Unión Europea, concentrado en zonas rurales de Alemania, Francia y los Países Bajos | Corto plazo (≤ 2 años) a Largo plazo (≥ 4 años) |
| Adopción de Open RAN y Redes Virtualizadas para Mejorar la Flexibilidad de Proveedores | +1.5% | Alemania, Reino Unido, Francia | Mediano plazo (2-4 años) |
| Requisitos de Segmentación de Red para Casos de Uso Empresariales y del Sector Público | +1.2% | A nivel de la Unión Europea, concentrado en Alemania, Francia y España | Mediano plazo (2-4 años) a Largo plazo (≥ 4 años) |
| Armonización Espectral Transfronteriza que Apoya la Eficiencia del Despliegue Paneuropeo | +1.0% | A nivel de la Unión Europea, especialmente en corredores de transporte transfronterizos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Despliegues Continuos de Redes 5G Autónomas en las Principales Economías Europeas
VodafoneThree se comprometió con 11 mil millones de GBP (14,85 mil millones de USD) en un plan de inversión en red a 10 años, incluyendo 2 mil millones de GBP (2,7 mil millones de USD) en acuerdos de suministro con Ericsson y Nokia para más de 17.000 sitios en el Reino Unido. Los acuerdos de septiembre de 2025 situaron el despliegue autónomo en el centro de un plan destinado a extender la cobertura 5G autónoma a más del 99% de la población del Reino Unido para 2034.[1]VodafoneThree, "VodafoneThree firma acuerdos de inversión multimillonarios en libras," VodafoneThree, vodafonethree.com El mercado europeo de tecnología 5G se beneficia cuando los grandes operadores pasan de pruebas limitadas a programas nacionales repetibles con estándares técnicos comunes, proveedores establecidos, compromisos a largo plazo y una ruta clara desde la cobertura inicial de red hasta la capacidad autónoma ampliamente disponible. Las redes autónomas proporcionan la base técnica para la segmentación de red, la conectividad privada y los paquetes de servicios empresariales que utilizan características de rendimiento dedicadas en lugar del acceso móvil estándar de mejor esfuerzo. Esas capacidades importan porque la cobertura móvil básica por sí sola ofrece a los operadores un margen limitado para diferenciar sus ofertas o para explicar por qué un cliente debería pagar por un servicio avanzado. La Comisión Europea propuso la Ley de Redes Digitales el 21 de enero de 2026, con medidas que cubren la gestión del espectro y las autorizaciones transfronterizas.[2]Comisión Europea, "Apoyar la conectividad digital con normas más simples, propuesta de Ley de Redes Digitales," Comisión Europea, commission.europa.eu
Creciente Demanda de 5G Privado en Clústeres Industriales de Manufactura
El 5G privado pasó de pruebas aisladas a despliegues operativos durante 2025 y 2026, particularmente en entornos industriales que requieren un rendimiento inalámbrico predecible en grandes sitios de producción activos. Siemens amplió su oferta de 5G privado industrial a 15 países en abril de 2026, añadiendo Bélgica, Finlandia, Francia, Noruega, Polonia y el Reino Unido. Esta mayor disponibilidad apoya a las empresas que desean aplicar un diseño de red común en múltiples instalaciones en lugar de diseñar una solución separada para cada ubicación. El mercado europeo de tecnología 5G obtiene demanda recurrente cuando los sistemas privados soportan automatización, visión artificial, robots móviles y sistemas empresariales conectados que deben funcionar dentro del mismo entorno operativo, incluidos sitios con equipos variados, etapas de producción y requisitos de seguridad. La versión 16 de 3GPP definió las capacidades URLLC para casos de uso exigentes que requieren una latencia cercana a 1 ms y alta fiabilidad en condiciones controladas. Estos requisitos explican que los sitios de manufactura pueden reemplazar o complementar las conexiones industriales fijas con redes celulares privadas cuando los equipos móviles, los sensores y los procesos de producción requieren un rendimiento consistente. Los planes de despliegue replicables pueden reducir el esfuerzo necesario para introducir el 5G privado en sitios industriales de tamaño mediano y hacer que el despliegue entre sitios sea más práctico.
Expansión de la Adopción de Acceso Inalámbrico Fijo en Mercados Europeos de Banda Ancha Desatendidos
Europa contaba con 108 redes de acceso inalámbrico fijo 5G lanzadas comercialmente en los estados miembros de la Unión Europea en junio de 2026. Esta base de despliegue ofrece al mercado europeo de tecnología 5G una vía hacia ubicaciones donde la construcción de fibra sigue siendo difícil de justificar porque los costos de instalación y la demanda local no respaldan un despliegue cableado convencional.[3]Asociación Global de Proveedores Móviles, "Mercado de Acceso Inalámbrico Fijo, junio de 2026," Asociación Global de Proveedores Móviles, gsacom.com KPN lanzó Internet 5G en el Hogar en los Países Bajos en julio de 2026, ofreciendo datos ilimitados y velocidades de hasta 1.000 Mbit/s a través de equipos de instalaciones de cliente con Wi-Fi 7. El acceso inalámbrico fijo puede servir como alternativa de banda ancha en comunidades rurales y como servicio premium donde la instalación rápida es valiosa para hogares o sitios empresariales más pequeños. También amplía el uso comercial de la capacidad 5G más allá de las suscripciones móviles, permitiendo a los operadores utilizar los activos de red para una oferta de acceso fijo definida.
Adopción de Open RAN y Redes Virtualizadas para Mejorar la Flexibilidad de Proveedores
Samsung se convirtió en el socio principal de Open RAN de Vodafone para Alemania en octubre de 2025 bajo un programa de 5 años. El programa instaló el primer sitio en Hannover y apuntó a Wismar para una cobertura completa de ciudad con Open RAN para la primavera de 2026.[4]Samsung Global Newsroom, "Samsung es seleccionado por Vodafone para proporcionar soluciones de RAN virtualizada y Open RAN en Alemania y otros países europeos," Samsung, news.samsung.com Samsung y Vodafone también completaron una llamada comercial europea en 2026 utilizando la RAN virtualizada de Samsung y la tecnología de sistema en chip Intel Xeon 6. El mercado europeo de tecnología 5G puede ver una mayor variedad de proveedores a medida que las funciones de radio se desplazan hacia plataformas basadas en software que pueden desplegarse y gestionarse a través de un conjunto más abierto de interfaces y conectarse con una gama más amplia de proveedores de tecnología de soporte. Esto puede reducir las barreras de entrada para los proveedores sin una cartera de radio propietaria tradicional y ayudar a los operadores a evitar depender de una única arquitectura de equipos establecida. También aumenta la presión sobre los proveedores establecidos para fortalecer las hojas de ruta de redes definidas por software, manteniendo al mismo tiempo el rendimiento y el soporte esperados de los despliegues de redes nacionales. Los menores requisitos de cómputo pueden mejorar la viabilidad económica de los despliegues de radio virtualizados en ubicaciones donde los enfoques virtualizados anteriores enfrentaban una economía de equipos difícil.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Intensidad de Capital de la Infraestructura Densa de Banda Media y Onda Milimétrica | -1.8% | A nivel de la Unión Europea, más aguda en el sur y el este de Europa | Corto plazo (≤ 2 años) a Mediano plazo (2-4 años) |
| Lenta Monetización Empresarial de Casos de Uso 5G Avanzados | -1.2% | A nivel de la Unión Europea | Corto plazo (≤ 2 años) |
| Fragmentación Espectral y Condiciones de Licenciamiento Nacional Variables | -0.9% | A nivel de la Unión Europea, más aguda en zonas de despliegue transfronterizo | Mediano plazo (2-4 años) |
| Elevado Consumo Energético y Presiones de Sostenibilidad a Nivel de Sitio | -0.7% | A nivel de la Unión Europea, más aguda en Europa Occidental y los países nórdicos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta Intensidad de Capital de la Infraestructura Densa de Banda Media y Onda Milimétrica
GSMA Intelligence estimó que Europa requiere 475 mil millones de EUR (536,8 mil millones de USD) en inversión móvil de 2026 a 2036. Estimó un conjunto accesible para los operadores de 270 mil millones de EUR (305,1 mil millones de USD), dejando más de 200 mil millones de EUR (233,19 mil millones de USD). GSMA Casi la mitad del gasto requerido se relaciona con el 5G a lo largo de las principales rutas de transporte, donde la continuidad de la cobertura y la demanda de capacidad requieren una infraestructura de red más extensa. Las redes densas de banda media y onda milimétrica necesitan un espaciado de sitios más cercano y equipos de radio especializados que la cobertura macro amplia de sub-6 GHz, añadiendo tanto costos de despliegue como relacionados con los sitios. Este requisito hace que la carga de inversión sea particularmente difícil en mercados con una economía de red más débil y en áreas donde la demanda de tráfico de alta capacidad aún no está probada. Los operadores pueden mantener las redes no autónomas en servicio por más tiempo cuando el capital es limitado y priorizar solo los sitios con el retorno más claro. Esa decisión puede retrasar el gasto en software y servicios asociado con las capacidades autónomas completas y ralentizar la transición desde la cobertura básica hacia la prestación de servicios avanzados.
Lenta Monetización Empresarial de Casos de Uso 5G Avanzados
La proporción de conexiones 5G autónomas se mantuvo baja en Europa durante 2025, creando una brecha entre la infraestructura disponible y el uso comercial regular en los servicios de consumo y empresariales. Algunos operadores ofrecieron acceso autónomo dentro de los planes existentes en lugar de venderlo como un servicio premium diferenciado con compromisos de rendimiento definidos. Este enfoque puede generar familiaridad con la tecnología, pero proporciona una diferenciación de ingresos limitada y da a los clientes pocas razones para cambiar sus elecciones de servicio. La segmentación de red requiere capacidad autónoma de extremo a extremo y paquetes de servicios claros para sectores como la atención médica, la automoción y la logística que necesitan un comportamiento de red confiable. El mercado europeo de tecnología 5G depende de que los operadores demuestren beneficios operativos o comerciales medibles para estos usuarios, en lugar de presentar el acceso autónomo únicamente como una actualización técnica. Sin ese vínculo, las empresas pueden retrasar la adopción incluso donde la capacidad técnica está disponible, y los operadores pueden continuar enfrentando presión sobre los fondos disponibles para la futura inversión en red.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: Los Servicios Están Reformando la Combinación de Ingresos
El hardware representó el 44,85% de la participación del mercado europeo de tecnología 5G en 2025, mientras que se proyecta que los servicios se expandirán a una CAGR del 17,41% hasta 2031. La demanda de hardware sigue centrada en unidades de radio MIMO masivo, estaciones base y cabezales de radio remotos que forman la capa de acceso físico del despliegue 5G. Estos activos respaldan los programas de densificación de sub-6 GHz en las redes de operadores europeos y proporcionan el equipo necesario para añadir capacidad en áreas de alto tráfico, donde la demanda aumenta a medida que el uso de datos de los consumidores, el acceso inalámbrico fijo y el tráfico empresarial comparten la misma infraestructura de radio. El hardware también sigue siendo necesario cuando los operadores amplían la cobertura, actualizan sitios o instalan equipos especializados para ubicaciones empresariales. El sector de tecnología 5G de Europa, por lo tanto, mantiene una gran base de equipos incluso cuando la composición del gasto comienza a cambiar.
Se espera que los servicios ganen importancia a medida que el despliegue nativo en la nube, las operaciones de radio gestionadas y los acuerdos de red como servicio se vuelvan más comunes en los programas de red plurianuales. Estas actividades crean compromisos recurrentes que se extienden más allá de la compra original de equipos y abarcan diseño, integración, optimización, soporte y gestión operativa. Open RAN apoya este cambio porque el software puede reemplazar algunas funciones de hardware propietario y requiere una coordinación más estrecha entre múltiples proveedores. El software también soporta la orquestación, las funciones de red virtual, los sistemas de soporte a las operaciones y los sistemas de soporte al negocio que conectan el rendimiento de la red con la prestación comercial a medida que los operadores reemplazan los procesos de núcleo heredados y gestionan redes públicas junto con despliegues empresariales. El mercado europeo de tecnología 5G, por lo tanto, tiene una combinación más amplia de requisitos de hardware, software y servicios que en la fase inicial del despliegue de cobertura 5G.


Por Banda Espectral: La Sub-6 GHz Ancla la Cobertura Mientras las Redes Híbridas Ganan Terreno
La sub-6 GHz representó el 66,48% del mercado europeo de tecnología 5G en 2025, lo que refleja su papel como capa de capacidad principal en las carteras de los operadores. La banda n78 ha sido una parte central de esta estrategia de cobertura y capacidad porque puede servir a una amplia gama de ubicaciones con un diseño de red consistente. Su equilibrio entre alcance y capacidad la hace adecuada para un despliegue amplio en áreas urbanas, suburbanas y muchas rurales. Los operadores pueden usar esta banda para ampliar la disponibilidad del 5G sin depender de las densas cuadrículas de sitios y los equipos especializados necesarios para frecuencias más altas. Sigue siendo la base práctica para la mayoría de los planes de red 5G a nivel nacional y para las adiciones posteriores de capacidad más específica, lo que permite a los operadores priorizar la disponibilidad amplia antes de comprometer recursos importantes en infraestructura de alta frecuencia localizada.
Se proyecta que las configuraciones híbridas (sub-6 GHz y onda milimétrica) se expandirán a una CAGR del 17,98% hasta 2031. Estas configuraciones añaden capacidad de onda milimétrica donde el tráfico se concentra en recintos, campus empresariales y ubicaciones de transmisión que necesitan mayor rendimiento local. Nokia y EOLO desplegaron la primera red 5G autónoma de onda milimétrica de Europa en Italia en diciembre de 2024. El mercado europeo de tecnología 5G puede utilizar redes híbridas en las que la cobertura confiable de sub-6 GHz debe coexistir con una capacidad local muy alta en sitios específicos. La armonización europea de la banda de 26 GHz proporciona una base espectral para estos despliegues específicos y ofrece a los operadores una referencia común para la planificación de equipos.
Por Aplicación: URLLC Supera los Casos de Uso Orientados al Consumidor
La banda ancha móvil mejorada representó el 36,89% de la participación total en 2025. El uso de datos móviles de los consumidores y los servicios de banda ancha doméstica 5G respaldaron esta posición en la base de red móvil pública establecida. La banda ancha móvil mejorada sigue siendo importante porque sirve al grupo más grande de usuarios regulares de 5G y transporta gran parte del tráfico recurrente en las redes de los operadores. También proporciona la base de tráfico para los operadores que amplían las ofertas de acceso inalámbrico fijo en áreas que necesitan una alternativa a la banda ancha cableada. Estos usos de consumo respaldan la demanda de capacidad de red incluso cuando los servicios empresariales avanzados aún se están desarrollando y siguen siendo menos ampliamente monetizados, dando a los operadores una razón continua para optimizar la cobertura, la capacidad y el rendimiento de la banda ancha doméstica.
Se proyecta que URLLC se expandirá a una CAGR del 17,95% hasta 2031, impulsado por los requisitos en manufactura, logística, seguridad pública y atención médica. El servicio es relevante donde las aplicaciones requieren una latencia cercana a 1 ms y una fiabilidad muy alta que los servicios móviles convencionales pueden no proporcionar. Estas necesidades técnicas se aplican a actividades como el control de máquinas, los sistemas de seguridad conectados, las comunicaciones operativas sensibles y otras tareas donde los datos retrasados pueden interrumpir las operaciones. Estos usos requieren que los operadores y los clientes consideren el rendimiento del servicio como parte del diseño de la red en lugar de solo como una característica de la conexión de acceso. El sector de tecnología 5G de Europa puede utilizar los despliegues operativos como modelo para futuros diseños de redes de atención médica e industriales, especialmente donde la fiabilidad del servicio debe integrarse en el plan de red.
Por Industria de Usuario Final: La Manufactura Impulsa la Construcción Empresarial de 5G
El segmento de consumidores representó el 39,55% de la participación total en 2025, respaldado por una gran base de suscriptores móviles minoristas. Los servicios de consumo siguen siendo la mayor fuente de tráfico 5G rutinario porque las redes públicas continúan transportando datos de teléfonos inteligentes, banda ancha doméstica y otros usos de conectividad cotidianos. Incluyen servicios prestados a través de redes móviles nacionales en lugar de sistemas empresariales dedicados. Esta base ayuda a los operadores a respaldar la economía inicial de la cobertura de red amplia y mantiene la demanda de actualizaciones regulares de capacidad. También proporciona una plataforma sobre la cual los operadores pueden introducir ofertas más especializadas a medida que sus redes autónomas y paquetes de servicios maduran, creando un camino desde la conectividad masiva de consumidores hasta servicios adaptados a requisitos operativos individuales.
Se proyecta que la manufactura se expandirá a una CAGR del 18,44% hasta 2031. Los sitios de acero, aeroespacial, cemento y procesamiento de alimentos pueden usar el 5G privado para automatización, robótica, visión artificial y sistemas operativos conectados en entornos de producción complejos. Estos usos pueden reducir los fallos de transferencia para vehículos guiados autónomos y apoyar procesos de inspección más consistentes donde la conectividad ininterrumpida afecta la producción. El mandato de eCall de próxima generación de 2027 crea una necesidad de adquisición separada para módulos 5G de grado automotriz en vehículos nuevos. La atención médica, la energía y los servicios públicos, los medios y el entretenimiento, la seguridad pública y la defensa también requieren conectividad confiable para aplicaciones específicas con condiciones de servicio definidas. El mercado europeo de tecnología 5G puede, por lo tanto, obtener demanda tanto de redes de consumidores como de despliegues operativos con requisitos de rendimiento más claros.
Por Arquitectura de Red: La Adopción Autónoma Señala un Cambio Estructural en la Inversión
Las redes no autónomas representaron el 71,76% de la participación en 2025, lo que refleja la base instalada de equipos de Nueva Radio 5G conectados a núcleos 4G existentes. Este enfoque permitió a los operadores introducir rápidamente la cobertura 5G mientras conservaban las funciones de núcleo ya desplegadas para servicios móviles anteriores. También les permitió utilizar los activos de red de núcleo existentes durante el despliegue inicial y limitar la escala inicial del cambio. Sin embargo, el diseño no autónomo limita la segmentación de red y la latencia determinista esperada para aplicaciones más exigentes. Sigue siendo importante porque muchos dispositivos y conexiones actuales continúan utilizando esta arquitectura mientras los operadores completan sus planes de transición, gestionan el trabajo de reemplazo de la red de núcleo y preparan paquetes de servicios compatibles para un conjunto más amplio de usuarios.
Se proyecta que las redes autónomas se expandirán a una CAGR del 19,51% hasta 2031, la tasa más rápida entre los tipos de segmentación reportados. Una red autónoma reemplaza las funciones de núcleo 4G con software de núcleo 5G nativo en la nube y proporciona una base diferente para gestionar los servicios en toda la red. Esto soporta el conjunto completo de capacidades 5G, incluida la segmentación de red, los servicios de menor latencia y las ofertas empresariales más personalizadas. GSA confirmó 40 redes 5G autónomas en funcionamiento en EMEA en diciembre de 2025. MasOrange y Ericsson acordaron en 2025 desplegar un núcleo 5G autónomo unificado en las marcas de MasOrange, soportando múltiples segmentos de red y servicios individualizados. El sector de tecnología 5G de Europa está, por lo tanto, desplazando el gasto hacia el núcleo, la integración, el software y el trabajo operativo necesario para el despliegue autónomo.
Análisis Geográfico
Alemania representó el 20,31% del mercado europeo de tecnología 5G en 2025. Su posición refleja la actividad de 5G privado industrial, las densas redes de radio de banda media y un entorno de despliegue de Open RAN a gran escala que reúne la demanda de redes públicas y empresariales. Deutsche Telekom reportó un gasto de capital de 16,86 mil millones de EUR (18,2 mil millones de USD) en 2025, incluyendo 4,9 mil millones de EUR (5,3 mil millones de USD) dirigidos a Alemania. Vodafone Alemania seleccionó a Samsung para un programa de Open RAN a gran escala, con Wismar como objetivo para una cobertura completa de ciudad con Open RAN para la primavera de 2026. Esta combinación de inversión de capital, casos de uso industriales y actividad de proveedores otorga a Alemania un papel central en el mercado europeo de tecnología 5G.
Se proyecta que Francia se expandirá a una CAGR del 16,68% hasta 2031. El apoyo de políticas para la investigación y el desarrollo y el desarrollo activo de capacidades 5G-Avanzado respaldan su posición, mientras que España tiene una base de despliegue significativa a través de su agenda España Digital 2026. Telefonica reportó una cobertura 5G autónoma en el 94% de su población y 5.700 municipios, mientras que MasOrange activó capacidades 5G-Avanzado en 2026. Italia añadió un punto de referencia de red híbrida cuando Nokia y EOLO desplegaron una red 5G autónoma de onda milimétrica en diciembre de 2024. Estos países muestran diferentes rutas hacia la adopción, combinando programas de cobertura nacional, capacidades móviles avanzadas y despliegues de alta frecuencia focalizados.
El resto de Europa incluye mercados con diferentes condiciones de despliegue y prioridades comerciales. Proximus lanzó el primer servicio 5G autónomo de Bélgica en abril de 2026, mientras que KPN ha ofrecido Internet 5G en el Hogar en los Países Bajos desde julio de 2026, con datos ilimitados y velocidades de hasta 1.000 Mbit/s. La subasta de 3,5 GHz de Polonia, completada en octubre de 2023, habilitó un despliegue más amplio de banda media, mientras que Rusia sigue un camino separado bajo restricciones de acceso a proveedores y depende de ecosistemas de proveedores alternativos. Las condiciones variadas en estos mercados significan que la cobertura, el acceso al espectro, la disponibilidad de proveedores y la economía de la banda ancha fija continúan dando forma a las elecciones de despliegue locales. Los operadores en estas ubicaciones pueden priorizar diferentes combinaciones de cobertura móvil pública, acceso inalámbrico fijo y conectividad empresarial a medida que cambian sus condiciones nacionales.
Panorama Competitivo
El mercado europeo de tecnología 5G tiene una concentración moderada en el suministro de redes de acceso de radio. Ericsson y Nokia siguen siendo centrales en los principales despliegues de redes públicas, mientras que los proveedores enfocados en Open RAN, los proveedores de núcleo nativo en la nube y los proveedores de equipos asiáticos están ampliando su presencia en capas de red seleccionadas donde los operadores buscan alternativas a los acuerdos de equipos de extremo a extremo tradicionales. VodafoneThree utilizó adjudicaciones de doble proveedor en más de 17.000 sitios del Reino Unido para diversificar su suministro mientras ampliaba la cobertura autónoma. El trabajo de RAN virtualizada de Samsung con Vodafone en Alemania muestra que los proveedores compiten a través de arquitecturas de red basadas en software y enfoques alternativos al despliegue de radio. Qualcomm presentó el módem X105 5G Modem-RF en marzo de 2026 como un módem listo para la versión 19 de 3GPP, estableciendo un punto de referencia comercial para dispositivos 5G-Avanzado.
El mercado europeo de tecnología 5G ofrece oportunidades en redes privadas empresariales de nivel medio, acceso inalámbrico fijo de onda milimétrica y segmentación de red para servicios empresariales que necesitan un rendimiento adaptado a operaciones específicas. Deutsche Telekom reportó hasta un 65% de ahorro energético en su red de núcleo 5G a través de su arquitectura Zero Bits, Zero Watts impulsada por la demanda con Mavenir y socios de hardware, subrayando que el rendimiento energético puede influir en la selección de proveedores para la renovación del núcleo. Nokia y AWS demostraron la segmentación de red impulsada por inteligencia artificial agéntica en MWC26, con Orange entre los primeros operadores que exploran la segmentación basada en intención y una gestión de red más automatizada. Estos movimientos sitúan la gestión de red, el diseño de servicios, la eficiencia operativa y los requisitos empresariales junto al rendimiento de radio en las decisiones competitivas, en lugar de tratar la capacidad de radio como la única base para la selección de proveedores.
Ericsson extendió su asociación con Virgin Media O2 en marzo de 2026 como el proveedor principal de red de acceso de radio a través de un acuerdo de 5 años. El acuerdo cubre la optimización del espectro de banda media, la segmentación de red y la preparación para 5G-Avanzado, reforzando el papel de las relaciones gestionadas a largo plazo en las estrategias de los proveedores establecidos. Los proveedores establecidos mantienen una ventaja en los grandes despliegues públicos porque los operadores valoran la capacidad de integración, el soporte de red, la entrega probada y las relaciones con activos existentes. Los nuevos proveedores pueden competir donde los operadores buscan mayor flexibilidad de proveedores, menores requisitos de cómputo o funcionalidad nativa en la nube dentro de capas de red específicas. El sector de tecnología 5G de Europa sigue concentrado en los grandes despliegues de radio, pero es más abierto en las capas de núcleo, software y red privada.
Líderes de la Industria de Tecnología 5G en Europa
Telefonaktiebolaget LM Ericsson (Ericsson)
Nokia Corporation
Mavenir plc
Samsung Electronics Co., Ltd.
Qualcomm Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: GSA confirmó 108 redes de acceso inalámbrico fijo 5G lanzadas comercialmente en los estados miembros de la UE, con Europa manteniendo su liderazgo global mientras 542 operadores invirtieron en acceso inalámbrico fijo LTE o 5G en 180 países.
- Marzo de 2026: Ericsson extendió su asociación con Virgin Media O2 como el proveedor principal de RAN en un acuerdo de 5 años, enfocándose en la optimización del espectro de banda media 5G, la segmentación de red y la preparación para 5G-Avanzado.
- Marzo de 2026: Qualcomm anunció el X105 5G Modem-RF, el primer módem del mundo listo para la versión 19 de 3GPP, que soporta conectividad satelital sobre 5G, velocidades de descarga mejoradas y conmutación por error NB-IoT para la continuidad de cobertura en interiores.
- Febrero de 2026: Deutsche Telekom reportó hasta un 65% de ahorro energético en su red de núcleo 5G a través de una arquitectura Zero Bits, Zero Watts impulsada por la demanda validada con Mavenir y socios de hardware, con un despliegue más amplio y predicción mejorada con inteligencia artificial planificados.


Alcance del Informe del Mercado de Tecnología 5G en Europa
Los ingresos del mercado europeo de tecnología 5G se generan a través de la venta de hardware de red 5G, licencias y suscripciones de software, despliegue e integración de redes, servicios gestionados y profesionales, mantenimiento y otras soluciones de conectividad 5G que soportan aplicaciones de eMBB, FWA, mMTC y URLLC en los sectores de consumidores, manufactura, atención médica, automoción, energía y servicios públicos, medios y entretenimiento, y seguridad pública y defensa.
El informe del mercado europeo de tecnología 5G está segmentado por componente (hardware, software y servicios), banda espectral (sub-6 GHz, onda milimétrica e híbrida (sub-6 GHz y onda milimétrica)), aplicación (banda ancha móvil mejorada (eMBB), acceso inalámbrico fijo (FWA), comunicaciones masivas de tipo máquina (mMTC) y comunicaciones ultra fiables de baja latencia (URLLC)), industria de usuario final (consumidor, manufactura, atención médica, automoción, energía y servicios públicos, medios y entretenimiento, y seguridad pública y defensa), arquitectura de red (autónoma (SA) y no autónoma (NSA)), y país (Alemania, Reino Unido, Francia, Italia, España, Rusia y resto de Europa). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Hardware |
| Software |
| Servicios |
| Sub-6 GHz |
| Onda Milimétrica |
| Híbrida (Sub-6 GHz y Onda Milimétrica) |
| Banda Ancha Móvil Mejorada (eMBB) |
| Acceso Inalámbrico Fijo (FWA) |
| Comunicaciones Masivas de Tipo Máquina (mMTC) |
| Comunicaciones Ultra Fiables de Baja Latencia (URLLC) |
| Consumidor |
| Manufactura |
| Atención Médica |
| Automoción |
| Energía y Servicios Públicos |
| Medios y Entretenimiento |
| Seguridad Pública y Defensa |
| Autónoma (SA) |
| No Autónoma (NSA) |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Rusia |
| Resto de Europa |
| Por Componente | Hardware |
| Software | |
| Servicios | |
| Por Banda Espectral | Sub-6 GHz |
| Onda Milimétrica | |
| Híbrida (Sub-6 GHz y Onda Milimétrica) | |
| Por Aplicación | Banda Ancha Móvil Mejorada (eMBB) |
| Acceso Inalámbrico Fijo (FWA) | |
| Comunicaciones Masivas de Tipo Máquina (mMTC) | |
| Comunicaciones Ultra Fiables de Baja Latencia (URLLC) | |
| Por Industria de Usuario Final | Consumidor |
| Manufactura | |
| Atención Médica | |
| Automoción | |
| Energía y Servicios Públicos | |
| Medios y Entretenimiento | |
| Seguridad Pública y Defensa | |
| Por Arquitectura de Red | Autónoma (SA) |
| No Autónoma (NSA) | |
| Por País | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado europeo de tecnología 5G?
Se proyecta que el mercado europeo de tecnología 5G alcance 48,25 mil millones de USD en 2026 y se espera que llegue a 99,18 mil millones de USD en 2031, a una CAGR del 15,50%. Estas cifras reflejan la transición desde el despliegue inicial de cobertura de red hacia requisitos más amplios de conectividad autónoma, de software y empresarial. También muestran que la demanda se extiende más allá de la cobertura móvil pública hacia los sistemas de red necesarios para prestar servicios más especializados, incluido el software de núcleo autónomo, las actualizaciones de radio, la integración de servicios, las operaciones gestionadas y la conectividad empresarial. El período de pronóstico también incluye el uso continuo de redes no autónomas, porque el paso a una arquitectura completamente autónoma requiere que los operadores reemplacen las funciones de núcleo y desarrollen paquetes de servicios comercialmente utilizables para distintas necesidades de los clientes y entornos de despliegue.
¿Qué está impulsando la adopción de 5G autónomo en Europa?
Los operadores están desplegando redes autónomas para habilitar la segmentación de red, la conectividad privada, los núcleos nativos en la nube y servicios empresariales más personalizados. Estas capacidades están destinadas a soportar servicios que necesitan un rendimiento más predecible que las conexiones móviles públicas estándar. Los programas nacionales y los esfuerzos regulatorios para coordinar el espectro y las autorizaciones también pueden apoyar la planificación del despliegue.
¿Qué componente se está expandiendo más rápido en el sector de tecnología 5G de Europa?
Se proyecta que los servicios se expandirán a una CAGR del 17,41% hasta 2031, respaldados por operaciones gestionadas, despliegue nativo en la nube y modelos de red como servicio. El cambio refleja el papel más importante de la integración, la orquestación, la optimización y el soporte operativo continuo en los programas de red. El equipamiento sigue siendo importante, pero los servicios se están volviendo más relevantes cuando las redes involucran varios proveedores y plataformas de software.
¿Qué enfoque espectral está ganando impulso para usos de alta capacidad?
Se proyecta que las configuraciones híbridas de sub-6 GHz y onda milimétrica se expandirán a una CAGR del 17,98% hasta 2031 para recintos, campus y otras ubicaciones densas. Este enfoque combina una cobertura amplia de banda media con una mayor capacidad local donde la demanda de tráfico está concentrada. Es particularmente adecuado para ubicaciones donde los usuarios necesitan un rendimiento sólido dentro de un área física limitada.
¿Qué sector de usuario final se proyecta que se expanda más rápido?
Se proyecta que la manufactura se expandirá a una CAGR del 18,44% hasta 2031 a medida que el 5G privado soporta la automatización, la robótica, la visión artificial y los sistemas operativos conectados. La necesidad de un rendimiento inalámbrico confiable en sitios de producción activos respalda esta aplicación. Estos requisitos distinguen los despliegues industriales de la conectividad móvil general de los consumidores.
¿Qué país lidera el sector de tecnología 5G de Europa?
Alemania representó el 20,31% de la participación en 2025, respaldada por el despliegue industrial, la densidad de red de banda media y los grandes programas de Open RAN. Su base de inversión también incluye el gasto importante de los operadores y la actividad de los proveedores vinculada al despliegue de redes públicas y privadas. Se proyecta que Francia registre la expansión más rápida por país a una CAGR del 16,68% hasta 2031.
Última actualización de la página el:



