
ヨーロッパ5Gテクノロジー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
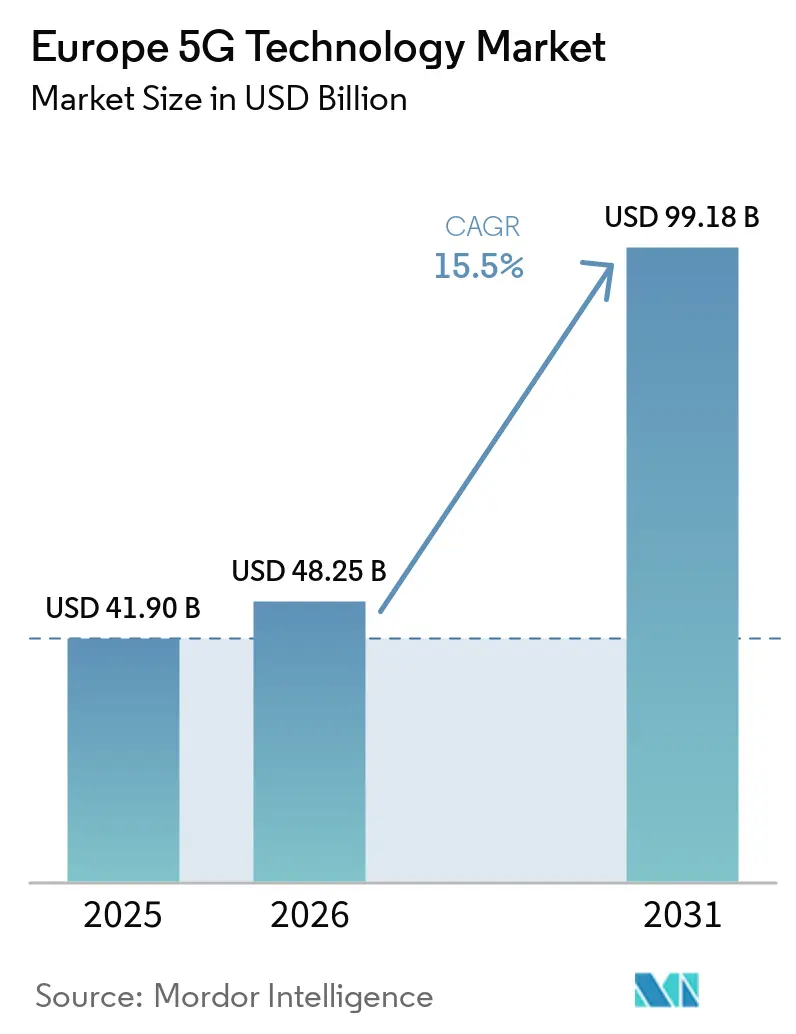
| 基準年の市場規模 (2025) | 41.90 十億米ドル |
| 市場規模 (2026) | 48.25 十億米ドル |
| 市場規模 (2031) | 99.18 十億米ドル |
| Growth Rate (2026 - 2031) | 15.50 % |
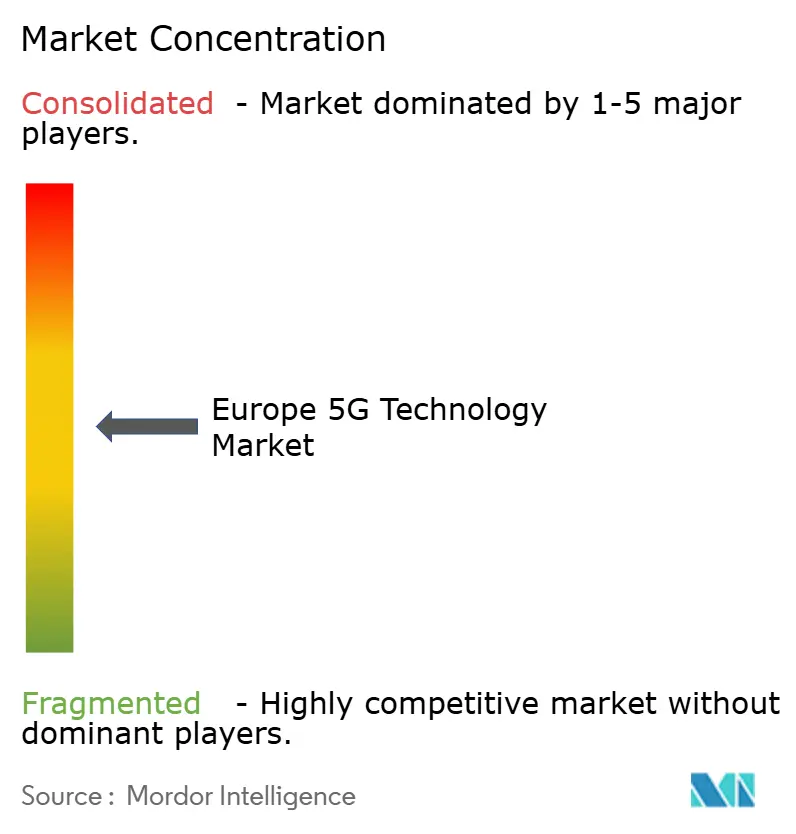
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ5Gテクノロジー市場分析
ヨーロッパ5Gテクノロジー市場規模は、2025年の41.90 ビリオン 米ドルから2026年には48.25 ビリオン 米ドルに拡大し、2026年から2031年にかけてCAGR 15.5%で成長して2031年には99.18 ビリオン 米ドルに達する見込みです。ヨーロッパの5Gテクノロジー市場は、広域カバレッジ展開から、スタンドアロンアーキテクチャ、クラウドネイティブコアソフトウェア、より応答性の高い無線ネットワークに依存するサービスへと移行しています。この変化により、調達の重点は無線機器単体からソフトウェア、インテグレーション、マネージドオペレーション、エンタープライズ接続へとシフトしています。特にスタンドアロンの利用が依然として低い状況では、オペレーターはより高密度なネットワークのコストと高度な5Gサービスからの限られた収益のバランスを取り続ける必要があります。プライベートネットワーク、固定無線アクセス、ネットワークスライシング、ハイブリッドスペクトル構成は、オペレーターがネットワーク能力を特定の顧客ニーズに結びつける機会を生み出しています。ヨーロッパ5Gテクノロジー市場はまた、政策措置が欧州連合加盟国全体のスペクトル調整と国境を越えた認可の改善を目指す中でも、高密度展開を遅らせる可能性のある資金ギャップに直面しています。
レポートの主要ポイント
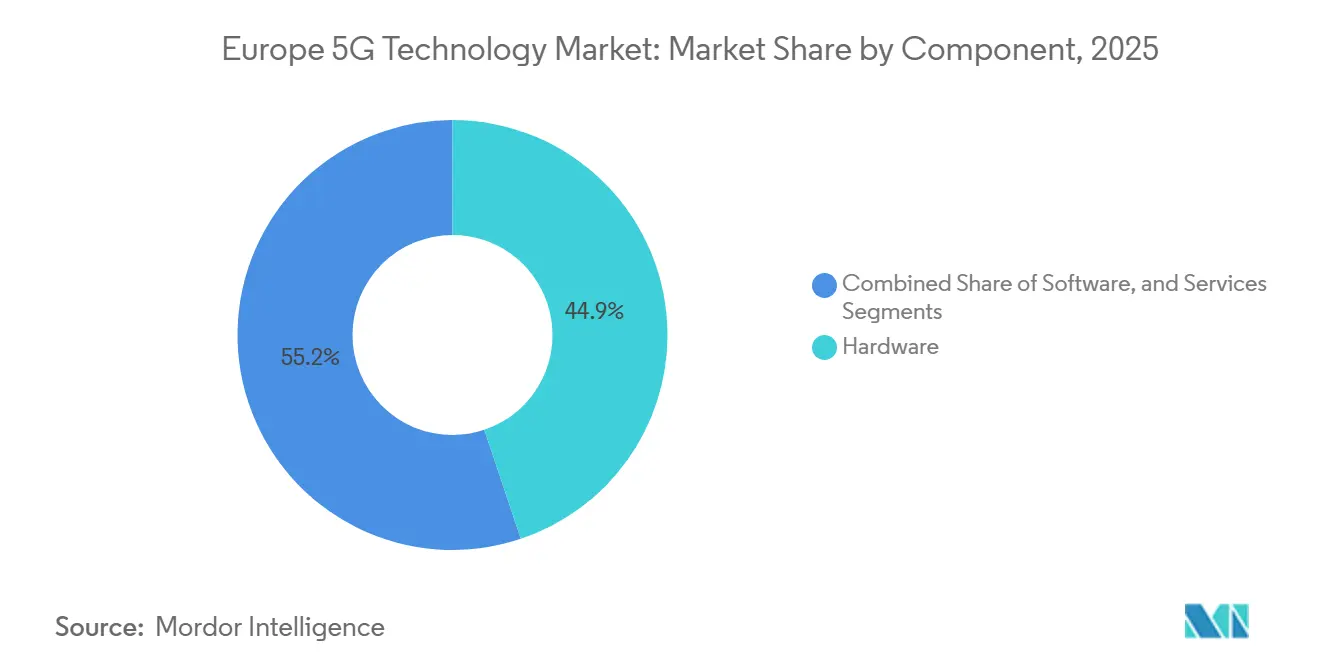
- コンポーネント別では、ハードウェアが2025年のヨーロッパ5Gテクノロジー市場シェアの44.85%を占め、サービスは2031年にかけてCAGR 17.41%で拡大する見込みです。
- スペクトル帯域別では、6GHz以下が2025年のヨーロッパ5Gテクノロジー市場規模の66.48%を占め、ハイブリッド(6GHz以下とミリ波)構成は2031年にかけてCAGR 17.98%で拡大する見込みです。
- アプリケーション別では、拡張モバイルブロードバンド(eMBB)が2025年のヨーロッパ5Gテクノロジー市場の36.89%のシェアを占め、URLLCは2031年にかけてCAGR 17.95%で拡大する見込みです。
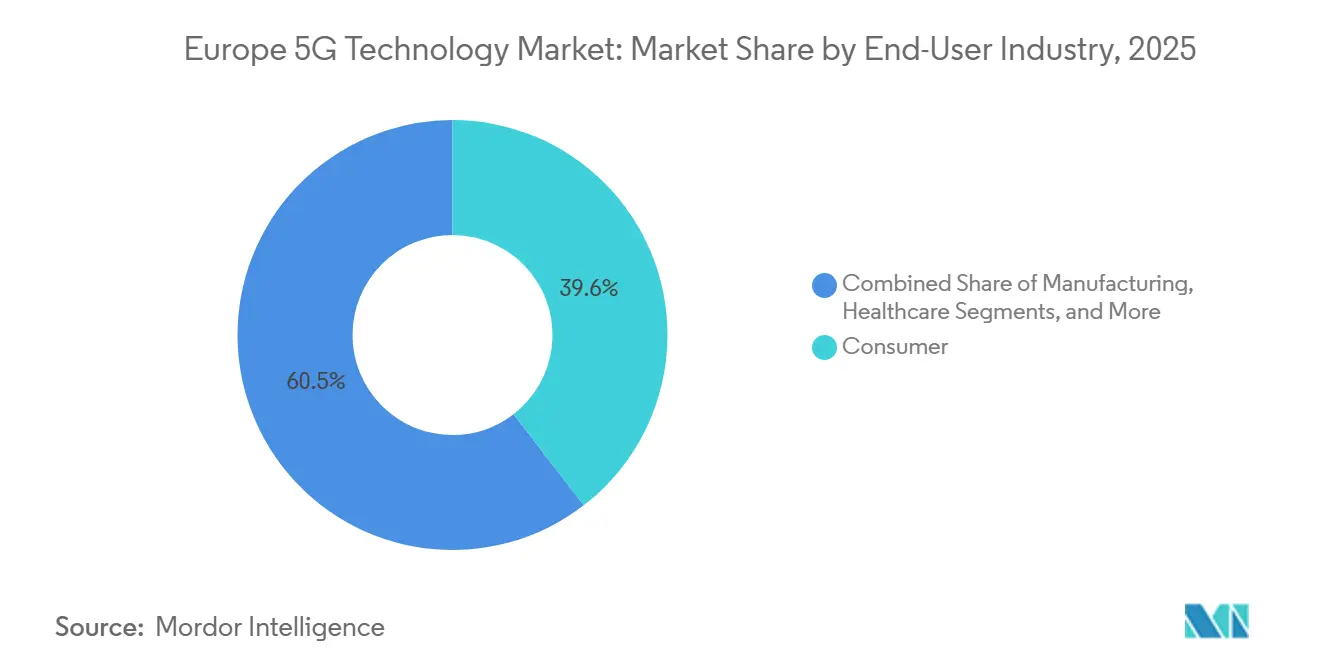
- エンドユーザー産業別では、消費者セグメントが2025年のヨーロッパ5Gテクノロジー市場の39.55%を占め、製造業は2031年にかけてCAGR 18.44%で拡大する見込みです。
- ネットワークアーキテクチャ別では、ノンスタンドアロン(NSA)ネットワークが2025年のヨーロッパ5Gテクノロジー市場の71.76%を占め、スタンドアロン(SA)ネットワークは2031年にかけてCAGR 19.51%で拡大する見込みです。
- 国別では、ドイツが2025年のヨーロッパ5Gテクノロジー市場の20.31%を占め、フランスは2031年にかけてCAGR 16.68%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ヨーロッパ5Gテクノロジー市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 主要ヨーロッパ経済圏における5Gスタンドアロンネットワーク展開の継続 | +3.2% | ドイツ、英国、フランス、スペイン、ベネルクスおよび北欧諸国への波及 | 短期(2年以内)から中期(2〜4年) |
| 産業製造クラスターにおけるプライベート5G需要の増大 | +2.4% | ドイツ、フランス、英国、イタリア、ポルトガル | 中期(2〜4年) |
| サービス不足のヨーロッパブロードバンド市場における固定無線アクセス普及の拡大 | +1.8% | 欧州連合全域、特にドイツ農村部、フランス、オランダに集中 | 短期(2年以内)から長期(4年以上) |
| ベンダーの柔軟性向上に向けたオープンRANおよび仮想化ネットワークの採用 | +1.5% | ドイツ、英国、フランス | 中期(2〜4年) |
| エンタープライズおよび公共部門のユースケースからのネットワークスライシング要件 | +1.2% | 欧州連合全域、特にドイツ、フランス、スペインに集中 | 中期(2〜4年)から長期(4年以上) |
| 汎ヨーロッパ展開効率を支える国境を越えたスペクトル調和 | +1.0% | 欧州連合全域、特に国境を越えた輸送回廊 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
主要ヨーロッパ経済圏における5Gスタンドアロンネットワーク展開の継続
VodafoneThreeは、EricsssonおよびNokiaとの110億英ポンド(148.5億 米ドル)の10年間ネットワーク投資計画を確約し、英国の17,000以上のサイトに対して20億英ポンド(27億 米ドル)の供給契約を締結しました。2025年9月の合意により、スタンドアロン展開が2034年までに英国人口の99%以上に5Gスタンドアロンカバレッジを拡大することを目的とした計画の中心に置かれました。[1]VodafoneThree、「VodafoneThreeが数十億ポンド規模の投資契約を締結」、VodafoneThree、vodafonethree.com 大手オペレーターが限定的なトライアルから共通の技術標準、確立されたサプライヤー、長期的なコミットメント、そして初期ネットワークカバレッジから広く利用可能なスタンドアロン能力への明確な道筋を持つ反復可能な国家プログラムへと移行する際に、ヨーロッパ5Gテクノロジー市場は恩恵を受けます。スタンドアロンネットワークは、標準的なベストエフォート型モバイルアクセスではなく専用のパフォーマンス特性を使用するネットワークスライシング、プライベート接続、エンタープライズサービスパッケージの技術的基盤を提供します。基本的なモバイルカバレッジだけでは、オペレーターがサービスを差別化したり、顧客が高度なサービスに対して料金を支払う理由を説明したりする余地が限られるため、これらの能力は重要です。欧州委員会は2026年1月21日に、スペクトル管理と国境を越えた認可に関する措置を含むデジタルネットワーク法を提案しました。[2]欧州委員会、「より簡素なルールでデジタル接続を支援、デジタルネットワーク法案」、欧州委員会、commission.europa.eu
産業製造クラスターにおけるプライベー5G需要の増大
プライベート5Gは、2025年から2026年にかけて、大規模で稼働中の生産サイト全体で予測可能な無線パフォーマンスを必要とする産業環境を中心に、孤立したテストから実際の運用展開へと移行しました。Siemensは2026年4月に産業用プライベート5Gの提供を15カ国に拡大し、ベルギー、フィンランド、フランス、ノルウェー、ポーランド、英国を追加しました。この広範な提供により、各拠点ごとに個別のソリューションを設計するのではなく、複数の施設に共通のネットワーク設計を適用したい企業が支援されます。プライベートシステムが、多様な機器、生産段階、安全要件を持つサイトを含む同じ運用環境内で機能しなければならない自動化、マシンビジョン、モバイルロボット、接続されたビジネスシステムをサポートする場合、ヨーロッパ5Gテクノロジー市場は継続的な需要を獲得します。3GPP リリース16は、制御された条件下で1ミリ秒近いレイテンシと高い信頼性を必要とする要求の厳しいユースケース向けのURLLC機能を定義しました。これらの要件は、モバイル機器、センサー、生産プロセスが一貫したパフォーマンスを必要とする場合に、製造サイトが固定産業接続をプライベートセルラーネットワークに置き換えるか補完する可能性があることを説明しています。再現可能な展開計画により、中規模産業サイトへのプライベート5G導入に必要な労力を削減し、サイト横断的な展開をより実用的にすることができます。
サービス不足のヨーロッパブロードバンド市場における固定無線アクセス普及の拡大
ヨーロッパは2026年6月時点で、欧州連合加盟国全体で商業的に展開された5G固定無線アクセスネットワークを108件保有していました。この展開基盤により、ヨーロッパ5Gテクノロジー市場は、設置コストと地域需要が従来の有線展開を支えない場所で光ファイバー建設の正当化が依然として困難な場所への参入ルートを得ています。[3]グローバルモバイルサプライヤーズ協会、「FWA市場、2026年6月」、グローバルモバイルサプライヤーズ協会、gsacom.com KPNは2026年7月にオランダで5Gインターネット・アット・ホームを開始し、Wi-Fi 7顧客宅内機器を通じて無制限データと最大1,000 Mbit/sの速度を提供しました。固定無線アクセスは、農村コミュニティにおけるブロードバンドの代替手段として、また迅速な設置が家庭や中小企業サイトにとって価値ある場所でのプレミアムサービスとして機能することができます。また、モバイルサブスクリプションを超えた5G容量の商業的利用を拡大し、オペレーターが定義された固定アクセスサービスのためにネットワーク資産を活用できるようにします。
ベンダーの柔軟性向上に向けたオープンRANおよび仮想化ネットワークの採用
Samsungは2025年10月に5年間のプログラムの下でVodafoneのドイツにおける主要オープンRANパートナーとなりました。このプログラムはハノーバーに最初のサイトを設置し、2026年春までにヴィスマールでの完全なオープンRANシティカバレッジを目標としました。[4]Samsungグローバルニュースルーム、「SamsungがVodafoneによってドイツおよびその他のヨーロッパ諸国で仮想化RANおよびオープンRANソリューションを提供するパートナーとして選定」、Samsung、news.samsung.com SamsungとVodafoneはまた、2026年にSamsungの仮想化RANとIntel Xeon 6システムオンチップ技術を使用したヨーロッパでの商業通話を完了しました。無線機能がより開かれたインターフェースセットを通じて展開・管理でき、より広範なサポート技術プロバイダーと接続できるソフトウェアベースのプラットフォームへとシフトするにつれて、ヨーロッパ5Gテクノロジー市場はより多くのベンダー選択肢を見込めます。これにより、従来の独自無線ポートフォリオを持たないベンダーの参入障壁が低下し、オペレーターが単一の確立された機器アーキテクチャへの依存を回避するのに役立ちます。また、国家ネットワーク展開に期待されるパフォーマンスとサポートを維持しながら、ソフトウェア定義ネットワークのロードマップを強化するよう既存サプライヤーへの圧力が高まります。コンピューティング要件の低下により、以前の仮想化アプローチが困難な機器経済に直面していた場所での仮想化無線展開のコスト面での優位性が向上する可能性があります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高密度ミッドバンドおよびミリ波インフラの高い資本集約性 | -1.8% | 欧州連合全域、特に南欧および東欧で顕著 | 短期(2年以内)から中期(2〜4年) |
| 高度な5Gユースケースにおけるエンタープライズ収益化の遅れ | -1.2% | 欧州連合全域 | 短期(2年以内) |
| スペクトルの断片化と各国ライセンス条件の相違 | -0.9% | 欧州連合全域、特に国境を越えた展開ゾーンで顕著 | 中期(2〜4年) |
| エネルギー使用量の増大とサイトレベルのサステナビリティへの圧力 | -0.7% | 欧州連合全域、特に西欧および北欧諸国で顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高密度ミッドバンドおよびミリ波インフラの高い資本集約性
GSMA インテリジェンスは、ヨーロッパが2026年から2036年にかけてモバイル投資として4,750億ユーロ(5,368億 米ドル)を必要とすると推定しました。オペレーターがアクセス可能なプールを2,700億ユーロ(3,051億 米ドル)と推定し、2,000億ユーロ(2,331.9億 米ドル)以上の不足が生じています。GSMAによれば、必要な支出のほぼ半分は主要輸送ルートに沿った5Gに関連しており、カバレッジの継続性と容量需要がより広範なネットワークインフラを必要とします。高密度ミッドバンドおよびミリ波ネットワークは、広域の6GHz以下マクロカバレッジよりも密なサイト間隔と専用無線機器を必要とし、展開コストとサイト関連コストの両方が増加します。この要件により、ネットワーク経済が弱い市場や、大容量トラフィック需要がまだ実証されていない地域では、投資負担が特に困難になります。資本が制約されている場合、オペレーターはノンスタンドアロンネットワークをより長く稼働させ続け、最も明確なリターンが見込めるサイトのみを優先する可能性があります。この判断により、完全なスタンドアロン能力に関連するソフトウェアおよびサービス支出が遅延し、基本的なカバレッジから高度なサービス提供への移行が遅れる可能性があります。
高度な5Gユースケースにおけるエンタープライズ収益化の遅れ
2025年のヨーロッパにおける5Gスタンドアロン接続のシェアは低いままであり、利用可能なインフラと消費者・エンタープライズサービス全体での定期的な商業利用との間にギャップが生じていました。一部のオペレーターは、定義されたパフォーマンスコミットメントを持つ明確なプレミアムサービスとして販売するのではなく、既存のプランの中でスタンドアロンアクセスを提供しました。このアプローチはテクノロジーへの親しみを高めることができますが、収益の差別化は限られており、顧客がサービスの選択を変える理由をほとんど与えません。ネットワークスライシングはエンドツーエンドのスタンドアロン能力と、信頼性の高いネットワーク動作を必要とするヘルスケア、自動車、物流などのセクター向けの明確なサービスパッケージを必要とします。ヨーロッパ5Gテクノロジー市場は、スタンドアロンアクセスを単なる技術的なアップグレードとして提示するのではなく、これらのユーザーに対して測定可能な運用上または商業上の利益を実証するオペレーターに依存しています。そのつながりがなければ、技術的な能力が利用可能な場合でも企業は採用を遅らせる可能性があり、オペレーターは将来のネットワーク投資に利用可能な資金への圧力に直面し続ける可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:サービスが収益構成を再形成
ハードウェアは2025年のヨーロッパ5Gテクノロジー市場シェアの44.85%を占め、サービスは2031年にかけてCAGR 17.41%で拡大する見込みです。ハードウェア需要は、5G展開の物理的アクセス層を形成するマッシブMIMO無線ユニット、基地局、リモート無線ヘッドに引き続き集中しています。これらの資産は、ヨーロッパのオペレーターネットワーク全体の6GHz以下の高密度化プログラムを支援し、消費者データ使用量、固定無線アクセス、エンタープライズトラフィックが同じ無線インフラを共有する高トラフィックエリアで容量を追加するために必要な機器を提供します。ハードウェアはまた、オペレーターがカバレッジを拡大したり、サイトをアップグレードしたり、エンタープライズ拠点向けの専用機器を設置したりする際にも必要です。したがって、ヨーロッパの5Gテクノロジーセクターは、支出の構成が変化し始めても大規模な機器基盤を維持しています。
クラウドネイティブ展開、マネージド無線オペレーション、ネットワーク・アズ・ア・サービスの取り決めが複数年のネットワークプログラム全体でより一般的になるにつれて、サービスは重要性を増すと予想されます。これらの活動は、元の機器購入を超えて延長し、設計、インテグレーション、最適化、サポート、運用管理を包含する継続的なエンゲージメントを生み出します。オープンRANはソフトウェアが一部の独自ハードウェア機能を置き換えることができ、複数のサプライヤー間のより緊密な調整を必要とするため、このシフトを支援します。ソフトウェアはまた、オペレーターがレガシーコアプロセスを置き換え、エンタープライズ展開と並行してパブリックネットワークを管理する際に、ネットワークパフォーマンスと商業的デリバリーを結びつけるオーケストレーション、仮想ネットワーク機能、オペレーションサポートシステム、ビジネスサポートシステムをサポートします。したがって、ヨーロッパ5Gテクノロジー市場は、5Gカバレッジ展開の初期段階よりも広範なハードウェア、ソフトウェア、サービスの要件を持っています。
注記: 全セグメントの個別セグメントシェアはレポート購入後に入手可能


スペクトル帯域別:6GHz以下がカバレッジを支え、ハイブリッドネットワークが台頭
6GHz以下は2025年のヨーロッパ5Gテクノロジー市場の66.48%を占め、オペレーターポートフォリオにおける主要容量層としての役割を反映しています。バンドn78は、一貫したネットワーク設計で幅広い場所にサービスを提供できるため、このカバレッジと容量戦略の中心的な部分となっています。そのリーチと容量のバランスにより、都市部、郊外、多くの農村地域での広範な展開に適しています。オペレーターはこのバンドを使用して、より高い周波数に必要な高密度サイトグリッドと専用機器に頼ることなく5Gの可用性を拡大できます。これは、ほとんどの全国5Gネットワーク計画と、より的を絞った容量の後続追加の実用的な基盤であり続け、オペレーターが局所的な高周波インフラへの主要リソースを投入する前に広範な可用性を優先できるようにします。
ハイブリッド(6GHz以下とミリ波)構成は2031年にかけてCAGR 17.98%で拡大する見込みです。これらの構成は、より高いローカルスループットを必要とする会場、エンタープライズキャンパス、放送場所でトラフィックが集中している場所にミリ波容量を追加します。NokiaとEOLOは2024年12月にイタリアでヨーロッパ初の5Gスタンドアロンミリ波ネットワークを展開しました。ヨーロッパ5Gテクノロジー市場は、信頼性の高い6GHz以下のカバレッジが特定のサイトで非常に高いローカル容量と共存しなければならないハイブリッドネットワークを活用できます。26 GHz帯のヨーロッパ調和は、これらの的を絞った展開のスペクトル基盤を提供し、オペレーターに機器計画の共通参照点を与えます。
アプリケーション別:URLLCが消費者向けユースケースを上回る成長
拡張モバイルブロードバンドは2025年の総シェアの36.89%を占めました。消費者モバイルデータ使用量と5Gホームブロードバンドサービスが、確立されたパブリックモバイルネットワーク基盤全体でこの地位を支えました。拡張モバイルブロードバンドは、最大の定期的な5Gユーザーグループにサービスを提供し、オペレーターネットワーク上の定期的なトラフィックの多くを担うため、引き続き重要です。また、有線ブロードバンドの代替が必要な地域で固定無線アクセスサービスを拡大するオペレーターのトラフィック基盤も提供します。これらの消費者向け用途は、高度なエンタープライズサービスがまだ発展途上で収益化が進んでいない場合でも、ネットワーク容量への需要を支え、オペレーターがカバレッジ、容量、ホームブロードバンドパフォーマンスを最適化し続ける理由を与えます。
URLLCは2031年にかけてCAGR 17.95%で拡大する見込みであり、製造業、物流、公共安全、ヘルスケアの要件によって牽引されます。このサービスは、従来のモバイルサービスでは提供できない可能性のある1ミリ秒近いレイテンシと非常に高い信頼性をアプリケーションが必要とする場所で関連性があります。これらの技術的ニーズは、機械制御、接続された安全システム、機密性の高い運用通信、およびデータの遅延が業務を混乱させる可能性のあるその他のタスクなどの活動に適用されます。これらの用途は、オペレーターと顧客がサービスパフォーマンスをアクセス接続の機能としてだけでなく、ネットワーク設計の一部として考慮することを必要とします。ヨーロッパの5Gテクノロジーセクターは、特にサービスの信頼性をネットワーク計画に組み込む必要がある場合に、運用展開を将来のヘルスケアおよび産業ネットワーク設計のモデルとして活用できます。
エンドユーザー産業別:製造業がエンタープライズ5G構築を牽引
消費者セグメントは2025年の総シェアの39.55%を占め、大規模な小売モバイル加入者基盤に支えられました。パブリックネットワークがスマートフォンデータ、ホームブロードバンド、その他の日常的な接続用途を引き続き担うため、消費者サービスは定期的な5Gトラフィックの最大の源泉であり続けています。これらには、専用エンタープライズシステムではなく全国モバイルネットワークを通じて提供されるサービスが含まれます。この基盤は、オペレーターが広範なネットワークカバレッジの初期経済性を支援し、定期的な容量アップグレードへの需要を維持するのに役立ちます。また、スタンドアロンネットワークとサービスパッケージが成熟するにつれて、オペレーターがより専門化されたサービスを導入できるプラットフォームを提供し、大衆消費者接続から個々の運用要件に合わせたサービスへの道筋を作ります。
製造業は2031年にかけてCAGR 18.44%で拡大する見込みです。鉄鋼、航空宇宙、セメント、食品加工サイトは、複雑な生産環境全体での自動化、ロボティクス、マシンビジョン、接続された運用システムにプライベート5Gを活用できます。これらの用途は、自律誘導車両のハンドオーバー障害を低減し、中断のない接続が生産量に影響する場所でより一貫した検査プロセスをサポートできます。2027年の次世代eCallマンデートは、新車における自動車グレードの5Gモジュールに対する別個の調達ニーズを生み出します。ヘルスケア、エネルギー・ユーティリティ、メディア・エンターテインメント、公共安全、防衛も、定義されたサービス条件を持つ特定のアプリケーションに信頼性の高い接続を必要とします。したがって、ヨーロッパ5Gテクノロジー市場は、消費者ネットワークと、より明確なパフォーマンス要件を持つ運用展開の両方から需要を引き出すことができます。
注記: 全セグメントの個別セグメントシェアはレポート購入後に入手可能
ネットワークアーキテクチャ別:スタンドアロン採用が構造的な投資シフトを示す
ノンスタンドアロンネットワークは2025年に71.76%のシェアを占め、既存の4Gコアに接続された5G新無線機器の設置基盤を反映しています。このアプローチにより、オペレーターは以前のモバイルサービスのためにすでに展開されたコア機能を維持しながら、5Gカバレッジを迅速に導入することができました。また、初期展開時に既存のコアネットワーク資産を使用し、変更の初期規模を制限することができました。しかし、ノンスタンドアロン設計はネットワークスライシングと、より要求の厳しいアプリケーションに期待される決定論的レイテンシを制限します。多くの現在のデバイスと接続がこのアーキテクチャを引き続き使用し、オペレーターが移行計画を完了し、コアネットワーク置き換え作業を管理し、より広いユーザーセットに対して互換性のあるサービスパッケージを準備しているため、依然として重要です。
スタンドアロンネットワークは2031年にかけてCAGR 19.51%で拡大する見込みであり、報告されたセグメンテーションタイプの中で最も速い成長率です。スタンドアロンネットワークは4Gコア機能をクラウドネイティブ5Gコアソフトウェアに置き換え、ネットワーク全体のサービス管理に異なる基盤を提供します。これにより、ネットワークスライシング、低レイテンシサービス、よりカスタマイズされたエンタープライズサービスを含む5G機能の完全なセットがサポートされます。GSAは2025年12月にEMEAで40の稼働中の5Gスタンドアロンネットワークを確認しました。MasOrangeとEricsssonは2025年に、複数のネットワークスライスと個別化されたサービスをサポートするMasOrangeブランド全体に統合された5Gスタンドアロンコアを展開することに合意しました。したがって、ヨーロッパの5Gテクノロジーセクターは、スタンドアロン展開に必要なコア、インテグレーション、ソフトウェア、運用作業に向けて支出をシフトしています。
地理的分析
ドイツは2025年のヨーロッパ5Gテクノロジー市場の20.31%を占めました。その地位は、産業用プライベート5G活動、高密度ミッドバンド無線ネットワーク、パブリックネットワークとエンタープライズ需要を結びつける大規模なオープンRAN展開環境を反映しています。Deutsche Telekomは2025年に168.6億ユーロ(182億 米ドル)の設備投資を報告し、そのうち49億ユーロ(53億 米ドル)がドイツに向けられました。Vodafone Germanyは大規模なオープンRANプログラムのためにSamsungを選定し、2026年春までにヴィスマールでの完全なオープンRANシティカバレッジを目標としました。資本投資、産業ユースケース、サプライヤー活動のこの組み合わせにより、ドイツはヨーロッパ5Gテクノロジー市場において中心的な役割を担っています。
フランスは2031年にかけてCAGR 16.68%で拡大する見込みです。研究開発への政策支援と積極的な5G-Advanced能力開発がその地位を支え、スペインはデジタルスペイン2026アジェンダを通じて重要な展開基盤を持っています。Telefonicaは人口の94%と5,700の自治体にわたる5Gスタンドアロンカバレッジを報告し、MasOrangeは2026年に5G-Advanced能力を有効化しました。イタリアは、NokiaとEOLOが2024年12月に5Gスタンドアロンミリ波ネットワークを展開した際にハイブリッドネットワークの参照点を追加しました。これらの国々は、全国カバレッジプログラム、高度なモバイル能力、集中的な高周波展開を組み合わせた異なる採用ルートを示しています。
ヨーロッパのその他の地域には、異なる展開条件と商業的優先事項を持つ市場が含まれます。Proximusは2026年4月にベルギー初の5Gスタンドアロンサービスを開始し、KPNは2026年7月からオランダで無制限データと最大1,000 Mbit/sの速度を提供する5Gインターネット・アット・ホームを提供しています。ポーランドの3.5 GHz帯オークションは2023年10月に完了し、より広範なミッドバンド展開を可能にしました。一方、ロシアはベンダーアクセス制限の下で別の道を歩み、代替ベンダーエコシステムに依存しています。これらの市場全体の多様な条件は、カバレッジ、スペクトルアクセス、ベンダーの可用性、固定ブロードバンド経済が引き続き地域の展開選択を形成することを意味します。これらの場所のオペレーターは、国内条件の変化に応じて、パブリックモバイルカバレッジ、固定無線アクセス、エンタープライズ接続の異なる組み合わせを優先する可能性があります。
競合環境
ヨーロッパ5Gテクノロジー市場は、無線アクセスネットワーク供給において中程度の集中度を示しています。EricsssonとNokiaは主要なパブリックネットワーク展開の中心であり続けていますが、オープンRANに特化したプロバイダー、クラウドネイティブコアベンダー、アジアの機器サプライヤーが、オペレーターが従来のエンドツーエンド機器の取り決めに代わる選択肢を求める特定のネットワーク層での存在感を拡大しています。VodafoneThreeは17,000以上の英国サイトにわたるデュアルベンダー受注を使用して、スタンドアロンカバレッジを拡大しながら供給を多様化しました。ドイツでのVodafoneとのSamsungの仮想化RAN作業は、サプライヤーがソフトウェアベースのネットワークアーキテクチャと無線展開への代替アプローチを通じて競争していることを示しています。Qualcommは2026年3月にX105 5Gモデム-RFを3GPP リリース19対応モデムとして発表し、5G-Advancedデバイスの商業的参照点を設定しました。
ヨーロッパ5Gテクノロジー市場は、中堅エンタープライズプライベートネットワーク、ミリ波固定無線アクセス、特定の運用に合わせたパフォーマンスを必要とするエンタープライズサービス向けのネットワークスライシングに機会を提供しています。Deutsche Telekomは、MaveniRとハードウェアパートナーとの需要駆動型ゼロビット・ゼロワットアーキテクチャにより、5Gコアネットワークで最大65%のエネルギー節約を報告し、エネルギーパフォーマンスがコア更新のサプライヤー選定に影響を与えることを強調しました。NokiaとAWSはMWC26でエージェンティック人工知能を活用したネットワークスライシングを実演し、Orangeはインテントベースのスライシングとより自動化されたネットワーク管理を探求する初期オペレーターの一つです。これらの動きにより、ネットワーク管理、サービス設計、運用効率、エンタープライズ要件が、無線容量を唯一のサプライヤー選定基準として扱うのではなく、競争上の意思決定において無線パフォーマンスと並んで位置づけられます。
Ericsssonは2026年3月に5年間の契約を通じて主要無線アクセスネットワークベンダーとしてVirgin Media O2とのパートナーシップを延長しました。この契約は、ミッドバンドスペクトルの最適化、ネットワークスライシング、5G-Advanced対応をカバーし、既存サプライヤー戦略における長期マネージド関係の役割を強化しています。確立されたベンダーは、オペレーターがインテグレーション能力、ネットワークサポート、実績のある提供、既存の資産関係を重視するため、大規模なパブリック展開において優位性を維持しています。新規プロバイダーは、オペレーターがより大きなベンダーの柔軟性、より低いコンピューティング要件、または特定のネットワーク層内のクラウドネイティブ機能を求める場所で競争できます。ヨーロッパの5Gテクノロジーセクターは大規模な無線展開において集中していますが、コア、ソフトウェア、プライベートネットワーク層ではより開かれています。
ヨーロッパ5Gテクノロジー産業リーダー
Telefonaktiebolaget LM Ericsson (Ericsson)
Nokia Corporation
Mavenir plc
Samsung Electronics Co., Ltd.
Qualcomm Incorporated
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年6月:GSAは欧州連合加盟国全体で商業的に展開された5G FWAネットワークを108件確認し、ヨーロッパは180カ国で542のオペレーターがLTEまたは5G FWAに投資する中でグローバルリードを維持しました。
- 2026年3月:Ericsssonは5年間の契約でVirgin Media O2との主要RANベンダーとしてのパートナーシップを延長し、5Gミッドバンドスペクトルの最適化、ネットワークスライシング、5G-Advanced対応に注力しました。
- 2026年3月:Qualcommは世界初の3GPP リリース19対応モデムであるX105 5Gモデム-RFを発表し、5G経由の衛星接続、強化されたダウンロード速度、屋内カバレッジ継続性のためのNB-IoTフェイルオーバーをサポートしました。
- 2026年2月:Deutsche Telekomは、MaveniRとハードウェパートナーと共に検証されたゼロビット・ゼロワット需要駆動型アーキテクチャにより5Gコアネットワークで最大65%のエネルギー節約を報告し、より広範な展開と人工知能による強化された予測を計画しました。


ヨーロッパ5Gテクノロジー市場レポートの調査範囲
ヨーロッパ5Gテクノロジー市場の収益は、5Gネットワークハードウェア、ソフトウェアライセンスおよびサブスクリプション、ネットワーク展開とインテグレーション、マネージドおよびプロフェッショナルサービス、保守、ならびに消費者、製造業、ヘルスケア、自動車、エネルギー・ユーティリティ、メディア・エンターテインメント、公共安全・防衛セクター全体でeMBB、FWA、mMTC、URLLCアプリケーションをサポートするその他の5G接続ソリューションの販売を通じて生み出されます。
ヨーロッパ5Gテクノロジー市場レポートは、コンポーネント(ハードウェア、ソフトウェア、サービス)、スペクトル帯域(6GHz以下、ミリ波、ハイブリッド(6GHz以下とミリ波))、アプリケーション(拡張モバイルブロードバンド(eMBB)、固定無線アクセス(FWA)、大規模マシンタイプ通信(mMTC)、超高信頼低遅延通信(URLLC))、エンドユーザー産業(消費者、製造業、ヘルスケア、自動車、エネルギー・ユーティリティ、メディア・エンターテインメント、公共安全・防衛)、ネットワークアーキテクチャ(スタンドアロン(SA)およびノンスタンドアロン(NSA))、国別(ドイツ、英国、フランス、イタリア、スペイン、ロシア、その他のヨーロッパ)にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| ハードウェア |
| ソフトウェア |
| サービス |
| 6GHz以下 |
| ミリ波 |
| ハイブリッド(6GHz以下とミリ波) |
| 拡張モバイルブロードバンド(eMBB) |
| 固定無線アクセス(FWA) |
| 大規模マシンタイプ通信(mMTC) |
| 超高信頼低遅延通信(URLLC) |
| 消費者 |
| 製造業 |
| ヘルスケア |
| 自動車 |
| エネルギー・ユーティリティ |
| メディア・エンターテインメント |
| 公共安全・防衛 |
| スタンドアロン(SA) |
| ノンスタンドアロン(NSA) |
| ドイツ |
| 英国 |
| フランス |
| イタリア |
| スペイン |
| ロシア |
| その他のヨーロッパ |
| コンポーネント別 | ハードウェア |
| ソフトウェア | |
| サービス | |
| スペクトル帯域別 | 6GHz以下 |
| ミリ波 | |
| ハイブリッド(6GHz以下とミリ波) | |
| アプリケーション別 | 拡張モバイルブロードバンド(eMBB) |
| 固定無線アクセス(FWA) | |
| 大規模マシンタイプ通信(mMTC) | |
| 超高信頼低遅延通信(URLLC) | |
| エンドユーザー産業別 | 消費者 |
| 製造業 | |
| ヘルスケア | |
| 自動車 | |
| エネルギー・ユーティリティ | |
| メディア・エンターテインメント | |
| 公共安全・防衛 | |
| ネットワークアーキテクチャ別 | スタンドアロン(SA) |
| ノンスタンドアロン(NSA) | |
| 国別 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ |


レポートで回答される主要な質問
ヨーロッパ5Gテクノロジー市場の規模はどのくらいですか?
ヨーロッパ5Gテクノロジー市場は2026年に48.25 ビリオン 米ドルと予測され、2031年までに99.18 ビリオン 米ドルに達する見込みで、CAGRは15.50%です。これらの数値は、初期のネットワークカバレッジ展開からより広範なスタンドアロン、ソフトウェア、エンタープライズ接続要件への移行を反映しています。また、需要がパブリックモバイルカバレッジを超えて、スタンドアロンコアソフトウェア、無線アップグレード、サービスインテグレーション、マネージドオペレーション、エンタープライズ接続など、より専門化されたサービスを提供するために必要なネットワークシステムにまで及んでいることを示しています。予測期間には、完全なスタンドアロンアーキテクチャへの移行にオペレーターがコア機能を置き換え、異なる顧客ニーズと展開設定に対して商業的に使用可能なサービスパッケージを開発する必要があるため、ノンスタンドアロンネットワークの継続的な使用も含まれます。
ヨーロッパにおける5Gスタンドアロン採用を推進しているものは何ですか?
オペレーターはネットワークスライシング、プライベート接続、クラウドネイティブコア、よりカスタマイズされたエンタープライズサービスを可能にするためにスタンドアロンネットワークを展開しています。これらの能力は、標準的なパブリックモバイル接続よりも予測可能なパフォーマンスを必要とするサービスをサポートすることを目的としています。スペクトルと認可を調整するための国家プログラムと規制上の取り組みも展開計画を支援できます。
ヨーロッパの5Gテクノロジーセクターで最も速く拡大しているコンポーネントはどれですか?
サービスは2031年にかけてCAGR 17.41%で拡大する見込みであり、マネージドオペレーション、クラウドネイティブ展開、ネットワーク・アズ・ア・サービスモデルに支えられています。このシフトは、ネットワークプログラムにおけるインテグレーション、オーケストレーション、最適化、継続的な運用サポートのより大きな役割を反映しています。機器は依然として重要ですが、ネットワークが複数のサプライヤーとソフトウェアプラットフォームを含む場合、サービスはより関連性が高まっています。
高容量用途でどのスペクトルアプローチが勢いを増していますか?
ハイブリッドの6GHz以下とミリ波構成は、会場、キャンパス、その他の高密度な場所に向けて2031年にかけてCAGR 17.98%で拡大する見込みです。このアプローチは、トラフィック需要が集中している場所で広範なミッドバンドカバレッジと高いローカル容量を組み合わせます。特に、ユーザーが限られた物理的エリア内で高いパフォーマンスを必要とする場所に適しています。
最も速く拡大すると予測されているエンドユーザーセクターはどれですか?
製造業は2031年にかけてCAGR 18.44%で拡大する見込みであり、プライベート5Gが自動化、ロボティクス、マシンビジョン、接続された運用システムをサポートします。稼働中の生産サイト全体での信頼性の高い無線パフォーマンスへのニーズがこのアプリケーションを支えています。これらの要件は、産業展開を一般的な消費者モバイル接続と区別します。
ヨーロッパの5Gテクノロジーセクターをリードしている国はどこですか?
ドイツは2025年に20.31%のシェアを占め、産業展開、ミッドバンドネットワーク密度、大規模なオープンRANプログラムに支えられています。その投資基盤には、パブリックおよびプライベートネットワーク展開に関連する主要なオペレーター支出とサプライヤー活動も含まれています。フランスは2031年にかけてCAGR 16.68%で最も速い国別拡大を記録すると予測されています。
最終更新日:



