
Taille et Part du Marché Européen de la Technologie 5G
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 41.90 Milliards de dollars |
| Taille du Marché (2026) | 48.25 Milliards de dollars |
| Taille du Marché (2031) | 99.18 Milliards de dollars |
| Growth Rate (2026 - 2031) | 15.50 % |
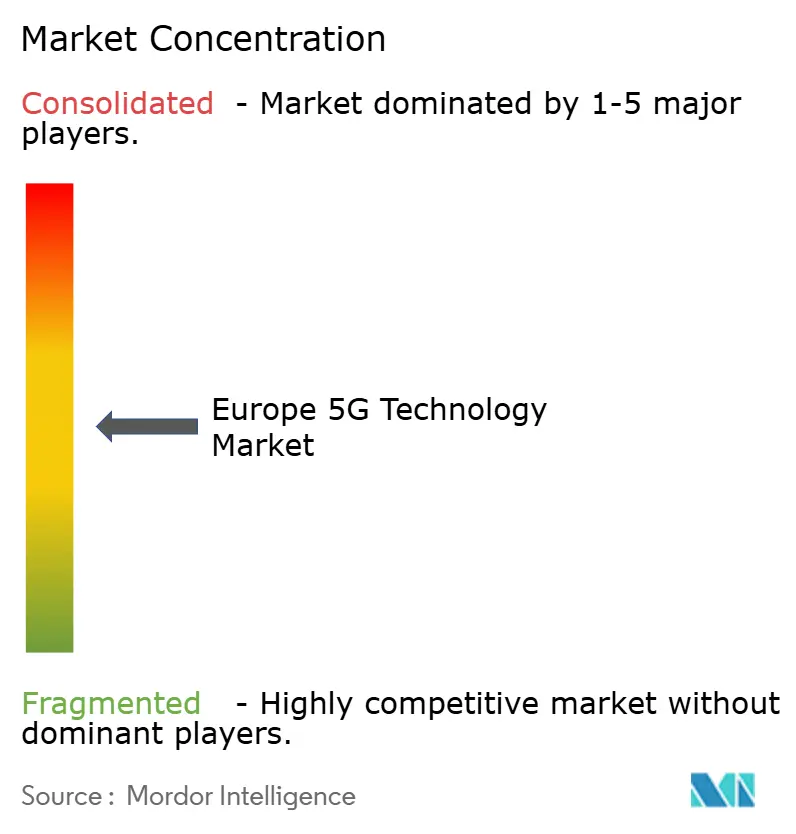
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché Européen de la Technologie 5G par Mordor Intelligence
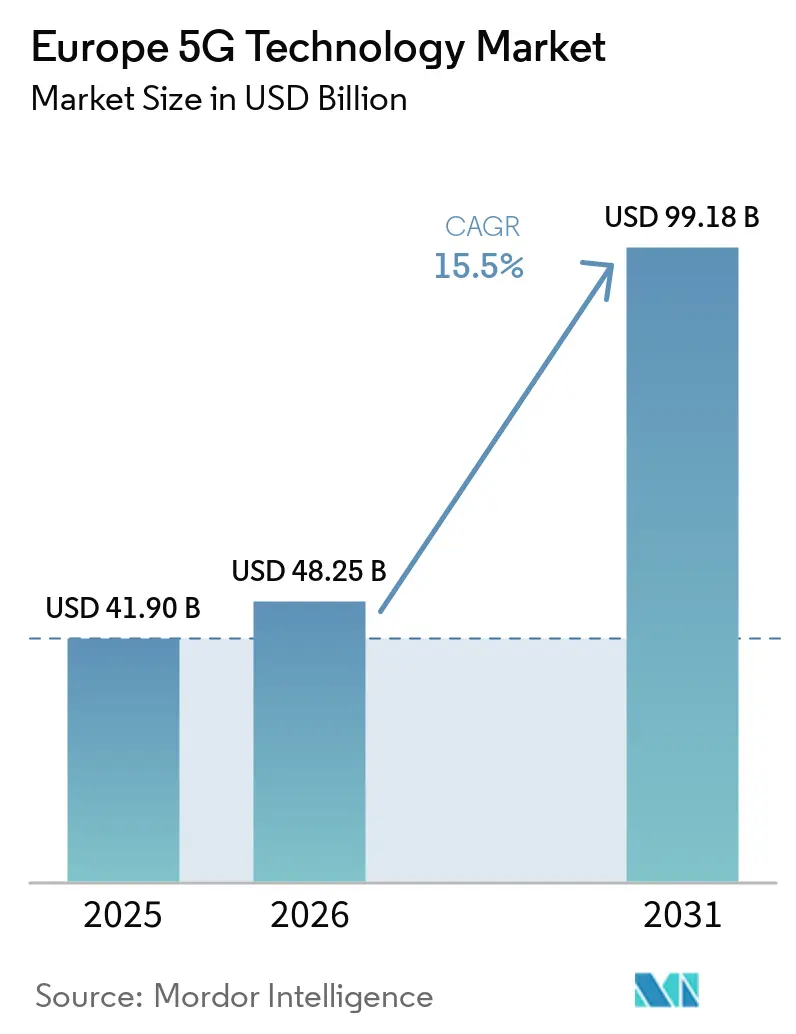
La taille du marché européen de la technologie 5G devrait passer de 41,90 milliards USD en 2025 à 48,25 milliards USD en 2026, pour atteindre 99,18 milliards USD d'ici 2031, avec un CAGR de 15,5 % sur la période 2026-2031. Le marché européen de la technologie 5G évolue de déploiements à large couverture vers des services qui dépendent d'une architecture autonome, de logiciels de cœur de réseau natifs du cloud et de réseaux radio plus réactifs. Ce changement déplace les achats du seul équipement radio vers les logiciels, l'intégration, les opérations gérées et la connectivité d'entreprise. Les opérateurs doivent encore équilibrer le coût de réseaux plus denses face aux rendements limités des services 5G avancés, notamment là où l'utilisation autonome reste faible. Les réseaux privés, l'accès sans fil fixe, le découpage du réseau et les configurations de spectre hybrides créent des opportunités pour les opérateurs de lier les capacités réseau aux besoins spécifiques des clients. Le marché européen de la technologie 5G fait également face à un déficit de financement susceptible de ralentir le déploiement dense, même si des mesures politiques cherchent à améliorer la coordination du spectre et les autorisations transfrontalières entre les États membres de l'Union européenne.
Points Clés du Rapport
- Par composant, le matériel représentait 44,85 % de la part du marché européen de la technologie 5G en 2025, tandis que les services devraient se développer à un CAGR de 17,41 % jusqu'en 2031.
- Par bande de spectre, le sous-6 GHz représentait 66,48 % de la taille du marché européen de la technologie 5G en 2025, tandis que les configurations hybrides (sous-6 GHz et ondes millimétriques) devraient se développer à un CAGR de 17,98 % jusqu'en 2031.
- Par application, le haut débit mobile amélioré (eMBB) détenait une part de 36,89 % du marché européen de la technologie 5G en 2025, tandis que l'URLLC devrait se développer à un CAGR de 17,95 % jusqu'en 2031.
- Par secteur d'utilisation final, le segment grand public représentait 39,55 % du marché européen de la technologie 5G en 2025, tandis que la fabrication devrait se développer à un CAGR de 18,44 % jusqu'en 2031.
- Par architecture réseau, les réseaux non autonomes (NSA) représentaient 71,76 % du marché européen de la technologie 5G en 2025, tandis que les réseaux autonomes (SA) devraient se développer à un CAGR de 19,51 % jusqu'en 2031.
- Par pays, l'Allemagne représentait 20,31 % du marché européen de la technologie 5G en 2025, tandis que la France devrait se développer à un CAGR de 16,68 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Européen de la Technologie 5G
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Déploiements Continus de Réseaux 5G Autonomes dans les Principales Économies Européennes | +3.2% | Allemagne, Royaume-Uni, France, Espagne, avec répercussions sur le Benelux et les pays nordiques | Court terme (≤ 2 ans) à Moyen terme (2-4 ans) |
| Demande Croissante de 5G Privée dans les Clusters Industriels de Fabrication | +2.4% | Allemagne, France, Royaume-Uni, Italie, Portugal | Moyen terme (2-4 ans) |
| Adoption Croissante de l'Accès Sans Fil Fixe dans les Marchés Européens du Haut Débit Mal Desservis | +1.8% | À l'échelle de l'Union européenne, concentrée dans les zones rurales d'Allemagne, de France et des Pays-Bas | Court terme (≤ 2 ans) à Long terme (≥ 4 ans) |
| Adoption de l'Open RAN et des Réseaux Virtualisés pour Améliorer la Flexibilité des Fournisseurs | +1.5% | Allemagne, Royaume-Uni, France | Moyen terme (2-4 ans) |
| Exigences de Découpage du Réseau Issues des Cas d'Usage Entreprise et du Secteur Public | +1.2% | À l'échelle de l'Union européenne, concentrée en Allemagne, en France et en Espagne | Moyen terme (2-4 ans) à Long terme (≥ 4 ans) |
| Harmonisation Transfrontalière du Spectre Soutenant l'Efficacité du Déploiement Pan-Européen | +1.0% | À l'échelle de l'Union européenne, notamment les corridors de transport transfrontaliers | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déploiements Continus de Réseaux 5G Autonomes dans les Principales Économies Européennes
VodafoneThree s'est engagé à investir 11 milliards GBP (14,85 milliards USD) dans un plan d'investissement réseau sur 10 ans, dont 2 milliards GBP (2,7 milliards USD) en accords d'approvisionnement avec Ericsson et Nokia pour plus de 17 000 sites au Royaume-Uni. Les accords de septembre 2025 ont placé le déploiement autonome au cœur d'un plan visant à étendre la couverture 5G autonome à plus de 99 % de la population du Royaume-Uni d'ici 2034.[1]VodafoneThree, "VodafoneThree Signs Multibillion Pound Investment Deals," VodafoneThree, vodafonethree.com Le marché européen de la technologie 5G bénéficie lorsque les grands opérateurs passent d'essais limités à des programmes nationaux reproductibles avec des normes techniques communes, des fournisseurs établis, des engagements à long terme et une voie claire de la couverture réseau initiale vers une capacité autonome largement disponible. Les réseaux autonomes fournissent la base technique pour le découpage du réseau, la connectivité privée et les offres de services aux entreprises qui utilisent des caractéristiques de performance dédiées plutôt qu'un accès mobile standard au meilleur effort. Ces capacités sont importantes car la couverture mobile de base seule offre aux opérateurs une marge limitée pour différencier leurs offres ou expliquer pourquoi un client devrait payer pour un service avancé. La Commission européenne a proposé la loi sur les réseaux numériques le 21 janvier 2026, avec des mesures couvrant la gestion du spectre et les autorisations transfrontalières.[2]Commission européenne, "Supporting Digital Connectivity With Simpler Rules, Digital Networks Act Proposal," Commission européenne, commission.europa.eu
Demande Croissante de 5G Privée dans les Clusters Industriels de Fabrication
La 5G privée est passée des tests isolés au déploiement opérationnel au cours de 2025 et 2026, notamment dans les environnements industriels qui nécessitent des performances sans fil prévisibles sur de grands sites de production actifs. Siemens a étendu son offre industrielle de 5G privée à 15 pays en avril 2026, ajoutant la Belgique, la Finlande, la France, la Norvège, la Pologne et le Royaume-Uni. Cette disponibilité élargie soutient les entreprises qui souhaitent appliquer une conception réseau commune sur plusieurs sites plutôt que de concevoir une solution distincte pour chaque emplacement. Le marché européen de la technologie 5G bénéficie d'une demande récurrente lorsque les systèmes privés soutiennent l'automatisation, la vision industrielle, les robots mobiles et les systèmes d'information d'entreprise connectés qui doivent fonctionner dans le même environnement opérationnel, y compris les sites avec des équipements variés, des étapes de production et des exigences de sécurité. La version 16 du 3GPP a défini les capacités URLLC pour les cas d'usage exigeants nécessitant une latence proche de 1 ms et une haute fiabilité dans des conditions contrôlées. Ces exigences expliquent que les sites de fabrication peuvent remplacer ou compléter les connexions industrielles fixes par des réseaux cellulaires privés lorsque les équipements mobiles, les capteurs et les processus de production nécessitent des performances constantes. Des plans de déploiement reproductibles peuvent réduire l'effort nécessaire pour introduire la 5G privée sur des sites industriels de taille moyenne et rendre le déploiement multi-sites plus pratique.
Adoption Croissante de l'Accès Sans Fil Fixe dans les Marchés Européens du Haut Débit Mal Desservis
L'Europe comptait 108 réseaux d'accès sans fil fixe 5G lancés commercialement dans les États membres de l'Union européenne en juin 2026. Cette base de déploiement offre au marché européen de la technologie 5G un accès aux zones où la construction de fibre reste difficile à justifier car les coûts d'installation et la demande locale ne soutiennent pas un déploiement filaire conventionnel.[3]Global Mobile Suppliers Association, "FWA Market, June 2026," Global Mobile Suppliers Association, gsacom.com KPN a lancé Internet 5G à domicile aux Pays-Bas en juillet 2026, offrant des données illimitées et des vitesses allant jusqu'à 1 000 Mbit/s via des équipements locaux Wi-Fi 7. L'accès sans fil fixe peut servir d'alternative au haut débit dans les communautés rurales et comme service premium là où une installation rapide est précieuse pour les ménages ou les petits sites d'entreprise. Il élargit également l'utilisation commerciale de la capacité 5G au-delà des abonnements mobiles, permettant aux opérateurs d'utiliser les actifs réseau pour une offre d'accès fixe définie.
Adoption de l'Open RAN et des Réseaux Virtualisés pour Améliorer la Flexibilité des Fournisseurs
Samsung est devenu le principal partenaire Open RAN de Vodafone pour l'Allemagne en octobre 2025 dans le cadre d'un programme de 5 ans. Le programme a installé le premier site à Hanovre et visait Wismar pour une couverture Open RAN complète de la ville au printemps 2026.[4]Samsung Global Newsroom, "Samsung Selected by Vodafone To Provide Virtualized RAN and Open RAN Solutions in Germany and Other European Countries," Samsung, news.samsung.com Samsung et Vodafone ont également réalisé un appel commercial européen en 2026 utilisant la technologie RAN virtualisé de Samsung et la puce système Intel Xeon 6. Le marché européen de la technologie 5G peut bénéficier d'un plus grand choix de fournisseurs à mesure que les fonctions radio évoluent vers des plateformes logicielles pouvant être déployées et gérées via un ensemble d'interfaces plus ouvertes et connectées à un plus large éventail de fournisseurs de technologies complémentaires. Cela peut réduire les barrières à l'entrée pour les fournisseurs sans portefeuille radio propriétaire traditionnel et aider les opérateurs à éviter de dépendre d'une seule architecture d'équipement établie. Cela augmente également la pression sur les fournisseurs établis pour renforcer leurs feuilles de route de réseau défini par logiciel tout en maintenant les performances et le support attendus des déploiements de réseaux nationaux. Des exigences de calcul réduites peuvent améliorer la rentabilité des déploiements radio virtualisés dans les endroits où les approches virtualisées antérieures faisaient face à des économies d'équipement difficiles.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Intensité Capitalistique Élevée des Infrastructures Denses en Bande Médiane et en Ondes Millimétriques | -1.8% | À l'échelle de l'Union européenne, plus aiguë en Europe du Sud et de l'Est | Court terme (≤ 2 ans) à Moyen terme (2-4 ans) |
| Lente Monétisation Entreprise des Cas d'Usage 5G Avancés | -1.2% | À l'échelle de l'Union européenne | Court terme (≤ 2 ans) |
| Fragmentation du Spectre et Conditions de Licences Nationales Variables | -0.9% | À l'échelle de l'Union européenne, plus aiguë dans les zones de déploiement transfrontalier | Moyen terme (2-4 ans) |
| Consommation Énergétique Élevée et Pressions de Durabilité au Niveau des Sites | -0.7% | À l'échelle de l'Union européenne, plus aiguë en Europe occidentale et dans les pays nordiques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Intensité Capitalistique Élevée des Infrastructures Denses en Bande Médiane et en Ondes Millimétriques
GSMA Intelligence a estimé que l'Europe nécessite 475 milliards EUR (536,8 milliards USD) d'investissements mobiles de 2026 à 2036. Elle a estimé un pool accessible aux opérateurs de 270 milliards EUR (305,1 milliards USD), laissant plus de 200 milliards EUR (233,19 milliards USD). GSMA Près de la moitié des dépenses requises concerne la 5G le long des principaux axes de transport, où la continuité de la couverture et la demande de capacité nécessitent une infrastructure réseau plus étendue. Les réseaux denses en bande médiane et en ondes millimétriques nécessitent un espacement de sites plus rapproché et des équipements radio spécialisés par rapport à la couverture macro large sous-6 GHz, ajoutant à la fois des coûts de déploiement et liés aux sites. Cette exigence rend le fardeau d'investissement particulièrement difficile dans les marchés à économies réseau plus faibles et dans les zones où la demande de trafic à haute capacité n'est pas encore prouvée. Les opérateurs peuvent maintenir les réseaux non autonomes en service plus longtemps lorsque le capital est limité et prioriser uniquement les sites avec le retour le plus clair. Cette décision peut retarder les dépenses en logiciels et services associées aux capacités autonomes complètes et ralentir la transition de la couverture de base vers la prestation de services avancés.
Lente Monétisation Entreprise des Cas d'Usage 5G Avancés
La part des connexions 5G autonomes est restée faible en Europe au cours de 2025, créant un écart entre l'infrastructure disponible et l'utilisation commerciale régulière dans les services grand public et entreprise. Certains opérateurs ont proposé l'accès autonome dans le cadre de plans existants plutôt que de le vendre comme un service premium distinct avec des engagements de performance définis. Cette approche peut familiariser avec la technologie, mais offre une différenciation de revenus limitée et donne aux clients peu de raisons de modifier leurs choix de service. Le découpage du réseau nécessite une capacité autonome de bout en bout et des offres de services claires pour des secteurs tels que la santé, l'automobile et la logistique qui ont besoin d'un comportement réseau fiable. Le marché européen de la technologie 5G dépend de la capacité des opérateurs à démontrer des avantages opérationnels ou commerciaux mesurables pour ces utilisateurs, plutôt que de présenter l'accès autonome uniquement comme une mise à niveau technique. Sans ce lien, les entreprises peuvent retarder l'adoption même lorsque la capacité technique est disponible, et les opérateurs peuvent continuer à faire face à des pressions sur les fonds disponibles pour les futurs investissements réseau.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant : Les Services Remodèlent la Composition des Revenus
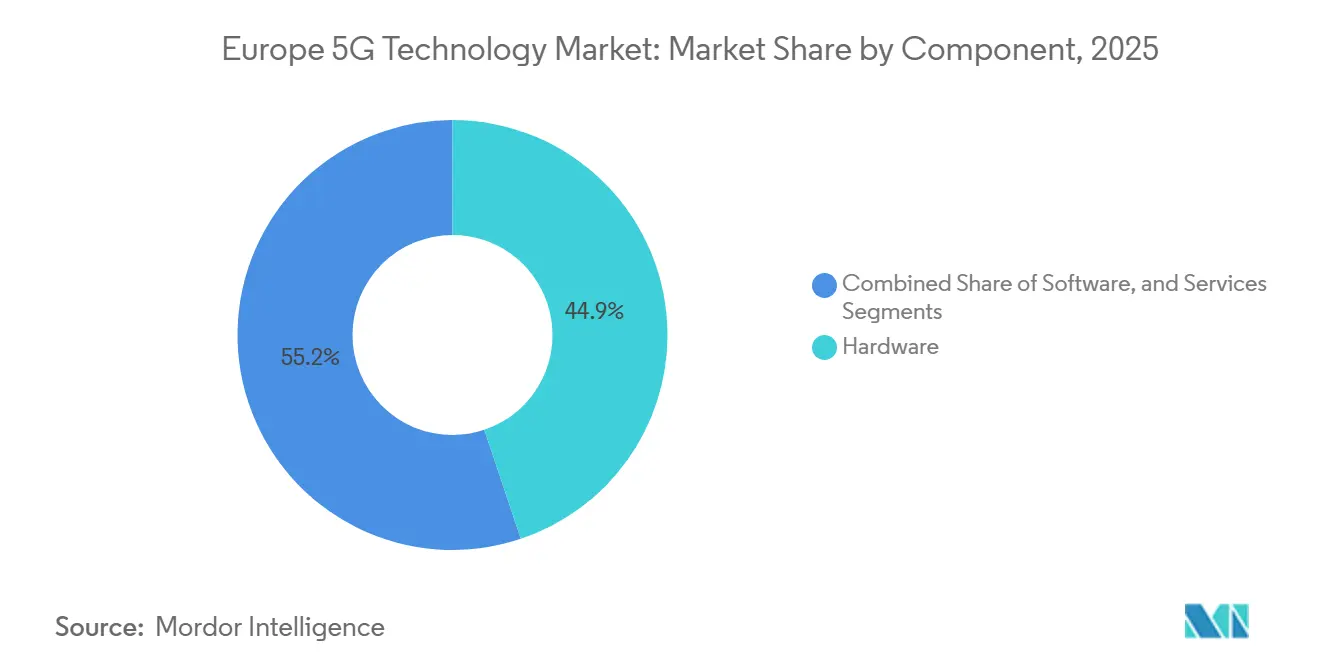
Le matériel représentait 44,85 % de la part du marché européen de la technologie 5G en 2025, tandis que les services devraient se développer à un CAGR de 17,41 % jusqu'en 2031. La demande de matériel reste centrée sur les unités radio MIMO massif, les stations de base et les têtes radio distantes qui forment la couche d'accès physique du déploiement 5G. Ces actifs soutiennent les programmes de densification sous-6 GHz sur les réseaux des opérateurs européens et fournissent l'équipement nécessaire pour ajouter de la capacité dans les zones à fort trafic, où la demande augmente à mesure que l'utilisation des données grand public, l'accès sans fil fixe et le trafic d'entreprise partagent la même infrastructure radio. Le matériel reste également nécessaire lorsque les opérateurs étendent la couverture, mettent à niveau des sites ou installent des équipements spécialisés pour les sites d'entreprise. Le secteur européen de la technologie 5G conserve donc une large base d'équipements même si la composition des dépenses commence à changer.
Les services devraient gagner en importance à mesure que le déploiement natif du cloud, les opérations radio gérées et les arrangements de réseau en tant que service deviennent plus courants dans les programmes réseau pluriannuels. Ces activités créent des engagements récurrents qui s'étendent au-delà de l'achat d'équipement initial et englobent la conception, l'intégration, l'optimisation, le support et la gestion opérationnelle. L'Open RAN soutient ce changement car les logiciels peuvent remplacer certaines fonctions matérielles propriétaires et nécessitent une coordination plus étroite entre plusieurs fournisseurs. Les logiciels soutiennent également l'orchestration, les fonctions réseau virtuelles, les systèmes de support aux opérations et les systèmes de support aux activités qui relient les performances réseau à la prestation commerciale à mesure que les opérateurs remplacent les processus de cœur hérités et gèrent les réseaux publics parallèlement aux déploiements d'entreprise. Le marché européen de la technologie 5G présente donc une combinaison plus large d'exigences en matériel, logiciels et services que lors de la phase initiale de déploiement de la couverture 5G.


Par Bande de Spectre : Le Sous-6 GHz Ancre la Couverture Tandis que les Réseaux Hybrides Gagnent du Terrain
Le sous-6 GHz représentait 66,48 % du marché européen de la technologie 5G en 2025, reflétant son rôle de couche de capacité principale dans les portefeuilles des opérateurs. La bande n78 a été un élément central de cette stratégie de couverture et de capacité car elle peut desservir un large éventail de sites avec une conception réseau cohérente. Son équilibre entre portée et capacité la rend adaptée à un déploiement large dans les zones urbaines, périurbaines et de nombreuses zones rurales. Les opérateurs peuvent utiliser cette bande pour étendre la disponibilité de la 5G sans recourir aux grilles de sites denses et aux équipements spécialisés nécessaires pour les fréquences plus élevées. Elle reste la base pratique pour la plupart des plans de réseau 5G nationaux et pour les ajouts ultérieurs de capacité plus ciblée, permettant aux opérateurs de prioriser la large disponibilité avant de s'engager dans des ressources importantes pour une infrastructure haute fréquence localisée.
Les configurations hybrides (sous-6 GHz et ondes millimétriques) devraient se développer à un CAGR de 17,98 % jusqu'en 2031. Ces configurations ajoutent de la capacité en ondes millimétriques là où le trafic est concentré dans des salles de spectacle, des campus d'entreprise et des sites de diffusion qui nécessitent un débit local plus élevé. Nokia et EOLO ont déployé le premier réseau 5G autonome en ondes millimétriques d'Europe en Italie en décembre 2024. Le marché européen de la technologie 5G peut utiliser des réseaux hybrides dans lesquels une couverture sous-6 GHz fiable doit coexister avec une très haute capacité locale sur des sites spécifiques. L'harmonisation européenne de la bande 26 GHz fournit une base spectrale pour ces déploiements ciblés et donne aux opérateurs une référence commune pour la planification des équipements.
Par Application : L'URLLC Dépasse les Cas d'Usage Grand Public
Le haut débit mobile amélioré représentait 36,89 % de la part totale en 2025. L'utilisation des données mobiles grand public et les services de haut débit 5G à domicile ont soutenu cette position sur la base du réseau mobile public établi. Le haut débit mobile amélioré reste important car il sert le plus grand groupe d'utilisateurs réguliers de la 5G et porte une grande partie du trafic récurrent sur les réseaux des opérateurs. Il fournit également la base de trafic pour les opérateurs qui étendent leurs offres d'accès sans fil fixe dans les zones qui ont besoin d'une alternative au haut débit filaire. Ces usages grand public soutiennent la demande de capacité réseau même lorsque les services d'entreprise avancés sont encore en développement et restent moins largement monétisés, donnant aux opérateurs une raison continue d'optimiser la couverture, la capacité et les performances du haut débit à domicile.
L'URLLC devrait se développer à un CAGR de 17,95 % jusqu'en 2031, porté par les exigences de la fabrication, de la logistique, de la sécurité publique et de la santé. Le service est pertinent là où les applications nécessitent une latence proche de 1 ms et une très haute fiabilité que les services mobiles conventionnels peuvent ne pas fournir. Ces besoins techniques s'appliquent à des activités telles que le contrôle des machines, les systèmes de sécurité connectés, les communications opérationnelles sensibles et d'autres tâches où des données retardées peuvent perturber les opérations. Ces usages exigent que les opérateurs et les clients considèrent les performances du service comme faisant partie de la conception du réseau plutôt que comme une simple caractéristique de la connexion d'accès. Le secteur européen de la technologie 5G peut utiliser les déploiements opérationnels comme modèle pour les futures conceptions de réseaux de santé et industriels, notamment là où la fiabilité du service doit être intégrée dans le plan réseau.
Par Secteur d'Utilisation Final : La Fabrication Stimule le Déploiement 5G en Entreprise
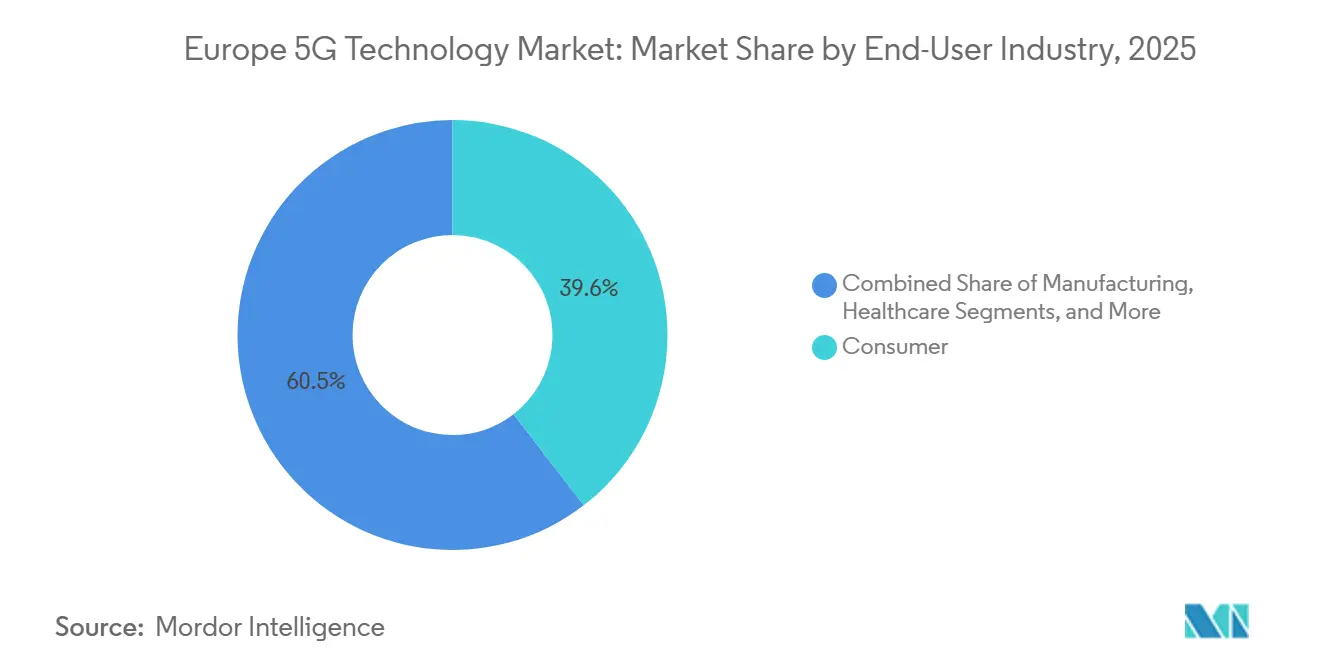
Le segment grand public représentait 39,55 % de la part totale en 2025, soutenu par une large base d'abonnés mobiles grand public. Les services grand public restent la plus grande source de trafic 5G routinier car les réseaux publics continuent de transporter les données des smartphones, le haut débit à domicile et d'autres usages de connectivité quotidiens. Ils comprennent les services fournis via les réseaux mobiles nationaux plutôt que via des systèmes d'entreprise dédiés. Cette base aide les opérateurs à soutenir les premières économies d'une large couverture réseau et maintient la demande de mises à niveau régulières de capacité. Elle fournit également une plateforme sur laquelle les opérateurs peuvent introduire des offres plus spécialisées à mesure que leurs réseaux autonomes et leurs offres de services arrivent à maturité, créant un chemin de la connectivité grand public de masse vers des services adaptés aux exigences opérationnelles individuelles.
La fabrication devrait se développer à un CAGR de 18,44 % jusqu'en 2031. Les sites sidérurgiques, aérospatiaux, cimentiers et de transformation alimentaire peuvent utiliser la 5G privée pour l'automatisation, la robotique, la vision industrielle et les systèmes opérationnels connectés dans des environnements de production complexes. Ces usages peuvent réduire les défaillances de transfert pour les véhicules guidés autonomes et soutenir des processus d'inspection plus cohérents là où une connectivité ininterrompue affecte la production. Le mandat eCall de nouvelle génération 2027 crée un besoin d'approvisionnement distinct pour les modules 5G de qualité automobile dans les nouveaux véhicules. La santé, l'énergie et les services publics, les médias et le divertissement, la sécurité publique et la défense nécessitent également une connectivité fiable pour des applications spécifiques avec des conditions de service définies. Le marché européen de la technologie 5G peut donc tirer sa demande à la fois des réseaux grand public et des déploiements opérationnels avec des exigences de performance plus claires.
Par Architecture Réseau : L'Adoption des Réseaux Autonomes Signale un Changement Structurel d'Investissement
Les réseaux non autonomes représentaient 71,76 % de la part en 2025, reflétant la base installée d'équipements 5G New Radio connectés aux cœurs 4G existants. Cette approche a permis aux opérateurs d'introduire rapidement la couverture 5G tout en conservant les fonctions de cœur déjà déployées pour les services mobiles antérieurs. Elle leur a également permis d'utiliser les actifs de réseau cœur existants lors du déploiement initial et de limiter l'ampleur initiale du changement. Cependant, la conception non autonome limite le découpage du réseau et la latence déterministe attendue pour les applications plus exigeantes. Elle reste importante car de nombreux appareils et connexions actuels continuent d'utiliser cette architecture pendant que les opérateurs finalisent leurs plans de transition, gèrent les travaux de remplacement du réseau cœur et préparent des offres de services compatibles pour un plus large éventail d'utilisateurs.
Les réseaux autonomes devraient se développer à un CAGR de 19,51 % jusqu'en 2031, le taux le plus rapide parmi les types de segmentation rapportés. Un réseau autonome remplace les fonctions de cœur 4G par un logiciel de cœur 5G natif du cloud et fournit une base différente pour la gestion des services sur le réseau. Cela soutient l'ensemble complet des capacités 5G, notamment le découpage du réseau, les services à latence réduite et des offres d'entreprise plus personnalisées. La GSA a confirmé 40 réseaux 5G autonomes actifs dans la région EMEA en décembre 2025. MasOrange et Ericsson ont convenu en 2025 de déployer un cœur 5G autonome unifié sur les marques MasOrange, prenant en charge plusieurs tranches de réseau et des services individualisés. Le secteur européen de la technologie 5G déplace donc ses dépenses vers le cœur, l'intégration, les logiciels et les travaux opérationnels nécessaires au déploiement autonome.
Analyse Géographique
L'Allemagne représentait 20,31 % du marché européen de la technologie 5G en 2025. Sa position reflète l'activité 5G privée industrielle, les réseaux radio denses en bande médiane et un environnement de déploiement Open RAN à grande échelle qui rassemble la demande des réseaux publics et des entreprises. Deutsche Telekom a déclaré des dépenses d'investissement de 16,86 milliards EUR (18,2 milliards USD) en 2025, dont 4,9 milliards EUR (5,3 milliards USD) dirigés vers l'Allemagne. Vodafone Allemagne a sélectionné Samsung pour un programme Open RAN à grande échelle, avec Wismar ciblée pour une couverture Open RAN complète de la ville au printemps 2026. Cette combinaison d'investissements en capital, de cas d'usage industriels et d'activité des fournisseurs donne à l'Allemagne un rôle central dans le marché européen de la technologie 5G.
La France devrait se développer à un CAGR de 16,68 % jusqu'en 2031. Le soutien politique à la recherche et au développement et le développement actif des capacités 5G-Advanced soutiennent sa position, tandis que l'Espagne dispose d'une base de déploiement significative grâce à son agenda Digital Spain 2026. Telefonica a déclaré une couverture 5G autonome sur 94 % de sa population et 5 700 municipalités, tandis que MasOrange a activé les capacités 5G-Advanced en 2026. L'Italie a ajouté un point de référence de réseau hybride lorsque Nokia et EOLO ont déployé un réseau 5G autonome en ondes millimétriques en décembre 2024. Ces pays montrent différentes voies d'adoption, combinant des programmes de couverture nationale, des capacités mobiles avancées et des déploiements haute fréquence ciblés.
Le reste de l'Europe comprend des marchés avec des conditions de déploiement et des priorités commerciales différentes. Proximus a lancé le premier service 5G autonome de Belgique en avril 2026, tandis que KPN propose Internet 5G à domicile aux Pays-Bas depuis juillet 2026, avec des données illimitées et des vitesses allant jusqu'à 1 000 Mbit/s. L'enchère sur la bande 3,5 GHz en Pologne, achevée en octobre 2023, a permis un déploiement plus large en bande médiane, tandis que la Russie suit une voie distincte sous des restrictions d'accès aux fournisseurs et s'appuie sur des écosystèmes de fournisseurs alternatifs. Les conditions variées sur ces marchés signifient que la couverture, l'accès au spectre, la disponibilité des fournisseurs et les économies du haut débit fixe continuent de façonner les choix de déploiement locaux. Les opérateurs dans ces zones peuvent prioriser différentes combinaisons de couverture mobile publique, d'accès sans fil fixe et de connectivité d'entreprise à mesure que leurs conditions nationales évoluent.
Paysage Concurrentiel
Le marché européen de la technologie 5G présente une concentration modérée dans l'approvisionnement des réseaux d'accès radio. Ericsson et Nokia restent au cœur des principaux déploiements de réseaux publics, tandis que les fournisseurs axés sur l'Open RAN, les fournisseurs de cœur natifs du cloud et les équipementiers asiatiques élargissent leur présence dans certaines couches réseau où les opérateurs cherchent des alternatives aux arrangements d'équipements traditionnels de bout en bout. VodafoneThree a utilisé des attributions à double fournisseur sur plus de 17 000 sites au Royaume-Uni pour diversifier son approvisionnement tout en étendant la couverture autonome. Les travaux de RAN virtualisé de Samsung avec Vodafone en Allemagne montrent que les fournisseurs se font concurrence via des architectures réseau basées sur des logiciels et des approches alternatives au déploiement radio. Qualcomm a présenté le modem-RF X105 5G en mars 2026 comme un modem prêt pour la version 19 du 3GPP, établissant un point de référence commercial pour les appareils 5G-Advanced.
Le marché européen de la technologie 5G offre des opportunités dans les réseaux privés d'entreprise de niveau intermédiaire, l'accès sans fil fixe en ondes millimétriques et le découpage du réseau pour les services d'entreprise nécessitant des performances adaptées à des opérations spécifiques. Deutsche Telekom a déclaré jusqu'à 65 % d'économies d'énergie dans son réseau cœur 5G grâce à son architecture Zero Bits, Zero Watts pilotée par la demande avec Mavenir et des partenaires matériels, soulignant que les performances énergétiques peuvent influencer la sélection des fournisseurs pour le renouvellement du cœur. Nokia et AWS ont démontré le découpage de réseau alimenté par l'intelligence artificielle agentique au MWC26, avec Orange parmi les premiers opérateurs explorant le découpage basé sur les intentions et une gestion réseau plus automatisée. Ces évolutions placent la gestion du réseau, la conception des services, l'efficacité opérationnelle et les exigences des entreprises aux côtés des performances radio dans les décisions concurrentielles, plutôt que de traiter la capacité radio comme le seul critère de sélection des fournisseurs.
Ericsson a prolongé son partenariat avec Virgin Media O2 en mars 2026 en tant que principal fournisseur de réseau d'accès radio dans le cadre d'un accord de 5 ans. L'accord couvre l'optimisation du spectre en bande médiane, le découpage du réseau et la préparation à la 5G-Advanced, renforçant le rôle des relations gérées à long terme dans les stratégies des fournisseurs établis. Les fournisseurs établis conservent un avantage dans les grands déploiements publics car les opérateurs valorisent la capacité d'intégration, le support réseau, la livraison éprouvée et les relations avec les actifs existants. Les nouveaux fournisseurs peuvent concurrencer là où les opérateurs recherchent une plus grande flexibilité des fournisseurs, des exigences de calcul réduites ou des fonctionnalités natives du cloud dans des couches réseau spécifiques. Le secteur européen de la technologie 5G reste concentré dans les grands déploiements radio mais est plus ouvert dans les couches cœur, logicielles et de réseau privé.
Leaders du Secteur Européen de la Technologie 5G
Telefonaktiebolaget LM Ericsson (Ericsson)
Nokia Corporation
Mavenir plc
Samsung Electronics Co., Ltd.
Qualcomm Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juin 2026 : La GSA a confirmé 108 réseaux FWA 5G lancés commercialement dans les États membres de l'UE, l'Europe conservant son avance mondiale avec 542 opérateurs investissant dans le FWA LTE ou 5G dans 180 pays.
- Mars 2026 : Ericsson a prolongé son partenariat avec Virgin Media O2 en tant que principal fournisseur RAN dans le cadre d'un accord de 5 ans, axé sur l'optimisation du spectre 5G en bande médiane, le découpage du réseau et la préparation à la 5G-Advanced.
- Mars 2026 : Qualcomm a annoncé le modem-RF X105 5G, le premier modem au monde prêt pour la version 19 du 3GPP, prenant en charge la connectivité satellitaire via la 5G, des vitesses de téléchargement améliorées et le basculement NB-IoT pour la continuité de la couverture en intérieur.
- Février 2026 : Deutsche Telekom a déclaré jusqu'à 65 % d'économies d'énergie dans son réseau cœur 5G grâce à une architecture Zero Bits, Zero Watts pilotée par la demande validée avec Mavenir et des partenaires matériels, avec un déploiement plus large et une prédiction améliorée par l'intelligence artificielle prévus.


Périmètre du Rapport sur le Marché Européen de la Technologie 5G
Les revenus du marché européen de la technologie 5G sont générés par la vente de matériel réseau 5G, de licences et d'abonnements logiciels, de déploiement et d'intégration réseau, de services gérés et professionnels, de maintenance et d'autres solutions de connectivité 5G soutenant les applications eMBB, FWA, mMTC et URLLC dans les secteurs grand public, fabrication, santé, automobile, énergie et services publics, médias et divertissement, et sécurité publique et défense.
Le rapport sur le marché européen de la technologie 5G est segmenté par composant (matériel, logiciel et services), bande de spectre (sous-6 GHz, ondes millimétriques et hybride (sous-6 GHz et ondes millimétriques)), application (haut débit mobile amélioré (eMBB), accès sans fil fixe (FWA), communications massives de type machine (mMTC) et communications ultra-fiables à faible latence (URLLC)), secteur d'utilisation final (grand public, fabrication, santé, automobile, énergie et services publics, médias et divertissement, et sécurité publique et défense), architecture réseau (autonome (SA) et non autonome (NSA)), et pays (Allemagne, Royaume-Uni, France, Italie, Espagne, Russie et reste de l'Europe). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel |
| Logiciel |
| Services |
| Sous-6 GHz |
| Ondes Millimétriques |
| Hybride (Sous-6 GHz et Ondes Millimétriques) |
| Haut Débit Mobile Amélioré (eMBB) |
| Accès Sans Fil Fixe (FWA) |
| Communications Massives de Type Machine (mMTC) |
| Communications Ultra-Fiables à Faible Latence (URLLC) |
| Grand Public |
| Fabrication |
| Santé |
| Automobile |
| Énergie et Services Publics |
| Médias et Divertissement |
| Sécurité Publique et Défense |
| Autonome (SA) |
| Non Autonome (NSA) |
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Espagne |
| Russie |
| Reste de l'Europe |
| Par Composant | Matériel |
| Logiciel | |
| Services | |
| Par Bande de Spectre | Sous-6 GHz |
| Ondes Millimétriques | |
| Hybride (Sous-6 GHz et Ondes Millimétriques) | |
| Par Application | Haut Débit Mobile Amélioré (eMBB) |
| Accès Sans Fil Fixe (FWA) | |
| Communications Massives de Type Machine (mMTC) | |
| Communications Ultra-Fiables à Faible Latence (URLLC) | |
| Par Secteur d'Utilisation Final | Grand Public |
| Fabrication | |
| Santé | |
| Automobile | |
| Énergie et Services Publics | |
| Médias et Divertissement | |
| Sécurité Publique et Défense | |
| Par Architecture Réseau | Autonome (SA) |
| Non Autonome (NSA) | |
| Par Pays | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe |


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché européen de la technologie 5G ?
Le marché européen de la technologie 5G est projeté à 48,25 milliards USD en 2026 et devrait atteindre 99,18 milliards USD d'ici 2031, à un CAGR de 15,50 %. Ces chiffres reflètent la transition du déploiement initial de la couverture réseau vers des exigences plus larges en matière de réseau autonome, de logiciels et de connectivité d'entreprise. Ils montrent également que la demande s'étend au-delà de la couverture mobile publique vers les systèmes réseau nécessaires pour fournir des services plus spécialisés, notamment les logiciels de cœur autonome, les mises à niveau radio, l'intégration des services, les opérations gérées et la connectivité d'entreprise. La période de prévision inclut également l'utilisation continue des réseaux non autonomes, car le passage à une architecture entièrement autonome exige que les opérateurs remplacent les fonctions de cœur et développent des offres de services commercialement utilisables pour des besoins clients distincts et des paramètres de déploiement.
Qu'est-ce qui stimule l'adoption de la 5G autonome en Europe ?
Les opérateurs déploient des réseaux autonomes pour permettre le découpage du réseau, la connectivité privée, les cœurs natifs du cloud et des services d'entreprise plus personnalisés. Ces capacités sont destinées à soutenir des services nécessitant des performances plus prévisibles que les connexions mobiles publiques standard. Les programmes nationaux et les efforts réglementaires visant à coordonner le spectre et les autorisations peuvent également soutenir la planification du déploiement.
Quel composant se développe le plus rapidement dans le secteur européen de la technologie 5G ?
Les services devraient se développer à un CAGR de 17,41 % jusqu'en 2031, soutenus par les opérations gérées, le déploiement natif du cloud et les modèles de réseau en tant que service. Ce changement reflète le rôle plus important de l'intégration, de l'orchestration, de l'optimisation et du support opérationnel continu dans les programmes réseau. L'équipement reste important, mais les services deviennent plus pertinents lorsque les réseaux impliquent plusieurs fournisseurs et plateformes logicielles.
Quelle approche spectrale gagne en dynamique pour les usages à haute capacité ?
Les configurations hybrides sous-6 GHz et ondes millimétriques devraient se développer à un CAGR de 17,98 % jusqu'en 2031 pour les salles de spectacle, les campus et autres sites denses. Cette approche combine une large couverture en bande médiane avec une capacité locale plus élevée là où la demande de trafic est concentrée. Elle est particulièrement adaptée aux sites où les utilisateurs ont besoin de performances élevées dans une zone physique limitée.
Quel secteur d'utilisation final devrait se développer le plus rapidement ?
La fabrication devrait se développer à un CAGR de 18,44 % jusqu'en 2031, la 5G privée soutenant l'automatisation, la robotique, la vision industrielle et les systèmes opérationnels connectés. Le besoin de performances sans fil fiables sur des sites de production actifs soutient cette application. Ces exigences distinguent les déploiements industriels de la connectivité mobile grand public générale.
Quel pays est en tête du secteur européen de la technologie 5G ?
L'Allemagne détenait une part de 20,31 % en 2025, soutenue par le déploiement industriel, la densité des réseaux en bande médiane et les grands programmes Open RAN. Sa base d'investissement comprend également des dépenses importantes des opérateurs et une activité des fournisseurs liée au déploiement de réseaux publics et privés. La France devrait enregistrer la plus forte expansion nationale à un CAGR de 16,68 % jusqu'en 2031.
Dernière mise à jour de la page le:



