
Tamanho e Participação do Mercado de Dicloreto de Etileno
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 23.11 Bilhões de dólares |
| Tamanho do Mercado (2031) | 27.21 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.32 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dicloreto de Etileno por Mordor Intelligence
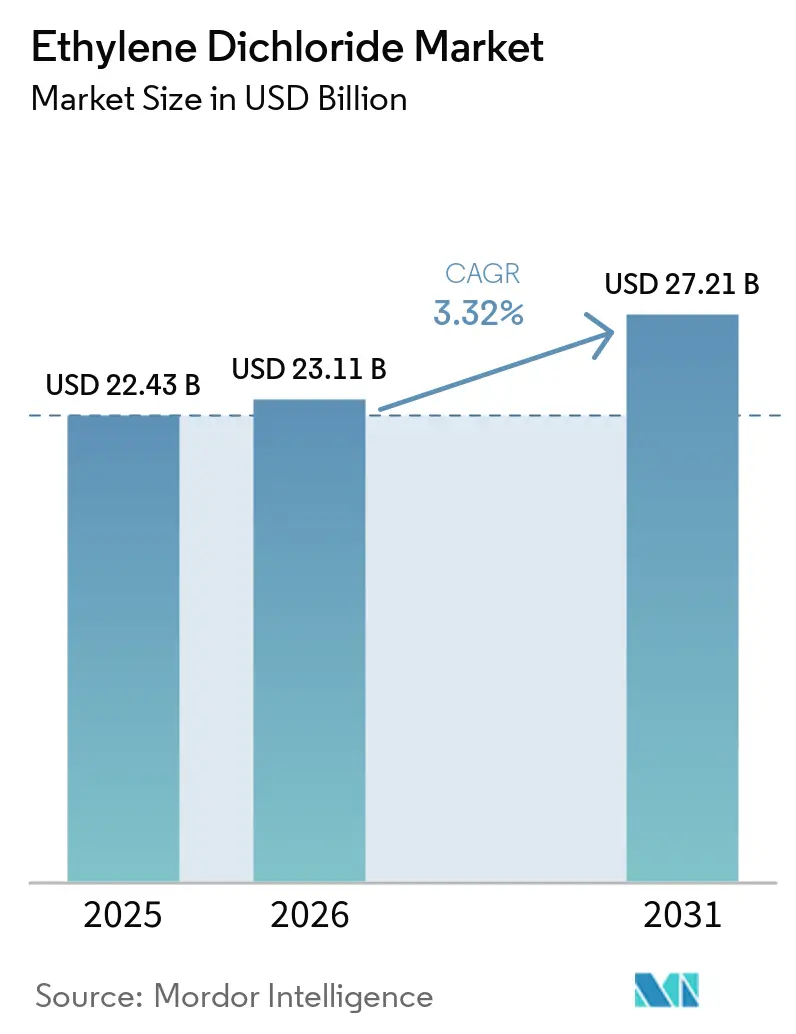
O tamanho do mercado de Dicloreto de Etileno foi estimado em 22,43 bilhões de USD em 2025 e estima-se que cresça de 23,11 bilhões de USD em 2026 para 27,21 bilhões de USD até 2031, a um CAGR de 3,32% durante o período de previsão (2026-2031). O dicloreto de etileno é principalmente um intermediário na produção de monômero de cloreto de vinila (VCM), portanto a demanda acompanha o consumo de policloreto de vinila (PVC) em aplicações de construção, automotivo, embalagens e saúde. Os gastos com construção em economias emergentes sustentam a demanda por tubos, conduítes e perfis de PVC por meio de programas de utilidade pública, não apenas pela atividade habitacional. Os solventes clorados representam uma segunda fonte de demanda fora da cadeia de VCM, particularmente na fabricação farmacêutica e na limpeza de eletrônicos, onde materiais de alta pureza são necessários. Produtores com operações integradas de cloro-álcali, EDC, VCM e PVC gerenciam matérias-primas, logística e fluxos de produtos de forma mais eficaz do que fornecedores independentes no mercado aberto. Novos projetos integrados nos Estados Unidos, no Oriente Médio e no Sudeste Asiático estão alterando as posições regionais de oferta e reduzindo o papel do comércio spot no mercado de dicloreto de etileno.
Principais Conclusões do Relatório
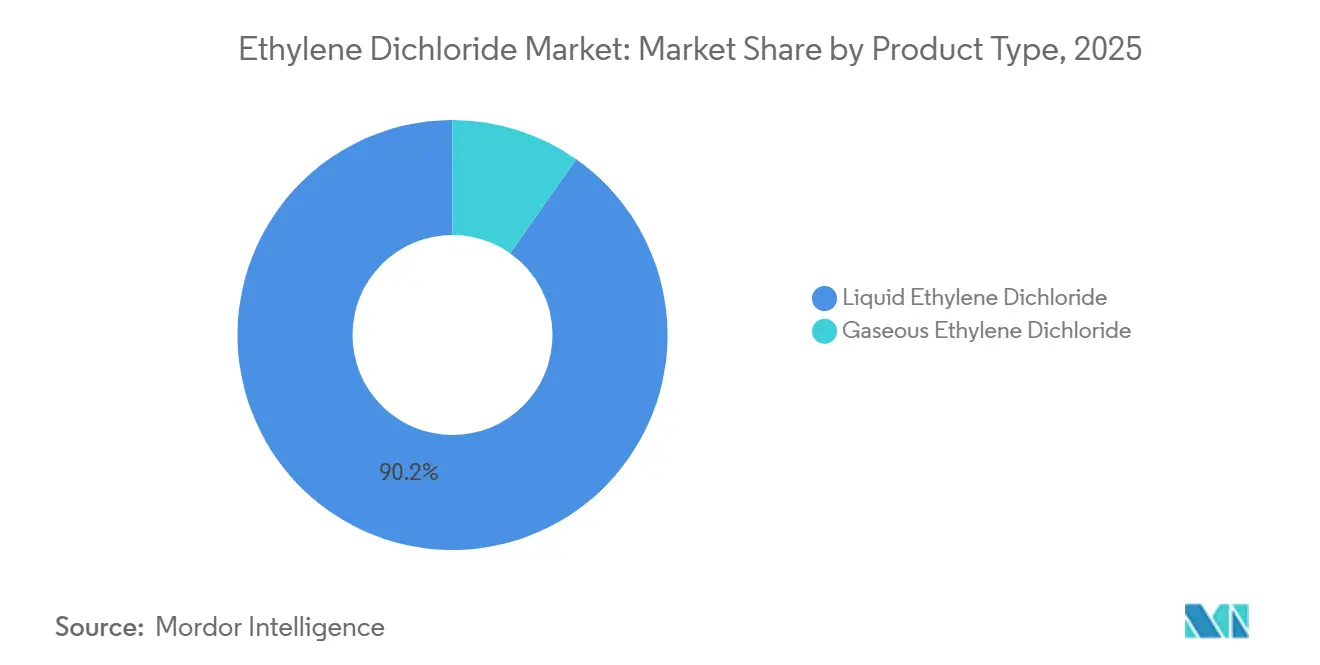
- Por tipo de produto, o Dicloreto de Etileno (EDC) Líquido deteve 90,23% da receita global em 2025 e está projetado para crescer a um CAGR de 3,67% até 2031.
- Por aplicação, a produção de VCM respondeu por 80,12% da receita global em 2025, enquanto os solventes clorados têm previsão de crescer a um CAGR de 4,15% até 2031.
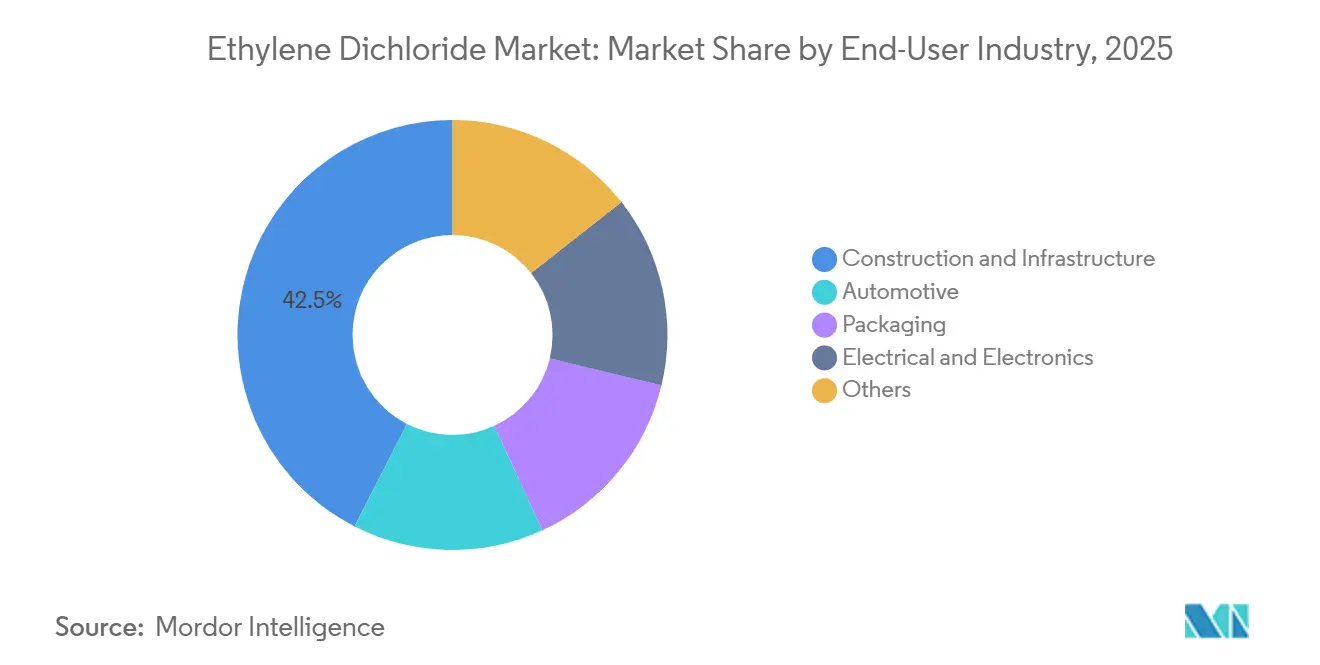
- Por indústria do usuário final, construção e infraestrutura detiveram 42,47% da receita global em 2025, enquanto as aplicações automotivas têm previsão de expandir a um CAGR de 4,23% até 2031.
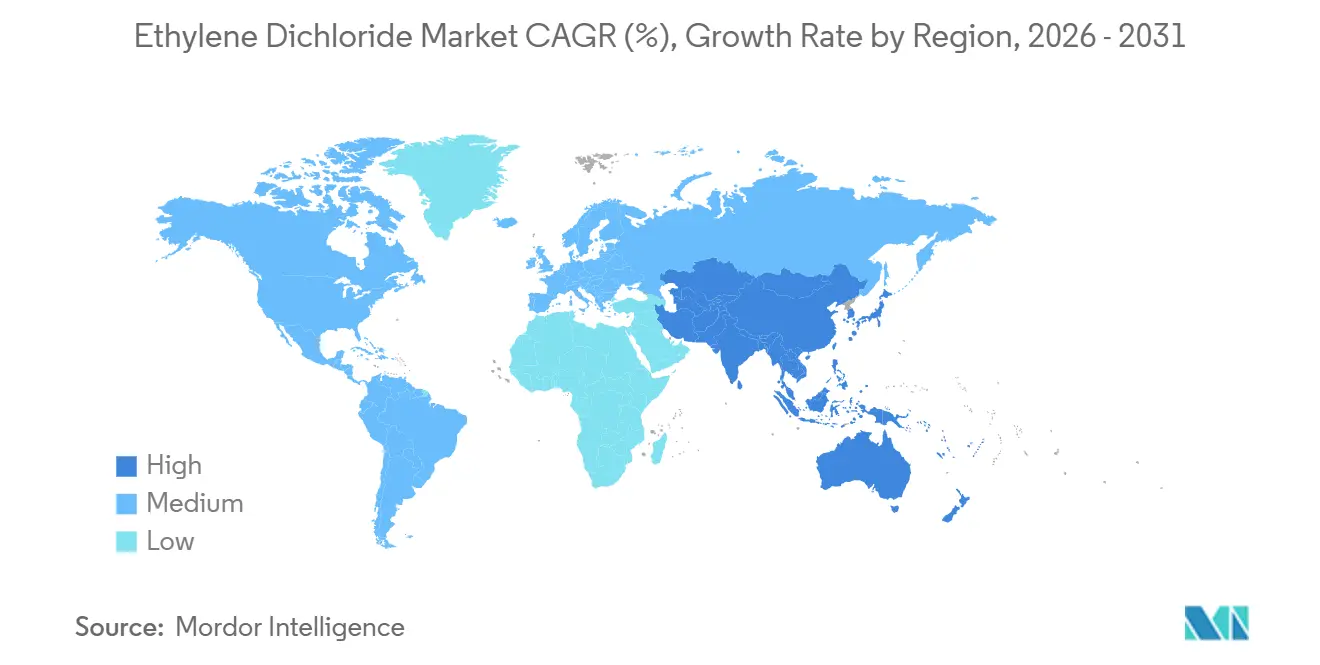
- Por geografia, a Ásia-Pacífico respondeu por 44,16% da receita global em 2025 e está projetada para crescer a um CAGR de 3,88% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda de PVC proveniente de Construção, Infraestrutura e Serviços Públicos | +0.8% | Global; concentrada na APAC, América do Sul, Oriente Médio e África (MEA) | Longo prazo (≥ 4 anos) |
| Demanda de PVC proveniente do Aliviamento de Peso Automotivo e Eletrificação | +0.4% | APAC como núcleo; expansão para Europa e América do Norte | Médio prazo (2-4 anos) |
| Industrialização da Ásia-Pacífico e Expansão da Cadeia de Vinila Integrada | +0.7% | Ásia-Pacífico; expansão secundária para o Oriente Médio | Longo prazo (≥ 4 anos) |
| Demanda de Embalagens e Saúde por Produtos à Base de PVC | +0.3% | Global; concentrada na APAC e Europa | Médio prazo (2-4 anos) |
| Otimização da Capacidade Integrada de Cloro-Álcali, EDC, VCM e PVC | +0.5% | Global; nova capacidade concentrada no Oriente Médio e África (MEA) e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Reciclagem de HCl em Circuito Fechado e Integração Térmica Melhorando a Economia do EDC | +0.3% | Global; adoção significativa em regiões dominadas pela rota do etileno | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda de PVC proveniente de Construção, Infraestrutura e Serviços Públicos
As redes de construção e serviços públicos consomem quantidades substanciais de EDC por meio da cadeia de valor do PVC. O PVC rígido é utilizado em tubos de pressão, sistemas de drenagem, conduítes elétricos e perfis de janelas, mantendo a demanda vinculada às necessidades básicas de infraestrutura. Os gastos públicos com gestão de água, drenagem e expansão de redes no Sul e Sudeste Asiático sustentam a aquisição de PVC por vários anos. Esses projetos diferem da demanda habitacional privada, pois são respaldados por alocações de capital público e requisitos de serviços essenciais. Os tubos e conduítes de PVC também suportam trabalhos de manutenção e substituição, ampliando sua base de demanda além da nova construção. Isso torna o mercado de dicloreto de etileno responsivo ao ritmo do investimento municipal e da entrega de infraestrutura, em vez de a um único ciclo de construção.
Demanda de PVC proveniente do Aliviamento de Peso Automotivo e Eletrificação
A eletrificação de veículos aumenta a demanda por fiação isolada e materiais de interior que utilizam PVC. Os veículos elétricos a bateria requerem sistemas de fiação mais complexos, incluindo chicotes de alta tensão com isolamento em conjuntos de cabos maiores. Essa demanda se propaga a montante pela cadeia de VCM e PVC até o mercado de dicloreto de etileno. O couro sintético de PVC também suporta aplicações de interior na produção de veículos em grande volume. Os fabricantes automotivos requerem materiais que atendam às especificações térmicas, mecânicas e de processamento, ao mesmo tempo em que abordam requisitos de aquisição com menores emissões.
Industrialização da Ásia-Pacífico e Expansão da Cadeia de Vinila Integrada
A Ásia-Pacífico está adicionando capacidade de cloro-álcali e cadeia de vinila à medida que sua base de consumo doméstico se expande. O projeto CA-EDC da Chandra Asri em Cilegon estava 72% concluído em julho de 2026 e foi projetado para produzir 500.000 toneladas por ano de EDC e 827.000 toneladas por ano de soda cáustica líquida. O projeto visa reduzir a dependência da Indonésia de EDC importado e estabelecer uma posição de fornecimento integrado dentro da cadeia regional. A Danantara Indonesia e a Autoridade de Investimento da Indonésia apoiaram o projeto por meio de uma parceria com o Chandra Asri Group em março de 2026. A nova capacidade aproxima a produção de EDC da fabricação de PVC a jusante e reduz a exposição a rotas de fornecimento de longa distância[1]Danantara Indonesia, "Danantara Indonesia, Autoridade de Investimento da Indonésia e Chandra Asri Group se Associam para Impulsionar a Indústria Química e Promover o Crescimento Econômico," Comunicado de Imprensa, danantaraindonesia.co.id.
Otimização da Capacidade Integrada de Cloro-Álcali, EDC, Monômero de Cloreto de Vinila (VCM) e PVC
As plantas integradas conectam as operações de cloro, etileno, EDC, VCM e PVC em um único sistema de produção, reduzindo a exposição a compras externas de matérias-primas e custos logísticos entre etapas intermediárias. A Shintech anunciou uma expansão de 3,4 bilhões de USD em Plaquemine, Louisiana, incluindo uma segunda unidade de etileno, uma quarta planta de VCM e capacidade adicional de cloro-álcali. O projeto inclui 625.000 toneladas por ano de etileno, 500.000 toneladas por ano de VCM e 310.000 toneladas por ano de capacidade de soda cáustica, com conclusão prevista para o final de 2030. Esses investimentos reforçam a Costa do Golfo dos EUA como um local de produção integrado para o mercado de dicloreto de etileno e exercem maior pressão sobre as operações independentes de EDC que carecem de matéria-prima cativa ou demanda a jusante.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições Ambientais e Ocupacionais sobre Hidrocarbonetos Clorados | -0.5% | América do Norte e UE; expansão para APAC | Médio prazo (2-4 anos) |
| Volatilidade do Preço das Matérias-Primas de Etileno e Cloro | -0.4% | Global; mais aguda em segmentos de mercado aberto não integrados | Curto prazo (≤ 2 anos) |
| Intensidade Energética e Exposição ao Custo de Carbono nas Operações de Cloro-Vinila | -0.3% | UE e América do Norte com precificação de carbono; emergindo na APAC | Longo prazo (≥ 4 anos) |
| Risco de Desequilíbrio de Cloro, Paralisação de Plantas e Logística de Materiais Perigosos | -0.2% | Global; agudo no Sul da Ásia e Sudeste Asiático (SEA) dependentes de importações | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Restrições Ambientais e Ocupacionais sobre Hidrocarbonetos Clorados
O escrutínio regulatório sobre compostos clorados está elevando os requisitos operacionais e de conformidade para os produtores. A Agência de Proteção Ambiental dos EUA (EPA) finalizou sua avaliação de risco para o 1,1-dicloroetano em junho de 2025 e constatou um risco irrazoável para a saúde humana, iniciando um processo de regulamentação sob a Lei de Controle de Substâncias Tóxicas. Essa ação diz respeito a um produto químico relacionado, e não ao Dicloreto de Etileno (EDC), mas reflete a atenção mais ampla que está sendo aplicada às vias de exposição a hidrocarbonetos clorados. A EPA e a Administração de Segurança e Saúde Ocupacional (OSHA) também estabeleceram um acordo de coordenação de segurança química que aumenta o foco no manuseio no local de trabalho e na gestão de riscos. Na Europa, o marco regulatório de Registro, Avaliação, Autorização e Restrição de Produtos Químicos (REACH) continua a moldar os requisitos de documentação e acesso ao mercado para intermediários químicos. Os grandes locais integrados estão geralmente em melhor posição para financiar sistemas de manuseio fechados, controles de vapores e outras melhorias necessárias para suportar uma operação confiável no mercado de EDC[2]Comissão Europeia, "Regulamento REACH (CE) n.º 1907/2006," EUR-Lex, eur-lex.europa.eu.
Volatilidade do Preço das Matérias-Primas de Etileno e Cloro
A produção de EDC depende tanto do etileno quanto do cloro, e seus movimentos de custo nem sempre se alinham. Os preços do etileno são afetados pelas condições mais amplas do mercado de olefinas, incluindo margens de craqueamento, custos de energia e disponibilidade de matérias-primas. O cloro tem flexibilidade limitada em armazenamento e transporte, portanto as taxas operacionais de cloro-álcali devem permanecer estreitamente vinculadas à demanda a jusante de cloro. Isso cria períodos em que a produção no mercado aberto enfrenta pressões de custo mesmo quando a demanda por PVC permanece estável. Acordos de fornecimento de longo prazo podem reduzir a exposição a mudanças de preço de curto prazo, mas as negociações anuais de contratos ainda afetam os custos de aquisição e as margens dos produtores. As operações integradas podem usar seu próprio cloro e capacidade de vinila a jusante de forma mais eficaz, tornando o controle de matérias-primas um fator importante no mercado de EDC.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Forma Líquida Sustenta a Economia das Matérias-Primas da Cadeia de VinilaO EDC líquido deteve 90,23% da participação do mercado de dicloreto de etileno em 2025, refletindo seu papel central na produção comercial de VCM. Os grandes fornos de pirólise de VCM são projetados para alimentação líquida contínua, e seu design operacional limita o papel prático do material gasoso em escala. O tamanho do mercado de dicloreto de etileno para EDC líquido está projetado para crescer a um CAGR de 3,67% até 2031. Novos projetos integrados estão sendo projetados em torno de sistemas de alimentação em fase líquida, conferindo a esse formato uma vantagem de infraestrutura duradoura. Os sistemas de manuseio de líquidos já estão incorporados nos arranjos logísticos e de armazenamento de grandes complexos de vinila. Esse alinhamento entre o design da planta e a logística de fornecimento torna o EDC líquido difícil de substituir na maioria das aplicações de alto volume.
Um estudo de processo de VCM com integração térmica publicado em 2026 relatou uma redução de 15,5% na demanda líquida de energia externa em comparação com a configuração de referência. Os ganhos relatados foram vinculados à integração térmica em arranjos de processamento em fase líquida, apoiando os esforços em nível de planta para reduzir a demanda de energia enquanto mantém as operações estabelecidas de alimentação líquida. O EDC gasoso mantém um papel em aplicações selecionadas de solventes especiais e adesivos, onde os requisitos de fornecimento e manuseio de alta pureza diferem dos da produção de VCM a granel. Sua base endereçável menor limita sua influência no mix geral de produtos. Cada nova planta de VCM construída para alimentação líquida fortalece a infraestrutura instalada que suporta a demanda de EDC líquido na indústria de dicloreto de etileno.


Por Aplicação:
A Produção de VCM Ancora, os Solventes Lideram o Pivô de CrescimentoA produção de VCM respondeu por 80,12% da receita global de aplicações em 2025, tornando-a o uso dominante do EDC. O mercado de dicloreto de etileno permanece estreitamente vinculado à produção de PVC porque o VCM é o precursor imediato do PVC. Os solventes clorados têm previsão de crescer a um CAGR de 4,15% até 2031, sustentados pela demanda da síntese de ingredientes ativos farmacêuticos, limpeza de eletrônicos, desengraxamento de metais de precisão e produção de agroquímicos. Essas aplicações oferecem aos produtores uma rota para atender usos finais além da cadeia primária de VCM, embora exijam capacidades adequadas de purificação, controle de especificações e manuseio.
As etilenoanimas utilizam o dicloreto de etileno (EDC) como intermediário para produtos químicos de tratamento de água, inibidores de corrosão e produtos químicos agrícolas, fornecendo uma saída adicional para produtores integrados que buscam reduzir a dependência da demanda relacionada ao VCM. A categoria de outras aplicações inclui síntese de refrigerantes, intermediários de polímeros especiais e solventes de grau laboratorial. Esses usos são menores em produção, mas podem fornecer demanda menos vinculada à atividade de construção e automotiva. A demanda por solventes está cada vez mais associada a locais de fabricação farmacêutica e eletrônica na Ásia. Os produtores que podem fornecer produtos de grau VCM e de grau solvente podem usar a mesma infraestrutura regional enquanto atendem a diferentes requisitos dos clientes. Esse mix de aplicações confere à indústria de dicloreto de etileno uma fonte limitada, mas útil, de diversificação em relação à cadeia primária de vinila.
Por Indústria do Usuário Final:
A Construção Ancora a Demanda, o Automotivo Lidera a Fronteira de CrescimentoA construção e infraestrutura responderam por 42,47% da receita global por usuário final em 2025, a maior participação de usuário final no mercado de dicloreto de etileno. A demanda por policloreto de vinila (PVC) provém de tubos de pressão, sistemas de drenagem, perfis de janelas, conduítes de cabos e produtos de cobertura utilizados tanto em novos projetos quanto em trabalhos de reparo. O segmento automotivo tem previsão de crescer a um CAGR de 4,23% até 2031, sustentado pelo maior uso de isolamento de PVC em chicotes de fiação, couro sintético em interiores e revestimentos protetores. A construção mantém ampla demanda porque redes de água, sistemas de drenagem, sistemas de energia e edifícios utilizam PVC. O tamanho do mercado de dicloreto de etileno vinculado à construção é, portanto, sustentado tanto pelos gastos públicos em infraestrutura quanto pela atividade de construção privada.
A demanda por embalagens inclui filmes para alimentos, embalagens rígidas e blisteres farmacêuticos. A clareza, o desempenho de barreira e a termoformabilidade do PVC permanecem relevantes em aplicações onde o custo e o desempenho de processamento são importantes. Os usuários de elétrica e eletrônica consomem PVC para isolamento de cabos e conduítes em data centers, instalações de energia renovável e projetos de modernização de redes, conectando a demanda de EDC a investimentos mais amplos em infraestrutura de energia e digital. A categoria de outros usuários finais inclui tubulações de irrigação, bens de consumo e calçados, que fornecem produção adicional fora dos principais setores industriais. A eletrificação de veículos não elimina a demanda por PVC porque adiciona requisitos de isolamento elétrico e materiais de interior que compensam parte da redução do uso em sistemas de veículos convencionais.
Análise Geográfica
Mercado de Dicloreto de Etileno na Ásia-Pacífico
A Ásia-Pacífico respondeu por 44,16% da participação no mercado de dicloreto de etileno (EDC) em 2025 e tem previsão de crescimento a um CAGR de 3,88% até 2031. A região combina elevado consumo de PVC com novos investimentos em capacidade integrada de cloro-álcali e cadeia de vinil. A Indonésia está desenvolvendo uma base de fornecimento de EDC por meio do projeto CA-EDC em Cilegon, com o objetivo de reduzir a dependência de materiais importados. A Tailândia também ampliou sua capacidade por meio da expansão da unidade de cloro-álcali da AGC Vinythai, que apoia a produção de PVC no Sudeste Asiático. Os produtores regionais estão aprimorando os elos de fornecimento entre a produção de cloro, EDC, VCM e a conversão downstream de PVC. Essa combinação de demanda local e capacidade integrada sustenta um mercado regional de EDC mais autossuficiente.
Mercado de Dicloreto de Etileno na América do Norte e Europa
A América do Norte permanece uma importante fonte de exportação, uma vez que complexos integrados no Texas e na Louisiana se beneficiam do acesso a matéria-prima à base de etano. A expansão anunciada pela Shintech na Louisiana acrescenta capacidade nas operações de etileno, VCM e cloro-álcali, fortalecendo sua posição integrada. Em dezembro de 2025, a Westlake anunciou a racionalização de determinados ativos de clorovinil e estireno na América do Norte, incluindo 910 milhões de libras por ano de capacidade de VCM. Essa iniciativa concentra as atividades nas instalações mais eficientes e aborda o excesso de capacidade na região. A Europa enfrenta um ambiente operacional mais desafiador, uma vez que os custos de energia, a exposição ao carbono e os requisitos de conformidade química pesam sobre os ativos marginais. A Westlake Vinnolit concluiu a aquisição das plantas de PVC e VCM de Wilhelmshaven em junho de 2026 por 109 milhões de USD, ilustrando como operadores estabelecidos estão utilizando transações de ativos em dificuldade para manter posições de produção integrada.
Mercado de Dicloreto de Etileno na América do Sul e MEA
A América do Sul possui uma base substancial de demanda por PVC, com o Brasil permanecendo central para o consumo regional de vinil. Em novembro de 2025, a Olin anunciou uma parceria de fornecimento de EDC de longo prazo com a Braskem, direcionando o fornecimento para uma relação comercial estruturada em vez do mercado spot. Esse acordo proporciona à Braskem um acesso mais estável às matérias-primas, ao mesmo tempo em que reduz a exposição da Olin à venda no mercado aberto. O Oriente Médio e a África constituem mercados regionais menores, mas apresentam demanda significativa por PVC relacionada à construção, impulsionada por programas habitacionais e de infraestrutura. A região também está recebendo investimentos em produção química integrada, o que pode alterar sua posição futura nos fluxos comerciais. A confiabilidade no fornecimento permanece importante para os compradores que dependem de EDC importado, tornando a diversificação das rotas de abastecimento uma prioridade contínua no mercado de EDC.

Cenário Competitivo
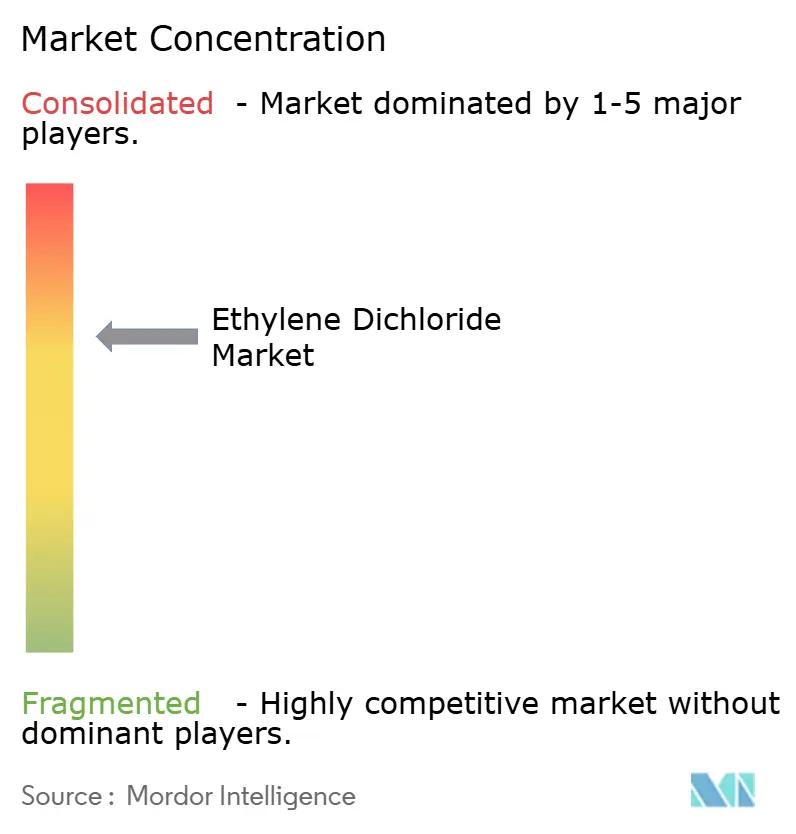
O mercado de Dicloreto de Etileno (EDC) é moderadamente consolidado entre produtores que combinam operações de cloro-álcali, EDC, Monômero de Cloreto de Vinila (VCM) e Policloreto de Vinila (PVC). O acesso a matérias-primas, a logística integrada e a escala determinam a posição relativa dessas empresas. As vendas no mercado aberto estão se tornando menos centrais à medida que os produtores direcionam o material para operações a jusante afiliadas ou acordos de longo prazo com clientes. A Olin encerrou sua joint venture Blue Water Alliance com a Mitsui em setembro de 2025 como parte de seu plano estratégico e posteriormente anunciou uma parceria de fornecimento com a Braskem. Essas ações refletem uma preferência por relacionamentos estruturados na cadeia de valor em detrimento das vendas spot no mercado aberto. Os produtores integrados podem implantar cloro e EDC em ativos vinculados, ajudando-os a gerenciar o equilíbrio de cloro e as restrições de armazenamento.
A consolidação também está remodelando a estrutura competitiva na Europa. A Westlake Vinnolit concluiu a aquisição do local de produção de PVC e VCM da Vynova Wilhelmshaven em junho de 2026, adicionando 380.000 toneladas por ano de capacidade de PVC e 400.000 toneladas por ano de capacidade de VCM. O local inclui um cais logístico de águas profundas, que fortalece a posição de fabricação e distribuição da Westlake na Europa. Em 2025, a INEOS Inovyn concordou em adquirir o único ativo de produção de EDC do Reino Unido da administração, trazendo a cadeia de cloro-álcali e EDC de Runcorn sob um único operador. Essas transações indicam que empresas integradas maiores estão absorvendo ativos que podem ser operados dentro de sistemas de produção mais amplos.
O EDC de grau especial para solventes farmacêuticos, etilenoanimas e intermediários agroquímicos permanece uma oportunidade para produtores com capacidades adequadas de purificação e manuseio. Essas aplicações diferem dos requisitos de grau VCM de commodities e podem fornecer saídas adicionais para plantas integradas. Os operadores sem etileno cativo ou demanda de produtos a jusante permanecem mais expostos aos custos de matérias-primas e aos movimentos de preços dos produtos. A tecnologia também afeta a diferença de custo operacional entre instalações novas e mais antigas. A AGC Vinythai comissionou uma planta de cloro-álcali ampliada na Tailândia em fevereiro de 2026, equipada com eletrolisadores e-BiTAC fornecidos pela Thyssenkrupp Nucera. A instalação suporta a produção de cloro-álcali com menor consumo de energia e faz parte da expansão de capacidade mais ampla da AGC Vinythai. O investimento está, portanto, se movendo em direção a locais eficientes, conformes e integrados que podem atender ao mercado de EDC por meio de múltiplos canais de produtos vinculados.
Líderes da Indústria de Dicloreto de Etileno
Occidental Chemical Corporation
Westlake Corporation
Formosa Plastics Corporation
INEOS
Olin Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dicloreto de Etileno
- Asahimas Chemical Company
- Chandra Asri Group
- Egyptian Petrochemicals Company
- Formosa Plastics Corporation
- Hanwha Solutions Corporation
- INEOS
- KOYO KAIUN Co., Ltd.
- Occidental Chemical Corporation
- Olin Corporation
- SABIC
- Shin-Etsu Chemical Co., Ltd.
- Tosoh Corporation
- Vynova Group
- Westlake Corporation
- Xinjiang Zhongtai Chemical Co., Ltd.

Recent Industry Developments in Mercado de Dicloreto de Etileno
- Junho de 2026: A subsidiária alemã da Westlake Corporation adquiriu o local de produção de PVC e VCM da Vynova Wilhelmshaven por 109 milhões de USD por meio de processo de insolvência, adicionando 380.000 toneladas/ano de capacidade de PVC e 400.000 toneladas/ano de capacidade de VCM à sua presença de fabricação europeia, juntamente com um cais logístico de águas profundas.
- Março de 2026: A Shintech, subsidiária americana da Shin-Etsu Chemical Co., Ltd., anunciou uma expansão integrada de 3,4 bilhões de USD em seu complexo de Plaquemine, Louisiana, incluindo uma segunda unidade de etileno com capacidade de 625.000 toneladas/ano, uma quarta planta de VCM com capacidade de 500.000 toneladas/ano e capacidade adicional de cloro-álcali com 310.000 toneladas/ano de soda cáustica, com todas as fases previstas para conclusão até o final de 2030.


Escopo do Relatório Global do Mercado de Dicloreto de Etileno
O dicloreto de etileno (EDC) é um líquido oleoso, claro e incolor com um odor adocicado semelhante ao clorofórmio. É um composto sintético tóxico e inflamável utilizado principalmente para produzir cloreto de vinila, que é usado na fabricação de produtos plásticos de PVC.
O mercado de dicloreto de etileno é segmentado por tipo de produto, aplicação, indústria do usuário final e geografia. Por tipo de produto, o mercado é segmentado em dicloreto de etileno líquido e dicloreto de etileno gasoso. Por aplicação, o mercado é segmentado em produção de monômero de cloreto de vinila (VCM), etilenoanimas, solventes clorados e outros. Por indústria do usuário final, o mercado é segmentado em construção e infraestrutura, automotivo, embalagens, elétrica e eletrônica e outros. O relatório também abrange o tamanho do mercado e as previsões para o dicloreto de etileno em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Dicloreto de Etileno Líquido |
| Dicloreto de Etileno Gasoso |
| Produção de Monômero de Cloreto de Vinila (VCM) |
| Etilenoanimas |
| Solventes Clorados |
| Outros |
| Construção e Infraestrutura |
| Automotivo |
| Embalagens |
| Elétrica e Eletrônica |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Dicloreto de Etileno Líquido | |
| Dicloreto de Etileno Gasoso | ||
| Por Aplicação | Produção de Monômero de Cloreto de Vinila (VCM) | |
| Etilenoanimas | ||
| Solventes Clorados | ||
| Outros | ||
| Por Indústria do Usuário Final | Construção e Infraestrutura | |
| Automotivo | ||
| Embalagens | ||
| Elétrica e Eletrônica | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Dicloreto de Etileno?
O tamanho do mercado de Dicloreto de Etileno foi estimado em 22,43 bilhões de USD em 2025 e estima-se que cresça de 23,11 bilhões de USD em 2026 para 27,21 bilhões de USD até 2031, a um CAGR de 3,32% durante o período de previsão (2026-2031).
Qual forma de produto tem o maior papel no mercado de Dicloreto de Etileno?
O EDC líquido deteve 90,23% da receita global em 2025 porque as grandes plantas de VCM são projetadas para operações de alimentação líquida contínua.
Qual aplicação está crescendo mais rapidamente para o dicloreto de etileno?
Os solventes clorados têm previsão de crescer a um CAGR de 4,15% até 2031, sustentados por usos farmacêuticos, eletrônicos e de processamento químico.
Qual setor de usuário final deve expandir mais rapidamente?
As aplicações automotivas têm previsão de crescer a um CAGR de 4,23% até 2031 porque os veículos elétricos requerem mais fiação isolada com PVC e materiais de interior.
Página atualizada pela última vez em:



