
Ethylene Dichloride Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
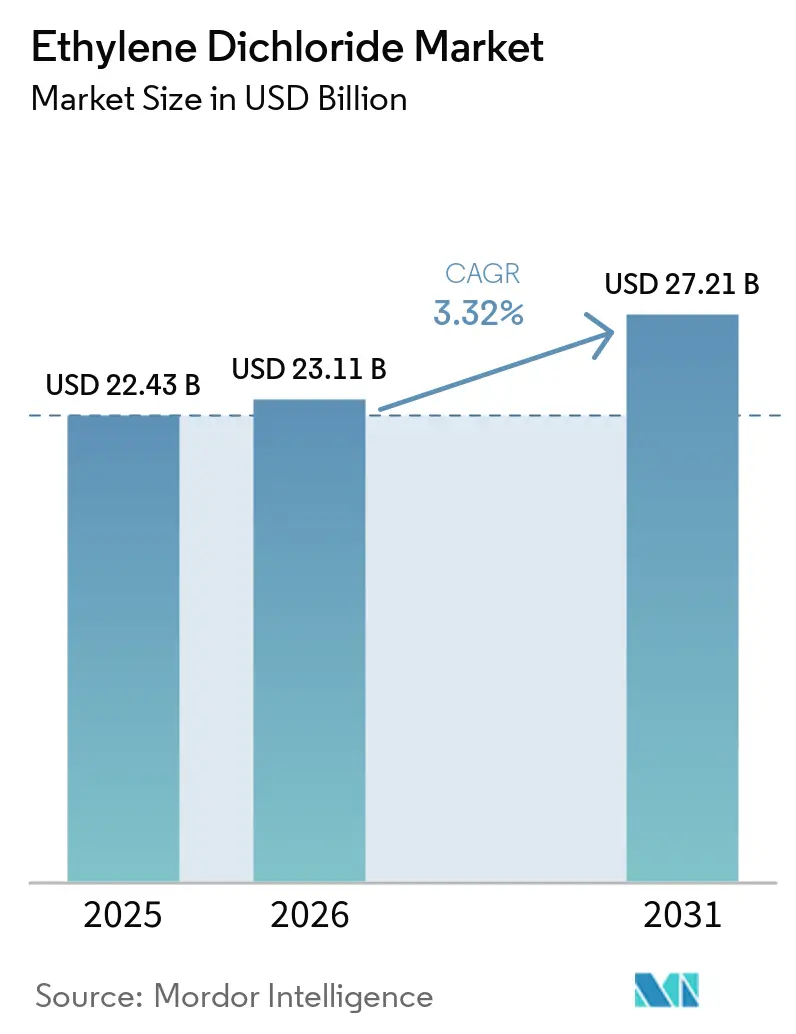
| Marktgröße (2026) | 23.11 Milliarden US-Dollar |
| Marktgröße (2031) | 27.21 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.32 % |
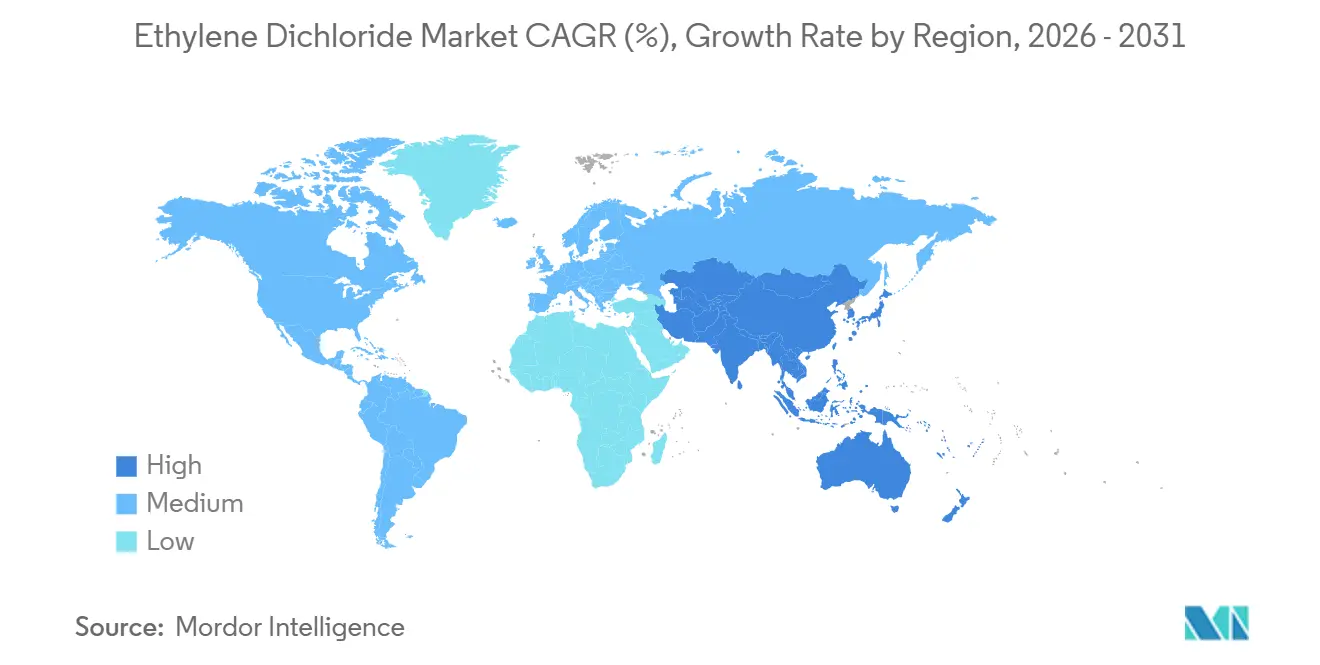
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
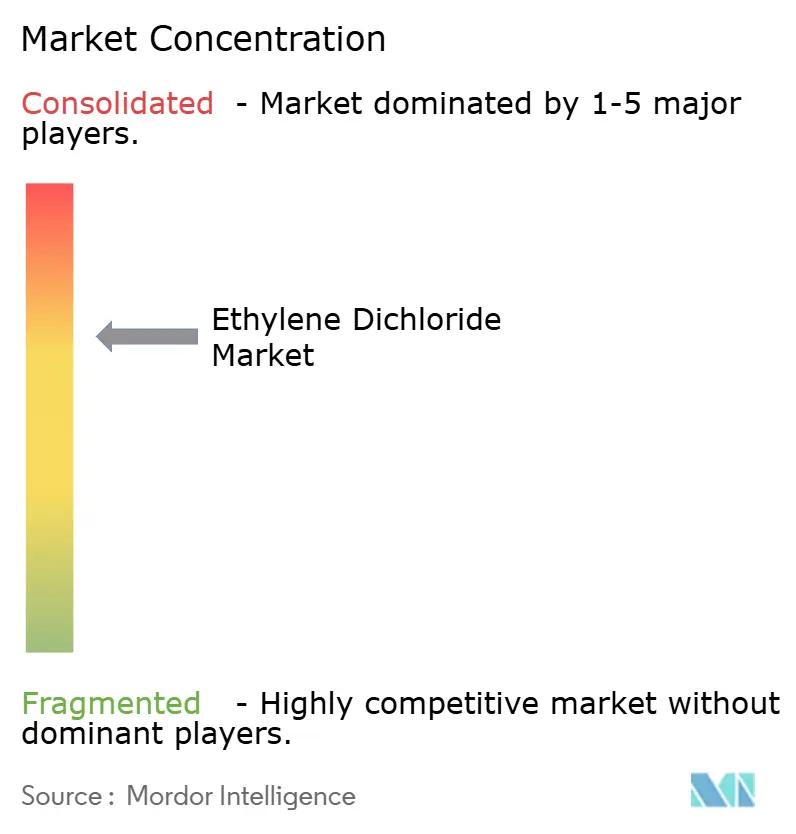
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Ethylene Dichloride Marktanalyse von Mordor Intelligence
Die Marktgröße für Ethylendichlorid wurde im Jahr 2025 auf 22,43 Milliarden USD geschätzt und soll von 23,11 Milliarden USD im Jahr 2026 auf 27,21 Milliarden USD bis 2031 wachsen, bei einer CAGR von 3,32 % während des Prognosezeitraums (2026–2031). Ethylendichlorid ist in erster Linie ein Zwischenprodukt bei der Herstellung von Vinylchloridmonomer (VCM), sodass die Nachfrage dem Verbrauch von Polyvinylchlorid (PVC) in den Bereichen Bau, Automobil, Verpackung und Gesundheitswesen folgt. Die Bauausgaben in aufstrebenden Volkswirtschaften stützen die Nachfrage nach PVC-Rohren, Leitungsrohren und Profilen durch öffentliche Versorgungsprogramme, nicht nur durch Wohnbautätigkeit. Chlorierte Lösungsmittel stellen eine zweite Nachfragequelle außerhalb der VCM-Kette dar, insbesondere in der pharmazeutischen Herstellung und der Elektronikreinigung, wo hochreine Materialien erforderlich sind. Hersteller mit integrierten Chlor-Alkali-, EDC-, VCM- und PVC-Betrieben managen Rohstoffe, Logistik und Produktflüsse effektiver als eigenständige Händlerlieferanten. Neue integrierte Projekte in den Vereinigten Staaten, dem Nahen Osten und Südostasien verschieben die regionalen Versorgungspositionen und verringern die Rolle des Spothandels im Ethylendichloridmarkt.
Wichtigste Erkenntnisse des Berichts
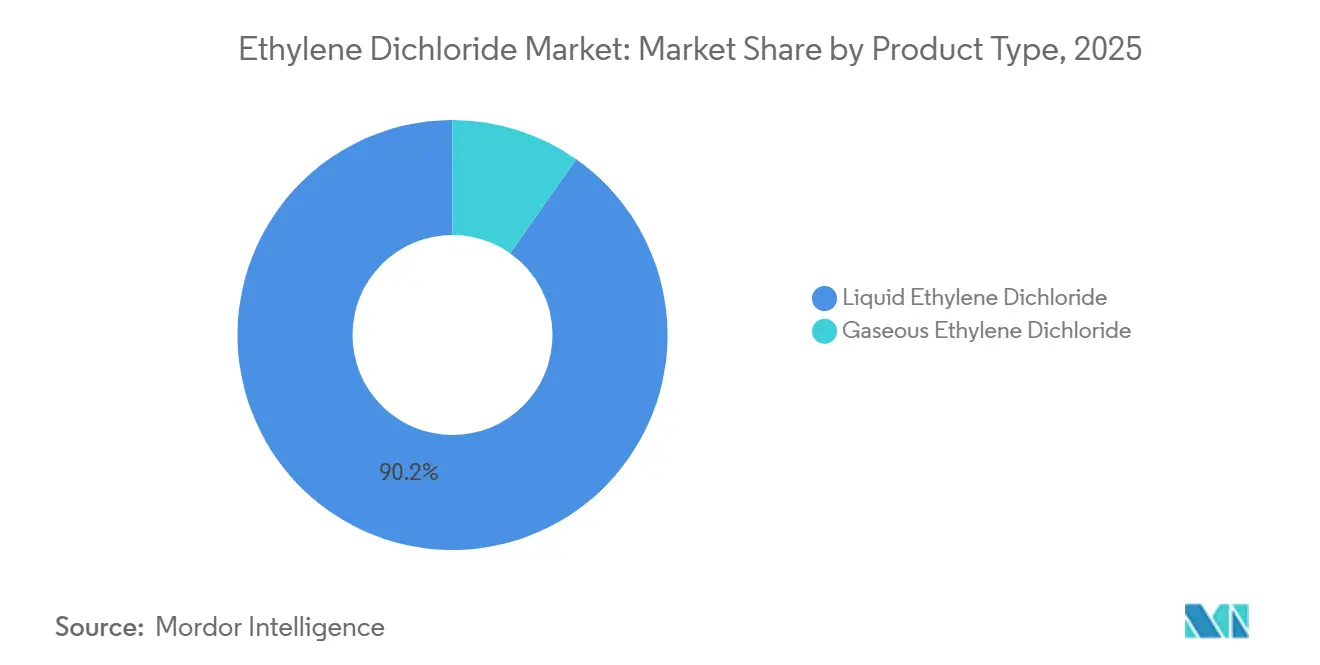
- Nach Produkttyp hielt flüssiges Ethylendichlorid (EDC) im Jahr 2025 einen Anteil von 90,23 % am globalen Umsatz und soll bis 2031 mit einer CAGR von 3,67 % wachsen.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 80,12 % des globalen Umsatzes auf die VCM-Produktion, während chlorierte Lösungsmittel bis 2031 voraussichtlich mit einer CAGR von 4,15 % wachsen werden.
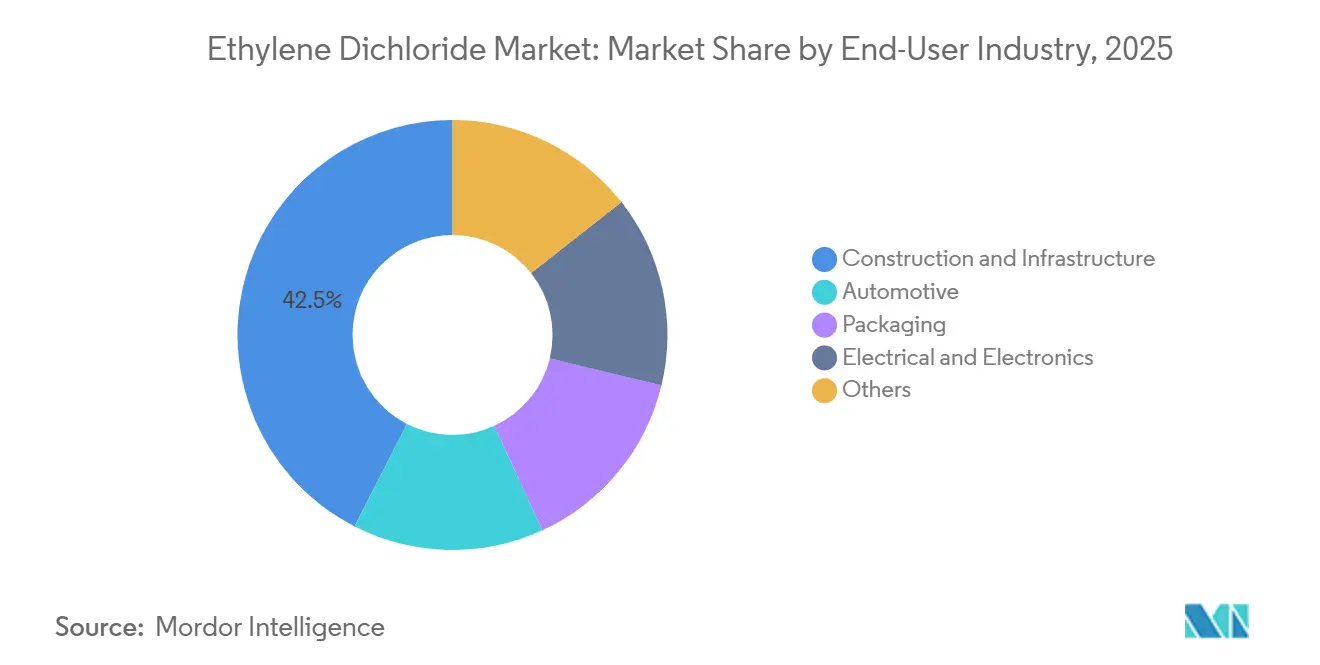
- Nach Endverbraucherbranche hielt Bau und Infrastruktur im Jahr 2025 einen Anteil von 42,47 % am globalen Umsatz, während Automobilanwendungen bis 2031 voraussichtlich mit einer CAGR von 4,23 % wachsen werden.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 44,16 % des globalen Umsatzes auf Asien-Pazifik, das bis 2031 voraussichtlich mit einer CAGR von 3,88 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| PVC-Nachfrage aus Bau, Infrastruktur und Versorgungsunternehmen | +0.8% | Global; konzentriert in Asien-Pazifik, Südamerika, dem Nahen Osten und Afrika (MEA) | Langfristig (≥ 4 Jahre) |
| PVC-Nachfrage aus der automobilen Gewichtsreduzierung und Elektrifizierung | +0.4% | Asien-Pazifik als Kern; Ausstrahlungseffekte auf Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Industrialisierung in Asien-Pazifik und integrierte Expansion der Vinylkette | +0.7% | Asien-Pazifik; sekundäre Ausstrahlungseffekte auf den Nahen Osten | Langfristig (≥ 4 Jahre) |
| Verpackungs- und Gesundheitsnachfrage nach PVC-basierten Produkten | +0.3% | Global; konzentriert in Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Optimierung der integrierten Chlor-Alkali-, EDC-, VCM- und PVC-Kapazität | +0.5% | Global; neue Kapazitäten konzentriert im Nahen Osten und Afrika (MEA) sowie Südostasien | Langfristig (≥ 4 Jahre) |
| Geschlossene HCl-Rückgewinnung und Wärmeintegration zur Verbesserung der EDC-Wirtschaftlichkeit | +0.3% | Global; erhebliche Akzeptanz in Regionen mit dominanter Ethylenroute | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
PVC-Nachfrage aus Bau, Infrastruktur und Versorgungsunternehmen
Bau- und Versorgungsnetze verbrauchen erhebliche Mengen EDC über die PVC-Wertschöpfungskette. Hart-PVC wird in Druckrohren, Entwässerungssystemen, Elektroleitungsrohren und Fensterprofilen eingesetzt, wodurch die Nachfrage an grundlegende Infrastrukturbedürfnisse gebunden bleibt. Öffentliche Ausgaben für Wasserwirtschaft, Entwässerung und Netzausbau in Süd- und Südostasien stützen die mehrjährige PVC-Beschaffung. Diese Projekte unterscheiden sich von der privaten Wohnungsbaunachfrage, da sie durch öffentliche Kapitalzuweisungen und Anforderungen an wesentliche Dienstleistungen gedeckt sind. PVC-Rohre und Leitungsrohre unterstützen auch Wartungs- und Ersatzarbeiten und verbreitern damit ihre Nachfragebasis über den Neubau hinaus. Dies macht den Ethylendichloridmarkt reaktionsfähig auf das Tempo kommunaler Investitionen und die Infrastrukturbereitstellung und nicht auf einen einzelnen Baukonjunkturzyklus.
PVC-Nachfrage aus der automobilen Gewichtsreduzierung und Elektrifizierung
Die Fahrzeugelektrifizierung erhöht die Nachfrage nach isolierten Kabeln und Innenraummaterialien, die PVC verwenden. Batterieelektrische Fahrzeuge erfordern komplexere Verkabelungssysteme, einschließlich Hochspannungskabelstränge mit Isolierung über größere Kabelbaugruppen. Diese Nachfrage wird über die VCM- und PVC-Kette bis zum Ethylendichloridmarkt weitergegeben. PVC-Kunstleder unterstützt auch Innenraumanwendungen in der Hochvolumen-Fahrzeugproduktion. Automobilhersteller benötigen Materialien, die thermische, mechanische und verarbeitungstechnische Spezifikationen erfüllen und gleichzeitig emissionsärmere Beschaffungsanforderungen berücksichtigen.
Industrialisierung in Asien-Pazifik und integrierte Expansion der Vinylkette
Asien-Pazifik baut Chlor-Alkali- und Vinylkettenkapazitäten aus, da seine inländische Verbrauchsbasis wächst. Das CA-EDC-Projekt von Chandra Asri in Cilegon war im Juli 2026 zu 72 % fertiggestellt und ist auf eine Produktion von 500.000 Tonnen pro Jahr EDC und 827.000 Tonnen pro Jahr flüssiger Ätznatronlauge ausgelegt. Das Projekt zielt darauf ab, Indonesiens Abhängigkeit von importiertem EDC zu verringern und eine integrierte Versorgungsposition innerhalb der regionalen Kette zu etablieren. Danantara Indonesia und die Indonesia Investment Authority unterstützten das Projekt durch eine Partnerschaft mit Chandra Asri Group im März 2026. Neue Kapazitäten bringen die EDC-Produktion näher an die nachgelagerte PVC-Herstellung und verringern die Abhängigkeit von langen Versorgungswegen[1]Danantara Indonesia, "Danantara Indonesia, Indonesia Investment Authority und Chandra Asri Group schließen Partnerschaft zur Stärkung der Chemieindustrie und zur Förderung des Wirtschaftswachstums," Pressemitteilung, danantaraindonesia.co.id.
Optimierung der integrierten Chlor-Alkali-, EDC-, Vinylchloridmonomer (VCM)- und PVC-Kapazität
Integrierte Anlagen verbinden Chlor-, Ethylen-, EDC-, VCM- und PVC-Betriebe zu einem einzigen Produktionssystem und verringern so die Abhängigkeit von externen Rohstoffkäufen und Logistikkosten zwischen den Zwischenstufen. Shintech kündigte eine Erweiterung im Wert von 3,4 Milliarden USD in Plaquemine, Louisiana, an, einschließlich einer zweiten Ethylenanlage, einer vierten VCM-Anlage und zusätzlicher Chlor-Alkali-Kapazität. Das Projekt umfasst 625.000 Tonnen pro Jahr Ethylen, 500.000 Tonnen pro Jahr VCM und 310.000 Tonnen pro Jahr Ätznatronlauge-Kapazität, mit einer geplanten Fertigstellung bis Ende 2030. Diese Investitionen stärken die US-Golfküste als integrierten Produktionsstandort für den Ethylendichloridmarkt und erhöhen den Druck auf eigenständige EDC-Betriebe, denen es an gebundenem Rohstoff oder nachgelagerter Nachfrage mangelt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Umwelt- und arbeitsrechtliche Beschränkungen für chlorierte Kohlenwasserstoffe | -0.5% | Nordamerika und die EU; Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei Ethylen- und Chlor-Rohstoffen | -0.4% | Global; am stärksten in nicht integrierten Händlersegmenten | Kurzfristig (≤ 2 Jahre) |
| Energieintensität und Kohlenstoffkostenbelastung im Chlor-Vinyl-Betrieb | -0.3% | EU und Nordamerika mit CO₂-Bepreisung; aufkommend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Risiken durch Chlorungleichgewicht, Anlagenausfälle und Gefahrgutlogistik | -0.2% | Global; akut in importabhängigem Südasien und Südostasien (SEA) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Umwelt- und arbeitsrechtliche Beschränkungen für chlorierte Kohlenwasserstoffe
Die regulatorische Kontrolle chlorierter Verbindungen erhöht die Betriebs- und Compliance-Anforderungen für Hersteller. Die US-amerikanische Umweltschutzbehörde (EPA) schloss im Juni 2025 ihre Risikobewertung für 1,1-Dichlorethan ab und stellte ein unzumutbares Risiko für die menschliche Gesundheit fest, was einen Regelgebungsprozess gemäß dem Toxic Substances Control Act einleitete. Diese Maßnahme betrifft eine verwandte Chemikalie und nicht Ethylendichlorid (EDC), spiegelt jedoch die breitere Aufmerksamkeit wider, die auf Expositionspfade chlorierter Kohlenwasserstoffe gerichtet wird. Die EPA und die Behörde für Arbeitssicherheit und Gesundheitsschutz (OSHA) haben außerdem eine Koordinierungsvereinbarung zur chemischen Sicherheit getroffen, die den Fokus auf den Umgang am Arbeitsplatz und das Risikomanagement verstärkt. In Europa gestaltet das Rahmenwerk zur Registrierung, Bewertung, Zulassung und Beschränkung von Chemikalien (REACH) weiterhin die Dokumentations- und Marktzugangsanforderungen für chemische Zwischenprodukte. Größere integrierte Standorte sind im Allgemeinen besser positioniert, um geschlossene Handhabungssysteme, Dampfkontrollen und andere Verbesserungen zu finanzieren, die für einen zuverlässigen Betrieb im EDC-Markt erforderlich sind[2]Europäische Kommission, "REACH-Verordnung (EG) Nr. 1907/2006," EUR-Lex, eur-lex.europa.eu.
Preisvolatilität bei Ethylen- und Chlor-Rohstoffen
Die EDC-Produktion ist sowohl von Ethylen als auch von Chlor abhängig, und ihre Kostenbewegungen sind nicht immer aufeinander abgestimmt. Ethylenpreise werden durch breitere Olefinmarktbedingungen beeinflusst, einschließlich Cracker-Margen, Energiekosten und Rohstoffverfügbarkeit. Chlor hat begrenzte Flexibilität bei Lagerung und Transport, sodass die Betriebsraten der Chlor-Alkali-Anlagen eng an die nachgelagerte Chlornachfrage gebunden bleiben müssen. Dies schafft Phasen, in denen die Händlerproduktion mit Kostendruck konfrontiert ist, selbst wenn die PVC-Nachfrage stabil bleibt. Langfristige Liefervereinbarungen können die Anfälligkeit gegenüber kurzfristigen Preisänderungen verringern, aber jährliche Vertragsverhandlungen beeinflussen weiterhin die Einkaufskosten und Herstellermargen. Integrierte Betriebe können ihr eigenes Chlor und ihre nachgelagerte Vinylkapazität effektiver nutzen, was die Rohstoffkontrolle zu einem wichtigen Faktor im EDC-Markt macht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Flüssige Form stützt die Rohstoffökonomie der VinylketteFlüssiges EDC hielt im Jahr 2025 einen Anteil von 90,23 % am Ethylendichlorid-Marktanteil und spiegelt damit seine zentrale Rolle in der kommerziellen VCM-Produktion wider. Große VCM-Pyrolyseöfen sind für kontinuierliche Flüssigzufuhr ausgelegt, und ihr Betriebsdesign begrenzt die praktische Rolle von gasförmigem Material im großen Maßstab. Die Ethylendichlorid-Marktgröße für flüssiges EDC soll bis 2031 mit einer CAGR von 3,67 % wachsen. Neue integrierte Projekte werden um Flüssigphasen-Zuführsysteme herum konzipiert, was diesem Format einen dauerhaften Infrastrukturvorteil verschafft. Flüssighandhabungssysteme sind bereits in die Logistik- und Lagervereinbarungen großer Vinylkomplexe eingebettet. Diese Übereinstimmung zwischen Anlagendesign und Versorgungslogistik macht flüssiges EDC in den meisten Hochvolumenanwendungen schwer zu ersetzen.
Eine im Jahr 2026 veröffentlichte Studie zu einem wärmeintegrierten VCM-Prozess berichtete von einer Reduzierung des externen Nettoenergiebedarfs um 15,5 % im Vergleich zur Basiskonfiguration. Die gemeldeten Gewinne wurden mit der Wärmeintegration in Flüssigphasen-Verarbeitungsanordnungen in Verbindung gebracht, was die Bemühungen auf Anlagenebene zur Senkung des Energiebedarfs bei gleichzeitiger Beibehaltung etablierter Flüssigzufuhrbetriebe unterstützt. Gasförmiges EDC behält eine Rolle in ausgewählten Spezial-Lösungsmittel- und Klebstoffanwendungen, wo sich die Anforderungen an hochreine Versorgung und Handhabung von denen der Massen-VCM-Produktion unterscheiden. Seine kleinere adressierbare Basis begrenzt seinen Einfluss auf den gesamten Produktmix. Jede neue VCM-Anlage, die für Flüssigzufuhr gebaut wird, stärkt die installierte Infrastruktur, die die Nachfrage nach flüssigem EDC in der Ethylendichlorid-Branche unterstützt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
VCM-Produktion als Anker, Lösungsmittel führen den Wachstumsschwenk anDie VCM-Produktion entfiel im Jahr 2025 auf 80,12 % des globalen Anwendungsumsatzes und ist damit die dominierende Verwendung von EDC. Der Ethylendichloridmarkt bleibt eng mit der PVC-Produktion verknüpft, da VCM der unmittelbare Vorläufer von PVC ist. Chlorierte Lösungsmittel sollen bis 2031 mit einer CAGR von 4,15 % wachsen, gestützt durch die Nachfrage aus der Synthese pharmazeutischer Wirkstoffe, der Elektronikreinigung, der Präzisionsmetallentfettung und der agrochemischen Produktion. Diese Anwendungen bieten Herstellern einen Weg, Endverwendungen jenseits der primären VCM-Kette zu bedienen, erfordern jedoch geeignete Reinigungskapazitäten, Spezifikationskontrolle und Handhabungsfähigkeiten.
Ethylenamine verwenden Ethylendichlorid (EDC) als Zwischenprodukt für Wasserbehandlungschemikalien, Korrosionsinhibitoren und Agrarchemikalien und bieten integrierten Herstellern, die ihre Abhängigkeit von VCM-bezogener Nachfrage reduzieren möchten, einen zusätzlichen Absatzkanal. Die Kategorie der sonstigen Anwendungen umfasst die Kältemittelsynthese, Spezialpolymer-Zwischenprodukte und Lösungsmittel in Laborqualität. Diese Verwendungen sind in der Produktion kleiner, können aber eine Nachfrage liefern, die weniger an Bau- und Automobilaktivitäten gebunden ist. Die Lösungsmittelnachfrage ist zunehmend mit pharmazeutischen und Elektronikfertigungsstandorten in Asien verbunden. Hersteller, die sowohl VCM-Qualität als auch Lösungsmittelqualität liefern können, können dieselbe regionale Infrastruktur nutzen und gleichzeitig unterschiedliche Kundenanforderungen bedienen. Dieser Anwendungsmix gibt der Ethylendichlorid-Branche eine begrenzte, aber nützliche Diversifizierungsquelle gegenüber der primären Vinylkette.
Nach Endverbraucherbranche:
Bau verankert die Nachfrage, Automobil führt die Wachstumsfront anBau und Infrastruktur entfielen im Jahr 2025 auf 42,47 % des globalen Umsatzes nach Endverbraucher und hatten damit den größten Endverbraucheranteil im Ethylendichloridmarkt. Die Nachfrage nach Polyvinylchlorid (PVC) kommt von Druckrohren, Entwässerungssystemen, Fensterprofilen, Kabelleitungsrohren und Dachprodukten, die sowohl bei Neubauprojekten als auch bei Reparaturarbeiten eingesetzt werden. Das Automobilsegment soll bis 2031 mit einer CAGR von 4,23 % wachsen, gestützt durch den verstärkten Einsatz von PVC-Isolierung in Kabelbäumen, Kunstleder in Innenräumen und Schutzlacken. Bau behält eine breite Nachfrage, da Wassernetze, Entwässerungssysteme, Stromsysteme und Gebäude alle PVC verwenden. Die mit dem Bau verbundene Ethylendichlorid-Marktgröße wird daher sowohl durch öffentliche Infrastrukturausgaben als auch durch private Bautätigkeit gestützt.
Die Verpackungsnachfrage umfasst lebensmittelechte Folien, Hartverpackungen und pharmazeutische Blisterpackungen. Die Klarheit, Barriereleistung und Thermoformbarkeit von PVC bleiben in Anwendungen relevant, bei denen Kosten und Verarbeitungsleistung wichtig sind. Elektro- und Elektroniknutzer verbrauchen PVC für Kabelisolierung und Leitungsrohre in Rechenzentren, Anlagen für erneuerbare Energien und Netzmodernisierungsprojekten, wodurch die EDC-Nachfrage mit breiteren Investitionen in Strom- und digitale Infrastruktur verbunden wird. Die sonstige Endverbraucherkategorie umfasst Bewässerungsschläuche, Konsumgüter und Schuhwerk, die zusätzliche Produktion außerhalb der großen Industriesektoren liefern. Die Fahrzeugelektrifizierung eliminiert die PVC-Nachfrage nicht, da sie elektrische Isolierungs- und Innenraummaterialanforderungen hinzufügt, die einen Teil des reduzierten Einsatzes in konventionellen Fahrzeugsystemen ausgleichen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Ethylendichlorid-Markt
Asien-Pazifik hatte im Jahr 2025 einen Anteil von 44,16 % am Ethylendichlorid-Markt (EDC) und wird voraussichtlich bis 2031 mit einem CAGR von 3,88 % wachsen. Die Region verbindet einen hohen PVC-Verbrauch mit neuen Investitionen in integrierte Chloralkali- und Vinylkettenkapazitäten. Indonesien entwickelt eine EDC-Versorgungsbasis durch das CA-EDC-Projekt in Cilegon, das darauf abzielt, die Abhängigkeit von importierten Materialien zu verringern. Thailand hat ebenfalls Kapazitäten durch AGC Vinythais erweiterte Chloralkali-Anlage hinzugefügt, die die PVC-Produktion in Südostasien unterstützt. Regionale Produzenten verbessern die Versorgungsverbindungen zwischen Chlorproduktion, EDC, VCM und nachgelagerter PVC-Verarbeitung. Diese Kombination aus lokaler Nachfrage und integrierter Kapazität unterstützt einen stärker eigenständigen regionalen EDC-Markt.
Nordamerika und Europa Ethylendichlorid-Markt
Nordamerika bleibt eine wichtige Exportquelle, da integrierte Komplexe in Texas und Louisiana von dem Zugang zu ethanbasiertem Rohstoff profitieren. Die angekündigte Erweiterung von Shintech in Louisiana erhöht die Kapazitäten in den Bereichen Ethylen, VCM und Chloralkali-Betrieb und stärkt seine integrierte Position. Im Dezember 2025 kündigte Westlake die Rationalisierung bestimmter nordamerikanischer Chlorvinyl- und Styrolanlagen an, darunter VCM-Kapazitäten von 910 Millionen Pfund pro Jahr. Diese Maßnahme konzentriert die Aktivitäten in effizienteren Anlagen und begegnet dem Überkapazitätsproblem in der Region. Europa sieht sich einem schwierigeren Betriebsumfeld gegenüber, da Energiekosten, CO₂-Belastung und chemikalienrechtliche Anforderungen auf Grenzanlagen lasten. Westlake Vinnolit schloss im Juni 2026 die Übernahme der PVC- und VCM-Anlagen in Wilhelmshaven für 109 Millionen USD ab, was verdeutlicht, wie etablierte Betreiber notleidende Transaktionen nutzen, um integrierte Produktionspositionen zu erhalten.
Südamerika und MEA-Ethylendichlorid-Markt
Südamerika verfügt über eine substanzielle PVC-Nachfragebasis, wobei Brasilien weiterhin im Mittelpunkt des regionalen Vinylverbrauchs steht. Im November 2025 kündigte Olin eine langfristige EDC-Versorgungspartnerschaft mit Braskem an, die die Versorgung in eine strukturierte Handelsbeziehung anstatt auf den Spotmarkt lenkt. Diese Vereinbarung verschafft Braskem einen stabileren Zugang zu Rohstoffen, während sie gleichzeitig Olins Abhängigkeit vom Händlerverkauf verringert. Der Nahe Osten und Afrika sind kleinere regionale Märkte, verzeichnen jedoch eine erhebliche bauwirtschaftlich bedingte PVC-Nachfrage, die durch Wohnungsbau- und Infrastrukturprogramme angetrieben wird. Die Region erhält auch Investitionen in die integrierte chemische Produktion, was ihre künftige Position in den Handelsströmen verändern könnte. Die Versorgungszuverlässigkeit bleibt für Käufer, die auf importiertes EDC angewiesen sind, von entscheidender Bedeutung, sodass die Diversifizierung der Versorgungswege im EDC-Markt eine anhaltende Priorität darstellt.

Wettbewerbslandschaft
Der Ethylendichlorid (EDC) Markt ist mäßig konsolidiert unter Herstellern, die Chlor-Alkali-, EDC-, Vinylchloridmonomer (VCM)- und Polyvinylchlorid (PVC)-Betriebe kombinieren. Rohstoffzugang, integrierte Logistik und Skalierung bestimmen die relative Position dieser Unternehmen. Händlerverkäufe werden weniger zentral, da Hersteller Material in verbundene nachgelagerte Betriebe oder langfristige Kundenvereinbarungen lenken. Olin beendete im September 2025 sein Blue Water Alliance Joint Venture mit Mitsui als Teil seines strategischen Plans und kündigte anschließend eine Lieferpartnerschaft mit Braskem an. Diese Maßnahmen spiegeln eine Präferenz für strukturierte Wertschöpfungskettenbeziehungen gegenüber offenen Markt-Spotverkäufen wider. Integrierte Hersteller können Chlor und EDC über verknüpfte Anlagen einsetzen und so das Chlorgleichgewicht und Lagerbeschränkungen managen.
Konsolidierung verändert auch die Wettbewerbsstruktur in Europa. Westlake Vinnolit schloss im Juni 2026 die Übernahme des Vynova Wilhelmshaven PVC- und VCM-Standorts ab und fügte 380.000 Tonnen pro Jahr PVC-Kapazität und 400.000 Tonnen pro Jahr VCM-Kapazität hinzu. Der Standort verfügt über einen Tiefwasser-Logistikkai, der Westlakes Fertigungs- und Vertriebsposition in Europa stärkt. Im Jahr 2025 stimmte INEOS Inovyn zu, das einzige EDC-Produktionsasset des Vereinigten Königreichs aus der Insolvenzverwaltung zu übernehmen und die Runcorn Chlor-Alkali- und EDC-Kette unter einem einzigen Betreiber zusammenzuführen. Diese Transaktionen zeigen, dass größere integrierte Unternehmen Vermögenswerte übernehmen, die innerhalb breiterer Produktionssysteme betrieben werden können.
EDC in Spezialqualität für pharmazeutische Lösungsmittel, Ethylenamine und agrochemische Zwischenprodukte bleibt eine Chance für Hersteller mit geeigneten Reinigungs- und Handhabungskapazitäten. Diese Anwendungen unterscheiden sich von den Anforderungen an Rohstoff-VCM-Qualität und können integrierten Anlagen zusätzliche Absatzkanäle bieten. Betreiber ohne gebundenes Ethylen oder nachgelagerte Produktnachfrage bleiben stärker den Rohstoffkosten und Produktpreisbewegungen ausgesetzt. Technologie beeinflusst auch die Betriebskostenlücke zwischen neuen und älteren Anlagen. AGC Vinythai nahm im Februar 2026 eine erweiterte Chlor-Alkali-Anlage in Thailand in Betrieb, die mit e-BiTAC-Elektrolyseuren von Thyssenkrupp Nucera ausgestattet ist. Die Installation unterstützt eine energieärmere Chlor-Alkali-Produktion und ist Teil der umfassenderen Kapazitätserweiterung von AGC Vinythai. Investitionen fließen daher in effiziente, konforme und integrierte Standorte, die den EDC-Markt über mehrere verknüpfte Produktkanäle bedienen können.
Führende Unternehmen der Ethylene Dichloride Branche
Occidental Chemical Corporation
Westlake Corporation
Formosa Plastics Corporation
INEOS
Olin Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Ethylendichlorid-Markt
- Asahimas Chemical Company
- Chandra Asri Group
- Egyptian Petrochemicals Company
- Formosa Plastics Corporation
- Hanwha Solutions Corporation
- INEOS
- KOYO KAIUN Co., Ltd.
- Occidental Chemical Corporation
- Olin Corporation
- SABIC
- Shin-Etsu Chemical Co., Ltd.
- Tosoh Corporation
- Vynova Group
- Westlake Corporation
- Xinjiang Zhongtai Chemical Co., Ltd.

Recent Industry Developments in Ethylendichlorid-Markt
- Juni 2026: Die deutsche Tochtergesellschaft von Westlake Corporation erwarb den Vynova Wilhelmshaven PVC- und VCM-Produktionsstandort für 109 Millionen USD im Rahmen eines Insolvenzverfahrens und fügte damit 380.000 Tonnen/Jahr PVC-Kapazität und 400.000 Tonnen/Jahr VCM-Kapazität zu seinem europäischen Fertigungsstandort hinzu, zusammen mit einem Tiefwasser-Logistikkai.
- März 2026: Shintech, die US-amerikanische Tochtergesellschaft von Shin-Etsu Chemical, kündigte eine integrierte Erweiterung im Wert von 3,4 Milliarden USD an seinem Komplex in Plaquemine, Louisiana, an, einschließlich einer zweiten Ethylenanlage mit 625.000 Tonnen/Jahr Kapazität, einer vierten VCM-Anlage mit 500.000 Tonnen/Jahr Kapazität und zusätzlicher Chlor-Alkali-Kapazität mit 310.000 Tonnen/Jahr Ätznatronlauge, wobei alle Phasen bis Ende 2030 abgeschlossen sein sollen.


Globaler Ethylene Dichloride Marktbericht – Umfang
Ethylendichlorid (EDC) ist eine klare, farblose, ölige Flüssigkeit mit einem süßen, chloroformähnlichen Geruch. Es ist eine toxische und brennbare synthetische Verbindung, die hauptsächlich zur Herstellung von Vinylchlorid verwendet wird, das zur Herstellung von PVC-Kunststoffprodukten eingesetzt wird.
Der Ethylendichloridmarkt ist nach Produkttyp, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in flüssiges Ethylendichlorid und gasförmiges Ethylendichlorid segmentiert. Nach Anwendung ist der Markt in Vinylchloridmonomer (VCM)-Produktion, Ethylenamine, chlorierte Lösungsmittel und sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Bau und Infrastruktur, Automobil, Verpackung, Elektro und Elektronik sowie sonstige segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Ethylendichlorid in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Flüssiges Ethylendichlorid |
| Gasförmiges Ethylendichlorid |
| Vinylchloridmonomer (VCM)-Produktion |
| Ethylenamine |
| Chlorierte Lösungsmittel |
| Sonstige |
| Bau und Infrastruktur |
| Automobil |
| Verpackung |
| Elektro und Elektronik |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Flüssiges Ethylendichlorid | |
| Gasförmiges Ethylendichlorid | ||
| Nach Anwendung | Vinylchloridmonomer (VCM)-Produktion | |
| Ethylenamine | ||
| Chlorierte Lösungsmittel | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Bau und Infrastruktur | |
| Automobil | ||
| Verpackung | ||
| Elektro und Elektronik | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Ethylene Dichloride Markts?
Die Marktgröße für Ethylendichlorid wurde im Jahr 2025 auf 22,43 Milliarden USD geschätzt und soll von 23,11 Milliarden USD im Jahr 2026 auf 27,21 Milliarden USD bis 2031 wachsen, bei einer CAGR von 3,32 % während des Prognosezeitraums (2026–2031).
Welche Produktform hat die größte Bedeutung im Ethylene Dichloride Markt?
Flüssiges EDC hielt im Jahr 2025 einen Anteil von 90,23 % am globalen Umsatz, da große VCM-Anlagen für kontinuierliche Flüssigzufuhrbetriebe ausgelegt sind.
Welche Anwendung wächst am schnellsten für Ethylendichlorid?
Chlorierte Lösungsmittel sollen bis 2031 mit einer CAGR von 4,15 % wachsen, gestützt durch pharmazeutische, elektronische und chemische Verarbeitungsanwendungen.
Welcher Endverbrauchersektor soll am schnellsten wachsen?
Automobilanwendungen sollen bis 2031 mit einer CAGR von 4,23 % wachsen, da Elektrofahrzeuge mehr PVC-isolierte Kabel und Innenraummaterialien benötigen.
Seite zuletzt aktualisiert am:



