
エチレンジクロライド市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 23.11 十億米ドル |
| 市場規模 (2031) | 27.21 十億米ドル |
| Growth Rate (2026 - 2031) | 3.32 % |
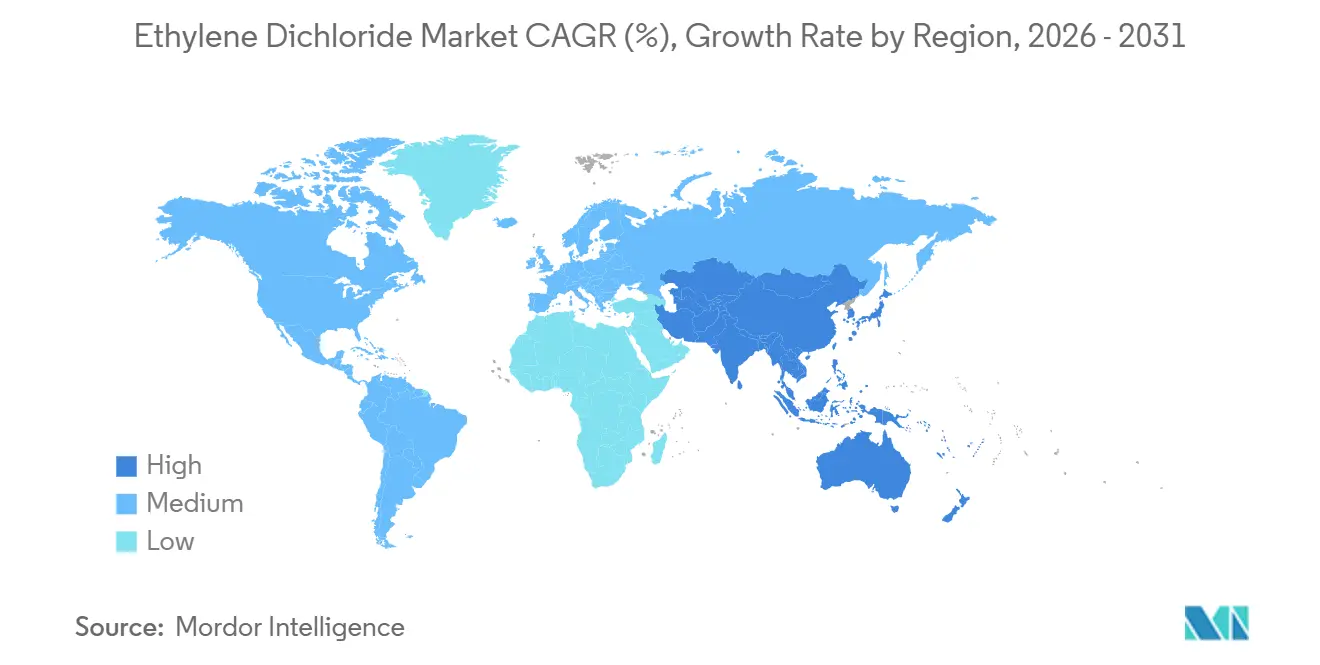
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエチレンジクロライド市場分析
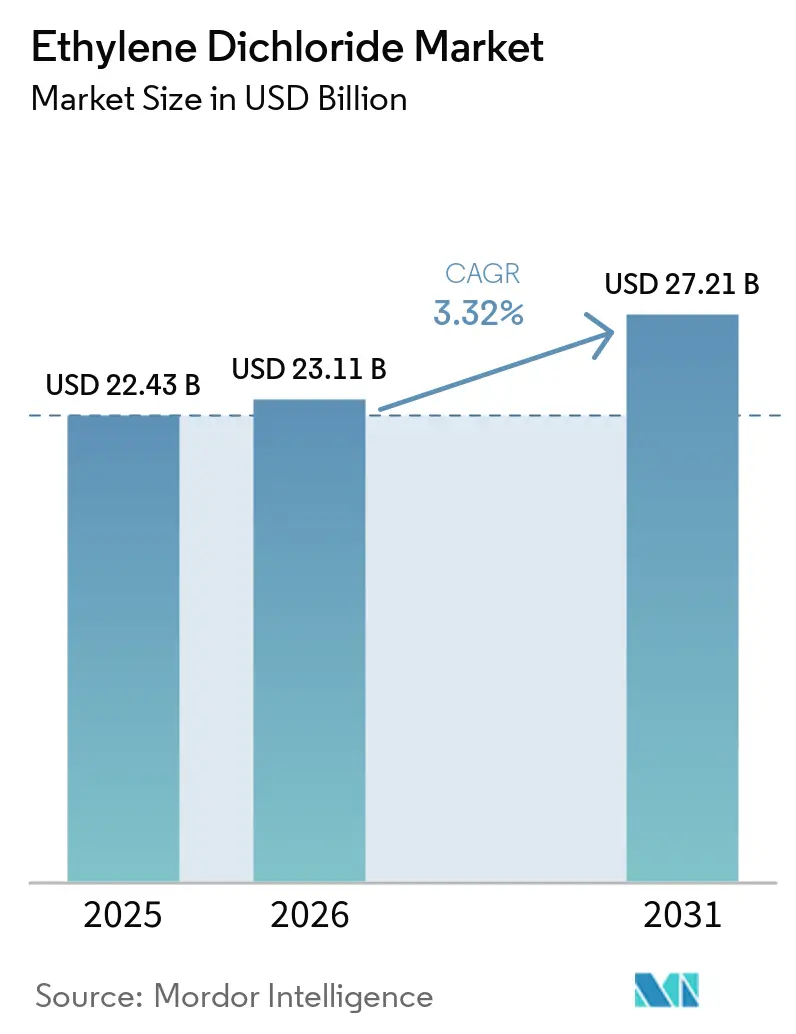
エチレンジクロライド市場規模は2025年に224.3 ビリオン 米ドルと推定され、2026年の231.1 ビリオン 米ドルから2031年には272.1 ビリオン 米ドルへと、予測期間(2026年~2031年)中にCAGR 3.32%で成長すると見込まれています。エチレンジクロライドは主に塩化ビニルモノマー(VCM)製造における中間体であるため、需要はポリ塩化ビニル(PVC)の建設、自動車、包装、ヘルスケア用途における消費に連動しています。新興経済国における建設支出は、住宅活動だけでなく、公共事業プログラムを通じたPVCパイプ、電線管、プロファイルへの需要を支えています。塩素化溶剤は、特に高純度材料が求められる医薬品製造および電子機器洗浄において、VCMチェーン外の第二の需要源となっています。塩素アルカリ、EDC、VCM、PVCの一貫操業を持つ生産者は、スタンドアロンのマーチャントサプライヤーよりも原料調達、物流、製品フローをより効果的に管理できます。米国、中東、東南アジアにおける新たな一貫プロジェクトは、地域の供給ポジションを変化させ、エチレンジクロライド市場におけるスポット取引の役割を縮小させています。
主要レポートのポイント
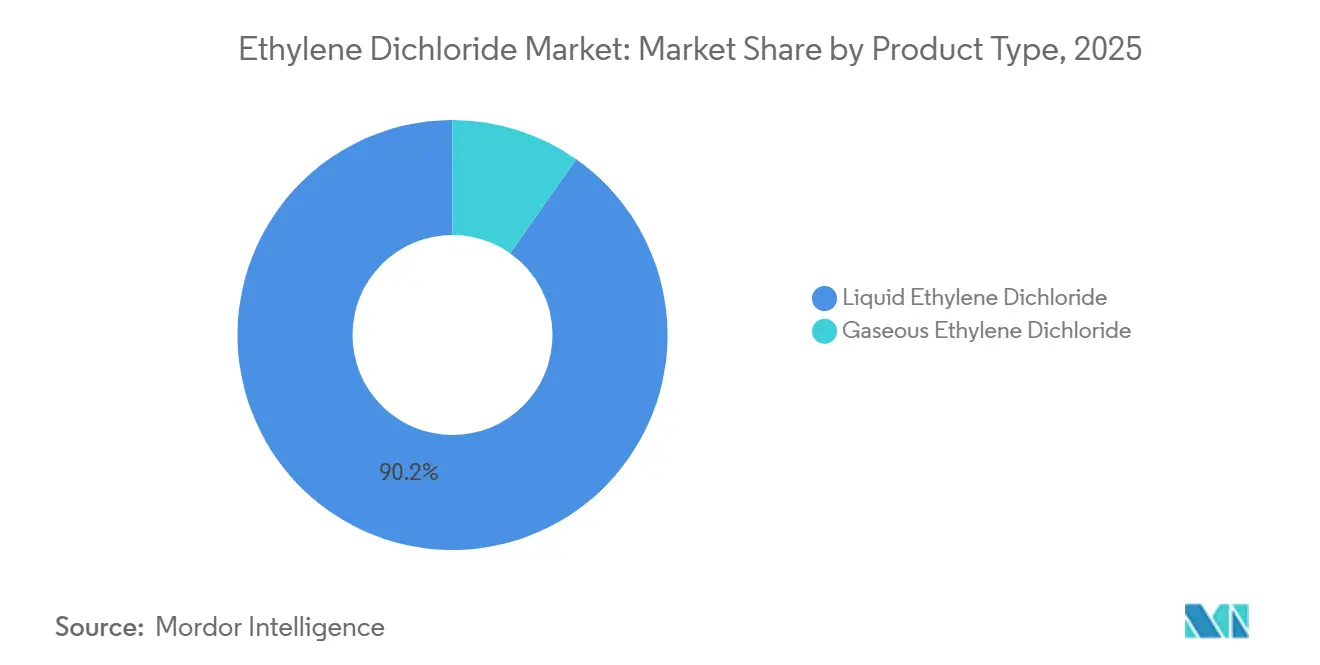
- 製品タイプ別では、液体エチレンジクロライド(EDC)が2025年の世界収益の90.23%を占め、2031年にかけてCAGR 3.67%で成長する見込みです。
- 用途別では、VCM生産が2025年の世界収益の80.12%を占め、塩素化溶剤は2031年にかけてCAGR 4.15%で成長すると予測されています。
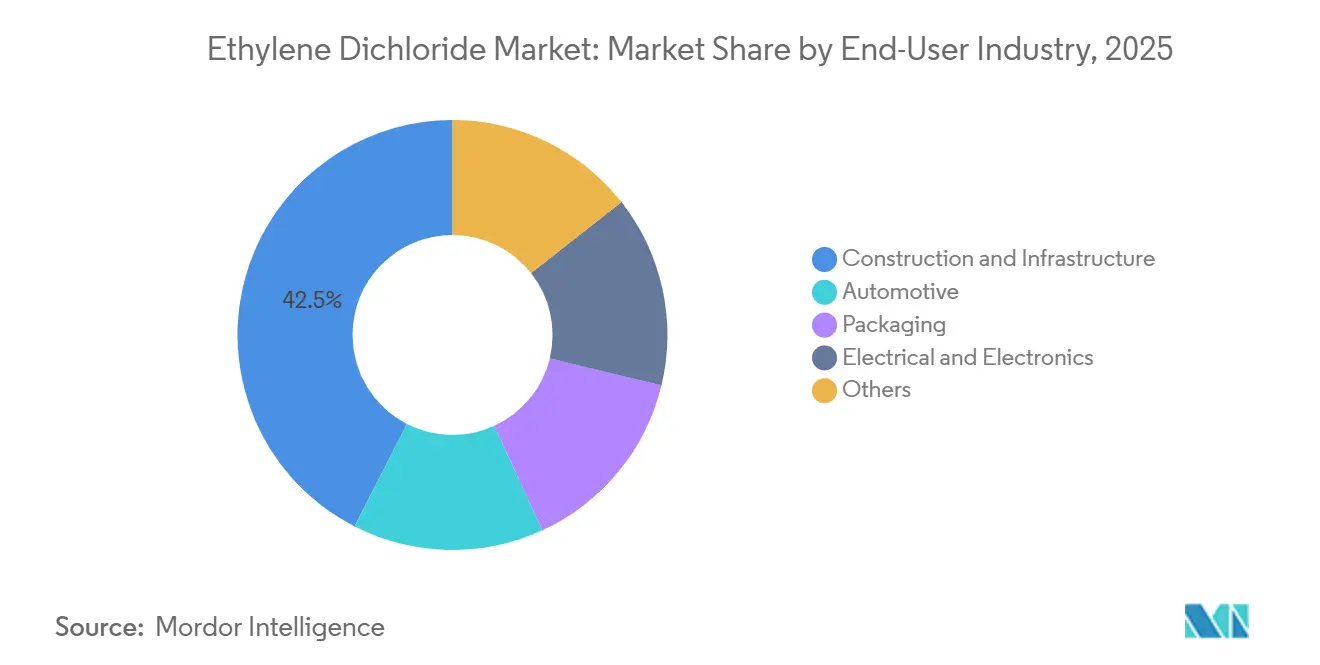
- エンドユーザー産業別では、建設・インフラが2025年の世界収益の42.47%を占め、自動車用途は2031年にかけてCAGR 4.23%で拡大すると予測されています。
- 地域別では、アジア太平洋が2025年の世界収益の44.16%を占め、2031年にかけてCAGR 3.88%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 建設・インフラ・公共事業からのPVC需要 | +0.8% | 世界全体;アジア太平洋、南米、中東・アフリカ(MEA)に集中 | 長期(4年以上) |
| 自動車の軽量化と電動化からのPVC需要 | +0.4% | アジア太平洋がコア;欧州および北米への波及 | 中期(2~4年) |
| アジア太平洋の工業化と一貫ビニルチェーンの拡大 | +0.7% | アジア太平洋;中東への二次的波及 | 長期(4年以上) |
| PVCベース製品に対する包装・ヘルスケア需要 | +0.3% | 世界全体;アジア太平洋および欧州に集中 | 中期(2~4年) |
| 塩素アルカリ、EDC、VCM、PVC能力の一貫最適化 | +0.5% | 世界全体;新規能力は中東・アフリカ(MEA)および東南アジアに集中 | 長期(4年以上) |
| クローズドループ塩酸リサイクルと熱統合によるEDC経済性の改善 | +0.3% | 世界全体;エチレンルート主導地域での大幅な普及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
建設・インフラ・公共事業からのPVC需要
建設および公共事業ネットワークは、PVC バリューチェーンを通じて相当量のEDCを消費しています。硬質PVCは圧力パイプ、排水システム、電線管、窓プロファイルに使用されており、需要は基本的なインフラニーズに結びついています。南アジアおよび東南アジアにおける水管理、排水、送電網拡張への公共支出は、複数年にわたるPVC調達を支えています。これらのプロジェクトは民間住宅需要とは異なり、公的資本配分と必須サービス要件に裏付けられています。PVCパイプおよび電線管はメンテナンスや更新工事にも対応しており、新規建設を超えた需要基盤を広げています。これにより、エチレンジクロライド市場は単一の建設サイクルではなく、地方自治体の投資ペースとインフラ整備の進捗に対応するものとなっています。
自動車の軽量化と電動化からのPVC需要
車両の電動化により、PVCを使用した絶縁配線および内装材への需要が増加しています。バッテリー電気自動車は、より大型のケーブルアセンブリにわたる高電圧ハーネスの絶縁を含む、より複雑な配線システムを必要とします。この需要はVCMおよびPVCチェーンを通じてエチレンジクロライド市場へと上流に伝わります。PVC合成皮革も、大量生産車両の内装用途を支えています。自動車メーカーは、低排出調達要件に対応しながら、熱的・機械的・加工仕様を満たす材料を必要としています。
アジア太平洋の工業化と一貫ビニルチェーンの拡大
アジア太平洋は、国内消費基盤の拡大に伴い、塩素アルカリおよびビニルチェーン能力を増強しています。Chandra AsriのCA-EDCプロジェクト(チレゴン)は2026年7月時点で72%完成しており、年間50万トンのEDCおよび年間82.7万トンの液体苛性ソーダを生産する設計となっています。このプロジェクトは、インドネシアの輸入EDCへの依存を低減し、地域チェーン内に一貫した供給ポジションを確立することを目的としています。Danantara IndonesiaおよびIndonesia Investment Authorityは、2026年3月にChandra Asri Groupとのパートナーシップを通じてこのプロジェクトを支援しました。新規能力の追加により、EDC生産が下流のPVC製造に近づき、長距離供給ルートへの依存が低減されます[1]Danantara Indonesia、「Danantara Indonesia、Indonesia Investment Authority、およびChandra Asri Groupが化学産業の強化と経済成長の推進に向けてパートナーシップを締結」、プレスリリース、danantaraindonesia.co.id。
塩素アルカリ、EDC、塩化ビニルモノマー(VCM)、PVC能力の一貫最適化
一貫プラントは、塩素、エチレン、EDC、VCM、PVCの操業を単一の生産システムに統合し、外部原料調達や中間工程間の物流コストへの依存を低減します。Shintechはルイジアナ州プラクマインにおいて34 ビリオン 米ドルの拡張を発表しており、第2エチレンユニット、第4VCMプラント、追加の塩素アルカリ能力が含まれます。このプロジェクトには年間62.5万トンのエチレン、年間50万トンのVCM、年間31万トンの苛性ソーダ能力が含まれ、2030年末までの完成を目標としています。これらの投資は、エチレンジクロライド市場におる一貫生産拠点としての米国ガルフコーストを強化し、自社原料や下流需要を持たないスタンドアロンEDC操業への圧力を高めます。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 塩素化炭化水素に対する環境・労働規制 | -0.5% | 北米およびEU;アジア太平洋への波及 | 中期(2~4年) |
| エチレンおよび塩素原料価格の変動 | -0.4% | 世界全体;非一貫マーチャントセグメントで最も顕著 | 短期(2年以内) |
| 塩素ビニル操業におけるエネルギー集約性とカーボンコストへの露出 | -0.3% | 炭素価格制度のあるEUおよび北米;アジア太平洋でも新興 | 長期(4年以上) |
| 塩素不均衡、プラント停止、危険物流リスク | -0.2% | 世界全体;輸入依存の南アジアおよび東南アジア(SEA)で深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
塩素化炭化水素に対する環境・労働規制
塩素化化合物に対する規制上の精査が、生産者の操業・コンプライアンス要件を引き上げています。米国環境保護庁(EPA)は2025年6月に1,1-ジクロロエタンのリスク評価を最終化し、人体への不合理なリスクを認定、有害物質規制法(Toxic Substances Control Act)に基づく規則制定プロセスを開始しました。この措置はエチレンジクロライド(EDC)ではなく関連化学物質に関するものですが、塩素化炭化水素の暴露経路に対する広範な注目を反映しています。EPAおよび労働安全衛生局(OSHA)も化学物質安全協調取り決めを締結し、職場での取り扱いとリスク管理への注目を高めています。欧州では、化学物質の登録・評価・認可・制限(REACH)規制が、化学中間体の文書化および市場アクセス要件を引き続き形成しています。規模の大きい一貫サイトは一般的に、EDC市場における信頼性の高い操業を支えるために必要な密閉取り扱いシステム、蒸気制御、その他の改善に資金を投じる立場にあります[2]欧州委員会、「REACH規制(EC)第1907/2006号」、EUR-Lex、eur-lex.europa.eu。
エチレンおよび塩素原料価格の変動
EDC生産はエチレンと塩素の両方に依存しており、それらのコスト変動は必ずしも一致しません。エチレン価格は、クラッカーマージン、エネルギーコスト、原料供給状況を含む広範なオレフィン市場環境の影響を受けます。塩素は貯蔵・輸送の柔軟性が限られているため、塩素アルカリの稼働率は下流の塩素需要と密接に連動させる必要があります。これにより、PVC需要が安定していても、マーチャント生産がコスト圧力に直面する時期が生じます。長期供給契約は短期的な価格変動へのエクスポージャーを低減できますが、年次契約交渉は依然として調達コストと生産者マージンに影響します。一貫操業は自社の塩素と下流ビニル能力をより効果的に活用できるため、原料管理はEDC市場における重要な要素となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
液体形態がビニルチェーン原料経済性を支える液体EDCは2025年のエチレンジクロライド市場シェアの90.23%を占め、商業的VCM生産における中心的役割を反映しています。大型VCMパイロリシス炉は連続液体フィードに対応した設計となっており、その操業設計はスケールでのガス状材料の実用的な役割を制限しています。液体EDCのエチレンジクロライド市場規模は、2031年にかけてCAGR 3.67%で成長する見込みです。新たな貫プロジェクトは液相フィードシステムを中心に設計されており、このフォーマットに持続的なインフラ上の優位性をもたらしています。液体取り扱いシステムはすでに大型ビニル複合施設の物流・貯蔵体制に組み込まれています。プラント設計と供給物流のこの整合性により、液体EDCはほとんどの大量用途において代替が困難となっています。
2026年に発表された熱統合VCMプロセス研究では、ベースライン構成と比較して正味外部エネルギー需要が15.5%削減されたと報告されています。報告された成果は液相処理体制における熱統合に関連しており、確立された液体フィード操業を維持しながらエネルギー需要を低減するプラントレベルの取り組みを支持しています。ガス状EDCは、高純度供給と取り扱い要件がバルクVCM生産とは異なる、特定の特殊溶剤および接着剤用途において役割を保持しています。その小さなアドレス可能ベースは、全体的な製品ミックスへの影響を制限しています。液体フィード向けに建設される新たなVCMプラントはいずれも、エチレンジクロライド産業における液体EDC需要を支えるインストール済みインフラを強化します。


用途別:
VCM生産が基盤を固め、溶剤が成長の軸をリードVCM生産は2025年の世界用途別収益の80.12%を占め、EDCの主要用途となっています。エチレンジクロライド市場はVCMがPVCの直接前駆体であるため、PVC生産と密接に連動しています。塩素化溶剤は、医薬品有効成分合成、電子機器洗浄、精密金属脱脂、農薬生産からの需要に支えられ、2031年にかけてCAGR 4.15%で成長すると予測されています。これらの用途は、生産者にとってVCM一次チェーンを超えたエンドユーズを開拓するルートを提供しますが、適切な精製、仕様管理、取り扱い能力が必要です。
エチレンアミンはエチレンジクロライド(EDC)を水処理化学品、腐食防止剤、農業用化学品の中間体として使用しており、VCM関連需要への依存を低減しようとする一貫生産者に追加の出口を提供しています。その他の用途カテゴリーには、冷媒合成、特殊ポリマー中間体、試薬グレード溶剤が含まれます。これらの用途は生産量は小さいものの、建設・自動車活動との連動が少ない需要を提供できます。溶剤需要はアジアの医薬品・電子機器製造拠点との関連が高まっています。VCMグレードと溶剤グレードの両製品を供給できる生産者は、異なる顧客要件に対応しながら同一の地域インフラを活用できます。この用途ミックスにより、エチレンジクロライド産業は一次ビニルチェーンからの限定的ながら有用な分散化の源泉を得ています。
エンドユーザー産業別:
建設が需要を支え、自動車が成長フロンティアをリード建設・インフラは2025年のエンドユーザー別世界収益の42.47%を占め、エチレンジクロライド市場で最大のエンドユーザーシェアを持ちます。ポリ塩化ビニル(PVC)需要は、新規プロジェクトおよび補修工事両方で使用される圧力パイプ、排水システム、窓プロファイル、電線管、屋根材製品から生じています。自動車セグメントは、配線ハーネスにおけるPVC絶縁材、内装の合成皮革、保護コーティングの使用増加に支えられ、2031年にかけてCAGR 4.23%で成長すると予測されています。建設は水道網、排水システム、電力システム、建物のすべてがPVCを使用するため、広範な需要を維持しています。建設に関連するエチレンジクロライド市場規模は、公共インフラ支出と民間建設活動の両方によって支えられています。
包装需要には食品グレードフィルム、硬質包装、医薬品ブリスターパックが含まれます。PVCの透明性、バリア性能、熱成形性は、コストと加工性能が重要な用途において引き続き有効です。電気・電子ユーザーは、データセンター、再生可能エネルギー設備、送電網近代化プロジェクトにおけるケーブル絶縁材および電線管にPVCを消費しており、EDC需要を電力・デジタルインフラへの広範な投資と結びつけています。その他のエンドユーザーカテゴリーには、主要産業セクター以外の追加生産を提供する灌漑チューブ、消費財、履物が含まれます。車両の電動化はPVC需要を排除するものではなく、従来の車両システムにおける使用減少の一部を相殺する電気絶縁材および内装材要件を追加します。
地域分析
アジア太平洋エチレンジクロリド市場
アジア太平洋地域は2025年のエチレンジクロリド(EDC)市場シェアの44.16%を占め、2031年にかけて3.88%のCAGRで成長すると予測されている。同地域は大規模なPVC需要と、統合型クロルアルカリおよびビニールチェーン設備への新規投資を組み合わせた構造を持つ。インドネシアはチレゴンにおけるCA-EDCプジェクトを通じてEDCの供給基盤を整備しており、輸入材料への依存低減を目指している。タイもAGC Vinythaiの拡張クロルアルカリ設備を通じて生産能力を追加し、東南アジアにおけるPVC生産を支援している。域内生産者は塩素生産、EDC、VCM、および川下のPVC転換の間のサプライリンクを強化している。この地域需要と統合型生産能力の組み合わせが、より自己完結した地域EDC市場を支えている。
北米・欧州エチレンジクロリド市場
北米はエタン系原料へのアクセスに恵まれたテキサス州およびルイジアナ州の統合型コンプレックスを背景に、依然として重要な輸出供給源であり続けている。Shintechがルイジアナ州で発表した拡張計画は、エチレン、VCM、クロルアルカリ操業全体にわたる生産能力を追加し、統合的な事業ポジションを強化する。2025年12月、Westlakeは年間9億1,000万ポンドのVCM生産能力を含む北米の一部クロロビニルおよびスチレン資産の合理化を発表した。この措置により、活動がより効率的な施設に集約され、地域内の過剰生産能力への対応が図られる。欧州はエネルギーコスト、炭素規への露出、および化学品コンプライアンス要件が限界資産に重くのしかかり、より厳しい事業環境に直面している。Westlake Vinnolit社は2026年6月、ヴィルヘルムスハーフェンのPVCおよびVCMプラントを1億900万米ドルで買収完了し、既存事業者が経営難資産取引を活用して統合型生産ポジションを維持する姿勢を示した。
南米・中東アフリカエチレンジクロリド市場
南米はブラジルが地域ビニール消費の中心であり続ける中、相当規模のPVC需要基盤を有している。2025年11月、OlinはBraskemとの長期EDC供給パートナーシップを発表し、スポット市場ではなく構造的な商業関係への供給を指向した。この取り決めにより、Braskemは原材料へのより安定したアクセスを確保し、一方でOlinの市中販売リスクが低減される。中東・アフリカは比較的小規模な地域市場であるが、住宅および社会インフラプログラムに牽引された建設関連PVC需要が大きい。同地域は統合型化学品生産への投資も受けており、貿易フローにおける将来的なポジションが変化する可能性がある。輸入EDCに依存するバイヤーにとって供給の信頼性は引続き重要であり、供給ルートの多様化がEDC市場における継続的な優先課題となっている。

競合環境
エチレンジクロライド(EDC)市場は、塩素アルカリ、EDC、塩化ビニルモノマー(VCM)、ポリ塩化ビニル(PVC)操業を組み合わせた生産者の間で適度に集約されています。原料アクセス、一貫物流、規模がこれらの企業の相対的ポジションを決定します。生産者が材料を関連下流操業または長期顧客契約に振り向けるにつれ、マーチャント販売の中心的役割は低下しています。Olinは2025年9月に戦略計画の一環としてMitsuiとのBlue Water Alliance合弁事業を終了し、その後Braskemとの供給パートナーシップを発表しました。これらの行動は、オープンマーケットのスポット販売よりも構造化されたバリューチェーン関係への選好を反映しています。一貫生産者は塩素とEDCを連携資産全体に展開でき、塩素バランスと貯蔵制約の管理を支援します。
統合はまた欧州の競争構造を再形成しています。Westlake Vinnolitは2026年6月にVynova ヴィルヘルムスハーフェンのPVCおよびVCMサイトの取得を完了し、年間38万トンのPVC能力と年間40万トンのVCM能力を追加しました。このサイトには深水物流ドックが含まれており、欧州におけるWestlakeの製造・流通ポジションを強化します。2025年、INEOS Inovynは管財人から英国唯一のEDC生産資産を取得することに合意し、ランコーンの塩素アルカリおよびEDCチェーンを単一の事業者のもとに置きました。これらの取引は、より大きな一貫企業がより広範な生産システム内で操業できる資産を吸収していることを示しています。
医薬品溶剤、エチレンアミン、農薬中間体向けの特殊グレードEDCは、適切な精製・取り扱い能力を持つ生産者にとって引き続き機会となっています。これらの用途はコモディティVCMグレードの要件とは異なり、一貫プラントに追加の出口を提供できます。自社エチレンや下流製品需要を持たない事業者は、原料コストと製品価格変動へのエクスポージャーが高いままです。技術もまた、新旧設備間の操業コスト格差に影響します。AGC Vinythaiは2026年2月にタイで拡張塩素アルカリプラントを稼働させ、Thyssenkrupp Nuceraが供給するe-BiTAC電解槽を装備しました。この設備は低エネルギー塩素アルカリ生産を支援し、AGC Vinythaiの広範な能力拡張の一部を形成しています。したがって、投資は複数の連携製品チャネルを通じてEDC市場にサービスを提供できる、効率的でコンプライアント、かつ一貫したサイトに向かっています。
エチレンジクロライド産業リーダー
Occidental Chemical Corporation
Westlake Corporation
Formosa Plastics Corporation
INEOS
Olin Corporation
- *免責事項:主要選手の並び順不同
エチレンジクロリド市場
- Asahimas Chemical Company
- Chandra Asri Group
- Egyptian Petrochemicals Company
- Formosa Plastics Corporation
- Hanwha Solutions Corporation
- INEOS
- KOYO KAIUN Co., Ltd.
- Occidental Chemical Corporation
- Olin Corporation
- SABIC
- Shin-Etsu Chemical Co., Ltd.
- Tosoh Corporation
- Vynova Group
- Westlake Corporation
- Xinjiang Zhongtai Chemical Co., Ltd.

Recent Industry Developments in エチレンジクロリド市場
- 2026年6月:Westlake Corporationのドイツ子会社が、破産手続きを通じてVynova ヴィルヘルムスハーフェンのPVCおよびVCM生産サイトを1億900万米ドルで取得し、年間38万トンのPVC能力と年間40万トンのVCM能力を欧州製造拠点に追加するとともに、深水物流ドックも取得しました。
- 2026年3月:Shin-Etsu Chemical Co., Ltd.の米国子会社であるShintechが、ルイジアナ州プラクマインの複合施設において34 ビリオン 米ドルの一貫拡張を発表しました。内容は、年間62.5万トン能力の第2エチレンユニット、年間50万トン能力の第4VCMプラント、年間31万トンの苛性ソーダを含む追加塩素アルカリ能力であり、全フェーズの完成は2030年末を目標としています。


世界のエチレンジクロライド市場レポートの調査範囲
エチレンジクロライド(EDC)は、クロロホルムに似た甘い臭いを持つ、透明で無色の油状液体です。毒性があり可燃性の合成化合物であり、主に塩化ビニルの製造に使用され、PVCプラスチック製品の製造に用いられます。
エチレンジクロライド市場は、製品タイプ、用途、エンドユーザー産業、地域別にセグメント化されています。製品タイプ別では、液体エチレンジクロライドとガス状エチレンジクロライドにセグメント化されています。用途別では、塩化ビニルモノマー(VCM)生産、エチレンアミン、塩素化溶剤、その他にセグメント化されています。エンドユーザー産業別では、建設・インフラ、自動車、包装、電気・電子、その他にセグメント化されています。レポートはまた、主要地域の15カ国におけるエチレンジクロライドの市場規模と予測を網羅しています。市場規模と予測は金額(米ドル)ベースで提供されます。
| 液体エチレンジクロライド |
| ガス状エチレンジクロライド |
| 塩化ビニルモノマー(VCM)生産 |
| エチレンアミン |
| 塩素化溶剤 |
| その他 |
| 建設・インフラ |
| 自動車 |
| 包装 |
| 電気・電子 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 液体エチレンジクロライド | |
| ガス状エチレンジクロライド | ||
| 用途別 | 塩化ビニルモノマー(VCM)生産 | |
| エチレンアミン | ||
| 塩素化溶剤 | ||
| その他 | ||
| エンドユーザー産業別 | 建設・インフラ | |
| 自動車 | ||
| 包装 | ||
| 電気・電子 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
エチレンジクロライド市場の現在の市場規模は?
エチレンジクロライド市場規模は2025年に224.3 ビリオン 米ドルと推定され、2026年の231.1 ビリオン 米ドルから2031年には272.1 ビリオン 米ドルへと、予測期間(2026年~2031年)中にCAGR 3.32%で成長すると見込まれています。
エチレンジクロライド市場で最大の役割を持つ製品形態は何ですか?
液体EDCは2025年の世界収益の90.23%を占めており、これは大型VCMプラントが連続液体フィード操業に対応した設計となっているためです。
エチレンジクロライドで最も急成長している用途は何ですか?
塩素化溶剤は、医薬品、電子機器、化学処理用途に支えられ、2031年にかけてCAGR 4.15%で成長すると予測されています。
最も急速に拡大すると予想されるエンドユーザーセクターはどこですか?
自動車用途は、電気自動車がより多くのPVC絶縁配線と内装材を必要とするため、2031年にかけてCAGR 4.23%で成長すると予測されています。
最終更新日:



