
Taille et part du marché de l'éthylène dichloride
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 23.11 Milliards de dollars |
| Taille du Marché (2031) | 27.21 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.32 % |
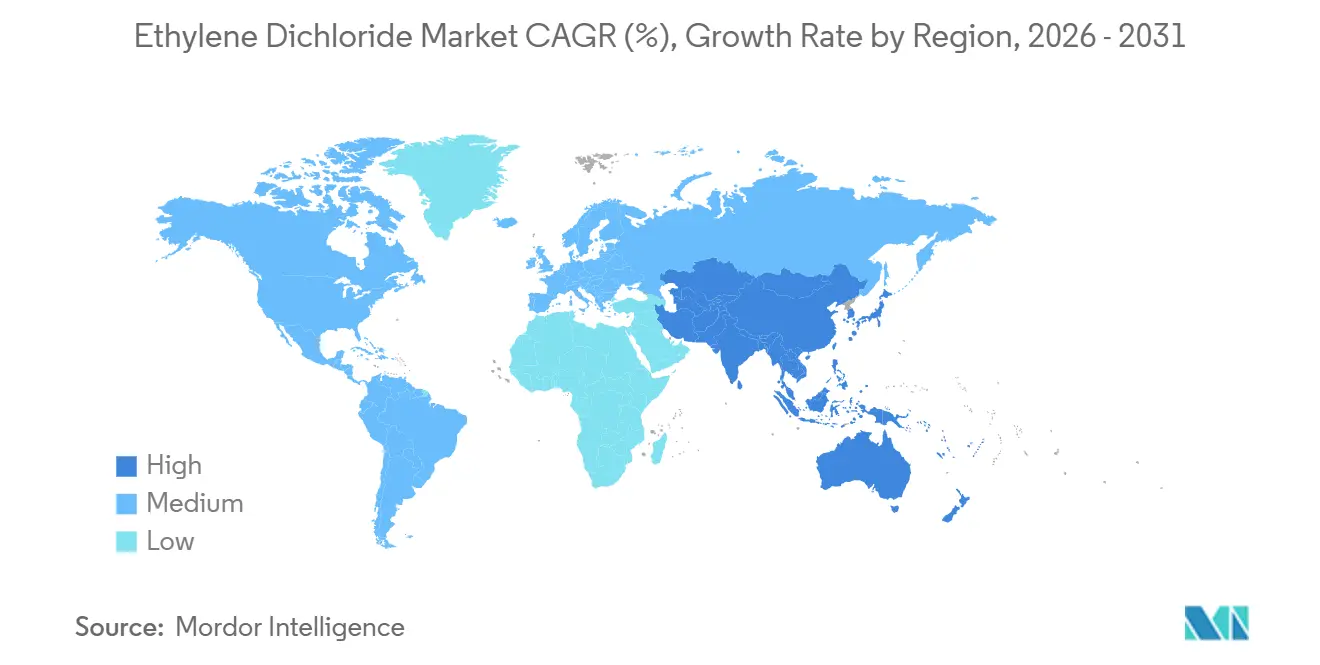
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
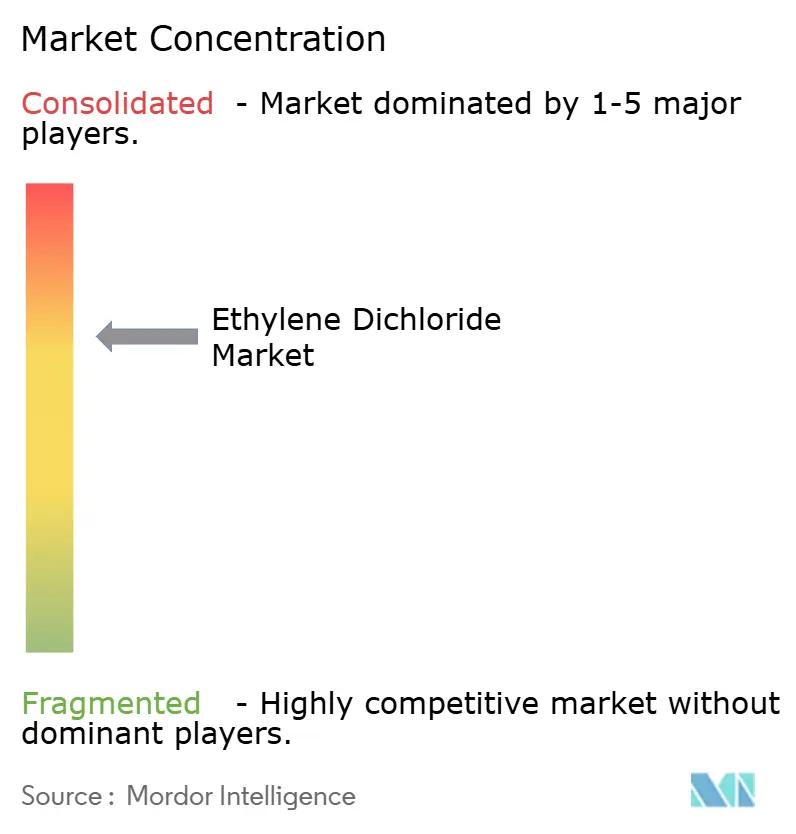
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'éthylène dichloride par Mordor Intelligence
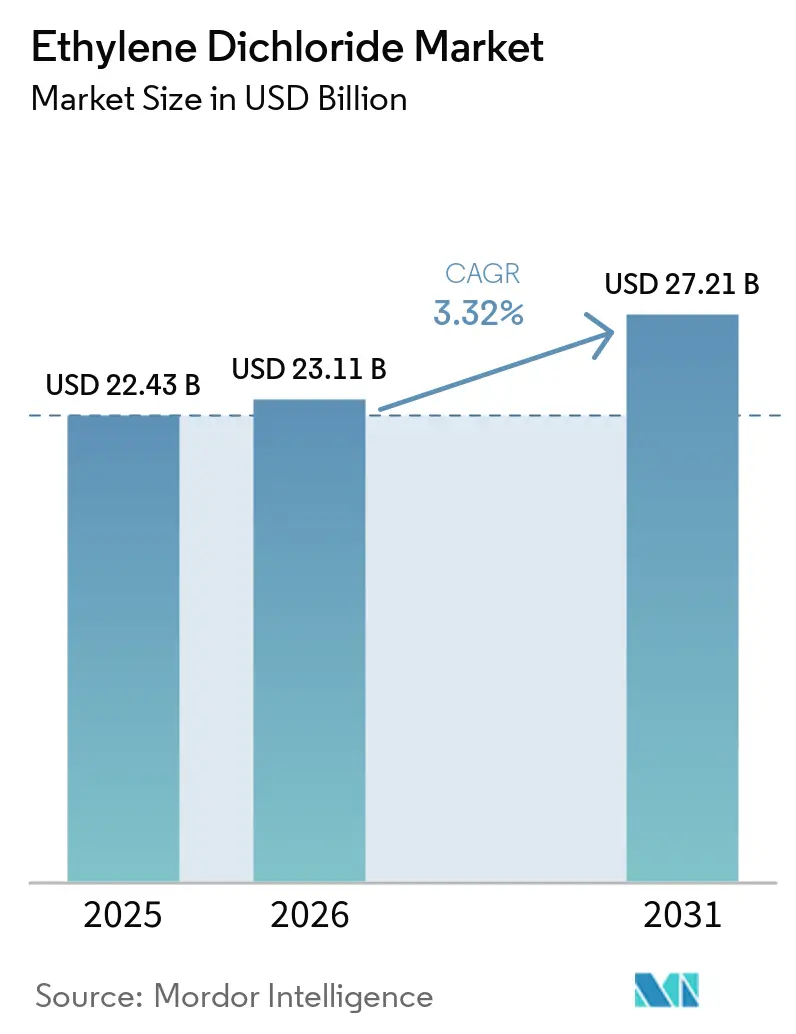
La taille du marché de l'éthylène dichloride a été estimée à 22,43 milliards USD en 2025 et devrait croître de 23,11 milliards USD en 2026 à 27,21 milliards USD d'ici 2031, à un CAGR de 3,32 % pendant la période de prévision (2026-2031). L'éthylène dichloride est principalement un intermédiaire dans la production de monomère de chlorure de vinyle (VCM), de sorte que la demande suit la consommation de polychlorure de vinyle (PVC) dans les applications de construction, automobile, emballage et santé. Les dépenses de construction dans les économies émergentes soutiennent la demande de tuyaux, conduits et profilés en PVC dans le cadre de programmes d'utilité publique, et pas seulement d'activités de logement. Les solvants chlorés représentent une deuxième source de demande en dehors de la chaîne VCM, notamment dans la fabrication pharmaceutique et le nettoyage électronique, où des matériaux de haute pureté sont requis. Les producteurs disposant d'opérations intégrées de chlore-alcali, d'éthylène dichloride (EDC), de VCM et de PVC gèrent plus efficacement les flux de matières premières, de logistique et de produits que les fournisseurs marchands indépendants. De nouveaux projets intégrés aux États-Unis, au Moyen-Orient et en Asie du Sud-Est modifient les positions d'approvisionnement régionales et réduisent le rôle du commerce au comptant sur le marché de l'éthylène dichloride.
Principaux enseignements du rapport
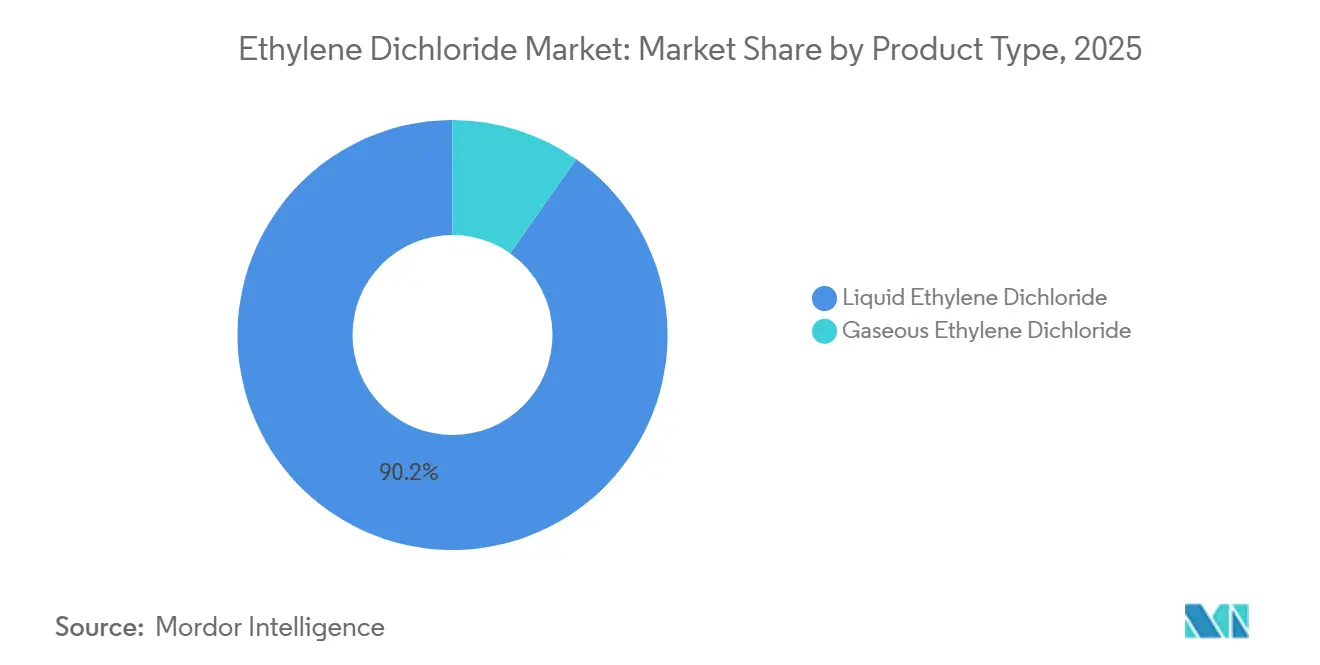
- Par type de produit, l'éthylène dichloride liquide (EDC) représentait 90,23 % des revenus mondiaux en 2025 et devrait croître à un CAGR de 3,67 % jusqu'en 2031.
- Par application, la production de VCM représentait 80,12 % des revenus mondiaux en 2025, tandis que les solvants chlorés devraient croître à un CAGR de 4,15 % jusqu'en 2031.
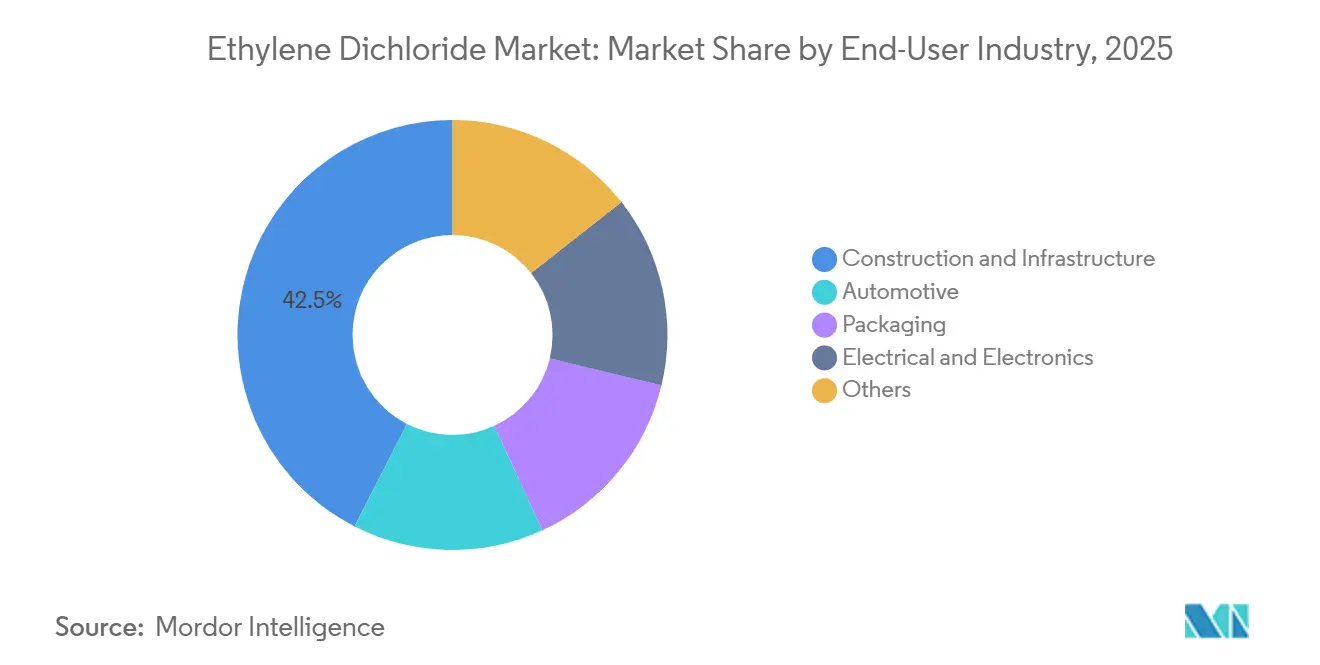
- Par secteur d'utilisation finale, la construction et l'infrastructure représentaient 42,47 % des revenus mondiaux en 2025, tandis que les applications automobiles devraient se développer à un CAGR de 4,23 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 44,16 % des revenus mondiaux en 2025 et devrait croître à un CAGR de 3,88 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de PVC provenant de la construction, des infrastructures et des services publics | +0.8% | Mondial ; concentré en Asie-Pacifique, en Amérique du Sud, au Moyen-Orient et en Afrique (MEA) | Long terme (≥ 4 ans) |
| Demande de PVC liée à l'allègement des véhicules et à l'électrification automobile | +0.4% | Cœur Asie-Pacifique ; répercussions sur l'Europe et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Industrialisation de l'Asie-Pacifique et expansion de la chaîne vinylique intégrée | +0.7% | Asie-Pacifique ; répercussions secondaires sur le Moyen-Orient | Long terme (≥ 4 ans) |
| Demande d'emballage et de santé pour les produits à base de PVC | +0.3% | Mondial ; concentré en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Optimisation des capacités intégrées de chlore-alcali, d'EDC, de VCM et de PVC | +0.5% | Mondial ; nouvelles capacités concentrées au Moyen-Orient et en Afrique (MEA) et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Recyclage en circuit fermé du HCl et intégration thermique améliorant l'économie de l'EDC | +0.3% | Mondial ; adoption significative dans les régions à dominante voie éthylène | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande de PVC provenant de la construction, des infrastructures et des services publics
Les réseaux de construction et de services publics consomment des quantités substantielles d'EDC via la chaîne de valeur du PVC. Le PVC rigide est utilisé dans les tuyaux sous pression, les systèmes de drainage, les conduits électriques et les profilés de fenêtres, maintenant la demande liée aux besoins fondamentaux en infrastructures. Les dépenses publiques consacrées à la gestion de l'eau, au drainage et à l'expansion du réseau en Asie du Sud et du Sud-Est soutiennent les achats de PVC sur plusieurs années. Ces projets diffèrent de la demande de logements privés, car ils sont soutenus par des allocations de capitaux publics et des exigences de services essentiels. Les tuyaux et conduits en PVC soutiennent également les travaux de maintenance et de remplacement, élargissant leur base de demande au-delà des nouvelles constructions. Cela rend le marché de l'éthylène dichloride sensible au rythme des investissements municipaux et de la réalisation des infrastructures plutôt qu'à un seul cycle de construction.
Demande de PVC liée à l'allègement des véhicules et à l'électrification automobile
L'électrification des véhicules accroît la demande de câblages isolés et de matériaux intérieurs utilisant du PVC. Les véhicules électriques à batterie nécessitent des systèmes de câblage plus complexes, notamment des faisceaux haute tension avec isolation sur des assemblages de câbles plus importants. Cette demande remonte en amont via la chaîne VCM et PVC jusqu'au marché de l'éthylène dichloride. Le cuir synthétique en PVC soutient également les applications intérieures dans la production de véhicules à grand volume. Les constructeurs automobiles exigent des matériaux répondant aux spécifications thermiques, mécaniques et de traitement, tout en répondant aux exigences d'approvisionnement à faibles émissions.
Industrialisation de l'Asie-Pacifique et expansion de la chaîne vinylique intégrée
L'Asie-Pacifique ajoute des capacités de chlore-alcali et de chaîne vinylique à mesure que sa base de consommation intérieure s'élargit. Le projet CA-EDC de Chandra Asri à Cilegon était achevé à 72 % en juillet 2026 et est conçu pour produire 500 000 tonnes par an d'EDC et 827 000 tonnes par an de soude caustique liquide. Le projet vise à réduire la dépendance de l'Indonésie à l'égard de l'EDC importé et à établir une position d'approvisionnement intégrée au sein de la chaîne régionale. Danantara Indonesia et l'Autorité d'investissement d'Indonésie ont soutenu le projet dans le cadre d'un partenariat avec Chandra Asri Group en mars 2026. Les nouvelles capacités rapprochent la production d'EDC de la fabrication de PVC en aval et réduisent l'exposition aux routes d'approvisionnement longue distance[1]Danantara Indonesia, "Danantara Indonesia, Indonesia Investment Authority, and Chandra Asri Group Partner to Boost Chemical Industry and Drive Economic Growth," Communiqué de presse, danantaraindonesia.co.id.
Optimisation des capacités intégrées de chlore-alcali, de monomère de chlorure de vinyle (VCM) et de PVC
Les usines intégrées relient les opérations de chlore, d'éthylène, d'EDC, de VCM et de PVC en un seul système de production, réduisant l'exposition aux achats externes de matières premières et aux coûts logistiques entre les étapes intermédiaires. Shintech a annoncé une expansion de 3,4 milliards USD à Plaquemine, en Louisiane, comprenant une deuxième unité d'éthylène, une quatrième usine de VCM et une capacité supplémentaire de chlore-alcali. Le projet comprend 625 000 tonnes par an d'éthylène, 500 000 tonnes par an de VCM et 310 000 tonnes par an de capacité de soude caustique, avec une achèvement ciblé pour fin 2030. Ces investissements renforcent la côte du Golfe des États-Unis en tant que site de production intégré pour le marché de l'éthylène dichloride et exercent une pression accrue sur les opérations d'EDC indépendantes qui manquent de matières premières captives ou de demande en aval.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Restrictions environnementales et professionnelles sur les hydrocarbures chlorés | -0.5% | Amérique du Nord et UE ; répercussions sur l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Volatilité des prix des matières premières éthylène et chlore | -0.4% | Mondial ; plus aiguë dans les segments marchands non intégrés | Court terme (≤ 2 ans) |
| Intensité énergétique et exposition aux coûts carbone dans les opérations chloro-vinyliques | -0.3% | UE et Amérique du Nord avec tarification carbone ; émergente en Asie-Pacifique | Long terme (≥ 4 ans) |
| Risque de déséquilibre du chlore, d'arrêt d'usine et de logistique de matières dangereuses | -0.2% | Mondial ; aigu en Asie du Sud et en Asie du Sud-Est (SEA) dépendantes des importations | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Restrictions environnementales et professionnelles sur les hydrocarbures chlorés
Le contrôle réglementaire des composés chlorés accroît les exigences opérationnelles et de conformité pour les producteurs. L'Agence de protection de l'environnement des États-Unis (EPA) a finalisé son évaluation des risques pour le 1,1-dichloroéthane en juin 2025 et a conclu à un risque déraisonnable pour la santé humaine, initiant un processus de réglementation en vertu de la loi sur le contrôle des substances toxiques. Cette action concerne un produit chimique apparenté plutôt que l'éthylène dichloride (EDC), mais elle reflète l'attention plus large portée aux voies d'exposition aux hydrocarbures chlorés. L'EPA et l'Administration de la sécurité et de la santé au travail (OSHA) ont également établi un dispositif de coordination en matière de sécurité chimique qui renforce l'accent mis sur la manipulation en milieu de travail et la gestion des risques. En Europe, le cadre d'enregistrement, d'évaluation, d'autorisation et de restriction des produits chimiques (REACH) continue de façonner les exigences en matière de documentation et d'accès au marché pour les intermédiaires chimiques. Les grands sites intégrés sont généralement mieux positionnés pour financer les systèmes de manipulation en enceinte fermée, les contrôles des vapeurs et d'autres améliorations nécessaires pour soutenir une exploitation fiable sur le marché de l'EDC[2]Commission européenne, "Règlement REACH (CE) n° 1907/2006," EUR-Lex, eur-lex.europa.eu.
Volatilité des prix des matières premières éthylène et chlore
La production d'EDC dépend à la fois de l'éthylène et du chlore, et leurs évolutions de coûts ne s'alignent pas toujours. Les prix de l'éthylène sont affectés par les conditions générales du marché des oléfines, notamment les marges des vapocraqueurs, les coûts énergétiques et la disponibilité des matières premières. Le chlore dispose d'une flexibilité limitée en matière de stockage et de transport, de sorte que les taux d'utilisation des installations de chlore-alcali doivent rester étroitement liés à la demande de chlore en aval. Cela crée des périodes où la production marchande fait face à des pressions sur les coûts même lorsque la demande de PVC reste stable. Les accords d'approvisionnement à long terme peuvent réduire l'exposition aux variations de prix à court terme, mais les négociations contractuelles annuelles affectent toujours les coûts d'achat et les marges des producteurs. Les opérations intégrées peuvent utiliser leur propre chlore et leur capacité vinylique en aval plus efficacement, faisant du contrôle des matières premières un facteur important sur le marché de l'EDC.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la forme liquide sous-tend l'économie des matières premières de la chaîne vinyliqueL'EDC liquide représentait 90,23 % de la part du marché de l'éthylène dichloride en 2025, reflétant son rôle central dans la production commerciale de VCM. Les grands fours de pyrolyse VCM sont conçus pour une alimentation liquide continue, et leur conception opérationnelle limite le rôle pratique des matériaux gazeux à grande échelle. La taille du marché de l'éthylène dichloride pour l'EDC liquide devrait croître à un CAGR de 3,67 % jusqu'en 2031. Les nouveaux projets intégrés sont conçus autour de systèmes d'alimentation en phase liquide, conférant à ce format un avantage infrastructurel durable. Les systèmes de manutention de liquides sont déjà intégrés dans les dispositifs logistiques et de stockage des grands complexes vinyliques. Cet alignement entre la conception des usines et la logistique d'approvisionnement rend l'EDC liquide difficile à remplacer dans la plupart des applications à grand volume.
Une étude de procédé VCM à intégration thermique publiée en 2026 a rapporté une réduction de 15,5 % de la demande nette d'énergie externe par rapport à la configuration de référence. Les gains rapportés étaient liés à l'intégration thermique dans les dispositifs de traitement en phase liquide, soutenant les efforts au niveau des usines pour réduire la demande d'énergie tout en maintenant les opérations d'alimentation liquide établies. L'EDC gazeux conserve un rôle dans certaines applications de solvants spéciaux et d'adhésifs, où les exigences d'approvisionnement et de manutention de haute pureté diffèrent de celles de la production de VCM en vrac. Sa base adressable plus petite limite son influence sur le mix de produits global. Chaque nouvelle usine VCM construite pour l'alimentation liquide renforce l'infrastructure installée qui soutient la demande d'EDC liquide dans le secteur de l'éthylène dichloride.


Par application :
la production de VCM ancre, les solvants mènent le pivot de croissanceLa production de VCM représentait 80,12 % des revenus d'application mondiaux en 2025, en faisant l'utilisation dominante de l'EDC. Le marché de l'éthylène dichloride reste étroitement lié à la production de PVC car le VCM est le précurseur immédiat du PVC. Les solvants chlorés devraient croître à un CAGR de 4,15 % jusqu'en 2031, soutenus par la demande de synthèse de principes actifs pharmaceutiques, de nettoyage électronique, de dégraissage de précision des métaux et de production agrochimique. Ces applications offrent aux producteurs une voie pour servir des utilisations finales au-delà de la chaîne VCM primaire, bien qu'elles nécessitent des capacités appropriées de purification, de contrôle des spécifications et de manutention.
Les éthylènes amines utilisent l'éthylène dichloride (EDC) comme intermédiaire pour les produits chimiques de traitement de l'eau, les inhibiteurs de corrosion et les produits chimiques agricoles, fournissant un débouché supplémentaire pour les producteurs intégrés cherchant à réduire leur dépendance à la demande liée au VCM. La catégorie des autres applications comprend la synthèse de réfrigérants, les intermédiaires de polymères spéciaux et les solvants de qualité laboratoire. Ces utilisations sont plus modestes en volume mais peuvent fournir une demande moins liée à l'activité de construction et automobile. La demande de solvants est de plus en plus associée aux sites de fabrication pharmaceutique et électronique en Asie. Les producteurs capables de fournir des produits de qualité VCM et de qualité solvant peuvent utiliser la même infrastructure régionale tout en servant différentes exigences clients. Ce mix d'applications confère au secteur de l'éthylène dichloride une source de diversification limitée mais utile par rapport à la chaîne vinylique primaire.
Par secteur d'utilisation finale :
la construction ancre la demande, l'automobile mène la frontière de croissanceLa construction et l'infrastructure représentaient 42,47 % des revenus mondiaux par utilisateur final en 2025, la plus grande part d'utilisation finale sur le marché de l'éthylène dichloride. La demande de polychlorure de vinyle (PVC) provient des tuyaux sous pression, des systèmes de drainage, des profilés de fenêtres, des conduits de câbles et des produits de toiture utilisés dans les nouveaux projets et les travaux de réparation. Le segment automobile devrait croître à un CAGR de 4,23 % jusqu'en 2031, soutenu par une utilisation accrue de l'isolation en PVC dans les faisceaux de câblage, du cuir synthétique dans les intérieurs et des revêtements de protection. La construction conserve une large demande car les réseaux d'eau, les systèmes de drainage, les systèmes d'alimentation électrique et les bâtiments utilisent tous du PVC. La taille du marché de l'éthylène dichloride liée à la construction est donc soutenue à la fois par les dépenses publiques d'infrastructure et l'activité de construction privée.
La demande d'emballage comprend les films alimentaires, les emballages rigides et les blisters pharmaceutiques. La clarté, les performances barrières et la thermoformabilité du PVC restent pertinentes dans les applications où le coût et les performances de traitement sont importants. Les utilisateurs du secteur électrique et électronique consomment du PVC pour l'isolation des câbles et les conduits dans les centres de données, les installations d'énergie renouvelable et les projets de modernisation du réseau, reliant la demande d'EDC aux investissements plus larges dans les infrastructures d'alimentation et numériques. La catégorie des autres utilisateurs finaux comprend les tubes d'irrigation, les biens de consommation et les chaussures, qui fournissent une production supplémentaire en dehors des grands secteurs industriels. L'électrification des véhicules n'élimine pas la demande de PVC car elle ajoute des exigences en matière d'isolation électrique et de matériaux intérieurs qui compensent une partie de la réduction d'utilisation dans les systèmes de véhicules conventionnels.
Analyse géographique
Marché du Dichlorure d'Éthylène en Asie-Pacifique
L'Asie-Pacifique représentait 44,16 % de la part de marché du dichlorure d'éthylène (DCE) en 2025 et devrait croître à un CAGR de 3,88 % jusqu'en 2031. La région combine une consommation importante de PVC avec de nouveaux investissements dans des capacités intégrées de chlore-alcali et de chaîne vinylique. L'Indonésie développe une base d'approvisionnement en DCE grâce au projet CA-DCE à Cilegon, visant à réduire la dépendance aux matières importées. La Thaïlande a également accru ses capacités grâce à l'installation de chlore-alcali élargie d'AGC Vinythai, qui soutient la production de PVC en Asie du Sud-Est. Les producteurs régionaux améliorent les liens d'approvisionnement entre la production de chlore, le DCE, le VCM et la transformation PVC en aval. Cette combinaison de demande locale et de capacité intégrée soutient un marché régional du DCE plus autonome.
Marché du Dichlorure d'Éthylène en Amérique du Nord et en Europe
L'Amérique du Nord demeure une importante source d'exportation, les complexes intégrés du Texas et de la Louisiane bénéficiant d'un accès aux matières premières à base d'éthane. L'expansion annoncée de Shintech en Louisiane ajoute des capacités dans les opérations d'éthylène, de VCM et de chlore-alcali, renforçant sa position intégrée. En décembre 2025, Westlake a annoncé la rationalisation de certains actifs nord-américains de chlorovinyls et de styrène, dont 910 millions de livres par an de capacité de VCM. Cette mesure concentre l'activité dans des installations plus efficaces et traite l'excès de capacité dans la région. L'Europe fait face à un environnement d'exploitation plus difficile, les coûts énergétiques, l'exposition au carbone et les exigences de conformité chimique pesant sur les actifs marginaux. Westlake Vinnolit a finalisé l'acquisition des usines de PVC et de VCM de Wilhelmshaven en juin 2026 pour 109 millions USD, illustrant la façon dont les opérateurs établis utilisent les transactions d'actifs en difficulté pour conserver des positions de production intégrées.
Marché du Dichlorure d'Éthylène en Amérique du Sud et au Moyen-Orient et en Afrique
L'Amérique du Sud dispose d'une base de demande substantielle en PVC, le Brésil restant central dans la consommation vinylique régionale. En novembre 2025, Olin a annoncé un partenariat d'approvisionnement à long terme en DCE avec Braskem, orientant l'approvisionnement vers une relation commerciale structurée plutôt que vers le marché au comptant. Cet arrangement offre à Braskem un accès plus stable aux matières premières tout en réduisant l'exposition d'Olin aux ventes marchandes. Le Moyen-Orient et l'Afrique sont des marchés régionaux plus modestes, mais présentent une demande significative en PVC liée à la construction, portée par les programmes de logement et d'infrastructure. La région reçoit également des investissements dans la production chimique intégrée, ce qui pourrait modifier sa position future dans les flux commerciaux. La fiabilité de l'approvisionnement reste importante pour les acheteurs qui dépendent du DCE importé, faisant de la diversification des routes d'approvisionnement une priorité continue sur le marché du DCE.

Paysage concurrentiel
Le marché de l'éthylène dichloride (EDC) est modérément consolidé parmi les producteurs qui combinent des opérations de chlore-alcali, d'EDC, de monomère de chlorure de vinyle (VCM) et de polychlorure de vinyle (PVC). L'accès aux matières premières, la logistique intégrée et l'échelle déterminent la position relative de ces entreprises. Les ventes marchandes deviennent moins centrales à mesure que les producteurs orientent les matériaux vers des opérations en aval affiliées ou des accords clients à long terme. Olin a mis fin à sa coentreprise Blue Water Alliance avec Mitsui en septembre 2025 dans le cadre de son plan stratégique et a ensuite annoncé un partenariat d'approvisionnement avec Braskem. Ces actions reflètent une préférence pour des relations structurées dans la chaîne de valeur plutôt que pour des ventes au comptant sur le marché ouvert. Les producteurs intégrés peuvent déployer le chlore et l'EDC sur des actifs liés, les aidant à gérer l'équilibre du chlore et les contraintes de stockage.
La consolidation remodèle également la structure concurrentielle en Europe. Westlake Vinnolit a finalisé l'acquisition du site de PVC et de VCM de Vynova Wilhelmshaven en juin 2026, ajoutant 380 000 tonnes par an de capacité PVC et 400 000 tonnes par an de capacité VCM. Le site comprend un quai logistique en eau profonde, qui renforce la position de fabrication et de distribution de Westlake en Europe. En 2025, INEOS Inovyn a accepté d'acquérir le seul actif de production d'EDC du Royaume-Uni auprès d'un administrateur judiciaire, plaçant la chaîne de chlore-alcali et d'EDC de Runcorn sous un seul opérateur. Ces transactions indiquent que les grandes entreprises intégrées absorbent des actifs pouvant être exploités au sein de systèmes de production plus larges.
L'EDC de qualité spéciale pour les solvants pharmaceutiques, les éthylènes amines et les intermédiaires agrochimiques reste une opportunité pour les producteurs disposant de capacités de purification et de manutention appropriées. Ces applications diffèrent des exigences de qualité VCM de base et peuvent fournir des débouchés supplémentaires pour les usines intégrées. Les opérateurs sans éthylène captif ou demande de produits en aval restent plus exposés aux coûts des matières premières et aux mouvements de prix des produits. La technologie affecte également l'écart de coût opérationnel entre les nouvelles installations et les plus anciennes. AGC Vinythai a mis en service une installation de chlore-alcali élargie en Thaïlande en février 2026, équipée d'électrolyseurs e-BiTAC fournis par Thyssenkrupp Nucera. L'installation soutient une production de chlore-alcali à plus faible consommation d'énergie et fait partie de l'expansion de capacité plus large d'AGC Vinythai. Les investissements se dirigent donc vers des sites efficaces, conformes et intégrés capables de servir le marché de l'EDC via plusieurs canaux de produits liés.
Leaders du secteur de l'éthylène dichloride
Occidental Chemical Corporation
Westlake Corporation
Formosa Plastics Corporation
INEOS
Olin Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Dichlorure d'Éthylène
- Asahimas Chemical Company
- Chandra Asri Group
- Egyptian Petrochemicals Company
- Formosa Plastics Corporation
- Hanwha Solutions Corporation
- INEOS
- KOYO KAIUN Co., Ltd.
- Occidental Chemical Corporation
- Olin Corporation
- SABIC
- Shin-Etsu Chemical Co., Ltd.
- Tosoh Corporation
- Vynova Group
- Westlake Corporation
- Xinjiang Zhongtai Chemical Co., Ltd.

Recent Industry Developments in Marché du Dichlorure d'Éthylène
- Juin 2026 : La filiale allemande de Westlake Corporation a acquis le site de production de PVC et de VCM de Vynova Wilhelmshaven pour 109 millions USD dans le cadre d'une procédure d'insolvabilité, ajoutant 380 000 tonnes/an de capacité PVC et 400 000 tonnes/an de capacité VCM à son empreinte de fabrication européenne, ainsi qu'un quai logistique en eau profonde.
- Mars 2026 : Shintech, la filiale américaine de Shin-Etsu Chemical, a annoncé une expansion intégrée de 3,4 milliards USD sur son complexe de Plaquemine, en Louisiane, comprenant une deuxième unité d'éthylène d'une capacité de 625 000 tonnes/an, une quatrième usine VCM d'une capacité de 500 000 tonnes/an et une capacité supplémentaire de chlore-alcali avec 310 000 tonnes/an de soude caustique, toutes les phases étant ciblées pour achèvement d'ici fin 2030.


Périmètre du rapport mondial sur le marché de l'éthylène dichloride
L'éthylène dichloride (EDC) est un liquide huileux, clair et incolore à l'odeur douce rappelant le chloroforme. C'est un composé synthétique toxique et inflammable principalement utilisé pour produire du chlorure de vinyle, lui-même utilisé pour fabriquer des produits plastiques en PVC.
Le marché de l'éthylène dichloride est segmenté par type de produit, application, secteur d'utilisation finale et géographie. Par type de produit, le marché est segmenté en éthylène dichloride liquide et éthylène dichloride gazeux. Par application, le marché est segmenté en production de monomère de chlorure de vinyle (VCM), éthylènes amines, solvants chlorés et autres. Par secteur d'utilisation finale, le marché est segmenté en construction et infrastructure, automobile, emballage, électrique et électronique, et autres. Le rapport couvre également la taille du marché et les prévisions pour l'éthylène dichloride dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Éthylène dichloride liquide |
| Éthylène dichloride gazeux |
| Production de monomère de chlorure de vinyle (VCM) |
| Éthylènes amines |
| Solvants chlorés |
| Autres |
| Construction et infrastructure |
| Automobile |
| Emballage |
| Électrique et électronique |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Éthylène dichloride liquide | |
| Éthylène dichloride gazeux | ||
| Par application | Production de monomère de chlorure de vinyle (VCM) | |
| Éthylènes amines | ||
| Solvants chlorés | ||
| Autres | ||
| Par secteur d'utilisation finale | Construction et infrastructure | |
| Automobile | ||
| Emballage | ||
| Électrique et électronique | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de l'éthylène dichloride ?
La taille du marché de l'éthylène dichloride a été estimée à 22,43 milliards USD en 2025 et devrait croître de 23,11 milliards USD en 2026 à 27,21 milliards USD d'ici 2031, à un CAGR de 3,32 % pendant la période de prévision (2026-2031).
Quelle forme de produit joue le rôle le plus important sur le marché de l'éthylène dichloride ?
L'EDC liquide représentait 90,23 % des revenus mondiaux en 2025 car les grandes usines VCM sont conçues pour des opérations d'alimentation liquide continue.
Quelle application connaît la croissance la plus rapide pour l'éthylène dichloride ?
Les solvants chlorés devraient croître à un CAGR de 4,15 % jusqu'en 2031, soutenus par les utilisations pharmaceutiques, électroniques et de traitement chimique.
Quel secteur d'utilisation finale devrait se développer le plus rapidement ?
Les applications automobiles devraient croître à un CAGR de 4,23 % jusqu'en 2031 car les véhicules électriques nécessitent davantage de câblage isolé en PVC et de matériaux intérieurs.
Dernière mise à jour de la page le:



