
Tamaño y Participación del Mercado de Dicloruro de Etileno
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 23.11 Mil millones de dólares |
| Tamaño del Mercado (2031) | 27.21 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.32 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dicloruro de Etileno por Mordor Intelligence
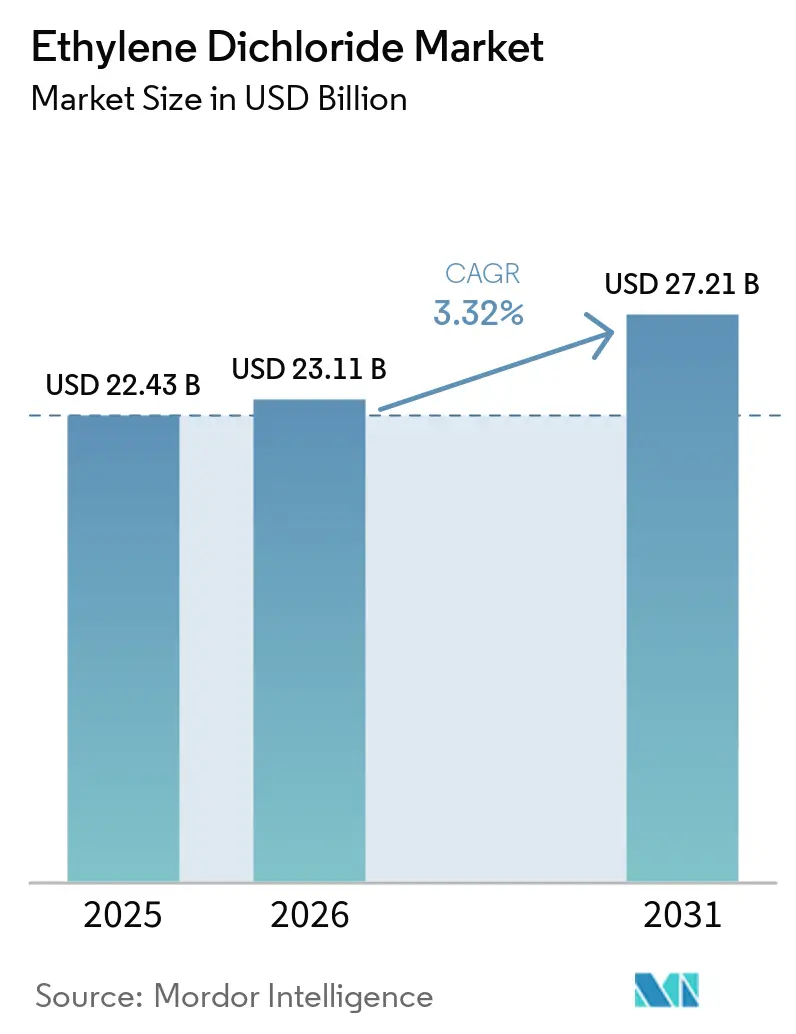
El tamaño del mercado de Dicloruro de Etileno se estimó en 22,43 mil millones de USD en 2025 y se estima que crecerá desde 23,11 mil millones de USD en 2026 hasta 27,21 mil millones de USD en 2031, a una CAGR del 3,32% durante el período de pronóstico (2026-2031). El dicloruro de etileno es principalmente un intermediario en la producción de monómero de cloruro de vinilo (VCM), por lo que la demanda sigue el consumo de policloruro de vinilo (PVC) en aplicaciones de construcción, automotriz, embalaje y atención médica. El gasto en construcción en economías emergentes respalda la demanda de tuberías, conductos y perfiles de PVC a través de programas de servicios públicos, no solo de actividad habitacional. Los solventes clorados representan una segunda fuente de demanda fuera de la cadena de VCM, particularmente en la fabricación farmacéutica y la limpieza de electrónicos, donde se requieren materiales de alta pureza. Los productores con operaciones integradas de cloro-álcali, EDC, VCM y PVC gestionan el suministro de materias primas, la logística y los flujos de productos de manera más eficaz que los proveedores independientes en el mercado libre. Los nuevos proyectos integrados en los Estados Unidos, Oriente Medio y el Sudeste Asiático están desplazando las posiciones de suministro regional y reduciendo el papel del comercio spot en el mercado de dicloruro de etileno.
Conclusiones Clave del Informe
- Por tipo de producto, el Dicloruro de Etileno Líquido (EDC) representó el 90,23% de los ingresos globales en 2025 y se proyecta que crecerá a una CAGR del 3,67% hasta 2031.
- Por aplicación, la producción de VCM representó el 80,12% de los ingresos globales en 2025, mientras que se prevé que los solventes clorados crezcan a una CAGR del 4,15% hasta 2031.
- Por industria de usuario final, la construcción e infraestructura representó el 42,47% de los ingresos globales en 2025, mientras que se prevé que las aplicaciones automotrices se expandan a una CAGR del 4,23% hasta 2031.
- Por geografía, Asia-Pacífico representó el 44,16% de los ingresos globales en 2025 y se proyecta que crecerá a una CAGR del 3,88% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de PVC de Construcción, Infraestructura y Servicios Públicos | +0.8% | Global; concentrado en APAC, América del Sur, Oriente Medio y África (MEA) | Largo plazo (≥ 4 años) |
| Demanda de PVC para el Aligeramiento de Vehículos y la Electrificación Automotriz | +0.4% | Núcleo APAC; expansión a Europa y América del Norte | Mediano plazo (2-4 años) |
| Industrialización de Asia-Pacífico y Expansión de la Cadena de Vinilo Integrada | +0.7% | Asia-Pacífico; expansión secundaria a Oriente Medio | Largo plazo (≥ 4 años) |
| Demanda de Embalaje y Atención Médica para Productos Basados en PVC | +0.3% | Global; concentrado en APAC y Europa | Mediano plazo (2-4 años) |
| Optimización de la Capacidad Integrada de Cloro-Álcali, EDC, VCM y PVC | +0.5% | Global; nueva capacidad concentrada en Oriente Medio y África (MEA) y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Reciclaje de HCl en Circuito Cerrado e Integración Térmica para Mejorar la Economía del EDC | +0.3% | Global; adopción significativa en regiones con predominio de la ruta del etileno | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de PVC de Construcción, Infraestructura y Servicios Públicos
Las redes de construcción y servicios públicos consumen cantidades sustanciales de EDC a través de la cadena de valor del PVC. El PVC rígido se utiliza en tuberías a presión, sistemas de drenaje, conductos eléctricos y perfiles para ventanas, lo que mantiene la demanda vinculada a las necesidades básicas de infraestructura. El gasto público en gestión del agua, drenaje y expansión de redes en el sur y el sudeste de Asia respalda la adquisición de PVC a lo largo de varios años. Estos proyectos difieren de la demanda de vivienda privada, ya que están respaldados por asignaciones de capital público y requisitos de servicios esenciales. Las tuberías y conductos de PVC también apoyan las labores de mantenimiento y reemplazo, ampliando su base de demanda más allá de la nueva construcción. Esto hace que el mercado de dicloruro de etileno sea sensible al ritmo de la inversión municipal y la ejecución de infraestructura, en lugar de a un único ciclo de construcción.
Demanda de PVC para el Aligeramiento de Vehículos y la Electrificación Automotriz
La electrificación de vehículos aumenta la demanda de cableado aislado y materiales de interior que utilizan PVC. Los vehículos eléctricos de batería requieren sistemas de cableado más complejos, incluidos arneses de alta tensión con aislamiento en conjuntos de cables de mayor tamaño. Esta demanda se traslada hacia arriba a través de la cadena de VCM y PVC hasta el mercado de dicloruro de etileno. El cuero sintético de PVC también respalda las aplicaciones de interior en la producción de vehículos de alto volumen. Los fabricantes de automóviles requieren materiales que cumplan con las especificaciones térmicas, mecánicas y de procesamiento, al tiempo que abordan los requisitos de adquisición de menores emisiones.
Industrialización de Asia-Pacífico y Expansión de la Cadena de Vinilo Integrada
Asia-Pacífico está añadiendo capacidad de cloro-álcali y cadena de vinilo a medida que su base de consumo interno se expande. El proyecto CA-EDC de Chandra Asri en Cilegon estaba completado en un 72% a julio de 2026 y está diseñado para producir 500.000 toneladas por año de EDC y 827.000 toneladas por año de sosa cáustica líquida. El proyecto tiene como objetivo reducir la dependencia de Indonesia del EDC importado y establecer una posición de suministro integrada dentro de la cadena regional. Danantara Indonesia y la Autoridad de Inversiones de Indonesia respaldaron el proyecto a través de una asociación con Chandra Asri Group en marzo de 2026. La nueva capacidad acerca la producción de EDC a la fabricación de PVC aguas abajo y reduce la exposición a rutas de suministro de larga distancia[1]Danantara Indonesia, "Danantara Indonesia, la Autoridad de Inversiones de Indonesia y Chandra Asri Group se asocian para impulsar la industria química y promover el crecimiento económico," Comunicado de Prensa, danantaraindonesia.co.id.
Optimización de la Capacidad Integrada de Cloro-Álcali, EDC, Monómero de Cloruro de Vinilo (VCM) y PVC
Las plantas integradas conectan las operaciones de cloro, etileno, EDC, VCM y PVC en un único sistema de producción, reduciendo la exposición a compras externas de materias primas y los costos logísticos entre etapas intermedias. Shintech anunció una expansión de 3,4 mil millones de USD en Plaquemine, Luisiana, que incluye una segunda unidad de etileno, una cuarta planta de VCM y capacidad adicional de cloro-álcali. El proyecto incluye 625.000 toneladas por año de etileno, 500.000 toneladas por año de VCM y 310.000 toneladas por año de capacidad de sosa cáustica, con una finalización prevista para finales de 2030. Estas inversiones refuerzan la Costa del Golfo de los Estados Unidos como una ubicación de producción integrada para el mercado de dicloruro de etileno y ejercen mayor presión sobre las operaciones independientes de EDC que carecen de materias primas cautivas o demanda aguas abajo.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones Ambientales y Laborales sobre los Hidrocarburos Clorados | -0.5% | América del Norte y la UE; expansión a APAC | Mediano plazo (2-4 años) |
| Volatilidad del Precio de las Materias Primas de Etileno y Cloro | -0.4% | Global; más aguda en los segmentos de mercado libre no integrados | Corto plazo (≤ 2 años) |
| Intensidad Energética y Exposición al Costo del Carbono en las Operaciones de Cloro-Vinilos | -0.3% | UE y América del Norte con fijación de precios del carbono; emergente en APAC | Largo plazo (≥ 4 años) |
| Riesgo de Desequilibrio de Cloro, Parada de Planta y Logística de Materiales Peligrosos | -0.2% | Global; agudo en el sur de Asia y el Sudeste Asiático (SEA) dependientes de importaciones | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Restricciones Ambientales y Laborales sobre los Hidrocarburos Clorados
El escrutinio regulatorio de los compuestos clorados está elevando los requisitos operativos y de cumplimiento para los productores. La Agencia de Protección Ambiental de los Estados Unidos (EPA) finalizó su evaluación de riesgo para el 1,1-dicloroetano en junio de 2025 y determinó un riesgo irrazonable para la salud humana, iniciando un proceso de elaboración de normas en virtud de la Ley de Control de Sustancias Tóxicas. Esta acción concierne a un producto químico relacionado y no al Dicloruro de Etileno (EDC), pero refleja la atención más amplia que se está prestando a las vías de exposición a hidrocarburos clorados. La EPA y la Administración de Seguridad y Salud Ocupacional (OSHA) también establecieron un acuerdo de coordinación en materia de seguridad química que aumenta el enfoque en la manipulación en el lugar de trabajo y la gestión de riesgos. En Europa, el marco de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH) continúa configurando los requisitos de documentación y acceso al mercado para los intermediarios químicos. Los sitios integrados de mayor tamaño están generalmente mejor posicionados para financiar sistemas de manipulación cerrados, controles de vapores y otras mejoras necesarias para respaldar una operación confiable en el mercado de EDC[2]Comisión Europea, "Reglamento REACH (CE) N.º 1907/2006," EUR-Lex, eur-lex.europa.eu.
Volatilidad del Precio de las Materias Primas de Etileno y Cloro
La producción de EDC depende tanto del etileno como del cloro, y sus movimientos de costos no siempre se alinean. Los precios del etileno se ven afectados por las condiciones más amplias del mercado de olefinas, incluidos los márgenes de los crackers, los costos de energía y la disponibilidad de materias primas. El cloro tiene una flexibilidad limitada en almacenamiento y transporte, por lo que las tasas de operación de cloro-álcali deben mantenerse estrechamente vinculadas a la demanda de cloro aguas abajo. Esto crea períodos en los que la producción en el mercado libre enfrenta presiones de costos incluso cuando la demanda de PVC se mantiene estable. Los acuerdos de suministro a largo plazo pueden reducir la exposición a los cambios de precios a corto plazo, pero las negociaciones de contratos anuales aún afectan los costos de adquisición y los márgenes de los productores. Las operaciones integradas pueden utilizar su propio cloro y su capacidad de vinilo aguas abajo de manera más eficaz, lo que hace que el control de las materias primas sea un factor importante en el mercado de EDC.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Forma Líquida Sustenta la Economía de las Materias Primas de la Cadena de ViniloEl EDC líquido representó el 90,23% de la participación del mercado de dicloruro de etileno en 2025, lo que refleja su papel central en la producción comercial de VCM. Los grandes hornos de pirólisis de VCM están diseñados para alimentación líquida continua, y su diseño operativo limita el papel práctico del material gaseoso a escala. Se proyecta que el tamaño del mercado de dicloruro de etileno para el EDC líquido crezca a una CAGR del 3,67% hasta 2031. Los nuevos proyectos integrados se están diseñando en torno a sistemas de alimentación en fase líquida, lo que otorga a este formato una ventaja de infraestructura duradera. Los sistemas de manejo de líquidos ya están integrados en los acuerdos logísticos y de almacenamiento de los grandes complejos de vinilo. Esta alineación entre el diseño de la planta y la logística de suministro hace que el EDC líquido sea difícil de reemplazar en la mayoría de las aplicaciones de alto volumen.
Un estudio de proceso de VCM con integración térmica publicado en 2026 reportó una reducción del 15,5% en la demanda de energía externa neta en comparación con la configuración de referencia. Las ganancias reportadas estuvieron vinculadas a la integración térmica en los acuerdos de procesamiento en fase líquida, lo que respalda los esfuerzos a nivel de planta para reducir la demanda de energía mientras se mantienen las operaciones de alimentación líquida establecidas. El EDC gaseoso conserva un papel en aplicaciones seleccionadas de solventes especiales y adhesivos, donde los requisitos de suministro y manejo de alta pureza difieren de los de la producción de VCM a granel. Su base de mercado más pequeña limita su influencia en la mezcla general de productos. Cada nueva planta de VCM construida para alimentación líquida fortalece la infraestructura instalada que respalda la demanda de EDC líquido en la industria del dicloruro de etileno.
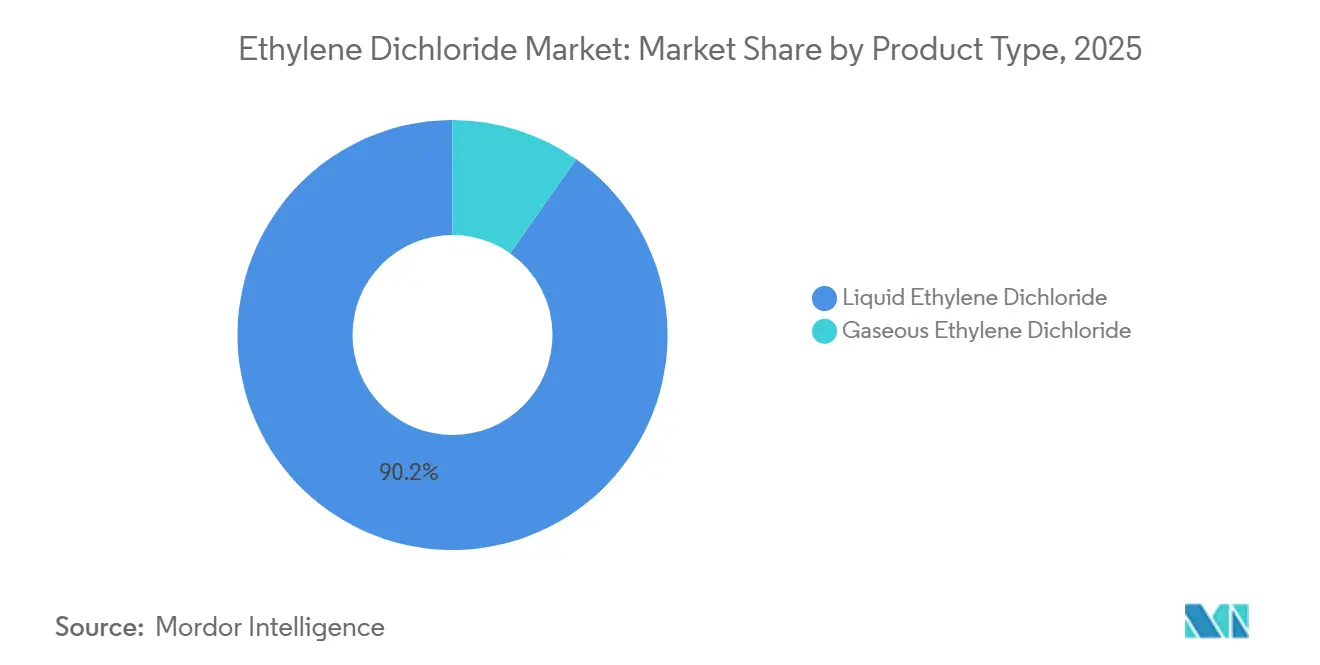
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación:
La Producción de VCM Ancla el Mercado, los Solventes Lideran el Pivote de CrecimientoLa producción de VCM representó el 80,12% de los ingresos globales por aplicación en 2025, convirtiéndola en el uso dominante del EDC. El mercado de dicloruro de etileno sigue estrechamente vinculado a la producción de PVC porque el VCM es el precursor inmediato del PVC. Se prevé que los solventes clorados crezcan a una CAGR del 4,15% hasta 2031, respaldados por la demanda de síntesis de principios activos farmacéuticos, limpieza de electrónicos, desengrasado de metales de precisión y producción agroquímica. Estas aplicaciones ofrecen a los productores una vía para atender usos finales más allá de la cadena primaria de VCM, aunque requieren capacidades adecuadas de purificación, control de especificaciones y manejo.
Las etilendiaminas utilizan el dicloruro de etileno (EDC) como intermediario para productos químicos de tratamiento de agua, inhibidores de corrosión y productos químicos agrícolas, proporcionando una salida adicional para los productores integrados que buscan reducir la dependencia de la demanda relacionada con el VCM. La categoría de otras aplicaciones incluye la síntesis de refrigerantes, intermediarios de polímeros especiales y solventes de grado de laboratorio. Estos usos son menores en producción, pero pueden proporcionar una demanda menos vinculada a la actividad de construcción y automotriz. La demanda de solventes está cada vez más asociada con las ubicaciones de fabricación farmacéutica y electrónica en Asia. Los productores que pueden suministrar tanto productos de grado VCM como de grado solvente pueden utilizar la misma infraestructura regional mientras atienden diferentes requisitos de los clientes. Esta combinación de aplicaciones otorga a la industria del dicloruro de etileno una fuente de diversificación limitada pero útil respecto a la cadena primaria de vinilo.
Por Industria de Usuario Final:
La Construcción Ancla la Demanda, el Sector Automotriz Lidera la Frontera de CrecimientoLa construcción e infraestructura representó el 42,47% de los ingresos globales por usuario final en 2025, la mayor participación de usuario final en el mercado de dicloruro de etileno. La demanda de policloruro de vinilo (PVC) proviene de tuberías a presión, sistemas de drenaje, perfiles para ventanas, conductos para cables y productos de techado utilizados tanto en nuevos proyectos como en trabajos de reparación. Se prevé que el segmento automotriz crezca a una CAGR del 4,23% hasta 2031, respaldado por un mayor uso del aislamiento de PVC en arneses de cableado, cuero sintético en interiores y revestimientos protectores. La construcción mantiene una demanda amplia porque las redes de agua, los sistemas de drenaje, los sistemas de energía y los edificios utilizan PVC. El tamaño del mercado de dicloruro de etileno vinculado a la construcción está, por tanto, respaldado tanto por el gasto público en infraestructura como por la actividad de construcción privada.
La demanda de embalaje incluye películas de grado alimentario, embalaje rígido y blísteres farmacéuticos. La claridad, el rendimiento de barrera y la termoformabilidad del PVC siguen siendo relevantes en aplicaciones donde el costo y el rendimiento de procesamiento son importantes. Los usuarios de electricidad y electrónica consumen PVC para el aislamiento de cables y conductos en centros de datos, instalaciones de energía renovable y proyectos de modernización de redes, conectando la demanda de EDC con inversiones más amplias en infraestructura de energía y digital. La categoría de otros usuarios finales incluye tuberías de riego, bienes de consumo y calzado, que proporcionan producción adicional fuera de los principales sectores industriales. La electrificación de vehículos no elimina la demanda de PVC porque añade requisitos de aislamiento eléctrico y materiales de interior que compensan parte de la reducción del uso en los sistemas de vehículos convencionales.
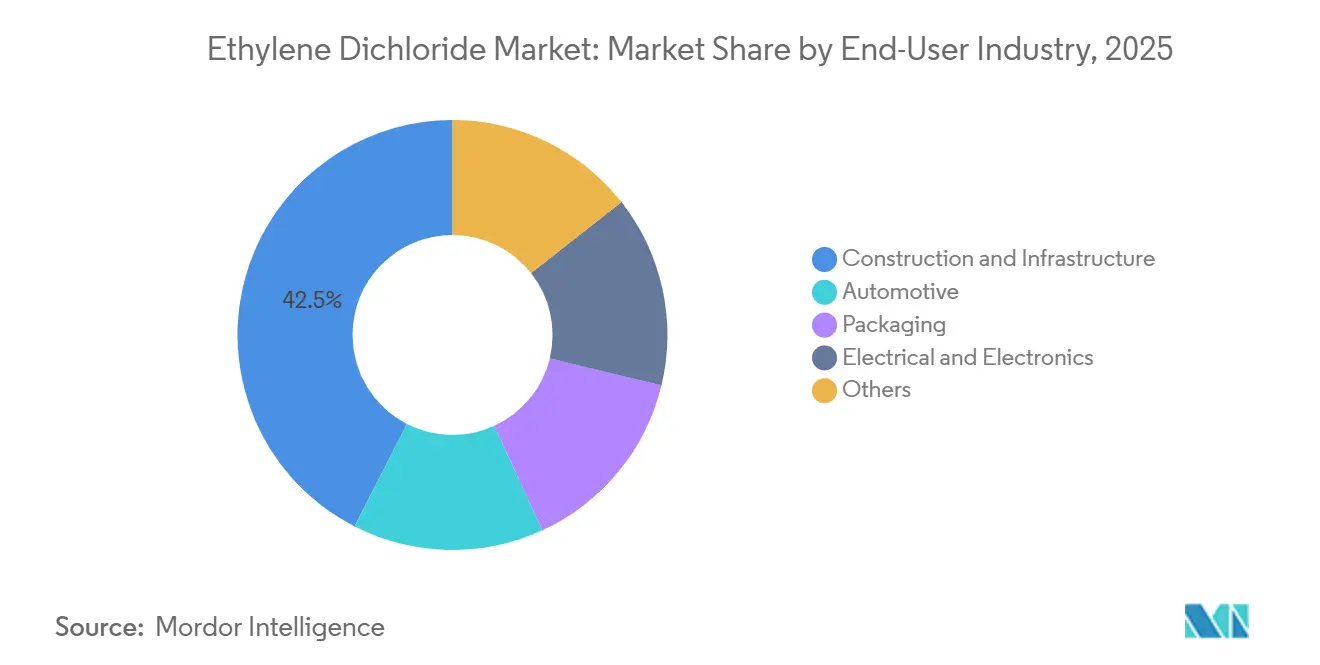
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
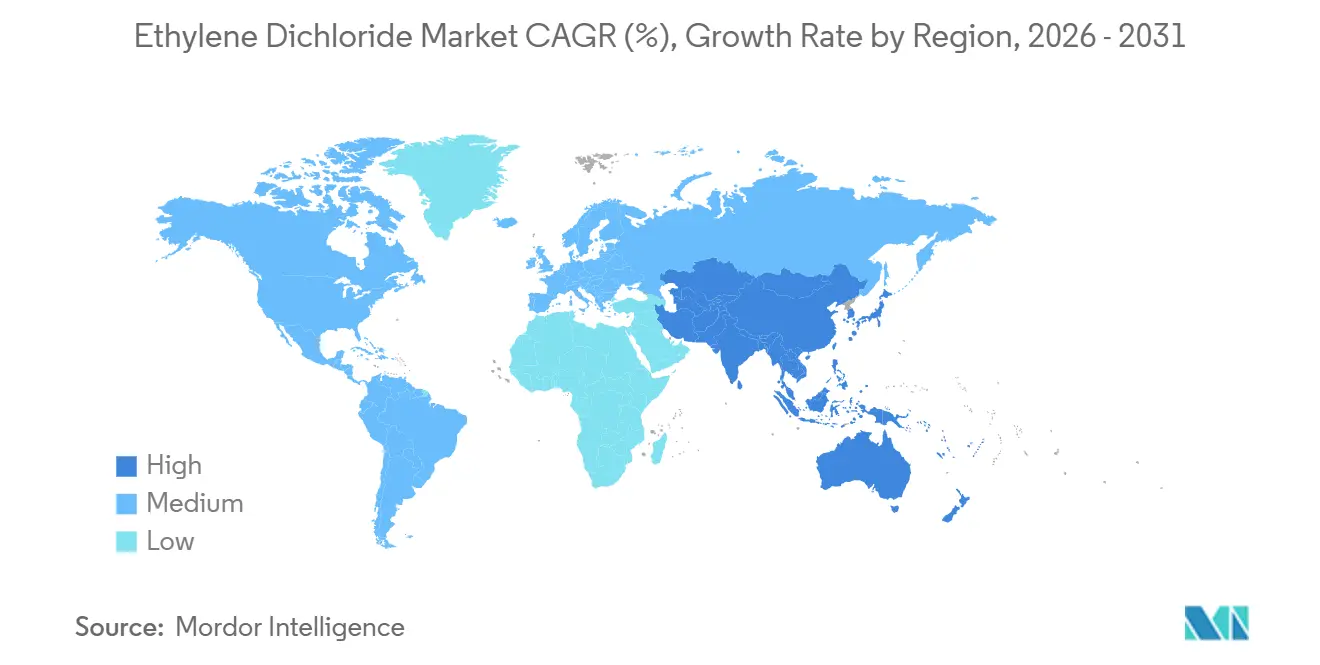
Mercado de Dicloruro de Etileno en APAC
Asia-Pacífico representó el 44,16% de la cuota del mercado de dicloruro de etileno (EDC) en 2025 y se prevé que crezca a una CAGR del 3,88% hasta 2031. La región combina un gran consumo de PVC con nuevas inversiones en capacidad integrada de cloro-álcali y cadena de vinilo. Indonesia está desarrollando una base de suministro de EDC a través del proyecto CA-EDC en Cilegon, orientado a reducir la dependencia de materiales importados. Tailandia también ha ampliado su capacidad mediante la instalación de cloro-álcali expandida de AGC Vinythai, que respalda la producción de PVC en el Sudeste Asiático. Los productores regionales están mejorando los vínculos de suministro entre la producción de cloro, el EDC, el VCM y la conversión de PVC aguas abajo. Esta combinación de demanda local y capacidad integrada sustenta un mercado regional de EDC más autosuficiente.
Mercado de Dicloruro de Etileno en América del Norte y Europa
América del Norte sigue siendo una importante fuente de exportación, ya que los complejos integrados en Texas y Luisiana se benefician del acceso a materias primas basadas en etano. La expansión anunciada por Shintech en Luisiana añade capacidad en operaciones de etileno, VCM y cloro-álcali, reforzando su posición integrada. En diciembre de 2025, Westlake anunció la racionalización de determinados activos de clorovinilo y estireno en América del Norte, incluida una capacidad de VCM de 910 millones de libras por año. Esta medida concentra la actividad en instalaciones más eficientes y aborda el exceso de capacidad en la región. Europa afronta un entorno operativo más difícil, ya que los costes energéticos, la exposición al carbono y los requisitos de cumplimiento normativo en materia química pesan sobre los activos marginales. Westlake Vinnolit completó la adquisición de las plantas de PVC y VCM de Wilhelmshaven en junio de 2026 por 109 millones de USD, lo que ilustra cómo los operadores establecidos están utilizando transacciones de activos en dificultades para mantener posiciones de producción integrada.
Mercado de Dicloruro de Etileno en América del Sur y MEA
América del Sur cuenta con una base sustancial de demanda de PVC, con Brasil como actor central en el consumo regional de vinilo. En noviembre de 2025, Olin anunció una asociación de suministro de EDC a largo plazo con Braskem, canalizando el suministro hacia una relación comercial estructurada en lugar del mercado spot. Este acuerdo proporciona a Braskem un acceso más estable a las materias primas al tiempo que reduce la exposición de Olin a la venta en el mercado libre. Oriente Medio y África son mercados regionales más pequeños, pero cuentan con una demanda significativa de PVC vinculada a la construcción, impulsada por programas de vivienda e infraestructura. La región también está recibiendo inversiones en producción química integrada, lo que podría modificar su posición futura en los flujos comerciales. La fiabilidad del suministro sigue siendo importante para los compradores que dependen del EDC importado, por lo que la diversificación de las rutas de suministro es una prioridad continua en el mercado de EDC.

Panorama Competitivo
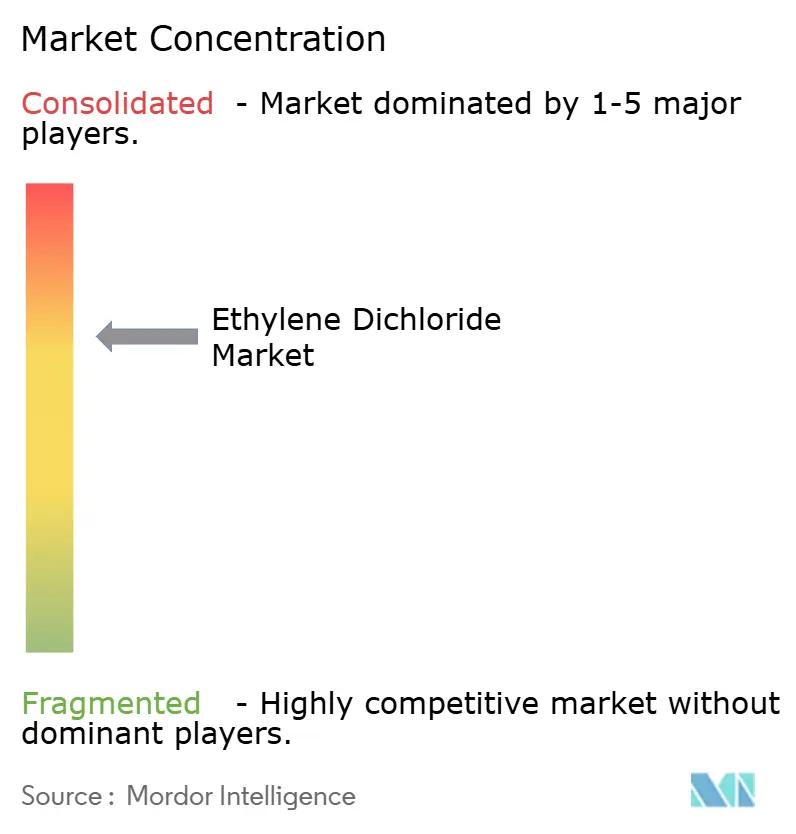
El mercado de Dicloruro de Etileno (EDC) está moderadamente consolidado entre los productores que combinan operaciones de cloro-álcali, EDC, Monómero de Cloruro de Vinilo (VCM) y Policloruro de Vinilo (PVC). El acceso a las materias primas, la logística integrada y la escala determinan la posición relativa de estas empresas. Las ventas en el mercado libre están perdiendo centralidad a medida que los productores dirigen el material hacia operaciones aguas abajo afiliadas o acuerdos con clientes a largo plazo. Olin puso fin a su empresa conjunta Blue Water Alliance con Mitsui en septiembre de 2025 como parte de su plan estratégico y posteriormente anunció una asociación de suministro con Braskem. Estas acciones reflejan una preferencia por relaciones estructuradas en la cadena de valor sobre las ventas spot en el mercado abierto. Los productores integrados pueden desplegar cloro y EDC en activos vinculados, lo que les ayuda a gestionar el equilibrio del cloro y las restricciones de almacenamiento.
La consolidación también está remodelando la estructura competitiva en Europa. Westlake Vinnolit completó la adquisición del sitio de PVC y VCM de Vynova Wilhelmshaven en junio de 2026, añadiendo 380.000 toneladas por año de capacidad de PVC y 400.000 toneladas por año de capacidad de VCM. El sitio incluye un muelle logístico de aguas profundas, que fortalece la posición de fabricación y distribución de Westlake en Europa. En 2025, INEOS Inovyn acordó adquirir el único activo de producción de EDC del Reino Unido de la administración concursal, poniendo la cadena de cloro-álcali y EDC de Runcorn bajo un único operador. Estas transacciones indican que las empresas integradas más grandes están absorbiendo activos que pueden operarse dentro de sistemas de producción más amplios.
El EDC de grado especial para solventes farmacéuticos, etilendiaminas e intermediarios agroquímicos sigue siendo una oportunidad para los productores con capacidades adecuadas de purificación y manejo. Estas aplicaciones difieren de los requisitos de grado VCM de productos básicos y pueden proporcionar salidas adicionales para las plantas integradas. Los operadores sin etileno cautivo o demanda de productos aguas abajo siguen siendo más vulnerables a los costos de las materias primas y a los movimientos de precios de los productos. La tecnología también afecta la brecha de costos operativos entre las instalaciones nuevas y las más antiguas. AGC Vinythai puso en marcha una planta de cloro-álcali ampliada en Tailandia en febrero de 2026, equipada con electrolizadores e-BiTAC suministrados por Thyssenkrupp Nucera. La instalación respalda la producción de cloro-álcali con menor consumo de energía y forma parte de la expansión de capacidad más amplia de AGC Vinythai. Por tanto, la inversión se está orientando hacia sitios eficientes, conformes e integrados que puedan atender el mercado de EDC a través de múltiples canales de productos vinculados.
Líderes de la Industria del Dicloruro de Etileno
Occidental Chemical Corporation
Westlake Corporation
Formosa Plastics Corporation
INEOS
Olin Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dicloruro de Etileno
- Asahimas Chemical Company
- Chandra Asri Group
- Egyptian Petrochemicals Company
- Formosa Plastics Corporation
- Hanwha Solutions Corporation
- INEOS
- KOYO KAIUN Co., Ltd.
- Occidental Chemical Corporation
- Olin Corporation
- SABIC
- Shin-Etsu Chemical Co., Ltd.
- Tosoh Corporation
- Vynova Group
- Westlake Corporation
- Xinjiang Zhongtai Chemical Co., Ltd.

Recent Industry Developments in Mercado de Dicloruro de Etileno
- Junio de 2026: La filial alemana de Westlake Corporation adquirió el sitio de producción de PVC y VCM de Vynova Wilhelmshaven por 109 millones de USD a través de un proceso de insolvencia, añadiendo 380.000 toneladas/año de capacidad de PVC y 400.000 toneladas/año de capacidad de VCM a su huella de fabricación europea, junto con un muelle logístico de aguas profundas.
- Marzo de 2026: Shintech, la filial estadounidense de Shin-Etsu Chemical Co., Ltd., anunció una expansión integrada de 3,4 mil millones de USD en su complejo de Plaquemine, Luisiana, que incluye una segunda unidad de etileno con una capacidad de 625.000 toneladas/año, una cuarta planta de VCM con una capacidad de 500.000 toneladas/año y capacidad adicional de cloro-álcali con 310.000 toneladas/año de sosa cáustica, con todas las fases previstas para su finalización a finales de 2030.


Alcance del Informe Global del Mercado de Dicloruro de Etileno
El dicloruro de etileno (EDC) es un líquido aceitoso, transparente e incoloro con un olor dulce similar al cloroformo. Es un compuesto sintético tóxico e inflamable que se utiliza principalmente para producir cloruro de vinilo, el cual se emplea en la fabricación de productos plásticos de PVC.
El mercado de dicloruro de etileno está segmentado por tipo de producto, aplicación, industria de usuario final y geografía. Por tipo de producto, el mercado está segmentado en dicloruro de etileno líquido y dicloruro de etileno gaseoso. Por aplicación, el mercado está segmentado en producción de monómero de cloruro de vinilo (VCM), etilendiaminas, solventes clorados y otros. Por industria de usuario final, el mercado está segmentado en construcción e infraestructura, automotriz, embalaje, electricidad y electrónica, y otros. El informe también cubre el tamaño del mercado y los pronósticos para el dicloruro de etileno en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Dicloruro de Etileno Líquido |
| Dicloruro de Etileno Gaseoso |
| Producción de Monómero de Cloruro de Vinilo (VCM) |
| Etilendiaminas |
| Solventes Clorados |
| Otros |
| Construcción e Infraestructura |
| Automotriz |
| Embalaje |
| Electricidad y Electrónica |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Dicloruro de Etileno Líquido | |
| Dicloruro de Etileno Gaseoso | ||
| Por Aplicación | Producción de Monómero de Cloruro de Vinilo (VCM) | |
| Etilendiaminas | ||
| Solventes Clorados | ||
| Otros | ||
| Por Industria de Usuario Final | Construcción e Infraestructura | |
| Automotriz | ||
| Embalaje | ||
| Electricidad y Electrónica | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Dicloruro de Etileno?
El tamaño del mercado de Dicloruro de Etileno se estimó en 22,43 mil millones de USD en 2025 y se estima que crecerá desde 23,11 mil millones de USD en 2026 hasta 27,21 mil millones de USD en 2031, a una CAGR del 3,32% durante el período de pronóstico (2026-2031).
¿Qué forma de producto tiene el mayor papel en el mercado de Dicloruro de Etileno?
El EDC líquido representó el 90,23% de los ingresos globales en 2025 porque las grandes plantas de VCM están diseñadas para operaciones de alimentación líquida continua.
¿Qué aplicación está creciendo más rápido para el dicloruro de etileno?
Se prevé que los solventes clorados crezcan a una CAGR del 4,15% hasta 2031, respaldados por usos farmacéuticos, electrónicos y de procesamiento químico.
¿Qué sector de usuario final se espera que se expanda más rápido?
Se prevé que las aplicaciones automotrices crezcan a una CAGR del 4,23% hasta 2031 porque los vehículos eléctricos requieren más cableado aislado con PVC y materiales de interior.
Última actualización de la página el:



