
Tamanho e Participação do Mercado de ETF
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 20.90 Trilhões de dólares |
| Tamanho do Mercado (2031) | 37.70 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 12.50 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de ETF por Mordor Intelligence
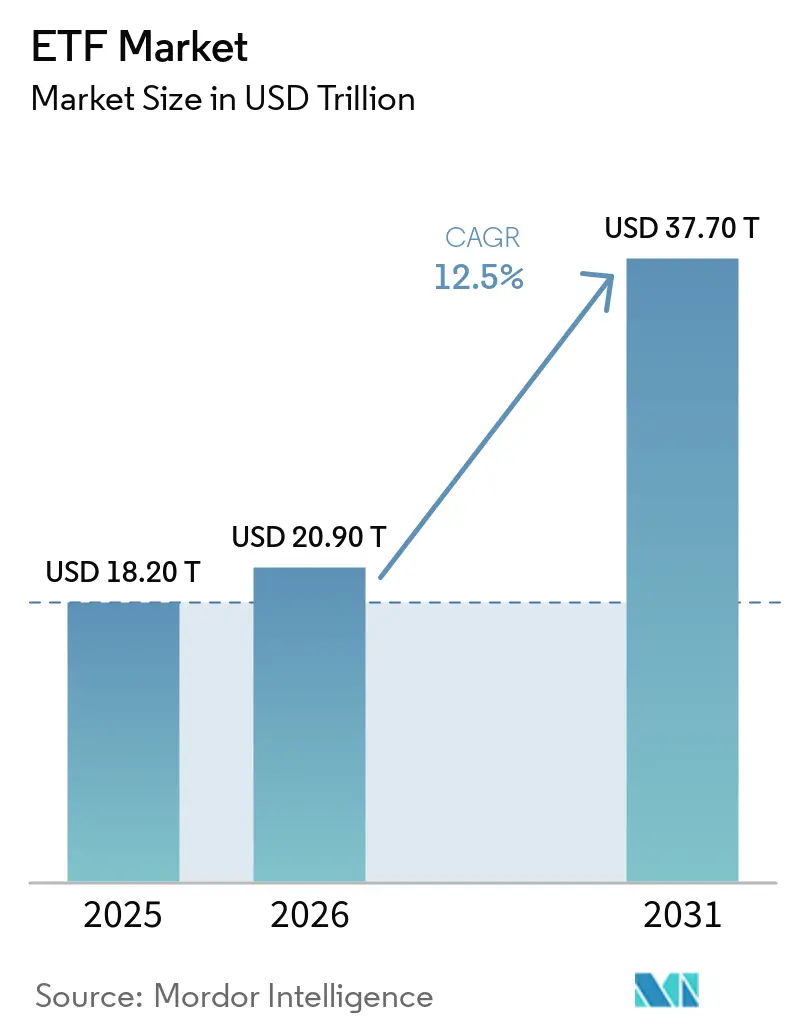
O tamanho do mercado global de ETF foi avaliado em 18,2 trilhões de USD em 2025 e está projetado para expandir de 20,9 trilhões de USD em 2026 para 37,7 trilhões de USD até 2031, registrando um CAGR de 12,5% entre 2026 e 2031. A estrutura negociada em bolsa é cada vez mais utilizada em carteiras de varejo e institucionais porque combina precificação transparente com negociação intradiária. Custos mais baixos, acesso digital mais fácil e a preferência dos investidores por instrumentos líquidos continuam a apoiar a adoção. Os ETFs de renda fixa adicionaram outra fonte de demanda, pois equipes de tesouraria e seguradoras os utilizam para gestão de liquidez. Conversões de fundos mútuos, estruturas de dupla classe de cotas e projetos-piloto de ETFs tokenizados podem ampliar a distribuição, ao mesmo tempo que exigem uma revisão regulatória mais rigorosa. A pressão sobre taxas e regras desiguais entre jurisdições podem limitar a capacidade dos emissores menores de competir.
Principais Conclusões do Relatório
- Por classe de ativos, os ETFs de ações detinham 76,2% da participação do mercado global de ETF em 2025, enquanto os ETFs de ativos digitais têm previsão de crescer a um CAGR de 22,5% até 2031.
- Por estratégia de investimento, os produtos de índice e passivos detinham 90,6% da participação do mercado global de ETF em 2025, enquanto as estratégias ativas têm previsão de crescer a um CAGR de 16,5% até 2031.
- Por tipo de investidor, os investidores institucionais detinham 55,4% da participação do mercado global de ETF em 2025, enquanto os investidores de varejo têm previsão de crescer a um CAGR de 13,7% até 2031.
- Por canal de distribuição, as plataformas de patrimônio assessorado detinham 36,5% da participação do mercado global de ETF em 2025, enquanto as plataformas de local de trabalho e aposentadoria têm previsão de crescer a um CAGR de 15,5% até 2031.
- Por geografia, a América do Norte detinha 69,4% da participação do mercado global de ETF em 2025, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 14,5% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de ETF
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Exposição Negociada em Bolsa de Baixo Custo e Transparente | +2.0% | Global | Curto prazo (≤ 2 anos) |
| Corretagem Digital e Distribuição Autodirigida | +1.8% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| ETFs de Títulos para Liquidez, Renda e Alocação | +1.5% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Estratégias Ativas, Temáticas e Alternativas | +1.7% | América do Norte, Europa, Coreia do Sul | Médio prazo (2-4 anos) |
| Planos de Poupança e Investimento Fracionado no Varejo | +1.2% | Europa Continental, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| ETFs de Ativos Digitais e Acesso a Novas Classes de Ativos | +2.2% | América do Norte, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Exposição de Carteira de Baixo Custo e Transparente Comprimindo a Participação dos Fundos Mútuos
O mercado global de ETF se beneficia quando os investidores conseguem comparar as taxas dos fundos com mais clareza entre produtos similares. A Vanguard reduziu as taxas em 84 classes de cotas de 53 fundos em fevereiro de 2026. O programa proporciona 250 milhões de USD em economias anualizadas após 350 milhões de USD em economias decorrentes das mudanças de 2025[1]Vanguard, "Vanguard Entrega Economias de Custo Históricas," Vanguard, corporate.vanguard.com.. O Investment Company Institute relatou que fundos mútuos de índice e ETFs de índice representavam 52% dos ativos de fundos de longo prazo no final de 2025. Taxas mais baixas podem atrair novos investidores para o mercado de ETF, mas também reduzem a receita por dólar gerenciado. Isso deixa os provedores menores expostos quando lhes falta escala para suportar administração, conformidade e distribuição.
Plataformas de Corretagem Digital Reposicionando Estruturalmente a Distribuição no Varejo
As plataformas de corretagem digital tornaram o investimento autodirigido em ETFs mais fácil para investidores menores em diversas regiões. Os planos de poupança em ETFs europeus atingiram 15,1 milhões de planos mensais em 2025, enquanto o volume anual de planos de poupança atingiu 26,7 bilhões de USD (22,7 bilhões de EUR)[2]J.P. Morgan Asset Management, "Atualização de Meio de Ano 2026 dos ETFs UCITS: Maior Participação, Crescente Demanda por Estratégias Ativas," J.P. Morgan Asset Management, am.jpmorgan.com.. Contribuições programadas podem reduzir a dependência de compras ocasionais em montante fixo e tornar os fluxos de fundos mais consistentes. O investimento fracionado reduz ainda mais as barreiras de entrada para investidores que não conseguem adquirir uma cota inteira de ETF. As regras europeias de divulgação de custos tornaram as taxas dos fundos mais visíveis no ponto de venda. Essas condições apoiam a demanda recorrente do varejo pelo mercado global de ETF em contas de poupança, aposentadoria e investimento geral.
ETFs de Títulos Tornando-se Infraestrutura de Carteira em Vez de uma Sobreposição Tática
Os ETFs de títulos estão se tornando mais importantes para liquidez, renda e alocação de carteira dentro do mercado global de ETF. Os ETFs de títulos dos Estados Unidos captaram 407 bilhões de USD em entradas até agosto de 2026. Os ETFs de títulos governamentais de curto prazo receberam 82 bilhões de USD durante o mesmo período, à medida que os investidores buscavam rendimento e menor duração[3]State Street Global Advisors, "Entradas em ETFs Estabelecem Recordes no Primeiro Semestre," State Street Global Advisors, ssga.com.. As instituições podem usar esses produtos para obter exposição diversificada, mantendo a capacidade de negociar ao longo do dia. Os ETFs também fornecem preços visíveis para exposições a títulos que, de outra forma, podem ser negociados em mercados à vista fragmentados. Esse papel operacional pode tornar as alocações em ETFs de títulos mais difíceis de substituir uma vez incorporadas aos processos de liquidez.
Proliferação de Estratégias de ETF Ativas, Temáticas e Alternativas
As ofertas ativas, temáticas e alternativas estão ampliando a gama de produtos disponíveis por meio do mercado global de ETF. Os ativos de ETFs ativos atingiram 2,59 trilhões de USD globalmente até julho de 2026, com 590 bilhões de USD em entradas líquidas acumuladas no ano. Nos Estados Unidos, as estratégias ativas captaram de 33% a 38% dos fluxos do primeiro semestre, apesar de deterem 12,5% dos ativos de ETF. As conversões de produtos de fundos mútuos também trouxeram estratégias ativas existentes para a estrutura de ETF. Mais de 60 fundos foram convertidos em 31 empresas em 2025, com ativos convertidos superiores a 260 bilhões de USD. As expectativas de supervisão para produtos ativos e semitransparentes continuam sendo importantes para os emissores que expandem suas linhas de produtos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Compressão de Taxas e Pressão de Escala em Produtos de Commodities | -0.8% | Global, mais aguda na América do Norte | Longo prazo (≥ 4 anos) |
| Liquidez de Ativos Subjacentes e Desafios de Replicação | -0.6% | ETFs globais de commodities, alternativos e de classes de ativos de nicho | Médio prazo (2-4 anos) |
| Capacidade Limitada de Participantes Autorizados e Formadores de Mercado | -0.5% | América do Norte e Europa para ETFs com ativos subjacentes ilíquidos | Curto prazo (≤ 2 anos) |
| Fragmentação Regulatória, Fiscal, de Listagem e de Liquidação Transfronteiriça | -0.7% | UE, Ásia-Pacífico excluindo o Japão, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Compressão de Taxas Corroendo a Economia dos Patrocinadores Menores em Categorias Comoditizadas
A compressão de taxas pode apoiar a adoção pelos investidores ao mesmo tempo que enfraquece a economia dos provedores menores do mercado global de ETF. A taxa de despesa média para ETFs de ações de índice foi de 0,14% em 2025. A taxa de despesa média para ETFs de títulos de índice caiu para 0,09% durante o mesmo ano. Os produtos de commodities enfrentam custos adicionais de armazenamento, seguro e rolagem de contratos, o que pode afetar os retornos líquidos. A capacidade limitada de participantes autorizados e formadores de mercado também pode dificultar a precificação e a atividade de criação para fundos de nicho. Essas pressões podem incentivar a consolidação entre patrocinadores que se concentram em categorias menores ou especializadas.
Fragmentação Regulatória Transfronteiriça Elevando Estruturalmente os Custos de Distribuição
O mercado global de ETF permanece dividido por regras nacionais que abrangem registro, listagem, tributação, divulgação e liquidação. UCITS, MiFID II e SFDR exigem que os produtos europeus atendam a uma arquitetura regulatória específica. Japão, China, Austrália e Índia também aplicam requisitos separados para registro de produtos e distribuição transfronteiriça. O ETF Connect entre Hong Kong e a China continental fornece acesso, mas continua a limitar os produtos e investidores elegíveis. Diferentes convenções de liquidação podem criar atrito para os participantes do mercado que apoiam a arbitragem entre jurisdições. Esses requisitos aumentam os custos jurídicos e de conformidade e podem retardar o lançamento de novos fundos na Ásia-Pacífico, Europa e Oriente Médio e África.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Ativos: Escala de Ações e Crescimento de Ativos Digitais
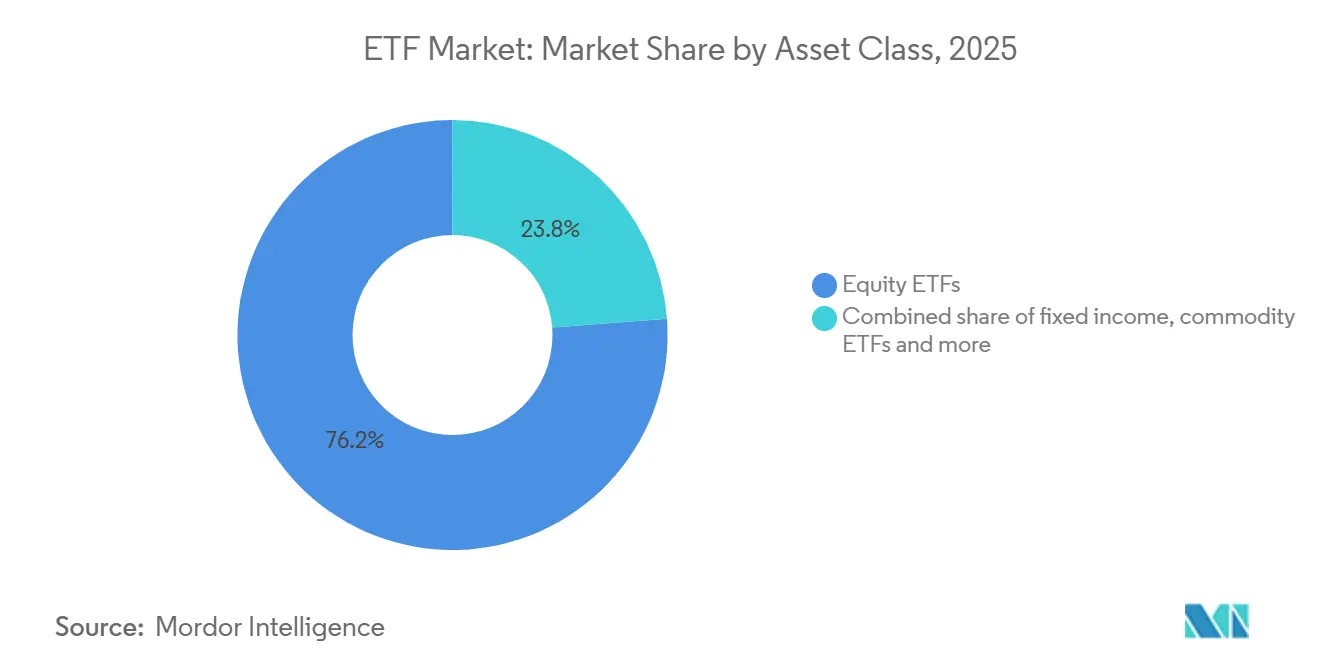
Os ETFs de ações detinham 76,2% da participação do mercado global de ETF em 2025, apoiados por benchmarks de índice estabelecidos e ampla distribuição. Os produtos de mercado amplo e de grande capitalização continuam a atrair demanda porque servem como participações centrais de carteira. O VOO da Vanguard tornou-se o primeiro ETF a superar 1 trilhão de USD em ativos sob gestão em 2026. Os ETFs de renda fixa formam a segunda maior classe de ativos e continuam a ganhar relevância nas carteiras institucionais. Os ativos de ETFs de renda fixa dos Estados Unidos atingiram 2,59 trilhões de USD até julho de 2026. Os ETFs de commodities receberam interesse concentrado em exposição a ouro e prata, particularmente na Índia. Os produtos de moeda, multiativos e de mercado monetário apoiam necessidades de hedge, alocação e gestão de caixa. Os ETFs alternativos também oferecem estratégias de resultado definido, renda derivada e hedge para investidores com objetivos mais específicos.
Os ETFs de ativos digitais têm previsão de crescer a um CAGR de 22,5% até 2031, a taxa mais forte entre as classes de ativos no mercado global de ETF. Os padrões genéricos de listagem expandiram a disponibilidade de produtos no mercado global de ETF, embora exijam revisão regulatória contínua. Os ETFs de Bitcoin à vista dos Estados Unidos receberam mais de 42 bilhões de USD em entradas líquidas durante 2025. O IBIT da BlackRock representava 62% dos 101,3 bilhões de USD em ativos de ETFs de Bitcoin dos Estados Unidos no início de setembro de 2026. O crescimento dos ativos digitais, portanto, depende tanto da disponibilidade de produtos quanto da confiança sustentada nos mercados de negociação subjacentes. Sua taxa de crescimento mais rápida não altera a vantagem de escala detida pelos produtos de ações.


Por Estratégia de Investimento: Escala Passiva e Momentum Ativo
Os produtos de índice e passivos detinham 90,6% dos ativos do mercado global de ETF em 2025, refletindo seus baixos custos e papel na construção de carteiras. Esses fundos geralmente rastreiam benchmarks reconhecidos e permitem que os investidores implementem alocações diversificadas de forma eficiente. O Investment Company Institute relatou que fundos mútuos de índice e ETFs de índice representavam 52% dos ativos de fundos de longo prazo no final de 2025. Os ETFs passivos retêm a maior base de ativos porque assessores, instituições e investidores de varejo podem usá-los como blocos de construção simples. Sua escala também apoia despesas de fundos mais baixas em categorias altamente competitivas. Isso torna os produtos passivos amplos difíceis de desafiar por preço apenas para emissores menores. A estrutura de ETF está, portanto, reforçando a posição dos fundos estabelecidos vinculados a benchmarks. A escala passiva permanece central para o mercado global de ETF, mesmo quando estratégias mais recentes atraem mais fluxos.
Os ETFs ativos têm previsão de crescer a um CAGR de 16,5% até 2031 e estão conquistando uma parcela maior dos novos fluxos líquidos. Nos Estados Unidos, os ativos de ETFs ativos cresceram mais de 65% ano a ano no primeiro semestre de 2026. O CAGR de 5 anos para ativos de ETFs ativos foi de 45%, em comparação com 17% para ativos de ETFs passivos dentro do mercado global de ETF. A Regra 6c-11 da SEC permitiu o lançamento de produtos ativos que não precisam divulgar participações diariamente. Os fundos mútuos ativos perderam 572 bilhões de USD em 2025, enquanto os ETFs ativos atraíram 470 bilhões de USD. Os fundos semitransparentes e as conversões de fundos mútuos permanecem menores em ativos absolutos, mas estão se expandindo rapidamente. Os produtos de renda fixa ativa também estão atraindo investidores que buscam gestão diferenciada de títulos. Esse padrão deixa os produtos passivos dominantes em ativos, enquanto as estratégias ativas fornecem uma parcela maior da inovação de produtos.
Por Tipo de Investidor: Base Institucional e Crescimento do Varejo
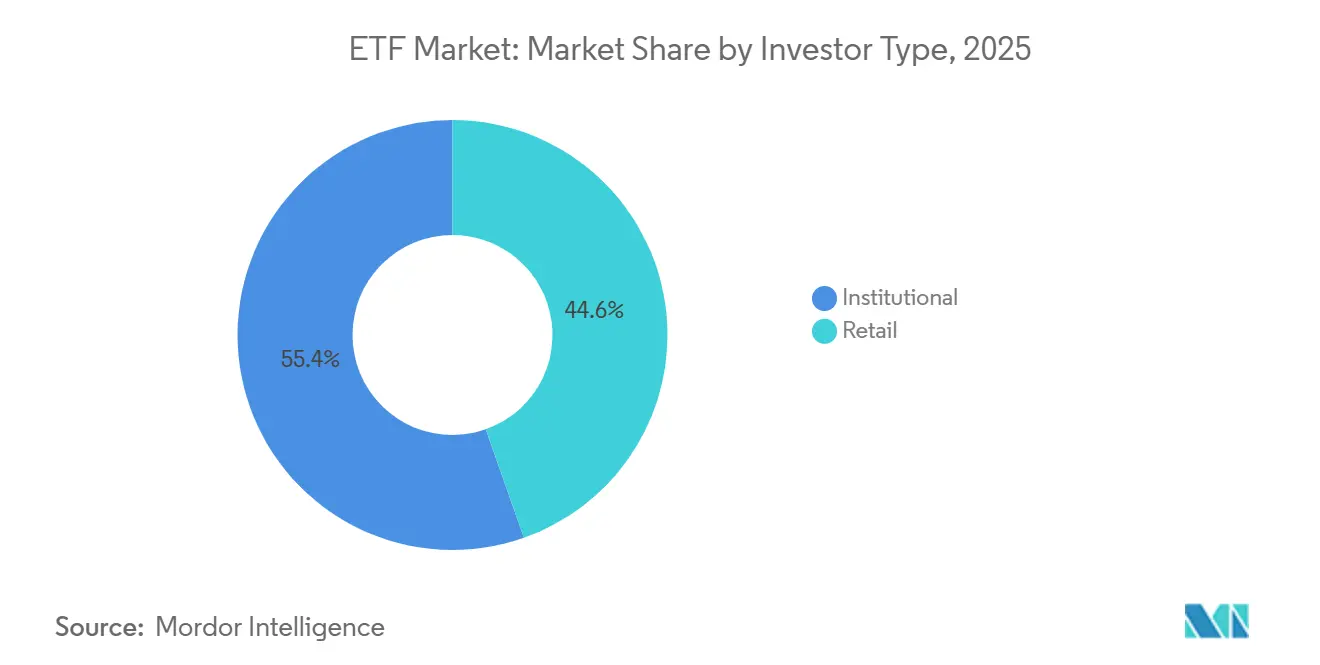
Os investidores institucionais detinham 55,4% dos ativos do mercado global de ETF em 2025, fornecendo uma base estável por meio de fundos de pensão, seguradoras, operações de tesouraria e fundos de hedge. As instituições usam ETFs para exposição central a ações, posicionamento tático e liquidez de renda fixa. Os fluxos de ETFs de títulos corporativos atingiram seu segundo maior nível mensal em 2025. Os produtos de vencimento de curto a médio prazo detinham 55% desse capital de ETFs de títulos corporativos. As grandes contrapartes institucionais também apoiam o processo de criação e resgate que ajuda os preços dos ETFs a permanecerem próximos ao valor patrimonial líquido. Esse papel torna a base institucional importante para a operação do mercado global de ETF. Também apoia a liquidez nas principais categorias de ações e renda fixa. A adoção institucional se ampliou à medida que os ETFs de títulos foram além de um papel tático de carteira.
Os investidores de varejo detinham 44,6% dos ativos globais em 2025 e têm previsão de crescer a um CAGR de 13,7% até 2031. A negociação sem comissão, as cotas fracionadas e os planos de poupança automatizados estão tornando o acesso a ETFs mais simples para contas menores. A Europa é importante porque a participação de varejo em ETFs lá ainda é menos madura do que nos Estados Unidos. Os planos mensais de poupança em ETFs na Europa continental atingiram 15,1 milhões em 2025. A Alemanha foi o maior mercado individual para esses planos no material de origem. Os ativos de fundos passivos da Índia cresceram a um CAGR de 5 anos de 34,7% até março de 2026. O Documento de Informações Fundamentais do PRIIPS apoia informações padronizadas sobre produtos para compradores de varejo em todo o mercado global de ETF. O crescimento contínuo do varejo depende de divulgações claras, ferramentas digitais práticas e confiança sustentada dos investidores.
Por Canal de Distribuição: Liderança do Patrimônio Assessorado e Expansão da Aposentadoria
As plataformas de patrimônio assessorado detinham 36,5% dos ativos de distribuição global de ETF em 2025, conferindo-lhes a maior posição de canal. Os assessores comumente usam carteiras modelo de ETF para construir alocações diversificadas para clientes. Esse processo pode criar fluxos recorrentes quando as carteiras são rebalanceadas em relação aos objetivos de investimento acordados. Merrill Lynch, Raymond James e bancos privados europeus foram identificados no material de origem como exemplos de usuários de carteiras modelo. As plataformas assessoradas também ajudam os investidores a selecionar entre um número crescente de classes de ativos e estratégias. Seu papel é especialmente importante quando produtos ativos, de renda fixa ou orientados a resultados precisam de explicação. O canal, portanto, combina acesso a ETFs com implementação profissional de carteiras. Permanece uma rota de distribuição principal dentro do mercado global de ETF.
As plataformas de local de trabalho e aposentadoria têm previsão de crescer a um CAGR de 15,5% até 2031, apoiadas por sua ligação com a poupança de longo prazo. Os ativos de aposentadoria dos Estados Unidos atingiram 49,1 trilhões de USD no final de 2025, incluindo 14,2 trilhões de USD em planos de contribuição definida patrocinados por empregadores. Os ativos de fundos com data-alvo atingiram 4,8 trilhões de USD em 2025. As estruturas de dupla classe de cotas poderiam permitir o acesso a fundos mútuos e ETFs por meio do mesmo conjunto de ativos. Isso poderia reduzir as barreiras operacionais que limitaram o uso de ETFs nas linhas de produtos 401(k). As plataformas autodirigidas apoiam o acesso do varejo por meio de negociação de baixo custo, cotas fracionadas, rebalanceamento automatizado e ferramentas de poupança orientadas a objetivos. A distribuição institucional direta permanece importante para grandes investidores que utilizam mecanismos de criação e resgate diretamente.
Análise Geográfica
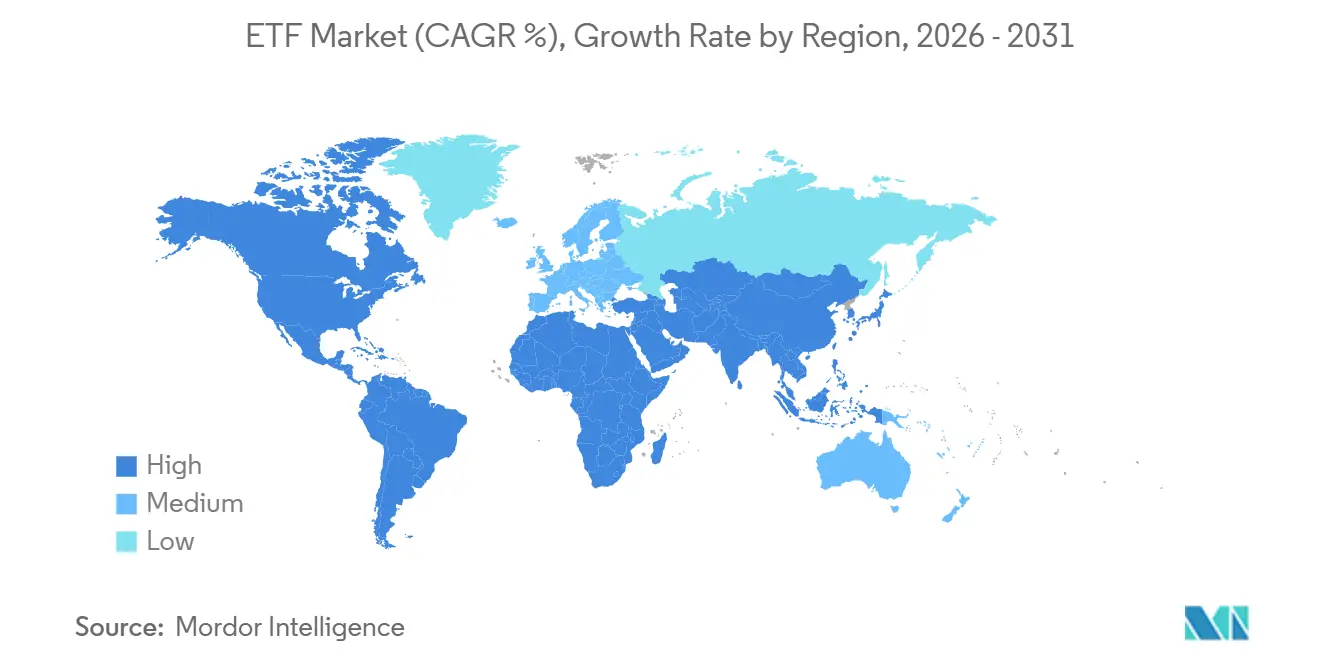
A América do Norte detinha 69,4% da participação do mercado global de ETF em 2025 e permaneceu a maior fonte de desenvolvimento de produtos e fluxos. Os fluxos de ETFs dos Estados Unidos superaram 1 trilhão de USD durante o primeiro semestre de 2026. A região se beneficia de uma ampla rede de bolsas e participantes autorizados estabelecidos. Os padrões genéricos de listagem também apoiam um processo de revisão de produtos mais rápido para produtos elegíveis. O Canadá tem um ambiente doméstico de ETF maduro, enquanto o México permanece menor e em estágio inicial de desenvolvimento. A escala norte-americana continua a dar aos principais emissores uma vantagem de distribuição substancial.
A Europa foi a segunda maior região, com ativos de ETF atingindo 3,97 trilhões de USD no final de agosto de 2026. A região registrou 47 meses consecutivos de entradas líquidas até essa data. Os fluxos de ETFs UCITS superaram 245 bilhões de USD no primeiro semestre de 2026, alta de 51% em relação ao mesmo período de 2025. Planos de poupança, investimento fracionado e transparência de custos do MiFID II apoiam a participação do varejo. A demanda relacionada ao SFDR confere à Europa um papel distinto no desenvolvimento de ETFs focados em ESG. Requisitos regulatórios separados continuam a moldar o design de produtos e a distribuição transfronteiriça.
A Ásia-Pacífico tem previsão de crescer a um CAGR de 14,5% até 2031, tornando-a a região principal de crescimento mais rápido no mercado global de ETF. Os ativos de ETFs do Indo-Pacífico atingiram 2,7 trilhões de USD no primeiro semestre de 2026. O Japão detinha 845 bilhões de USD e manteve a maior posição por país no primeiro semestre de 2026. A Coreia do Sul recebeu 56,4 bilhões de USD em entradas no primeiro semestre, enquanto Taiwan recebeu 33,4 bilhões de USD[4]London Stock Exchange Group, "Revisão do Setor de ETF do Indo-Pacífico: 1º Semestre de 2026," Lipper Alpha Insight, lipperalpha.refinitiv.com.. A Índia atingiu 168 bilhões de USD (INR 14,11 lakh crore) em ativos de fundos passivos até março de 2026. O Oriente Médio e África e a América do Sul permanecem menores, com infraestrutura doméstica de ETF em desenvolvimento na Arábia Saudita, nos Emirados Árabes Unidos, na África do Sul e no Brasil. Regras fragmentadas de registro e liquidação continuam sendo um obstáculo para uma integração regional mais ampla.

Cenário Competitivo
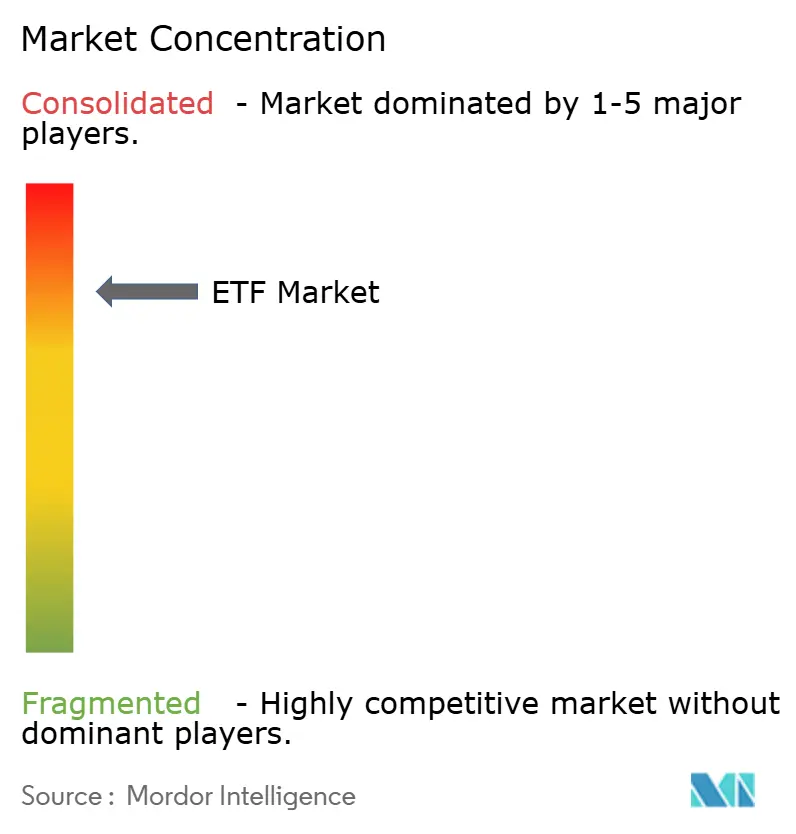
O mercado global de ETF é concentrado, embora emissores especializados estejam conquistando uma parcela maior dos novos fluxos. BlackRock iShares, Vanguard e State Street SPDR detinham 59% dos ativos globais de ETF em julho de 2026. Também foram relatados 1.025 provedores operando em 85 bolsas em 66 países. Os grandes provedores mantêm vantagens em reconhecimento de marca, escala operacional, relacionamentos com formadores de mercado e distribuição. Os gestores menores competem por meio de produtos ativos, temáticos, de ativos digitais, de resultado definido e de renda derivada.
A Goldman Sachs concluiu a aquisição da Innovator Capital Management em abril de 2026. Em seguida, concordou em adquirir a NEOS Investments por até 2,25 bilhões de USD em agosto de 2026. Essas movimentações ampliam sua exposição a estratégias de resultado definido e renda baseada em opções. Vanguard, Wellington Management e Blackstone lançaram 2 soluções de investimento em julho de 2026. A colaboração combina acesso a mercados públicos e privados para investidores elegíveis no canal de assessoria. Tais iniciativas mostram como os provedores estão ampliando a entrega de produtos além da exposição tradicional a índices.
A renda fixa ativa é uma oportunidade notável porque recebeu 38% dos fluxos de ETFs de renda fixa enquanto detinha 23% dos ativos de ETFs de renda fixa. A tokenização e as cotas fracionadas também podem mudar a forma como os investidores acessam as exposições de ETF. Franklin Templeton e Ondo Finance tokenizaram 5 ETFs na Solana em março de 2026. Os novos lançamentos globais de ETF atingiram 2.141 até julho de 2026. O ritmo de lançamentos aumenta a concorrência por categorias especializadas lucrativas. Os emissores com capacidades de custódia, relacionamentos com planos de aposentadoria, recursos regulatórios e suporte de negociação confiável podem estar melhor posicionados nessas áreas. As empresas estabelecidas ainda têm fortes vantagens, mas a expertise específica em produtos pode atrair fluxos em bases de ativos menores.
Líderes do Setor de ETF
BlackRock, Inc. (iShares)
The Vanguard Group, Inc.
State Street Corporation (SPDR ETFs)
Invesco Ltd.
Charles Schwab Investment Management, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Goldman Sachs concordou em adquirir a NEOS Investments, provedora de 19 ETFs de renda baseada em opções com gestão de 30 bilhões de USD em ativos, por até 2,25 bilhões de USD em dinheiro e ações. A plataforma combinada de ETF da Goldman Sachs Asset Management atingirá 130 bilhões de USD em ativos sob gestão e se classificará como o oitavo maior gestor de ETF ativo globalmente, segundo a Morningstar.
- Julho de 2026: Wellington Management, Vanguard e Blackstone lançaram 2 novas soluções de investimento projetadas para fornecer a investidores elegíveis acesso a carteiras combinadas de mercados públicos e privados, com disponibilidade inicial por meio das plataformas Merrill Lynch e Bank of America Private Bank.
- Julho de 2026: A J.P. Morgan Asset Management lançou o JPMorgan United States Large Cap Value Plus ETF (JLVP) na Nasdaq. Foi a primeira estratégia de extensão gerida ativamente da empresa em uma estrutura de ETF.
- Abril de 2026: A Goldman Sachs concluiu a aquisição da Innovator Capital Management. A Innovator gerenciava 31 bilhões de USD em 171 ETFs, e a transação conferiu à Goldman Sachs Asset Management 90 bilhões de USD em ativos de ETF em 240 ETFs globalmente.


Escopo do Relatório do Mercado Global de ETF
O mercado global de ETF compreende fundos de investimento listados e negociados em bolsas de valores que reúnem o dinheiro dos investidores para fornecer exposição diversificada a ativos como ações, títulos, commodities, moedas e investimentos temáticos ou alternativos. Os ETFs geralmente rastreiam um índice subjacente ou estratégia de investimento e oferecem aos investidores liquidez, diversificação, transparência e custos relativamente baixos, tornando-os amplamente utilizados por investidores de varejo e institucionais para alocação de carteira, hedge e investimento de longo prazo.
O Mercado Global de ETF é Segmentado por Classe de Ativos (Ações, Renda Fixa, Commodities, Moeda, Multiativos e Mais), Estratégia de Investimento (Ativo, Índice/Passivo), Tipo de Investidor (Varejo, Institucional), Canal de Distribuição (Autodirigido, Patrimônio Assessorado, Local de Trabalho/Aposentadoria, Institucional Direto) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| ETFs de Ações |
| ETFs de Renda Fixa |
| ETFs de Commodities |
| ETFs de Moeda |
| ETFs Multiativos / Híbridos |
| ETFs de Ativos Digitais |
| ETFs de Mercado Monetário / Caixa |
| ETFs Alternativos e Outros |
| Ativo |
| Índice / Passivo |
| Varejo |
| Institucional |
| Corretagem Autodirigida e Plataformas Digitais |
| Patrimônio Assessorado |
| Plataformas de Local de Trabalho / Aposentadoria |
| Institucional Direto |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Classe de Ativos | ETFs de Ações | |
| ETFs de Renda Fixa | ||
| ETFs de Commodities | ||
| ETFs de Moeda | ||
| ETFs Multiativos / Híbridos | ||
| ETFs de Ativos Digitais | ||
| ETFs de Mercado Monetário / Caixa | ||
| ETFs Alternativos e Outros | ||
| Por Estratégia de Investimento | Ativo | |
| Índice / Passivo | ||
| Por Tipo de Investidor | Varejo | |
| Institucional | ||
| Por Canal de Distribuição | Corretagem Autodirigida e Plataformas Digitais | |
| Patrimônio Assessorado | ||
| Plataformas de Local de Trabalho / Aposentadoria | ||
| Institucional Direto | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado global de ETF até 2031?
O mercado global de ETF está projetado para atingir 37,7 trilhões de USD até 2031, após crescer a um CAGR de 12,5% a partir de 2026. Custos mais baixos, distribuição digital e necessidades de liquidez apoiam essa expansão.
Qual classe de ativos de ETF está crescendo mais rapidamente?
Os ETFs de ativos digitais têm previsão de crescer a um CAGR de 22,5% até 2031. Seu progresso depende de listagens de produtos, liquidez de negociação, salvaguardas para investidores e aceitação regulatória contínua.
Por que os ETFs ativos estão ganhando interesse dos investidores?
As estratégias ativas têm previsão de crescer a um CAGR de 16,5% à medida que os investidores transferem mandatos ativos selecionados para estruturas de ETF. As conversões de produtos e os fluxos mais fortes de renda fixa ativa também apoiam essa mudança.
Qual região deve crescer mais rapidamente na adoção de ETF?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 14,5% até 2031. Japão, Coreia do Sul, Taiwan e Índia fornecem importantes fontes de crescimento de ativos regionais e participação de investidores.
O que está impulsionando o uso de fundos negociados em bolsa pelo varejo?
A negociação sem comissão, as cotas fracionadas, os planos de poupança regulares e as ferramentas digitais de carteira estão aumentando o acesso do varejo. Esses recursos podem transformar compras ocasionais em contribuições recorrentes ao longo do tempo.
Qual canal de distribuição de ETF está crescendo mais rapidamente?
As plataformas de local de trabalho e aposentadoria têm previsão de crescer a um CAGR de 15,5% até 2031. Sua conexão com planos de empregadores e poupança de longo prazo oferece aos emissores uma base de distribuição potencial maior.
Página atualizada pela última vez em:



