
Tamaño y Participación del Mercado de ETF
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 20.90 Billones de dólares |
| Tamaño del Mercado (2031) | 37.70 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 12.50 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de ETF por Mordor Intelligence
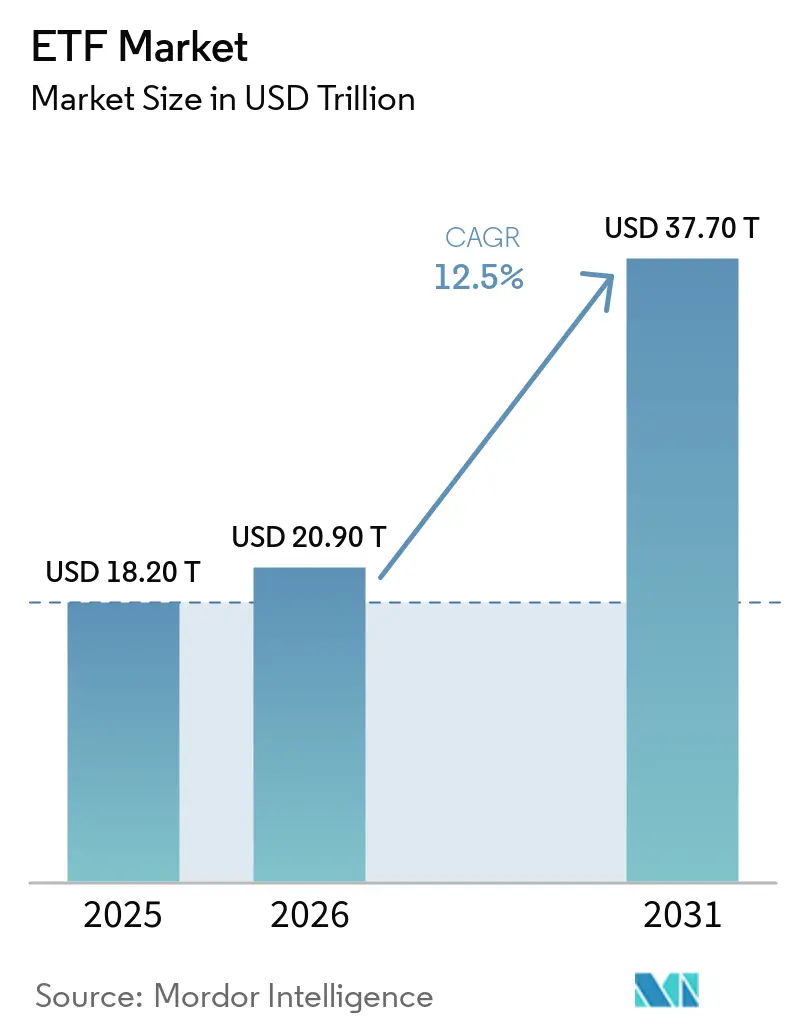
El tamaño del mercado global de ETF fue valorado en 18,2 billones de USD en 2025 y se proyecta que se expanda desde 20,9 billones de USD en 2026 hasta 37,7 billones de USD en 2031, registrando una CAGR del 12,5% entre 2026 y 2031. La estructura de negociación en bolsa se utiliza cada vez más en carteras minoristas e institucionales porque combina precios transparentes con negociación intradía. Los menores costes, el acceso digital más sencillo y la preferencia de los inversores por instrumentos líquidos continúan apoyando la adopción. Los ETF de renta fija han añadido otra fuente de demanda porque los equipos de tesorería y las aseguradoras los utilizan para la gestión de liquidez. Las conversiones de fondos de inversión, las estructuras de doble clase de acciones y los proyectos piloto de ETF tokenizados podrían ampliar la distribución al tiempo que requieren una revisión regulatoria más estrecha. La presión sobre las comisiones y las normas desiguales entre jurisdicciones pueden limitar la capacidad de los emisores más pequeños para competir.
Conclusiones Clave del Informe
- Por clase de activo, los ETF de renta variable representaron el 76,2% de la participación del mercado global de ETF en 2025, mientras que se prevé que los ETF de activos digitales crezcan a una CAGR del 22,5% hasta 2031.
- Por estrategia de inversión, los productos de índice y pasivos representaron el 90,6% de la participación del mercado global de ETF en 2025, mientras que se prevé que las estrategias activas crezcan a una CAGR del 16,5% hasta 2031.
- Por tipo de inversor, los inversores institucionales representaron el 55,4% de la participación del mercado global de ETF en 2025, mientras que se prevé que los inversores minoristas crezcan a una CAGR del 13,7% hasta 2031.
- Por canal de distribución, las plataformas de patrimonio asesorado representaron el 36,5% de la participación del mercado global de ETF en 2025, mientras que se prevé que las plataformas de lugar de trabajo y jubilación crezcan a una CAGR del 15,5% hasta 2031.
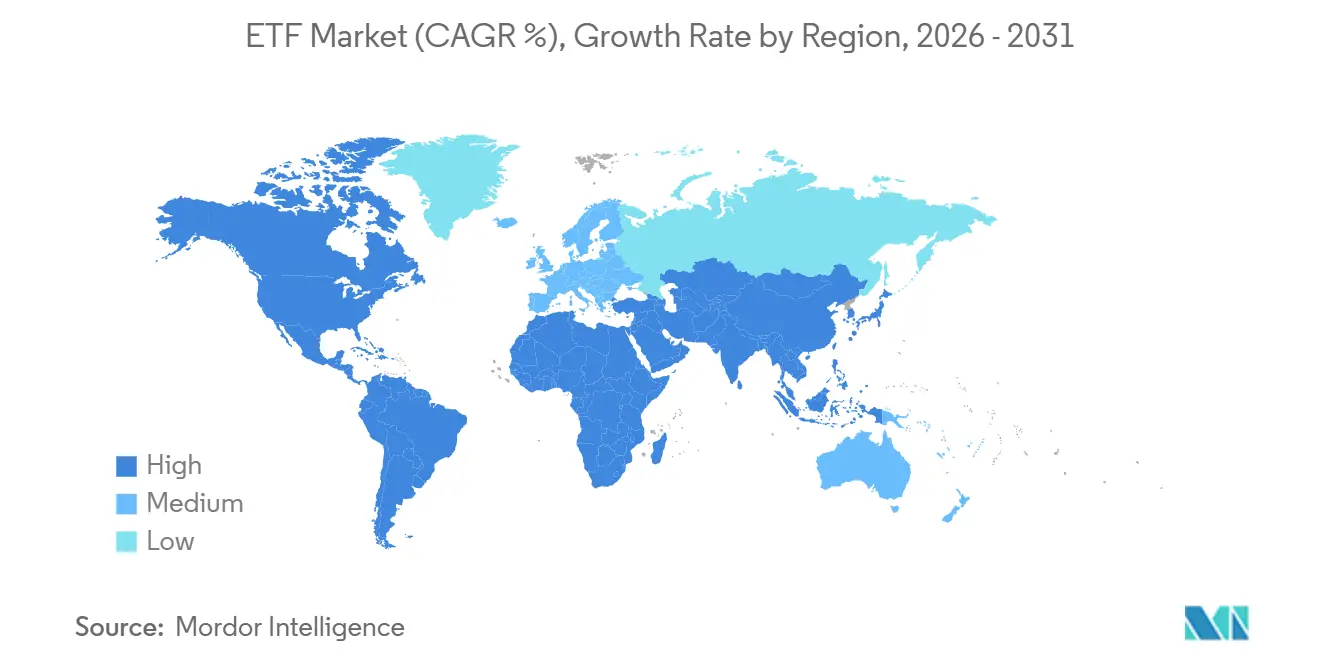
- Por geografía, América del Norte representó el 69,4% de la participación del mercado global de ETF en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 14,5% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de ETF
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exposición Bursátil de Bajo Coste y Transparente | +2.0% | Global | Corto plazo (≤ 2 años) |
| Corretaje Digital y Distribución Autodirigida | +1.8% | América del Norte, Europa, APAC | Corto plazo (≤ 2 años) |
| ETF de Bonos para Liquidez, Ingresos y Asignación | +1.5% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Estrategias Activas, Temáticas y Alternativas | +1.7% | América del Norte, Europa, Corea del Sur | Mediano plazo (2-4 años) |
| Planes de Ahorro e Inversión Minorista Fraccionada | +1.2% | Europa Continental, APAC | Corto plazo (≤ 2 años) |
| ETF de Activos Digitales y Acceso a Nuevas Clases de Activos | +2.2% | América del Norte, APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Exposición de Cartera de Bajo Coste y Transparente Comprime la Participación de los Fondos de Inversión
El mercado global de ETF se beneficia cuando los inversores pueden comparar los cargos de los fondos con mayor claridad entre productos similares. Vanguard redujo las comisiones en 84 clases de acciones de 53 fondos en febrero de 2026. El programa proporciona 250 millones de USD en ahorros anualizados tras 350 millones de USD en ahorros derivados de los cambios de 2025[1]Vanguard, "Vanguard Delivers Landmark Cost Savings," Vanguard, corporate.vanguard.com.. El Investment Company Institute informó que los fondos de inversión indexados y los ETF indexados representaron el 52% de los activos de fondos a largo plazo a finales de 2025. Las comisiones más bajas pueden atraer nuevos inversores al mercado de ETF, pero también reducen los ingresos por dólar gestionado. Esto deja a los proveedores más pequeños expuestos cuando carecen de la escala necesaria para sostener la administración, el cumplimiento normativo y la distribución.
Las Plataformas de Corretaje Digital Reposicionan Estructuralmente la Distribución Minorista
Las plataformas de corretaje digital han facilitado la inversión autodirigida en ETF para los inversores más pequeños en varias regiones. Los planes de ahorro en ETF europeos alcanzaron 15,1 millones de planes mensuales en 2025, mientras que el volumen anual de planes de ahorro alcanzó los 26,7 mil millones de USD (22,7 mil millones de EUR)[2]J.P. Morgan Asset Management, "UCITS ETFs Mid-Year 2026 Update: Wider Participation, Growing Demand for Active Strategies," J.P. Morgan Asset Management, am.jpmorgan.com.. Las aportaciones programadas pueden reducir la dependencia de compras puntuales de grandes sumas y hacer que los flujos de fondos sean más consistentes. La inversión fraccionada reduce aún más las barreras de entrada para los inversores que no pueden adquirir una participación completa de un ETF. Las normas europeas de divulgación de costes han hecho que los cargos de los fondos sean más visibles en el punto de venta. Estas condiciones apoyan la demanda minorista recurrente del mercado global de ETF en cuentas de ahorro, jubilación e inversión general.
Los ETF de Bonos se Convierten en Infraestructura de Cartera en Lugar de una Cobertura Táctica
Los ETF de bonos son cada vez más importantes para la liquidez, los ingresos y la asignación de cartera dentro del mercado global de ETF. Los ETF de bonos de Estados Unidos captaron 407 mil millones de USD en entradas hasta agosto de 2026. Los ETF de bonos gubernamentales a corto plazo recibieron 82 mil millones de USD durante el mismo período, ya que los inversores buscaron rendimiento y menor duración[3]State Street Global Advisors, "ETF Inflows Set Records in First Half," State Street Global Advisors, ssga.com.. Las instituciones pueden utilizar estos productos para obtener exposición diversificada manteniendo la capacidad de negociar a lo largo del día. Los ETF también proporcionan precios visibles para exposiciones a bonos que de otro modo podrían negociarse en mercados de efectivo fragmentados. Este papel operativo puede hacer que las asignaciones a ETF de bonos sean más difíciles de reemplazar una vez incorporadas a los procesos de liquidez.
Proliferación de Estrategias de ETF Activos, Temáticos y Alternativos
Las ofertas activas, temáticas y alternativas están ampliando la gama de productos disponibles a través del mercado global de ETF. Los activos de ETF activos alcanzaron los 2,59 billones de USD a nivel global en julio de 2026, con 590 mil millones de USD en entradas netas acumuladas en el año. En Estados Unidos, las estrategias activas captaron entre el 33% y el 38% de los flujos del primer semestre a pesar de representar el 12,5% de los activos de ETF. Las conversiones de productos desde fondos de inversión también incorporaron estrategias activas existentes en la estructura de ETF. Más de 60 fondos se convirtieron en 31 gestoras en 2025, con activos convertidos que superaron los 260 mil millones de USD. Las expectativas supervisoras para los productos activos y semitransparentes siguen siendo importantes para los emisores que amplían sus líneas de productos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Compresión de Comisiones y Presión de Escala en Productos de Materias Primas | -0.8% | Global, más aguda en América del Norte | Largo plazo (≥ 4 años) |
| Liquidez del Activo Subyacente y Desafíos de Replicación | -0.6% | ETF globales de materias primas, alternativos y de clases de activos de nicho | Mediano plazo (2-4 años) |
| Capacidad Limitada de Participantes Autorizados y Creadores de Mercado | -0.5% | América del Norte y Europa para ETF con subyacentes ilíquidos | Corto plazo (≤ 2 años) |
| Fragmentación Transfronteriza Regulatoria, Fiscal, de Cotización y de Liquidación | -0.7% | UE, APAC excluyendo Japón, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Compresión de Comisiones Erosiona la Economía de los Emisores Más Pequeños en Categorías Estandarizadas
La compresión de comisiones puede apoyar la adopción por parte de los inversores al tiempo que debilita la economía de los proveedores más pequeños del mercado global de ETF. El ratio de gastos promedio para los ETF de renta variable indexados fue del 0,14% en 2025. El ratio de gastos promedio para los ETF de bonos indexados cayó al 0,09% durante el mismo año. Los productos de materias primas enfrentan costes adicionales por almacenamiento, seguros y renovación de contratos, lo que puede afectar a los rendimientos netos. La capacidad limitada de participantes autorizados y creadores de mercado también puede dificultar la fijación de precios y la actividad de creación para los fondos de nicho. Estas presiones pueden fomentar la consolidación entre los emisores que se centran en categorías más pequeñas o especializadas.
La Fragmentación Regulatoria Transfronteriza Eleva Estructuralmente los Costes de Distribución
El mercado global de ETF sigue dividido por normas nacionales que cubren el registro, la cotización, los impuestos, la divulgación y la liquidación. UCITS, MiFID II y SFDR exigen que los productos europeos cumplan una arquitectura regulatoria específica. Japón, China, Australia e India también aplican requisitos separados para el registro de productos y la distribución transfronteriza. ETF Connect entre Hong Kong y China continental proporciona acceso, pero continúa limitando los productos y los inversores elegibles. Las diferentes convenciones de liquidación pueden generar fricciones para los participantes del mercado que apoyan el arbitraje entre jurisdicciones. Estos requisitos aumentan los costes legales y de cumplimiento normativo y pueden ralentizar el lanzamiento de nuevos fondos en Asia-Pacífico, Europa y Oriente Medio y África.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Activo: Escala de Renta Variable y Crecimiento de Activos Digitales
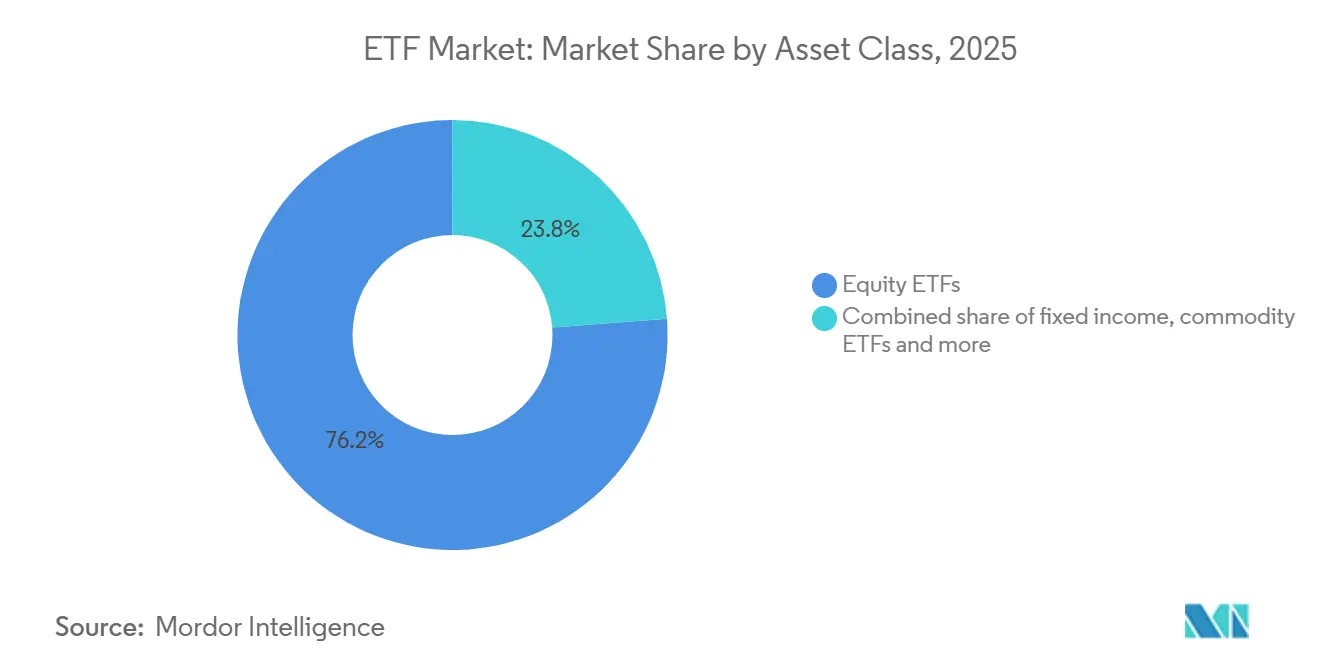
Los ETF de renta variable representaron el 76,2% de la participación del mercado global de ETF en 2025, respaldados por índices de referencia establecidos y una amplia distribución. Los productos de mercado amplio y gran capitalización continúan atrayendo demanda porque sirven como posiciones centrales de cartera. El VOO de Vanguard se convirtió en el primer ETF en superar el billón de USD en activos bajo gestión en 2026. Los ETF de renta fija forman la segunda clase de activo más grande y continúan ganando relevancia en las carteras institucionales. Los activos de ETF de renta fija de Estados Unidos alcanzaron los 2,59 billones de USD en julio de 2026. Los ETF de materias primas recibieron un interés focalizado en la exposición al oro y la plata, particularmente en India. Los productos de divisas, multiactivo y mercado monetario apoyan las necesidades de cobertura, asignación y gestión de efectivo. Los ETF alternativos también ofrecen estrategias de resultado definido, ingresos derivados y cobertura para inversores con objetivos más específicos.
Se prevé que los ETF de activos digitales crezcan a una CAGR del 22,5% hasta 2031, la tasa más alta entre las clases de activos en el mercado global de ETF. Los estándares de cotización genéricos han ampliado la disponibilidad de productos en el mercado global de ETF, aunque requieren una revisión regulatoria continua. Los ETF de Bitcoin al contado de Estados Unidos recibieron más de 42 mil millones de USD en entradas netas durante 2025. El IBIT de BlackRock representó el 62% de los 101,3 mil millones de USD en activos de ETF de Bitcoin de Estados Unidos a principios de septiembre de 2026. El crecimiento de los activos digitales depende, por tanto, tanto de la disponibilidad de productos como de la confianza sostenida en los mercados de negociación subyacentes. Su mayor tasa de crecimiento no cambia la ventaja de escala que tienen los productos de renta variable.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Estrategia de Inversión: Escala Pasiva e Impulso Activo
Los productos de índice y pasivos representaron el 90,6% de los activos del mercado global de ETF en 2025, lo que refleja sus bajos costes y su papel en la construcción de carteras. Estos fondos generalmente siguen índices de referencia reconocidos y permiten a los inversores implementar asignaciones diversificadas de manera eficiente. El Investment Company Institute informó que los fondos de inversión indexados y los ETF indexados representaron el 52% de los activos de fondos a largo plazo a finales de 2025. Los ETF pasivos retienen la mayor base de activos porque los asesores, las instituciones y los inversores minoristas pueden utilizarlos como bloques de construcción sencillos. Su escala también apoya menores gastos de fondos en categorías altamente competitivas. Esto hace que los productos pasivos amplios sean difíciles de desafiar en precio para los emisores más pequeños. La estructura de ETF está, por tanto, reforzando la posición de los fondos establecidos vinculados a índices de referencia. La escala pasiva sigue siendo central en el mercado global de ETF incluso cuando las estrategias más nuevas atraen más flujos.
Se prevé que los ETF activos crezcan a una CAGR del 16,5% hasta 2031 y están captando una mayor participación de los nuevos flujos netos. En Estados Unidos, los activos de ETF activos crecieron más del 65% interanual en el primer semestre de 2026. La CAGR a 5 años para los activos de ETF activos fue del 45%, en comparación con el 17% para los activos de ETF pasivos dentro del mercado global de ETF. La norma SEC 6c-11 permitió el lanzamiento de productos activos que no necesitan divulgar sus posiciones diariamente. Los fondos de inversión activos perdieron 572 mil millones de USD en 2025, mientras que los ETF activos atrajeron 470 mil millones de USD. Los fondos semitransparentes y las conversiones de fondos de inversión siguen siendo menores en activos absolutos, pero se están expandiendo rápidamente. Los productos de renta fija activa también están atrayendo a inversores que buscan una gestión de bonos diferenciada. Este patrón deja a los productos pasivos dominantes por activos mientras que las estrategias activas proporcionan una mayor parte de la innovación de productos.
Por Tipo de Inversor: Base Institucional y Crecimiento Minorista
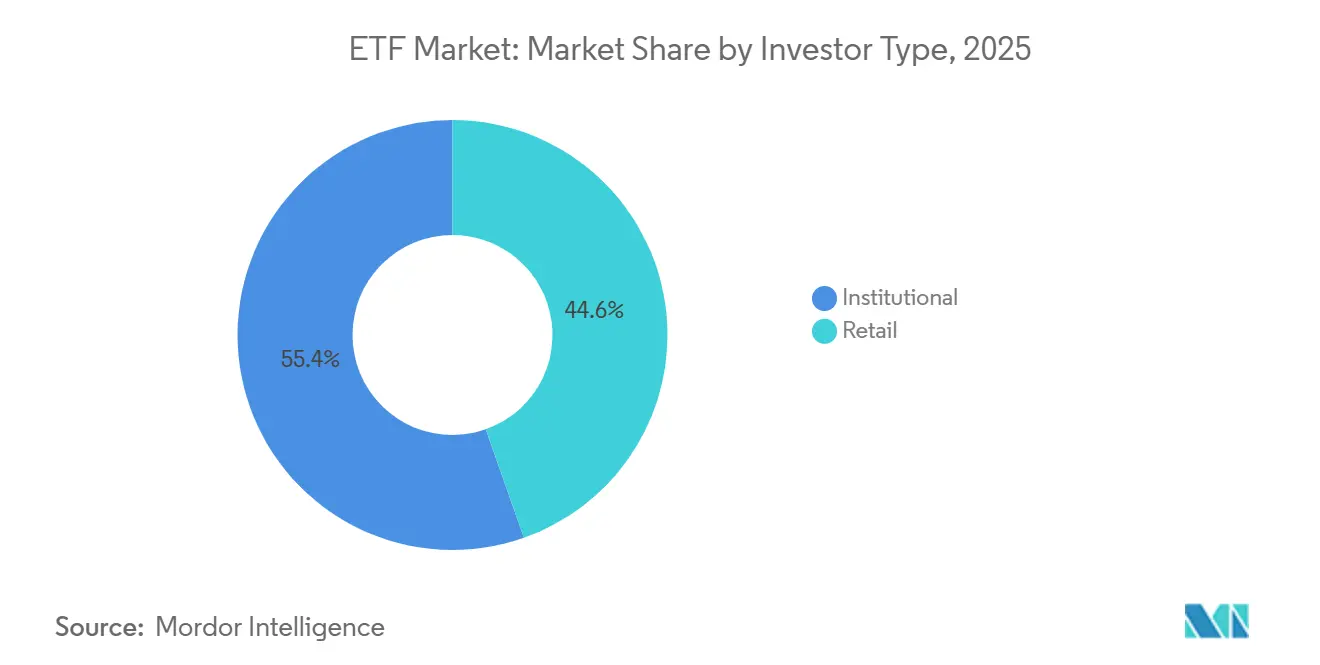
Los inversores institucionales representaron el 55,4% de los activos del mercado global de ETF en 2025, proporcionando una base estable a través de fondos de pensiones, aseguradoras, operaciones de tesorería y fondos de cobertura. Las instituciones utilizan los ETF para la exposición central a la renta variable, el posicionamiento táctico y la liquidez en renta fija. Los flujos de ETF de bonos corporativos alcanzaron su segundo nivel mensual más alto en 2025. Los productos de vencimiento corto a intermedio representaron el 55% de ese capital en ETF de bonos corporativos. Las grandes contrapartes institucionales también apoyan el proceso de creación y reembolso que ayuda a que los precios de los ETF permanezcan cerca del valor liquidativo. Este papel hace que la base institucional sea importante para el funcionamiento del mercado global de ETF. También apoya la liquidez en las principales categorías de renta variable y renta fija. La adopción institucional se ha ampliado a medida que los ETF de bonos han superado un papel táctico en la cartera.
Los inversores minoristas representaron el 44,6% de los activos globales en 2025 y se prevé que crezcan a una CAGR del 13,7% hasta 2031. La negociación sin comisiones, las acciones fraccionadas y los planes de ahorro automatizados están simplificando el acceso a los ETF para las cuentas más pequeñas. Europa es importante porque la participación minorista en ETF allí sigue siendo menos madura que en Estados Unidos. Los planes de ahorro mensuales en ETF en Europa continental alcanzaron los 15,1 millones en 2025. Alemania fue el mayor mercado individual para estos planes en el material fuente. Los activos de fondos pasivos de India crecieron a una CAGR a 5 años del 34,7% hasta marzo de 2026. El Documento de Datos Fundamentales PRIIPS apoya la información estandarizada de productos para los compradores minoristas en el mercado global de ETF. El crecimiento minorista continuo depende de divulgaciones claras, herramientas digitales prácticas y confianza sostenida de los inversores.
Por Canal de Distribución: Liderazgo del Patrimonio Asesorado y Expansión de la Jubilación
Las plataformas de patrimonio asesorado representaron el 36,5% de los activos de distribución global de ETF en 2025, otorgándoles la mayor posición en el canal. Los asesores utilizan habitualmente carteras modelo de ETF para construir asignaciones diversificadas para sus clientes. Este proceso puede generar flujos recurrentes cuando las carteras se reequilibran según los objetivos de inversión acordados. Merrill Lynch, Raymond James y los bancos privados europeos fueron identificados en el material fuente como ejemplos de usuarios de carteras modelo. Las plataformas asesoradas también ayudan a los inversores a seleccionar entre un número creciente de clases de activos y estrategias. Su papel es especialmente importante cuando los productos activos, de renta fija o de resultado orientado necesitan explicación. El canal combina, por tanto, el acceso a ETF con la implementación profesional de carteras. Sigue siendo una ruta de distribución principal dentro del mercado global de ETF.
Se prevé que las plataformas de lugar de trabajo y jubilación crezcan a una CAGR del 15,5% hasta 2031, respaldadas por su vínculo con el ahorro a largo plazo. Los activos de jubilación de Estados Unidos alcanzaron los 49,1 billones de USD a finales de 2025, incluidos 14,2 billones de USD en planes de contribución definida basados en el empleador. Los activos de fondos con fecha objetivo alcanzaron los 4,8 billones de USD en 2025. Las estructuras de doble clase de acciones podrían permitir el acceso a fondos de inversión y ETF a través del mismo conjunto de activos. Esto podría reducir las barreras operativas que han limitado el uso de ETF en las líneas de planes 401(k). Las plataformas autodirigidas apoyan el acceso minorista a través de negociación de bajo coste, acciones fraccionadas, reequilibrio automatizado y herramientas de ahorro orientadas a objetivos. La distribución institucional directa sigue siendo importante para los grandes inversores que utilizan directamente los mecanismos de creación y reembolso.
Análisis Geográfico
América del Norte representó el 69,4% de la participación del mercado global de ETF en 2025 y se mantuvo como la mayor fuente de desarrollo de productos y flujos. Los flujos de ETF de Estados Unidos superaron el billón de USD durante el primer semestre de 2026. La región se beneficia de una amplia red de bolsas y participantes autorizados establecidos. Los estándares de cotización genéricos también apoyan un proceso de revisión de productos más rápido para los productos elegibles. Canadá tiene un entorno de ETF doméstico maduro, mientras que México sigue siendo más pequeño y en una etapa más temprana de desarrollo. La escala norteamericana continúa dando a los principales emisores una ventaja de distribución sustancial.
Europa fue la segunda región más grande, con activos de ETF que alcanzaron los 3,97 billones de USD a finales de agosto de 2026. La región registró 47 meses consecutivos de entradas netas en esa fecha. Los flujos de ETF UCITS superaron los 245 mil millones de USD en el primer semestre de 2026, un 51% más que en el mismo período de 2025. Los planes de ahorro, la inversión fraccionada y la transparencia de costes de MiFID II apoyan la participación minorista. La demanda relacionada con SFDR otorga a Europa un papel distintivo en el desarrollo de ETF centrados en ESG. Los requisitos regulatorios separados continúan dando forma al diseño de productos y a la distribución transfronteriza.
Se prevé que Asia-Pacífico crezca a una CAGR del 14,5% hasta 2031, convirtiéndola en la región principal de más rápido crecimiento en el mercado global de ETF. Los activos de ETF del Indo-Pacífico alcanzaron los 2,7 billones de USD en el primer semestre de 2026. Japón mantuvo 845 mil millones de USD y retuvo la mayor posición por país individual en el primer semestre de 2026. Corea del Sur recibió 56,4 mil millones de USD en entradas del primer semestre, mientras que Taiwán recibió 33,4 mil millones de USD[4]London Stock Exchange Group, "Indo-Pacific ETF Industry Review: H1 2026," Lipper Alpha Insight, lipperalpha.refinitiv.com.. India alcanzó los 168 mil millones de USD (14,11 lakh crore INR) en activos de fondos pasivos en marzo de 2026. Oriente Medio y África y América del Sur siguen siendo más pequeños, con infraestructura de ETF doméstica en desarrollo en Arabia Saudita, los Emiratos Árabes Unidos, Sudáfrica y Brasil. Las normas fragmentadas de registro y liquidación siguen siendo un obstáculo para una mayor integración regional.

Panorama Competitivo
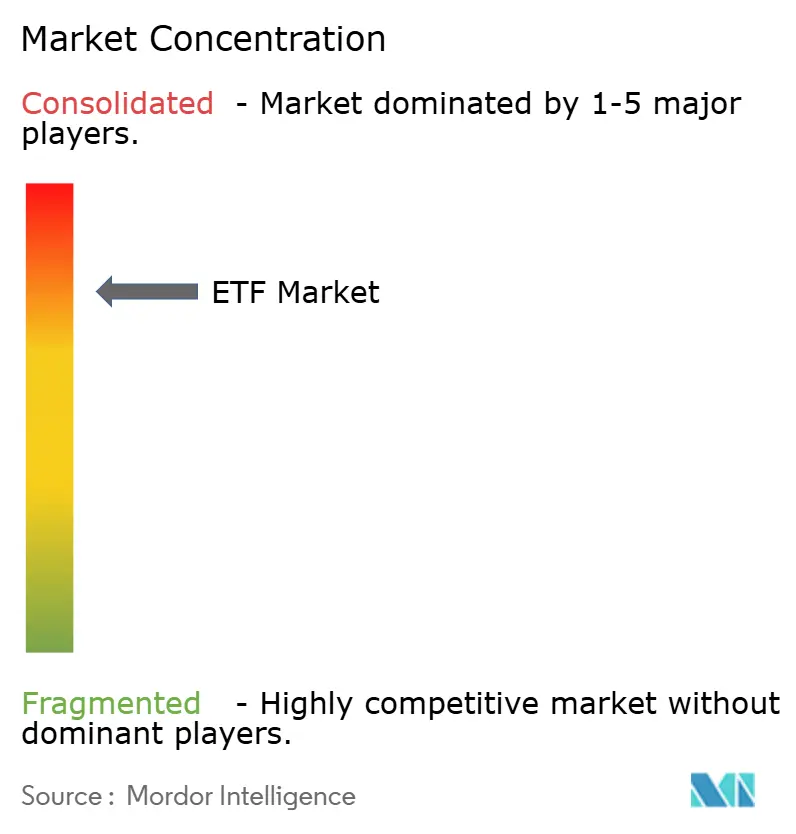
El mercado global de ETF está concentrado, aunque los emisores especializados están captando una mayor participación de los nuevos flujos. BlackRock iShares, Vanguard y State Street SPDR representaron el 59% de los activos globales de ETF en julio de 2026. También se informó de 1.025 proveedores que operan en 85 bolsas en 66 países. Los grandes proveedores retienen ventajas en reconocimiento de marca, escala operativa, relaciones con creadores de mercado y distribución. Los gestores más pequeños compiten a través de productos activos, temáticos, de activos digitales, de resultado definido y de ingresos derivados.
Goldman Sachs completó la adquisición de Innovator Capital Management en abril de 2026. Posteriormente acordó adquirir NEOS Investments por hasta 2,25 mil millones de USD en agosto de 2026. Estos movimientos amplían su exposición a estrategias de resultado definido e ingresos basados en opciones. Vanguard, Wellington Management y Blackstone lanzaron 2 soluciones de inversión en julio de 2026. La colaboración combina el acceso a mercados públicos y privados para inversores elegibles del canal asesorado. Tales iniciativas muestran cómo los proveedores están ampliando la entrega de productos más allá de la exposición tradicional a índices.
La renta fija activa es una oportunidad notable porque recibió el 38% de los flujos de ETF de renta fija mientras representaba el 23% de los activos de ETF de renta fija. La tokenización y las acciones fraccionadas también pueden cambiar la forma en que los inversores acceden a las exposiciones de ETF. Franklin Templeton y Ondo Finance tokenizaron 5 ETF en Solana en marzo de 2026. Los nuevos lanzamientos globales de ETF alcanzaron los 2.141 hasta julio de 2026. El ritmo de lanzamientos aumenta la competencia por las categorías especializadas rentables. Los emisores con capacidades de custodia, relaciones con planes de jubilación, recursos regulatorios y soporte de negociación fiable pueden estar mejor posicionados en estas áreas. Las empresas establecidas aún tienen fuertes ventajas, pero la experiencia específica en productos puede atraer flujos con bases de activos más pequeñas.
Líderes de la Industria de ETF
BlackRock, Inc. (iShares)
The Vanguard Group, Inc.
State Street Corporation (SPDR ETFs)
Invesco Ltd.
Charles Schwab Investment Management, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Goldman Sachs acordó adquirir NEOS Investments, un proveedor de 19 ETF de ingresos basados en opciones que gestiona 30 mil millones de USD en activos, por hasta 2,25 mil millones de USD en efectivo y acciones. La plataforma combinada de ETF de Goldman Sachs Asset Management alcanzará los 130 mil millones de USD en activos bajo gestión y se clasificará como el octavo mayor gestor de ETF activos a nivel mundial según Morningstar.
- Julio de 2026: Wellington Management, Vanguard y Blackstone lanzaron 2 nuevas soluciones de inversión diseñadas para proporcionar a los inversores elegibles acceso a carteras combinadas de mercados públicos y privados, con disponibilidad inicial a través de las plataformas de Merrill Lynch y Bank of America Private Bank.
- Julio de 2026: J.P. Morgan Asset Management lanzó el JPMorgan United States Large Cap Value Plus ETF (JLVP) en Nasdaq. Fue la primera estrategia de extensión gestionada activamente de la firma en una estructura de ETF.
- Abril de 2026: Goldman Sachs completó la adquisición de Innovator Capital Management. Innovator gestionaba 31 mil millones de USD en 171 ETF, y la transacción otorgó a Goldman Sachs Asset Management 90 mil millones de USD en activos de ETF en 240 ETF a nivel global.


Alcance del Informe del Mercado Global de ETF
El mercado global de ETF comprende fondos de inversión cotizados en bolsas de valores que agrupan el dinero de los inversores para proporcionar exposición diversificada a activos como renta variable, bonos, materias primas, divisas e inversiones temáticas o alternativas. Los ETF generalmente siguen un índice subyacente o una estrategia de inversión y ofrecen a los inversores liquidez, diversificación, transparencia y costes relativamente bajos, lo que los hace ampliamente utilizados tanto por inversores minoristas como institucionales para la asignación de cartera, la cobertura y la inversión a largo plazo.
El Mercado Global de ETF está Segmentado por Clase de Activo (Renta Variable, Renta Fija, Materias Primas, Divisas, Multiactivo y Más), Estrategia de Inversión (Activa, Índice/Pasiva), Tipo de Inversor (Minorista, Institucional), Canal de Distribución (Autodirigido, Patrimonio Asesorado, Lugar de Trabajo/Jubilación, Institucional Directo) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
| ETF de Renta Variable |
| ETF de Renta Fija |
| ETF de Materias Primas |
| ETF de Divisas |
| ETF Multiactivo / Híbridos |
| ETF de Activos Digitales |
| ETF de Mercado Monetario / Efectivo |
| ETF Alternativos y Otros |
| Activa |
| Índice / Pasiva |
| Minorista |
| Institucional |
| Corretaje Autodirigido y Plataformas Digitales |
| Patrimonio Asesorado |
| Plataformas de Lugar de Trabajo / Jubilación |
| Institucional Directo |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Clase de Activo | ETF de Renta Variable | |
| ETF de Renta Fija | ||
| ETF de Materias Primas | ||
| ETF de Divisas | ||
| ETF Multiactivo / Híbridos | ||
| ETF de Activos Digitales | ||
| ETF de Mercado Monetario / Efectivo | ||
| ETF Alternativos y Otros | ||
| Por Estrategia de Inversión | Activa | |
| Índice / Pasiva | ||
| Por Tipo de Inversor | Minorista | |
| Institucional | ||
| Por Canal de Distribución | Corretaje Autodirigido y Plataformas Digitales | |
| Patrimonio Asesorado | ||
| Plataformas de Lugar de Trabajo / Jubilación | ||
| Institucional Directo | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado global de ETF para 2031?
Se proyecta que el mercado global de ETF alcance los 37,7 billones de USD en 2031 tras crecer a una CAGR del 12,5% desde 2026. Los menores costes, la distribución digital y las necesidades de liquidez apoyan esta expansión.
¿Qué clase de activo de ETF está creciendo más rápido?
Se prevé que los ETF de activos digitales crezcan a una CAGR del 22,5% hasta 2031. Su progreso depende de las cotizaciones de productos, la liquidez de negociación, las salvaguardas para los inversores y la continua aceptación regulatoria.
¿Por qué los ETF activos están ganando el interés de los inversores?
Se prevé que las estrategias activas crezcan a una CAGR del 16,5% a medida que los inversores trasladan mandatos activos seleccionados a estructuras de ETF. Las conversiones de productos y los mayores flujos de renta fija activa también apoyan este cambio.
¿Qué región se espera que crezca más rápido en la adopción de ETF?
Se prevé que Asia-Pacífico crezca a una CAGR del 14,5% hasta 2031. Japón, Corea del Sur, Taiwán e India proporcionan importantes fuentes de crecimiento de activos regionales y participación de inversores.
¿Qué está impulsando el uso minorista de los fondos cotizados en bolsa?
La negociación sin comisiones, las acciones fraccionadas, los planes de ahorro regulares y las herramientas de cartera digital están aumentando el acceso minorista. Estas características pueden convertir compras ocasionales en aportaciones recurrentes a lo largo del tiempo.
¿Qué canal de distribución de ETF está creciendo más rápidamente?
Se prevé que las plataformas de lugar de trabajo y jubilación crezcan a una CAGR del 15,5% hasta 2031. Su conexión con los planes de empleadores y el ahorro a largo plazo otorga a los emisores una base de distribución potencial más amplia.
Última actualización de la página el:



