
ETF-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 20.90 Billionen US-Dollar |
| Marktgröße (2031) | 37.70 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.50 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
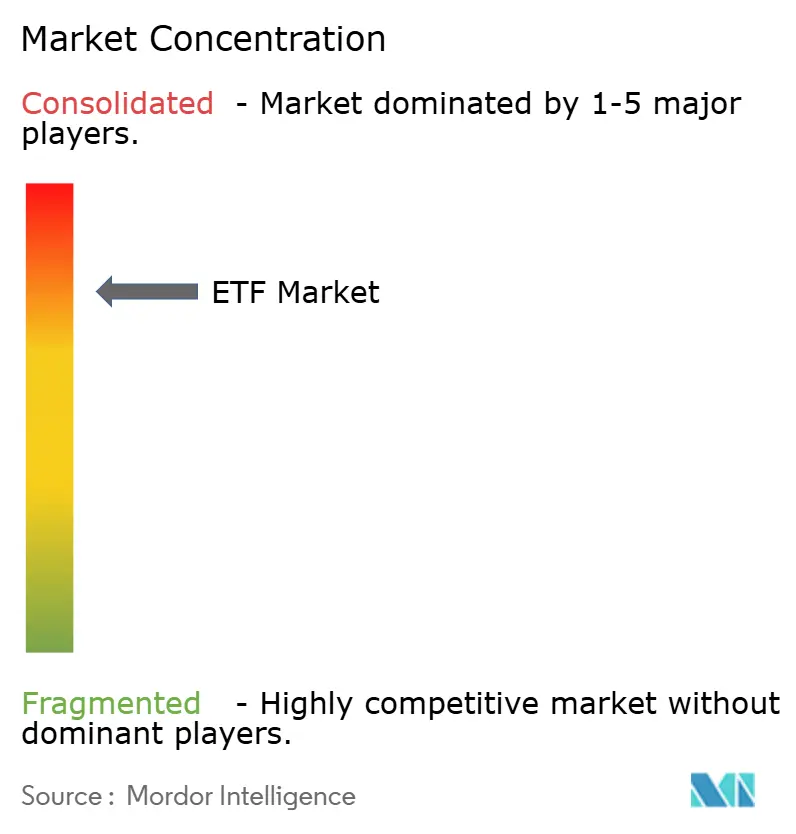
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
ETF-Marktanalyse von Mordor Intelligence
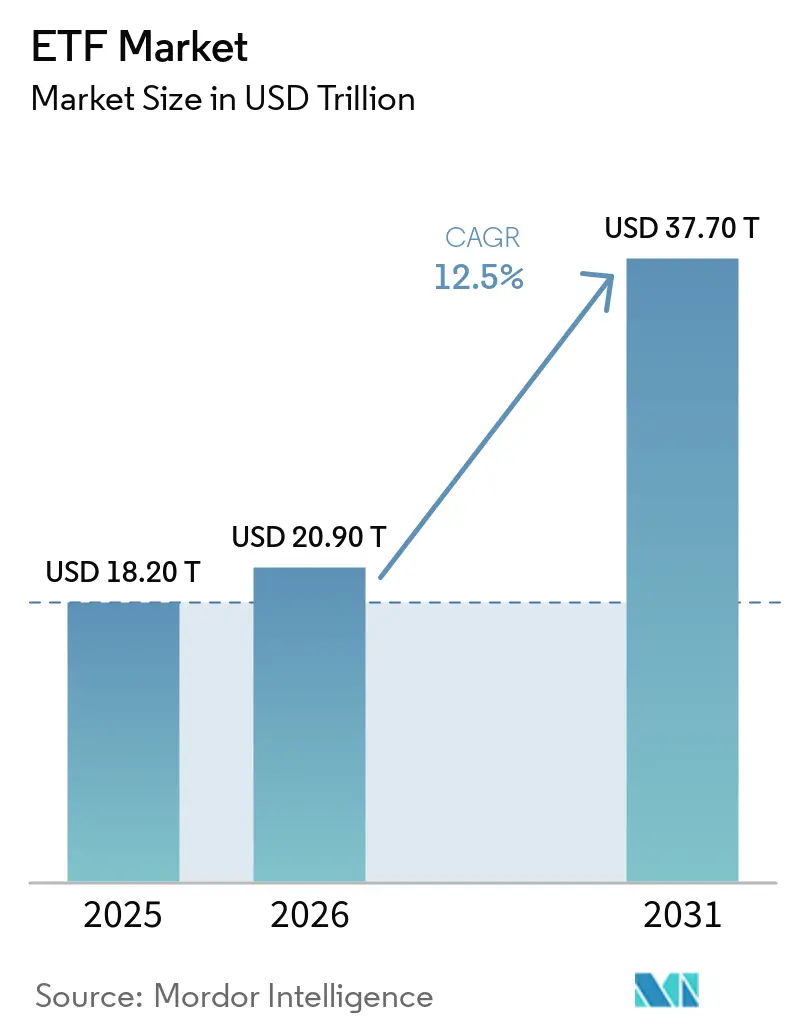
Die globale ETF-Marktgröße wurde im Jahr 2025 auf 18,2 Billionen USD geschätzt und soll von 20,9 Billionen USD im Jahr 2026 auf 37,7 Billionen USD bis 2031 wachsen, was einer CAGR von 12,5 % zwischen 2026 und 2031 entspricht. Die börsengehandelte Struktur wird zunehmend in Privat- und institutionellen Portfolios eingesetzt, da sie transparente Preisgestaltung mit dem Intraday-Handel verbindet. Niedrigere Kosten, einfacherer digitaler Zugang und die Präferenz der Anleger für liquide Instrumente unterstützen weiterhin die Akzeptanz. Anleihen-ETFs haben eine weitere Nachfragequelle erschlossen, da Treasury-Teams und Versicherer sie für das Liquiditätsmanagement nutzen. Investmentfonds-Umwandlungen, Doppelanteilsklassenstrukturen und tokenisierte ETF-Pilotprojekte könnten den Vertrieb ausweiten und gleichzeitig eine engere regulatorische Überprüfung erfordern. Gebührendruck und uneinheitliche Vorschriften in verschiedenen Rechtsordnungen können die Wettbewerbsfähigkeit kleinerer Emittenten einschränken.
Wichtigste Erkenntnisse des Berichts
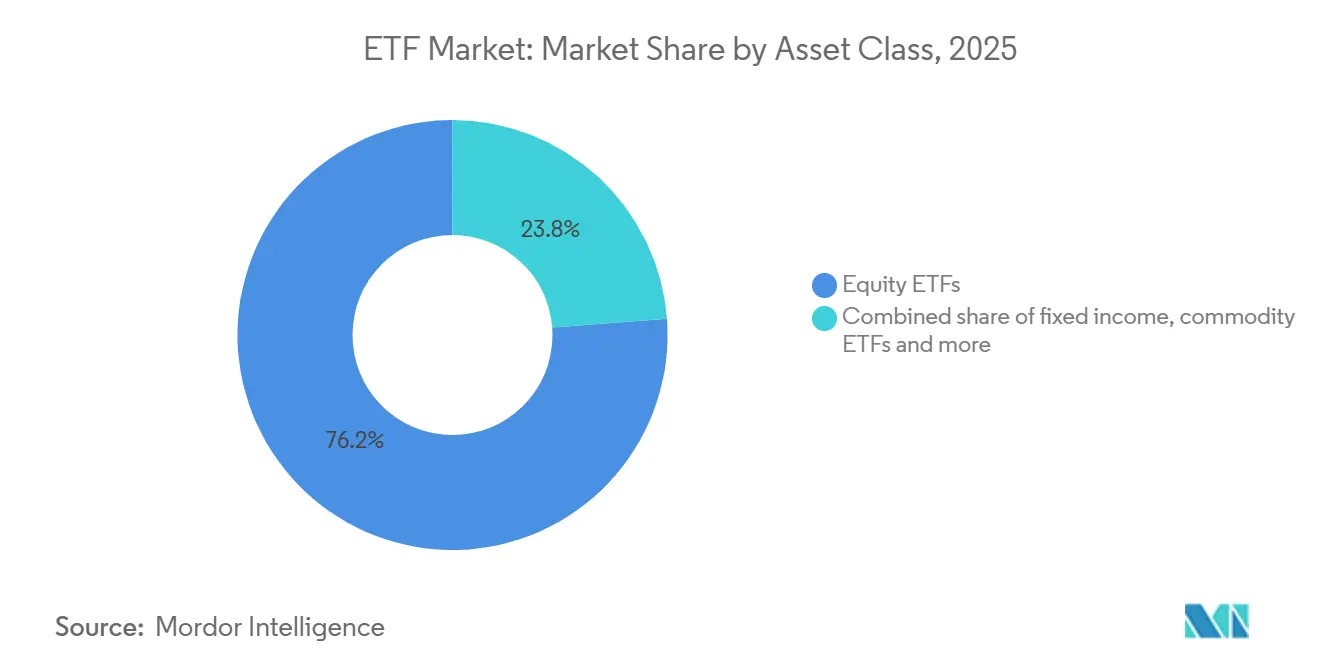
- Nach Anlageklasse hielten Aktien-ETFs im Jahr 2025 einen globalen ETF-Marktanteil von 76,2 %, während Digital-Asset-ETFs bis 2031 voraussichtlich mit einer CAGR von 22,5 % wachsen werden.
- Nach Anlagestrategie hielten Index- und Passivprodukte im Jahr 2025 einen globalen ETF-Marktanteil von 90,6 %, während aktive Strategien bis 2031 voraussichtlich mit einer CAGR von 16,5 % wachsen werden.
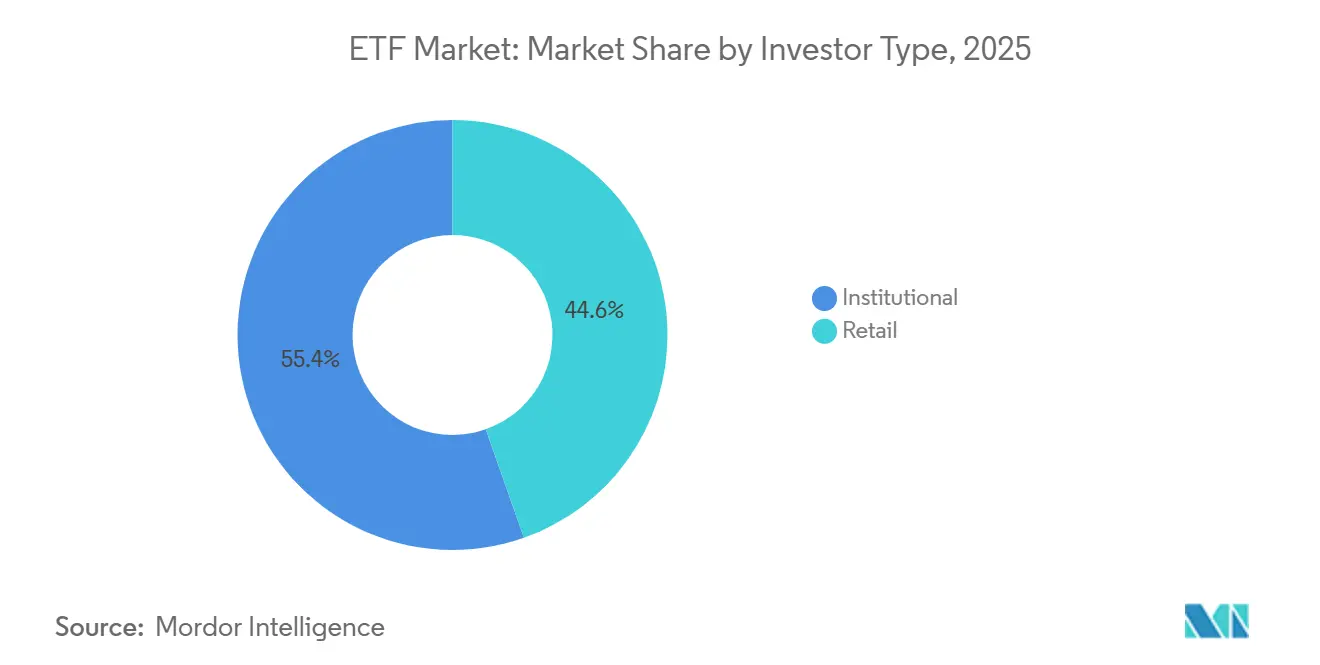
- Nach Anlegertyp hielten institutionelle Anleger im Jahr 2025 einen globalen ETF-Marktanteil von 55,4 %, während Privatanleger bis 2031 voraussichtlich mit einer CAGR von 13,7 % wachsen werden.
- Nach Vertriebskanal hielten beratungsgestützte Vermögensplattformen im Jahr 2025 einen globalen ETF-Marktanteil von 36,5 %, während betriebliche Altersvorsorge- und Rentenplattformen bis 2031 voraussichtlich mit einer CAGR von 15,5 % wachsen werden.
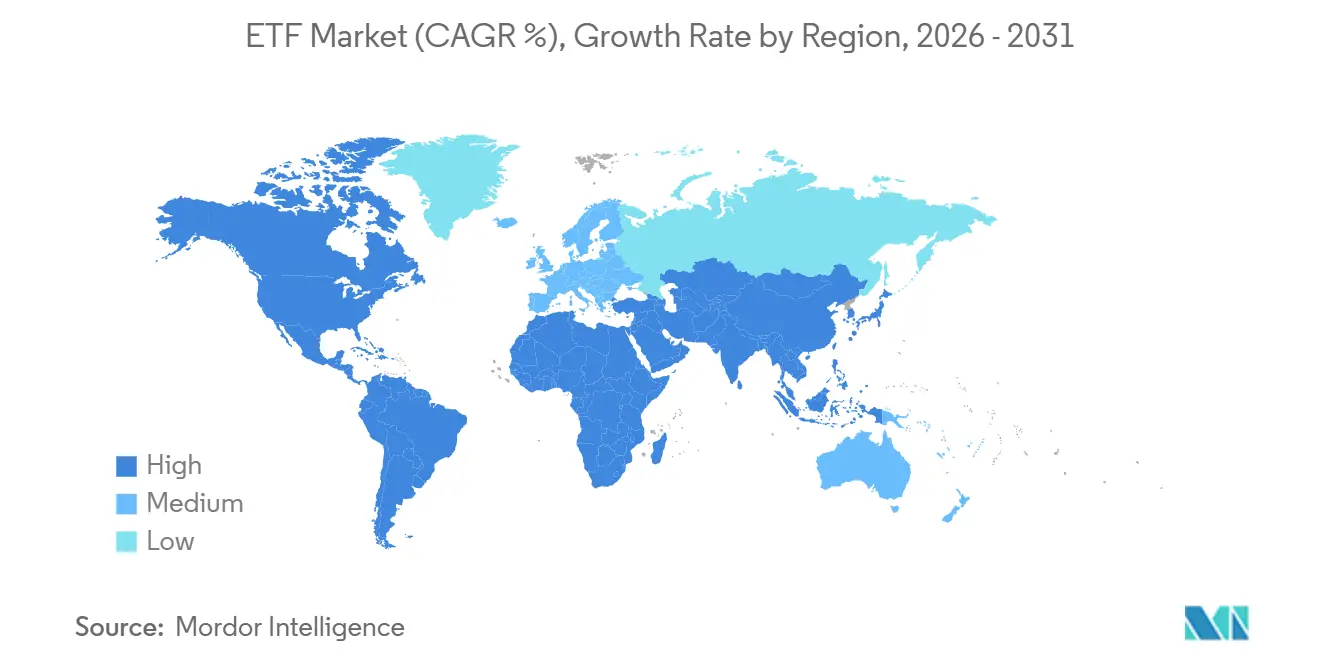
- Nach Geografie hielt Nordamerika im Jahr 2025 einen globalen ETF-Marktanteil von 69,4 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 14,5 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale ETF-Markttrends und -Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostengünstige, transparente börsengehandelte Exponierung | +2.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Digitale Brokerage- und selbstgesteuerter Vertrieb | +1.8% | Nordamerika, Europa, APAC | Kurzfristig (≤ 2 Jahre) |
| Anleihen-ETFs für Liquidität, Ertrag und Allokation | +1.5% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Aktive, thematische und alternative Strategien | +1.7% | Nordamerika, Europa, Südkorea | Mittelfristig (2–4 Jahre) |
| Sparpläne und fraktioniertes Privatanleger-Investieren | +1.2% | Kontinentaleuropa, APAC | Kurzfristig (≤ 2 Jahre) |
| Digital-Asset-ETFs und Zugang zu neuen Anlageklassen | +2.2% | Nordamerika, APAC | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostengünstige, transparente Portfolioexponierung verdrängt den Marktanteil von Investmentfonds
Der globale ETF-Markt profitiert, wenn Anleger Fondsgebühren bei ähnlichen Produkten klarer vergleichen können. Vanguard senkte im Februar 2026 die Gebühren für 84 Anteilsklassen in 53 Fonds. Das Programm bietet annualisierte Einsparungen von 250 Millionen USD nach Einsparungen von 350 Millionen USD durch die Änderungen von 2025[1]Vanguard, "Vanguard Delivers Landmark Cost Savings," Vanguard, corporate.vanguard.com.. Das Investment Company Institute berichtete, dass Index-Investmentfonds und Index-ETFs Ende 2025 52 % der langfristigen Fondsvermögen ausmachten. Niedrigere Gebühren können neue Anleger in den ETF-Markt bringen, reduzieren jedoch auch den Umsatz pro verwaltetem Dollar. Dies setzt kleinere Anbieter einem Risiko aus, wenn ihnen die Skalierung fehlt, um Verwaltung, Compliance und Vertrieb zu unterstützen.
Digitale Brokerage-Plattformen strukturieren den Privatanleger-Vertrieb neu
Digitale Brokerage-Plattformen haben das selbstgesteuerte ETF-Investieren für kleinere Anleger in mehreren Regionen erleichtert. Europäische ETF-Sparpläne erreichten im Jahr 2025 15,1 Millionen monatliche Pläne, während das jährliche Sparplanvolumen 26,7 Milliarden USD (22,7 Milliarden EUR) erreichte[2]J.P. Morgan Asset Management, "UCITS ETFs Mid-Year 2026 Update: Wider Participation, Growing Demand for Active Strategies," J.P. Morgan Asset Management, am.jpmorgan.com.. Geplante Beiträge können die Abhängigkeit von gelegentlichen Einmalzahlungen verringern und die Fondsflüsse konsistenter gestalten. Fraktioniertes Investieren senkt die Einstiegshürden für Anleger, die keinen vollständigen ETF-Anteil erwerben können. Europäische Kostenoffenlegungsregeln haben die Fondsgebühren am Verkaufspunkt sichtbarer gemacht. Diese Bedingungen unterstützen eine wiederkehrende Privatanlegernachfrage nach dem globalen ETF-Markt in Spar-, Renten- und allgemeinen Anlagekonten.
Anleihen-ETFs werden zur Portfolioinfrastruktur statt zu einem taktischen Overlay
Anleihen-ETFs gewinnen im globalen ETF-Markt zunehmend an Bedeutung für Liquiditt, Ertrag und Portfolioallokation. US-amerikanische Anleihen-ETFs verzeichneten bis August 2026 Zuflüsse von 407 Milliarden USD. Kurzfristige Staatsanleihen-ETFs erhielten im gleichen Zeitraum 82 Milliarden USD, da Anleger Rendite und kürzere Duration anstrebten[3]State Street Global Advisors, "ETF Inflows Set Records in First Half," State Street Global Advisors, ssga.com.. Institutionen können diese Produkte nutzen, um diversifizierte Exponierung zu erzielen und gleichzeitig die Möglichkeit zu behalten, den ganzen Tag über zu handeln. ETFs bieten auch transparente Preise für Anleiheexponierungen, die andernfalls auf fragmentierten Kassamärkten gehandelt werden könnten. Diese operative Rolle kann Anleihen-ETF-Allokationen schwerer ersetzbar machen, sobald sie in Liquiditätsprozesse integriert sind.
Verbreitung aktiver, thematischer und alternativer ETF-Strategien
Aktive, thematische und alternative Angebote erweitern das über den globalen ETF-Markt verfügbare Produktspektrum. Das Vermögen aktiver ETFs erreichte weltweit bis Juli 2026 2,59 Billionen USD, mit Nettomittelzuflüssen von 590 Milliarden USD seit Jahresbeginn. In den Vereinigten Staaten erfassten aktive Strategien 33 % bis 38 % der Zuflüsse im ersten Halbjahr, obwohl sie 12,5 % des ETF-Vermögens hielten. Produktumwandlungen aus Investmentfonds brachten auch bestehende aktive Strategien in die ETF-Hülle. Mehr als 60 Fonds wurden 2025 bei 31 Unternehmen umgewandelt, wobei das umgewandelte Vermögen 260 Milliarden USD überstieg. Aufsichtsrechtliche Erwartungen an aktive und semi-transparente Produkte bleiben für Emittenten, die ihre Produktpalette erweitern, wichtig.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gebührendruck und Skalierungsdruck bei Rohstoffprodukten | -0.8% | Global, am stärksten in Nordamerika | Langfristig (≥ 4 Jahre) |
| Liquidität der Basiswerte und Replikationsherausforderungen | -0.6% | Globale Rohstoff-, Alternative- und Nischen-Anlageklassen-ETFs | Mittelfristig (2–4 Jahre) |
| Begrenzte Kapazität von autorisierten Teilnehmern und Market-Makern | -0.5% | Nordamerika und Europa für ETFs mit illiquiden Basiswerten | Kurzfristig (≤ 2 Jahre) |
| Grenzüberschreitende regulatorische, steuerliche, Notierungs- und Abwicklungsfragmentierung | -0.7% | EU, APAC ohne Japan, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gebührendruck untergräbt die Wirtschaftlichkeit kleinerer Emittenten in standardisierten Kategorien
Gebührendruck kann die Anlegerakzeptanz fördern und gleichzeitig die Wirtschaftlichkeit kleinerer Anbieter im globalen ETF-Markt schwächen. Die durchschnittliche Kostenquote für Index-Aktien-ETFs betrug im Jahr 2025 0,14 %. Die durchschnittliche Kostenquote für Index-Anleihen-ETFs sank im gleichen Jahr auf 0,09 %. Rohstoffprodukte sind mit zusätzlichen Kosten für Lagerung, Versicherung und Kontraktrollierungen konfrontiert, die die Nettorenditen beeinflussen können. Begrenzte Kapazitäten von autorisierten Teilnehmern und Market-Makern können auch die Preisgestaltung und Schaffungsaktivitäten für Nischenfonds erschweren. Diese Belastungen können die Konsolidierung unter Emittenten fördern, die sich auf kleinere oder spezialisierte Kategorien konzentrieren.
Grenzüberschreitende regulatorische Fragmentierung erhöht strukturell die Vertriebskosten
Der globale ETF-Markt bleibt durch nationale Vorschriften zu Registrierung, Notierung, Steuern, Offenlegung und Abwicklung fragmentiert. UCITS, MiFID II und SFDR verlangen von europäischen Produkten die Einhaltung einer spezifischen regulatorischen Architektur. Japan, China, Australien und Indien wenden ebenfalls separate Anforderungen für die Produktregistrierung und den grenzüberschreitenden Vertrieb an. ETF Connect zwischen Hongkong und dem chinesischen Festland bietet Zugang, schränkt jedoch weiterhin die berechtigten Produkte und Anleger ein. Unterschiedliche Abwicklungskonventionen können für Marktteilnehmer, die Arbitrage über Rechtsordnungen hinweg unterstützen, Reibungsverluste erzeugen. Diese Anforderungen erhöhen die Rechts- und Compliance-Kosten und können neue Fondsauflagen in Asien-Pazifik, Europa sowie dem Nahen Osten und Afrika verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anlageklasse: Aktienvolumen und Wachstum bei Digital Assets
Aktien-ETFs hielten im Jahr 2025 einen globalen ETF-Marktanteil von 76,2 %, unterstützt durch etablierte Indexbenchmarks und breiten Vertrieb. Breitmarkt- und Large-Cap-Produkte ziehen weiterhin Nachfrage an, da sie als Kernpositionen im Portfolio dienen. Vanguards VOO wurde 2026 der erste ETF, der ein verwaltetes Vermögen von 1 Billion USD überstieg. Anleihen-ETFs bilden die zweitgrößte Anlageklasse und gewinnen in institutionellen Portfolios weiter an Bedeutung. Das Vermögen in US-amerikanischen Anleihen-ETFs erreichte bis Juli 2026 2,59 Billionen USD. Rohstoff-ETFs erhielten gezieltes Interesse an Gold- und Silberexponierungen, insbesondere in Indien. Währungs-, Multi-Asset- und Geldmarktprodukte unterstützen Absicherungs-, Allokations- und Cash-Management-Bedürfnisse. Alternative ETFs bieten auch Defined-Outcome-, Derivate-Einkommens- und Absicherungsstrategien für Anleger mit spezifischeren Zielen an.
Digital-Asset-ETFs sollen bis 2031 mit einer CAGR von 22,5 % wachsen, der stärksten Rate unter den Anlageklassen im globalen ETF-Markt. Allgemeine Notierungsstandards haben die Produktverfügbarkeit im globalen ETF-Markt erweitert, erfordern jedoch eine fortlaufende regulatorische Überprüfung. US-amerikanische Spot-Bitcoin-ETFs erhielten im Jahr 2025 mehr als 42 Milliarden USD an Nettomittelzuflüssen. BlackRocks IBIT repräsentierte Anfang September 2026 62 % der 101,3 Milliarden USD in US-amerikanischen Bitcoin-ETF-Vermögen. Das Wachstum bei Digital Assets hängt daher sowohl von der Produktverfügbarkeit als auch vom anhaltenden Vertrauen in die zugrunde liegenden Handelsmärkte ab. Ihre schnellere Wachstumsrate ändert nichts am Skalierungsvorteil, den Aktienprodukte halten.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar


Nach Anlagestrategie: Passives Volumen und aktiver Schwung
Index- und Passivprodukte hielten im Jahr 2025 90,6 % des globalen ETF-Marktvermögens, was ihre niedrigen Kosten und ihre Rolle bei der Portfoliokonstruktion widerspiegelt. Diese Fonds verfolgen in der Regel anerkannte Benchmarks und ermöglichen es Anlegern, diversifizierte Allokationen effizient umzusetzen. Das Investment Company Institute berichtete, dass Index-Investmentfonds und Index-ETFs Ende 2025 52 % der langfristigen Fondsvermögen ausmachten. Passive ETFs behalten die größte Vermögensbasis, da Berater, Institutionen und Privatanleger sie als unkomplizierte Bausteine nutzen können. Ihre Skalierung unterstützt auch niedrigere Fondskosten in stark wettbewerbsintensiven Kategorien. Dies macht es für kleinere Emittenten schwierig, bei breiten Passivprodukten allein über den Preis zu konkurrieren. Die ETF-Struktur stärkt daher die Position etablierter benchmarkgebundener Fonds. Das passive Volumen bleibt zentral für den globalen ETF-Markt, auch wenn neuere Strategien mehr Zuflüsse anziehen.
Aktive ETFs sollen bis 2031 mit einer CAGR von 16,5 % wachsen und gewinnen einen größeren Anteil an den Nettomittelzuflüssen. In den Vereinigten Staaten wuchs das Vermögen aktiver ETFs im ersten Halbjahr 2026 um mehr als 65 % im Jahresvergleich. Die 5-Jahres-CAGR für aktives ETF-Vermögen betrug 45 %, verglichen mit 17 % für passives ETF-Vermögen im globalen ETF-Markt. Die SEC-Regel 6c-11 ermöglichte die Auflegung aktiver Produkte, die keine tägliche Offenlegung der Bestände benötigen. Aktive Investmentfonds verloren im Jahr 2025 572 Milliarden USD, während aktive ETFs 470 Milliarden USD anzogen. Semi-transparente Fonds und Investmentfonds-Umwandlungen bleiben in absoluten Vermögenswerten kleiner, expandieren jedoch schnell. Aktive Anleihenprodukte ziehen auch Anleger an, die eine differenzierte Anleihensteuerung suchen. Dieses Muster lässt passive Produkte nach Vermögen dominant, während aktive Strategien einen größeren Anteil an Produktinnovationen liefern.
Nach Anlegertyp: Institutionelle Basis und Wachstum bei Privatanlegern
Institutionelle Anleger hielten im Jahr 2025 55,4 % des globalen ETF-Marktvermögens und bilden eine stabile Basis durch Pensionsfonds, Versicherer, Treasury-Abteilungen und Hedgefonds. Institutionen nutzen ETFs für Kernaktienexponierung, taktische Positionierung und Anleihen-Liquidität. Die Zuflüsse in Unternehmensanleihen-ETFs erreichten im Jahr 2025 ihr zweithöchstes monatliches Niveau. Kurz- bis mittelfristige Laufzeitprodukte hielten 55 % dieses Unternehmensanleihen-ETF-Kapitals. Große institutionelle Gegenparteien unterstützen auch den Schaffungs- und Rücknahmeprozess, der dazu beiträgt, dass ETF-Preise nahe am Nettoinventarwert bleiben. Diese Rolle macht die institutionelle Basis für den Betrieb des globalen ETF-Markts wichtig. Sie unterstützt auch die Liquidität in den wichtigsten Aktien- und Anleihenkategorien. Die institutionelle Akzeptanz hat sich ausgeweitet, da Anleihen-ETFs über eine taktische Portfoliorolle hinausgegangen sind.
Privatanleger hielten im Jahr 2025 44,6 % des globalen Vermögens und sollen bis 2031 mit einer CAGR von 13,7 % wachsen. Provisionsfreier Handel, Bruchteile von Anteilen und automatisierte Sparpläne machen den ETF-Zugang für kleinere Konten einfacher. Europa ist wichtig, da die Beteiligung von Privatanlegern an ETFs dort weniger ausgereift ist als in den Vereinigten Staaten. Monatliche ETF-Sparpläne in Kontinentaleuropa erreichten im Jahr 2025 15,1 Millionen. Deutschland war der größte Einzelmarkt für diese Pläne im Quellmaterial. Das Vermögen in passiven Fonds in Indien wuchs bis März 2026 mit einer 5-Jahres-CAGR von 34,7 %. Das PRIIPS-Basisinformationsblatt unterstützt standardisierte Produktinformationen für Privatkäufer im globalen ETF-Markt. Weiteres Wachstum bei Privatanlegern hängt von klaren Offenlegungen, praktischen digitalen Tools und anhaltendem Anlegervertrauen ab.
Nach Vertriebskanal: Führungsposition beratungsgestützter Vermögensplattformen und Expansion im Rentenbereich
Beratungsgestützte Vermögensplattformen hielten im Jahr 2025 36,5 % des globalen ETF-Vertriebsvermögens und hatten damit die größte Kanalposition. Berater verwenden häufig ETF-Modellportfolios, um diversifizierte Allokationen für Kunden zu erstellen. Dieser Prozess kann wiederkehrende Zuflüsse erzeugen, wenn Portfolios gegen vereinbarte Anlageziele neu gewichtet werden. Merrill Lynch, Raymond James und europäische Privatbanken wurden im Quellmaterial als Beispiele für Modellportfolio-Nutzer genannt. Beratungsgestützte Plattformen helfen Anlegern auch bei der Auswahl aus einer wachsenden Anzahl von Anlageklassen und Strategien. Ihre Rolle ist besonders wichtig, wenn aktive, Anleihen- oder ergebnisorientierte Produkte einer Erläuterung bedürfen. Der Kanal kombiniert daher ETF-Zugang mit professioneller Portfolioumsetzung. Er bleibt ein wichtiger Vertriebsweg im globalen ETF-Markt.
Betriebliche Altersvorsorge- und Rentenplattformen sollen bis 2031 mit einer CAGR von 15,5 % wachsen, unterstützt durch ihre Verbindung mit langfristigen Ersparnissen. Das US-amerikanische Rentenvermögen erreichte Ende 2025 49,1 Billionen USD, darunter 14,2 Billionen USD in arbeitgeberfinanzierten beitragsorientierten Plänen. Das Vermögen in Zieldatumsfonds erreichte im Jahr 2025 4,8 Billionen USD. Doppelanteilsklassenstrukturen könnten den Zugang zu Investmentfonds und ETFs über denselben Vermögenspool ermöglichen. Dies könnte operative Hürden abbauen, die die ETF-Nutzung in 401(k)-Produktpaletten eingeschränkt haben. Selbstgesteuerte Plattformen unterstützen den Privatanlegerzugang durch kostengünstigen Handel, Bruchteile von Anteilen, automatisierte Neugewichtung und zielorientierte Spartools. Der institutionelle Direktvertrieb bleibt für große Anleger wichtig, die Schaffungs- und Rücknahmemechanismen direkt nutzen.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen globalen ETF-Marktanteil von 69,4 % und blieb die größte Quelle für Produktentwicklung und Zuflüsse. Die ETF-Zuflüsse in den Vereinigten Staaten überstiegen im ersten Halbjahr 2026 1 Billion USD. Die Region profitiert von einem breiten Börsennetzwerk und etablierten autorisierten Teilnehmern. Allgemeine Notierungsstandards unterstützen auch einen schnelleren Produktprüfungsprozess für berechtigte Produkte. Kanada verfügt über ein ausgereiftes inländisches ETF-Umfeld, während Mexiko kleiner und früher in der Entwicklung ist. Das nordamerikanische Volumen verschafft führenden Emittenten weiterhin einen erheblichen Vertriebsvorteil.
Europa war die zweitgrößte Region, mit ETF-Vermögen von 3,97 Billionen USD Ende August 2026. Die Region verzeichnete bis zu diesem Datum 47 aufeinanderfolgende Monate mit Nettomittelzuflüssen. Die UCITS-ETF-Zuflüsse überstiegen im ersten Halbjahr 2026 245 Milliarden USD, ein Anstieg von 51 % gegenüber dem gleichen Zeitraum im Jahr 2025. Sparpläne, fraktioniertes Investieren und die Kostentransparenz gemäß MiFID II unterstützen die Beteiligung von Privatanlegern. Die SFDR-bezogene Nachfrage verleiht Europa eine besondere Rolle bei der Entwicklung ESG-fokussierter ETFs. Separate regulatorische Anforderungen prägen weiterhin das Produktdesign und den grenzüberschreitenden Vertrieb.
Asien-Pazifik soll bis 2031 mit einer CAGR von 14,5 % wachsen und ist damit die am schnellsten wachsende Hauptregion im globalen ETF-Markt. Das ETF-Vermögen im Indo-Pazifik erreichte im ersten Halbjahr 2026 2,7 Billionen USD. Japan hielt bis zum ersten Halbjahr 2026 845 Milliarden USD und behielt die größte Einzelländerposition. Südkorea erhielt im ersten Halbjahr Zuflüsse von 56,4 Milliarden USD, während Taiwan 33,4 Milliarden USD erhielt[4]London Stock Exchange Group, "Indo-Pacific ETF Industry Review: H1 2026," Lipper Alpha Insight, lipperalpha.refinitiv.com.. Indien erreichte bis März 2026 168 Milliarden USD (INR 14,11 Lakh Crore) an passivem Fondsvermögen. Der Nahe Osten und Afrika sowie Südamerika bleiben kleiner, wobei sich die inländische ETF-Infrastruktur in Saudi-Arabien, den Vereinigten Arabischen Emiraten, Südafrika und Brasilien entwickelt. Fragmentierte Registrierungs- und Abwicklungsregeln bleiben ein Hindernis für eine breitere regionale Integration.

Wettbewerbslandschaft
Der globale ETF-Markt ist konzentriert, obwohl spezialisierte Emittenten einen größeren Anteil an neuen Zuflüssen gewinnen. BlackRock iShares, Vanguard und State Street SPDR hielten im Juli 2026 59 % des globalen ETF-Vermögens. Es wurden auch 1.025 Anbieter gemeldet, die auf 85 Börsen in 66 Ländern tätig sind. Große Anbieter behalten Vorteile bei Markenbekanntheit, Betriebsvolumen, Market-Making-Beziehungen und Vertrieb. Kleinere Manager konkurrieren durch aktive, thematische, Digital-Asset-, Defined-Outcome- und Derivate-Einkommensprodukte.
Goldman Sachs schloss im April 2026 die Übernahme von Innovator Capital Management ab. Anschließend vereinbarte das Unternehmen im August 2026 die Übernahme von NEOS Investments für bis zu 2,25 Milliarden USD. Diese Schritte erweitern sein Engagement in Defined-Outcome- und optionsbasierten Einkommensstrategien. Vanguard, Wellington Management und Blackstone lancierten im Juli 2026 2 Anlagelösungen. Die Zusammenarbeit kombiniert den Zugang zu öffentlichen und privaten Märkten für berechtigte Anleger im Beratungskanal. Solche Initiativen zeigen, wie Anbieter die Produktlieferung über die traditionelle Indexexponierung hinaus ausweiten.
Aktive Anleihen sind eine bemerkenswerte Chance, da sie 38 % der Anleihen-ETF-Zuflüsse erhielten, während sie 23 % des Anleihen-ETF-Vermögens hielten. Tokenisierung und Bruchteile von Anteilen könnten auch verändern, wie Anleger auf ETF-Exponierungen zugreifen. Franklin Templeton und Ondo Finance tokenisierten im März 2026 5 ETFs auf Solana. Neue globale ETF-Auflagen erreichten bis Juli 2026 2.141. Das Tempo der Auflagen erhöht den Wettbewerb um profitable Spezialkategorien. Emittenten mit Verwahrungsfähigkeiten, Rentenplanbeziehungen, regulatorischen Ressourcen und zuverlässiger Handelsunterstützung könnten in diesen Bereichen besser positioniert sein. Etablierte Unternehmen haben weiterhin starke Vorteile, aber spezifisches Produktfachwissen kann Zuflüsse bei kleineren Vermögensbases anziehen.
Branchenführer im ETF-Bereich
BlackRock, Inc. (iShares)
The Vanguard Group, Inc.
State Street Corporation (SPDR ETFs)
Invesco Ltd.
Charles Schwab Investment Management, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Goldman Sachs vereinbarte die Übernahme von NEOS Investments, einem Anbieter von 19 optionsbasierten Einkommens-ETFs mit einem verwalteten Vermögen von 30 Milliarden USD, für bis zu 2,25 Milliarden USD in bar und Aktien. Die kombinierte ETF-Plattform von Goldman Sachs Asset Management wird ein verwaltetes Vermögen von 130 Milliarden USD erreichen und laut Morningstar als achtgrößter aktiver ETF-Manager weltweit eingestuft werden.
- Juli 2026: Wellington Management, Vanguard und Blackstone lancierten 2 neue Anlagelösungen, die berechtigten Anlegern Zugang zu kombinierten öffentlichen und privaten Marktportfolios bieten sollen, mit anfänglicher Verfügbarkeit über die Plattformen von Merrill Lynch und Bank of America Private Bank.
- Juli 2026: J.P. Morgan Asset Management lancierte den JPMorgan United States Large Cap Value Plus ETF (JLVP) an der Nasdaq. Es war die erste aktiv verwaltete Extensionsstrategie des Unternehmens in einer ETF-Hülle.
- April 2026: Goldman Sachs schloss die Übernahme von Innovator Capital Management ab. Innovator verwaltete 31 Milliarden USD in 171 ETFs, und die Transaktion verschaffte Goldman Sachs Asset Management 90 Milliarden USD an ETF-Vermögen in 240 ETFs weltweit.


Umfang des globalen ETF-Marktberichts
Der globale ETF-Markt umfasst Investmentfonds, die an Börsen notiert und gehandelt werden und das Geld der Anleger bündeln, um diversifizierte Exponierung gegenüber Vermögenswerten wie Aktien, Anleihen, Rohstoffen, Währungen sowie thematischen oder alternativen Anlagen zu bieten. ETFs verfolgen in der Regel einen zugrunde liegenden Index oder eine Anlagestrategie und bieten Anlegern Liquidität, Diversifikation, Transparenz und relativ niedrige Kosten, was sie sowohl bei Privat- als auch bei institutionellen Anlegern für Portfolioallokation, Absicherung und langfristige Anlage weit verbreitet macht.
Der globale ETF-Markt ist segmentiert nach Anlageklasse (Aktien, Anleihen, Rohstoffe, Währungen, Multi-Asset und weitere), Anlagestrategie (Aktiv, Index/Passiv), Anlegertyp (Privatanleger, institutionelle Anleger), Vertriebskanal (Selbstgesteuerter Vertrieb, Beratungsgestütztes Vermögen, Betriebliche Altersvorsorge/Ruhestand, Institutioneller Direktvertrieb) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Aktien-ETFs |
| Anleihen-ETFs |
| Rohstoff-ETFs |
| Währungs-ETFs |
| Multi-Asset-/Hybrid-ETFs |
| Digital-Asset-ETFs |
| Geldmarkt-/Cash-ETFs |
| Alternative und sonstige ETFs |
| Aktiv |
| Index/Passiv |
| Privatanleger |
| Institutionell |
| Selbstgesteuertes Brokerage und digitale Plattformen |
| Beratungsgestütztes Vermögen |
| Betriebliche Altersvorsorge-/Rentenplattformen |
| Institutioneller Direktvertrieb |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Anlageklasse | Aktien-ETFs | |
| Anleihen-ETFs | ||
| Rohstoff-ETFs | ||
| Währungs-ETFs | ||
| Multi-Asset-/Hybrid-ETFs | ||
| Digital-Asset-ETFs | ||
| Geldmarkt-/Cash-ETFs | ||
| Alternative und sonstige ETFs | ||
| Nach Anlagestrategie | Aktiv | |
| Index/Passiv | ||
| Nach Anlegertyp | Privatanleger | |
| Institutionell | ||
| Nach Vertriebskanal | Selbstgesteuertes Brokerage und digitale Plattformen | |
| Beratungsgestütztes Vermögen | ||
| Betriebliche Altersvorsorge-/Rentenplattformen | ||
| Institutioneller Direktvertrieb | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der globale ETF-Markt bis 2031 erreichen?
Der globale ETF-Markt soll bis 2031 einen Wert von 37,7 Billionen USD erreichen, nachdem er ab 2026 mit einer CAGR von 12,5 % gewachsen ist. Niedrigere Kosten, digitaler Vertrieb und Liquiditätsbedarf unterstützen diese Expansion.
Welche ETF-Anlageklasse wächst am schnellsten?
Digital-Asset-ETFs sollen bis 2031 mit einer CAGR von 22,5 % wachsen. Ihr Fortschritt hängt von Produktnotierungen, Handelsliquidität, Anlegerschutzmaßnahmen und fortlaufender regulatorischer Akzeptanz ab.
Warum gewinnen aktive ETFs das Interesse der Anleger?
Aktive Strategien sollen mit einer CAGR von 16,5 % wachsen, da Anleger ausgewählte aktive Mandate in ETF-Hüllen verlagern. Produktumwandlungen und stärkere aktive Anleihen-Zuflüsse unterstützen ebenfalls diesen Wandel.
Welche Region wird voraussichtlich am schnellsten bei der ETF-Akzeptanz wachsen?
Asien-Pazifik soll bis 2031 mit einer CAGR von 14,5 % wachsen. Japan, Südkorea, Taiwan und Indien sind wichtige Quellen für regionales Vermögenswachstum und Anlegerbeteiligung.
Was treibt die Nutzung von börsengehandelten Fonds durch Privatanleger an?
Provisionsfreier Handel, Bruchteile von Anteilen, regelmäßige Sparpläne und digitale Portfoliotools erhöhen den Privatanlegerzugang. Diese Funktionen können gelegentliche Käufe im Laufe der Zeit in wiederkehrende Beiträge umwandeln.
Welcher ETF-Vertriebskanal wächst am schnellsten?
Betriebliche Altersvorsorge- und Rentenplattformen sollen bis 2031 mit einer CAGR von 15,5 % wachsen. Ihre Verbindung mit Arbeitgeberplänen und langfristigen Ersparnissen verschafft Emittenten eine größere potenzielle Vertriebsbasis.
Seite zuletzt aktualisiert am:



