
ETF市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 20.90 兆米ドル |
| 市場規模 (2031) | 37.70 兆米ドル |
| 成長率 (2026 - 2031) | 12.50 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるETF市場分析
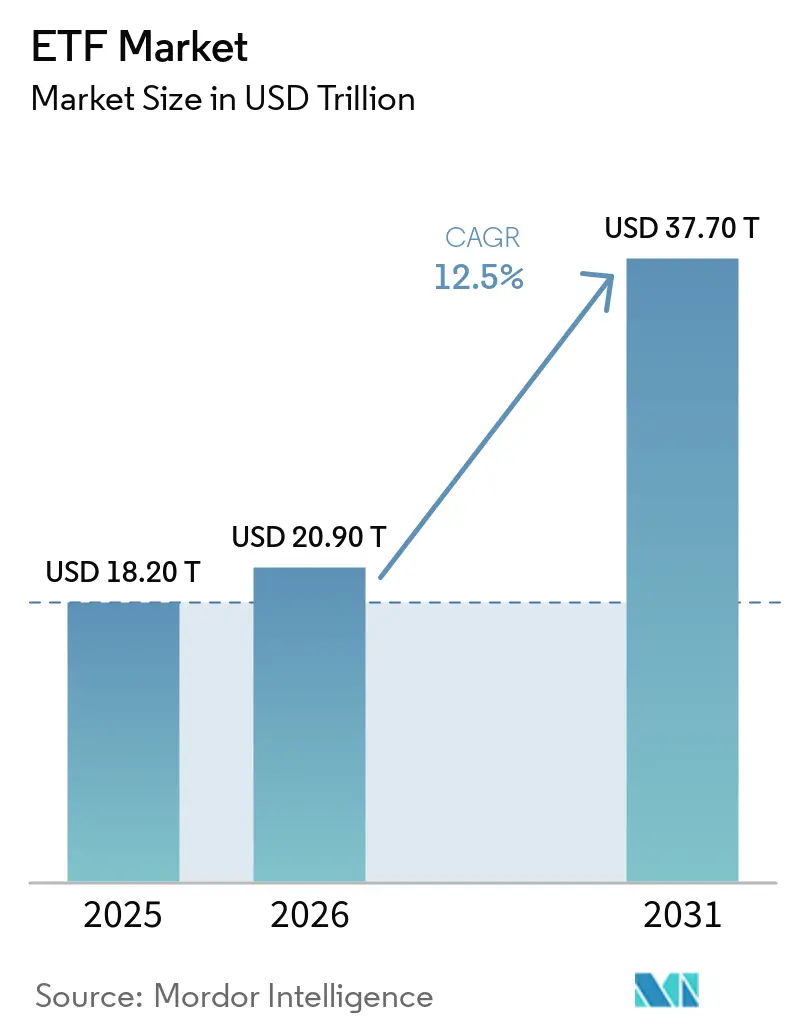
世界のETF市場規模は2025年に18.2 トリリオン 米ドルと評価され、2026年の20.9 トリリオン 米ドルから2031年には37.7 トリリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 12.5%を記録する見込みです。上場取引型の仕組みは、透明な価格設定と日中取引を組み合わせているため、リテールおよび機関投資家のポートフォリオでの利用が増加しています。低コスト、デジタルアクセスの容易さ、流動性の高い商品に対する投資家の選好が引き続き普及を支えています。財務チームや保険会社が流動性管理に活用することで、債券ETFが新たな需要源を加えています。投資信託の転換、デュアル・シェアクラス構造、トークン化ETFのパイロットは、より厳格な規制審査を必要としながらも、販売チャネルを拡大する可能性があります。手数料圧力と管轄区域をまたぐ不均一な規制が、小規模発行体の競争力を制限する可能性があります。
主要レポートのポイント
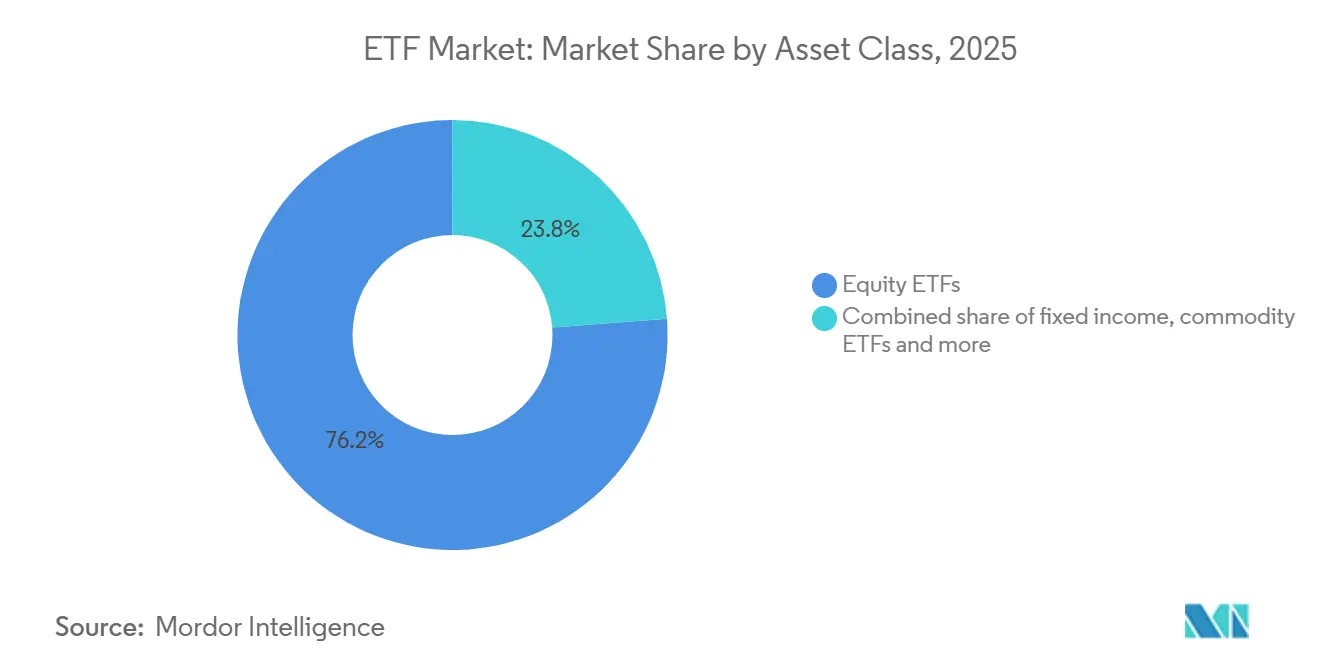
- 資産クラス別では、株式ETFが2025年の世界ETF市場シェアの76.2%を占め、デジタル資産ETFは2031年にかけてCAGR 22.5%で成長すると予測されています。
- 投資戦略別では、インデックス・パッシブ型商品が2025年の世界ETF市場シェアの90.6%を占め、アクティブ戦略は2031年にかけてCAGR 16.5%で成長すると予測されています。
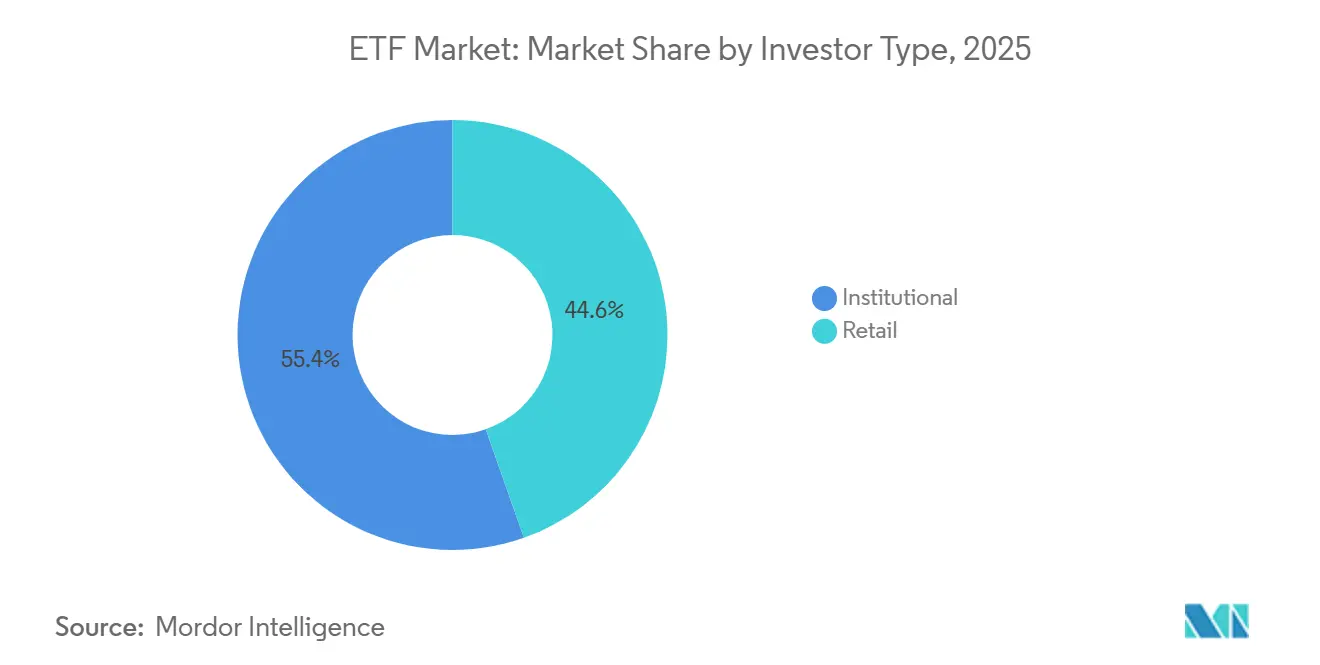
- 投資家タイプ別では、機関投資家が2025年の世界ETF市場シェアの55.4%を占め、リテール投資家は2031年にかけてCAGR 13.7%で成長すると予測されています。
- 販売チャネル別では、アドバイスド・ウェルス・プラットフォームが2025年の世界ETF場シェアの36.5%を占め、職場・退職プラットフォームは2031年にかけてCAGR 15.5%で成長すると予測されています。
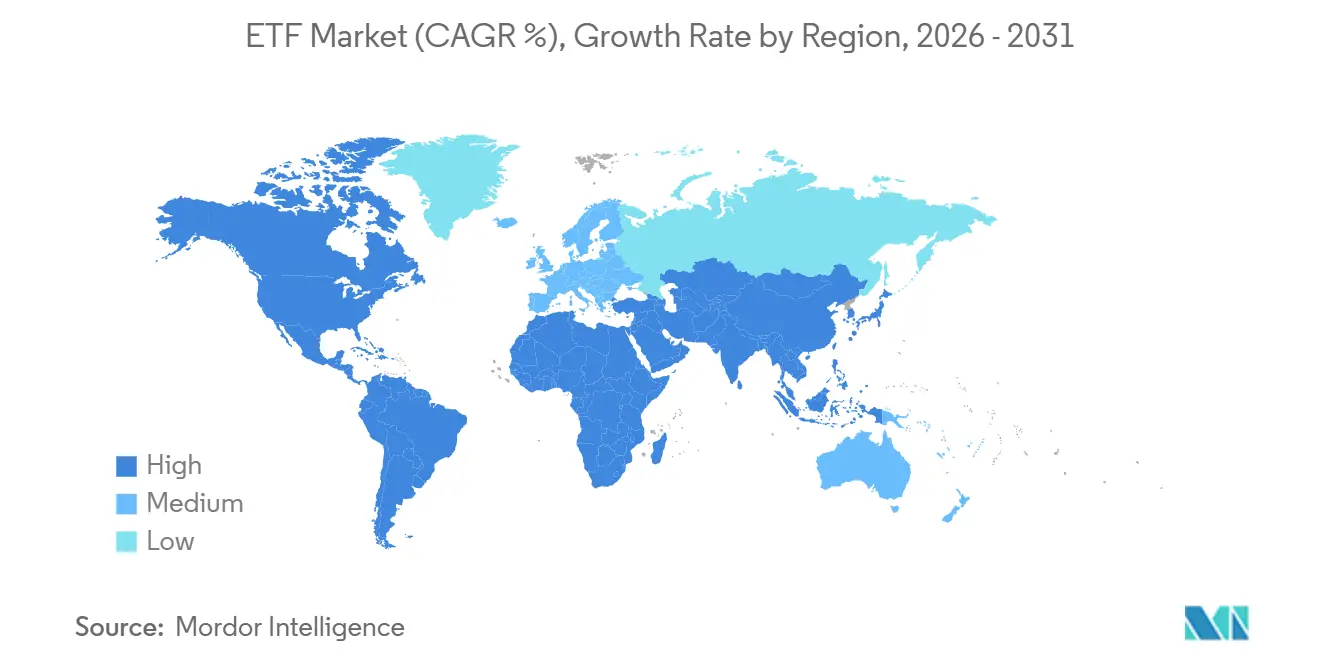
- 地域別では、北米が2025年の世界ETF市場シェアの69.4%を占め、アジア太平洋は2031年にかけてCAGR 14.5%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のETF市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低コストで透明性の高い上場取引型エクスポージャー | +2.0% | グローバル | 短期(2年以内) |
| デジタル証券会社とセルフディレクテッド型販売 | +1.8% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 流動性・収益・資産配分のための債券ETF | +1.5% | 北米、欧州 | 中期(2〜4年) |
| アクティブ・テーマ型・オルタナティブ戦略 | +1.7% | 北米、欧州、韓国 | 中期(2〜4年) |
| 積立プランと少額リテール投資 | +1.2% | 欧州大陸、アジア太平洋 | 短期(2年以内) |
| デジタル資産ETFと新たな資産クラスへのアクセス | +2.2% | 北米、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低コストで透明性の高いポートフォリオ・エクスポージャー投資信託シェアを圧縮
世界のETF市場は、投資家が類似商品間のファンド手数料をより明確に比較できる場合に恩恵を受けます。Vanguardは2026年2月に53本のファンドにわたる84のシェアクラスの手数料を引き下げました。このプログラムは、2025年の変更による3億5,000万 米ドルの節約に続き、年間2億5,000万 米ドルの節約を提供します[1]Vanguard、「Vanguardが画期的なコスト削減を実現」、Vanguard、corporate.vanguard.com。。投資会社協会は、インデックス型投資信託とインデックスETFが2025年末時点で長期ファンド資産の52%を占めると報告しました。手数料の低下は新たな投資家をETF市場に引き込む可能性がありますが、同時に運用資産1ドル当たりの収益も低下させます。これにより、管理・コンプライアンス・販売を支えるスケールを持たない小規模プロバイダーは脆弱な立場に置かれます。
デジタル証券会社プラットフォームがリテール売を構造的に再編
デジタル証券会社プラットフォームは、複数の地域で小規模投資家がセルフディレクテッド型ETF投資を行いやすくしています。欧州のETF積立プランは2025年に月間1,510万件に達し、年間積立プラン総額は267億 米ドル(227億 ユーロ)に達しました[2]J.P. Morgan Asset Management、「UCITS ETFs 2026年中間アップデート:参加者の拡大、アクティブ戦略への需要増加」、J.P. Morgan Asset Management、am.jpmorgan.com。。定期積立は、不定期の一括購入への依存を低減し、ファンドフローをより安定させることができます。少額投資はさらに、ETFの1口を購入できない投資家の参入障壁を下げます。欧州のコスト開示規制により、販売時点でのファンド手数料の可視性が高まっています。こうした条件が、積立・退職・一般投資口座にわたる世界のETF市場でのリテール需要の継続的な拡を支えています。
債券ETFが戦術的オーバーレイからポートフォリオ・インフラへ
債券ETFは、世界のETF市場において流動性・収益・ポートフォリオ配分においてより重要な役割を担うようになっています。米国の債券ETFは2026年8月までに4,070億 米ドルの資金流入を集めました。短期国債ETFは同期間に820億 米ドルを受け入れ、投資家が利回りと短期デュレーションを求めたことを示しています[3]State Street Global Advisors、「ETFへの資金流入が上半期に記録を更新」、State Street Global Advisors、ssga.com。。機関投資家はこれらの商品を活用して、日中を通じて取引できる能力を維持しながら分散エクスポージャーを獲得できます。ETFはまた、断片化した現物市場で取引される可能性のある債券エクスポージャーに対して可視的な価格を提供します。この運用上の役割により、債券ETFの配分は流動性プロセスに組み込まれると代替が困難になる可能性があります。
アクティブ・テーマ型・オルタナティブETF戦略の増殖
アクティブ・テーマ型・オルタナティブの商品提供が、世界のETF市場で利用可能な商品ラインナップを拡大しています。アクティブETFの資産は2026年7月時点で世界全体で2.59 トリリオン 米ドルに達し、年初来の純資金流入は5,900億 米ドルとなりました。米国では、アクティブ戦略がETF資産の12.5%を保有しながら、上半期フローの33%〜38%を獲得しました。投資信託からの商品転換により、既存のアクティブ戦略がETFの仕組みに移行しました。2025年に31社にわたる60本超のファンドが転換し、転換資産は2,600億 米ドルを超えました。アクティブおよびセミ・トランスペアレント商品に対する監督上の期待は、ラインナップを拡大する発行体にとって引き続き重要です。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コモディティ商品における手数料圧縮とスケール圧力 | -0.8% | グローバル、特に北米で顕著 | 長期(4年以上) |
| 原資産の流動性とレプリケーションの課題 | -0.6% | グローバルのコモディティ・オルタナティブ・ニッチ資産クラスETF | 中期(2〜4年) |
| 認定参加者とマーケットメーカーの能力の限界 | -0.5% | 流動性の低い原資産ETFにおける北米と欧州 | 短期(2年以内) |
| 国境をまたぐ規制・税務・上場・決済の断片化 | -0.7% | EU、日本を除くアジア太平洋、中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コモディティ化カテゴリーにおける手数料圧縮が小規模スポンサーの経済性を侵食
手数料圧縮は投資家の普及を支援する一方で、世界のETF市場の小規模プロバイダーの経済性を弱める可能性があります。インデックス株式ETFの平均経費率は2025年に0.14%でした。インデックス債券ETFの平均経費率は同年に0.09%まで低下しました。コモディティ商品は保管・保険・契約ロールに追加コストが発生し、純リターンに影響を与える可能性があります。認定参加者とマーケットメーカーの能力の限界も、ニッチファンドの価格設定と設定活動を困難にする可能性があります。こうした圧力は、小規模または専門カテゴリーに注力するスポンサー間の統合を促す可能性があります。
国境をまたぐ規制の断片化が販売コストを構造的に押し上げ
世界のETF市場は、登録・上場・税務・開示・決済に関する各国規制によって分断されたままです。UCITS、MiFID II、SFDRは欧州商品に特定の規制アーキテクチャへの準拠を求めています。日本・中国・オーストラリア・インドも商品登録と国境をまたぐ販売に対して独自の要件を適用しています。香港と中国本土間のETFコネクトはアクセスを提供していますが、対象商品と投資家の制限が続いています。異なる決済慣行は、管轄区域をまたぐ裁定取引を支援する市場参加者に摩擦を生じさせる可能性があります。これらの要件は法務・コンプライアンスコストを引き上げ、アジア太平洋・欧州・中東・アフリカでの新規ファンド組成を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
資産クラス別:株式のスケールとデジタル資産の成長
株式ETFは2025年の世界ETF市場シェアの76.2%を占め、確立されたインデックスベンチマークと広範な販売チャネルに支えられています。広範な市場型および大型株商品は、コア・ポートフォリオの保有として機能するため、引き続き需要を集めています。VanguardのVOOは2026年に運用資産1 トリリオン 米ドルを超えた初のETFとなりました。債券ETFは第2位の資産クラスを形成し、機関投資家ポートフォリオでの重要性が高まり続けています。米国の債券ETF資産は2026年7月時点で2.59 トリリオン 米ドルに達しました。コモディティETFは特にインドで金・銀エクスポージャーへの関心を集めました。通貨・マルチアセット・マネーマーケット商品は、ヘッジ・資産配分・キャッシュ管理ニーズを支えています。オルタナティブETFも、より具体的な標を持つ投資家向けに確定アウトカム・デリバティブ収益・ヘッジ戦略を提供しています。
デジタル資産ETFは2031年にかけてCAGR 22.5%で成長すると予測されており、世界のETF市場における資産クラスの中で最も高い成長率です。一般的な上場基準により世界のETF市場での商品の利用可能性が拡大していますが、継続的な規制審査が必要です。米国のスポット型ビットコインETFは2025年に420億 米ドルを超える純資金流入を受け入れました。BlackRockのIBITは2026年9月初旬時点で米国ビットコインETF資産1,013億 米ドルの62%を占めました。デジタル資産の成長は、商品の利用可能性と原資産取引市場への持続的な信頼の両方に依存しています。その高い成長率は、株式商品が持つスケール上の優位性を変えるものではありません。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


投資戦略別:パッシブのスケールとアクティブの勢い
インデックス・パッシブ型商品は2025年の世界ETF市場資産の90.6%を占め、低コストとポートフォリオ構築における役割を反映しています。これらのファンドは通常、認知されたベンチマークを追跡し、投資家が効率的に分散配分を実施できるようにします。投資会社協会は、インデックス型投資信託とインデックスETFが2025年末時点で長期ファンド資産の52%を占めると報告しました。パッシブETFは最大の資産基盤を維持しており、アドバイザー・機関投資家・リテール投資家がシンプルな構成要素として活用できます。そのスケールは、競争の激しいカテゴリーでのファンド経費の低減も支えています。これにより、広範なパッシブ商品は小規模発行体が価格のみで挑戦することを困難にしています。ETFの仕組みは、確立されたベンチマーク連動ファンドの地位を強化しています。パッシブのスケールは、新しい戦略がより多くのフローを集める中でも、世界のETF市場の中心であり続けています。
アクティブETFは2031年にかけてCAGR 16.5%で成長すると予測されており、純新規フローのより大きなシェアを獲得しています。米国では、アクティブETF資産が2026年上半期に前年比65%超の成長を記録しました。アクティブETF資産の5年CAGRは45%で、世界のETF市場におけるパッシブETF資産の17%と比較されます。SEC規則6c-11により、保有銘柄を毎日開示する必要のないアクティブ商品の組成が可能になりました。アクティブ型投資信託は2025年に5,720億 米ドルを失った一方、アクティブETFは4,700億 米ドルを集めました。セミ・トランスペアレント・ファンドと投資信託からの転換は絶対資産では小規模ですが、急速に拡大しています。アクティブ債券商品も、差別化された債券運用を求める投資家を引き付けています。このパターンにより、資産ではパッシブ商品が支配的である一方、アクティブ戦略が商品革新のより大きなシェアを提供しています。
投資家タイプ別:機関投資家基盤とリテールの成長
機関投資家は2025年の世界ETF市場資産の55.4%を占め、年金・保険会社・財務運用・ヘッジファンドを通じて安定した基盤を提供しています。機関投資家はETFをコア株式エクスポージャー・戦術的ポジショニング・債券流動性に活用しています。社債ETFへの資金流入は2025年に月間第2位の水準に達しました。短〜中期の満期商品がその社債ETF資本の55%を占めました。大規模な機関投資家のカウンターパーティも、ETF価格が純資産価値に近い水準を維持するのに役立つ設定・解約プロセスを支えています。この役割により、機関投資家基盤は世界のETF市場の運営にとって重要です。また、主要な株式・債券カテゴリー全体の流動性を支えています。債券ETFが戦術的なポートフォリオの役割を超えて拡大するにつれ、機関投資家の採用が広がっています。
リテール投資家は2025年の世界資産の44.6%を占め、2031年にかけてCAGR 13.7%で成長すると予測されています。手数料無料取引・少額投資・自動積立プランにより、小規模口座でのETFアクセスが簡素化されています。欧州は、リテールETF参加が米国ほど成熟していないため重要です。欧州大陸の月間ETF積立プランは2025年に1,510万件に達しました。ドイツはこれらのプランで最大の単一市場でした。インドのパッシブファンド資産は2026年3月までの5CAGRで34.7%成長しました。PRIIPSの重要情報文書(KID)は、世界のETF市場全体のリテール購入者向けに標準化された商品情報を支援しています。リテールの継続的な成長は、明確な開示・実用的なデジタルツール・持続的な投資家信頼に依存しています。
販売チャネル別:アドバイスド・ウェルスのリーダーシップと退職プラットフォームの拡大
アドバイスド・ウェルス・プラットフォームは2025年の世界ETF販売資産の36.5%を占め、最大のチャネルポジションを持っています。アドバイザーは一般的にETFモデルポートフォリオを使用して、顧客向けに分散配分を構築します。このプロセスは、合意された投資目標に対してポートフォリオがリバランスされる際に継続的なフローを生み出す可能性があります。Merrill Lynch、Raymond James、欧州のプライベートバンクは、モデルポートフォリオ利用者の例として資料に記載されています。アドバイスド・プラットフォームは、増加する資産クラスと戦略の中から投資家が選択する際の支援も行います。アクティブ・債券・アウトカム指向型商品の説明が必要な場合、このチャネルの役割は特に重要です。このチャネルはETFアクセスと専門的なポートフォリオ実装を組み合わせています。世界のETF市場における主要な販売ルートであり続けています。
職場・退職プラットフォームは、長期貯蓄との連携に支えられ、2031年にかけてCAGR 15.5%で成長すると予測されています。米国の退職資産は2025年末に49.1 トリリオン 米ドルに達し、うち14.2 トリリオン 米ドルが雇用主ベースの確定拠出型年金プランでした。ターゲットデート・ファンドの資産は2025年に4.8 トリリオン 米ドルに達しました。デュアル・シェアクラス構造により、同一の資産プールを通じて投資信託とETFの両方へのアクセスが可能になる可能性があります。これにより、401(k)ラインナップでのETF利用を制限してきた運用上の障壁が低減される可能性があります。セルフディレクテッド・プラットフォームは、低コスト取引・少額投資・自動リバランス・目標ベースの貯蓄ツールを通じてリテールアクセスを支援しています。機関投資家ダイレクト販売は、設定・解約メカニズムを直接利用する大規模投資家にとって引き続き重要です。
地域分析
北米は2025年の世界ETF市場シェアの69.4%を占め、商品開発とフローの最大の源泉であり続けました。米国のETFフローは2026年上半期に1 トリリオン 米ドルを超えました。この地域は広範な取引所ネットワークと確立された認定参加者から恩恵を受けています。一般的な上場基準も、対象商品のより迅速な商品審査プロセスを支援しています。カナダは成熟した国内ETF環境を持ち、メキシコは規模が小さく発展途上にあります。北米のスケールは、主要発行体に実質的な販売上の優位性を引き続き与えています。
欧州は第2位の地域であり、ETF資産は2026年8月末に3.97 トリリオン 米ドルに達しました。この地域はその時点で47ヶ月連続の純資金流入を記録しました。UCITS ETFフローは2026年上半期に2,450億 米ドルを超え、2025年同期比51%増となりました。積立プラン・少額投資・MiFID IIのコスト透明性がリテール参加を支えています。SFDRに関連した需要が欧州にESG重視のETF開発における独自の役割を与えています。個別の規制要件が引き続き商品設計と国境をまたぐ販売を形成しています。
アジア太平洋は2031年にかけてCAGR 14.5%で成長すると予測されており、世界のETF市場で最も成長の速い主要地域となっています。インド太平洋のETF資産は2026年上半期に2.7 トリリオン 米ドルに達しました。日本は8,450億 米ドルを保有し、2026年上半期時点で最大の単一国ポジションを維持しました。韓国は上半期に564億 米ドルの資金流入を受け入れ、台湾は334億 米ドルを受け入れました[4]London Stock Exchange Group、「インド太平洋ETF産業レビュー:2026年上半期」、Lipper Alpha Insight、lipperalpha.refinitiv.com。。インドは2026年3月時点でパッシブファンド資産が1,680億 米ドル(14.11 ラック クロール インドルピー)に達しました。中東・アフリカと南米は規模が小さく、サウジアラビア・UAE・南アフリカ・ブラジルで国内ETFインフラが発展しています。断片化した登録・決済規制が、より広域な地域統合への障壁であり続けています。

競合環境
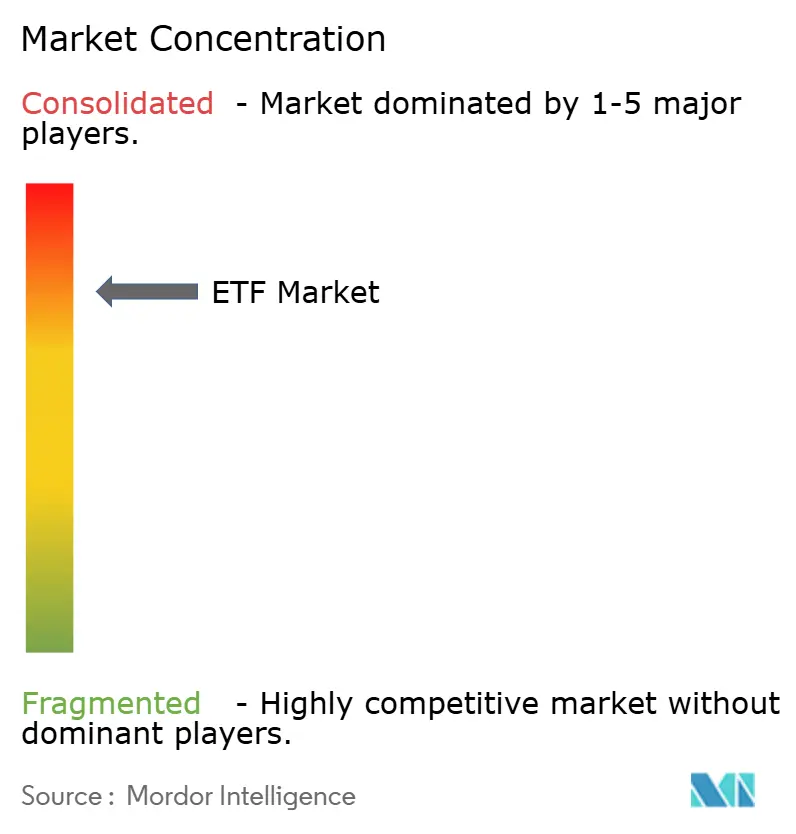
世界のETF市場は集中しているものの、専門発行体が新規フローのより大きなシェアを獲得しています。BlackRock iShares、Vanguard、State Street SPDRは2026年7月時点で世界ETF資産の59%を保有していました。また、66カ国85の取引所で1,025のプロバイダーが運営していると報告されています。大規模プロバイダーはブランド認知度・運営スケール・マーケットメイキング関係・販売において優位性を維持しています。小規模マネージャーはアクティブ・テーマ型・デジタル資産・確定アウトカム・デリバティブ収益型商品を通じて競争しています。
Goldman Sachsは2026年4月にInnovator Capital Managementの買収を完了しました。その後、2026年8月にNEOS Investmentsを最大22.5億 米ドルで買収することに合意しました。これらの動きにより、確定アウトカムおよびオプションベースの収益戦略へのエクスポージャーが拡大します。Vanguard、Wellington Management、Blackstoneは2026年7月に2つの投資ソリューションを立ち上げました。このコラボレーションは、適格なアドバイザリーチャネル投資家向けに公開市場と非公開市場の両方へのアクセスを組み合わせています。こうした取り組みは、プロバイダーが従来のインデックス・エクスポージャーを超えて商品提供を拡大していることを示しています。
アクティブ債券は注目すべき機会であり、債券ETFフローの38%を受け入れながら債券ETF資産の23%を保有しています。トークン化と少額投資も、投資家がETFエクスポージャーにアクセスする方法を変える可能性があります。Franklin TempletonとOndo Financeは2026年3月にSolana上で5本のETFをトークン化しました。世界の新規ETF組成は2026年7月までに2,141本に達しました。組成ペースの加速が収益性の高い専門カテゴリーでの競争を激化させています。カストディ能力・退職プランとの関係・規制リソース・信頼性高い取引サポートを持つ発行体が、これらの分野でより有利な立場にある可能性があります。確立された企業は依然として強力な優位性を持っていますが、特定の商品専門知識が小規模な資産基盤でもフローを引き付けることができます。
ETF業界リーダー
BlackRock, Inc. (iShares)
The Vanguard Group, Inc.
State Street Corporation (SPDR ETFs)
Invesco Ltd.
Charles Schwab Investment Management, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年8月:Goldman Sachsは、190億 米ドルの資産を運用するオプションベースの収益ETF19本のプロバイダーであるNEOS Investmentsを、現金と株式で最大22.5億 米ドルで買収することに合意しました。Goldman Sachs Asset ManagementのETFプラットフォームは合計で運用資産1,300億 米ドルに達し、Morningstarによると世界第8位のアクティブETFマネージャーとなります。
- 2026年7月:Wellington Management、Vanguard、Blackstoneは、適格投資家が公開市場と非公開市場の複合ポートフォリオにアクセスできるよう設計された2つの新しい投資ソリューションを立ち上げ、当初はMerrill LynchとBank of America Private Bankプラットフォームを通じて提供されます。
- 2026年7月:J.P. Morgan Asset ManagementはNasdaqにJPMorgan米国大型株バリュー・プラスETF(JLVP)を上場しました。これは同社がETFの仕組みで初めて提供するアクティブ運用のエクステンション戦略です。
- 2026年4月:Goldman SachsはInnovator Capital Managementの買収を完了しました。Innovatorは171本のETFにわたり310億 米ドルを運用しており、この取引によりGoldman Sachs Asset Managementは世界240本のETFにわたり900億 米ドルのETF資産を保有することになりました。


世界のETF市場レポートの範囲
世界のETF市場は、株式・債券・コモディティ・通貨・テーマ型またはオルタナティブ投資などの資産への分散エクスポージャーを提供するために投資家の資金をプールする、証券取引所に上場・取引される投資ファンドで構成されています。ETFは通常、原資産インデックスまたは投資戦略を追跡し、投資家に流動性・分散・透明性・比較的低コストを提供するため、リテールおよび機関投資家の両方がポートフォリオ配分・ヘッジ・長期投資に広く活用しています。
世界のETF市場は、資産クラス(株式、債券、コモディティ、通貨、マルチアセット、その他)、投資戦略(アクティブ、インデックス/パッシブ)、投資家タイプ(リテール、機関投資家)、販売チャネル(セルフディレクテッド、アドバイスド・ウェルス、職場/退職、機関投資家ダイレクト)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 株式ETF |
| 債券ETF |
| コモディティETF |
| 通貨ETF |
| マルチアセット/ハイブリッドETF |
| デジタル資産ETF |
| マネーマーケット/キャッシュETF |
| オルタナティブおよびその他のETF |
| アクティブ |
| インデックス/パッシブ |
| リテール |
| 機関投資家 |
| セルフディレクテッド型証券会社とデジタルプラットフォーム |
| アドバイスド・ウェルス |
| 職場/退職プラットフォーム |
| 機関投資家ダイレクト |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| 資産クラス別 | 株式ETF | |
| 債券ETF | ||
| コモディティETF | ||
| 通貨ETF | ||
| マルチアセット/ハイブリッドETF | ||
| デジタル資産ETF | ||
| マネーマーケット/キャッシュETF | ||
| オルタナティブおよびその他のETF | ||
| 投資戦略別 | アクティブ | |
| インデックス/パッシブ | ||
| 投資家タイプ別 | リテール | |
| 機関投資家 | ||
| 販売チャネル別 | セルフディレクテッド型証券会社とデジタルプラットフォーム | |
| アドバイスド・ウェルス | ||
| 職場/退職プラットフォーム | ||
| 機関投資家ダイレクト | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2031年の世界ETF市場の予測規模は?
世界のETF市場は2026年からCAGR 12.5%で成長し、2031年までに37.7 トリリオン 米ドルに達すると予測されています。低コスト・デジタル販売・流動性ニーズがこの拡大を支えています。
最も成長が速いETF資産クラスは?
デジタル資産ETFは2031年にかけてCAGR 22.5%で成長すると予測されています。その進展は商品上場・取引流動性・投資家保護・継続的な規制承認に依存しています。
アクティブETFが投資家の関心を集めている理由は?
アクティブ戦略は、投資家が選択したアクティブ運用をETFの仕組みに移行させるにつれ、CAGR 16.5%で成長すると予測されています。商品転換と堅調なアクティブ債券フローもこの移行を支えています。
ETF普及において最も成長が速い地域は?
アジア太平洋は2031年にかけてCAGR 14.5%で成長すると予測されています。日本・韓国・台湾・インドが地域の資産成長と投資家参加の重要な源泉となっています。
上場投資信託のリテール利用を促進しているものは?
手数料無料取引・少額投資・定期積立プラン・デジタルポートフォリオツールがリテールアクセスを拡大しています。これらの機能は、不定期な購入を時間をかけた定期的な積立に変える可能性があります。
最も急速に成長しているETF販売チャネルは?
職場・退職プラットフォームは2031年にかけてCAGR 15.5%で成長すると予測されています。雇用主プランと長期貯蓄との連携が、発行体により大きな潜在的販売基盤を与えています。
最終更新日:



