
Taille et part du marché des ETF
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 20.90 Trillions de dollars américains |
| Taille du Marché (2031) | 37.70 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 12.50 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des ETF par Mordor Intelligence
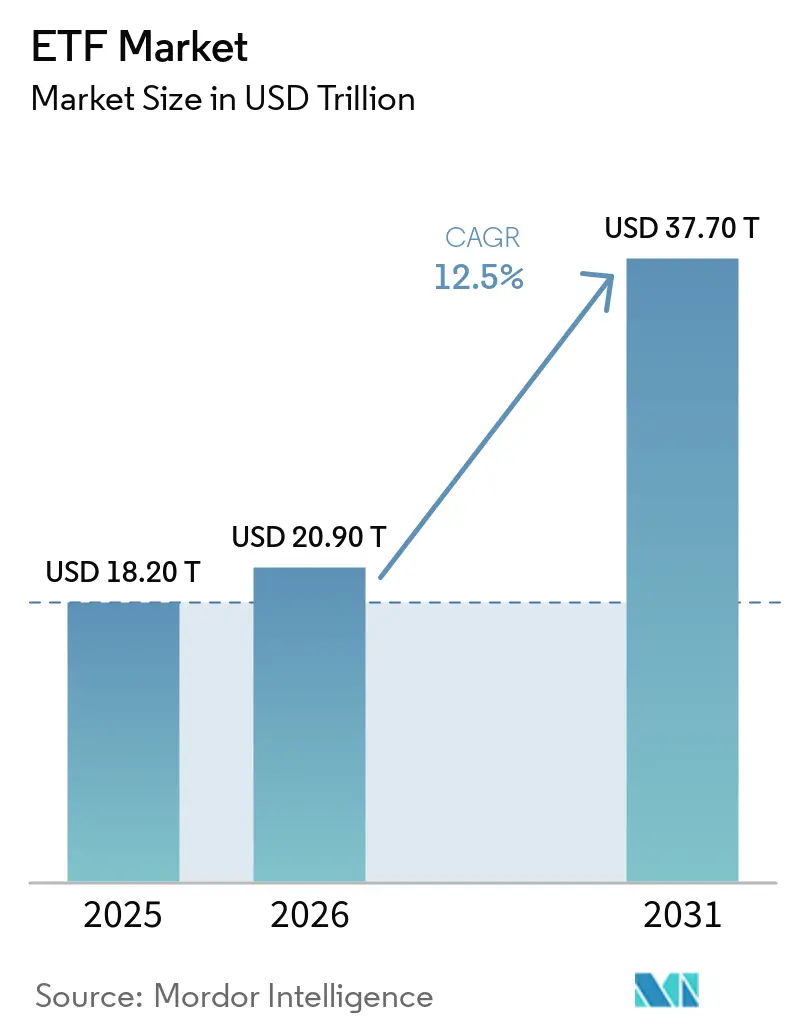
La taille du marché mondial des ETF était évaluée à 18,2 billions USD en 2025 et devrait s'étendre de 20,9 billions USD en 2026 à 37,7 billions USD d'ici 2031, enregistrant un CAGR de 12,5 % entre 2026 et 2031. La structure cotée en bourse est de plus en plus utilisée dans les portefeuilles des particuliers et des institutionnels, car elle combine une tarification transparente avec des négociations en cours de séance. Des coûts plus faibles, un accès numérique facilité et la préférence des investisseurs pour les instruments liquides continuent de soutenir l'adoption. Les ETF obligataires ont ajouté une autre source de demande, car les équipes de trésorerie et les assureurs les utilisent pour la gestion de la liquidité. Les conversions de fonds communs de placement, les structures à double catégorie d'actions et les projets pilotes d'ETF tokenisés pourraient élargir la distribution tout en nécessitant un examen réglementaire plus approfondi. La pression sur les frais et des règles inégales selon les juridictions peuvent limiter la capacité des émetteurs plus petits à être compétitifs.
Points clés du rapport
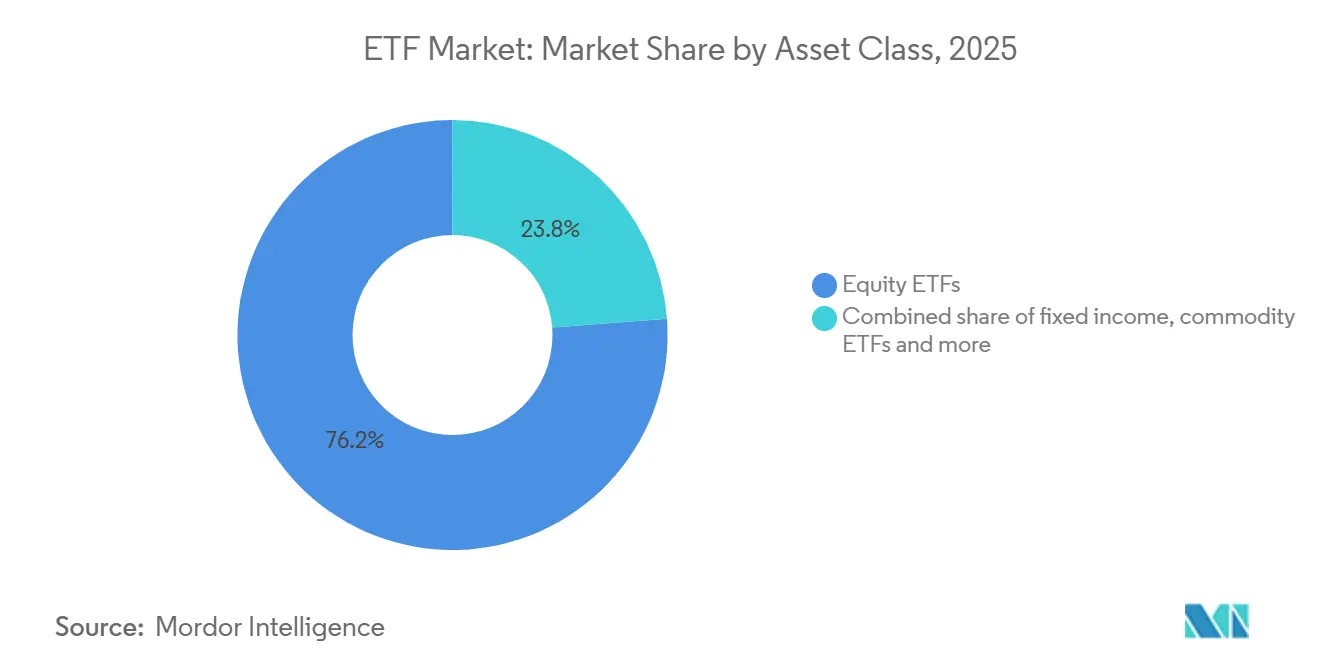
- Par classe d'actifs, les ETF actions détenaient 76,2 % de la part du marché mondial des ETF en 2025, tandis que les ETF d'actifs numériques devraient croître à un CAGR de 22,5 % jusqu'en 2031.
- Par stratégie d'investissement, les produits indiciels et passifs détenaient 90,6 % de la part du marché mondial des ETF en 2025, tandis que les stratégies actives devraient croître à un CAGR de 16,5 % jusqu'en 2031.
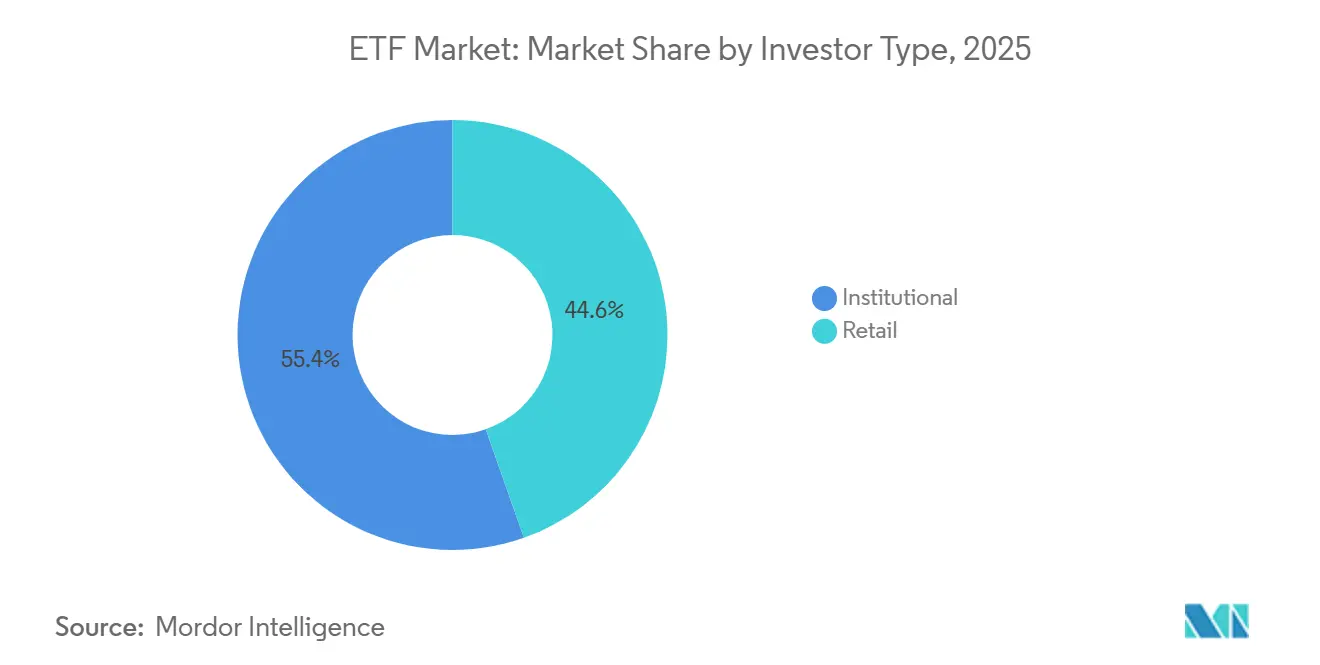
- Par type d'investisseur, les investisseurs institutionnels détenaient 55,4 % de la part du marché mondial des ETF en 2025, tandis que les investisseurs particuliers devraient croître à un CAGR de 13,7 % jusqu'en 2031.
- Par canal de distribution, les plateformes de gestion de patrimoine conseillée détenaient 36,5 % de la part du marché mondial des ETF en 2025, tandis que les plateformes de retraite et d'épargne salariale devraient croître à un CAGR de 15,5 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 69,4 % de la part du marché mondial des ETF en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 14,5 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des ETF
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exposition cotée en bourse à faible coût et transparente | +2.0% | Mondial | Court terme (≤ 2 ans) |
| Courtage numérique et distribution autogérée | +1.8% | Amérique du Nord, Europe, APAC | Court terme (≤ 2 ans) |
| ETF obligataires pour la liquidité, le revenu et l'allocation | +1.5% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Stratégies actives, thématiques et alternatives | +1.7% | Amérique du Nord, Europe, Corée du Sud | Moyen terme (2-4 ans) |
| Plans d'épargne et investissement fractionné pour les particuliers | +1.2% | Europe continentale, APAC | Court terme (≤ 2 ans) |
| ETF d'actifs numériques et accès à de nouvelles classes d'actifs | +2.2% | Amérique du Nord, APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'exposition de portefeuille à faible coût et transparente comprime la part des fonds communs de placement
Le marché mondial des ETF bénéficie lorsque les investisseurs peuvent comparer plus clairement les frais des fonds entre des produits similaires. Vanguard a réduit les frais sur 84 catégories d'actions dans 53 fonds en février 2026. Le programme génère 250 millions USD d'économies annualisées, après 350 millions USD d'économies résultant des modifications de 2025[1]Vanguard, "Vanguard Delivers Landmark Cost Savings," Vanguard, corporate.vanguard.com.. L'Investment Company Institute a indiqué que les fonds communs de placement indiciels et les ETF indiciels représentaient 52 % des actifs des fonds à long terme à fin 2025. Des frais plus faibles peuvent attirer de nouveaux investisseurs sur le marché des ETF, mais ils réduisent également les revenus par dollar géré. Cela expose les prestataires plus petits lorsqu'ils ne disposent pas de l'échelle nécessaire pour soutenir l'administration, la conformité et la distribution.
Les plateformes de courtage numérique repositionnent structurellement la distribution de détail
Les plateformes de courtage numérique ont facilité l'investissement autogéré en ETF pour les petits investisseurs dans plusieurs régions. Les plans d'épargne en ETF européens ont atteint 15,1 millions de plans mensuels en 2025, tandis que le volume annuel des plans d'épargne a atteint 26,7 milliards USD (22,7 milliards EUR)[2]J.P. Morgan Asset Management, "UCITS ETFs Mid-Year 2026 Update: Wider Participation, Growing Demand for Active Strategies," J.P. Morgan Asset Management, am.jpmorgan.com.. Les versements programmés peuvent réduire la dépendance aux achats ponctuels et rendre les flux de fonds plus réguliers. L'investissement fractionné abaisse encore les barrières à l'entrée pour les investisseurs qui ne peuvent pas acheter une part entière d'ETF. Les règles européennes de divulgation des coûts ont rendu les frais des fonds plus visibles au point de vente. Ces conditions soutiennent une demande récurrente des particuliers pour le marché mondial des ETF dans les comptes d'épargne, de retraite et d'investissement général.
Les ETF obligataires deviennent une infrastructure de portefeuille plutôt qu'une superposition tactique
Les ETF obligataires deviennent de plus en plus importants pour la liquidité, le revenu et l'allocation de portefeuille au sein du marché mondial des ETF. Les ETF obligataires américains ont collecté 407 milliards USD de flux entrants jusqu'en août 2026. Les ETF d'obligations d'État à court terme ont reçu 82 milliards USD au cours de la même période, les investisseurs recherchant du rendement et une duration plus courte[3]State Street Global Advisors, "ETF Inflows Set Records in First Half," State Street Global Advisors, ssga.com.. Les institutions peuvent utiliser ces produits pour obtenir une exposition diversifiée tout en conservant la capacité de négocier tout au long de la journée. Les ETF fournissent également des prix visibles pour les expositions obligataires qui peuvent autrement se négocier sur des marchés au comptant fragmentés. Ce rôle opérationnel peut rendre les allocations en ETF obligataires plus difficiles à remplacer une fois qu'elles sont intégrées dans les processus de liquidité.
Prolifération des stratégies d'ETF actifs, thématiques et alternatifs
Les offres actives, thématiques et alternatives élargissent la gamme de produits disponibles sur le marché mondial des ETF. Les actifs des ETF actifs ont atteint 2,59 billions USD à l'échelle mondiale en juillet 2026, avec 590 milliards USD de flux nets entrants depuis le début de l'année. Aux États-Unis, les stratégies actives ont capté 33 % à 38 % des flux du premier semestre malgré une détention de 12,5 % des actifs en ETF. Les conversions de produits depuis des fonds communs de placement ont également introduit des stratégies actives existantes dans l'enveloppe ETF. Plus de 60 fonds ont été convertis auprès de 31 sociétés en 2025, avec des actifs convertis dépassant 260 milliards USD. Les attentes prudentielles concernant les produits actifs et semi-transparents restent importantes pour les émetteurs qui élargissent leurs gammes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Compression des frais et pression sur les économies d'échelle dans les produits sur matières premières | -0.8% | Mondial, plus aigu en Amérique du Nord | Long terme (≥ 4 ans) |
| Liquidité des actifs sous-jacents et difficultés de réplication | -0.6% | ETF mondiaux sur matières premières, alternatifs et sur des classes d'actifs de niche | Moyen terme (2-4 ans) |
| Capacité limitée des participants autorisés et des teneurs de marché | -0.5% | Amérique du Nord et Europe pour les ETF à sous-jacents illiquides | Court terme (≤ 2 ans) |
| Fragmentation réglementaire, fiscale, de cotation et de règlement transfrontalière | -0.7% | UE, APAC hors Japon, MEA | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La compression des frais érode l'économie des petits émetteurs dans les catégories banalisées
La compression des frais peut soutenir l'adoption par les investisseurs tout en affaiblissant l'économie des petits prestataires du marché mondial des ETF. Le ratio de frais moyen des ETF indiciels actions était de 0,14 % en 2025. Le ratio de frais moyen des ETF indiciels obligataires est tombé à 0,09 % au cours de la même année. Les produits sur matières premières font face à des coûts supplémentaires liés au stockage, à l'assurance et aux roulements de contrats, ce qui peut affecter les rendements nets. La capacité limitée des participants autorisés et des teneurs de marché peut également rendre la tarification et l'activité de création plus difficiles pour les fonds de niche. Ces pressions peuvent encourager la consolidation parmi les émetteurs qui se concentrent sur des catégories plus petites ou spécialisées.
La fragmentation réglementaire transfrontalière élève structurellement les coûts de distribution
Le marché mondial des ETF reste divisé par des règles nationales couvrant l'enregistrement, la cotation, la fiscalité, la divulgation et le règlement. Les réglementations UCITS, MiFID II et SFDR exigent que les produits européens respectent une architecture réglementaire spécifique. Le Japon, la Chine, l'Australie et l'Inde appliquent également des exigences distinctes pour l'enregistrement des produits et la distribution transfrontalière. ETF Connect entre Hong Kong et la Chine continentale offre un accès mais continue de limiter les produits et les investisseurs éligibles. Des conventions de règlement différentes peuvent créer des frictions pour les acteurs du marché qui soutiennent l'arbitrage entre juridictions. Ces exigences augmentent les coûts juridiques et de conformité et peuvent ralentir les nouveaux lancements de fonds en Asie-Pacifique, en Europe et au Moyen-Orient et en Afrique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe d'actifs : échelle des actions et croissance des actifs numériques
Les ETF actions détenaient 76,2 % de la part du marché mondial des ETF en 2025, soutenus par des indices de référence établis et une large distribution. Les produits à large marché et à grande capitalisation continuent d'attirer la demande car ils servent de positions de base dans les portefeuilles. Le VOO de Vanguard est devenu le premier ETF à dépasser 1 billion USD d'actifs sous gestion en 2026. Les ETF à revenu fixe constituent la deuxième classe d'actifs et continuent de gagner en pertinence dans les portefeuilles institutionnels. Les actifs des ETF à revenu fixe américains ont atteint 2,59 billions USD en juillet 2026. Les ETF sur matières premières ont suscité un intérêt particulier pour l'exposition à l'or et à l'argent, notamment en Inde. Les produits sur devises, multi-actifs et monétaires répondent aux besoins de couverture, d'allocation et de gestion de trésorerie. Les ETF alternatifs offrent également des stratégies à résultat défini, à revenu dérivé et de couverture pour les investisseurs ayant des objectifs plus spécifiques.
Les ETF d'actifs numériques devraient croître à un CAGR de 22,5 % jusqu'en 2031, le taux le plus élevé parmi les classes d'actifs du marché mondial des ETF. Les normes de cotation génériques ont élargi la disponibilité des produits sur le marché mondial des ETF, bien qu'elles nécessitent un examen réglementaire continu. Les ETF Bitcoin au comptant américains ont reçu plus de 42 milliards USD de flux nets entrants en 2025. L'IBIT de BlackRock représentait 62 % des 101,3 milliards USD d'actifs en ETF Bitcoin américains début septembre 2026. La croissance des actifs numériques dépend donc à la fois de la disponibilité des produits et d'une confiance soutenue dans les marchés de négociation sous-jacents. Leur taux de croissance plus rapide ne modifie pas l'avantage d'échelle détenu par les produits actions.


Par stratégie d'investissement : échelle passive et dynamique actif
Les produits indiciels et passifs détenaient 90,6 % des actifs du marché mondial des ETF en 2025, reflétant leurs faibles coûts et leur rôle dans la construction de portefeuilles. Ces fonds suivent généralement des indices de référence reconnus et permettent aux investisseurs de mettre en œuvre des allocations diversifiées de manière efficace. L'Investment Company Institute a indiqué que les fonds communs de placement indiciels et les ETF indiciels représentaient 52 % des actifs des fonds à long terme à fin 2025. Les ETF passifs conservent la plus grande base d'actifs car les conseillers, les institutions et les investisseurs particuliers peuvent les utiliser comme éléments de construction simples. Leur échelle soutient également des frais de fonds plus faibles dans des catégories très concurrentielles. Cela rend les produits passifs larges difficiles à concurrencer sur le seul critère du prix pour les émetteurs plus petits. La structure ETF renforce donc la position des fonds établis liés à des indices de référence. L'échelle passive reste centrale sur le marché mondial des ETF, même si les stratégies plus récentes attirent davantage de flux.
Les ETF actifs devraient croître à un CAGR de 16,5 % jusqu'en 2031 et captent une part plus importante des nouveaux flux nets. Aux États-Unis, les actifs des ETF actifs ont augmenté de plus de 65 % en glissement annuel au premier semestre 2026. Le CAGR sur 5 ans des actifs des ETF actifs était de 45 %, contre 17 % pour les actifs des ETF passifs au sein du marché mondial des ETF. La règle SEC 6c-11 a permis le lancement de produits actifs qui n'ont pas besoin de divulguer leurs positions quotidiennement. Les fonds communs de placement actifs ont perdu 572 milliards USD en 2025, tandis que les ETF actifs ont attiré 470 milliards USD. Les fonds semi-transparents et les conversions de fonds communs de placement restent plus modestes en actifs absolus mais se développent rapidement. Les produits à revenu fixe actifs attirent également des investisseurs à la recherche d'une gestion obligataire différenciée. Ce schéma laisse les produits passifs dominants par les actifs, tandis que les stratégies actives fournissent une plus grande part de l'innovation produit.
Par type d'investisseur : base institutionnelle et croissance des particuliers
Les investisseurs institutionnels détenaient 55,4 % des actifs du marché mondial des ETF en 2025, fournissant une base stable via les fonds de pension, les assureurs, les opérations de trésorerie et les fonds spéculatifs. Les institutions utilisent les ETF pour l'exposition aux actions de base, le positionnement tactique et la liquidité des titres à revenu fixe. Les flux des ETF d'obligations d'entreprises ont atteint leur deuxième niveau mensuel le plus élevé en 2025. Les produits à maturité courte à intermédiaire détenaient 55 % de ce capital en ETF d'obligations d'entreprises. Les grandes contreparties institutionnelles soutiennent également le processus de création et de rachat qui aide les prix des ETF à rester proches de la valeur liquidative. Ce rôle rend la base institutionnelle importante pour le fonctionnement du marché mondial des ETF. Il soutient également la liquidité dans les principales catégories d'actions et de titres à revenu fixe. L'adoption institutionnelle s'est élargie à mesure que les ETF obligataires ont dépassé un rôle tactique dans les portefeuilles.
Les investisseurs particuliers détenaient 44,6 % des actifs mondiaux en 2025 et devraient croître à un CAGR de 13,7 % jusqu'en 2031. Les transactions sans commission, les parts fractionnées et les plans d'épargne automatisés simplifient l'accès aux ETF pour les petits comptes. L'Europe est importante car la participation des particuliers aux ETF y reste moins mature qu'aux États-Unis. Les plans d'épargne mensuels en ETF en Europe continentale ont atteint 15,1 millions en 2025. L'Allemagne était le plus grand marché unique pour ces plans dans les données sources. Les actifs des fonds passifs indiens ont augmenté à un CAGR sur 5 ans de 34,7 % jusqu'en mars 2026. Le Document d'informations clés PRIIPS soutient une information produit standardisée pour les acheteurs particuliers sur le marché mondial des ETF. La poursuite de la croissance des particuliers dépend de divulgations claires, d'outils numériques pratiques et d'une confiance soutenue des investisseurs.
Par canal de distribution : leadership de la gestion de patrimoine conseillée et expansion de la retraite
Les plateformes de gestion de patrimoine conseillée détenaient 36,5 % des actifs de distribution mondiale des ETF en 2025, leur conférant la position de canal la plus importante. Les conseillers utilisent couramment des portefeuilles modèles d'ETF pour construire des allocations diversifiées pour leurs clients. Ce processus peut créer des flux récurrents lorsque les portefeuilles sont rééquilibrés par rapport aux objectifs d'investissement convenus. Merrill Lynch, Raymond James et les banques privées européennes ont été identifiés dans les données sources comme exemples d'utilisateurs de portefeuilles modèles. Les plateformes conseillées aident également les investisseurs à sélectionner parmi un nombre croissant de classes d'actifs et de stratégies. Leur rôle est particulièrement important lorsque des produits actifs, à revenu fixe ou orientés vers des résultats nécessitent une explication. Le canal combine donc l'accès aux ETF avec une mise en œuvre professionnelle du portefeuille. Il reste un canal de distribution principal au sein du marché mondial des ETF.
Les plateformes de retraite et d'épargne salariale devraient croître à un CAGR de 15,5 % jusqu'en 2031, soutenues par leur lien avec l'épargne à long terme. Les actifs de retraite américains ont atteint 49,1 billions USD à fin 2025, dont 14,2 billions USD dans des plans à cotisations définies d'entreprise. Les actifs des fonds à date cible ont atteint 4,8 billions USD en 2025. Les structures à double catégorie d'actions pourraient permettre l'accès aux fonds communs de placement et aux ETF via le même pool d'actifs. Cela pourrait réduire les obstacles opérationnels qui ont limité l'utilisation des ETF dans les gammes 401(k). Les plateformes autogérées soutiennent l'accès des particuliers grâce à des transactions à faible coût, des parts fractionnées, un rééquilibrage automatisé et des outils d'épargne orientés vers des objectifs. La distribution institutionnelle directe reste importante pour les grands investisseurs qui utilisent directement les mécanismes de création et de rachat.
Analyse géographique
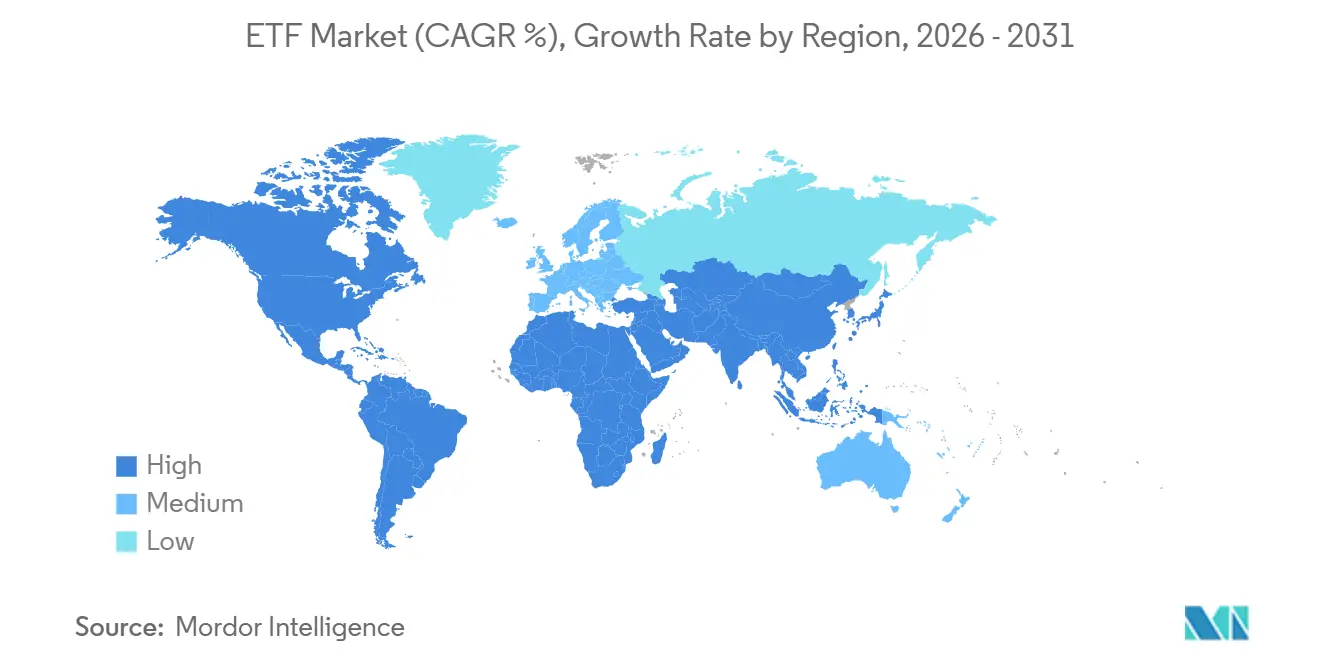
L'Amérique du Nord détenait 69,4 % de la part du marché mondial des ETF en 2025 et est restée la principale source de développement de produits et de flux. Les flux d'ETF américains ont dépassé 1 billion USD au cours du premier semestre 2026. La région bénéficie d'un large réseau de bourses et de participants autorisés établis. Les normes de cotation génériques soutiennent également un processus d'examen des produits plus rapide pour les produits éligibles. Le Canada dispose d'un environnement ETF domestique mature, tandis que le Mexique reste plus petit et en développement précoce. L'échelle nord-américaine continue de donner aux principaux émetteurs un avantage de distribution substantiel.
L'Europe était la deuxième région, avec des actifs en ETF atteignant 3,97 billions USD à fin août 2026. La région a enregistré 47 mois consécutifs de flux nets entrants à cette date. Les flux d'ETF UCITS ont dépassé 245 milliards USD au premier semestre 2026, en hausse de 51 % par rapport à la même période en 2025. Les plans d'épargne, l'investissement fractionné et la transparence des coûts MiFID II soutiennent la participation des particuliers. La demande liée au SFDR confère à l'Europe un rôle distinct dans le développement des ETF axés sur l'ESG. Des exigences réglementaires distinctes continuent de façonner la conception des produits et la distribution transfrontalière.
L'Asie-Pacifique devrait croître à un CAGR de 14,5 % jusqu'en 2031, ce qui en fait la région majeure à la croissance la plus rapide du marché mondial des ETF. Les actifs des ETF indo-pacifiques ont atteint 2,7 billions USD au premier semestre 2026. Le Japon détenait 845 milliards USD et conservait la plus grande position par pays au premier semestre 2026. La Corée du Sud a reçu 56,4 milliards USD de flux entrants au premier semestre, tandis que Taïwan en a reçu 33,4 milliards USD[4]London Stock Exchange Group, "Indo-Pacific ETF Industry Review: H1 2026," Lipper Alpha Insight, lipperalpha.refinitiv.com.. L'Inde a atteint 168 milliards USD (14,11 lakh crore INR) d'actifs en fonds passifs en mars 2026. Le MEA et l'Amérique du Sud restent plus petits, avec une infrastructure ETF domestique en développement en Arabie saoudite, aux Émirats arabes unis, en Afrique du Sud et au Brésil. Les règles fragmentées d'enregistrement et de règlement restent un obstacle à une intégration régionale plus large.

Paysage concurrentiel
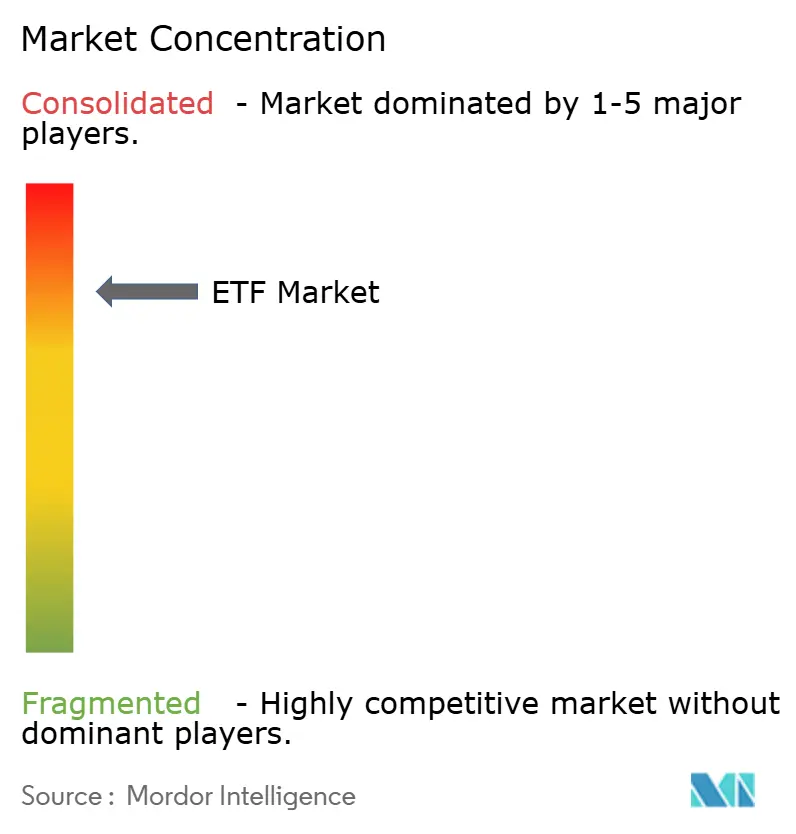
Le marché mondial des ETF est concentré, bien que les émetteurs spécialisés captent une part plus importante des nouveaux flux. BlackRock iShares, Vanguard et State Street SPDR détenaient 59 % des actifs mondiaux en ETF en juillet 2026. Il a également été rapporté que 1 025 prestataires opèrent sur 85 bourses dans 66 pays. Les grands prestataires conservent des avantages en termes de notoriété de marque, d'échelle opérationnelle, de relations avec les teneurs de marché et de distribution. Les gestionnaires plus petits se démarquent par des produits actifs, thématiques, d'actifs numériques, à résultat défini et à revenu dérivé.
Goldman Sachs a finalisé l'acquisition d'Innovator Capital Management en avril 2026. Il a ensuite accepté d'acquérir NEOS Investments pour un montant pouvant atteindre 2,25 milliards USD en août 2026. Ces opérations élargissent son exposition aux stratégies à résultat défini et à revenu basé sur les options. Vanguard, Wellington Management et Blackstone ont lancé 2 solutions d'investissement en juillet 2026. La collaboration combine l'accès aux marchés publics et privés pour les investisseurs éligibles du canal de conseil. Ces initiatives montrent comment les prestataires élargissent la distribution de produits au-delà de l'exposition indicielle traditionnelle.
Le revenu fixe actif représente une opportunité notable car il a reçu 38 % des flux d'ETF à revenu fixe tout en détenant 23 % des actifs d'ETF à revenu fixe. La tokenisation et les parts fractionnées pourraient également modifier la façon dont les investisseurs accèdent aux expositions ETF. Franklin Templeton et Ondo Finance ont tokenisé 5 ETF sur Solana en mars 2026. Les nouveaux lancements mondiaux d'ETF ont atteint 2 141 jusqu'en juillet 2026. Le rythme des lancements accroît la concurrence pour les catégories spécialisées rentables. Les émetteurs disposant de capacités de conservation, de relations avec les plans de retraite, de ressources réglementaires et d'un soutien fiable aux transactions pourraient être mieux positionnés dans ces domaines. Les entreprises établies conservent encore de solides avantages, mais une expertise produit spécifique peut attirer des flux à des bases d'actifs plus petites.
Leaders du secteur des ETF
BlackRock, Inc. (iShares)
The Vanguard Group, Inc.
State Street Corporation (SPDR ETFs)
Invesco Ltd.
Charles Schwab Investment Management, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Goldman Sachs a accepté d'acquérir NEOS Investments, un prestataire de 19 ETF à revenu basé sur les options gérant 30 milliards USD d'actifs, pour un montant pouvant atteindre 2,25 milliards USD en numéraire et en actions. La plateforme ETF combinée de Goldman Sachs Asset Management atteindra 130 milliards USD d'actifs sous gestion et se classera comme le huitième gestionnaire d'ETF actifs au niveau mondial selon Morningstar.
- Juillet 2026 : Wellington Management, Vanguard et Blackstone ont lancé 2 nouvelles solutions d'investissement conçues pour offrir aux investisseurs éligibles un accès à des portefeuilles combinant marchés publics et privés, avec une disponibilité initiale via les plateformes Merrill Lynch et Bank of America Private Bank.
- Juillet 2026 : J.P. Morgan Asset Management a lancé le JPMorgan United States Large Cap Value Plus ETF (JLVP) sur le Nasdaq. Il s'agissait de la première stratégie d'extension gérée activement de la société dans une enveloppe ETF.
- Avril 2026 : Goldman Sachs a finalisé l'acquisition d'Innovator Capital Management. Innovator gérait 31 milliards USD sur 171 ETF, et la transaction a donné à Goldman Sachs Asset Management 90 milliards USD d'actifs en ETF sur 240 ETF à l'échelle mondiale.


Périmètre du rapport sur le marché mondial des ETF
Le marché mondial des ETF comprend des fonds d'investissement cotés et négociés sur des bourses qui regroupent les capitaux des investisseurs pour offrir une exposition diversifiée à des actifs tels que les actions, les obligations, les matières premières, les devises et les investissements thématiques ou alternatifs. Les ETF suivent généralement un indice sous-jacent ou une stratégie d'investissement et offrent aux investisseurs liquidité, diversification, transparence et des coûts relativement faibles, ce qui les rend largement utilisés par les investisseurs particuliers et institutionnels pour l'allocation de portefeuille, la couverture et l'investissement à long terme.
Le marché mondial des ETF est segmenté par classe d'actifs (actions, titres à revenu fixe, matières premières, devises, multi-actifs et autres), stratégie d'investissement (active, indicielle/passive), type d'investisseur (particulier, institutionnel), canal de distribution (autogéré, gestion de patrimoine conseillée, retraite/épargne salariale, institutionnel direct) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions de marché sont fournies en termes de valeur (USD).
| ETF actions |
| ETF à revenu fixe |
| ETF sur matières premières |
| ETF sur devises |
| ETF multi-actifs / hybrides |
| ETF d'actifs numériques |
| ETF monétaires / de trésorerie |
| ETF alternatifs et autres |
| Active |
| Indicielle / Passive |
| Particulier |
| Institutionnel |
| Courtage autogéré et plateformes numériques |
| Gestion de patrimoine conseillée |
| Plateformes de retraite / d'épargne salariale |
| Institutionnel direct |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par classe d'actifs | ETF actions | |
| ETF à revenu fixe | ||
| ETF sur matières premières | ||
| ETF sur devises | ||
| ETF multi-actifs / hybrides | ||
| ETF d'actifs numériques | ||
| ETF monétaires / de trésorerie | ||
| ETF alternatifs et autres | ||
| Par stratégie d'investissement | Active | |
| Indicielle / Passive | ||
| Par type d'investisseur | Particulier | |
| Institutionnel | ||
| Par canal de distribution | Courtage autogéré et plateformes numériques | |
| Gestion de patrimoine conseillée | ||
| Plateformes de retraite / d'épargne salariale | ||
| Institutionnel direct | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché mondial des ETF d'ici 2031 ?
Le marché mondial des ETF devrait atteindre 37,7 billions USD d'ici 2031 après avoir progressé à un CAGR de 12,5 % à partir de 2026. La baisse des coûts, la distribution numérique et les besoins en liquidité soutiennent cette expansion.
Quelle classe d'actifs ETF connaît la croissance la plus rapide ?
Les ETF d'actifs numériques devraient croître à un CAGR de 22,5 % jusqu'en 2031. Leur progression dépend des cotations de produits, de la liquidité des transactions, des garanties pour les investisseurs et de l'acceptation réglementaire continue.
Pourquoi les ETF actifs suscitent-ils un intérêt croissant de la part des investisseurs ?
Les stratégies actives devraient croître à un CAGR de 16,5 % à mesure que les investisseurs transfèrent certains mandats actifs sélectionnés dans des enveloppes ETF. Les conversions de produits et les flux plus importants vers les titres à revenu fixe actifs soutiennent également cette évolution.
Quelle région devrait connaître la croissance la plus rapide en matière d'adoption des ETF ?
L'Asie-Pacifique devrait croître à un CAGR de 14,5 % jusqu'en 2031. Le Japon, la Corée du Sud, Taïwan et l'Inde constituent d'importantes sources de croissance des actifs régionaux et de participation des investisseurs.
Qu'est-ce qui stimule l'utilisation des fonds négociés en bourse par les particuliers ?
Les transactions sans commission, les parts fractionnées, les plans d'épargne réguliers et les outils de portefeuille numériques élargissent l'accès des particuliers. Ces fonctionnalités peuvent transformer des achats occasionnels en contributions récurrentes au fil du temps.
Quel canal de distribution des ETF connaît la croissance la plus rapide ?
Les plateformes de retraite et d'épargne salariale devraient croître à un CAGR de 15,5 % jusqu'en 2031. Leur lien avec les plans d'entreprise et l'épargne à long terme offre aux émetteurs une base de distribution potentielle plus large.
Dernière mise à jour de la page le:



