
Tamanho e Participação do Mercado de Gerenciamento do Ciclo de Vida de eSIM IoT
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.37 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.84 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 22.89 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gerenciamento do Ciclo de Vida de eSIM IoT por Mordor Intelligence
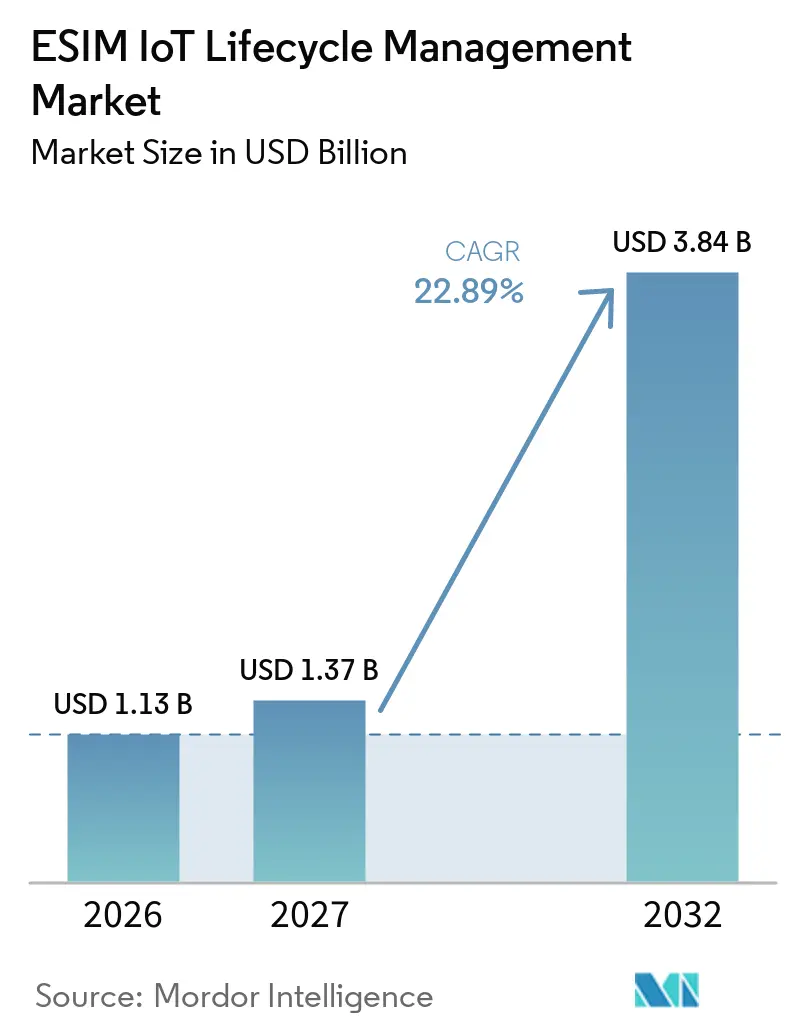
Espera-se que o tamanho do Mercado de Gerenciamento do Ciclo de Vida de eSIM IoT aumente de 1,13 bilhões de USD em 2026 para 1,37 bilhões de USD em 2027 e atinja 3,84 bilhões de USD até 2032, crescendo a um CAGR de 22,89% no período de 2027 a 2032. O mercado de gerenciamento do ciclo de vida de eSIM IoT é sustentado por frotas de dispositivos industriais que necessitam de conectividade segura ao longo de longos períodos operacionais, incluindo ativos que são dispendiosos, inseguros ou de outra forma impraticáveis de acessar após a instalação, onde a substituição física pode interromper o serviço e gerar trabalho adicional de coordenação. O gerenciamento remoto de perfis reduz a necessidade de substituir cartões SIM físicos quando um dispositivo muda de operadora ou cruza fronteiras. O padrão GSMA SGP.32 suporta o provisionamento remoto para dispositivos com interfaces de usuário limitadas ou conectividade intermitente. Essa mudança oferece às empresas maior flexibilidade no gerenciamento de fornecedores, ao mesmo tempo em que aumenta a demanda por sistemas de provisionamento seguro e serviços de integração. O mercado de gerenciamento do ciclo de vida de eSIM IoT também enfrenta custos de transição porque muitas empresas precisam suportar ambientes SGP.02, SGP.22 e SGP.32 simultaneamente.
Principais Conclusões do Relatório
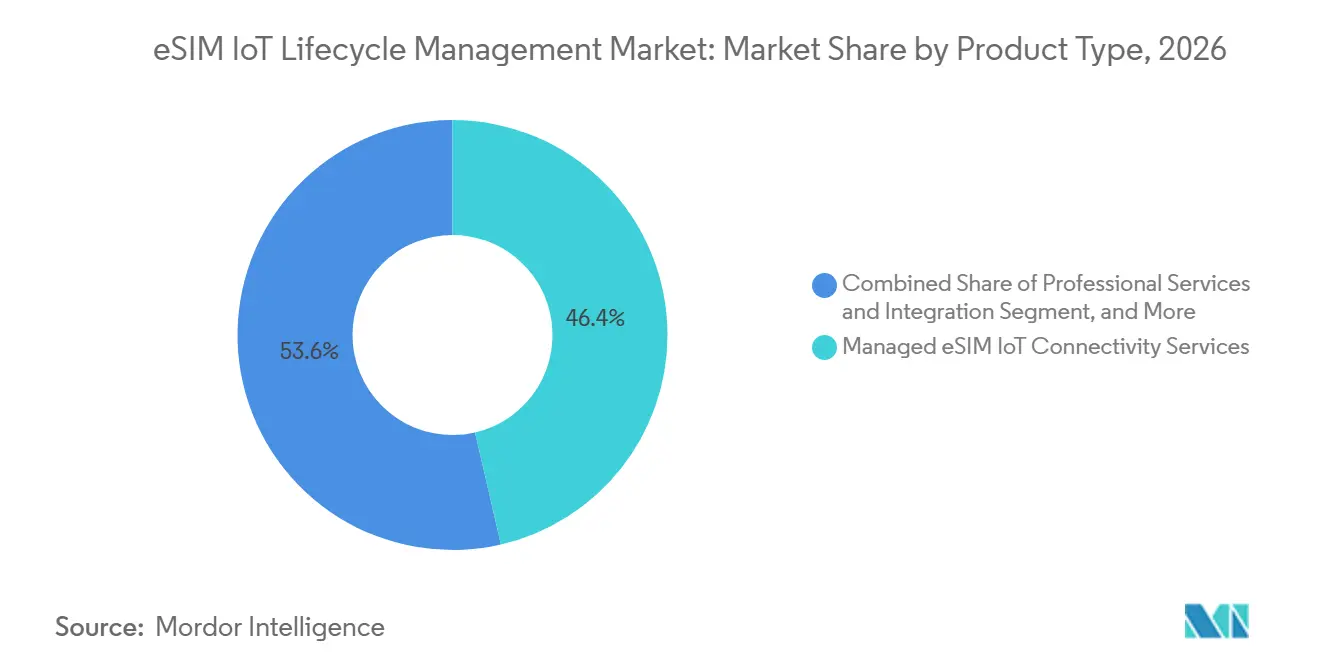
- Por tipo de produto, os serviços gerenciados de conectividade eSIM IoT detinham 46,38% da participação do mercado de gerenciamento do ciclo de vida de eSIM IoT em 2026, enquanto o software e as plataformas de gerenciamento do ciclo de vida devem se expandir a um CAGR de 24,53% até 2032.
- Por modelo de implantação, a implantação baseada em nuvem representou 63,47% do tamanho do mercado de gerenciamento do ciclo de vida de eSIM IoT em 2026, enquanto a implantação híbrida deve se expandir a um CAGR de 24,28% até 2032.
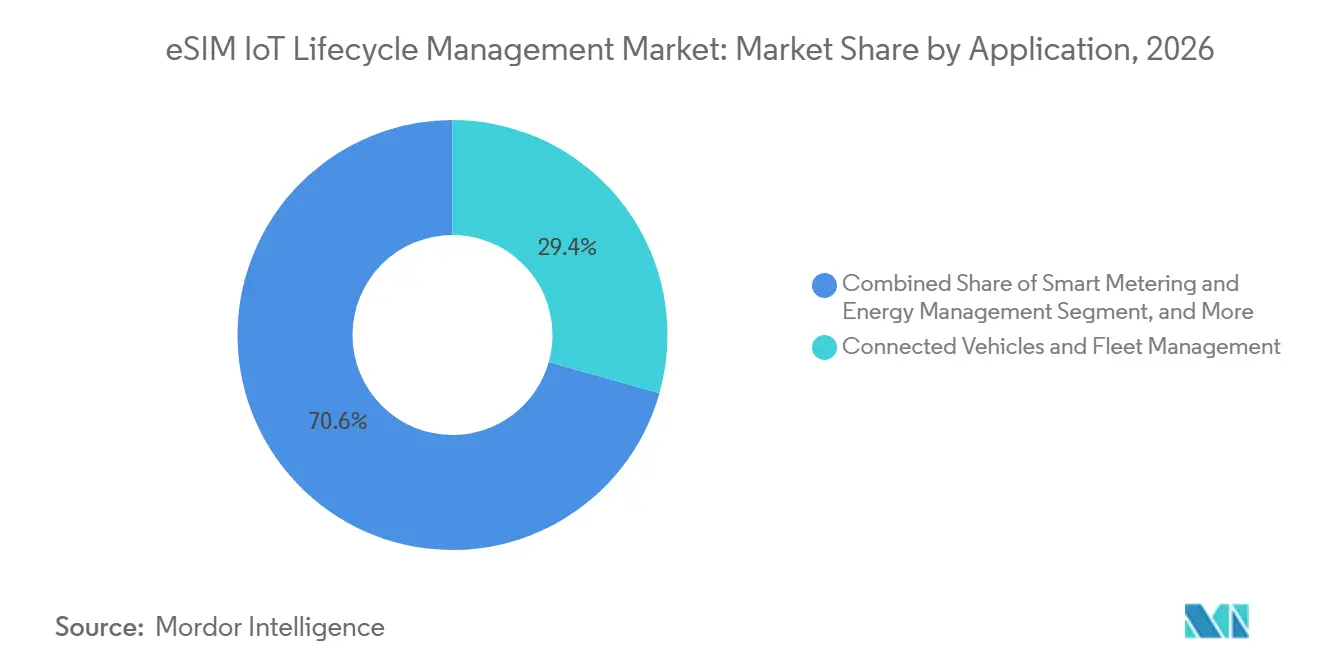
- Por aplicação, veículos conectados e gestão de frotas representaram 29,36% da receita em 2026, enquanto o segmento de medição inteligente e gestão de energia deve se expandir a um CAGR de 24,67% até 2032.
- Por usuário final, operadoras de redes móveis e MVNOs detinham 32,74% da participação do mercado de gerenciamento do ciclo de vida de eSIM IoT em 2026, enquanto os agregadores de conectividade IoT devem se expandir a um CAGR de 24,61% até 2032.
- Por geografia, a Europa detinha 34,26% da participação do mercado de gerenciamento do ciclo de vida de eSIM IoT em 2026, enquanto a Ásia-Pacífico deve se expandir a um CAGR de 24,72% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Frotas de IoT Industrial que Exigem Controle de Conectividade Remota de Longa Duração | +4.2% | Global, com concentração em hubs industriais da América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Padronização SGP.32 para Dispositivos com Restrições e Interface de Usuário Limitada | +3.8% | Global, com adoção antecipada na América do Norte e Europa e expansão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Telemática Automotiva e Requisitos de Conformidade em Cibersegurança | +3.2% | América do Norte e Europa, com expansão inicial para a Ásia-Pacífico e o Oriente Médio | Médio prazo (2 a 4 anos) |
| Economias de Provisionamento Remoto em Implantações Multinacionais | +2.8% | Global, especialmente em logística transfronteiriça, serviços públicos e operações de frotas | Curto prazo (≤ 2 anos) |
| Gerenciamento de Perfis com Eficiência de Bateria para Dispositivos com Conectividade Intermitente | +2.1% | Ásia-Pacífico e Europa, particularmente em medição inteligente e rastreamento de ativos | Longo prazo (≥ 4 anos) |
| Resiliência de Perfil Local e Múltiplos Operadores para Exposição a Roaming Permanente | +1.6% | Europa, América do Sul, Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Frotas de IoT Industrial que Exigem Controle de Conectividade Remota de Longa Duração
Frotas industriais de medidores inteligentes, monitores de dutos, sensores de rede elétrica e rastreadores logísticos são uma importante fonte de demanda para o mercado de gerenciamento do ciclo de vida de eSIM IoT. Esses dispositivos frequentemente operam por 10 a 20 anos e podem sobreviver a vários contratos de operadora. A substituição de um SIM físico em uma frota dispersa pode exigir visita ao local, manuseio de hardware e interrupção do serviço. O provisionamento remoto permite que os operadores alterem os arranjos de conectividade sem recuperar o dispositivo. A Telenor IoT anunciou a disponibilidade comercial de cartões SIM SGP.32 em 2026 para implantações IoT em larga escala, indicando que o padrão avançou além da fase piloto.[1] O custo de uma mudança de operadora no meio da vida útil pode ser elevado quando os dispositivos estão instalados em locais remotos ou de acesso restrito, tornando a automação do ciclo de vida mais importante à medida que o tamanho das frotas aumenta.
Padronização SGP.32 para Dispositivos com Restrições e Interface de Usuário Limitada
A especificação GSMA SGP.32 aborda o gerenciamento remoto para dispositivos IoT que não possuem interface de usuário ou conexão de dados persistente. Um servidor eIM pode iniciar o provisionamento de forma assíncrona, permitindo que uma frota seja gerenciada sem interação manual com o dispositivo.[2] O mercado de gerenciamento do ciclo de vida de eSIM IoT se beneficia porque a especificação separa o gerenciamento de perfis do provedor de conectividade. Isso pode permitir que as empresas selecionem um provedor de conectividade independentemente de sua camada de gerenciamento de eSIM. A IDEMIA introduziu uma solução SGP.32 ponta a ponta totalmente certificada pela GSMA em agosto de 2025, cobrindo os componentes eUICC e eIM. A certificação está se tornando cada vez mais relevante nos processos de aquisição porque compradores do setor automotivo e de serviços públicos precisam de evidências confiáveis de que uma plataforma pode suportar fluxos de trabalho de provisionamento padronizados.
Telemática Automotiva e Requisitos de Conformidade em Cibersegurança
Os serviços de veículos conectados dependem cada vez mais de um controle confiável do ciclo de vida para telemática, diagnósticos e atualizações de software via rede. A regra da cadeia de suprimentos de veículos conectados dos Estados Unidos entrou em vigor em março de 2025 e impôs requisitos à cadeia de suprimentos de hardware e software de veículos conectados cobertos.[3] O provisionamento de eSIM é relevante porque os fabricantes de automóveis precisam de registros confiáveis sobre como os perfis de conectividade são emitidos e gerenciados. A G+D anunciou em 2026 que forneceria serviços de gerenciamento de assinaturas para a Rivian para o modelo R2 utilizando a tecnologia SGP.32. Um único eUICC pode suportar perfis locais em diferentes mercados, reduzindo a necessidade de criar variantes de hardware SIM específicas por país. O mercado de gerenciamento do ciclo de vida de eSIM IoT, portanto, desempenha um papel em ajudar os fabricantes a gerenciar conformidade e conectividade ao longo da vida operacional de um veículo.
Economias de Provisionamento Remoto em Implantações Multinacionais
Frotas multinacionais podem incorrer em custos de SIM físico por meio de gerenciamento de estoque, procedimentos alfandegários, visitas de técnicos e tempo de inatividade. A troca remota de perfis pode reduzir essas restrições operacionais quando um dispositivo é transferido para um novo território ou operadora, especialmente onde uma substituição exigiria coordenação entre equipes de campo locais. A Cisco e a Tata Communications anunciaram uma colaboração em 2025 que integrou a plataforma MOVE da Tata Communications ao Cisco IoT Control Center.[4] A colaboração abrangeu grandes portfólios internacionais de IoT e demonstra por que as empresas valorizam o controle centralizado de conectividade. A versão 1.3 do SGP.32 também inclui procedimentos de provisionamento de perfil em fábrica que podem suportar o comissionamento seguro antes que um dispositivo saia da produção. Isso reduz a incerteza associada ao envio de dispositivos não provisionados e pode simplificar o planejamento de implantação internacional para o mercado de gerenciamento do ciclo de vida de eSIM IoT.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de Coexistência entre Ambientes SGP.02, SGP.22 e SGP.32 | -2.8% | Global, mais agudo na América do Norte e Europa com grandes frotas legadas SGP.02 | Longo prazo (≥ 4 anos) |
| Lacunas de Prontidão em Dispositivos, eUICC, Firmware e Certificação Regional | -2.2% | Ásia-Pacífico e América do Sul, com atrasos de certificação em economias emergentes | Médio prazo (2 a 4 anos) |
| Governança de Troca de Perfis e Risco de Interrupção de Conectividade | -1.6% | Global, mais agudo em infraestrutura crítica e saúde | Médio prazo (2 a 4 anos) |
| Restrições Comerciais e Regulatórias ao Acesso de Operadoras Locais | -1.2% | Europa e Ásia-Pacífico, onde restrições de roaming permanente e regras de registro de SIM se aplicam | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Coexistência entre Ambientes SGP.02, SGP.22 e SGP.32
Muitas organizações precisam operar sistemas legados SGP.02 em paralelo com ambientes mais recentes SGP.22 e SGP.32. Isso requer infraestrutura de back-end paralela, licenciamento, controles de segurança e recursos de engenharia especializados. A abordagem mais antiga de SM-SR não se alinha diretamente com a lógica de gerenciamento eIM do SGP.32, portanto, a migração nem sempre pode ser concluída por meio de uma simples atualização de software. O mercado de gerenciamento do ciclo de vida de eSIM IoT pode enfrentar ciclos de vendas mais longos quando as empresas precisam proteger investimentos existentes. Provedores de plataformas menores podem ter dificuldade em financiar o suporte a múltiplos padrões enquanto atendem a requisitos de certificação em evolução. Esse ambiente favorece fornecedores que conseguem gerenciar ambientes de provisionamento legados e novos sem aumentar o risco operacional para o cliente.
Lacunas de Prontidão em Dispositivos, eUICC, Firmware e Certificação Regional
A disponibilidade de software não garante que todos os dispositivos conectados estejam prontos para a implantação do SGP.32. Fornecedores de módulos, fornecedores de eUICC, fabricantes de dispositivos e reguladores locais podem ter cronogramas de prontidão diferentes, de modo que um provedor de serviços pode estar tecnicamente pronto antes que a base de dispositivos instalados esteja. A qualificação de firmware pode levar mais tempo para dispositivos de baixo consumo de energia porque esses produtos utilizam capacidade de rádio limitada e ciclos de atualização mais longos. Os requisitos de registro de SIM também podem adicionar etapas operacionais para frotas transfronteiriças onde se aplicam procedimentos locais de registro e identificação. O mercado de gerenciamento do ciclo de vida de eSIM IoT pode, portanto, avançar mais rapidamente em novas implantações do que em frotas que exigem alterações de hardware ou firmware, especialmente onde um dispositivo não pode ser facilmente recuperado. Empresas em ambientes de certificação menos maduros podem incorrer em custos adicionais de testes bilaterais antes que a implantação seja aprovada, tornando a adoção mais difícil para programas de sensores de menor custo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Plataformas de Software Ganham Impulso ao Lado dos Serviços GerenciadosOs Serviços Gerenciados de Conectividade eSIM IoT detinham 46,38% da receita em 2026. O segmento permanece importante porque muitas empresas preferem um provedor que gerencie relacionamentos com operadoras, acordos de roaming, atividade de assinaturas, alertas e tratamento de exceções do dia a dia. Essa abordagem pode reduzir a complexidade em que a infraestrutura SGP.32 ainda está sendo introduzida nos mercados e ambientes operacionais. Os serviços gerenciados são particularmente relevantes para organizações que não desejam operar seu próprio ambiente de provisionamento ou empregar especialistas para cada relacionamento com operadora. Eles também fornecem suporte para a administração diária de conectividade em vários países, o que continua sendo uma razão prática para seu papel contínuo no mercado de gerenciamento do ciclo de vida de eSIM IoT.
O Software e as Plataformas de Gerenciamento do Ciclo de Vida devem se expandir a um CAGR de 24,53% até 2032. Esta parte do mercado de gerenciamento do ciclo de vida de eSIM IoT é sustentada por ferramentas eIM que automatizam provisionamento, aplicação de políticas, alterações de perfis, aprovações e gerenciamento de registros em frotas de dispositivos. As plataformas de software podem criar registros que ajudam as empresas a demonstrar controle sobre a atividade de provisionamento e investigar problemas de conexão sem visitar o dispositivo. A Kigen oferece sua plataforma eIM por meio de opções de implantação em nuvem gerenciada e híbrida, o que ilustra a variedade de modelos de entrega disponíveis para os compradores. Os Serviços Profissionais e de Integração permanecem relevantes porque eUICC, eIM, SM-DP+, ferramentas de segurança e sistemas empresariais frequentemente exigem integração personalizada. O setor de gerenciamento do ciclo de vida de eSIM IoT também depende desses serviços quando os clientes migram de ambientes de provisionamento mais antigos, testam um novo modelo operacional ou precisam que as equipes internas sejam treinadas em processos revisados.

Por Modelo de Implantação:
Nuvem Lidera Enquanto o Híbrido Atende às Necessidades de Residência de DadosA implantação baseada em nuvem representou 63,47% da receita em 2026. As empresas utilizam serviços em nuvem para acessar infraestrutura de provisionamento escalável sem construir e manter todos os sistemas internamente, reduzindo assim o tempo de implementação para uma frota distribuída. Ambientes de nuvem certificados também podem ajudar os provedores a atender clientes em várias regiões a partir de uma plataforma operacional comum, aplicando controles de acesso e atualizações de software consistentes. A G+D e a AWS anunciaram uma colaboração de provisionamento remoto de eSIM baseado em nuvem em fevereiro de 2026. O acordo demonstra como os fornecedores estão utilizando canais de distribuição em nuvem para alcançar operadoras, empresas e provedores de serviços IoT.
A implantação híbrida deve se expandir a um CAGR de 24,28% até 2032. Essa arquitetura permite que as organizações combinem a escalabilidade da nuvem com componentes gerenciados localmente onde se aplicam requisitos de residência de dados, controle operacional ou segurana. O tamanho do mercado de gerenciamento do ciclo de vida de eSIM IoT para sistemas híbridos se beneficia da demanda em serviços públicos regulamentados, redes relacionadas ao governo e setores com controles de dados locais que não podem colocar todas as funções operacionais em um ambiente compartilhado. A abordagem da Alemanha ao tratamento de dados M2M é uma das razões pelas quais os operadores de serviços públicos podem preferir um arranjo híbrido. Os sistemas locais ainda atendem a alguns casos de uso soberanos e relacionados à defesa. No entanto, sua adoção mais lenta reflete a aceitação mais ampla de infraestrutura de nuvem compartilhada certificada e o menor ônus de manutenção que ela implica.
Por Aplicação:
Conectividade Veicular Lidera Enquanto a Medição Inteligente Avança RapidamenteVeículos Conectados e Gestão de Frotas representaram 29,36% da receita em 2026. Os fabricantes de automóveis precisam de conectividade estável para diagnósticos, telemática, atualizações de software, funções de emergência e serviços digitais durante a vida operacional do veículo. Um design de SKU único pode usar um eUICC globalmente compatível e aplicar um perfil local após a produção, em vez de manter estoque de SIM separado para cada destino. Isso reduz o número de variantes de SIM que um fabricante precisa gerenciar em sua cadeia de suprimentos e pode simplificar o planejamento de fábrica. Também ajuda o mercado de gerenciamento do ciclo de vida de eSIM IoT a atender lançamentos internacionais de veículos nos quais as necessidades de conectividade local, relacionamentos com operadoras e requisitos de conformidade diferem.
A Medição Inteligente e Gestão de Energia deve se expandir a um CAGR de 24,67% até 2032. As concessionárias precisam de conectividade de longa duração para comunicação bidirecional de medidores, monitoramento de energia distribuída, coordenação de carregamento de veículos elétricos e fallback de rede. A ESMIG identificou a tecnologia eSIM como relevante para a conectividade resiliente e interoperável de medidores inteligentes. Os dispositivos nesta aplicação podem permanecer instalados por 15 a 20 anos, permitindo que o gerenciamento remoto de perfis limite o trabalho de campo futuro e suporte a continuidade à medida que os termos de conectividade mudam. A automação industrial, logística, rastreamento de ativos e monitoramento de saúde ampliam ainda mais a demanda por aplicações. A área de saúde coloca forte ênfase em controles de auditoria e tratamento de dados, enquanto a logística utiliza a automação de provisionamento para reduzir o estoque de SIM específico por país e o trabalho de ativação manual.
Por Usuário Final:
Operadoras Mantêm Escala Enquanto Agregadores Expandem seu PapelOperadoras de Redes Móveis e MVNOs detinham 32,74% da receita em 2026. Elas continuam sendo a contraparte de provisionamento habitual para empresas que adquirem conectividade gerenciada com acesso à rede. Seus relacionamentos estabelecidos com operadoras e sistemas existentes de gerenciamento de SIM sustentam sua posição atual. Esses provedores também podem oferecer suporte integrado para roaming, assinaturas e políticas de conectividade. O mercado de gerenciamento do ciclo de vida de eSIM IoT continua a depender das operadoras, pois as redes ainda fornecem a conectividade subjacente.
Os Agregadores de Conectividade IoT devem se expandir a um CAGR de 24,61% até 2032. O SGP.32 permite que a propriedade do eIM seja separada do provisionamento de conectividade, oferecendo às empresas a opção de usar uma camada de gerenciamento neutra. Os agregadores podem fornecer uma visão consolidada de múltiplos fornecedores de rede, o que é útil para frotas regionais ou globais. Os Fabricantes de Equipamentos Originais também estão aumentando seu envolvimento direto com plataformas eIM para manter o controle do relacionamento dispositivo-nuvem. Os proprietários empresariais de IoT podem adotar sistemas autogerenciados quando os volumes de provisionamento justificarem o uso de infraestrutura dedicada. Os integradores de sistemas e provedores de serviços gerenciados permanecem importantes porque vinculam os sistemas de provisionamento ao planejamento de recursos empresariais e às plataformas de gestão de ativos.
Análise Geográfica
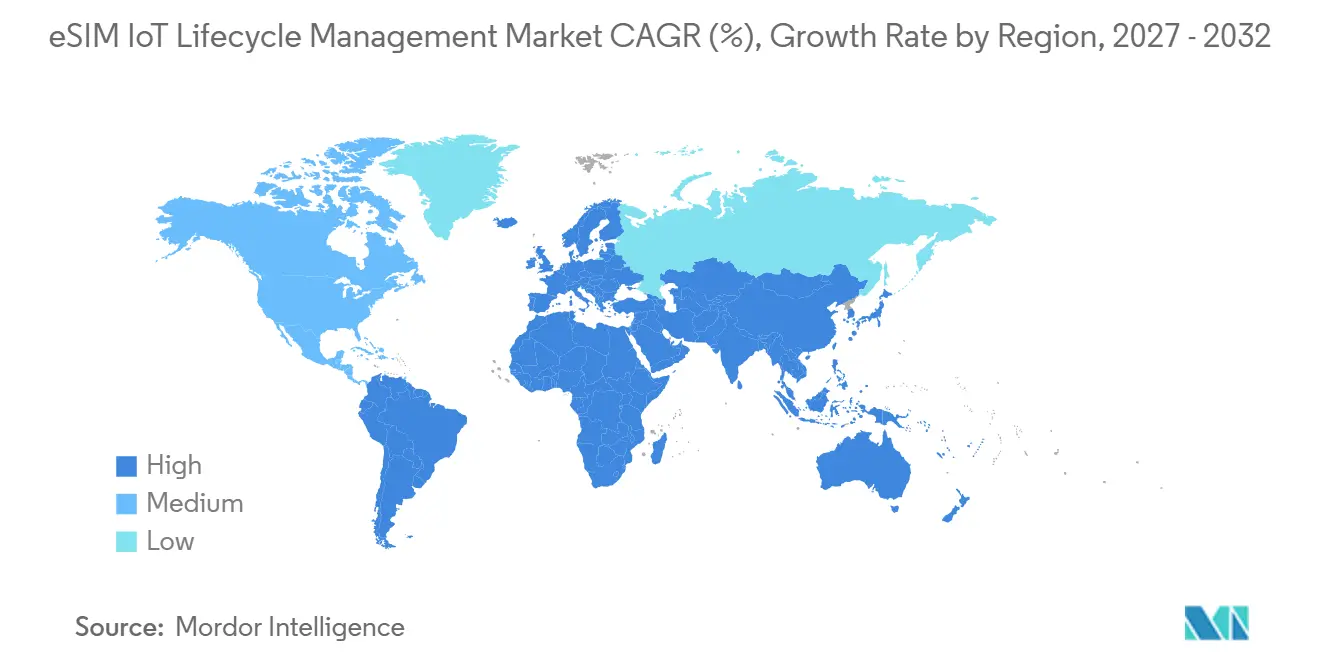
Mercado Europeu de Gestão do Ciclo de Vida de eSIM IoT
A Europa detinha 34,26% da participação no mercado de gestão do ciclo de vida de eSIM IoT em 2026. A região beneficia da produção automóvel na Alemanha, dos programas de contadores inteligentes no Reino Unido e da implantação antecipada de IoT industrial nos países nórdicos, onde a infraestrutura de comunicações estabelecida suporta a gestão de ativos conectados. O Ato de Resiliência Cibernética da UE e os requisitos da NIS2 reforçam a necessidade de atualizações de segurança, trilhas de auditoria, gestão de certificados e acesso claramente governado ao longo dos ciclos de vida de produtos conectados. Os requisitos de registo também podem criar trabalho operacional específico por país para operadores de frotas transfronteiriças. A Telefónica Tech e a Thales lançaram uma solução comercial SGP.32 integrada com a plataforma Kite da Telefónica em julho de 2026.
Mercado de Gestão do Ciclo de Vida de eSIM IoT na Ásia-Pacífico
A Ásia-Pacífico está projetada para expandir a um CAGR de 24,72% até 2032. A aprovação comercial da China para serviços de eSIM em smartphones em outubro de 2025 marcou um desenvolvimento importante para uma adoção mais ampla do eSIM. A Thales, a Singtel, a Optus, a AIS e a Globe Telecom anunciaram planos para lançar uma rede de eSIM IoT empresarial multioperadora utilizando o SGP.32 em 2026. O Japão e a Coreia do Sul possuem capacidades estabelecidas de IoT empresarial, enquanto a Índia apresenta uma grande oportunidade para serviços conectados e modelos de implantação adaptados às necessidades domésticas. A Tata Communications apoiou o lançamento do serviço eSIM pan-indiano da BSNL, criando um ponto de referência para a implantação doméstica de eSIM e uma consideração importante para o mercado de gestão do ciclo de vida de eSIM IoT.
Mercado de Gestão do Ciclo de Vida de eSIM IoT nas Américas e no Oriente Médio e África
A América do Norte possui uma base substancial no mercado de gestão do ciclo de vida de eSIM IoT em veículos conectados, logística transfronteiriça e modernização de serviços públicos. A regulamentação de veículos conectados dos Estados Unidos aumentou a atenção sobre cadeias de fornecimento de telemática segura para futuros programas de veículos. A América do Sul encontra-se numa fase mais inicial de desenvolvimento comercial, com a agricultura, a mineração e a logística de transporte criando casos de uso relevantes nos quais as viagens de longa distância podem ser dispendiosas. A prontidão dos módulos e as dependências entre operadoras podem limitar a implantação a curto prazo na região. O Oriente Médio está a utilizar capacidades de ciclo de vida de eSIM para programas de cidades inteligentes e automação industrial. A África também se encontra numa fase inicial, com a mineração remota e o monitoramento de energia fora da rede criando demanda por serviços de agregação de conectividade.
Cenário Competitivo
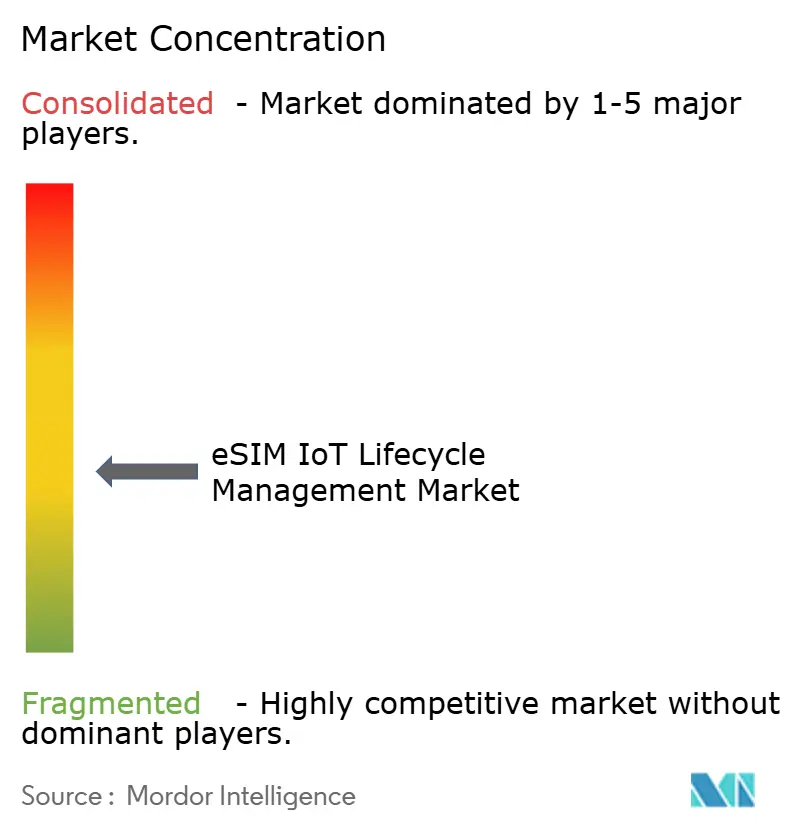
O mercado de gerenciamento do ciclo de vida de eSIM IoT possui um nível superior moderadamente consolidado e um grupo fragmentado de agregadores, fornecedores de módulos e provedores de serviços gerenciados regionais. Os principais provedores competem em tecnologia eUICC, plataformas eIM, gerenciamento de assinaturas, serviços de provisionamento baseados em nuvem e sua capacidade de suportar clientes antes e depois da ativação de perfis. Thales, G+D, IDEMIA e Valid são participantes estabelecidos no ecossistema de provisionamento. A competição é moldada pela certificação GSMA, confiabilidade da plataforma, alcance geográfico e capacidade de integração com sistemas IoT empresariais. Os compradores também avaliam se um provedor pode gerenciar várias gerações de tecnologia de provisionamento de eSIM durante a transição para o SGP.32, proteger as informações mantidas nos sistemas de provisionamento e fornecer suporte prático quando uma conexão precisa ser alterada rapidamente.
A G+D e a AWS anunciaram uma colaboração de provisionamento remoto de eSIM baseado em nuvem em fevereiro de 2026, incluindo uma implantação SGP.32 ao vivo para o dispositivo eero Signal da Amazon. A Telefonica Tech e a Thales introduziram uma solução comercial SGP.32 conectada à plataforma Kite em julho de 2026. A IDEMIA lançou uma solução SGP.32 ponta a ponta totalmente certificada pela GSMA em agosto de 2025. Esses movimentos mostram que as principais empresas estão construindo portfólios de produtos em torno de provisionamento certificado e implantação de nível empresarial no mercado de gerenciamento do ciclo de vida de eSIM IoT. Eles também mostram que os provedores estão usando parcerias para combinar orquestração de conectividade, segurança, entrega em nuvem e alcance comercial em múltiplos canais de clientes.
Ainda existe uma lacuna para empresas que operam frotas mistas SGP.02 e SGP.32. Fornecedores que conseguem fornecer uma visão operacional comum nesses ambientes podem reduzir o ônus de uma migração gradual e ajudar os clientes a evitar o uso de processos separados para cada geração de provisionamento. Novos agregadores focados em SGP.32 podem entrar sem o custo de manter a infraestrutura legada SM-SR. Fornecedores de chipsets e eUICC também podem competir incorporando capacidades de provisionamento de perfil em fábrica no hardware do dispositivo. O mercado de gerenciamento do ciclo de vida de eSIM IoT, portanto, inclui competição tanto na camada de software quanto no estágio de comissionamento em fábrica. Escala, status de certificação, suporte operacional e capacidade de integração permanecem mais importantes do que um único recurso. O setor de gerenciamento do ciclo de vida de eSIM IoT provavelmente permanecerá aberto a provedores especializados onde os requisitos de conformidade regional ou vertical forem exigentes.
Líderes do Setor de Gerenciamento do Ciclo de Vida de eSIM IoT
-
Thales Group
-
Giesecke+Devrient GmbH
-
IDEMIA Group S.A.S.
-
Kigen Ltd.
-
Valid Solucoes S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão do Ciclo de Vida de eSIM IoT Empresas cobertas neste relatório
- Thales Group
- Giesecke+Devrient GmbH
- IDEMIA Group S.A.S.
- Kigen Ltd.
- Cisco Systems, Inc.
- Eseye Limited
- Wireless Logic Group Limited
- Telenor ASA
- Vodafone Group Plc
- Deutsche Telekom AG
- Tata Communications Limited
- 1GLOBAL Limited
- Workz Group Limited
- Valid Solucoes S.A.
- Telit Communications Limited (Telit Cinterion)
- u-blox Holding AG
- STMicroelectronics N.V.
- Infineon Technologies AG
- Aeris Communications, Inc.
- KORE Group Holdings, Inc.
Desenvolvimentos industriais recentes em Mercado de Gestão do Ciclo de Vida de eSIM IoT
- Setembro de 2026: A Deutsche Telekom lançou o T-Travel, um produto eSIM global que oferece pacotes de dados móveis em mais de 200 destinos ativados diretamente em um dispositivo habilitado para eSIM, marcando uma extensão deliberada da marca eSIM da operadora além de sua base tradicional de assinantes móveis para conectividade de viagens internacionais.
- Julho de 2026: A Telefonica Tech e a Thales lançaram uma solução eSIM comercial baseada em SGP.32 integrada à plataforma Kite da Telefónica, permitindo que as empresas gerenciem assinaturas de múltiplas operadoras de forma centralizada sem integrações bilaterais pré-estabelecidas com operadoras.
- Abril de 2026: A Telenor IoT iniciou a entrega comercial de cartões SIM SGP.32 em 17 de abril, sendo uma das primeiras grandes operadoras globais a fazer a transição do piloto para o fornecimento SGP.32 em nível de produção, com monitoramento baseado em inteligência artificial integrado à sua plataforma de conectividade gerenciada.
- Fevereiro de 2026: A G+D e a AWS lançaram uma solução de Provisionamento Remoto de eSIM baseada em nuvem para aplicações de consumo e IoT, com a G+D migrando cargas de trabalho de eSIM para a infraestrutura da AWS e disponibilizando suas soluções via AWS Marketplace para operadoras, empresas e provedores de serviços IoT.
Escopo do Relatório Global do Mercado de Gerenciamento do Ciclo de Vida de eSIM IoT
O Relatório do Mercado de Gerenciamento do Ciclo de Vida de eSIM IoT é Segmentado por Tipo de Produto (Software e Plataformas de Gerenciamento do Ciclo de Vida, Serviços Gerenciados de Conectividade eSIM IoT e Serviços Profissionais e de Integração), Modelo de Implantação (Baseado em Nuvem, Local e Híbrido), Aplicação (Veículos Conectados e Gestão de Frotas, Medição Inteligente e Gestão de Energia, Automação Industrial e Manufatura Inteligente, Logística e Rastreamento de Ativos, Monitoramento de Saúde e Dispositivos Médicos e Outras Aplicações), Usuário Final (Fabricantes de Equipamentos Originais, Operadoras de Redes Móveis e MVNOs, Proprietários Empresariais de IoT, Agregadores de Conectividade IoT e Integradores de Sistemas e Provedores de Serviços Gerenciados) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Software e Plataformas de Gerenciamento do Ciclo de Vida |
| Serviços Gerenciados de Conectividade eSIM IoT |
| Serviços Profissionais e de Integração |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Veículos Conectados e Gestão de Frotas |
| Medição Inteligente e Gestão de Energia |
| Automação Industrial e Manufatura Inteligente |
| Logística e Rastreamento de Ativos |
| Monitoramento de Saúde e Dispositivos Médicos |
| Outras Aplicações |
| Fabricantes de Equipamentos Originais |
| Operadoras de Redes Móveis e MVNOs |
| Proprietários Empresariais de IoT |
| Agregadores de Conectividade IoT |
| Integradores de Sistemas e Provedores de Serviços Gerenciados |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Índia | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Produto | Software e Plataformas de Gerenciamento do Ciclo de Vida | |
| Serviços Gerenciados de Conectividade eSIM IoT | ||
| Serviços Profissionais e de Integração | ||
| Por Modelo de Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Por Aplicação | Veículos Conectados e Gestão de Frotas | |
| Medição Inteligente e Gestão de Energia | ||
| Automação Industrial e Manufatura Inteligente | ||
| Logística e Rastreamento de Ativos | ||
| Monitoramento de Saúde e Dispositivos Médicos | ||
| Outras Aplicações | ||
| Por Usuário Final | Fabricantes de Equipamentos Originais | |
| Operadoras de Redes Móveis e MVNOs | ||
| Proprietários Empresariais de IoT | ||
| Agregadores de Conectividade IoT | ||
| Integradores de Sistemas e Provedores de Serviços Gerenciados | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Índia | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de gerenciamento do ciclo de vida de eSIM IoT?
O mercado de gerenciamento do ciclo de vida de eSIM IoT deve atingir 3,84 bilhões de USD até 2032, a partir de 1,37 bilhões de USD em 2027, a um CAGR de 22,89%.
O que está impulsionando a demanda pelo gerenciamento do ciclo de vida de eSIM?
Dispositivos industriais de longa duração, necessidades de provisionamento remoto, adoção do SGP.32 e requisitos de conectividade automotiva estão sustentando a demanda.
Qual categoria de produto eSIM IoT possui a maior participação de receita?
Os Serviços Gerenciados de Conectividade eSIM IoT detinham a maior participação, com 46,38% em 2026.
Qual aplicação deve avançar mais rapidamente?
A Medição Inteligente e Gestão de Energia deve se expandir a um CAGR de 24,67% até 2032.
Qual região lidera a receita do gerenciamento do ciclo de vida de eSIM IoT?
A Europa liderou com 34,26% de participação de receita em 2026, sustentada por casos de uso automotivos, de medição inteligente e de IoT industrial.
Por que as empresas utilizam modelos de implantação híbrida de eSIM?
Os modelos híbridos combinam a escalabilidade da nuvem com o controle local onde se aplicam requisitos de residência de dados e segurança.