
Tamaño y Participación del Mercado de Gestión del Ciclo de Vida de ESIM IoT
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.37 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.84 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 22.89 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión del Ciclo de Vida de ESIM IoT por Mordor Intelligence
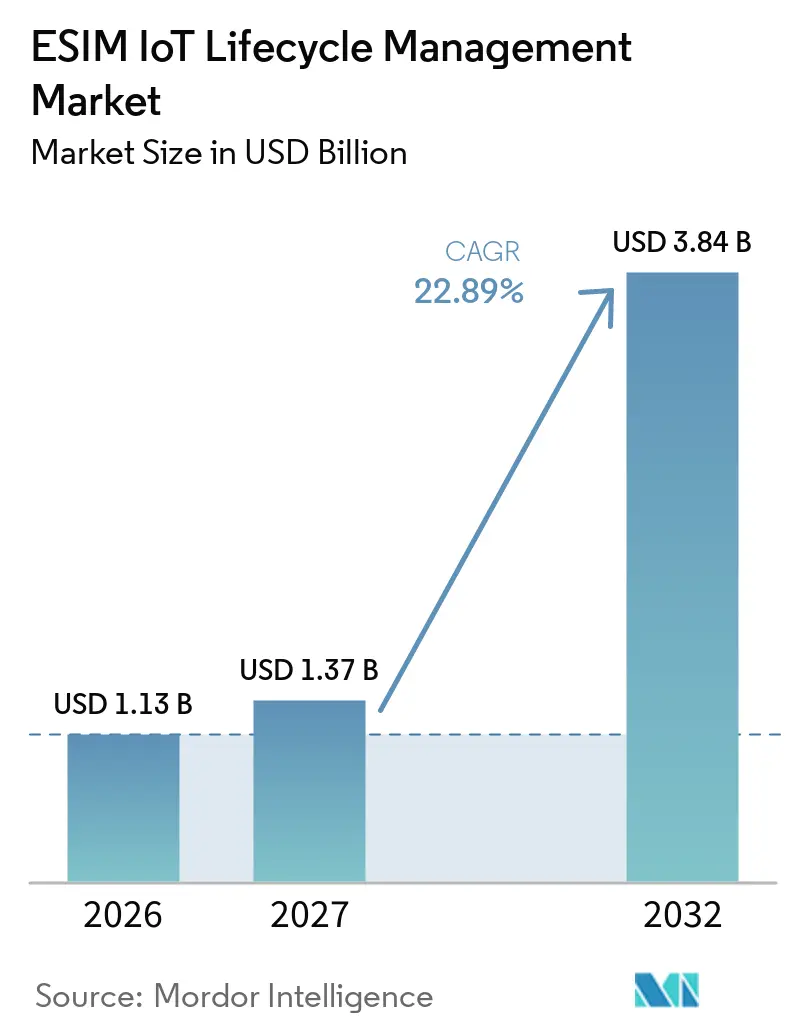
Se espera que el tamaño del Mercado de Gestión del Ciclo de Vida de eSIM IoT aumente de 1,13 mil millones de USD en 2026 a 1,37 mil millones de USD en 2027 y alcance 3,84 mil millones de USD en 2032, creciendo a una CAGR del 22,89% durante 2027-2032. El mercado de gestión del ciclo de vida de eSIM IoT está respaldado por flotas de dispositivos industriales que necesitan conectividad segura durante largas vidas operativas, incluidos activos que son costosos, inseguros o de otro modo poco prácticos de acceder tras la instalación, donde el reemplazo físico puede interrumpir el servicio y generar trabajo de coordinación adicional. La gestión remota de perfiles reduce la necesidad de reemplazar tarjetas SIM físicas cuando un dispositivo cambia de operador o cruza fronteras. El estándar GSMA SGP.32 admite el aprovisionamiento remoto para dispositivos que tienen interfaces de usuario limitadas o conectividad intermitente. Este cambio otorga a las empresas mayor flexibilidad en la gestión de proveedores, al tiempo que aumenta la demanda de sistemas de aprovisionamiento seguro y servicios de integración. El mercado de gestión del ciclo de vida de eSIM IoT también enfrenta costos de transición porque muchas empresas deben admitir entornos SGP.02, SGP.22 y SGP.32 al mismo tiempo.
Conclusiones Clave del Informe
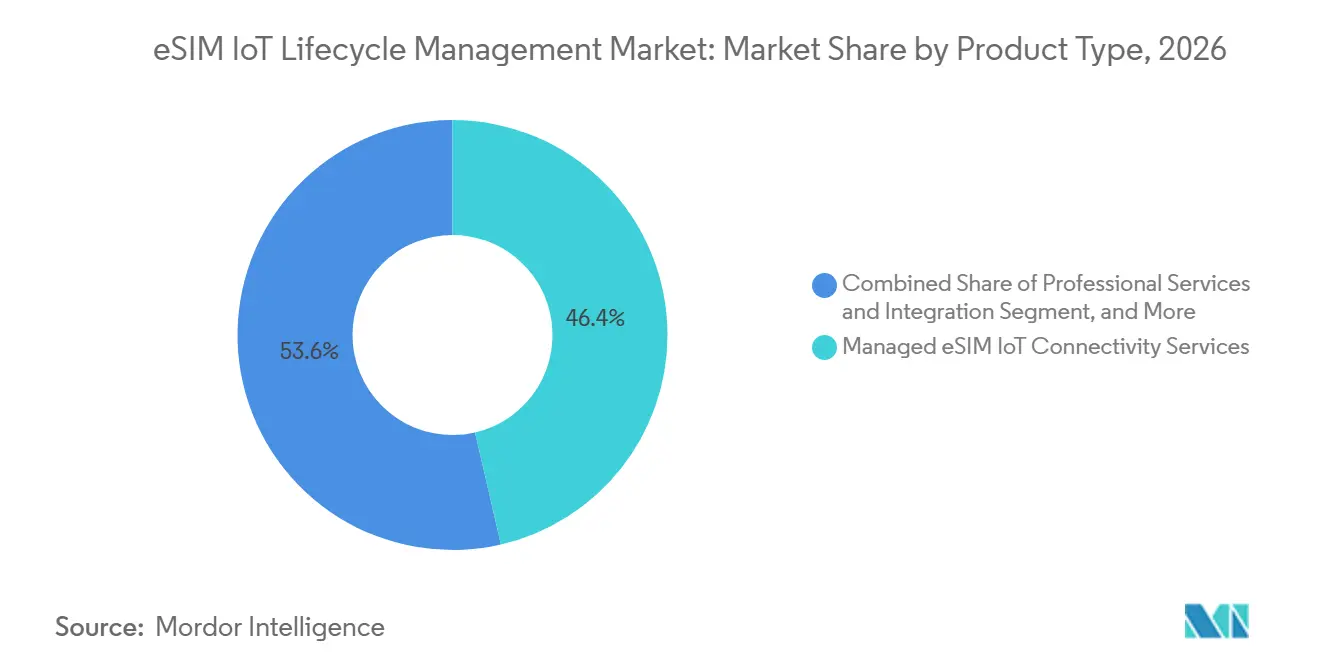
- Por tipo de producto, los servicios gestionados de conectividad eSIM IoT representaron el 46,38% de la participación del mercado de gestión del ciclo de vida de eSIM IoT en 2026, mientras que se proyecta que el software y las plataformas de gestión del ciclo de vida se expandan a una CAGR del 24,53% hasta 2032.
- Por modelo de implementación, la implementación basada en la nube representó el 63,47% del tamaño del mercado de gestión del ciclo de vida de eSIM IoT en 2026, mientras que se proyecta que la implementación híbrida se expanda a una CAGR del 24,28% hasta 2032.
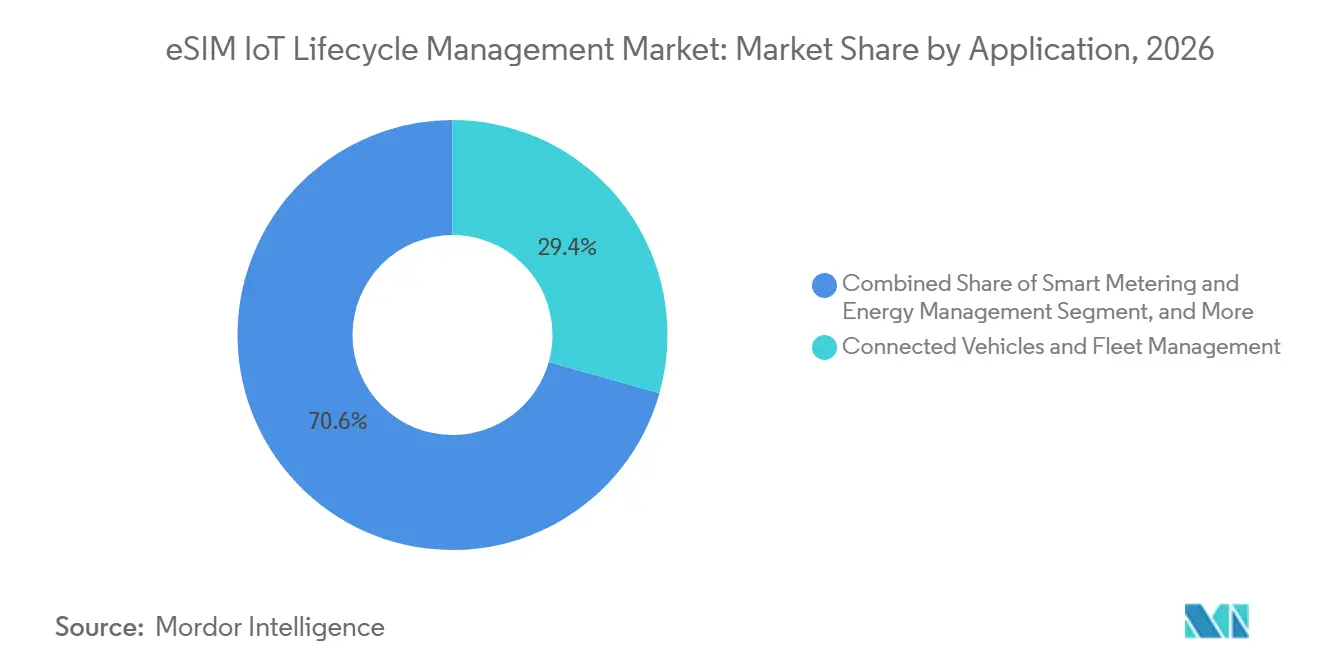
- Por aplicación, los vehículos conectados y la gestión de flotas representaron el 29,36% de los ingresos en 2026, mientras que se proyecta que el segmento de medición inteligente y gestión de energía se expanda a una CAGR del 24,67% hasta 2032.
- Por usuario final, los operadores de redes móviles y los OMV representaron el 32,74% de la participación del mercado de gestión del ciclo de vida de eSIM IoT en 2026, mientras que se proyecta que los agregadores de conectividad IoT se expandan a una CAGR del 24,61% hasta 2032.
- Por geografía, Europa representó el 34,26% de la participación del mercado de gestión del ciclo de vida de eSIM IoT en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 24,72% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Flotas de IoT Industrial que Requieren Control de Conectividad Remota de Larga Duración | +4.2% | Global, con concentración en centros industriales de América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Estandarización SGP.32 para Dispositivos con Restricciones y con Interfaz de Usuario Limitada | +3.8% | Global, con adopción temprana en América del Norte y Europa y expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Telemática Automotriz y Requisitos de Cumplimiento de Ciberseguridad | +3.2% | América del Norte y Europa, con expansión temprana hacia Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Ahorros por Aprovisionamiento Remoto en Implementaciones Multinacionales | +2.8% | Global, especialmente en logística transfronteriza, servicios públicos y operaciones de flotas | Corto plazo (≤ 2 años) |
| Gestión de Perfiles Eficiente en Batería para Dispositivos con Conectividad Intermitente | +2.1% | Asia-Pacífico y Europa, particularmente en medición inteligente y seguimiento de activos | Largo plazo (≥ 4 años) |
| Resiliencia de Perfil Local y Multioperador para Exposición a Itinerancia Permanente | +1.6% | Europa, América del Sur, Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Flotas de IoT Industrial que Requieren Control de Conectividad Remota de Larga Duración
Las flotas industriales de medidores inteligentes, monitores de tuberías, sensores de red y rastreadores logísticos son una fuente importante de demanda para el mercado de gestión del ciclo de vida de eSIM IoT. Estos dispositivos suelen operar durante 10-20 años y pueden sobrevivir a varios contratos con operadores. Reemplazar una SIM física en una flota dispersa puede requerir una visita al sitio, manipulación de hardware e interrupción del servicio. El aprovisionamiento remoto permite a los operadores cambiar los acuerdos de conectividad sin recuperar el dispositivo. Telenor IoT anunció la disponibilidad comercial de tarjetas SIM SGP.32 en 2026 para implementaciones de IoT a gran escala, lo que indica que el estándar ha superado la fase piloto.[1] El costo de un cambio de operador a mitad de vida puede ser elevado cuando los dispositivos están instalados en ubicaciones remotas o de acceso restringido, lo que hace que la automatización del ciclo de vida sea más importante a medida que aumentan los tamaños de las flotas.
Estandarización SGP.32 para Dispositivos con Restricciones y con Interfaz de Usuario Limitada
La especificación GSMA SGP.32 aborda la gestión remota para dispositivos IoT que carecen de interfaz de usuario o de una conexión de datos persistente. Un servidor eIM puede iniciar el aprovisionamiento de forma asíncrona, lo que permite gestionar una flota sin interacción manual con el dispositivo.[2] El mercado de gestión del ciclo de vida de eSIM IoT se beneficia porque la especificación separa la gestión de perfiles del proveedor de conectividad. Esto puede permitir a las empresas seleccionar un proveedor de conectividad de forma independiente de su capa de gestión de eSIM. IDEMIA introdujo una solución SGP.32 integral totalmente certificada por GSMA en agosto de 2025, que cubre tanto los componentes eUICC como eIM. La certificación es cada vez más relevante en los procesos de adquisición porque los compradores del sector automotriz y de servicios públicos necesitan evidencia confiable de que una plataforma puede admitir flujos de trabajo de aprovisionamiento estandarizados.
Telemática Automotriz y Requisitos de Cumplimiento de Ciberseguridad
Los servicios de vehículos conectados dependen cada vez más de un control confiable del ciclo de vida para la telemática, los diagnósticos y las actualizaciones de software por aire. La norma de la cadena de suministro de vehículos conectados de los Estados Unidos entró en vigor en marzo de 2025 e impuso requisitos de cadena de suministro al hardware y software de vehículos conectados cubiertos.[3] El aprovisionamiento de eSIM es relevante porque los fabricantes de automóviles necesitan registros confiables sobre cómo se emiten y gestionan los perfiles de conectividad. G+D anunció en 2026 que proporcionaría servicios de gestión de suscripciones a Rivian para el R2 utilizando tecnología SGP.32. Un único eUICC puede admitir perfiles locales en distintos mercados, reduciendo la necesidad de crear variantes de hardware SIM específicas por país. El mercado de gestión del ciclo de vida de eSIM IoT, por lo tanto, tiene un papel en ayudar a los fabricantes a gestionar el cumplimiento normativo y la conectividad durante la vida operativa de un vehículo.
Ahorros por Aprovisionamiento Remoto en Implementaciones Multinacionales
Las flotas multinacionales pueden incurrir en costos de SIM físicas a través de la gestión de inventario, los procedimientos aduaneros, las visitas de técnicos y el tiempo de inactividad. El cambio remoto de perfiles puede reducir estas restricciones operativas cuando un dispositivo se traslada a un nuevo territorio u operador, especialmente cuando un reemplazo requeriría coordinación entre equipos de campo locales. Cisco y Tata Communications anunciaron una colaboración en 2025 que integró la plataforma MOVE de Tata Communications con el Centro de Control IoT de Cisco.[4] La colaboración abarcó grandes parques internacionales de IoT y muestra por qué las empresas valoran el control centralizado de la conectividad. La versión 1.3 de SGP.32 también incluye procedimientos de aprovisionamiento de perfiles en fábrica que pueden respaldar la puesta en marcha segura antes de que un dispositivo salga de producción. Esto reduce la incertidumbre asociada con el envío de dispositivos sin aprovisionar y puede simplificar la planificación de implementaciones internacionales para el mercado de gestión del ciclo de vida de eSIM IoT.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Coexistencia entre Parques SGP.02, SGP.22 y SGP.32 | -2.8% | Global, más agudo en América del Norte y Europa con grandes flotas heredadas SGP.02 | Largo plazo (≥ 4 años) |
| Brechas de Preparación en Dispositivos, eUICC, Firmware y Certificación Regional | -2.2% | Asia-Pacífico y América del Sur, con retrasos en la certificación en economías emergentes | Mediano plazo (2-4 años) |
| Gobernanza del Cambio de Perfiles y Riesgo de Interrupción de la Conectividad | -1.6% | Global, más agudo en infraestructura crítica y atención médica | Mediano plazo (2-4 años) |
| Restricciones Comerciales y Regulatorias sobre el Acceso a Operadores Locales | -1.2% | Europa y Asia-Pacífico, donde se aplican restricciones de itinerancia permanente y normas de registro de SIM | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Costos de Coexistencia entre Parques SGP.02, SGP.22 y SGP.32
Muchas organizaciones deben operar sistemas heredados SGP.02 junto con entornos más nuevos SGP.22 y SGP.32. Esto requiere infraestructura de backend paralela, licencias, controles de seguridad y recursos de ingeniería especializados. El enfoque SM-SR más antiguo no se alinea directamente con la lógica de gestión eIM de SGP.32, por lo que la migración no siempre puede completarse mediante una simple actualización de software. El mercado de gestión del ciclo de vida de eSIM IoT puede enfrentar ciclos de ventas más largos cuando las empresas necesitan proteger las inversiones existentes. Los proveedores de plataformas más pequeños pueden encontrar difícil financiar el soporte de múltiples estándares mientras cumplen con los requisitos de certificación en evolución. Este entorno favorece a los proveedores que pueden gestionar entornos de aprovisionamiento heredados y nuevos sin aumentar el riesgo operativo para el cliente.
Brechas de Preparación en Dispositivos, eUICC, Firmware y Certificación Regional
La disponibilidad de software no garantiza que todos los dispositivos conectados estén listos para la implementación de SGP.32. Los proveedores de módulos, los proveedores de eUICC, los fabricantes de dispositivos y los reguladores locales pueden tener diferentes plazos de preparación, por lo que un proveedor de servicios puede estar técnicamente listo antes de que lo esté la base de dispositivos instalados. La calificación de firmware puede llevar más tiempo para los dispositivos de bajo consumo porque estos productos utilizan capacidad de radio limitada y ciclos de actualización más largos. Los requisitos de registro de SIM también pueden agregar pasos operativos para las flotas transfronterizas donde se aplican procedimientos locales de registro e identidad. El mercado de gestión del ciclo de vida de eSIM IoT puede, por lo tanto, avanzar más rápido en nuevas implementaciones que en flotas que requieren cambios de hardware o firmware, especialmente cuando un dispositivo no puede recuperarse fácilmente. Las empresas en entornos de certificación menos maduros pueden incurrir en costos adicionales de pruebas bilaterales antes de que se apruebe la implementación, lo que dificulta la adopción para programas de sensores de menor costo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Plataformas de Software Ganan Impulso junto a los Servicios GestionadosLos Servicios Gestionados de Conectividad eSIM IoT representaron el 46,38% de los ingresos en 2026. El segmento sigue siendo importante porque muchas empresas prefieren un proveedor que gestione las relaciones con los operadores, los acuerdos de itinerancia, la actividad de suscripciones, las alertas y el manejo diario de excepciones. Este enfoque puede reducir la complejidad en la infraestructura SGP.32 que aún se está introduciendo en los mercados y entornos operativos. Los servicios gestionados son particularmente relevantes para las organizaciones que no desean operar su propio entorno de aprovisionamiento ni emplear especialistas para cada relación con un operador. También brindan soporte para la administración diaria de la conectividad en múltiples países, lo que sigue siendo una razón práctica para su papel continuo en el mercado de gestión del ciclo de vida de eSIM IoT.
Se proyecta que el Software y las Plataformas de Gestión del Ciclo de Vida se expandan a una CAGR del 24,53% hasta 2032. Esta parte del mercado de gestión del ciclo de vida de eSIM IoT está respaldada por herramientas eIM que automatizan el aprovisionamiento, la aplicación de políticas, los cambios de perfiles, las aprobaciones y la gestión de registros en flotas de dispositivos. Las plataformas de software pueden crear registros que ayudan a las empresas a demostrar el control sobre la actividad de aprovisionamiento e investigar problemas de conexión sin visitar el dispositivo. Kigen ofrece su plataforma eIM a través de opciones de implementación en nube gestionada e híbrida, lo que ilustra la variedad de modelos de entrega disponibles para los compradores. Los Servicios Profesionales y de Integración siguen siendo relevantes porque los sistemas eUICC, eIM, SM-DP+, las herramientas de seguridad y los sistemas empresariales a menudo requieren integración personalizada. La industria de gestión del ciclo de vida de eSIM IoT también depende de estos servicios cuando los clientes migran desde entornos de aprovisionamiento más antiguos, prueban un nuevo modelo operativo o necesitan que sus equipos internos sean capacitados en procesos revisados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Implementación:
La Nube Lidera mientras el Híbrido Apoya las Necesidades de Residencia de DatosLa implementación basada en la nube representó el 63,47% de los ingresos en 2026. Las empresas utilizan servicios en la nube para acceder a infraestructura de aprovisionamiento escalable sin construir y mantener todos los sistemas internamente, acortando así el tiempo de implementación para una flota distribuida. Los entornos de nube certificados también pueden ayudar a los proveedores a atender a clientes en múltiples regiones desde una plataforma operativa común, aplicando controles de acceso y actualizaciones de software consistentes. G+D y AWS anunciaron una colaboración de aprovisionamiento remoto de eSIM basada en la nube en febrero de 2026. El acuerdo muestra cómo los proveedores están utilizando canales de distribución en la nube para llegar a operadores, empresas y proveedores de servicios IoT.
Se proyecta que la implementación híbrida se expanda a una CAGR del 24,28% hasta 2032. Esta arquitectura permite a las organizaciones combinar la escalabilidad de la nube con componentes gestionados localmente donde se aplican requisitos de residencia de datos, control operativo o seguridad. El tamaño del mercado de gestión del ciclo de vida de eSIM IoT para sistemas híbridos se beneficia de la demanda en servicios públicos regulados, redes relacionadas con el gobierno e industrias con controles de datos locales que no pueden colocar todas las funciones operativas en un entorno compartido. El enfoque de Alemania para el manejo de datos M2M es una razón por la que los operadores de servicios públicos pueden preferir un acuerdo híbrido. Los sistemas en instalaciones propias aún sirven a algunos casos de uso soberanos y relacionados con la defensa. Sin embargo, su adopción más lenta refleja una mayor aceptación de la infraestructura de nube compartida certificada y la menor carga de mantenimiento que conlleva.
Por Aplicación:
La Conectividad de Vehículos Lidera mientras la Medición Inteligente Avanza RápidamenteLos Vehículos Conectados y la Gestión de Flotas representaron el 29,36% de los ingresos en 2026. Los fabricantes de automóviles necesitan conectividad estable para diagnósticos, telemática, actualizaciones de software, funciones de emergencia y servicios digitales durante la vida operativa del vehículo. Un diseño de referencia única puede utilizar un eUICC globalmente compatible y aplicar un perfil local después de la producción, en lugar de mantener existencias de SIM separadas para cada destino. Esto reduce el número de variantes de SIM que un fabricante necesita gestionar en su cadena de suministro y puede simplificar la planificación de fábrica. También ayuda al mercado de gestión del ciclo de vida de eSIM IoT a abordar los lanzamientos internacionales de vehículos en los que las necesidades de conectividad local, las relaciones con los operadores y los requisitos de cumplimiento difieren.
Se proyecta que la Medición Inteligente y la Gestión de Energía se expandan a una CAGR del 24,67% hasta 2032. Las empresas de servicios públicos necesitan conectividad de larga duración para la comunicación bidireccional de medidores, el monitoreo de energía distribuida, la coordinación de carga de vehículos eléctricos y la conmutación de red de respaldo. ESMIG ha identificado la tecnología eSIM como relevante para la conectividad de medidores inteligentes resiliente e interoperable. Los dispositivos en esta aplicación pueden permanecer instalados durante 15-20 años, lo que permite que la gestión remota de perfiles limite el trabajo de campo futuro y apoye la continuidad a medida que cambian las condiciones de conectividad. La automatización industrial, la logística, el seguimiento de activos y el monitoreo de salud amplían aún más la demanda de aplicaciones. La atención médica pone un fuerte énfasis en los controles de auditoría y el manejo de datos, mientras que la logística utiliza la automatización del aprovisionamiento para reducir el inventario de SIM específico por país y el trabajo de activación manual.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Operadores Mantienen la Escala mientras los Agregadores Amplían su RolLos Operadores de Redes Móviles y los OMV representaron el 32,74% de los ingresos en 2026. Siguen siendo la contraparte habitual de aprovisionamiento para las empresas que adquieren conectividad gestionada con acceso a la red. Sus relaciones establecidas con operadores y sus sistemas existentes de gestión de SIM respaldan su posición actual. Estos proveedores también pueden ofrecer soporte integrado para itinerancia, suscripciones y políticas de conectividad. El mercado de gestión del ciclo de vida de eSIM IoT continúa dependiendo de los operadores, ya que las redes siguen proporcionando la conectividad subyacente.
Se proyecta que los Agregadores de Conectividad IoT se expandan a una CAGR del 24,61% hasta 2032. SGP.32 permite separar la propiedad del eIM de la provisión de conectividad, lo que da a las empresas la opción de utilizar una capa de gestión neutral. Los agregadores pueden proporcionar una vista consolidada de múltiples proveedores de red, lo que resulta útil para flotas regionales o globales. Los Fabricantes de Equipos Originales también están aumentando su participación directa con las plataformas eIM para mantener el control de la relación dispositivo-nube. Los propietarios empresariales de IoT pueden adoptar sistemas autogestionados una vez que los volúmenes de aprovisionamiento justifiquen el uso de infraestructura dedicada. Los integradores de sistemas y los proveedores de servicios gestionados siguen siendo importantes porque vinculan los sistemas de aprovisionamiento con las plataformas de planificación de recursos empresariales y gestión de activos.
Análisis Geográfico
Mercado de Gestión del Ciclo de Vida de eSIM IoT en Europa
Europa concentró el 34,26% de la cuota del mercado de gestión del ciclo de vida de eSIM IoT en 2026. La región se beneficia de la producción automotriz en Alemania, los programas de medidores inteligentes en el Reino Unido y el despliegue temprano de IoT industrial en los países nórdicos, donde la infraestructura de comunicaciones establecida respalda la gestión de activos conectados. La Ley de Resiliencia Cibernética de la UE y los requisitos de NIS2 refuerzan la necesidad de actualizaciones de seguridad, registros de auditoría, gestión de certificados y un acceso claramente regulado a lo largo de los ciclos de vida de los productos conectados. Los requisitos de registro también pueden generar trabajo operativo específico por país para los operadores de flotas transfronterizas. Telefónica Tech y Thales lanzaron una solución comercial SGP.32 integrada con la plataforma Kite de Telefónica en julio de 2026.
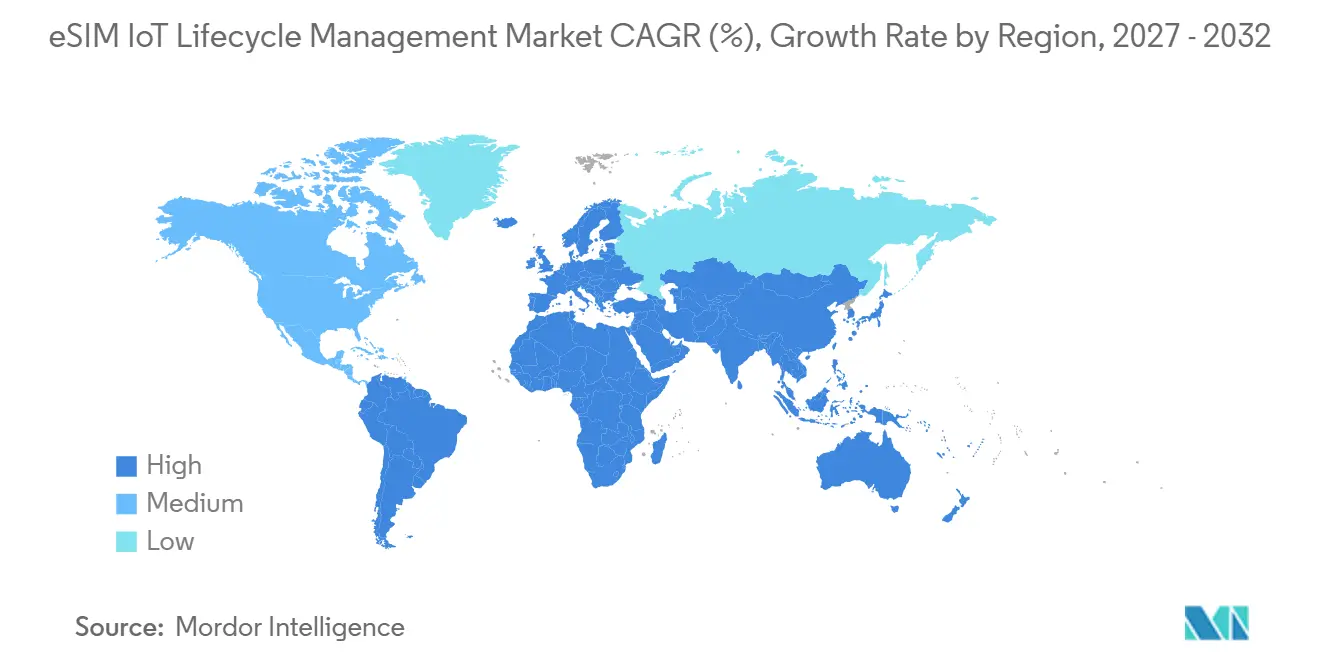
Mercado de Gestión del Ciclo de Vida de eSIM IoT en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 24,72% hasta 2032. La aprobación comercial de China para los servicios de eSIM en teléfonos inteligentes en octubre de 2025 marcó un desarrollo importante para una adopción más amplia de eSIM. Thales, Singtel, Optus, AIS y Globe Telecom anunciaron planes para lanzar una red de eSIM IoT empresarial multioperador utilizando SGP.32 en 2026. Japón y Corea del Sur cuentan con capacidades empresariales de IoT consolidadas, mientras que India presenta una gran oportunidad para los servicios conectados y los modelos de despliegue adaptados a las necesidades locales. Tata Communications respaldó el lanzamiento del servicio eSIM panindio de BSNL, creando un punto de referencia para el despliegue doméstico de eSIM y una consideración importante para el mercado de gestión del ciclo de vida de eSIM IoT.
Mercado de Gestión del Ciclo de Vida de eSIM IoT en las Américas y MEA
América del Norte cuenta con una base sustancial en el mercado de gestión del ciclo de vida de eSIM IoT en vehículos conectados, logística transfronteriza y modernización de servicios públicos. La normativa sobre vehículos conectados de los Estados Unidos ha incrementado la atención sobre las cadenas de suministro de telemática segura para futuros programas de vehículos. América del Sur se encuentra en una etapa más temprana de desarrollo comercial, con la agricultura, la minería y la logística de transporte generando casos de uso relevantes en los que los desplazamientos de larga distancia pueden resultar costosos. La disponibilidad de módulos y las dependencias entre operadores pueden limitar el despliegue a corto plazo en la región. Oriente Medio está utilizando las capacidades del ciclo de vida de eSIM para programas de ciudades inteligentes y automatización industrial. África también se encuentra en una etapa temprana, con la minería remota y el monitoreo de energía fuera de la red generando demanda de servicios de agregación de conectividad.
Panorama Competitivo
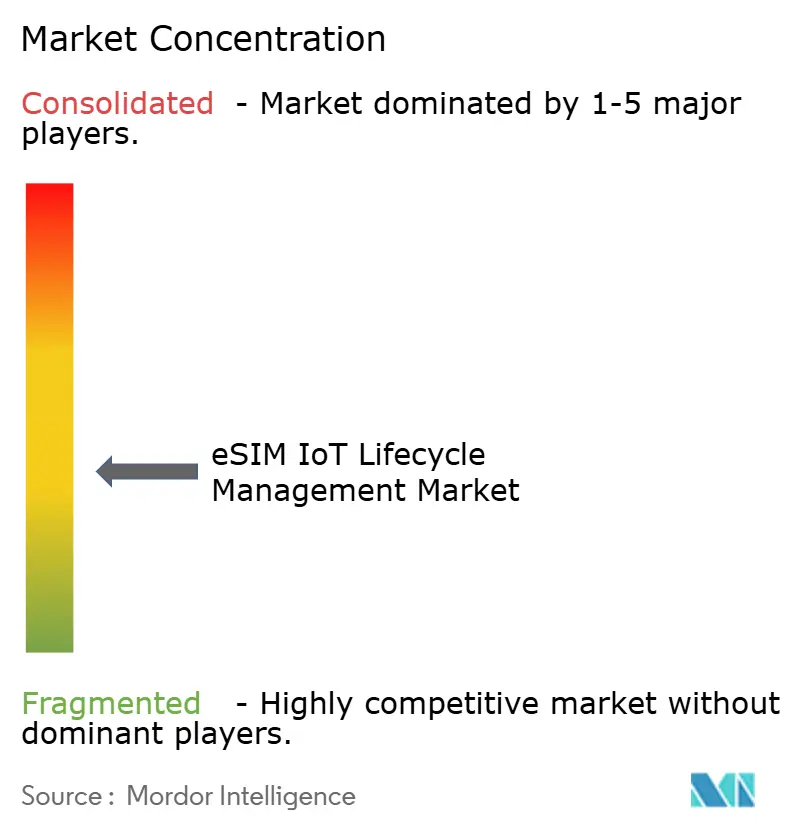
El mercado de gestión del ciclo de vida de eSIM IoT tiene un nivel superior moderadamente consolidado y un grupo fragmentado de agregadores, proveedores de módulos y proveedores de servicios gestionados regionales. Los proveedores líderes compiten en tecnología eUICC, plataformas eIM, gestión de suscripciones, servicios de aprovisionamiento basados en la nube y su capacidad para apoyar a los clientes antes y después de la activación de perfiles. Thales, G+D, IDEMIA y Valid son participantes establecidos en el ecosistema de aprovisionamiento. La competencia está determinada por la certificación GSMA, la fiabilidad de la plataforma, el alcance geográfico y la capacidad de integrarse con los sistemas IoT empresariales. Los compradores también evalúan si un proveedor puede gestionar varias generaciones de tecnología de aprovisionamiento de eSIM durante la transición a SGP.32, proteger la información almacenada en los sistemas de aprovisionamiento y brindar soporte práctico cuando una conexión debe cambiarse rápidamente.
G+D y AWS anunciaron una colaboración de aprovisionamiento remoto de eSIM basada en la nube en febrero de 2026, incluida una implementación SGP.32 en vivo para el dispositivo eero Signal de Amazon. Telefonica Tech y Thales introdujeron una solución SGP.32 comercial conectada a la plataforma Kite en julio de 2026. IDEMIA lanzó una solución SGP.32 integral totalmente certificada por GSMA en agosto de 2025. Estos movimientos muestran que las principales empresas están construyendo carteras de productos en torno al aprovisionamiento certificado y la implementación de nivel empresarial dentro del mercado de gestión del ciclo de vida de eSIM IoT. También muestran que los proveedores están utilizando asociaciones para combinar la orquestación de conectividad, la seguridad, la entrega en la nube y el alcance comercial a través de múltiples canales de clientes.
Todavía existe una brecha para las empresas que operan flotas mixtas SGP.02 y SGP.32. Los proveedores que pueden proporcionar una vista operativa común en estos entornos pueden reducir la carga de una migración por etapas y ayudar a los clientes a evitar el uso de procesos separados para cada generación de aprovisionamiento. Los nuevos agregadores centrados en SGP.32 pueden ingresar sin el costo de mantener la infraestructura SM-SR heredada. Los proveedores de chipsets y eUICC también pueden competir incorporando capacidades de aprovisionamiento de perfiles en fábrica en el hardware del dispositivo. El mercado de gestión del ciclo de vida de eSIM IoT, por lo tanto, incluye competencia tanto en la capa de software como en la etapa de puesta en marcha en fábrica. La escala, el estado de certificación, el soporte operativo y la capacidad de integración siguen siendo más importantes que una sola característica. Es probable que la industria de gestión del ciclo de vida de eSIM IoT permanezca abierta a proveedores especializados donde los requisitos de cumplimiento regional o vertical sean exigentes.
Líderes de la Industria de Gestión del Ciclo de Vida de ESIM IoT
-
Thales Group
-
Giesecke+Devrient GmbH
-
IDEMIA Group S.A.S.
-
Kigen Ltd.
-
Valid Solucoes S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión del Ciclo de Vida de eSIM IoT Empresas cubiertas en este informe
- Thales Group
- Giesecke+Devrient GmbH
- IDEMIA Group S.A.S.
- Kigen Ltd.
- Cisco Systems, Inc.
- Eseye Limited
- Wireless Logic Group Limited
- Telenor ASA
- Vodafone Group Plc
- Deutsche Telekom AG
- Tata Communications Limited
- 1GLOBAL Limited
- Workz Group Limited
- Valid Solucoes S.A.
- Telit Communications Limited (Telit Cinterion)
- u-blox Holding AG
- STMicroelectronics N.V.
- Infineon Technologies AG
- Aeris Communications, Inc.
- KORE Group Holdings, Inc.
Desarrollos recientes de la industria en Mercado de Gestión del Ciclo de Vida de eSIM IoT
- Septiembre de 2026: Deutsche Telekom lanzó T-Travel, un producto eSIM global que ofrece paquetes de datos móviles en más de 200 destinos activados directamente en un dispositivo habilitado para eSIM, marcando una extensión deliberada de la marca eSIM del operador más allá de su base tradicional de suscriptores móviles hacia la conectividad de viajes internacionales.
- Julio de 2026: Telefonica Tech y Thales lanzaron una solución eSIM comercial basada en SGP.32 integrada con la plataforma Kite de Telefónica, lo que permite a las empresas gestionar suscripciones de múltiples operadores de forma centralizada sin integraciones bilaterales preestablecidas con los operadores.
- Abril de 2026: Telenor IoT inició la entrega comercial de tarjetas SIM SGP.32 el 17 de abril, siendo uno de los primeros operadores importantes a nivel mundial en pasar de la fase piloto al suministro SGP.32 de nivel productivo, con monitoreo impulsado por inteligencia artificial integrado en su plataforma de conectividad gestionada.
- Febrero de 2026: G+D y AWS lanzaron una solución de Aprovisionamiento Remoto de eSIM basada en la nube para aplicaciones de consumo e IoT, con G+D trasladando las cargas de trabajo de eSIM a la infraestructura de AWS y poniendo sus soluciones a disposición a través de AWS Marketplace para operadores, empresas y proveedores de servicios IoT.
Alcance del Informe del Mercado Global de Gestión del Ciclo de Vida de ESIM IoT
El Informe del Mercado de Gestión del Ciclo de Vida de eSIM IoT está segmentado por Tipo de Producto (Software y Plataformas de Gestión del Ciclo de Vida, Servicios Gestionados de Conectividad eSIM IoT, y Servicios Profesionales y de Integración), Modelo de Implementación (Basado en la Nube, En Instalaciones Propias e Híbrido), Aplicación (Vehículos Conectados y Gestión de Flotas, Medición Inteligente y Gestión de Energía, Automatización Industrial y Fabricación Inteligente, Logística y Seguimiento de Activos, Monitoreo de Salud y Dispositivos Médicos, y Otras Aplicaciones), Usuario Final (Fabricantes de Equipos Originales, Operadores de Redes Móviles y OMV, Propietarios Empresariales de IoT, Agregadores de Conectividad IoT, e Integradores de Sistemas y Proveedores de Servicios Gestionados) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Software y Plataformas de Gestión del Ciclo de Vida |
| Servicios Gestionados de Conectividad eSIM IoT |
| Servicios Profesionales y de Integración |
| Basado en la Nube |
| En Instalaciones Propias |
| Híbrido |
| Vehículos Conectados y Gestin de Flotas |
| Medición Inteligente y Gestión de Energía |
| Automatización Industrial y Fabricación Inteligente |
| Logística y Seguimiento de Activos |
| Monitoreo de Salud y Dispositivos Médicos |
| Otras Aplicaciones |
| Fabricantes de Equipos Originales |
| Operadores de Redes Móviles y OMV |
| Propietarios Empresariales de IoT |
| Agregadores de Conectividad IoT |
| Integradores de Sistemas y Proveedores de Servicios Gestionados |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Producto | Software y Plataformas de Gestión del Ciclo de Vida | |
| Servicios Gestionados de Conectividad eSIM IoT | ||
| Servicios Profesionales y de Integración | ||
| Por Modelo de Implementación | Basado en la Nube | |
| En Instalaciones Propias | ||
| Híbrido | ||
| Por Aplicación | Vehículos Conectados y Gestin de Flotas | |
| Medición Inteligente y Gestión de Energía | ||
| Automatización Industrial y Fabricación Inteligente | ||
| Logística y Seguimiento de Activos | ||
| Monitoreo de Salud y Dispositivos Médicos | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Fabricantes de Equipos Originales | |
| Operadores de Redes Móviles y OMV | ||
| Propietarios Empresariales de IoT | ||
| Agregadores de Conectividad IoT | ||
| Integradores de Sistemas y Proveedores de Servicios Gestionados | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de gestión del ciclo de vida de eSIM IoT?
Se proyecta que el mercado de gestión del ciclo de vida de eSIM IoT alcance 3,84 mil millones de USD en 2032 desde 1,37 mil millones de USD en 2027, a una CAGR del 22,89%.
¿Qué está impulsando la demanda de gestión del ciclo de vida de eSIM?
Los dispositivos industriales de larga duración, las necesidades de aprovisionamiento remoto, la adopción de SGP.32 y los requisitos de conectividad automotriz están respaldando la demanda.
¿Qué categoría de producto de eSIM IoT tiene la mayor participación de ingresos?
Los Servicios Gestionados de Conectividad eSIM IoT tuvieron la mayor participación con el 46,38% en 2026.
¿Qué aplicación se proyecta que avance más rápidamente?
Se proyecta que la Medición Inteligente y la Gestión de Energía se expandan a una CAGR del 24,67% hasta 2032.
¿Qué región lidera los ingresos del mercado de gestión del ciclo de vida de eSIM IoT?
Europa lideró con una participación de ingresos del 34,26% en 2026, respaldada por casos de uso automotriz, de medición inteligente e IoT industrial.
¿Por qué las empresas utilizan modelos de implementación de eSIM híbridos?
Los modelos híbridos combinan la escalabilidad de la nube con el control local donde se aplican requisitos de residencia de datos y seguridad.