
Taille et part du marché ESIM IoT Lifecycle Management
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.37 Milliards de dollars |
| Taille du Marché (2032) | 3.84 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 22.89 % |
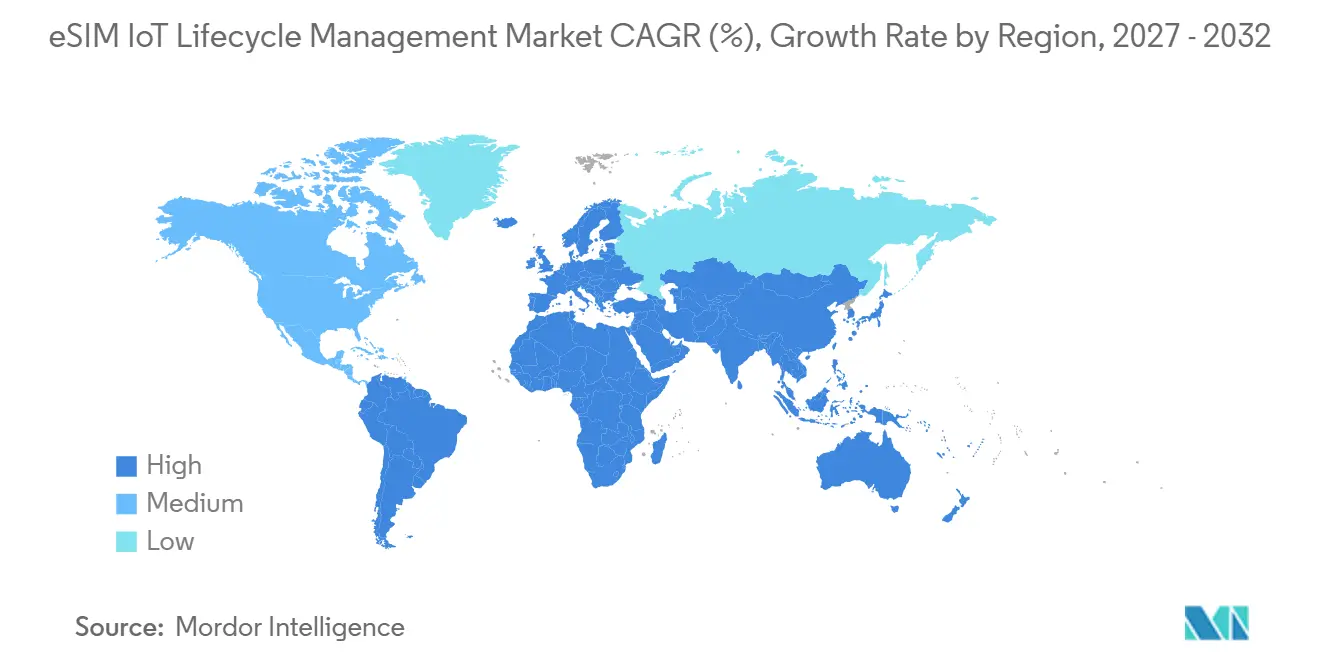
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
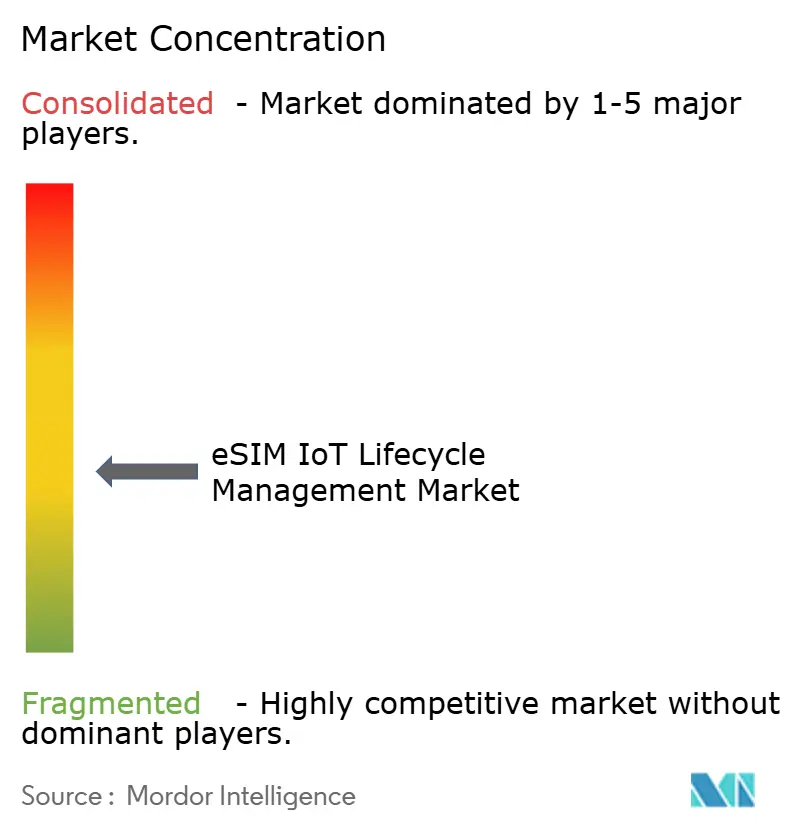
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché ESIM IoT Lifecycle Management par Mordor Intelligence
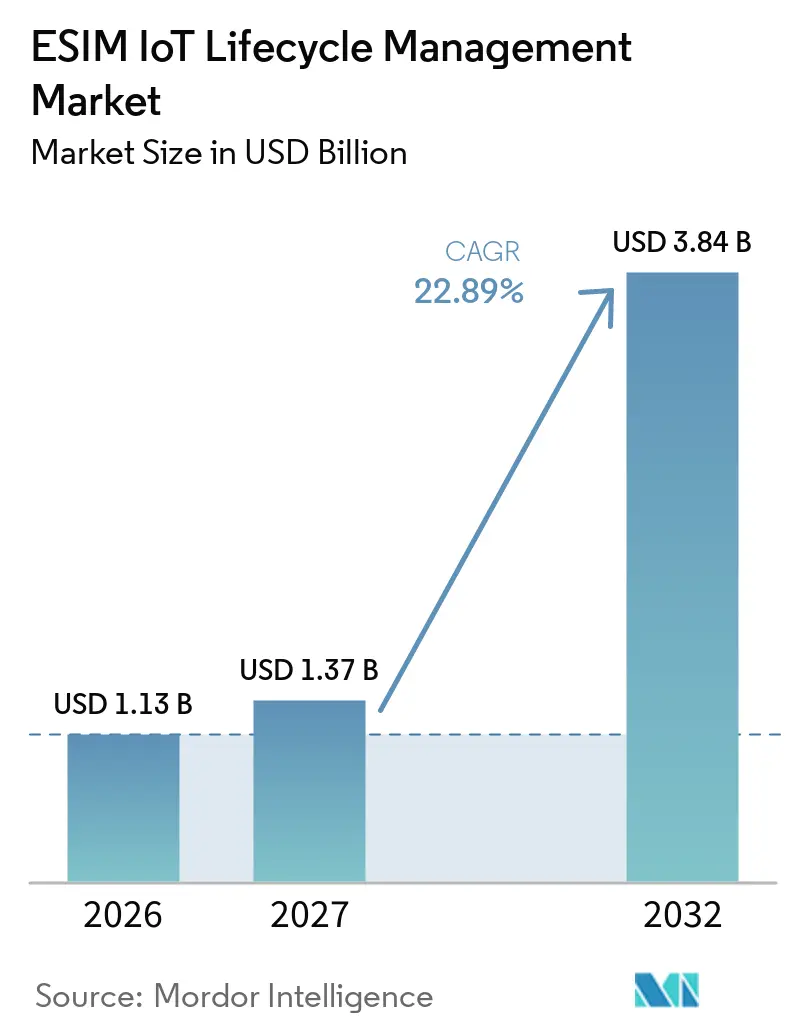
La taille du marché eSIM IoT Lifecycle Management devrait passer de 1,13 milliard USD en 2026 à 1,37 milliard USD en 2027 et atteindre 3,84 milliards USD d'ici 2032, avec un CAGR de 22,89 % sur la période 2027-2032. Le marché eSIM IoT Lifecycle Management est soutenu par les flottes d'appareils industriels qui nécessitent une connectivité sécurisée sur de longues durées de vie opérationnelles, notamment les actifs coûteux, dangereux ou autrement difficiles d'accès après installation, où le remplacement physique peut interrompre le service et créer des travaux de coordination supplémentaires. La gestion à distance des profils réduit la nécessité de remplacer les cartes SIM physiques lorsqu'un appareil change d'opérateur ou franchit des frontières. La norme GSMA SGP.32 prend en charge le provisionnement à distance pour les appareils dotés d'interfaces utilisateur limitées ou d'une connectivité intermittente. Cette évolution offre aux entreprises plus de flexibilité dans la gestion des fournisseurs, tout en augmentant la demande de systèmes de provisionnement sécurisés et de services d'intégration. Le marché eSIM IoT Lifecycle Management est également confronté à des coûts de transition, car de nombreuses entreprises doivent prendre en charge simultanément les environnements SGP.02, SGP.22 et SGP.32.
Principaux enseignements du rapport
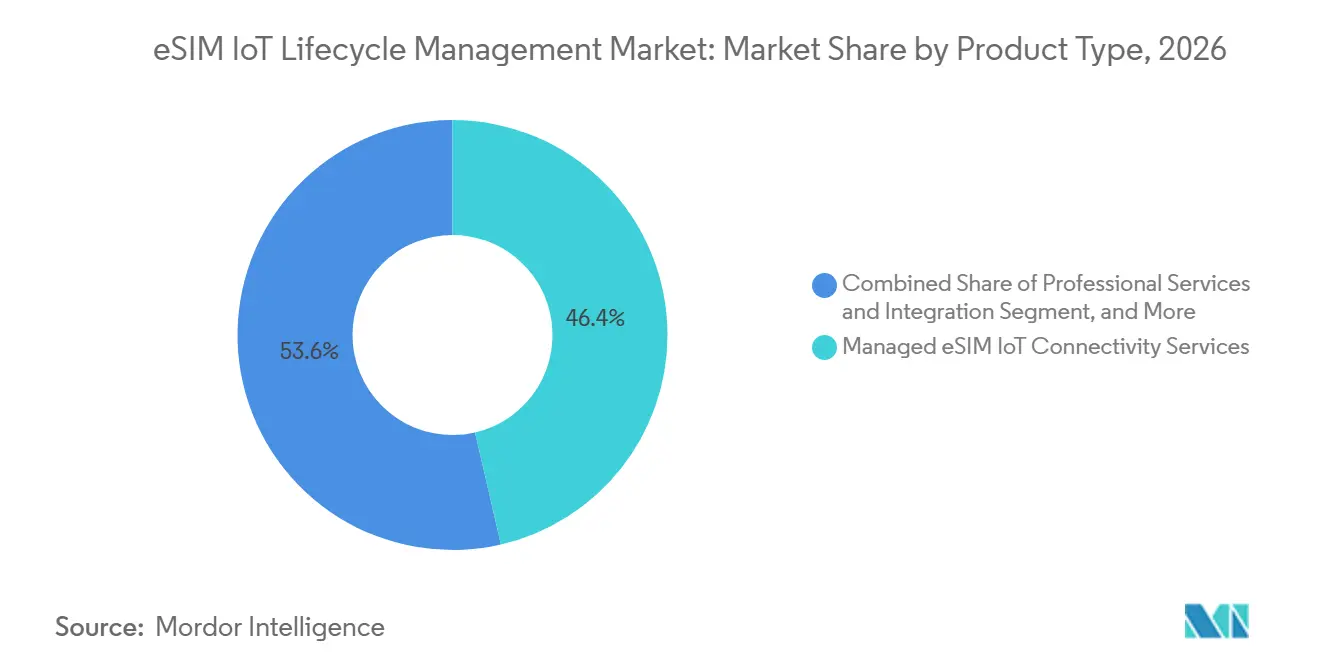
- Par type de produit, les services gérés de connectivité eSIM IoT détenaient 46,38 % de la part du marché eSIM IoT Lifecycle Management en 2026, tandis que les logiciels et plateformes de gestion du cycle de vie devraient se développer à un CAGR de 24,53 % jusqu'en 2032.
- Par modèle de déploiement, le déploiement basé sur le cloud représentait 63,47 % de la taille du marché eSIM IoT Lifecycle Management en 2026, tandis que le déploiement hybride devrait se développer à un CAGR de 24,28 % jusqu'en 2032.
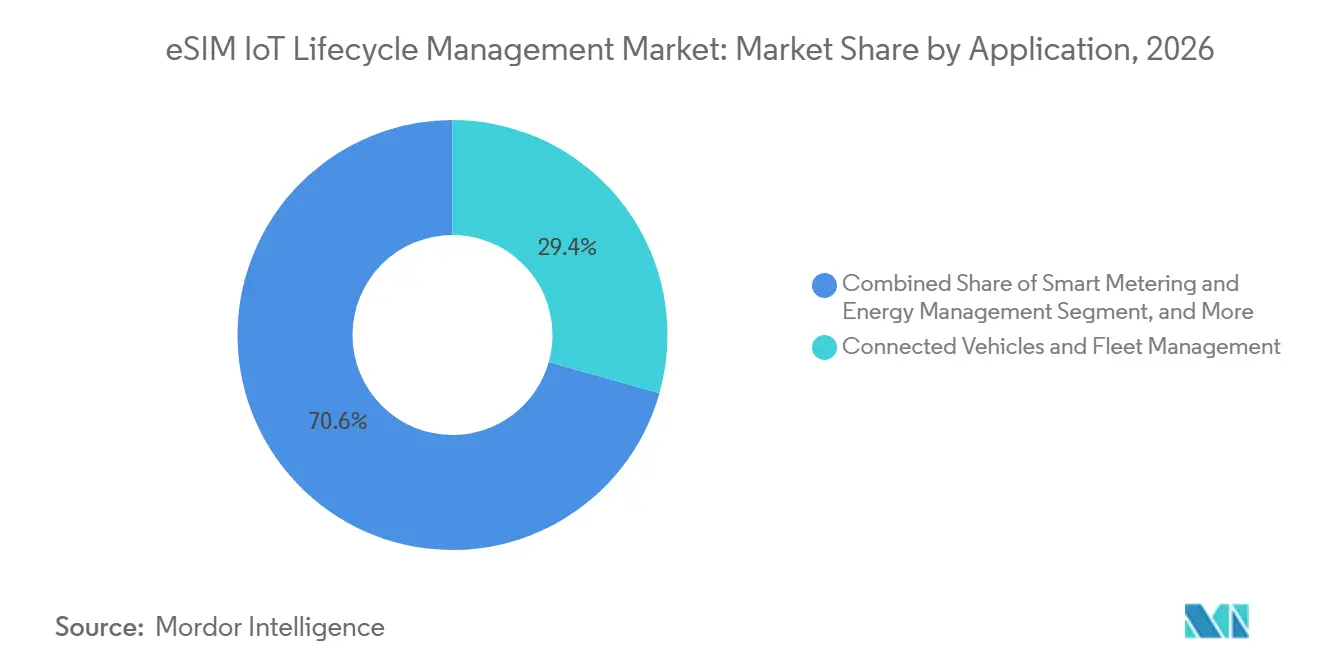
- Par application, les véhicules connectés et la gestion de flotte représentaient 29,36 % du chiffre d'affaires en 2026, tandis que le segment de la comptabilité intelligente et de la gestion de l'énergie devrait se développer à un CAGR de 24,67 % jusqu'en 2032.
- Par utilisateur final, les opérateurs de réseaux mobiles et les MVNO détenaient 32,74 % de la part du marché eSIM IoT Lifecycle Management en 2026, tandis que les agrégateurs de connectivité IoT devraient se développer à un CAGR de 24,61 % jusqu'en 2032.
- Par géographie, l'Europe détenait 34,26 % de la part du marché eSIM IoT Lifecycle Management en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 24,72 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Flottes IoT industrielles nécessitant un contrôle de connectivité à distance longue durée | +4.2% | Mondial, avec une concentration dans les pôles industriels d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Standardisation SGP.32 pour les appareils contraints et à interface utilisateur limitée | +3.8% | Mondial, avec une adoption précoce en Amérique du Nord et en Europe et une expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Télématique automobile et exigences de conformité en matière de cybersécurité | +3.2% | Amérique du Nord et Europe, avec un débordement précoce vers l'Asie-Pacifique et le Moyen-Orient | Moyen terme (2-4 ans) |
| Économies de provisionnement à distance dans les déploiements multi-pays | +2.8% | Mondial, notamment dans la logistique transfrontalière, les services publics et les opérations de flotte | Court terme (≤ 2 ans) |
| Gestion des profils économe en énergie pour les appareils à connectivité intermittente | +2.1% | Asie-Pacifique et Europe, notamment dans la comptabilité intelligente et le suivi des actifs | Long terme (≥ 4 ans) |
| Résilience des profils locaux et multi-opérateurs face à l'exposition à l'itinérance permanente | +1.6% | Europe, Amérique du Sud, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Flottes IoT industrielles nécessitant un contrôle de connectivité à distance longue durée
Les flottes industrielles de compteurs intelligents, de moniteurs de pipelines, de capteurs de réseau et de traceurs logistiques constituent une source majeure de demande pour le marché eSIM IoT Lifecycle Management. Ces appareils fonctionnent souvent pendant 10 à 20 ans et peuvent survivre à plusieurs contrats d'opérateurs. Le remplacement d'une SIM physique dans une flotte dispersée peut nécessiter une visite sur site, une manipulation du matériel et une interruption de service. Le provisionnement à distance permet aux opérateurs de modifier les arrangements de connectivité sans récupérer l'appareil. Telenor IoT a annoncé la disponibilité commerciale des cartes SIM SGP.32 en 2026 pour les déploiements IoT à grande échelle, indiquant que la norme a dépassé le stade pilote.[1] Le coût d'un changement d'opérateur en milieu de vie peut être élevé lorsque les appareils sont installés dans des endroits éloignés ou à accès restreint, ce qui rend l'automatisation du cycle de vie d'autant plus importante à mesure que la taille des flottes augmente.
Standardisation SGP.32 pour les appareils contraints et à interface utilisateur limitée
La spécification GSMA SGP.32 traite de la gestion à distance des appareils IoT dépourvus d'interface utilisateur ou de connexion de données persistante. Un serveur eIM peut initier le provisionnement de manière asynchrone, permettant à une flotte d'être gérée sans interaction manuelle avec l'appareil.[2] Le marché eSIM IoT Lifecycle Management en bénéficie car la spcification sépare la gestion des profils du fournisseur de connectivité. Cela peut permettre aux entreprises de sélectionner un fournisseur de connectivité indépendamment de leur couche de gestion eSIM. IDEMIA a introduit une solution SGP.32 de bout en bout entièrement certifiée GSMA en août 2025, couvrant à la fois les composants eUICC et eIM. La certification devient de plus en plus pertinente dans les appels d'offres, car les acheteurs du secteur automobile et des services publics ont besoin de preuves fiables qu'une plateforme peut prendre en charge des flux de travail de provisionnement standardisés.
Télématique automobile et exigences de conformité en matière de cybersécurité
Les services de véhicules connectés dépendent de plus en plus d'un contrôle fiable du cycle de vie pour la télématique, les diagnostics et les mises à jour logicielles à distance. La règle américaine sur la chaîne d'approvisionnement des véhicules connectés est entrée en vigueur en mars 2025 et a imposé des exigences en matière de chaîne d'approvisionnement sur le matériel et les logiciels des véhicules connectés concernés.[3] Le provisionnement eSIM est pertinent car les constructeurs automobiles ont besoin d'enregistrements fiables sur la manière dont les profils de connectivité sont émis et gérés. G+D a annoncé en 2026 qu'il fournirait des services de gestion des abonnements à Rivian pour le R2 en utilisant la technologie SGP.32. Un seul eUICC peut prendre en charge des profils locaux sur plusieurs marchés, réduisant ainsi la nécessité de créer des variantes de matériel SIM spécifiques à chaque pays. Le marché eSIM IoT Lifecycle Management joue donc un rôle dans l'aide aux fabricants pour gérer la conformité et la connectivité tout au long de la durée de vie opérationnelle d'un véhicule.
Économies de provisionnement à distance dans les déploiements multi-pays
Les flottes multi-pays peuvent engager des coûts de SIM physique liés à la gestion des stocks, aux procédures douanières, aux visites de techniciens et aux temps d'arrêt. La commutation à distance des profils peut réduire ces contraintes opérationnelles lorsqu'un appareil est déplacé vers un nouveau territoire ou opérateur, notamment lorsqu'un remplacement nécessiterait une coordination entre les équipes locales sur le terrain. Cisco et Tata Communications ont annoncé en 2025 une collaboration intégrant la plateforme MOVE de Tata Communications avec le centre de contrôle IoT de Cisco.[4] La collaboration portait sur de grands parcs IoT internationaux et montre pourquoi les entreprises valorisent le contrôle centralisé de la connectivité. La version 1.3 de SGP.32 inclut également des procédures de provisionnement de profils en usine qui peuvent prendre en charge une mise en service sécurisée avant qu'un appareil ne quitte la production. Cela réduit l'incertitude associée à l'expédition d'appareils non provisionnés et peut simplifier la planification du déploiement international pour le marché eSIM IoT Lifecycle Management.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de coexistence entre les parcs SGP.02, SGP.22 et SGP.32 | -2.8% | Mondial, plus aigu en Amérique du Nord et en Europe avec de grands parcs SGP.02 hérités | Long terme (≥ 4 ans) |
| Lacunes de préparation en matière d'appareils, d'eUICC, de micrologiciels et de certification régionale | -2.2% | Asie-Pacifique et Amérique du Sud, avec des retards de certification dans les économies émergentes | Moyen terme (2-4 ans) |
| Gouvernance de la commutation de profils et risque de coupure de connectivité | -1.6% | Mondial, plus aigu dans les infrastructures critiques et la santé | Moyen terme (2-4 ans) |
| Contraintes commerciales et réglementaires sur l'accès aux opérateurs locaux | -1.2% | Europe et Asie-Pacifique, où s'appliquent les restrictions d'itinérance permanente et les règles d'enregistrement des SIM | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts de coexistence entre les parcs SGP.02, SGP.22 et SGP.32
De nombreuses organisations doivent exploiter des systèmes SGP.02 hérités parallèlement aux environnements SGP.22 et SGP.32 plus récents. Cela nécessite une infrastructure dorsale parallèle, des licences, des contrôles de sécurité et des ressources d'ingénierie spécialisées. L'ancienne approche SM-SR ne s'aligne pas directement avec la logique de gestion eIM de SGP.32, de sorte que la migration ne peut pas toujours être réalisée par une simple mise à jour logicielle. Le marché eSIM IoT Lifecycle Management peut faire face à des cycles de vente plus longs lorsque les entreprises doivent protéger leurs investissements existants. Les fournisseurs de plateformes plus petits peuvent avoir du mal à financer la prise en charge multi-normes tout en répondant aux exigences de certification en constante évolution. Cet environnement favorise les fournisseurs capables de gérer les environnements de provisionnement hérités et nouveaux sans augmenter le risque opérationnel pour le client.
Lacunes de préparation en matière d'appareils, d'eUICC, de micrologiciels et de certification régionale
La disponibilité des logiciels ne garantit pas que chaque appareil connecté est prêt pour le déploiement SGP.32. Les fournisseurs de modules, les fournisseurs d'eUICC, les fabricants d'appareils et les régulateurs locaux peuvent avoir des calendriers de préparation différents, de sorte qu'un fournisseur de services peut tre techniquement prêt avant que le parc d'appareils installés ne le soit. La qualification des micrologiciels peut prendre plus de temps pour les appareils à faible consommation d'énergie, car ces produits utilisent une capacité radio limitée et des cycles de mise à jour plus longs. Les exigences d'enregistrement des SIM peuvent également ajouter des étapes opérationnelles pour les flottes transfrontalières où s'appliquent des procédures d'enregistrement et d'identité locales. Le marché eSIM IoT Lifecycle Management peut donc progresser plus rapidement dans les nouveaux déploiements que dans les flottes nécessitant des modifications matérielles ou de micrologiciels, surtout lorsqu'un appareil ne peut pas être facilement récupéré. Les entreprises dans des environnements de certification moins matures peuvent engager des coûts de tests bilatéraux supplémentaires avant l'approbation du déploiement, rendant l'adoption plus difficile pour les programmes de capteurs à faible coût.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les plateformes logicielles gagnent en dynamisme aux côtés des services gérésLes services gérés de connectivité eSIM IoT détenaient 46,38 % du chiffre d'affaires en 2026. Le segment reste important car de nombreuses entreprises préfèrent un fournisseur qui gère les relations avec les opérateurs, les arrangements d'itinérance, l'activité des abonnements, les alertes et la gestion quotidienne des exceptions. Cette approche peut réduire la complexité dans un contexte où l'infrastructure SGP.32 est encore en cours d'introduction sur les marchés et dans les environnements opérationnels. Les services gérés sont particulièrement pertinents pour les organisations qui ne souhaitent pas exploiter leur propre environnement de provisionnement ou employer des spécialistes pour chaque relation avec un opérateur. Ils fournissent également un support pour l'administration quotidienne de la connectivité dans plusieurs pays, ce qui reste une raison pratique de leur rôle continu dans le marché eSIM IoT Lifecycle Management.
Les logiciels et plateformes de gestion du cycle de vie devraient se développer à un CAGR de 24,53 % jusqu'en 2032. Cette partie du marché eSIM IoT Lifecycle Management est soutenue par des outils eIM qui automatisent le provisionnement, l'application des politiques, les changements de profils, les approbations et la gestion des enregistrements dans les flottes d'appareils. Les plateformes logicielles peuvent créer des journaux qui aident les entreprises à démontrer le contrôle de l'activité de provisionnement et à enquêter sur les problèmes de connexion sans visiter l'appareil. Kigen propose sa plateforme eIM via des options de déploiement cloud géré et hybride, ce qui illustre la gamme de modèles de livraison disponibles pour les acheteurs. Les services professionnels et l'intégration restent pertinents car l'eUICC, l'eIM, le SM-DP+, les outils de sécurité et les systèmes d'entreprise nécessitent souvent une intégration sur mesure. Le secteur eSIM IoT Lifecycle Management s'appuie également sur ces services lorsque les clients migrent depuis d'anciens environnements de provisionnement, testent un nouveau modèle opérationnel ou ont besoin de former leurs équipes internes sur des processus révisés.

Par modle de déploiement :
le cloud est en tête tandis que le modèle hybride répond aux besoins de résidence des donnéesLe déploiement basé sur le cloud représentait 63,47 % du chiffre d'affaires en 2026. Les entreprises utilisent les services cloud pour accéder à une infrastructure de provisionnement évolutive sans avoir à construire et maintenir tous les systèmes en interne, réduisant ainsi le délai de mise en œuvre pour une flotte distribuée. Les environnements cloud certifiés peuvent également aider les fournisseurs à servir des clients dans plusieurs régions à partir d'une plateforme opérationnelle commune tout en appliquant des contrôles d'accès et des mises à jour logicielles cohérents. G+D et AWS ont annoncé une collaboration de provisionnement eSIM à distance basée sur le cloud en février 2026. Cet arrangement montre comment les fournisseurs utilisent les canaux de distribution cloud pour atteindre les opérateurs, les entreprises et les fournisseurs de services IoT.
Le déploiement hybride devrait se développer à un CAGR de 24,28 % jusqu'en 2032. Cette architecture permet aux organisations de combiner l'évolutivité du cloud avec des composants gérés localement là où s'appliquent des exigences de résidence des données, de contrôle opérationnel ou de sécurité. La taille du march eSIM IoT Lifecycle Management pour les systèmes hybrides bénéficie de la demande dans les services publics réglementés, les réseaux liés aux gouvernements et les secteurs soumis à des contrôles locaux des données qui ne peuvent pas placer chaque fonction opérationnelle dans un environnement partagé. L'approche de l'Allemagne en matière de traitement des données M2M est l'une des raisons pour lesquelles les opérateurs de services publics peuvent préférer un arrangement hybride. Les systèmes sur site servent encore certains cas d'usage souverains et liés à la défense. Cependant, leur adoption plus lente reflète une acceptation plus large de l'infrastructure cloud partagée certifiée et la charge de maintenance réduite qu'elle implique.
Par application :
la connectivité des véhicules est en tête tandis que la comptabilité intelligente progresse rapidementLes véhicules connectés et la gestion de flotte représentaient 29,36 % du chiffre d'affaires en 2026. Les constructeurs automobiles ont besoin d'une connectivité stable pour les diagnostics, la télématique, les mises à jour logicielles, les fonctions d'urgence et les services numériques pendant la durée de vie opérationnelle du véhicule. Une conception à référence unique peut utiliser un eUICC compatible à l'échelle mondiale et appliquer un profil local après la production, plutôt que de conserver des stocks de SIM séparés pour chaque destination. Cela réduit le nombre de variantes de SIM qu'un fabricant doit gérer dans sa chaîne d'approvisionnement et peut simplifier la planification en usine. Cela aide également le marché eSIM IoT Lifecycle Management à répondre aux lancements internationaux de véhicules dans lesquels les besoins de connectivité locale, les relations avec les opérateurs et les exigences de conformité diffèrent.
La comptabilité intelligente et la gestion de l'énergie devraient se développer à un CAGR de 24,67 % jusqu'en 2032. Les services publics ont besoin d'une connectivité longue durée pour la communication bidirectionnelle des compteurs, la surveillance de l'énergie distribuée, la coordination de la recharge des véhicules électriques et le basculement réseau. L'ESMIG a identifié la technologie eSIM comme pertinente pour une connectivité de compteurs intelligents résiliente et interopérable. Les appareils dans cette application peuvent rester installés pendant 15 à 20 ans, permettant à la gestion à distance des profils de limiter les interventions futures sur le terrain et de soutenir la continuité à mesure que les conditions de connectivité évoluent. L'automatisation industrielle, la logistique, le suivi des actifs et la surveillance de la santé élargissent encore la demande d'applications. La santé met fortement l'accent sur les contrôles d'audit et la gestion des données, tandis que la logistique utilise l'automatisation du provisionnement pour réduire les stocks de SIM spécifiques à chaque pays et le travail d'activation manuelle.
Par utilisateur final :
les opérateurs conservent leur échelle tandis que les agrégateurs élargissent leur rôleLes opérateurs de réseaux mobiles et les MVNO détenaient 32,74 % du chiffre d'affaires en 2026. Ils restent la contrepartie habituelle de provisionnement pour les entreprises qui achètent une connectivité gérée avec accès au réseau. Leurs relations établies avec les opérateurs et leurs systèmes de gestion des SIM existants soutiennent leur position actuelle. Ces fournisseurs peuvent également offrir un support groupé pour l'itinérance, les abonnements et les politiques de connectivité. Le marché eSIM IoT Lifecycle Management continue de s'appuyer sur les opérateurs, car les réseaux fournissent toujours la connectivité sous-jacente.
Les agrégateurs de connectivité IoT devraient se développer à un CAGR de 24,61 % jusqu'en 2032. SGP.32 permet de séparer la propriété de l'eIM de la fourniture de connectivité, offrant aux entreprises la possibilité d'utiliser une couche de gestion neutre. Les agrégateurs peuvent fournir une vue consolidée sur plusieurs fournisseurs de réseau, ce qui est utile pour les flottes régionales ou mondiales. Les fabricants d'équipements d'origine augmentent également leur engagement direct avec les plateformes eIM pour conserver le contrôle de la relation appareil-vers-cloud. Les propriétaires d'IoT d'entreprise peuvent adopter des systèmes autogérés une fois que les volumes de provisionnement justifient l'utilisation d'une infrastructure dédiée. Les intégrateurs de systèmes et les fournisseurs de services gérés restent importants car ils relient les systèmes de provisionnement aux plateformes de planification des ressources d'entreprise et de gestion des actifs.
Analyse géographique
Marché européen de la gestion du cycle de vie des eSIM IoT
L'Europe détenait 34,26 % de la part de marché de la gestion du cycle de vie des eSIM IoT en 2026. La région bénéficie de la production automobile en Allemagne, des programmes de compteurs intelligents au Royaume-Uni et du déploiement précoce de l'IoT industriel dans les pays nordiques, où une infrastructure de communications établie soutient la gestion des actifs connectés. La loi européenne sur la cyber-résilience et les exigences NIS2 renforcent le besoin de mises à jour de sécurité, de pistes d'audit, de gestion des certificats et d'un accès clairement encadré tout au long des cycles de vie des produits connectés. Les exigences d'enregistrement peuvent également générer des travaux opérationnels spécifiques à chaque pays pour les opérateurs de flottes transfrontalières. Telefónica Tech et Thales ont lancé une solution SGP.32 commerciale intégrée à la plateforme Kite de Telefónica en juillet 2026.
Marché de la gestion du cycle de vie des eSIM IoT en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 24,72 % jusqu'en 2032. L'approbation commerciale par la Chine des services eSIM pour smartphones en octobre 2025 a marqué une évolution importante pour l'adoption plus large des eSIM. Thales, Singtel, Optus, AIS et Globe Telecom ont annoncé leur intention de lancer un réseau eSIM IoT d'entreprise multi-opérateurs utilisant le SGP.32 en 2026. Le Japon et la Corée du Sud disposent de capacités IoT d'entreprise établies, tandis que l'Inde représente une opportunité importante pour les services connectés et les modèles de déploiement adaptés aux besoins locaux. Tata Communications a soutenu le lancement du service eSIM panindien de BSNL, créant un point de référence pour le déploiement national des eSIM et une considération importante pour le marché de la gestion du cycle de vie des eSIM IoT.
Marché de la gestion du cycle de vie des eSIM IoT dans les Amériques et au Moyen-Orient et en Afrique
L'Amérique du Nord dispose d'une base substantielle sur le marché de la gestion du cycle de vie des eSIM IoT dans les domaines des véhicules connectés, de la logistique transfrontalière et de la modernisation des services publics. La réglementation américaine sur les véhicules connectés a accru l'attention portée aux chaînes d'approvisionnement en télématique sécurisée pour les futurs programmes de véhicules. L'Amérique du Sud se trouve à un stade plus précoce de développement commercial, l'agriculture, l'exploitation minière et la logistique de transport créant des cas d'usage pertinents dans lesquels les déplacements sur de longues distances peuvent s'avérer coûteux. La disponibilité des modules et les dépendances entre opérateurs peuvent limiter le déploiement à court terme dans la région. Le Moyen-Orient utilise les capacités de gestion du cycle de vie des eSIM pour des programmes de villes intelligentes et d'automatisation industrielle. L'Afrique se trouve également à un stade précoce, l'exploitation minière à distance et la surveillance de l'énergie hors réseau créant une demande pour des services d'agrégation de connectivité.
Paysage concurrentiel
Le marché eSIM IoT Lifecycle Management présente un niveau supérieur modérément consolidé et un groupe fragmenté d'agrégateurs, de fournisseurs de modules et de fournisseurs de services gérés régionaux. Les principaux fournisseurs se font concurrence sur la technologie eUICC, les plateformes eIM, la gestion des abonnements, les services de provisionnement basés sur le cloud et leur capacité à soutenir les clients avant et après l'activation des profils. Thales, G+D, IDEMIA et Valid sont des participants établis dans l'écosystème de provisionnement. La concurrence est façonnée par la certification GSMA, la fiabilité de la plateforme, la portée géographique et la capacité à s'intégrer aux systèmes IoT d'entreprise. Les acheteurs évaluent également si un fournisseur peut gérer plusieurs générations de technologie de provisionnement eSIM pendant la transition vers SGP.32, protéger les informations détenues dans les systèmes de provisionnement et fournir un support pratique lorsqu'une connexion doit être modifiée rapidement.
G+D et AWS ont annoncé une collaboration de provisionnement eSIM à distance basée sur le cloud en février 2026, incluant un déploiement SGP.32 en direct pour l'appareil eero Signal d'Amazon. Telefonica Tech et Thales ont introduit une solution SGP.32 commerciale connectée à la plateforme Kite en juillet 2026. IDEMIA a lancé une solution SGP.32 de bout en bout entièrement certifiée GSMA en août 2025. Ces mouvements montrent que les entreprises leaders construisent des portefeuilles de produits autour du provisionnement certifié et du déploiement de niveau entreprise au sein du marché eSIM IoT Lifecycle Management. Ils montrent également que les fournisseurs utilisent des partenariats pour combiner l'orchestration de la connectivité, la sécurité, la livraison cloud et la portée commerciale sur plusieurs canaux clients.
Il existe encore un écart pour les entreprises exploitant des flottes mixtes SGP.02 et SGP.32. Les fournisseurs capables de fournir une vue opérationnelle commune sur ces environnements peuvent réduire la charge d'une migration progressive et aider les clients à éviter d'utiliser des processus séparés pour chaque génération de provisionnement. Les nouveaux agrégateurs axés sur SGP.32 peuvent entrer sur le marché sans le coût de maintenance de l'infrastructure SM-SR héritée. Les fournisseurs de puces et d'eUICC peuvent également se démarquer en intégrant des capacités de provisionnement de profils en usine dans le matériel des appareils. Le marché eSIM IoT Lifecycle Management comprend donc une concurrence à la fois au niveau de la couche logicielle et au stade de la mise en service en usine. L'échelle, le statut de certification, le support opérationnel et la capacité d'intégration restent plus importants qu'une seule fonctionnalité. Le secteur eSIM IoT Lifecycle Management restera probablement ouvert aux fournisseurs spécialisés là où les exigences de conformité régionale ou verticale sont exigeantes.
Leaders du secteur ESIM IoT Lifecycle Management
-
Thales Group
-
Giesecke+Devrient GmbH
-
IDEMIA Group S.A.S.
-
Kigen Ltd.
-
Valid Solucoes S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la gestion du cycle de vie des eSIM IoT Entreprises couvertes dans ce rapport
- Thales Group
- Giesecke+Devrient GmbH
- IDEMIA Group S.A.S.
- Kigen Ltd.
- Cisco Systems, Inc.
- Eseye Limited
- Wireless Logic Group Limited
- Telenor ASA
- Vodafone Group Plc
- Deutsche Telekom AG
- Tata Communications Limited
- 1GLOBAL Limited
- Workz Group Limited
- Valid Solucoes S.A.
- Telit Communications Limited (Telit Cinterion)
- u-blox Holding AG
- STMicroelectronics N.V.
- Infineon Technologies AG
- Aeris Communications, Inc.
- KORE Group Holdings, Inc.
Développements industriels récents dans Marché de la gestion du cycle de vie des eSIM IoT
- Septembre 2026 : Deutsche Telekom a lancé T-Travel, un produit eSIM mondial proposant des forfaits de données mobiles dans plus de 200 destinations activés directement sur un appareil compatible eSIM, marquant une extension délibérée de la marque eSIM de l'opérateur au-delà de sa base d'abonnés mobiles traditionnelle vers la connectivité de voyage internationale.
- Juillet 2026 : Telefonica Tech et Thales ont lancé une solution eSIM commerciale basée sur SGP.32 intégrée à la plateforme Kite de Telefónica, permettant aux entreprises de gérer centralement les abonnements multi-opérateurs sans intégrations bilatérales préétablies avec les opérateurs.
- Avril 2026 : Telenor IoT a commencé la livraison commerciale de cartes SIM SGP.32 le 17 avril, parmi les premiers grands opérateurs mondiaux à passer du pilote à la fourniture SGP.32 de qualité production, avec une surveillance pilotée par l'IA intégrée à sa plateforme de connectivité gérée.
- Février 2026 : G+D et AWS ont lancé une solution de provisionnement eSIM à distance basée sur le cloud pour les applications grand public et IoT, G+D transférant les charges de travail eSIM vers l'infrastructure AWS et rendant ses solutions disponibles via AWS Marketplace aux opérateurs, aux entreprises et aux fournisseurs de services IoT.
Périmètre du rapport mondial sur le marché ESIM IoT Lifecycle Management
Le rapport sur le marché eSIM IoT Lifecycle Management est segmenté par type de produit (logiciels et plateformes de gestion du cycle de vie, services gérés de connectivité eSIM IoT, et services professionnels et d'intégration), modèle de déploiement (basé sur le cloud, sur site et hybride), application (véhicules connectés et gestion de flotte, comptabilité intelligente et gestion de l'énergie, automatisation industrielle et fabrication intelligente, logistique et suivi des actifs, surveillance de la santé et dispositifs médicaux, et autres applications), utilisateur final (fabricants d'équipements d'origine, opérateurs de réseaux mobiles et MVNO, propriétaires d'IoT d'entreprise, agrégateurs de connectivité IoT, et intégrateurs de systèmes et fournisseurs de services gérés) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Logiciels et plateformes de gestion du cycle de vie |
| Services gérés de connectivité eSIM IoT |
| Services professionnels et d'intégration |
| Basé sur le cloud |
| Sur site |
| Hybride |
| Véhicules connectés et gestion de flotte |
| Comptabilité intelligente et gestion de l'énergie |
| Automatisation industrielle et fabrication intelligente |
| Logistique et suivi des actifs |
| Surveillance de la santé et dispositifs médicaux |
| Autres applications |
| Fabricants d'équipements d'origine |
| Opérateurs de réseaux mobiles et MVNO |
| Propriétaires d'IoT d'entreprise |
| Agrégateurs de connectivité IoT |
| Intégrateurs de systèmes et fournisseurs de services gérés |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type de produit | Logiciels et plateformes de gestion du cycle de vie | |
| Services gérés de connectivité eSIM IoT | ||
| Services professionnels et d'intégration | ||
| Par modèle de déploiement | Basé sur le cloud | |
| Sur site | ||
| Hybride | ||
| Par application | Véhicules connectés et gestion de flotte | |
| Comptabilité intelligente et gestion de l'énergie | ||
| Automatisation industrielle et fabrication intelligente | ||
| Logistique et suivi des actifs | ||
| Surveillance de la santé et dispositifs médicaux | ||
| Autres applications | ||
| Par utilisateur final | Fabricants d'équipements d'origine | |
| Opérateurs de réseaux mobiles et MVNO | ||
| Propriétaires d'IoT d'entreprise | ||
| Agrégateurs de connectivité IoT | ||
| Intégrateurs de systèmes et fournisseurs de services gérés | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché eSIM IoT Lifecycle Management ?
Le marché eSIM IoT Lifecycle Management devrait atteindre 3,84 milliards USD d'ici 2032 contre 1,37 milliard USD en 2027, à un CAGR de 22,89 %.
Qu'est-ce qui stimule la demande de gestion du cycle de vie eSIM ?
Les appareils industriels longue durée, les besoins de provisionnement à distance, l'adoption de SGP.32 et les exigences de connectivité automobile soutiennent la demande.
Quelle catégorie de produits eSIM IoT détient la plus grande part de chiffre d'affaires ?
Les services gérés de connectivité eSIM IoT détenaient la plus grande part à 46,38 % en 2026.
Quelle application devrait progresser le plus rapidement ?
La comptabilité intelligente et la gestion de l'énergie devraient se développer à un CAGR de 24,67 % jusqu'en 2032.
Quelle région est en tête du chiffre d'affaires du marché eSIM IoT Lifecycle Management ?
L'Europe était en tête avec une part de chiffre d'affaires de 34,26 % en 2026, soutenue par les cas d'usage de l'automobile, de la comptabilité intelligente et de l'IoT industriel.
Pourquoi les entreprises utilisent-elles des modèles de déploiement eSIM hybrides ?
Les modèles hybrides combinent l'évolutivité du cloud avec le contrôle local là où s'appliquent les exigences de résidence des données et de sécurité.