
ESIM IoT ライフサイクル管理市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
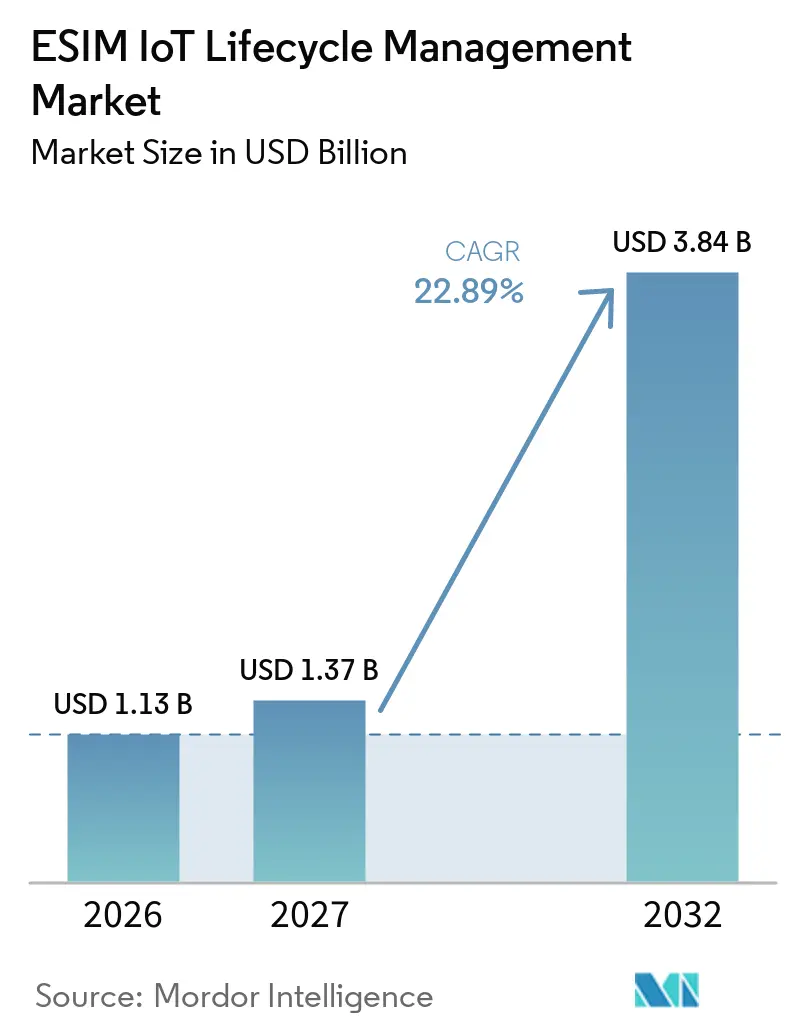
| 市場規模 (2027) | 1.37 十億米ドル |
| 市場規模 (2032) | 3.84 十億米ドル |
| 成長率 (2027 - 2032) | 22.89 % |
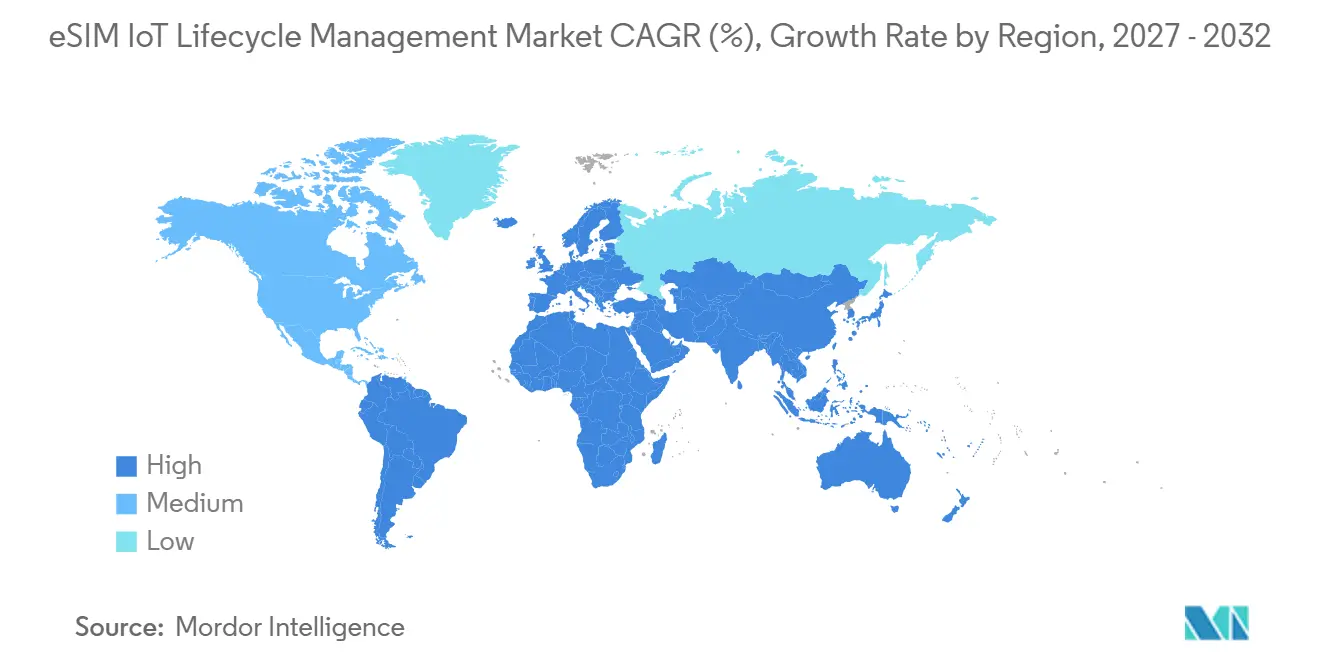
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
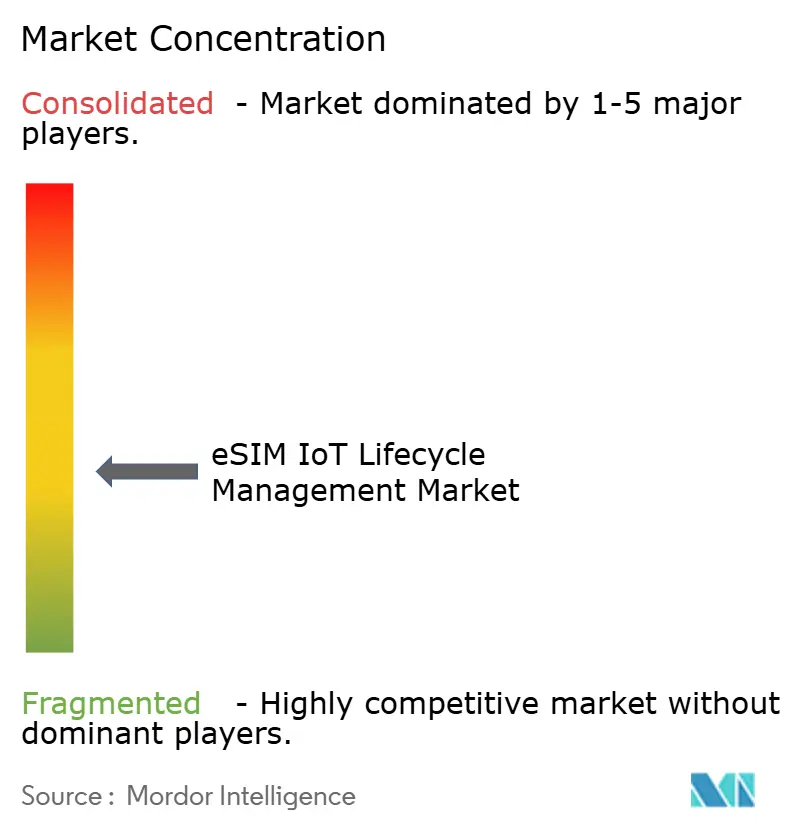
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるESIM IoT ライフサイクル管理市場分析
eSIM IoT ライフサイクル管理市場規模は、2026年の1.13 ビリオン 米ドルから2027年には1.37 ビリオン 米ドルに増加し、2032年までに3.84 ビリオン 米ドルに達する見込みで、2027年から2032年にかけてCAGR 22.89%で成長すると予測されています。eSIM IoT ライフサイクル管理市場は、設置後のアクセスが困難、危険、または非現実的な資産を含む長期稼働にわたって安全な接続を必要とする産業用デバイスフリートによって支えられており、物理的な交換はサービスを中断させ、追加の調整作業を生じさせる可能性があります。リモートプロファイル管理は、デバイスがキャリアを変更したり国境を越えたりする際に物理的なSIMカードを交換する必要性を低減します。GSMA SGP.32規格は、ユーザーインターフェースが限られているか断続的な接続性しか持たないデバイスのリモートプロビジョニングをサポートします。この変化により企業はサプライヤー管理においてより高い柔軟性を得る一方、安全なプロビジョニングシステムと統合サービスへの需要が高まっています。eSIM IoT ライフサイクル管理市場はまた、多くの企業がSGP.02、SGP.22、SGP.32の各環境を同時にサポートしなければならないため、移行コストという課題にも直面しています。
主要レポートのポイント
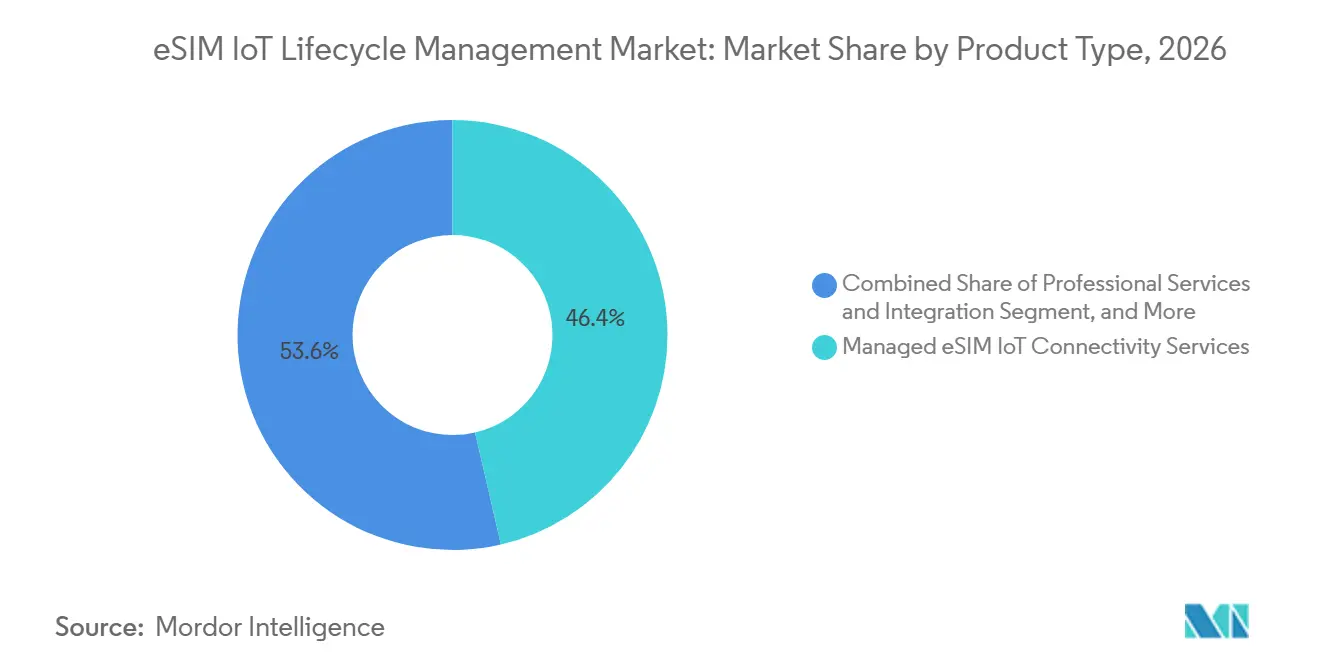
- 製品タイプ別では、マネージドeSIM IoT接続サービスが2026年のeSIM IoT ライフサイクル管理市場シェアの46.38%を占め、ライフサイクル管理ソフトウェアおよびプラットフォームは2032年にかけてCAGR 24.53%で拡大すると予測されています。
- 展開モデル別では、クラウドベースの展開が2026年のeSIM IoT ライフサイクル管理市場規模の63.47%を占め、ハイブリッド展開は2032年にかけてCAGR 24.28%で拡大すると予測されています。
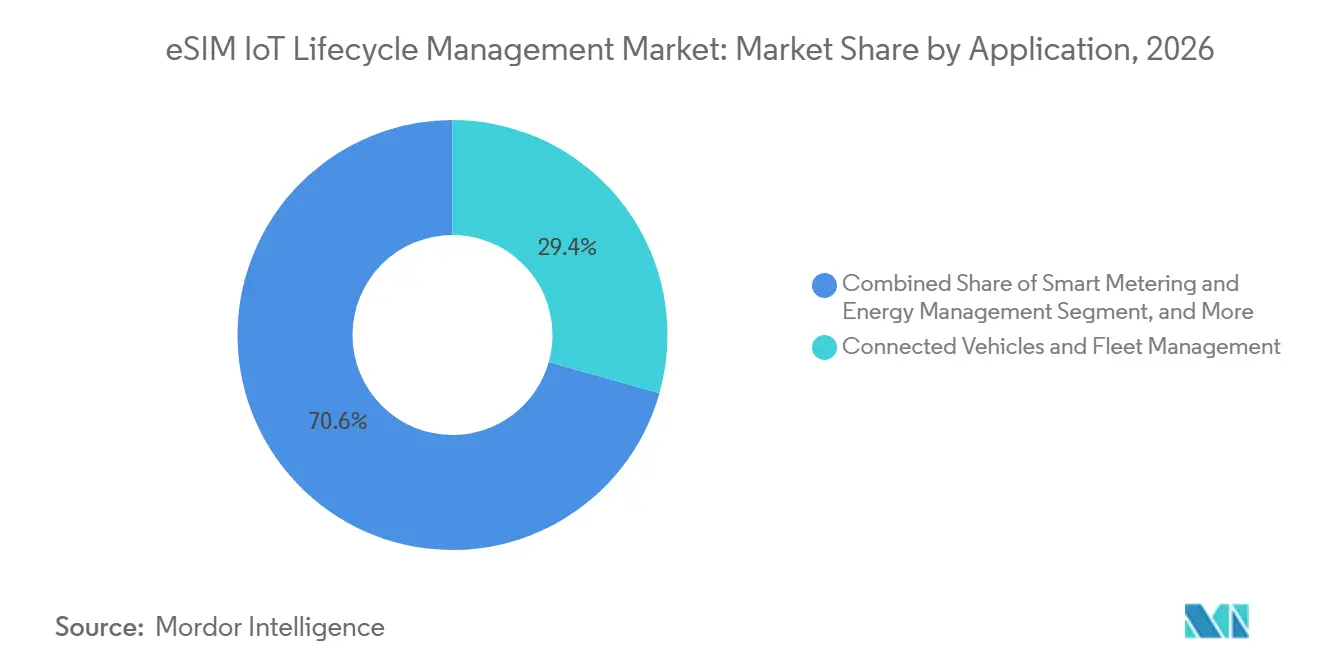
- アプリケーション別では、コネクテッドビークルおよびフリート管理が2026年の収益の29.36%を占め、スマートメータリングおよびエネルギー管理セグメントは2032年にかけてCAGR 24.67%で拡大すると予測されています。
- エンドユーザー別では、モバイルネットワークオペレーターおよびMVNOが2026年のeSIM IoT ライフサイクル管理市場シェアの32.74%を占め、IoT接続アグリゲーターは2032年にかけてCAGR 24.61%で拡大すると予測されています。
- 地域別では、欧州が2026年のeSIM IoT ライフサイクル管理市場シェアの34.26%を占め、アジア太平洋地域は2032年にかけてCAGR 24.72%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 長期リモート接続制御を必要とする 産業用IoTフリート | +4.2% | 北米、欧州、アジア太平洋の 産業ハブに集中するグローバル市場 | 長期(4年以上) |
| 制約のあるユーザーインターフェース限定デバイス向けの SGP.32標準化 | +3.8% | 北米および欧州での早期採用を経て アジア太平洋へ拡大するグローバル市場 | 中期(2〜4年) |
| 自動車テレマティクスおよび サイバーセキュリティコンプライアンス要件 | +3.2% | 北米および欧州が中心で、 アジア太平洋および中東への早期波及あり | 中期(2〜4年) |
| 多国間展開における リモートプロビジョニングのコスト削減 | +2.8% | 国境を越えた物流、公益事業、 フリート運営において特に重要なグローバル市場 | 短期(2年以内) |
| 断続的に接続されるデバイス向けの バッテリー効率的なプロファイル管理 | +2.1% | スマートメータリングおよび資産追跡において 特に重要なアジア太平洋および欧州 | 長期(4年以上) |
| 永続的ローミングリスクに対する ローカルプロファイルおよびマルチオペレーター耐障害性 | +1.6% | 欧州、南米、中東、 アフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
長期リモート接続制御を必要とする産業用IoTフリート
スマートメーター、パイプラインモニター、グリッドセンサー、物流トラッカーの産業用フリートは、eSIM IoT ライフサイクル管理市場における主要な需要源です。これらのデバイスは多くの場合10〜20年間稼働し、複数のキャリア契約期間を超えることがあります。分散したフリート全体で物理的なSIMを交換するには、現地訪問、ハードウェアの取り扱い、サービス中断が必要になる場合があります。リモートプロビジョニングにより、オペレーターはデバイスを回収することなく接続の取り決を変更できます。Telenor IoTは2026年に大規模IoT展開向けSGP.32 SIMカードの商業的提供を発表し、この規格がパイロット段階を超えて進展したことを示しました。[1] 遠隔地や立入制限区域に設置されたデバイスのキャリア変更コストは高くなる可能性があり、フリート規模が拡大するにつれてライフサイクル自動化の重要性が増しています。
制約のあるユーザーインターフェース限定デバイス向けのSGP.32標準化
GSMA SGP.32仕様は、ユーザーインターフェースや持続的なデータ接続を持たないIoTデバイスのリモート管理に対応しています。eIMサーバーは非同期でプロビジョニングを開始でき、手動によるデバイス操作なしにフリートを管理することが可能です。[2] eSIM IoT ライフサイクル管理市場は、この仕様がプロファイル管理を接続プロバイダーから分離するため恩恵を受けています。これにより、企業はeSIM管理レイヤーとは独立して接続プロバイダーを選択できるようになります。IDEMIAは2025年8月に、eUICCとeIMの両コンポーネントをカバーするGSMA完全認定のエンドツーエンドSGP.32ソリューションを発表しました。自動車および公益事業の購買担当者がプラットフォームの標準化されたプロビジョニングワークフローのサポート能力を示す信頼性の高い証拠を必要とするため、認証は調達においてより重要性を増しています。
自動車テレマティクスおよびサイバーセキュリティコンプライアンス要件
コネクテッドビークルサービスは、テレマティクス、診断、無線ソフトウェアアップデートのための信頼性の高いライフサイクル制御にますます依存しています。米国のコネクテッドビークルサプライチェーン規則は2025年3月に発効し、対象となるコネクテッドビークルのハードウェアおよびソフトウェアにサプライチェーン要件を課しました。[3] eSIMプロビジョニングは、自動車メーカーが接続プロファイルの発行・管理方法の信頼性の高い記録を必要とするため、関連性があります。G+Dは2026年に、SGP.32技術を使用してRivianのR2向けにサブスクリプション管理サービスを提供すると発表しました。単一のeUICCが市場をまたいでローカルプロファイルをサポートでき、国別のSIMハードウェアバリアントを作成する必要性を低減します。したがって、eSIM IoT ライフサイクル管理市場は、メーカーが車両の稼働期間にわたってコンプライアンスと接続性を管理するうえで重要な役割を担っています。
多国間展開におけるリモートプロビジョニングのコスト削減
多国間フリートは、在庫管理、通関手続き、技術者の現地訪問、ダウンタイムを通じて物理的なSIMコストが発生する可能性があります。リモートプロファイル切り替えにより、デバイスが新しい地域やキャリアに移行する際のこれらの運用上の制約を軽減できます。特に、交換に現地フィールドチーム間の調整が必要な場合に有効です。CiscoとTata Communicationsは2025年に、Tata CommunicationsのMOVEプラットフォームをCisco IoT Control Centerと統合するコラボレーションを発表しました。[4] このコラボレーションは大規模な国際IoT資産をカバーしており、企業が集中型接続制御を重視する理由を示しています。SGP.32バージョン1.3には、デバイスが生産ラインを離れる前に安全なコミッショニングをサポートできる工場内プロファイルプロビジョニング手順も含まれています。これにより、未プロビジョニングデバイスの出荷に伴う不確実性が低減され、eSIM IoT ライフサイクル管理市場における国際展開計画を簡素化できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| SGP.02、SGP.22、SGP.32環境にわたる 共存コスト | -2.8% | 大規模なレガシーSGP.02フリートを持つ 北米および欧州で最も深刻なグローバル市場 | 長期(4年以上) |
| デバイス、eUICC、ファームウェア、 地域認証の準備状況のギャップ | -2.2% | 新興経済国での認証遅延を伴う アジア太平洋および南米 | 中期(2〜4年) |
| プロファイル切り替えガバナンスと 接続停止リスク | -1.6% | 重要インフラおよびヘルスケアで 最も深刻なグローバル市場 | 中期(2〜4年) |
| ローカルオペレーターアクセスに関する 商業的・規制上の制約 | -1.2% | 永続的ローミング制限およびSIM登録規則が 適用される欧州およびアジア太平洋 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
SGP.02、SGP.22、SGP.32環境にわたる共存コスト
多くの組織は、レガシーSGP.02システムを新しいSGP.22およびSGP.32環境と並行して運用しなければなりません。これには、並行したバックエンドインフラ、ライセンス、セキュリティ制御、および専門的なエンジニアリングリソースが必要です。旧来のSM-SRアプローチはSGP.32 eIM管理ロジックと直接整合しないため、移行を単純なソフトウェアアップデートで完了できるとは限りません。eSIM IoT ライフサイクル管理市場は、企業が既存の投資を保護する必要がある場合、販売サイクルが長くなる可能性があります。小規模なプラットフォームプロバイダーは、進化する認証要件を満たしながらマルチ規格サポートに資金を提供することが困難な場合があります。この環境は、顧客の運用リスクを増大させることなくレガシーおよび新しいプロビジョニング環境を管理できるベンダーに有利に働きます。
デバイス、eUICC、ファームウェア、地域認証の準備状況のギャップ
ソフトウェアの利用可能性は、すべてのコネクテッドデバイスがSGP.32展開の準備ができていることを保証するものではありません。モジュールベンダー、eUICCサプライヤー、デバイスメーカー、および地域の規制当局は異なる準備スケジュールを持つ可能性があるため、サービスプロバイダーは設置済みデイスベースよりも技術的に先行している場合があります。低消費電力デバイスのファームウェア認定は、これらの製品が限られた無線容量と長いアップデートサイクルを使用するため、時間がかかる場合があります。SIM登録要件は、ローカル登録および本人確認手続きが適用される国境を越えたフリートに対して、追加の運用ステップを加える可能性もあります。したがって、eSIM IoT ライフサイクル管理市場は、ハードウェアまたはファームウェアの変更が必要なフリートよりも新規展開においてより速く進展する可能性があります。特にデバイスを容易に回収できない場合はなおさらです。認証環境が成熟していない地域の企業は、展開が承認される前に追加の二国間テストコストが発生する可能性があり、低コストのセンサープログラムでの採用がより困難になります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
マネージドサービスと並行してソフトウェアプラットフォームが勢いを増すマネージドeSIM IoT接続サービスは2026年の収益の46.38%を占めました。多くの企業がキャリア関係、ローミング取り決め、サブスクリプション活動、アラート、および日常的な例外処理を管理するプロバイダーを好むため、このセグメントは引き続き重要です。このアプローチは、SGP.32インフラが市場および運用環境全体にまだ導入されている段階での複雑さを軽減できます。マネージドサービスは、独自のプロビジョニング環境を運用したり、各オペレーター関係に専門家を雇用したりしたくない組織に特に関連しています。また、複数の国にわたる日常的な接続管理のサポートも提供しており、eSIM IoT ライフサイクル管理市場における継続的な役割の実際的な理由となっています。
ライフサイクル管理ソフトウェアおよびプラットフォームは、2032年にかけてCAGR 24.53%で拡大すると予測されています。eSIM IoT ライフサイクル管理市場のこの部分は、デバイスフリート全体のプロビジョニング、ポリシー適用、プロファイル変更、承認、および記録管理を自動化するeIMツールによって支えられています。ソフトウェアプラットフォームは、企業がデバイスを訪問することなくプロビジョニング活動の制御を実証し、接続の問題を調査するのに役立つログを作成できます。Kigenはマネージドクラウドおよびハイブリッド展開オプションを通じてeIMプラットフォームを提供しており、購買担当者が利用できる提供モデルの幅広さを示しています。プロフェッショナルサービスと統合は、eUICC、eIM、SM-DP+、セキュリティツール、および企業システムがカスタマイズされた統合を必要とすることが多いため、引き続き関連性があります。eSIM IoT ライフサイクル管理産業は、顧客が古いプロビジョニング環境から移行する際、新しい運用モデルをテストする際、または内部チームが改訂されたプロセスについてトレーニングを必要とする際にも、これらのサービスに依存しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
展開モデル別:
クラウドがリードし、ハイブリッドがデータ所在地ニーズをサポートクラウドベースの展開は2026年の収益の63.47%を占めました。企業はクラウドサービスを利用して、すべてのシステムを内部で構築・維持することなくスケーラブルなプロビジョニングインフラにアクセスし、分散フリートの実装時間を短縮しています。認定されたクラウド環境はまた、プロバイダーが一貫したアクセス制御とソフトウェアアップデートを適用しながら、共通の運用プラットフォームから複数の地域の顧客にサービスを提供するのに役立ちます。G+DとAWSは2026年2月にクラウドベースのリモートeSIMプロビジョニングコラボレーションを発表しました。この取り決めは、ベンダーがクラウド流通チャネルを使用してキャリア、企業、IoTサービスプロバイダーにリーチする方法を示しています。
ハイブリッド展開は2032年にかけてCAGR 24.28%で拡大すると予測されています。このアーキテクチャにより、組織はデータ所在地、運用制御、またはセキュリティ要件が適用される場所でローカル管理コンポーネントとクラウドのスケーラビリティを組み合わせることができます。ハイブリッドシステムのeSIM IoT ライフサイクル管理市場規模は、すべての運用機能を共有環境に置くことができない規制された公益事業、政府関連ネットワーク、およびローカルデータ制御を持つ産業からの需要によって恩恵を受けています。ドイツのM2Mデータ処理へのアプローチは、公益事業オペレーターがハイブリッド構成を好む理由の一つです。オンプレミスシステムは、一部の主権および防衛関連のユースケースに引き続き対応しています。ただし、その採用の遅さは、認定された共有クラウドインフラのより広い受け入れと、それがもたらす低いメンテナンス負担を反映しています。
アプリケーション別:
車両接続がリードし、スマートメータリングが急速に進展コネクテッドビークルおよびフリート管理は2026年の収益の29.36%を占めました。自動車メーカーは、車両の稼働期間中の診断、テレマティクス、ソフトウェアアップデート、緊急機能、およびデジタルサービスのために安定した接続を必要としています。シングルSKU設計は、目的地ごとに別々のSIMストックを保有するのではなく、グローバルに互換性のある単一のeUICCを使用して生産後にローカルプロファイルを適用できます。これにより、メーカーがサプライチェーンで管理する必要があるSIMバリアントの数が減り、工場計画を簡素化できます。また、ローカルの接続ニーズ、オペレーター関係、およびコンプライアンス要件が異なる国際的な車両ローンチにおいて、eSIM IoT ライフサイクル管理市場が対応するのにも役立ちます。
スマートメータリングおよびエネルギー管理は2032年にかけてCAGR 24.67%で拡大すると予測されています。公益事業者は、双方向メーター通信、分散エネルギーモニタリング、EV充電調整、およびネットワークフォールバックのために長期的な接続を必要としています。ESMIGは、eSIM技術を耐障害性と相互運用性のあるスマートメーター接続に関連するものとして特定しています。このアプリケーションのデバイスは15〜20年間設置されたままである可能性があり、リモートプロファイル管理により将来の現地作業を制限し、接続条件が変化しても継続性をサポートできま。産業自動化、物流、資産追跡、およびヘルスケアモニタリングは、アプリケーションへの需要をさらに広げています。ヘルスケアは監査制御とデータ処理を強く重視し、物流はプロビジョニング自動化を使用して国別のSIM在庫と手動アクティーション作業を削減しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
オペレーターが規模を維持しながらアグリゲーターが役割を拡大モバイルネットワークオペレーターおよびMVNOは2026年の収益の32.74%を占めました。これらは、ネットワークアクセスを含むマネージド接続を購入する企業にとって通常のプロビジョニング相手方であり続けています。確立されたオペレーター関係と既存のSIM管理システムが現在の地位を支えています。これらのプロバイダーはまた、ローミング、サブスクリプション、および接続ポリシーのバンドルサポートを提供できます。eSIM IoT ライフサイクル管理市場は、ネットワークが依然として基盤となる接続を提供しているため、オペレーターに引き続き依存しています。
IoT接続アグリゲーターは2032年にかけてCAGR 24.61%で拡大すると予測されています。SGP.32により、eIMの所有権を接続提供から分離できるため、企業は中立的な管理レイヤーを使用するオプションを得られます。アグリゲーターは複数のネットワークサプライヤーにわたる統合ビューを提供でき、地域または世界規模のフリートに有用です。相手先ブランド製造業者もデバイスからクラウドへの関係の制御を維持するために、eIMプラットフォームとの直接的な関与を高めています。企業IoTオーナーは、プロビジョニング量が専用インフラの使用を正当化する規模になれば、自己管理システムを採用する可能性があります。システムインテグレーターおよびマネージドサービスプロバイダーは、プロビジョニングシステムを企業資源計画および資産管理プラットフォームに接続するため、引き続き重要です。
地域分析
ヨーロッパのeSIMのIoTライフサイクル管理市場
ヨーロッパは2026年のeSIM IoTライフサイクル管理市場シェアの34.26%を占めました。同地域は、ドイツの自動車生産、英国のスマートメータープログラム、および北欧諸国における早期の産業用IoT導入から恩恵を受けており、確立された通信インフラが接続資産管理を支えています。EUサイバーレジリエンス法およびNIS2要件は、接続製品のライフサイクル全体にわたるセキュリティアップデート、監査証跡、証明書管理、および明確に管理されたアクセスの必要性を強化しています。登録要件はまた、国境を越えたフリート事業者に対して国固有の業務上の課題をもたらす可能性があります。Telefónica TechとThalesは2026年7月に、TelefónicaのKiteプラットフォームと統合した商用SGP.32ソリューションを発表しました。
アジア太平洋地域のeSIMのIoTライフサイクル管理市場
アジア太平洋地域は2032年までに24.72%のCAGRで拡大すると予測れています。2025年10月に中国がeSIMスマートフォンサービスの商用承認を行ったことは、eSIMのより広範な普及に向けた重要な進展となりました。Thales、Singtel、Optus、AIS、およびGlobe Telecomは、2026年にSGP.32を使用したマルチオペレーター企業向けeSIM IoTネットワークの立ち上げ計画を発表しました。日本と韓国は企業向けIoT能力を確立しており、インドは国内ニーズに合わせた接続サービスおよび展開モデルに大きな機会を提供しています。Tata Communicationsは、BSNLの全インド規模のeSIMサービス立ち上げを支援し、国内eSIM展開の参照事例を作るとともに、eSIM IoTライフサイクル管理市場における重要な考慮事項となっています。
南北アメリカおよびMEAのeSIMのIoTライフサイクル管理市場
北米は、コネクテッドビークル、国境を越えた物流、および公共事業の近代化において、eSIM IoTライフサイクル管理市場の実質的な基盤を有しています。米国のコネクテッドビークル規則は、将来の車両プログラムにおけるセキュアなテレマティクスサプライチェーンへの注目を高めています。南米は商業開発の初期段階にあ、農業、鉱業、および輸送物流が関連するユースケースを生み出しており、長距離移動のコストが高くなる可能性があります。モジュールの準備状況およびクロスオペレーターの依存関係が、同地域における近期の展開を制限する可能性があります。中東は、スマートシティおよび産業オートメーションプログラムにeSIMライフサイクル機能を活用しています。アフリカも初期段階にあり、遠隔地の鉱業およびオフグリッドのエネルギー監視が、接続集約サービスへの需要を生み出しています。
競合環境
eSIM IoT ライフサイクル管理市場は、上位層が適度に集約されており、アグリゲーター、モジュールベンダー、および地域のマネージドサービスプロバイダーが分散したグループを形成しています。主要プロバイダーは、eUICC技術、eIMプラットフォーム、サブスクリプション管理、クラウドベースのプロビジョニングサービス、およびプロファイルアクティベーションの前後に顧客をサポートする能力において競争しています。Thales、G+D、IDEMIA、Validはプロビジョニングエコシステムの確立した参加者です。競争は、GSMA認証、プラットフォームの信頼性、地理的リーチ、および企業IoTシステムとの統合能力によって形成されています。購買担当者はまた、プロバイダーがSGP.32への移行中に複数世代のeSIMプロビジョニング技術を管理し、プロビジョニングシステムに保持された情報を保護し、接続を迅速に変更する必要がある場合に実際的なサポートを提供できるかどうかも評価しています。
G+DとAWSは2026年2月に、AmazonのeeroシグナルデバイスへのライブSGP.32展開を含むクラウドベースのリモートeSIMプロビジョニングコラボレーションを発表しました。Telefonica TechとThalesは2026年7月にKiteプラットフォームに接続した商業用SGP.32ソリューションを発表しました。IDEMIAは2025年8月にGSMA完全認定のエンドツーエンドSGP.32ソリューションを発表しました。これらの動きは、主要企業がeSIM IoT ライフサイクル管理市場内で認定プロビジョニングと企業グレードの展開を中心に製品ポートフォリオを構築していることを示しています。また、プロバイダーがパートナーシップを活用して、複数の顧客チャネルにわたって接続オーケストレーション、セキュリティ、クラウド提供、および商業的リーチを組み合わせていることも示ています。
SGP.02とSGP.32の混在フリートを運用する企業にはまだギャップがあります。これらの環境にわたって共通の運用ビューを提供できるベンダーは、段階的な移行の負担を軽減し、顧客が各プロビジョニング世代に別々のプロセスを使用することを避けるのに役立つ可能性があります。新しいSGP.32に特化したアグリゲーターは、レガシーSM-SRインフラを維持するコストなしに参入できます。チップセットおよびeUICCサプライヤーは、工場内プロファイルプロビジョニング機能をデバイスハードウェアに組み込むことで競争できます。したがって、eSIM IoT ライフサイクル管理市場には、ソフトウェアレイヤーと工場コミッショニング段階の両方での競争が含まれています。規模、認証状況、運用サポート、および統合能力は、単一の機能よりも引き続き重要です。eSIM IoT ライフサイクル管理産業は、地域のコンプライアンスまたは垂直要件が厳しい場合、専門プロバイダーに対して開かれたままである可能性が高いです。
ESIM IoT ライフサイクル管理産業のリーダー企業
-
Thales Group
-
Giesecke+Devrient GmbH
-
IDEMIA Group S.A.S.
-
Kigen Ltd.
-
Valid Solucoes S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
eSIMのIoTライフサイクル管理市場 このレポートでカバーされる企業
- Thales Group
- Giesecke+Devrient GmbH
- IDEMIA Group S.A.S.
- Kigen Ltd.
- Cisco Systems, Inc.
- Eseye Limited
- Wireless Logic Group Limited
- Telenor ASA
- Vodafone Group Plc
- Deutsche Telekom AG
- Tata Communications Limited
- 1GLOBAL Limited
- Workz Group Limited
- Valid Solucoes S.A.
- Telit Communications Limited (Telit Cinterion)
- u-blox Holding AG
- STMicroelectronics N.V.
- Infineon Technologies AG
- Aeris Communications, Inc.
- KORE Group Holdings, Inc.
最近の産業開発事情 eSIMのIoTライフサイクル管理市場
- 2026年9月:Deutsche Telekomは、eSIM対応デバイスで直接アクティベートされる200以上の目的地にわたるモバイルデータパッケージを提供するグローバルeSIM製品「T-Travel」を発表し、オペレーターのeSIMブランドを従来のモバイル加入者基盤を超えて国際旅行接続へと意図的に拡張しました。
- 2026年7月:Telefonica TechとThalesは、Telefónicaのkiteプラットフォームと統合した商業用SGP.32ベースのeSIMソリューションを発表し、企業が事前に確立された二国間オペレーター統合なしにマルチキャリアサブスクリプションを一元管理できるようにしました。
- 2026年4月:Telenor IoTは4月17日にSGP.32 SIMカードの商業的提供を開始し、パイロットから本番グレードのSGP.32供給へ移行した世界初の主要オペレーターの一つとなり、AIによるモニタリングをマネージド接続プラットフォームに統合しました。
- 2026年2月:G+DとAWSは、コンシューマーおよびIoTアプリケーション向けのクラウドベースのリモートeSIMプロビジョニングソリューションを発表し、G+DがeSIMワークロードをAWSインフラに移し、キャリア、企業、IoTサービスプロバイダー向けにAWS Marketplaceを通じてソリューションを提供できるようにしました。
グローバルESIM IoT ライフサイクル管理市場レポートの調査範囲
eSIM IoT ライフサイクル管理市場レポートは、製品タイプ(ライフサイクル管理ソフトウェアおよびプラットフォーム、マネージドeSIM IoT接続サービス、プロフェッショナルサービスおよび統合)、展開モデル(クラウドベース、オンプレミス、ハイブリッド)、アプリケーション(コネクテッドビークルおよびフリート管理、スマートメータリングおよびエネルギー管理、産業自動化およびスマート製造、物流および資産追跡、ヘルスケアモニタリングおよび医療機器、その他のアプリケーション)、エンドユーザー(相手先ブランド製造業者、モバイルネットワークオペレーターおよびMVNO、企業IoTオーナー、IoT接続アグリゲーター、システムインテグレーターおよびマネージドサービスプロバイダー)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ライフサイクル管理ソフトウェアおよびプラットフォーム |
| マネージドeSIM IoT接続サービス |
| プロフェッショナルサービスおよび統合 |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| コネクテッドビークルおよびフリート管理 |
| スマートメータリングおよびエネルギー管理 |
| 産業自動化およびスマート製造 |
| 物流および資産追跡 |
| ヘルスケアモニタリングおよび医療機器 |
| その他のアプリケーション |
| 相手先ブランド製造業者 |
| モバイルネットワークオペレーターおよびMVNO |
| 企業IoTオーナー |
| IoT接続アグリゲーター |
| システムインテグレーターおよびマネージドサービスプロバイダー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| 製品タイプ別 | ライフサイクル管理ソフトウェアおよびプラットフォーム | |
| マネージドeSIM IoT接続サービス | ||
| プロフェッショナルサービスおよび統合 | ||
| 展開モデル別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| アプリケーション別 | コネクテッドビークルおよびフリート管理 | |
| スマートメータリングおよびエネルギー管理 | ||
| 産業自動化およびスマート製造 | ||
| 物流および資産追跡 | ||
| ヘルスケアモニタリングおよび医療機器 | ||
| その他のアプリケーション | ||
| エンドユーザー別 | 相手先ブランド製造業者 | |
| モバイルネットワークオペレーターおよびMVNO | ||
| 企業IoTオーナー | ||
| IoT接続アグリゲーター | ||
| システムインテグレーターおよびマネージドサービスプロバイダー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
eSIM IoT ライフサイクル管理市場の規模はどのくらいですか?
eSIM IoT ライフサイクル管理市場は、2027年の1.37 ビリオン 米ドルから2032年までに3.84 ビリオン 米ドルに達すると予測されており、CAGRは22.89%です。
eSIM ライフサイクル管理への需要を促進しているものは何ですか?
長期稼働の産業用デバイス、リモートプロビジョニングのニーズ、SGP.32の採用、および自動車接続要件が需要を支えています。
最大の収益シェアを持つeSIM IoT製品カテゴリーはどれですか?
マネージドeSIM IoT接続サービスが2026年に46.38%で最大のシェアを占めました。
最も急速に成長すると予測されているアプリケーションはどれですか?
スマートメータリングおよびエネルギー管理は2032年にかけてCAGR 24.67%で拡大すると予測されています。
eSIM IoT ライフサイクル管理収益でリードしている地域はどこですか?
欧州が2026年に34.26%の収益シェアでリードし、自動車、スマートメータリング、産業用IoTのユースケースに支えられています。
企業がハイブリッドeSIM展開モデルを使用する理由は何ですか?
ハイブリッドモデルは、データ所在地とセキュリティ要件が適用される場所でクラウドのスケーラビリティとローカル制御を組み合わせています。