
ESIM IoT Lifecycle Management Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.37 Milliarden US-Dollar |
| Marktgröße (2032) | 3.84 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 22.89 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
ESIM IoT Lifecycle Management Marktanalyse von Mordor Intelligence
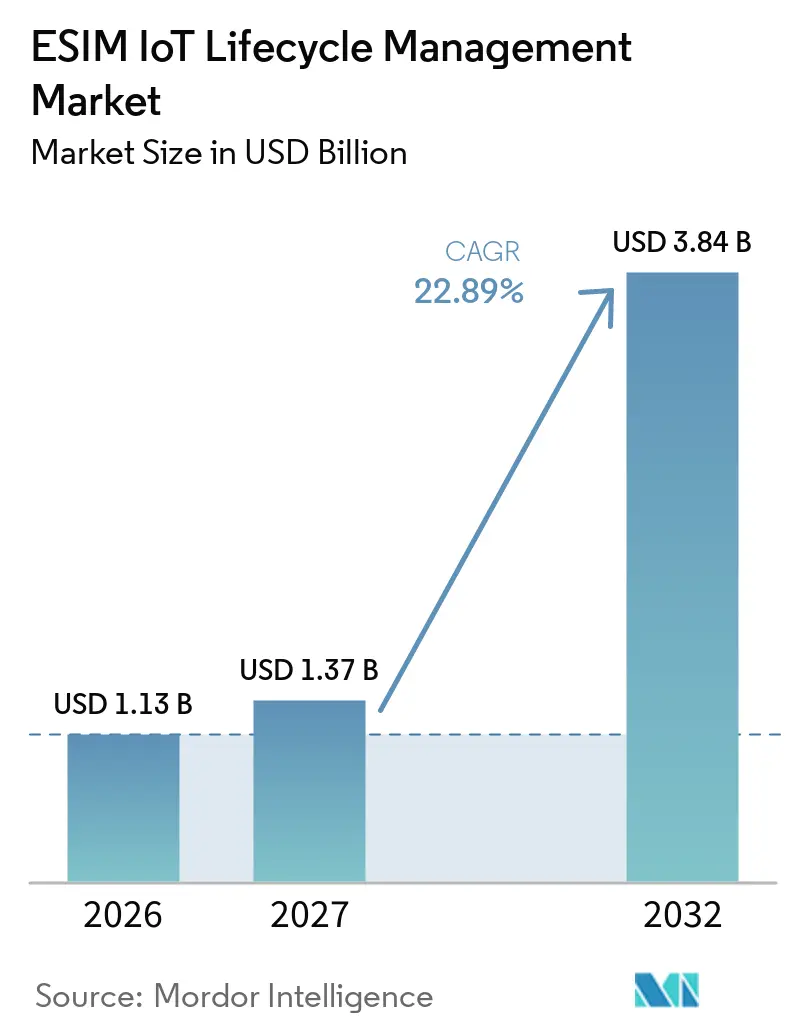
Die Marktgröße des eSIM IoT Lifecycle Management Marktes wird voraussichtlich von 1,13 Milliarden USD im Jahr 2026 auf 1,37 Milliarden USD im Jahr 2027 steigen und bis 2032 3,84 Milliarden USD erreichen, mit einer CAGR von 22,89 % über den Zeitraum 2027–2032. Der eSIM IoT Lifecycle Management Markt wird durch industrielle Geräteflotten unterstützt, die eine sichere Konnektivität über lange Betriebszeiten benötigen, einschließlich Anlagen, die nach der Installation kostspielig, unsicher oder anderweitig schwer zugänglich sind, wo ein physischer Austausch den Dienst unterbrechen und zusätzlichen Koordinierungsaufwand verursachen kann. Das Remote-Profilmanagement reduziert die Notwendigkeit, physische SIM-Karten auszutauschen, wenn ein Gerät den Anbieter wechselt oder Grenzen überschreitet. Der GSMA SGP.32-Standard unterstützt die Remote-Bereitstellung für Geräte mit eingeschränkten Benutzeroberflächen oder intermittierender Konnektivität. Dieser Wandel gibt Unternehmen mehr Flexibilität bei der Verwaltung von Lieferanten und steigert gleichzeitig die Nachfrage nach sicheren Bereitstellungssystemen und Integrationsdiensten. Der eSIM IoT Lifecycle Management Markt sieht sich auch mit Übergangskosten konfrontiert, da viele Unternehmen SGP.02-, SGP.22- und SGP.32-Umgebungen gleichzeitig unterstützen müssen.
Wichtigste Erkenntnisse des Berichts
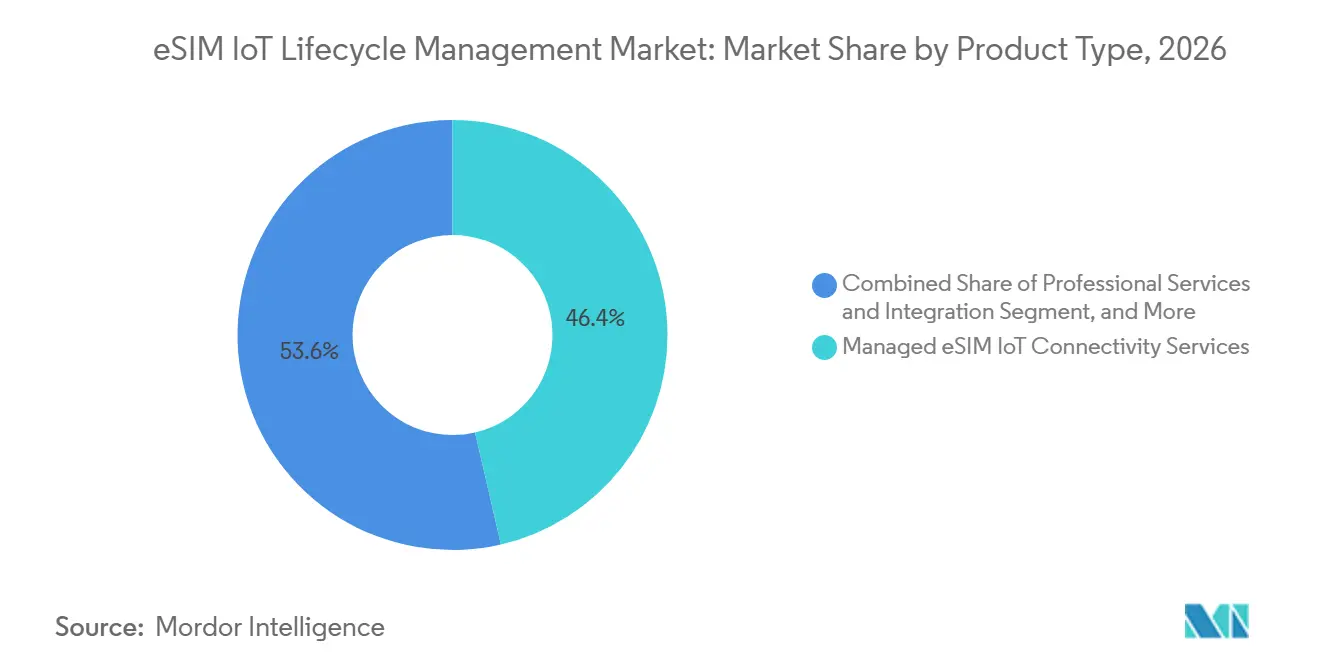
- Nach Produkttyp hielten verwaltete eSIM IoT Konnektivitätsdienste im Jahr 2026 einen Anteil von 46,38 % am eSIM IoT Lifecycle Management Markt, während Lifecycle Management Software und Plattformen bis 2032 voraussichtlich mit einer CAGR von 24,53 % wachsen werden.
- Nach Bereitstellungsmodell entfiel im Jahr 2026 ein Anteil von 63,47 % der eSIM IoT Lifecycle Management Marktgröße auf die Cloud-basierte Bereitstellung, während die Hybrid-Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 24,28 % wachsen wird.
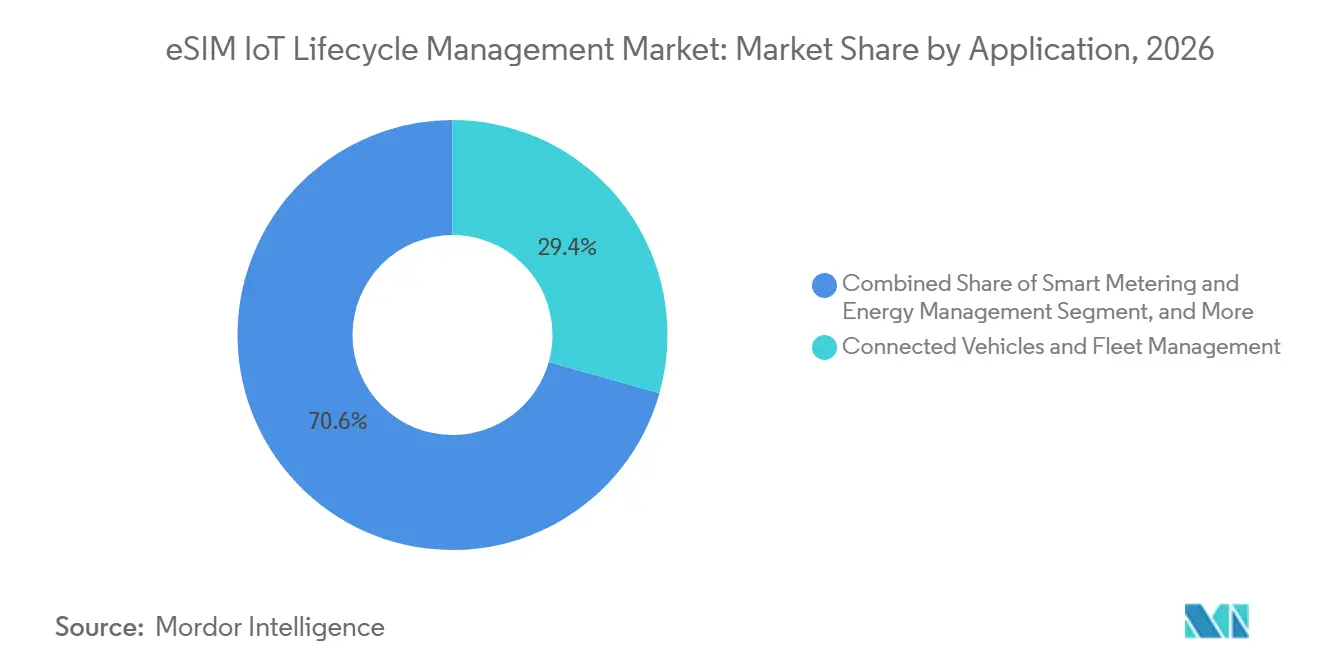
- Nach Anwendung entfielen im Jahr 2026 29,36 % des Umsatzes auf vernetzte Fahrzeuge und Flottenmanagement, während das Segment intelligente Zähler und Energiemanagement bis 2032 voraussichtlich mit einer CAGR von 24,67 % wachsen wird.
- Nach Endnutzer hielten Mobilfunknetzbetreiber und MVNOs im Jahr 2026 einen Anteil von 32,74 % am eSIM IoT Lifecycle Management Markt, während IoT Konnektivitätsaggregatoren bis 2032 voraussichtlich mit einer CAGR von 24,61 % wachsen werden.
- Nach Geografie hielt Europa im Jahr 2026 einen Anteil von 34,26 % am eSIM IoT Lifecycle Management Markt, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 24,72 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Industrielle IoT-Flotten mit Bedarf an langlebiger Remote-Konnektivitätssteuerung | +4.2% | Global, mit Schwerpunkt in nordamerikanischen, europäischen und asiatisch-pazifischen Industriezentren | Langfristig (≥ 4 Jahre) |
| SGP.32-Standardisierung für ressourcenbeschränkte Geräte und Geräte mit eingeschränkter Benutzeroberfläche | +3.8% | Global, mit früher Einführung in Nordamerika und Europa und Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Anforderungen an Kfz-Telematik und Cybersicherheits-Compliance | +3.2% | Nordamerika und Europa, mit frühem Übergreifen auf den asiatisch-pazifischen Raum und den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Einsparungen durch Remote-Bereitstellung bei länderübergreifenden Einsätzen | +2.8% | Global, insbesondere im grenzüberschreitenden Logistik-, Versorgungs- und Flottenbereich | Kurzfristig (≤ 2 Jahre) |
| Energieeffizientes Profilmanagement für intermittierend verbundene Geräte | +2.1% | Asiatisch-pazifischer Raum und Europa, insbesondere in den Bereichen intelligente Zähler und Asset-Tracking | Langfristig (≥ 4 Jahre) |
| Lokales Profil und Multi-Operator-Resilienz bei dauerhafter Roaming-Exposition | +1.6% | Europa, Südamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Industrielle IoT-Flotten mit Bedarf an langlebiger Remote-Konnektivitätssteuerung
Industrielle Flotten aus intelligenten Zählern, Pipeline-Monitoren, Netzsensoren und Logistik-Trackern sind eine wichtige Nachfragequelle für den eSIM IoT Lifecycle Management Markt. Diese Geräte sind oft 10–20 Jahre in Betrieb und können mehrere Anbieterverträge überdauern. Der Austausch einer physischen SIM-Karte in einer verteilten Flotte kann einen Vor-Ort-Besuch, die Handhabung von Hardware und eine Dienstunterbrechung erfordern. Die Remote-Bereitstellung ermöglicht es Betreibern, Konnektivitätsvereinbarungen zu ändern, ohne das Gerät zurückzuholen. Telenor IoT gab 2026 die kommerzielle Verfügbarkeit von SGP.32-SIM-Karten für groß angelegte IoT-Einsätze bekannt, was darauf hindeutet, dass der Standard über die Pilotphase hinausgegangen ist.[1] Die Kosten eines Anbieterwechsels in der Mitte des Lebenszyklus können hoch sein, wenn Geräte an abgelegenen oder eingeschränkten Standorten installiert sind, was die Automatisierung des Lebenszyklus mit zunehmender Flottengröße wichtiger macht.
SGP.32-Standardisierung für ressourcenbeschränkte Geräte und Geräte mit eingeschränkter Benutzeroberfläche
Die GSMA SGP.32-Spezifikation befasst sich mit der Remote-Verwaltung von IoT-Geräten, denen eine Benutzeroberfläche oder eine dauerhafte Datenverbindung fehlt. Ein eIM-Server kann die Bereitstellung asynchron initiieren, sodass eine Flotte ohne manuelle Geräteinteraktion verwaltet werden kann.[2] Der eSIM IoT Lifecycle Management Markt profitiert davon, weil die Spezifikation das Profilmanagement vom Konnektivitätsanbieter trennt. Dies kann Unternehmen ermöglichen, einen Konnektivitätsanbieter unabhängig von ihrer eSIM-Verwaltungsschicht auszuwählen. IDEMIA stellte im August 2025 eine vollständig GSMA-zertifizierte End-to-End-SGP.32-Lösung vor, die sowohl die eUICC- als auch die eIM-Komponenten abdeckt. Die Zertifizierung wird bei der Beschaffung immer relevanter, da Käufer aus der Automobil- und Versorgungsbranche verlässliche Nachweise benötigen, dass eine Plattform standardisierte Bereitstellungsabläufe unterstützen kann.
Anforderungen an Kfz-Telematik und Cybersicherheits-Compliance
Vernetzte Fahrzeugdienste sind zunehmend auf eine zuverlässige Lebenszyklussteuerung für Telematik, Diagnose und Over-the-Air-Software-Updates angewiesen. Die US-amerikanische Regelung zur Lieferkette für vernetzte Fahrzeuge trat im März 2025 in Kraft und legte Anforderungen an die Lieferkette für betroffene Hardware und Software vernetzter Fahrzeuge fest.[3] Die eSIM-Bereitstellung ist relevant, weil Automobilhersteller zuverlässige Aufzeichnungen darüber benötigen, wie Konnektivitätsprofile ausgegeben und verwaltet werden. G+D gab 2026 bekannt, dass es Abonnementverwaltungsdienste für Rivian für das R2-Modell unter Verwendung der SGP.32-Technologie bereitstellen wird. Ein einzelnes eUICC kann lokale Profile über verschiedene Märkte hinweg unterstützen und so den Bedarf an länderspezifischen SIM-Hardware-Varianten reduzieren. Der eSIM IoT Lifecycle Management Markt spielt daher eine Rolle dabei, Herstellern zu helfen, Compliance und Konnektivität über die Betriebslebensdauer eines Fahrzeugs zu verwalten.
Einsparungen durch Remote-Bereitstellung bei länderübergreifenden Einsätzen
Länderübergreifende Flotten können durch Bestandsverwaltung, Zollverfahren, Technikereinsätze und Ausfallzeiten physische SIM-Kosten verursachen. Das Remote-Profilwechseln kann diese betrieblichen Einschränkungen reduzieren, wenn ein Gerät in ein neues Gebiet oder zu einem neuen Anbieter wechselt, insbesondere wenn ein Austausch die Koordination zwischen lokalen Außendienstteams erfordern würde. Cisco und Tata Communications gaben 2025 eine Zusammenarbeit bekannt, bei der die MOVE-Plattform von Tata Communications mit dem Cisco IoT Control Center integriert wurde.[4] Die Zusammenarbeit umfasste große internationale IoT-Bestände und zeigt, warum Unternehmen eine zentralisierte Konnektivitätssteuerung schätzen. SGP.32 Version 1.3 enthält auch Verfahren zur werkseitigen Profilbereitstellung, die eine sichere Inbetriebnahme unterstützen können, bevor ein Gerät die Produktion verlässt. Dies reduziert die Unsicherheit im Zusammenhang mit dem Versand nicht bereitgestellter Geräte und kann die internationale Einsatzplanung für den eSIM IoT Lifecycle Management Markt vereinfachen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Koexistenzkosten über SGP.02-, SGP.22- und SGP.32-Bestände hinweg | -2.8% | Global, am stärksten in Nordamerika und Europa mit großen Legacy-SGP.02-Flotten | Langfristig (≥ 4 Jahre) |
| Lücken bei der Zertifizierungsbereitschaft von Geräten, eUICC, Firmware und regionalen Anforderungen | -2.2% | Asiatisch-pazifischer Raum und Südamerika, mit Zertifizierungsverzögerungen in Schwellenländern | Mittelfristig (2–4 Jahre) |
| Governance des Profilwechsels und Risiko von Konnektivitätsausfällen | -1.6% | Global, am stärksten in kritischer Infrastruktur und im Gesundheitswesen | Mittelfristig (2–4 Jahre) |
| Kommerzielle und regulatorische Einschränkungen beim Zugang zu lokalen Betreibern | -1.2% | Europa und asiatisch-pazifischer Raum, wo Beschränkungen für dauerhaftes Roaming und SIM-Registrierungsregeln gelten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Koexistenzkosten über SGP.02-, SGP.22- und SGP.32-Bestände hinweg
Viele Organisationen müssen Legacy-SGP.02-Systeme neben neueren SGP.22- und SGP.32-Umgebungen betreiben. Dies erfordert parallele Backend-Infrastruktur, Lizenzen, Sicherheitskontrollen und spezialisierte Engineering-Ressourcen. Der ältere SM-SR-Ansatz ist nicht direkt mit der SGP.32-eIM-Verwaltungslogik kompatibel, sodass die Migration nicht immer durch ein einfaches Software-Update abgeschlossen werden kann. Der eSIM IoT Lifecycle Management Markt kann längere Verkaufszyklen erleben, wenn Unternehmen bestehende Investitionen schützen müssen. Kleinere Plattformanbieter können Schwierigkeiten haben, die Unterstützung mehrerer Standards zu finanzieren und gleichzeitig sich weiterentwickelnde Zertifizierungsanforderungen zu erfüllen. Dieses Umfeld begünstigt Anbieter, die Legacy- und neue Bereitstellungsumgebungen verwalten können, ohne das betriebliche Risiko für den Kunden zu erhöhen.
Lücken bei der Zertifizierungsbereitschaft von Geräten, eUICC, Firmware und regionalen Anforderungen
Die Verfügbarkeit von Software stellt nicht sicher, dass jedes vernetzte Gerät für den SGP.32-Einsatz bereit ist. Modulanbieter, eUICC-Lieferanten, Gerätehersteller und lokale Regulierungsbehörden können unterschiedliche Bereitschaftszeitpläne haben, sodass ein Dienstanbieter technisch bereit sein kann, bevor es die installierte Gerätebasis ist. Die Firmware-Qualifizierung kann bei stromsparenden Geräten länger dauern, da diese Produkte begrenzte Funkkapazität und längere Update-Zyklen verwenden. SIM-Registrierungsanforderungen können auch zusätzliche Betriebsschritte für länderübergreifende Flotten hinzufügen, bei denen lokale Registrierungs- und Identitätsverfahren gelten. Der eSIM IoT Lifecycle Management Markt kann daher bei neuen Einsätzen schneller vorankommen als bei Flotten, die Hardware- oder Firmware-Änderungen erfordern, insbesondere wenn ein Gerät nicht ohne Weiteres zurückgeholt werden kann. Unternehmen in weniger reifen Zertifizierungsumgebungen können zusätzliche bilaterale Testkosten vor der Genehmigung des Einsatzes anfallen, was die Einführung für kostengünstigere Sensorprogramme schwieriger macht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Software-Plattformen gewinnen neben verwalteten Diensten an DynamikVerwaltete eSIM IoT Konnektivitätsdienste hielten im Jahr 2026 einen Umsatzanteil von 46,38 %. Das Segment bleibt wichtig, weil viele Unternehmen einen Anbieter bevorzugen, der Anbieterbeziehungen, Roaming-Vereinbarungen, Abonnementaktivitäten, Warnmeldungen und die tägliche Ausnahmebehandlung verwaltet. Dieser Ansatz kann die Komplexität reduzieren, da die SGP.32-Infrastruktur noch in verschiedenen Märkten und Betriebsumgebungen eingeführt wird. Verwaltete Dienste sind besonders relevant für Organisationen, die keine eigene Bereitstellungsumgebung betreiben oder Spezialisten für jede Betreiberbeziehung beschäftigen möchten. Sie bieten auch Unterstützung für die tägliche Konnektivitätsverwaltung in mehreren Ländern, was ein praktischer Grund für ihre anhaltende Rolle im eSIM IoT Lifecycle Management Markt bleibt.
Lifecycle Management Software und Plattformen werden bis 2032 voraussichtlich mit einer CAGR von 24,53 % wachsen. Dieser Teil des eSIM IoT Lifecycle Management Marktes wird durch eIM-Tools unterstützt, die Bereitstellung, Richtliniendurchsetzung, Profiländerungen, Genehmigungen und Aufzeichnungsverwaltung über Geräteflotten hinweg automatisieren. Software-Plattformen können Protokolle erstellen, die Unternehmen helfen, die Kontrolle über Bereitstellungsaktivitäten nachzuweisen und Verbindungsprobleme zu untersuchen, ohne das Gerät aufzusuchen. Kigen bietet seine eIM-Plattform über verwaltete Cloud- und Hybrid-Bereitstellungsoptionen an, was die Bandbreite der für Käufer verfügbaren Bereitstellungsmodelle veranschaulicht. Professionelle Dienste und Integration bleiben relevant, weil eUICC, eIM, SM-DP+, Sicherheitstools und Unternehmenssysteme häufig eine maßgeschneiderte Integration erfordern. Die eSIM IoT Lifecycle Management Branche ist auch auf diese Dienste angewiesen, wenn Kunden von älteren Bereitstellungsumgebungen wechseln, ein neues Betriebsmodell testen oder interne Teams in überarbeiteten Prozessen schulen müssen.

Nach Bereitstellungsmodell:
Cloud führt, während Hybrid den Bedarf an Datenspeicherung unterstütztDie Cloud-basierte Bereitstellung repräsentierte im Jahr 2026 63,47 % des Umsatzes. Unternehmen nutzen Cloud-Dienste, um auf skalierbare Bereitstellungsinfrastruktur zuzugreifen, ohne alle Systeme intern aufzubauen und zu warten, wodurch die Implementierungszeit für eine verteilte Flotte verkürzt wird. Zertifizierte Cloud-Umgebungen können Anbietern auch helfen, Kunden in mehreren Regionen von einer gemeinsamen Betriebsplattform aus zu bedienen und dabei konsistente Zugriffskontrollen und Software-Updates anzuwenden. G+D und AWS gaben im Februar 2026 eine Cloud-basierte Zusammenarbeit zur Remote-eSIM-Bereitstellung bekannt. Die Vereinbarung zeigt, wie Anbieter Cloud-Vertriebskanäle nutzen, um Netzbetreiber, Unternehmen und IoT-Dienstanbieter zu erreichen.
Die Hybrid-Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 24,28 % wachsen. Diese Architektur ermöglicht es Organisationen, Cloud-Skalierbarkeit mit lokal verwalteten Komponenten zu kombinieren, wo Anforderungen an Datenspeicherung, Betriebskontrolle oder Sicherheit gelten. Die eSIM IoT Lifecycle Management Marktgröße für Hybridsysteme profitiert von der Nachfrage in regulierten Versorgungsunternehmen, regierungsnahen Netzwerken und Branchen mit lokalen Datenkontrollanforderungen, die nicht jede Betriebsfunktion in einer gemeinsamen Umgebung platzieren können. Deutschlands Ansatz zur M2M-Datenverwaltung ist ein Grund, warum Versorgungsunternehmen eine Hybrid-Lösung bevorzugen könnten. On-Premises-Systeme bedienen weiterhin einige souveräne und verteidigungsbezogene Anwendungsfälle. Ihre langsamere Einführung spiegelt jedoch die breitere Akzeptanz zertifizierter gemeinsamer Cloud-Infrastruktur und die geringere Wartungslast wider, die sie mit sich bringt.
Nach Anwendung:
Fahrzeugkonnektivität führt, während intelligente Zähler rasch voranschreitenVernetzte Fahrzeuge und Flottenmanagement machten im Jahr 2026 29,36 % des Umsatzes aus. Automobilhersteller benötigen stabile Konnektivität für Diagnose, Telematik, Software-Updates, Notfallfunktionen und digitale Dienste während der Betriebslebensdauer des Fahrzeugs. Ein Single-SKU-Design kann ein global kompatibles eUICC verwenden und nach der Produktion ein lokales Profil anwenden, anstatt separaten SIM-Bestand für jedes Zielland vorzuhalten. Dies reduziert die Anzahl der SIM-Varianten, die ein Hersteller in seiner Lieferkette verwalten muss, und kann die Werksplanung vereinfachen. Es hilft dem eSIM IoT Lifecycle Management Markt auch dabei, internationale Fahrzeugeinführungen zu bewältigen, bei denen sich lokale Konnektivitätsanforderungen, Betreiberbeziehungen und Compliance-Anforderungen unterscheiden.
Intelligente Zähler und Energiemanagement werden bis 2032 voraussichtlich mit einer CAGR von 24,67 % wachsen. Versorgungsunternehmen benötigen langlebige Konnektivität für die bidirektionale Zählerkommunikation, dezentrale Energieüberwachung, EV-Ladekoordination und Netzwerk-Fallback. ESMIG hat die eSIM-Technologie als relevant für eine resiliente und interoperable Konnektivität intelligenter Zähler identifiziert. Geräte in dieser Anwendung können 15–20 Jahre installiert bleiben, sodass das Remote-Profilmanagement zukünftige Außendienstarbeiten begrenzen und die Kontinuität bei sich ändernden Konnektivitätsbedingungen unterstützen kann. Industrieautomatisierung, Logistik, Asset-Tracking und Gesundheitsüberwachung erweitern die Nachfrage nach Anwendungen weiter. Das Gesundheitswesen legt großen Wert auf Prüfkontrollen und Datenverarbeitung, während die Logistik die Bereitstellungsautomatisierung nutzt, um länderspezifische SIM-Bestände und manuelle Aktivierungsarbeiten zu reduzieren.
Nach Endnutzer:
Betreiber behalten ihre Größe, während Aggregatoren ihre Rolle ausbauenMobilfunknetzbetreiber und MVNOs hielten im Jahr 2026 32,74 % des Umsatzes. Sie bleiben die übliche Bereitstellungsgegenpartei für Unternehmen, die verwaltete Konnektivität mit Netzzugang kaufen. Ihre etablierten Betreiberbeziehungen und bestehenden SIM-Verwaltungssysteme unterstützen ihre aktuelle Position. Diese Anbieter können auch gebündelte Unterstützung für Roaming, Abonnements und Konnektivitätsrichtlinien anbieten. Der eSIM IoT Lifecycle Management Markt ist weiterhin auf Betreiber angewiesen, da Netzwerke nach wie vor die zugrunde liegende Konnektivität bereitstellen.
IoT Konnektivitätsaggregatoren werden bis 2032 voraussichtlich mit einer CAGR von 24,61 % wachsen. SGP.32 ermöglicht es, das eIM-Eigentum von der Konnektivitätsbereitstellung zu trennen, was Unternehmen die Möglichkeit gibt, eine neutrale Verwaltungsschicht zu nutzen. Aggregatoren können eine konsolidierte Ansicht über mehrere Netzwerkanbieter hinweg bereitstellen, was für regionale oder globale Flotten nützlich ist. Originalgerätehersteller verstärken auch ihr direktes Engagement mit eIM-Plattformen, um die Kontrolle über die Gerät-zu-Cloud-Beziehung zu behalten. Unternehmens-IoT-Eigentümer können selbstverwaltete Systeme einführen, sobald die Bereitstellungsvolumina den Einsatz dedizierter Infrastruktur rechtfertigen. Systemintegratoren und Anbieter verwalteter Dienste bleiben wichtig, weil sie Bereitstellungssysteme mit Unternehmensressourcenplanung und Asset-Management-Plattformen verbinden.
Geografische Analyse
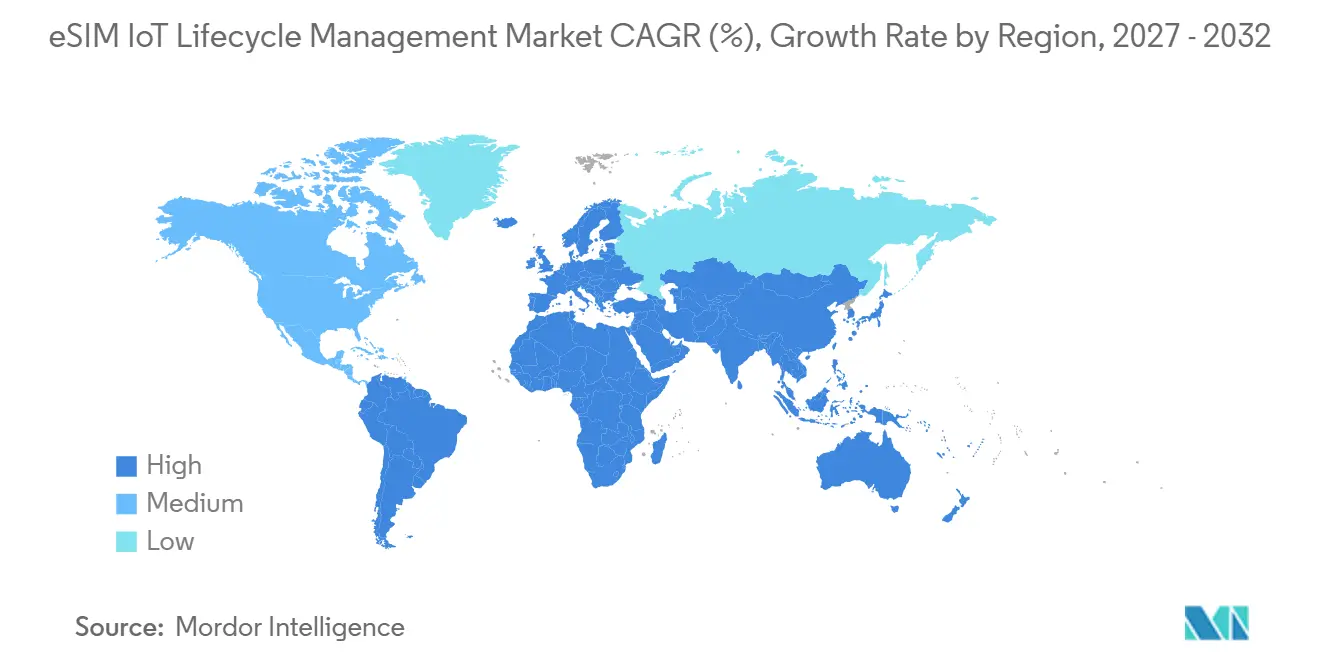
Europa ESIM IoT Lifecycle-Management-Markt
Europa hielt im Jahr 2026 einen Anteil von 34,26 % am eSIM IoT Lifecycle-Management-Markt. Die Region profitiert von der Automobilproduktion in Deutschland, Smart-Meter-Programmen im Vereinigten Königreich und einem frühen industriellen IoT-Einsatz in den nordischen Ländern, wo eine etablierte Kommunikationsinfrastruktur das vernetzte Asset-Management unterstützt. Der EU Cyber Resilience Act und die NIS2-Anforderungen stärken den Bedarf an Sicherheitsupdates, Prüfpfaden, Zertifikatsverwaltung und klar geregeltem Zugriff über den gesamten Lebenszyklus vernetzter Produkte. Registrierungsanforderungen können für grenzüberschreitende Flottenoperatoren auch länderspezifischen operativen Aufwand erzeugen. Telefónica Tech und Thales haben im Juli 2026 eine kommerzielle SGP.32-Lösung eingeführt, die in Telefónicas Kite-Plattform integriert ist.
APAC ESIM IoT Lifecycle-Management-Markt
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 24,72 % wachsen. Die kommerzielle Genehmigung für eSIM-Smartphone-Dienste in China im Oktober 2025 markierte eine wichtige Entwicklung für eine breitere eSIM-Akzeptanz. Thales, Singtel, Optus, AIS und Globe Telecom kündigten Pläne an, im Jahr 2026 ein unternehmensweites eSIM-IoT-Netzwerk für mehrere Betreiber unter Verwendung von SGP.32 einzuführen. Japan und Südkorea verfügen über etablierte IoT-Fähigkeiten im Unternehmensbereich, während Indien eine große Chance für vernetzte Dienste und auf den heimischen Bedarf zugeschnittene Bereitstellungsmodelle bietet. Tata Communications unterstützte den pan-indischen eSIM-Dienststart von BSNL und schuf damit einen Referenzpunkt für die inländische eSIM-Bereitstellung sowie einen wichtigen Aspekt für den eSIM IoT Lifecycle-Management-Markt.
Der ESIM IoT Lifecycle-Management-Markt in Amerika und MEA
Nordamerika verfügt über eine substanzielle Marktbasis für eSIM IoT Lifecycle-Management in den Bereichen vernetzte Fahrzeuge, grenzüberschreitende Logistik und Modernisierung der Versorgungsinfrastruktur. Die US-amerikanische Regelung für vernetzte Fahrzeuge hat die Aufmerksamkeit auf sichere Telematik-Lieferketten für künftige Fahrzeugprogramme gelenkt. Südamerika befindet sich in einem früheren Stadium der kommerziellen Entwicklung, wobei Landwirtschaft, Bergbau und Transportlogistik relevante Anwendungsfälle schaffen, bei denen Langstreckenverbindungen kostspielig sein können. Die Modulverfügbarkeit und betreiberübergreifende Abhängigkeiten können die kurzfristige Bereitstellung in der Region einschränken. Der Nahe Osten nutzt eSIM-Lifecycle-Fähigkeiten für Smart-City- und industrielle Automatisierungsprogramme. Afrika befindet sich ebenfalls in einem frühen Stadium, wobei Fernbergbau und netzunabhängiges Energiemonitoring eine Nachfrage nach Konnektivitäts-Aggregationsdiensten erzeugen.
Wettbewerbslandschaft
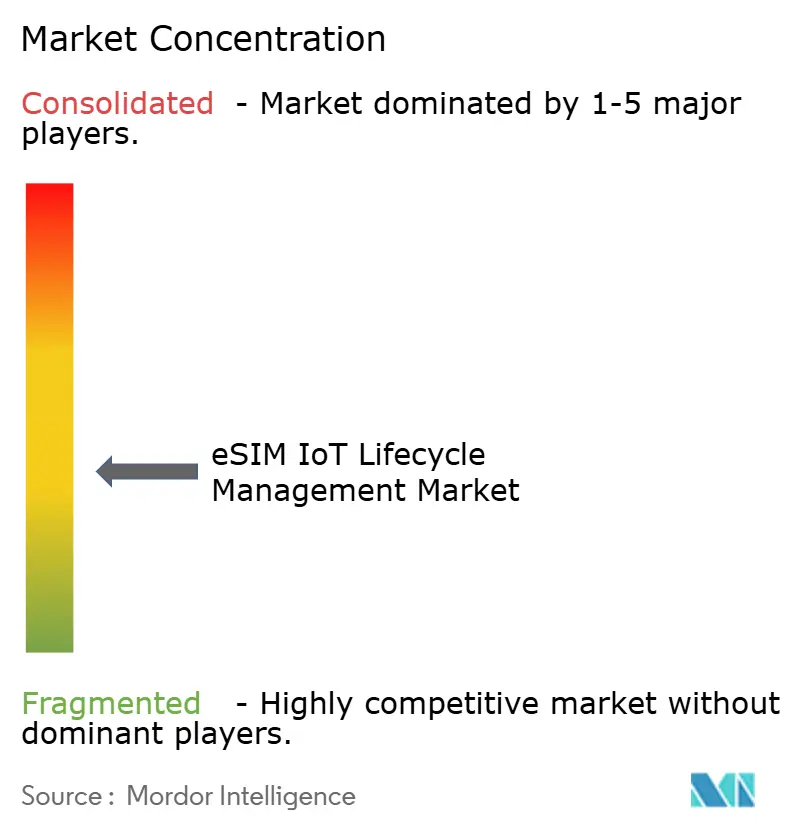
Der eSIM IoT Lifecycle Management Markt weist ein mäßig konsolidiertes oberes Segment und eine fragmentierte Gruppe von Aggregatoren, Modulanbietern und regionalen Anbietern verwalteter Dienste auf. Führende Anbieter konkurrieren in den Bereichen eUICC-Technologie, eIM-Plattformen, Abonnementverwaltung, Cloud-basierte Bereitstellungsdienste und ihre Fähigkeit, Kunden vor und nach der Profilaktivierung zu unterstützen. Thales, G+D, IDEMIA und Valid sind etablierte Teilnehmer im Bereitstellungsökosystem. Der Wettbewerb wird durch GSMA-Zertifizierung, Plattformzuverlässigkeit, geografische Reichweite und die Fähigkeit zur Integration in Unternehmens-IoT-Systeme geprägt. Käufer bewerten auch, ob ein Anbieter mehrere Generationen von eSIM-Bereitstellungstechnologie während des Übergangs zu SGP.32 verwalten, in Bereitstellungssystemen gespeicherte Informationen schützen und praktische Unterstützung bieten kann, wenn eine Verbindung schnell geändert werden muss.
G+D und AWS gaben im Februar 2026 eine Cloud-basierte Zusammenarbeit zur Remote-eSIM-Bereitstellung bekannt, einschließlich eines Live-SGP.32-Einsatzes für Amazons eero Signal-Gerät. Telefonica Tech und Thales stellten im Juli 2026 eine kommerzielle SGP.32-Lösung vor, die mit der Kite-Plattform verbunden ist. IDEMIA lancierte im August 2025 eine vollständig GSMA-zertifizierte End-to-End-SGP.32-Lösung. Diese Schritte zeigen, dass führende Unternehmen Produktportfolios rund um zertifizierte Bereitstellung und unternehmenstaugliche Einsätze im eSIM IoT Lifecycle Management Markt aufbauen. Sie zeigen auch, dass Anbieter Partnerschaften nutzen, um Konnektivitätsorchestrierung, Sicherheit, Cloud-Bereitstellung und kommerzielle Reichweite über mehrere Kundenkanäle hinweg zu kombinieren.
Es gibt nach wie vor eine Lücke für Unternehmen, die gemischte SGP.02- und SGP.32-Flotten betreiben. Anbieter, die eine gemeinsame Betriebsansicht über diese Umgebungen hinweg bereitstellen können, können die Last einer schrittweisen Migration reduzieren und Kunden helfen, die Verwendung separater Prozesse für jede Bereitstellungsgeneration zu vermeiden. Neuere SGP.32-fokussierte Aggregatoren können ohne die Kosten für die Wartung der Legacy-SM-SR-Infrastruktur einsteigen. Chipsatz- und eUICC-Lieferanten können auch durch die Einbettung werkseitiger Profilbereitstellungsfähigkeiten in Gerätehardware konkurrieren. Der eSIM IoT Lifecycle Management Markt umfasst daher Wettbewerb sowohl auf der Software-Ebene als auch in der werkseitigen Inbetriebnahmephase. Größe, Zertifizierungsstatus, Betriebsunterstützung und Integrationsfähigkeit bleiben wichtiger als ein einzelnes Merkmal. Die eSIM IoT Lifecycle Management Branche wird wahrscheinlich offen für spezialisierte Anbieter bleiben, wo regionale Compliance- oder vertikale Anforderungen anspruchsvoll sind.
ESIM IoT Lifecycle Management Branchenführer
-
Thales Group
-
Giesecke+Devrient GmbH
-
IDEMIA Group S.A.S.
-
Kigen Ltd.
-
Valid Solucoes S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
ESIM IoT Lifecycle-Management-Markt Unternehmen in diesem Bericht
- Thales Group
- Giesecke+Devrient GmbH
- IDEMIA Group S.A.S.
- Kigen Ltd.
- Cisco Systems, Inc.
- Eseye Limited
- Wireless Logic Group Limited
- Telenor ASA
- Vodafone Group Plc
- Deutsche Telekom AG
- Tata Communications Limited
- 1GLOBAL Limited
- Workz Group Limited
- Valid Solucoes S.A.
- Telit Communications Limited (Telit Cinterion)
- u-blox Holding AG
- STMicroelectronics N.V.
- Infineon Technologies AG
- Aeris Communications, Inc.
- KORE Group Holdings, Inc.
Neueste Industrielle Entwicklungen in ESIM IoT Lifecycle-Management-Markt
- September 2026: Deutsche Telekom lancierte T-Travel, ein globales eSIM-Produkt, das mobile Datenpakete für mehr als 200 Destinationen anbietet, die direkt auf einem eSIM-fähigen Gerät aktiviert werden, und markierte damit eine bewusste Erweiterung der eSIM-Marke des Betreibers über seine traditionelle Mobilfunkkundenbasis hinaus in die internationale Reisekonnektivität.
- Juli 2026: Telefonica Tech und Thales lancierten eine kommerzielle SGP.32-basierte eSIM-Lösung, die in Telefónicas Kite-Plattform integriert ist und es Unternehmen ermöglicht, Multi-Carrier-Abonnements zentral ohne vorab etablierte bilaterale Betreiberintegrationen zu verwalten.
- April 2026: Telenor IoT begann am 17. April mit der kommerziellen Lieferung von SGP.32-SIM-Karten und gehörte damit zu den ersten großen Betreibern weltweit, die den Übergang von der Pilot- zur produktionsreifen SGP.32-Versorgung vollzogen, mit KI-gesteuerter Überwachung, die in die verwaltete Konnektivitätsplattform integriert ist.
- Februar 2026: G+D und AWS lancierten eine Cloud-basierte Remote-eSIM-Bereitstellungslösung für Verbraucher- und IoT-Anwendungen, wobei G+D eSIM-Workloads auf die AWS-Infrastruktur verlagerte und seine Lösungen über den AWS Marketplace für Netzbetreiber, Unternehmen und IoT-Dienstanbieter verfügbar machte.
Globaler ESIM IoT Lifecycle Management Marktberichtsumfang
Der eSIM IoT Lifecycle Management Marktbericht ist segmentiert nach Produkttyp (Lifecycle Management Software und Plattformen, verwaltete eSIM IoT Konnektivitätsdienste sowie professionelle Dienste und Integration), Bereitstellungsmodell (Cloud-basiert, On-Premises und Hybrid), Anwendung (vernetzte Fahrzeuge und Flottenmanagement, intelligente Zähler und Energiemanagement, Industrieautomatisierung und intelligente Fertigung, Logistik und Asset-Tracking, Gesundheitsüberwachung und Medizingeräte sowie weitere Anwendungen), Endnutzer (Originalgerätehersteller, Mobilfunknetzbetreiber und MVNOs, Unternehmens-IoT-Eigentümer, IoT Konnektivitätsaggregatoren sowie Systemintegratoren und Anbieter verwalteter Dienste) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Lifecycle Management Software und Plattformen |
| Verwaltete eSIM IoT Konnektivitätsdienste |
| Professionelle Dienste und Integration |
| Cloud-basiert |
| On-Premises |
| Hybrid |
| Vernetzte Fahrzeuge und Flottenmanagement |
| Intelligente Zähler und Energiemanagement |
| Industrieautomatisierung und intelligente Fertigung |
| Logistik und Asset-Tracking |
| Gesundheitsüberwachung und Medizingeräte |
| Weitere Anwendungen |
| Originalgerätehersteller |
| Mobilfunknetzbetreiber und MVNOs |
| Unternehmens-IoT-Eigentümer |
| IoT Konnektivitätsaggregatoren |
| Systemintegratoren und Anbieter verwalteter Dienste |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| briges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Indien | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Produkttyp | Lifecycle Management Software und Plattformen | |
| Verwaltete eSIM IoT Konnektivitätsdienste | ||
| Professionelle Dienste und Integration | ||
| Nach Bereitstellungsmodell | Cloud-basiert | |
| On-Premises | ||
| Hybrid | ||
| Nach Anwendung | Vernetzte Fahrzeuge und Flottenmanagement | |
| Intelligente Zähler und Energiemanagement | ||
| Industrieautomatisierung und intelligente Fertigung | ||
| Logistik und Asset-Tracking | ||
| Gesundheitsüberwachung und Medizingeräte | ||
| Weitere Anwendungen | ||
| Nach Endnutzer | Originalgerätehersteller | |
| Mobilfunknetzbetreiber und MVNOs | ||
| Unternehmens-IoT-Eigentümer | ||
| IoT Konnektivitätsaggregatoren | ||
| Systemintegratoren und Anbieter verwalteter Dienste | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| briges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der eSIM IoT Lifecycle Management Markt?
Der eSIM IoT Lifecycle Management Markt wird bis 2032 voraussichtlich 3,84 Milliarden USD erreichen, ausgehend von 1,37 Milliarden USD im Jahr 2027, bei einer CAGR von 22,89 %.
Was treibt die Nachfrage nach eSIM Lifecycle Management an?
Langlebige Industriegeräte, Bedarf an Remote-Bereitstellung, SGP.32-Einführung und Anforderungen an die Kfz-Konnektivität unterstützen die Nachfrage.
Welche eSIM IoT Produktkategorie hat den größten Umsatzanteil?
Verwaltete eSIM IoT Konnektivitätsdienste hielten im Jahr 2026 mit 46,38 % den größten Anteil.
Welche Anwendung wird voraussichtlich am schnellsten wachsen?
Intelligente Zähler und Energiemanagement werden bis 2032 voraussichtlich mit einer CAGR von 24,67 % wachsen.
Welche Region führt beim eSIM IoT Lifecycle Management Umsatz?
Europa führte im Jahr 2026 mit einem Umsatzanteil von 34,26 %, unterstützt durch Anwendungsfälle in der Automobilindustrie, bei intelligenten Zählern und im industriellen IoT.
Warum nutzen Unternehmen hybride eSIM-Bereitstellungsmodelle?
Hybridmodelle kombinieren Cloud-Skalierbarkeit mit lokaler Kontrolle, wo Anforderungen an Datenspeicherung und Sicherheit gelten.